
冷却塔レンタル市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.47 十億米ドル |
| 市場規模 (2031) | 1.97 十億米ドル |
| Growth Rate (2026 - 2031) | 5.98 % |
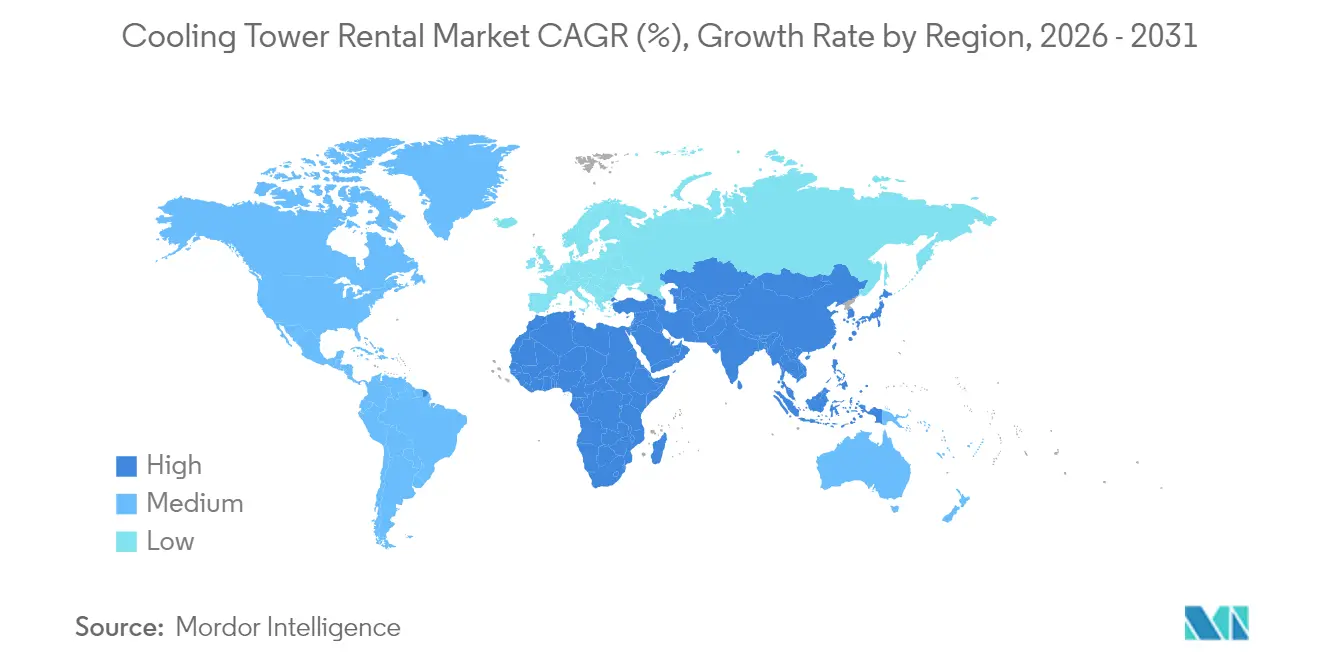
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷却塔レンタル市場分析
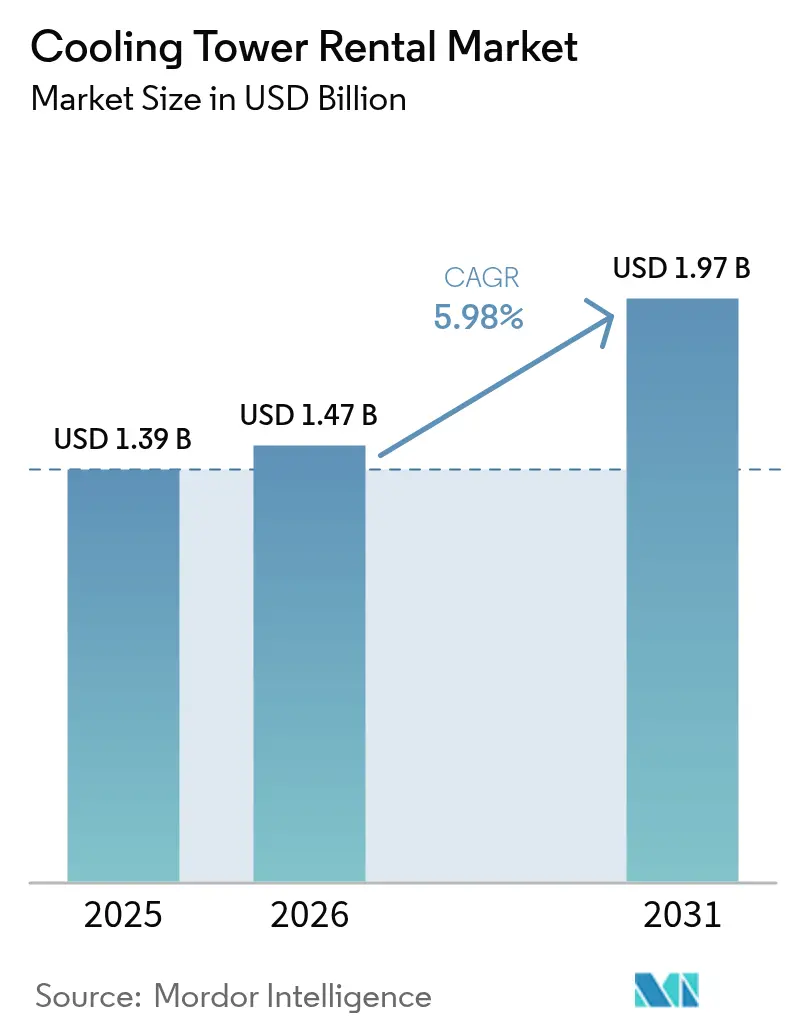
冷却塔レンタル市場規模は、2025年の13億9,000万米ドルから2026年には14億7,000万米ドルに成長し、2026年〜2031年のCAGR 5.98%で2031年までに19億7,000万米ドルに達すると予測されています。
データセンターのフットプリント拡大、産業設備の長期メンテナンスサイクル、および気候変動に起因する冷却ニーズが、冷却塔レンタルの需要プロファイルを総合的に再形成しています。プロバイダーはモジュール式タワー設計の恩恵を受け、設置時間が短縮されています。一方、ハイパースケールデータセンターは20MW超の受注を牽引し、平均契約額を押し上げています。顧客はレンタル冷却を固定資産ではなく運用サービスとして捉え、設備投資予算をコア生産設備のアップグレードに振り向けています。レンタル専門業者間の統合がグローバルカバレッジを加速させる一方、地域プレーヤーは迅速な展開を必要とするニッチな案件を引き続き獲得しています。
主要レポートの要点
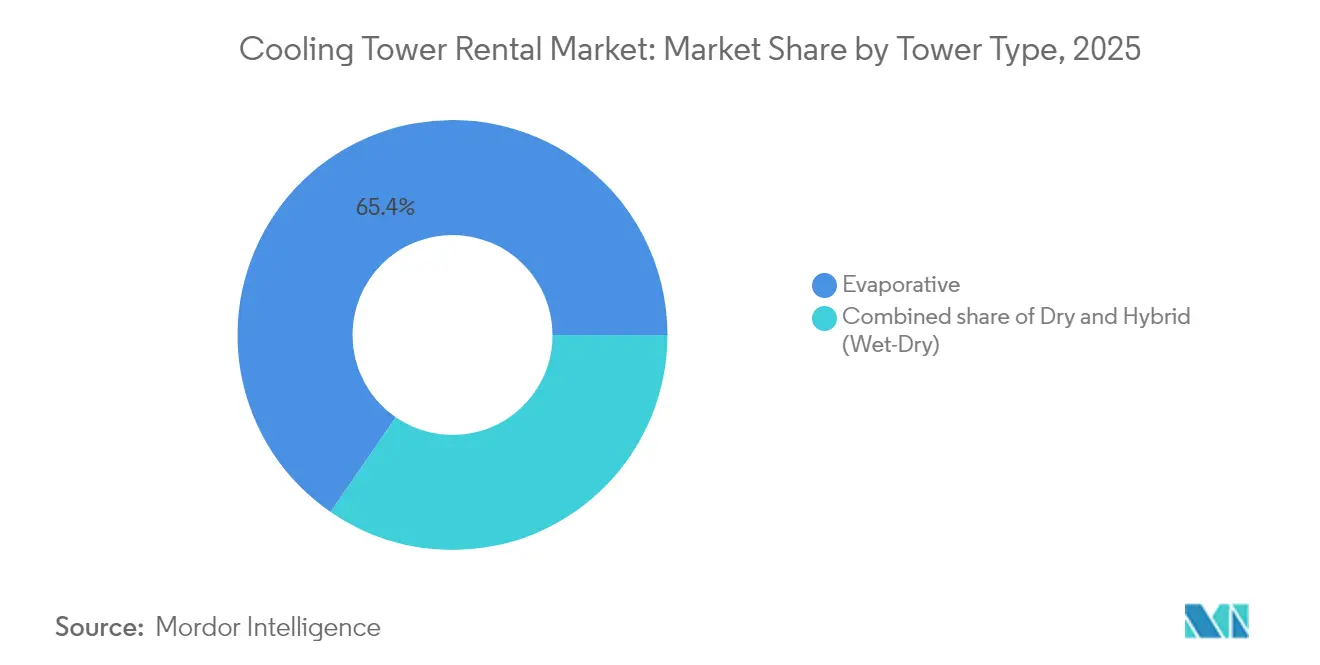
- タワータイプ別では、蒸発式システムが2025年の冷却塔レンタル市場シェアの65.40%を占め、ハイブリッドタワーは2031年にかけてCAGR 8.35%を達成する見込みです。
- 容量範囲別では、5〜20MWの設備が2025年の冷却塔レンタル市場規模の42.60%を占め、20MW超のユニットはCAGR 7.55%で成長する見込みです。
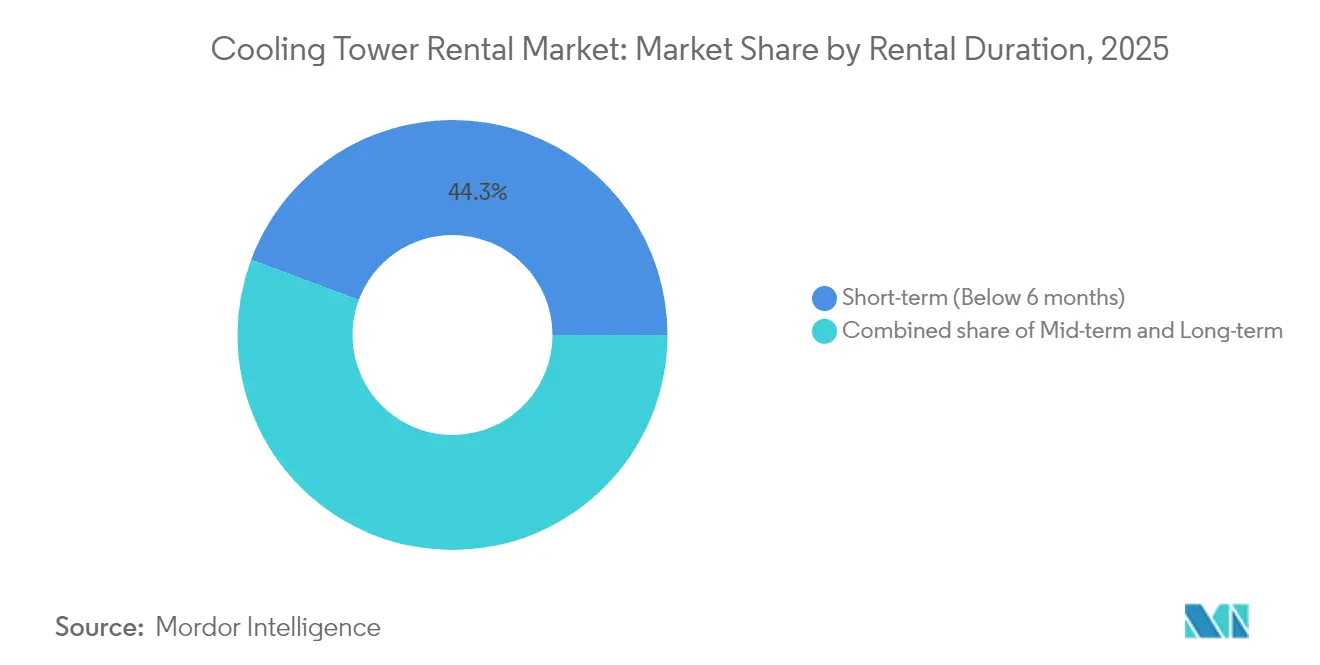
- レンタル期間別では、6ヶ月未満の短期契約が2025年の冷却塔レンタル市場の44.30%のシェアを獲得し、6〜24ヶ月の中期レンタルはCAGR 7.12%で拡大する見込みです。
- エンドユーザー産業別では、石油・ガスセクターが2025年の冷却塔レンタル市場規模の27.40%を占めましたが、データセンターは2031年にかけてCAGR 9.28%という最も高い成長率を記録する見込みです。
- 地域別では、北米が2025年の収益シェアの36.40%をリードし、アジア太平洋地域は2031年にかけてCAGR 10.02%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 産業用メンテナンス停止の頻度の増加 | +1.20% | 北米および欧州の産業拠点への集中を伴うグローバル | 中期(2〜4年) |
| 一時的な冷却冗長性を必要とするデータセンターの急速な建設拡大 | +1.80% | 北米およびアジア太平洋、欧州への波及 | 短期(2年以内) |
| 高効率レンタルタワーを優先するより厳しい環境規制 | +0.90% | 欧州および北米、先進アジア太平洋市場における早期導入 | 長期(4年以上) |
| 新興国における大規模イベントの急増による短期需要の拡大 | +0.60% | アジア太平洋および中東、カタール、アラブ首長国連邦、インドにおける拡大 | 短期(2年以内) |
| 中東、南欧、米国南西部での緊急冷却展開を引き起こす気候変動による熱波 | +0.80% | 中東、南欧、米国南西部への深刻な影響を伴うグローバル | 中期(2〜4年) |
| 設置時間とコストを削減するモジュール式プラグアンドプレイ設計 | +0.70% | 北米、欧州、先進アジア太平洋での早期拡大を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業用メンテナンス停止の頻度の増加
ターンアラウンド期間の長期化により、特に石油化学・製油所ハブにおける一時的な冷却ニーズが増大しており、停止期間は現在8週間に及ぶケースもあります。レンタルパートナーシップにより、オペレーターはオーバーホール期間中の排熱信頼性を確保しながら、恒久的な設備投資支出を回避できます。製油所向け冷却の契約は、ある大手プロバイダーの産業収益の60%を占めるまでに拡大しており、緊急時のみの需要からの転換が進んでいます。水処理および現場技術者をバンドルするベンダーは、顧客が単一請求書サービスパッケージを好むため、更新率を高める傾向があります。このドライバーは、成熟経済圏における冷却塔レンタル市場のベースライン成長を下支えしています。
一時的な冷却冗長性を必要とするデータセンターの急速な建設拡大
ハイパースケールプロジェクトでは、永久チラーの発注が建設プロセスの後半に行われることが多く、その間3〜6ヶ月にわたってレンタルタワーがサーバー安全温度を維持します。アジア太平洋地域では2024年に1,622MWの新規ITロードが追加され、短期レンタルの需要が前例のない水準に達しました。レンタルフリートは可変速ファンと低GWP冷媒を統合しており、データセンターオーナーが立ち上げ段階においてサステナビリティ目標を達成できるようにしています。24時間リモートモニタリングを提供するプロバイダーは、24時間365日稼働する施設を運営する顧客の現場スタッフィングコストを削減します。これらの優位性により、レンタル冷却はデジタルインフラ整備における不可欠なブリッジ技術として位置付けられています。(1)クッシュマン&ウェイクフィールド、「世界のデータセンター市場比較2025」、cushmanwakefield.com
高効率レンタルタワーを優先するより厳しい環境規制
国家の排出規制およびレジオネラ菌管理規則により、固定式タワーのコンプライアンス管理が複雑化し、組み込みモニタリング機能を備えた一時的なソリューションへの移行が促進されています。米国環境保護庁(EPA)の有害大気汚染物質に関する基準により、工場は高効率ドリフトエリミネーターを装備したレンタルフリートの採用が促されています。ニューヨーク州では、冷却塔の義務的登録制度により、認定された水処理プロトコルを装備したレンタルユニットへの需要が高まり、物件オーナーは高コストな改修費用を節約できます。プロバイダーは、規定限度内で水質を維持するIoT対応投薬システムにより差別化を図っています。こうした動向は、冷却塔レンタル市場における最低限のパフォーマンス基準を着実に引き上げています。(2)米国環境保護庁「有害大気汚染物質の国家排出基準」epa.gov
設置時間とコストを削減するモジュール式プラグアンドプレイ設計
コンテナ型タワーは事前配線・事前配管の状態で納入され、現場での組み立て時間が3日から8時間未満に短縮されます。クイックコネクト式マニホールドはクレーン作業時間を削減し、これは密集したブラウンフィールドサイトにおける重要なコスト要因です。標準化されたスキッドはまた、国境を越えた再展開を容易にし、資産オーナーは季節的なピーク需要に対応するために資産を再配置できます。迅速な動員はアセットターンオーバーを向上させ、全体的なフリート稼働率と収益性を高めます。モジュール性に投資するベンダーは、持続的な効率上の優位性を獲得します。(3)SPXテクノロジーズ、「MDエベレスト冷却塔パンフレット」、spx.com
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 恒久的な設備と比較した場合の高い運営費 | -0.80% | コスト意識の高い新興市場においてより高い影響を受けるグローバル | 長期(4年以上) |
| 遠隔地における大規模タワーの物流上の複雑さ | -0.50% | グローバル、遠隔地の石油・ガスサイトおよび採掘場所への深刻な影響 | 中期(2〜4年) |
| 現場設置および水処理に必要な熟練労働力の不足 | -0.40% | 北米および欧州、先進アジア太平洋市場への波及 | 長期(4年以上) |
| 代替レンタルとしての空冷チラーに対する選好の高まり | -0.30% | 水資源の乏しい中東などの地域での早期導入を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
恒久的な設備と比較した場合の高い運営費
多くの新興市場では、低コストの労働力により固定式タワーのメンテナンス費用が低減されるため、レンタルの総費用は2年後に所有コストを上回ります。湾岸協力会議(GCC)の資本力のある石油化学オペレーターは、10年の事業期間を有するプロジェクトに対して所有を好む傾向があります。このコスト格差は、プロバイダーに対し、ランタイム費用を低減するエネルギー効率の高いモーターおよび自動投薬システムの開発を促しています。フリートのデジタル化により、技術者の出張回数も削減され、長期的なコスト格差が縮小しています。価格感応度の高い地域は引き続き選択的ユーザーにとどまり、複数年アプリケーションにおける冷却塔レンタル市場の普及を抑制しています。
遠隔地における大規模タワーの物流上の複雑さ
20MW超のタワーには、遠隔地の採掘現場では希少なマルチアクストレーラーと大型クレーンが必要です。貨物・リギング費用が設備費用の3倍に達することもあり、一部の坑口やレンタルは魅力を失います。プロバイダーは、大型道路許可証を回避するためにISOコンテナに収まるノックダウン式モジュールへの投資を進めています。しかし、国境を越えた出荷の調整は、依然として専門的な経験とローカルブローカーネットワークを必要とします。こうしたハードルは、潜在的な需要があるにもかかわらず、フロンティア地域での普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タワータイプ別:
ハイブリッドの需要拡大の中で蒸発式システムが優位性を維持蒸発式ユニットは2025年の冷却塔レンタル市場の65.40%を占め、これは数十年にわたる産業界での馴染みと優れた排熱効率を反映しています。政府が水使用量とプルームドリフトに関する規制を強化する中、ハイブリッドウェットドライモデルは2031年にかけてCAGR 8.35%で成長すると予測されています。
レンタルプロバイダーは、干ばつ傾向の高い地域に立地する製薬工場やデータホールのニーズに応えるため、ハイブリッドフリートを強化しています。ハイブリッド設計の冷却塔レンタル市場規模は、オペレーターが暑い季節に段階的に追加し、涼しい月に縮小できるモジュール式セルの恩恵を受けています。ドライタワーは、半導体製造工場など排水が制限される地域において引き続き重要な役割を果たしています。しかし、蒸発式システムは1メガワット当たりのコストにおいて引き続きコスト優位性を維持し、製油所のターンアラウンドおよび石油化学のデボトルネッキングにおける支配的地位を確保しています。サプライヤーは、可変周波数ドライブとドリフトエリミネーターのアップグレードを統合し、基本性能を犠牲にすることなく新たな効率基準を満たしています。
段階的な設計革新により、水資源管理と迅速な展開の両立が支援されています。伸縮式ファンスタックは輸送高さを低減し、州間輸送の運賃を削減します。複合材フィルメディアはサービスインターバルを延長し、薬品消費量を15%削減します。これらの運用上の優位性のバランスを取ることができるプロバイダーは、冷却塔レンタル市場全体で持続的なシェア維持に向けて有利な立場にあります。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます


容量範囲別:
ハイパースケールの牽引を受ける中規模コンフォートゾーン5〜20MWの設備が2025年の冷却塔レンタル市場規模の42.60%を占め、この範囲が典型的な製油所ユニットおよびコロケーションデータホールと合致していることを反映しています。20MW超の契約はCAGR 7.55%で増加すると予測されており、ハイパースケールクラウドの展開と大型LNG端末のアップグレードに牽引されています。
マルチラックAIクラスターを持つ顧客は、持続的な高密度冷却負荷を必要とし、レンタルタワーバンクを新たな容量水準に押し上げています。ベンダーは、共通ヘッダー配管を持つ30MWクラスターにモジュール式セルをグループ化することで対応しており、これにより現場作業を3分の1削減しています。5MW未満のレンタルは食品加工ラインや商業HVACの改修に引き続き対応していますが、契約あたりの収益性には限界があります。
ハイパースケールの成長は、電力配分スキッドやリアルタイムSCADAポータルなどの付帯サービスも牽引し、プロバイダーのアカウント浸透度を深めています。このモメンタムはフリートミックスを再形成し、中規模ユニットを主要な産業メンテナンスサイクル向けに維持しつつ、より大型の重量物搬送モジュールへの設備投資予算をシフトしています。高容量の採用は、冷却塔レンタル市場内の収益ポテンシャルを拡大しながら稼働率比率を再バランスさせています。
レンタル期間別:
戦略的な中期レンタルが勢いを増す6ヶ月未満の契約が2025年において最大のシェア44.30%を維持しており、緊急停止や計画的なシャットダウンによるものです。6〜24ヶ月の中期レンタルはCAGR 7.12%で成長し、ユーザーが一時的な冷却をより広範な設備投資計画に組み込み始めていることを示しています。
データセンター開発業者は、コミッショニング遅延のヘッジとして12ヶ月契約を頻繁に締結します。特殊化学品メーカーは、恒久的な設備投資を伴わない柔軟な排熱を必要とする長期パイロットを計画します。このシフトにより、資産当たりの収益認識期間が延長され、プロバイダーの季節的な変動が安定します。2年超の長期レンタルは、恒久的なタワーが現実的でない遠隔地のパイプラインキャンプや契約された電力バージに対応するニッチ市場です。
サプライヤーは中期契約にIoTゲートウェイを装備し、振動および導電率データを送信することで、稼働率を99.5%以上に維持する予知保全を実現しています。このサービスオーバーレイはクライアントのロイヤルティを強固にし、スイッチングコストを高めます。したがって、中期の成長は冷却塔レンタル市場のキャッシュフローの耐久性に重要な影響を与えています。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
データセンターの急増が加速する中で石油・ガスが支配石油・ガスユーザーは2025年の冷却塔レンタル市場の27.40%を占め、製油所のシャットダウンおよびガス処理のデボトルネッキングに支えられています。データセンターは、AIおよびクラウドワークロードの急増に牽引され、2031年にかけてCAGR 9.28%という最も高い成長率を記録する見込みです。
化学・石油化学コンプレックスは、複数年にわたるメンテナンスサイクルと厳格なプロセス温度管理により安定した需要を確保しています。電力事業者は、特に電力網がより多くの再生可能エネルギーの変動性を取り込む中、熱波時の出力ピークを平準化するためにタワーをレンタルしています。高層商業ビルのHVACR管理者は、チラー交換時に入居者のダウンタイムを回避するためにレンタルユニットを採用しています。
データセンターオペレーターはエネルギー効率と水資源管理を優先しており、ベンダーは断熱冷却装置と組み合わせたハイブリッドタワーを供給し、水使用量を60%削減しています。バンドルされたテレメトリにより、コロケーション企業はハイパースケールテナントに環境指標を示すことができ、レンタルモデルがサステナビリティレポーティングの一環として定着しています。このエンドユーザーの再編成は、冷却塔レンタル市場の収益基盤を従来の炭化水素産業を超えて多様化させています。
地域分析
北米冷却塔レンタル市場
北米の収益優位性は、ほとんどの産業ゾーンにわたって冷却塔の当日動員を可能にする成熟した物流回廊に起因しています。米国はフリート密度において首位を占め、パーミアン盆地のガスプラントとバージニア州のデータセンター集積地帯の双方にサービスを提供しています。カナダの油砂アップグレーダーは春の雪解けメンテナンス期間中のレンタルを好み、メキシコの自動車ベルトは生産能力増強に合わせた中期賃貸を選択しています。継続的な製油所脱炭素化改修工事は5〜20 MWの需要を支え、冷却塔レンタル市場における北米のリーダーシップを維持しています。
アジア太平洋冷却塔レンタル市場
アジア太平洋地域の二桁台のCAGRは、急速なデータホール建設を必要とする国家ブロードバンド推進政策およびクラウサービスのローカライゼーション政策に起因しています。中国の「東数西算」戦略は、ハイパースケールキャンパスを気候の涼しい北部省に配置していますが、建設フェーズでは依然としてコミッショニング遅延を補うためにレンタル塔に依存しています。インドの再生可能エネルギー駆動のITパークは、取水量を抑制するためにハイブリッド湿式・乾式ユニットを採用し、日本の耐震基準は現場でのクレーン作業を削減するモジュール式スキッドを優先しています。各国政府も大規模イベントを支援しており、短期レンタルの機会をさらに拡大しています。
欧州冷却塔レンタル市場
欧州は、ドイツの産業改修および英国のエッジデータ展開を牽引役として、より安定したペースで成長しています。より厳格なレジオネラ菌規制により、病院および商業施設は恒久的な冷却塔の改修期間中にレンタルへの切り替えを余儀なくされています。南欧の熱波は系統支援冷却の季節的需要急増を引き起こし、オフバランスシート需要を高めています。東欧はタービンオーバーホール中に既存の発電所を稼働維持るためにレンタルを活用しており、冷却塔レンタル市場全体における国境を越えたフリート再配備の効率性を強化しています。

規制環境
冷却塔レンタルの導入では、冷却塔が自社所有か賃貸かにかかわらず、地域の大気、水質、労働安全に関する要件を満たす必要がある。米国では、EPAが40 CFR Part 63、Subpart Qに基づき主要排出源における産業プロセス冷却塔(IPCT)を規制しており、有害大気汚染物質のリスクを抑えるためクロム系水処理化学品の使用禁止などの制限が含まれる。これにより、レンタルパッケージに含まれる準拠した水処理プログラムやドリフト制御機能の重要性が高まっている。
欧州連合では、産業排出指令の枠組みが指令(EU)2024/1785(IED 2.0)により更新され、2024年8月4日に発効した。この更新により、利用可能な最良の技術(BAT)に関する期待が強化され、対象施設における資源、水、エネルギー効率に関する拘束力のある数値要件が追加された。環境許可の下で操業する産業顧客にサービスを提供するレンタル事業者にとって、この変更は、文書化された運用手順(水質管理、モニタリング、保守記録)への需要を高め、現場固有のBAT結論および排出限度値に適合するよう構成された機材群を優位に立たせる。
競合環境
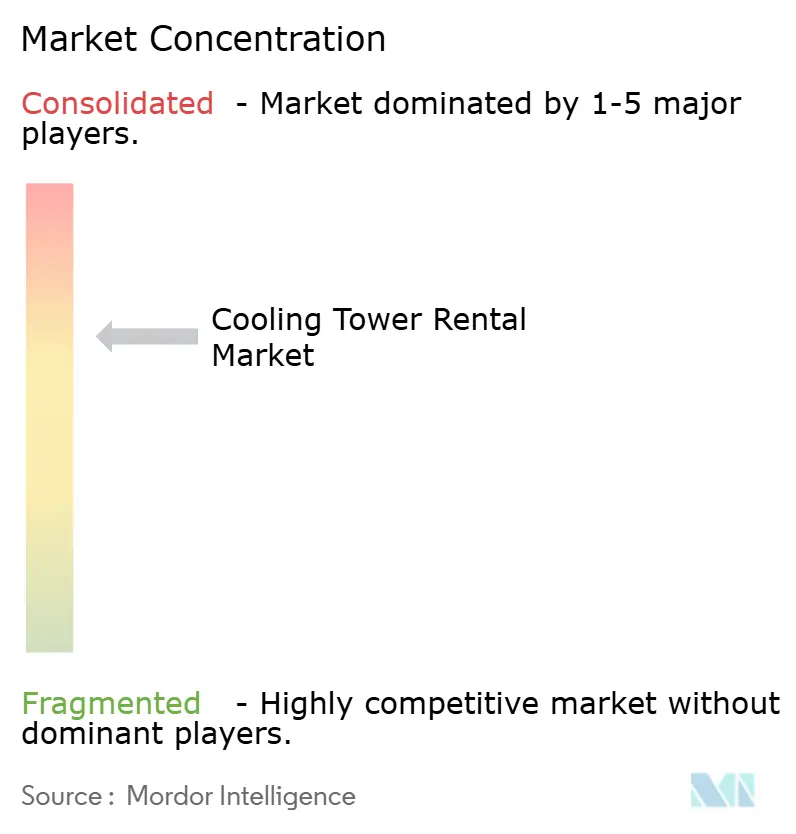
市場構造は依然として中程度の分散状態にあり、上位5社が合計で収益の約42%を保有し、中程度の集中スコアをもたらしています。United Rentalsによる2025年のH&E Equipment Servicesの48億米ドルでの買収は、約64,000の資産を追加し、電力およびHVACに特化した部門を強化しました。Aggrekoは、燃料管理と冷却をバンドルすることで石油化学のターンキーサービスを拡大し、複数サイトの契約を獲得しています。Sunbelt Rentalsは地域企業を買収し、主要な産業クラスターから50マイル以内にデポを確保することで、競争力のある対応時間を維持しています。
技術パートナーシップがリーダーを差別化しています。Johnson ControlsはグローバルデータセンターソリューションズユニットをYORK磁気軸受チラーとレンタルタワーを統合して設立し、一時的な展開において最大40%のエネルギー節約を提供しています。SPX Technologiesは、水消費量を20%削減する複合材フィルの後付けキットを市場に投入し、サステナビリティ意識の高いデータテナントにアピールしています。小規模な地域プレーヤーは深い地元知識と柔軟な価格設定で競争力を維持し、スタジアムの改修や遠隔地の鉱山停止などの迅速対応プロジェクトを獲得しています。
デジタル能力が次の競争の場を形成しています。プロバイダーはエッジ設置の振動センサーを展開してクラウド分析に送り込み、10日前に軸受摩耗を予測することで計画外のダウンタイムを最小化しています。拡張現実サポートは現場トレーニングを加速し、熟練労働力のボトルネックを緩和しています。設備規模とデータインテリジェンスを融合させた企業は、冷却塔レンタル市場がパフォーマンスベースのサービス契約にシフトするにつれて競合他社を凌駕する態勢を整えています。
冷却塔レンタル業界リーダー
Aggreko plc
Caterpillar Inc.
United Rentals, Inc.
SPX Cooling Technologies, Inc.
Johnson Controls International plc
- *免責事項:主要選手の並び順不同
冷却塔レンタル市場
- Aggreko plc
- Sunbelt Rentals Inc.
- United Rentals Inc.
- Caterpillar Inc. (Cat Rental)
- Johnson Controls International plc
- SPX Cooling Technologies Inc.
- Cooling Tower Depot Inc.
- Carrier Rental Systems Inc.
- Midwest Cooling Tower Services LLC
- Baltimore Aircoil Company Inc.
- KTK Kuhlturm Karlsruhe GmbH
- ICS Cool Energy
- Evapco Inc.
- Trane Technologies plc (Trane Rental Services)
- Resolute Industrial
- Rental Solutions & Services (RSS)
- Rapid Energy Temporary Cooling Ltd.
- Dry Coolers Inc.
- Cooltherm Group
- Mesa Equipment Rental

市場機会と将来展望
機会が最も顕著に見られるのは、規制対象施設や、ダウンタイムへの許容度が限られている施設であり、そこではレンタル冷却が緊急時のみの対策ではなく事業継続の一層として機能している。例えば、Carrier Rental Systemsは2026年3月、英国ミッドランズにおいてブレーキライニング製造業者のプロセス水温が摂氏35度を超えたことに対応するため、5,700 kWの冷却塔ソリューションを稼働させ、熱変動やメンテナンス期間中の生産損失をレンタルがいかに防止できるかを示した。
技術および法令順守サービスもまた、モジュール型ハードウェアと文書化された運用管理を組み合わせるプロバイダーにとっての未開拓領域を生み出している。Aggrekoが2024年に可変速ファン運転を備えたコンテナ型レンタル冷却塔システムについて米国特許を取得したことは、エネルギー使用量とフットプリントを軸とした継続的な製品差別化を示しており、これはスペース制約や運用コストへの厳しい目が需要を左右する調達判断と合致している。同時に、導入は、一時的な移動式機器の検査体制(例えば、一時レンタル機器に関するニュージャージー州のMIBB&PVC手続き)、移動式システムに関する運送・安全規則(例えば、特定の輸送に適用される49 CFR 173.5b)、データセンター事業者が用いる性能ガイダンス(例えば、ASHRAE 90.4)といった実務的な法令順守の層を追加している。これらの要件は、モニタリング、水処理、試運転文書、24時間365日体制の対応を含む、より高付加価値なレンタルパッケージを支えている。
Recent Industry Developments in 冷却塔レンタル市場
- 2026年3月:Carrier Rental Systemsは、プロセス水温が摂氏35度を超えたことを受け、英国ミッドランズの産業用ブレーキライニング製造業者向けに5,700 kWの冷却塔ソリューションを導入した。同プロジェクトは、恒久的な冷却能力が制約される熱変動時や過渡期において、レンタル冷却塔が予期せぬダウンタイムの回避に役立つことを示した。
- 2025年11月:Caterpillarは、AI主導のデータセンター向けに電力・冷却アーキテクチャを統合するため、Vertivとの戦略的協業を発表した。これにより、高密度コンピューティング拠点向けのパッケージ化された事前設計アプローチが強化され、建設、試運転、レジリエンス計画中における統合的な一時冷却・電力ソリューションへの需要が一層高まる。
- 2024年8月:Aggrekoは、夏季の高熱下で石油化学精製施設を支援するため、欧州の冷却設備群への大規模投資を発表し、1.5 MWの冷却能力を提供する水冷式チラー容量の追加を含めた。このような機材投資は、定期修理や熱波によるピーク需要への対応力を高め、大規模かつ時間的制約の厳しい産業導入における競争圧力を強める。


冷却塔レンタル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、冷却塔レンタル市場を、計画停止、緊急停止、またはピーク負荷期間中に産業・商業施設の放熱を可能にする一時的または補助的な冷却塔のレンタル、および関連するレンタルサービスから得られる収益として定義する。
対象範囲の除外事項:新規冷却塔の販売、恒久的なEPC設置契約、および統合されたプラント公共サービスとして価格設定される長期の現場運用アウトソーシングは除外される。
セグメンテーション概要
- タワータイプ別
- 蒸発式
- ドライ
- ハイブリッド(ウェットドライ)
- 容量範囲別
- 5MW未満
- 5〜20MW
- 20MW超
- レンタル期間別
- 短期(6ヶ月未満)
- 中期(6〜24ヶ月)
- 長期(24ヶ月超)
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 発電
- HVACR(商業ビル)
- データセンター
- パルプ・紙
- 食品・飲料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、レンタル需要が通常どこから発生するか、主要な保守活動、産業生産量、冷却負荷の増加を把握することから始めた。米国エネルギー情報局の電力統計、Eurostatの産業生産指数、USGSの製造業・鉱物指標、および国際エネルギー機関によるエネルギー・産業動向のリリースなど、観測可能な指標でモデルを固定するために公的資料を用いた。
これらの需要指標をレンタル活動に結びつけるため、ASHRAEの出版物、米国EPAの水・冷却ガイダンス、一時冷却パッケージが掲載される公的入札ポータルなど、規制・運用に関する資料も参照した。サービス構成、地域別動向、価格動向を相互確認するために、企業開示資料、投資家向け説明資料、信頼性の高い業界メディアを用いた。冷却・水処理技術に関連する企業財務、ニュース追跡、特許については、必要に応じて有料の情報サブスクリプションデータベースを使用した。これらのデスクリサーチ資料は例示に過ぎず、データ収集、仮定の検証、未解決の疑問の解明には他にも多くの公的・独自の資料が用いられた。
一次インタビューおよび調査
一次調査は、レンタルがどの程度の頻度で利用されているか、プロジェクトが通常どの程度の期間続くか、そして季節や地域によって価格を左右する要因を検証することに重点を置いた。レンタル事業者、サービス業者、施設管理者、調達担当チームなど様々な関係者に話を聞き、単一市場への偏りを減らすため、北米、欧州、アジア太平洋、その他の地域にわたって回答を相互確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):13% | アジア太平洋:50% |
| ミドルティア:49% | 機能/部門責任者:32% | 欧州・中東・アフリカ:31% |
| 中小プレーヤー:14% | マネージャー:55% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、電力・プロセス産業における停止・保守の強度から需要プールを再構築し、これに主要エンドユーザーにおける産業活動指標や冷却負荷の増加を組み合わせたトップダウン方式で構築した。この需要プールを形成した後、計画停止時および予期せぬ事象発生時のレンタル冷却の採用に関する仮定を適用し、標準的なレンタル期間と当時の日次・月次料金を用いて価値に換算した。
合計値の妥当性を保つため、サンプリングしたレンタル機材群の容量・利用率の集計、プロジェクト期間に関するチャネルチェック、一般的な冷却塔容量帯(トン数基準)ごとの数量×平均価格による構築など、選択的なボトムアップ検証によって結果を裏付けた。モデルへの入力には、プラント保守周期のタイミング、停止頻度の指標、冷却需要を変化させる季節的な気温パターン、標準的なレンタル期間の範囲、機材利用率、そして通貨のタイミングを正規化した後の地域別価格水準が含まれる。
予測にあたっては、需要指標に単純な時系列平滑化を適用したシナリオ分析を用い、産業資本支出、電力容量増強、想定される保守バックログに関する専門家の見解を用いて経路のストレステストを行った。ボトムアップ指標が不完全な場合(例えば、規模の小さい市場における民間機材群の規模など)、ピア比率や地域スケーリング係数を用いてギャップを処理し、その後のフォローアップ電話で再確認した。
データ検証と更新サイクル
モデルの出力は、産業生産の動向、主要エンドユーザーにおける既知の保守周期、インタビューで共有された最近のレンタル見積りから観測される価格動向など、独立した指標と照合して検証される。ある地域でこれらの指標に裏付けられない急激な変化が見られる場合、仮定を見直し、データポイントが不整合と見られる場合には回答者に再度連絡を取る。
発行前には、まず数量、価格、年次推移に関する内部の論理チェックから始め、続いて範囲と計算の整合性について2人目のアナリストによる審査を行うという段階的なレビューを実施する。レポートは毎年更新され、大規模な容量増強、急激なエネルギー市場の変動、水・冷却運用に影響する規制変更など、重大な事象が発生した場合には中間更新を行う。提供直前には、最新の公的更新情報とインタビューメモが反映されているかを確認する最終確認を実施する。
他の公表推定値と比較したMordor Intelligenceの冷却塔レンタル市場規模
冷却塔レンタルに関する公表市場規模は、サービスの境界、年次表示、価格算定基準が発行者によって異なるため、必ずしも一致しない。ある種のモデルが機材数に大きく依拠する一方、別のモデルは広範な産業成長率に依存し、そこに一般的なレンタル普及率を適用することで差異が生じる場合もある。
当社の分析において、主な差異要因は通常、統合された現場公共サービス、恒久的な冷却ソリューション、塔レンタル費用とは別に課金される水処理オプションなど、関連項目が計上されているかどうかに起因する。差異の別の一般的な要因は、プロジェクト期間の扱い方であり、短期の緊急レンタルと数か月にわたる計画停止では、収益の算出方法が異なる。表はこの問題を示しており、より高い利用率や長めのレンタル月数を想定した推定値は、より大きな合計値を示す傾向がある。これは、レンタルのみの収益を用い、インタビューを通じて期間の仮定を検証し、さらに通貨タイミングの確認とMordor Intelligenceによる年次更新を行うことで対処されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.39 B (2025) | |
| 業界データ発行者A | USD 1.35 B (2025) | やや厳格なサービス定義を用いており、価格を平滑化しているように見受けられる。これはピークシーズンの日次料金や、実効価格が高い短期の緊急レンタルを過小に示す可能性がある。 |
| 業界レポート発行者B | USD 1.29 B (2025) | 年次表示と対象範囲は説明上は広く見えるが、価値算定上は狭く、地域ごとの補助的なレンタルサービスの取り込みが限定的であり、より保守的な利用率の仮定が置かれていることを示唆している。 |
全体として、この差異は主に、何がレンタル収益として計上されるか、レンタル期間がどのように課金月数に換算されるか、そして価格が一貫した通貨タイミングに正規化されているかによって説明される。手順を需要トリガー(保守や停止)に遡って追跡可能な状態に保ち、現場からの情報で利用率や価格動向を確認することで、この推定値は計画上の判断に対して均衡かつ再現可能なものとなっている。


レポートで回答される主要な質問
冷却塔レンタル市場の現在の規模はどのくらいですか?
冷却塔レンタル市場規模は2026年に14億7,000万米ドルであり、CAGR 5.98%に基づいて2031年までに19億7,000万米ドルに達する見込みです。
冷却塔レンタル市場をリードするタワータイプはどれですか?
蒸発式システムが65.40%のシェアでリードしており、ハイブリッドは2031年にかけてCAGR 8.35%で最も急速に成長しています。
なぜデータセンターはレンタル冷却の需要を押し上げているのですか?
ハイパースケールビルドは3〜6ヶ月のコミッショニングギャップにレンタルタワーを使用し、データセンター需要のCAGR 9.28%を2031年にかけて牽引しています。
最も成長が速い地域はどこですか?
アジア太平洋は、大規模なデジタルインフラ投資と政府の支援政策により、CAGR 10.02%を達成すると予測されています。
レンタル期間はプロバイダーの収益にどのような影響を与えますか?
6〜24ヶ月の中期レンタルはCAGR 7.12%で成長しており、契約価値を延長し、ベンダーのフリート稼働率を安定させています。
冷却塔レンタル市場の主要プレーヤーは誰ですか?
United Rentals、Aggreko、Sunbelt Rentals、およびJohnson Controlsが、買収、特化したサービス、および技術統合型のサービスを通じてリードしています。
最終更新日:



