
ポンプ市場規模とシェア
Mordor Intelligenceによるポンプ市場分析
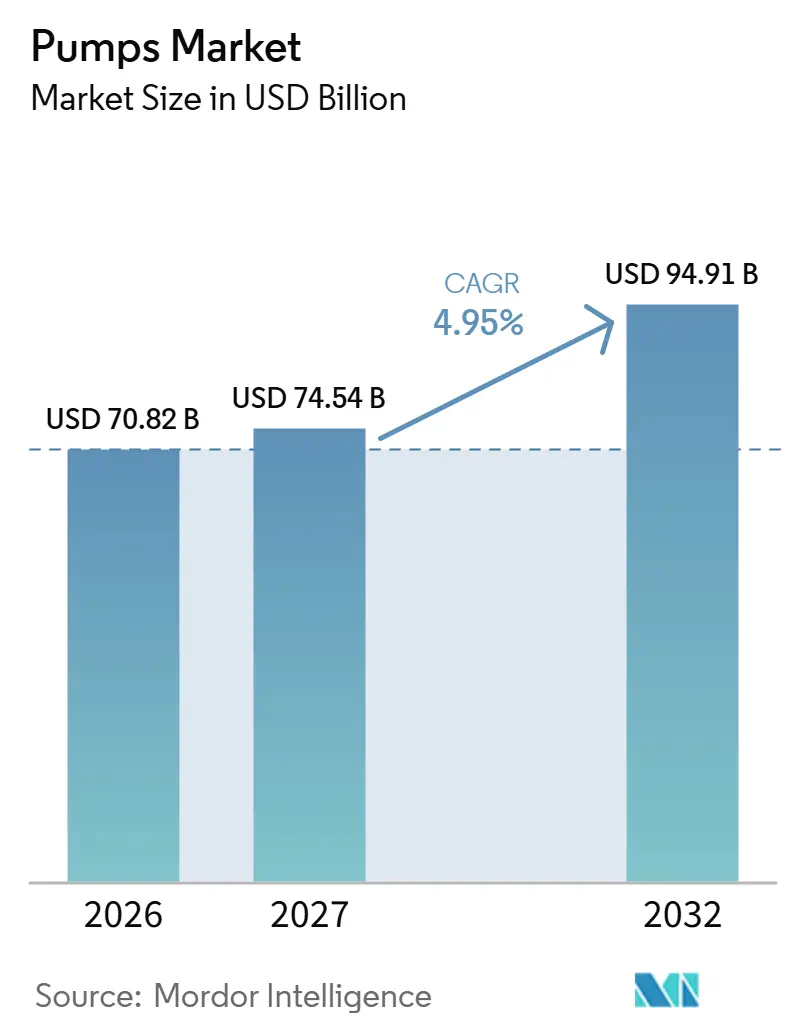
ポンプ市場規模は、2026年の70.82 ビリオン 米ドル、2027年の74.54 ビリオン 米ドルから、2032年までに94.91 ビリオン 米ドルへと拡大し、2027年から2032年にかけて4.95%のCAGRを記録すると予測されています。
インドにおける海水淡水化建設は、処理能力と送水インフラのニーズを結びつけ、水供給ルート全体にわたる需要を持続させています。再利用規制と地域エネルギー拡張が設計上の要件を追加する一方、太陽光漑は既存設備の転換機会を生み出しています。サプライヤーは、機器単体ではなく、水力統合、封じ込め技術、地域サービスによって差別化を図ることができます。合金コストと低価格競争が価値獲得を制約しており、公益事業者および産業バイヤーの明確な運用課題を解決するアプリケーション特化型の提案が有利となっています。
主要レポートのポイント
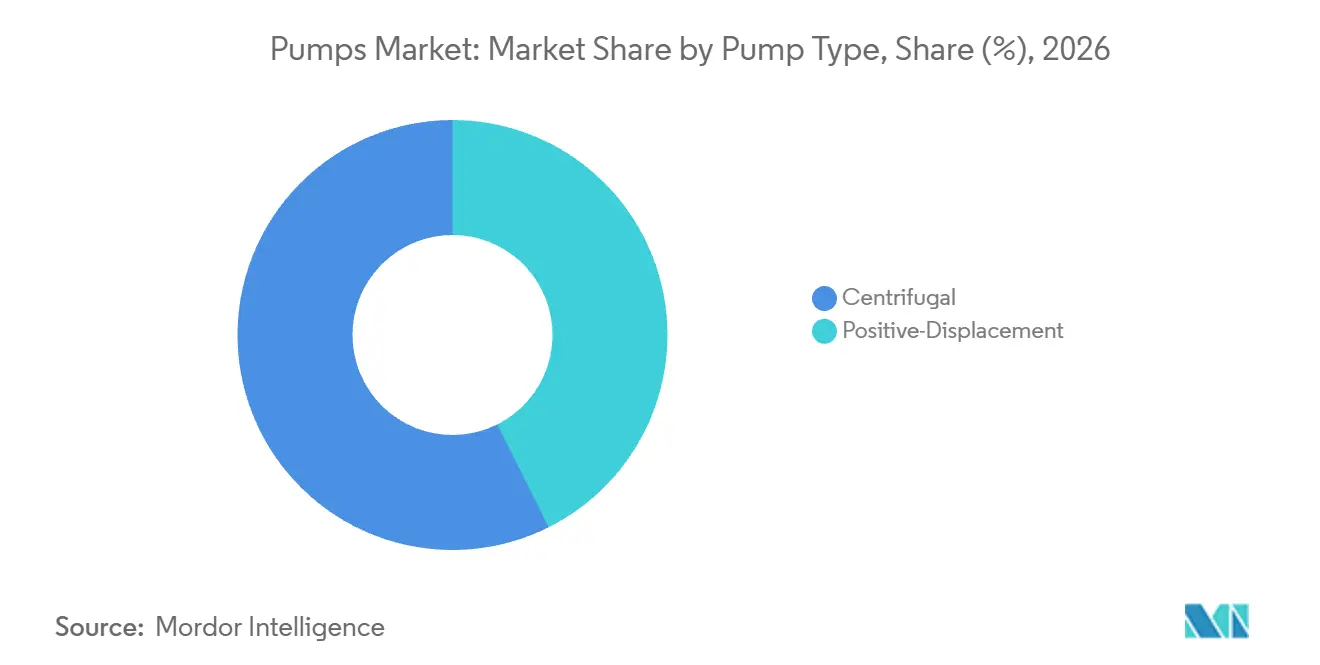
- ポンプタイプ別では、遠心ポンプが2026年のポンプ市場シェアの57.38%を占めてトップとなり、2027年から2032年にかけて5.75%のCAGRで最も速く成長するセグメントと予測されています。
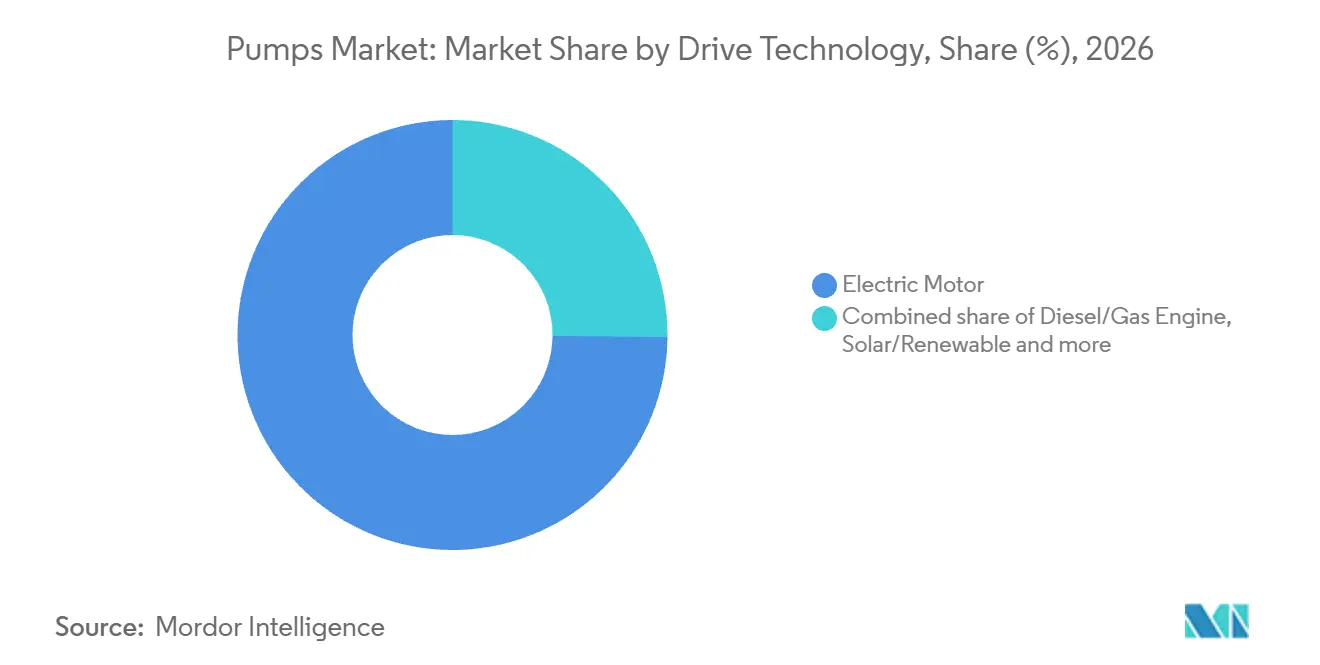
- 電動モーター駆動が2026年のポンプ市場規模の74.84%のシェアで駆動技術をリードし、太陽光/再生可能エネルギーポンプは2027年から2032年にかけて9%のCAGRで最も速く成長すると予測されています。
- 設置位置別では、地上式ポンプが2026年の収益の57.14%を占めてトップとなり、水中式ポンプは2027年から2032年にかけて8%のCAGRで最も速く成長するセグメントと予測されています。
- 上下水道用途が2026年の収益の52.39%を占めてトップとなり、2027年ら2032年にかけて5.55%のCAGRで最も速く成長するセグメントと予測されています。
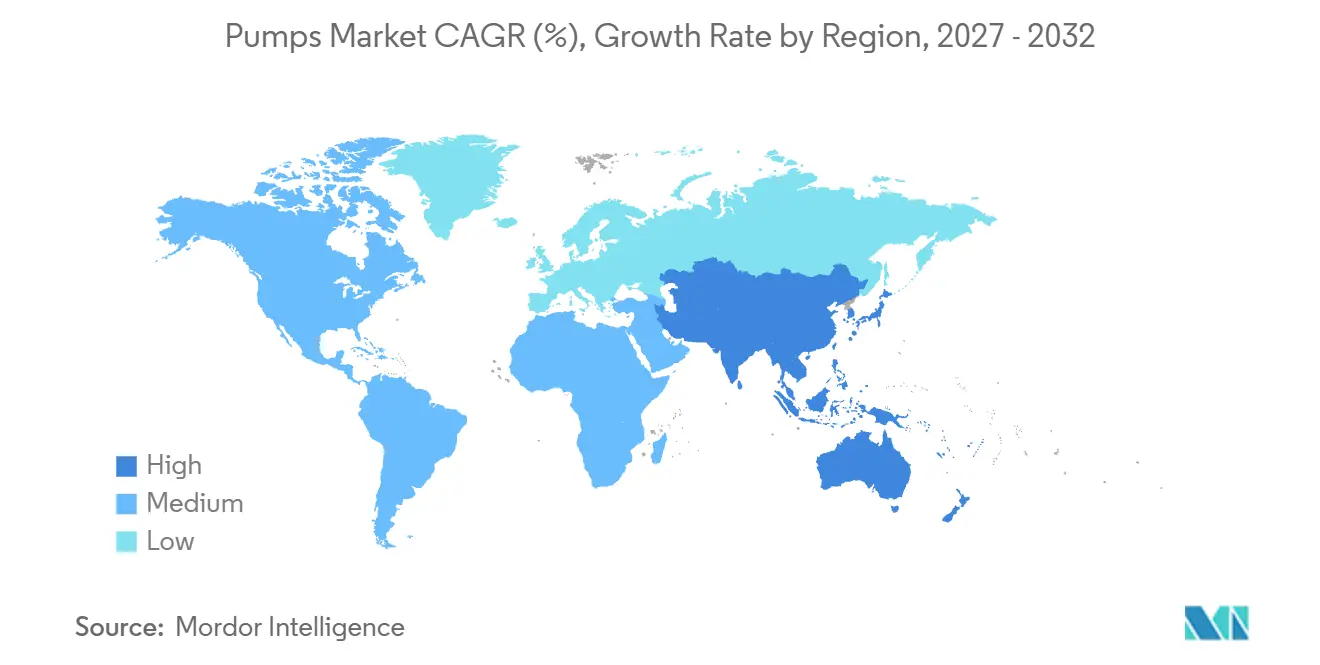
- 地域別では、アジア太平洋が2026年の収益の53.49%を占めてトップとなり、2027年から2032年にかけて5.4%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MENA・アジア太平洋地域における海水淡水化プロジェクトへのCAPEXの増大 | +2.2% | サウジアラビアおよびインド | 中期(2〜4年) |
| 欧州・北米における厳格な排水再利用規制 | +1.8% | 欧州連合およびコロラド州 | 中期(2〜4年) |
| 米国湾岸・ブラジルにおけるシェール・深海石油・ガスプロジェクトの急速な拡大 | +1.3% | 米国湾岸、パーミアン盆地およびブラジル | 短期(2年以内) |
| 北欧・中東における地域冷暖房設備の急増 | +1% | スウェーデンおよびアラブ首長国連邦 | 中期(2〜4年) |
| インド・アフリカにおける農業灌漑の電化(太陽光ポンプ) | +0.6% | インドの農業地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
MENA・アジア太平洋地域における海水淡水化プロジェクトへのCAPEXの増大
海水淡水化への投資は、処理設備と生成された水をユーザーに届けるインフラへの連鎖的な需要を生み出します。2025年3月、アジアインフラ投資銀行(AIIB)は、サウジアラビアのジュバイル1およびホバール2施設の再建を一部支援するため、3億 ミリオン 米ドルの非ソブリン融資を承認しました。[1] サウジアラビアの2プラントおよび関連施設の建設は完了しており、再建は既にコミットされた資本の証拠となっています。国際協力機構(JICA)の2025年3月のチェンナイ融資協定は、新たな海水淡水化プラントおよび関連ポンプ場、貯水池、送水本管をカバーしていました。2026年9月、ネンメリ近郊のペルール・プラントは建設中であり、2027年10月の稼働開始が見込まれています。署名済みのチェンナイ・プロジェクトは機器の機会を水送水分野にまで拡大し、ペルールの建設スケジュールはより長期の海水淡水化投資の見通しを提供しています。
欧州・北米における厳格な排水再利用規制
再利用規制により、ポンプの選定は許可された処理・配水構成の一部となります。2023年6月26日以降、EU規則により、農業灌漑用の再生水の生産・供給には許可が必要となりました。再生施設の運営者は、農業灌漑用の再生水がコンプライアンス・ポイントにおいて最低品質要件を満たすことを確保しなければなりません。[2] 2023年1月14日に施行されたコロラド州の直接飲料水再利用規則では、水道事業者はプロセス開始前に州当局の事前書面承認を取得することが義務付られました。その承認プロセスには、申請書、能力評価、建設計画および仕様書の提出が必要であり、機器の提案を定義された再利用構成に結びつけています。承認された再利用プロジェクトでは、建設仕様書の承認により、サプライヤーは認可された処理ルートのポンプ要件を早期に確立する機会を得られます。
米国湾岸・ブラジルにおけるシェール・深海石油・ガスプロジェクトの急速な拡大
海洋生産の成長と新規プラットフォームの稼働開始は、産業用ポンプサプライヤーに関連する操業基盤を拡大します。米国湾岸の原油生産量は、2025年上半期比で2026年上半期に10%増加しました。ペトロブラスは2025年、ブラジルのサントス盆地プレソルト層にアルミランテ・タマンダレおよびアレクサンドレ・デ・グスマン・プラットフォームを稼働させました。ANPの報告によると、ブラジルのプレソルト石油生産量は2025年に日量300万バレルを平均し、国内石油生産量の約80%を占めました。新たなブラジルのプラットフォームは、既に国内石油生産を支配しているプレソルト地域に参入するため、海洋機会確立された生産基盤に集中しています。
北欧・中東における地域冷暖房設備の急増
地域エネルギー需要は、ポンプサプライヤーに接続建物へのサービスと契約拡張への機器準備という2つの商業ルートを提供します。ストックホルム・エクセルギは2025年、ストックホルムで70.1 GWhの新規地域暖房販売と7.6 GWhの新規地域冷房販売を報告しました。エンパワーは2025年、ドバイで186件の新規地域冷房契約を締結しました。同年の地域冷房サービスは1,747棟に達し、2024年比7%増となりました。これらの指標は、稼働中のネットワーク業務と契約パイプラインの両方を示しており、異なる機器納入スケジュールが必要となる場合があります。エンパワーの契約容量は2024年比11%増加し、2025年には約200万冷凍トン(RT)に達しましたが、これは接続済みではなく契約済みの容量であるため、ポンプ設置需要はそれらの負荷が接続されるにつれて発生します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 部品表(BoM)コストを押し上げるニッケル・ステンス鋼価格の変動 | -0.8% | 欧州および南北アメリカ | 短期(2年以内) |
| マージンを圧迫する低コスト中国メーカーの増殖 | -0.6% | 中国の工業地域 | 中期(2〜4年) |
| OECD諸国における石炭火力発電パイプラインの縮小による循環ポンプの需要抑制 | -0.3% | トルコおよびオーストラリア | 長期(4年以上) |
| 年間販売を制限する自治体の長い更新サイクル | -0.2% | 米国の自治体サービスエリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
部品表(BoM)コストを押し上げるニッケル・ステンレス鋼価格の変動
合金価格の変動は、ポンプメーカーをグレード別ステンレス鋼原材料のコスト変化にさらします。鉄鋼メーカーのフェストアルピーネAGは、2025/26事業年度の最初の3四半期を通じてニッケル価格が安定していたと報告しましたが、インドネシアが生産削減計画を発表した後、2025年末に約20%上昇しました。ニッケルの基準価格は2026年3月までにそのピークを下回る水準に戻りました。アウトクンプは製品別合金サーチャージを使用してコスト変動をステンレス鋼価格に転嫁しており、計算期間はグレードによって異なる場合があります。ゴーマンラップは、原材料とエネルギーをポンプ製造における実質的かつ予測困難なコスト要因として特定しています。合金コストの上昇は、通常月次のサーチャージを通じてステンレスポンプメーカーに波及し、合金集約型の受注に対してより高い見積もりまたは狭いマージンをもたらします。
マージンを圧迫する低コスト中国メーカーの増殖
低価格競争は、技術的に類似したポンプからサプライヤーが獲得できる収益を制約します。南方ポンプ産業は2025年のレポートで、多くの中国企業が性能差別化の限られた中・低端製品に注力していると述べました。同社は、従来市場の需要鈍化の中での激しい価格競争を、中国ポンプ業界全体の低収益性と関連付けました。この制約は販売価格と、その価格が賄える技術・サービス支出の両方に影響します。顧客が性能差をほとんど認識しない場合、価格圧力により、より高性能な製品の追加コストを回収することが困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
水道ネットワークが遠心ポンプ需要を支える遠心ポンプは最大かつ最も速く成長るセグメントであり、2026年の収益の57.38%を占め、2027年から2032年にかけて5.75%のCAGRで成長すると予測されています。LEOポンプ産業は2025年12月に報告された、中国広東省の水プロジェクトの湛江支線にある4つのポンプ場向けGS単段両吸込遠心ポンプ25セットの契約を受注しました。1件の受注で複数のポンプ場に供給することで、ネットワーク全体での一貫した水力性能がサプライヤーの提案の重要な要素となります。
ポジティブディスプレースメントポンプには、複数の水移送ポンプ場への供給とは異なる商業目的を果たす定量制御計量設計が含まれます。水力学研究所の2023年規格では、このサブタイプを化学添加剤注入、比例混合、または単一液体の計量移送に使用される往復ポンプと定義しています。これらの用途では、正確で再現性があり調整可能な流量が求められ、投与制御が機器の貢献の中心となります。
注記: 個別セグメントのシェアはレポート購入時に入手可能
駆動技術別:
電動の規模と太陽光への転換電動モーターポンプは2026年のポンプ市場規模の74.84%のシェアを占めました。最大セグメントの自治体向け用途には、キング郡のウェストポイント・プロジェクトが含まれており、バイオガス駆動エンジンポンプを電動モーター駆動ポンプに置き換えることで、確実なポンプ能力を日量3億3,000万ガロンから4億4,000万ガロンに引き上げる計画です。郡は2025年のプロジェクト資本支出として7,420万 ミリオン 米ドルを報告しており、耐震改修、NFPA 820規格への適合作業、ボイラー交換が含まれています。実質的な完成は2029年12月に予定されています。新ユニットがバイオガス駆動エンジンポンプに取って代わるため、このプロジェクトは電動駆動が以前エンジンで稼働していた既設設備を引き継ぐ方法を示しています。
太陽光/再生可能エネルギーポンプは、2027年から2032年にかけて9%のCAGRで最も速く成長するセグメントと予測されています。インドのPM-KUSUMスキームは、2025〜26年度に139万台の農業用ポンプの設置または太陽光化を記録しました。このスキームは独立型太陽光農業用ポンプと既存の系統連系農業用ポンプの太陽光化を支援しており、報告された台数は新規設置と既存ポンプの転換の両方を含んでいます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
設置位置別:
地上式販売の回復と自治体向け水中式調達地上式ポンプは2026年のポンプ市場シェアの57.14%を占めました。フランクリン・エレクトリックの米国・カナダにおける「その他すべての地上式ポンプ機器」の売上は、2025年第1四半期比で2026年第1四半期に17%増加しました。フランクリン・エレクトリックはまた、以前に議論されたチャネル在庫の引き戻しの後、2026年第1四半期に地上式ポンプ事業が回復したと述べました。
水中式ポンプは、2027年から2032年にかけて8%のCAGRで最も速く成長するセグメントと予測されています。ヒューストン市議会は2026年2月4日、ハーン・エクイップメント社にフライグト・ドライピット水中式ポンプおよび設置サービスの634,255 米ドルの契約を授与しました。ヒューストン公共事業局が自治体の受注者であり、機器の受注を部門の機器・サービス一体型要件に結びつけています。
用途別:
排水処理能力とレジリエンスが需要を強化上下水道は最大かつ最も速く成長するセグメントであり、2026年の収益の52.39%を占め、2027年から2032年にかけて5.55%のCAGRで拡大すると予測されています。フェアファックス郡のタイソンズ・ステーションは2026年8月に建設中であり、北フェアファックス郡向けに日量最大1,700万ガロンの計画処理能力を持ちます。郡は計画された成長に対応し継続的なサービスを維持するために、より大規模な施設を開発していました。排水輸送能力は計画されたサービス範囲の実現条件となり、これらのポンプ・プロジェクトを孤立したユーティリティ更新ではなく開発インフラの一部としています。
レジリエンス投資は同じ用途内で異なる購買トリガーを追加し、混乱への保護と能力の近代化を組み合わせます。マイアミ・デイド水道局は2025年11月、ポンプ場848の改修工事に着工し、洪水対策および電気・機械の近代化が含まれています。同局は、この工事により増加する人口と将来の開発に対応するシステム能力が向上すると述べました。同じ改修が能力増強と洪水対策の両方を追加するため、ポンプ場の機械・電気の近代化は既存ポンプ場よりも大きな流量要件に対応します。
地域分析
アジア太平洋のポンプ市場
アジア太平洋は2026年のポンプ市場規模の53.49%を占め、2027年から2032年にかけて5.4%のCAGRで拡大すると予測されており、最大かつ最も速く成長する地域となっています。中国では、ポンプおよびその他5つの主要汎用機械製品カテゴリーが2025年に前年比で生産量の成長を記録しましたが、成長は四半期ごとに鈍化しました。2025年8月5日付のWAPDA書簡は、パキスタンのタッタ地区で建設中の2つのK-IVフェーズI大量水ポンプ場について述べています。インドの加速灌漑便益プログラム2023〜24年度から2025〜26年度にかけて40万9,000ヘクタールの灌漑ポテンシャルを創出し、インドの2025〜26年度のコマンドエリア近代化戦略は加圧パイプネットワークを通じた灌漑水の配水を求めました。2025年の中国における継続的な生産量成長とともに、これらの建設・灌漑プログラムはアジア太平洋にプロジェクトパイプラインと製造基盤の両方を提供しています。
北米では、サウスカロライナ州のユーティリティ企業ReWaが2026年3月、能力管理と高流量対応を支援するためにコネスティー・ポンプ場および圧力管プロジェクトを開始しました。欧州では、アクアリアが2025年5月にスペインのデニアでポンプ2台分のスペースと約120戸の下水道接続計画を持つポンプ場を完成させていました。ポーランドのジェラン地域暖房プロジェクトは2026年から2029年に計画されており、ワルシャワのMPWiKビャウォウェンカ・ポンプ場で未処理下水から熱を回収する2台のヒートポンプを含んでいます。ReWaのコネスティー・ポンプ場とデニアのポンプ場は排水移送能力への投資を表す一方、ジェランの計画されたヒートポンプ既存の下水インフラから熱を回収するものであり、ポンプ機器需要の範囲外となります。
南米および中東・アフリカでは、採掘水の物流が機器要件を選択された水源と処理方法に結びつけています。チリでは、アントファガスタのセンティネラおよびアントゥコヤ鉱山が2025年に再生可能電力でポンプ輸送した未処理海水を使用しました。アントファガスタのロス・ペランブレス海水淡水化プラントはその年、設計能力の毎秒400リットルで稼働しました。モロッコでは、OCPのベンゲリール・サイトが2025年6月15日、マラケシュから80キロメートルのパイプラインで輸送された処理済み排水の使用を開始しました。機器サプライヤーにとって、重要なのは各サイトの選択された水源戦略における水移送業務であり、均一な採掘ポンプ仕様ではありません。
規制の枠組みと見通し
この比較は、対象となるクリーンウォーター用、遠心式、電動水ポンプを販売するメーカーの観点から、選択された管轄区域を評価しています。ポンプ効率要件と、それらの製品に使用される適合ルートを比較しています。試験、製品情報、認証はそれぞれ異なる種類の準備作業を生み出すため、商業的な魅力は提供される機器に必要なルートによって異なります。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | エネルギー省 | ドイツ市場監視当局 | 国家市場監督管理総局および中国国家標準化管理委員会 | インメトロ(Inmetro) | サウジアラビア標準・計量・品質機構 |
| 主要な規制または方向性 | 10 CFR 431.465および規定の適合試験手順 | 対象クリーンウォーター用回転動力ポンプに関する規則(EU)第547/2012号 | 遠心ポンプ効率等級に関するGB 19762-2025 | ポルタリア319/2021遠心モーターポンプ登録 | 電動水ポンプのIECEE認証文書 |
| 商業的効果 | 規定の試験を通じて対象モデルの効率を実証する | 水力ポンプの効率、情報および適合要件を満たす | 有効な効率規格に従って対象遠心ポンプを設計する | ダンコールを例とした製品ファミリーの適合登録 | 輸入業者ライセンス、メーカー/輸入業者の宣言書、認証に必要な試験報告書を提供する |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国は、稼働中のエネルギー指数規格と対象ポンプの規定試験に基づく継続性を持つ、定義されたエネルギー省試験ルートにより「高」と評価されています。ドイツの「中」評価は、確立された評価ルートに対する効率、情報、適合義務のバランスを反映しており、中国の「中」評価は、2026年3月1日に既に施行された遠心ポンプ等級適合を反映しており、両国において継続性が基本シナリオとなっています。サウジアラビアは、5馬力以下の電動ポンプのIECEE認定ルートに結びついた継続性を持つ、輸入業者・メーカーの文書と第三者試験証拠により「低」と評価されています。ブラジルの「中」評価はダンコールを例とした稼働中の製品ファミリー登録ルーを反映しており、継続性はインメトロの2026〜2027年アジェンダがポルタリア319/2021の採択済み調整ではなく2027年の評価を予定していることを反映しています。
バリューチェーンの段階
バリューチェーンは、各段階が販売する能力と解決しなければならない制約によって、製造、流通、設置、アフターマーケットサービスを比較しています。KSBは2025年に世界37の生産拠点のネットワークを報告し、短い納期を支援すると述べました。この拠点は納期能力が機器販売を支える方法を示す一方、下流の専門業者は機器の稼働期間を通じて設置、試運転、保守によって価値を獲得します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 機器製造 | Xylem Inc.やKSB SE & Co. KGaAなどのポンプメーカー | 機器販売 | Xylemの広範なビジネスにおける部品・原材料の潜在的な遅延 | 生産前に代替部品を認定する |
| 流通 | デンマークのAxFlow A/Sなどのポンプ・スペアパーツ販売業者 | ポンプおよびスペアパーツの再販 | 地域の製品・部品アクセスのギャップ | 地域流通カバレッジを確立する |
| 設置・試運転 | アラブ首長国連邦のWilo GroupのPumpsProなどのポンプ設置専門業者 | 設置、起動、試運転費用 | 設置と受入試験の間の引き渡し | 設置と試験・試運転をバンドルする |
| 運用サービスおよび部品 | KSB SupremeServやWilo GroupのPumpsProなどのポンプサービスプロバイダー | 保守サービスおよびスペアパーツ販売 | 設置済み機器へのサービスと部品のマッチング | 保守、監視、純正スペアパーツを組み合わせる |
| 情報源: Mordor Intelligence | ||||
KSBはシステム構築OEMと標準製品販売業者を異なるチャネルとして識別しており、ユーザーへのルートはポンプの統合要件に依存します。AxFlowのデンマークにおけるローワラ・ポンプおよびスペアパーツの代理店契約は2025年12月1日に発効し、初期機器と後続の部品需要にまたがるチャネルを示しています。定期的な部品・保守販売は、元のポンプが他の場所で製造された場合でも、地域サービスカバレッジに商業的価値を与えます。
競合環境
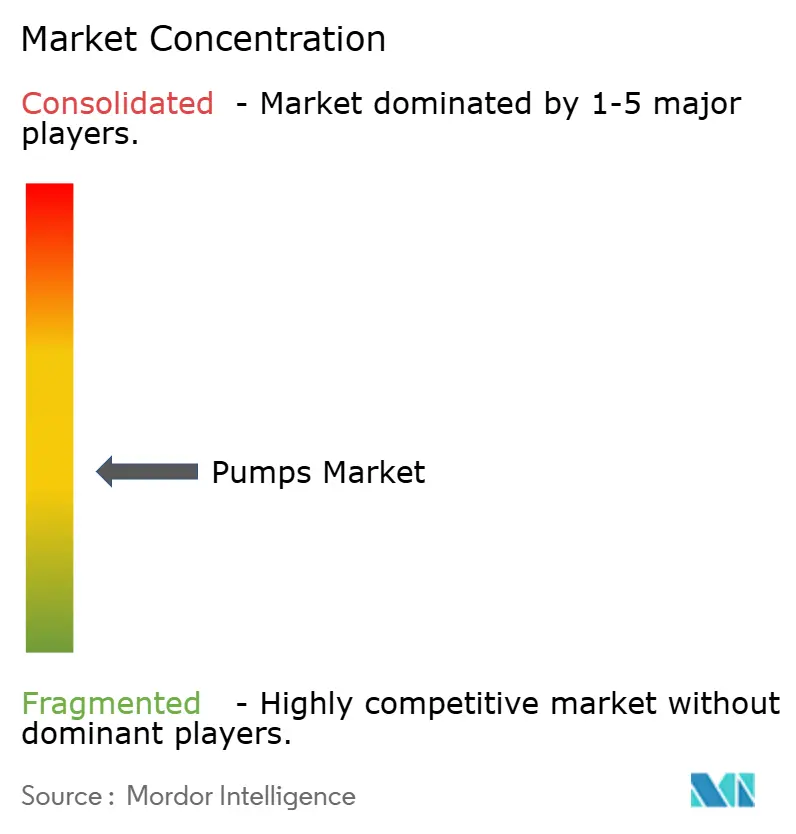
競争は幅広い国際的メーカーとアプリケーション専門業者を組み合わせており、機器能力とそ運用に必要なサポートの両方をめぐる競争が可能です。主要参加者にはFlowserve Corporation、Grundfos Holding A/S、KSB SE & Co. KGaA、Sulzer Ltd.、Xylem Inc.が含まれ、ポンプ製造および関連流体処理活動にまたがっています。Grundfosは2026年6月24日、テキサス州ブルックシャーに新生産施設を着工し、生産能力の増強を目的とした拡張を行いました。KSBのポンプ・バルブ事業とXylemの水輸送・処理事業はポートフォリオの幅広さを示す一方、GrundfosのUS製造投資はアプリケーション専門業者との競争に地域供給の側面を加えています。
顧客契約は、機器ポートフォリオを複数の流体処理要件を持つバイヤーに結びつけることで、サプライヤーの立場を強化できます。Sulzerの2025年のヴェオリアとのフレームワーク契約は、ポンプ、ミキサー、ターボコンプレッサーをカバーし、これらのカテゴリー全体でSulzerをパートナーサプライヤーとして確立しました。これらの技術を組み合わせるバイヤーにとって、その関係はポンプ業務と周囲の処理プロセスの間の調整を簡素化できます。5年間のグローバルフレームワークはまた、ヴェリアの関連会社とヴェオリアの利益を持つ企業が恩恵を受けることを可能にし、Sulzerのサプライヤー関係を単一の購買主体を超えて拡大しています。特定の水力業務が広範なプロジェクト内で別のサプライヤー関係を正当化するのに十分な差別化を提供する場合、専門業者には参入の余地が残ります。
封じ込め技術は化学処理において異なる競争基盤を追加しており、流体漏洩の結果が設計の詳細に商業的重要性を与えます。2025年3月、FlowserveはINNOMAG TB-MAGデュアルドライブを発売し、二重密封と独立した二次封じ込めを備えた唯一の磁気駆動ポンプと説明しました。この明確な差別化により、封じ込めに敏感なオペレーターは競合設計と比較できる特定の能力を持ちます。これらの業務における競争優位は、正確な故障封じ込め要件を解決することから生まれる可能性があり、挑戦者は設計を一致させるか、異なるアプリケーション特化型の優位性を確立する必要があります。
ポンプ業界リーダー
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Xylem Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ポンプ市場 このレポートでカバーされる企業
- Flowserve Corporation
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- ITT Inc.
- Sulzer Ltd.
- Ebara Corporation
- Weir Group plc
- Xylem Inc.
- Wilo SE
- Pentair plc
- Tsurumi Manufacturing Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Baker Hughes Company
- SLB Limited
- Celeros Flow Technology LLC
- Atlas Copco AB
- Kirloskar Brothers Ltd.
- Ruhrpumpen Group
- Desmi A/S
- Zoeller Pump Co.
市場参加者にとっての主要機会
これらの機会は、自治体の能力拡張、資金調達された衛生プロジェクト、海水淡水化建設を、それぞれがポンプ機器の受注にどのように転換できるかという観点から比較しています。ハイポイントは2026年10月20日、リバーデール・ポンプ場改修の入札を発行し、新規ポンプおよび電気、計装、SCADAの作業をカバーし、提案書の提出期限は2026年12月2日でした。[3] 日量3,000万ガロンから4,500万ガロンへの計画増加により、リバーデールは定義された高負荷要件を持つ能力拡張機会となっています。
市場機会表
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 統合排水ポンプ場改修 | オープンなリバーデール調達には新規ポンプと関連電気工事が含まれる | 自治体排水ユーティリティ | 調整されたポンプと制御パッケージを供する | 機械、電気、計装スコープの調整 | 排水ポンプサプライヤーおよびポンプ場インテグレーター |
| 資金調達された下水プロジェクト向けポンプパッケージ | ブラジルの2026年衛生選定は返済可能なプロジェクト融資を提供する | 公共都市衛生推進者 | 資金調達可能な収集・処理プロジェクト内でポンプ業務を開発する | ローン契約と融資費用 | 下水ポンプサプライヤーおよび衛生工事業者 |
| 海水淡水化建設機器 | 米国の第2回建設資金調達ラウンドは2027年8月27日に締め切り | 海水淡水化プロジェクト申請者 | 建設資金調達申請と並行してポンプ仕様を準備する | 資金調達申請を建設準備完了パッケージに転換する | 海水淡水化ポンプサプライヤーおよび建設業者 |
| 情報源: Mordor Intelligence | |||||
ブラジルの選定された推進者は、返済可能な衛生資金を使用して選択した金融エージェントとローンを手配する必要があり、融資費用が発生します。この条件により、選定だけでは建設契約が生まれないため、融資能力が機器需要へのルートの一部となります。中心的な機会はリバーデール改修であり、オープンな調達が義されたポンプ場拡張内で新規ポンプを既に指定しています。
最近の産業開発事情 ポンプ市場
- 2026年10月:ITTグールズポンプは、テネシー州初の拠点となるメンフィスの製造・流通センターに3,100万 ミリオン 米ドルを投資し、57名の雇用を創出する計画を発表しました。
- 2026年9月:フランクリン・エレクトリックは9月4日、キャット・ポンプス・コーポレーションの買収を3億5,000万 ミリオン 米ドルの現金に加え、フランクリン・エレクトリック株式で最大5,000万 ミリオン 米ドルの業績連動アーンアウトの可能性を含む条件で完了しました。キャット・ポンプスは商業・産業用途向けの高圧プランジャーおよびピストンポンプを製造しています。
- 2026年8月:Xylemはインディコールからコーネル・ポンプおよびローパー・ポンプ事業を14億6,000万 ミリオン 米ドルで買収することに合意しました。8月11日の合意は必要な規制当局の承認と慣例的なクロージング条件を条件としており、クロージングは2026年第4四半期に予定されていました。
ポンプ市場 レポートの範囲と調査方法論
市場定義と対象範囲
ポンプ市場は、世界市場において液体を移送するために販売された完成ポンプユニットの年間初回販売収益を測定しています。受け入れられた設計、駆動技術、設置位置、用途、地域にわたるポンプ機器をカバーしています。
スコープの除外:アフターマーケットのスペアパーツ、ポンプレンタル、医療用輸液・マイクロ流体ポンプ、低出力HVACサーキュレーター、スタンドアロンのバルブ、モーター、ヒートポンプは除外されています。
セグメンテーション概要
- ポンプタイプ別
- 遠心式
- ポジティブディスプレースメント
- 駆動技術別
- 電動モーター
- ディーゼル/ガスエンジン
- 太陽光/再生可能エネルギー
- 磁気駆動/シールレス
- 設置位置別
- 地上式
- 水中式
- 垂直インライン式
- 用途別
- 上下水道
- 化学・石油化学
- HVACおよびビルサービス
- 石油・ガス(上流、中流、下流)
- 食品・飲料
- 採掘・金属
- 発電(火力、原子力、再生可能エネルギー)
- 医薬品・バイオテクノロジー
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- トルコ
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- ナイジェリア
- カタール
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規制上の定義と現在の試験要件を提供する米国エネルギー省のポンプページ、製品分類を示し出荷数量と出荷金額を区別する米国国勢調査局のポンプ出荷スケジュールなど、公的・公式ソースを活用しています。世界銀行の民間インフラ参加データベースは水道・下水道投資のプロジェクトレベルの指標を提供し、欧州連合の水再利用規制はポンプ調達を形成しうる処理・配水要件の特定に役立ちます。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、入札通知、信頼できる業界紙は、ポンプ固有の販売、受注、製品ミックス、能力、プロジェクトタイミングを追加でき、完成ポンプ販売をサービス、部品、隣接機器収益から分離するよう注意が払われています。これらのソースは網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
ポンプメーカー、販売業者、システムインテグレーター、水道・ビルサービス・業バイヤーとの構造化インタビューおよび短いサーベイは、製品ミックス、取引価値、更新タイミング、エンドユース需要に関する二次証拠を検証します。経営幹部、機能・部門リーダー、オペレーション担当者は、地域・セグメント予測の背後にある前提を検討し、出荷、プロジェクト、報告収益シグナルの間のギャップを説明し、フォローアップ質問と独立したソース確認を通じてそれらの差異を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | アジア太平洋:45% |
| 中位層:45% | 機能/部門リーダー:35% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
モデルは完成液体ポンプユニットの年間メーカー収益のトップダウン推計から始まり、世界合計を予測して受け入れられたポンプタイプ、駆動技術、設置位置、用途、地域に配分します。シナリオモデルは5つの観測可能な指標を組み合わせます:水道・下水道プロジェト投資、工業生産とプロセス産業の設備投資、石油・ガスプロジェクト活動、ビルサービスと地域エネルギー投資、報告されたポンプ出荷量と販売価格。これらの指標は、インフラ需要、産業サイクル、製品ミックスが年間ポンプ収益にどのように影響するかを示しています。アナリストはポンプメーカーの製品開示、プロジェクト要件、エンドユースおよび地域需要証拠からセグメントシェアを導出し、選択された合計をサプライヤー収益の積み上げ、販売業者チェック、またはサンプリングされた平均販売価格と台数推計の積で確認します。欠損観測値は最も近い一貫した出荷、企業、またはプロジェクトシリーズで補完され、代替成長前提の下でテストされ、インタビューは変数レベルの予測前提を検討し、モデル入力が修正される前に重要な差異を説明します。
データ検証と更新サイクル
アナリストは企業開示、出荷・プロジェクト指標、インタビュー証拠を三角測量し、サインオフ前に外れ値、前年比の断絶、通貨・単位の不一致、ソース間の重要な差異を調査します。第2のレビューでは義、セグメントシェア、予測入力、計算を確認し、ソースが重要な不一致を説明できない場合や予測前提が変更された場合に再コンタクトが行われます。モデルは年次更新され、重要な規制、インフラ、または業界イベント後にサイクル間でレビューされ、納品前に証拠と計算の新鮮なパスが行われます。
Mordor Intelligenceのポンプ市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品と需要モデリングに使用する入力が異なる場合があります。ポンプ市場は、世界市場において液体を移送するために販売された完成ポンプユニットの年間初回販売収益を測定しています。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオモデルは5つの観測可能な指標を組み合わせます:水道・下水道プロジェクト投資、工業生産とプロセス産業の設備投資、石油・ガスプロジェクト活動、ビルサービスと地域エネルギー投資、報告されたポンプ出荷量と販売価格。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 74.54 ビリオン 米ドル(2027年) | |
| 世界市場調査出版社A | 65 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値74.54 ビリオン 米ドルを2年後の時点で12.8%下回っています。公表されたベースと予測パスは、レポートの測定年までにより低い値を示唆しています。 |
| 世界市場調査出版社B | 61.9 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値74.54 ビリオン 米ドルを2年後の時点で17.0%下回っています。報告された2026年推計とより長い予測パスは、比較可能な年においてレポートの値を下回ったままです。 |
Mordor Intelligenceのアナリストは企業開示、出荷・プロジェクト指標、インタビュー証拠を三角測量し、サインオフ前に外れ値、前年比の断絶、通貨・単位の不一致、ソース間の重要な差異を調査します。
レポートで回答される主要な質問
ポンプ市場の規模と予測成長率は?
市場規模は2027年の74.54 ビリオン 米ドルから2032年までに94.91 ビリオン 米ドルへと、2027年から2032年にかけて4.95%のCAGRで拡大すると予測されています。
ポンプ需要を支える要因は何ですか?
海水淡水化投資、再利用規制、地域エネルギー拡張が需要を支えています。チェンナイのネンメリ近郊のペルール・プラントは2026年9月に建設中であり、2027年10月の稼働開始が見込まれています。
最大の収益シェアを持つポンプタイプはどれすか?
遠心ポンプは2026年の収益の57.38%を占め、2027年から2032年にかけて5.75%のCAGRで成長すると予測されています。
主要なポンプサプライヤーはどの企業ですか?
主要サプライヤーにはFlowserve Corporation、Grundfos Holding A/S、KSB SE & Co. KGaA、Sulzer Ltd.、Xylem Inc.が含まれます。Sulzerの2025年のヴェオリアとのフレームワーク契約はポンプ、ミキサー、ターボコンプレッサーをカバーしていました。
ポンプメーカーにとっての主要な課題は何ですか?
低価格競争が価値獲得を制約しています。南方ポンプ産業は2025年、従来市場の需要鈍化の中での中・低端製品の類似した中国メーカー間の激しい競争を業界全体の低収益性と関連付けました。
最大のポンプ収益シェアを持つ地域はどこですか?
アジア太平洋は2026年の収益の53.49%を占め、2027年から2032年にかけて5.4%のCAGRで成長すると予測されており、最も速い地域成長ペースとなっています。