
化粧品・フレグランス小売チェーン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
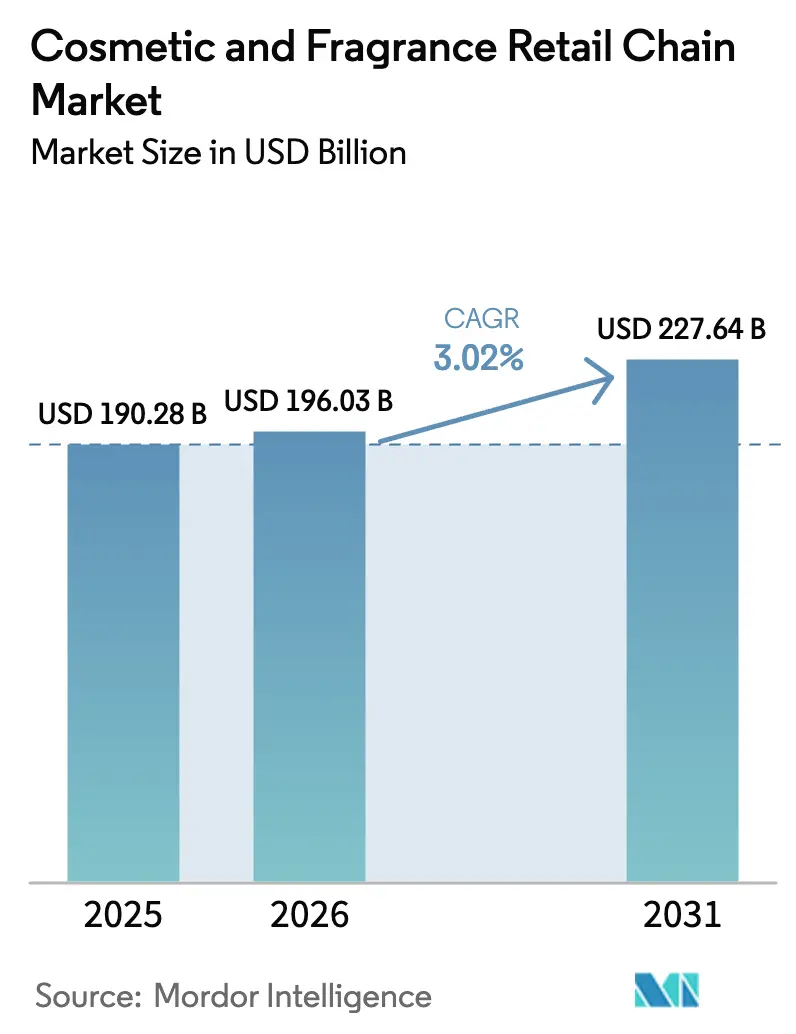
| 市場規模 (2026) | 196.03 十億米ドル |
| 市場規模 (2031) | 227.64 十億米ドル |
| 成長率 (2026 - 2031) | 3.02 % |
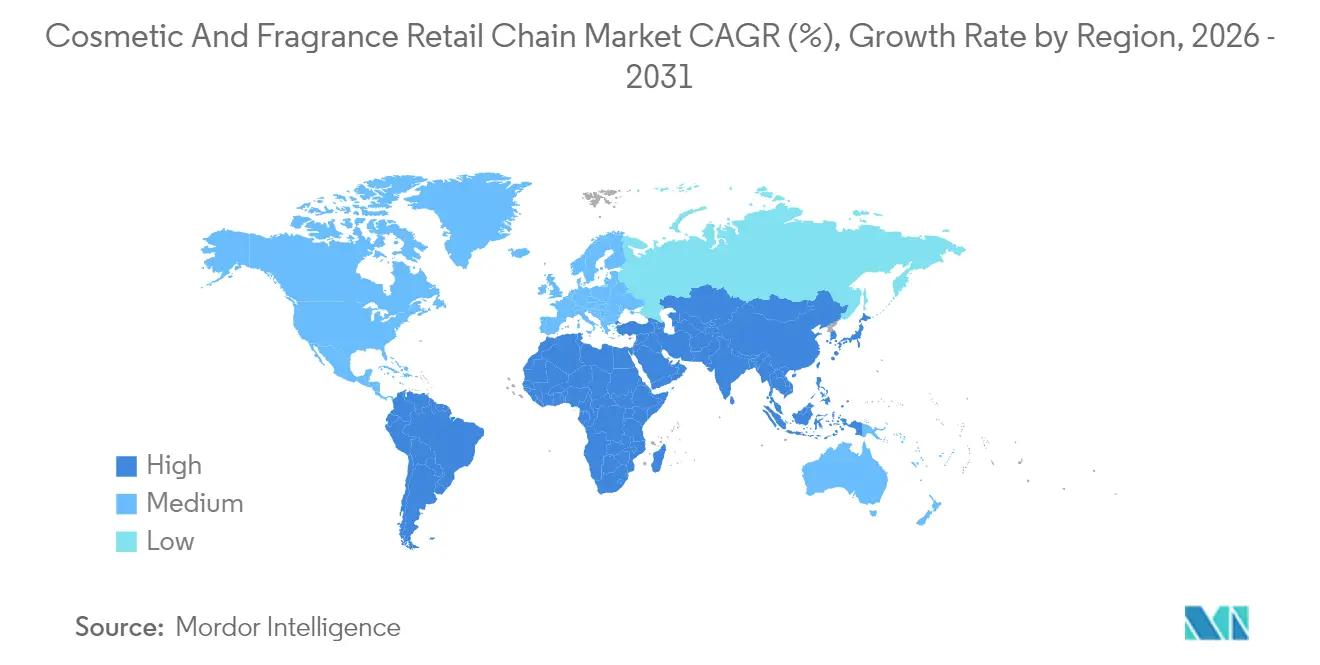
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる化粧品・フレグランス小売チェーン市場分析
化粧品・フレグランス小売チェーン市場規模は、2025年の1,902億8,000万米ドルから2026年には1,960億3,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)3.02%で、2031年までに2,276億4,000万米ドルに達すると予測されています。販売の勢いは、滞在時間を延ばしてバスケット価値を高める体験型店舗フォーマット、ファーストパーティデータを収益化するオムニチャネルエコシステム、コンバージョン率を向上させるAI駆動型パーソナライゼーションツールによってもたらされています。主要チェーンはロイヤルティプログラムを収益創出型メディアプラットフォームへと洗練させる一方、都市部の集客エリアを拡大する即日配送ネットワークへの投資を進めています。新興地域ではプレミアム化トレンドが加速しており、中間層の消費者がプレステージブランドへとアップグレードし、成熟市場におけるインフレによる買い控えを相殺しています。同時に、より厳格なサステナビリティ規制への対応と根強いグレーマーケットの流出が利益率の逆風となっており、小売業者は品揃えと包装施策の最適化を迫られています。
主要レポートの要点
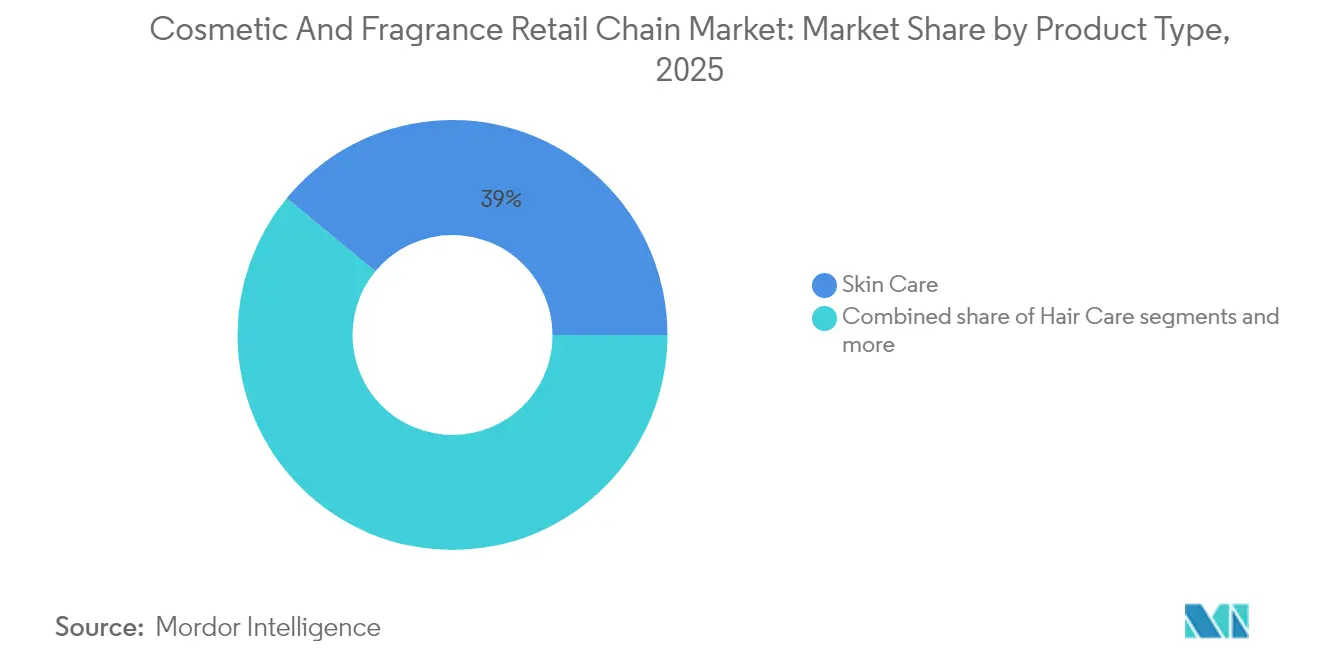
- 製品タイプ別では、スキンケアが2025年の化粧品・フレグランス小売チェーン市場において39.02%の売上高シェアを占めてトップとなり、フレグランスは2031年までCAGR 7.95%で拡大しています。
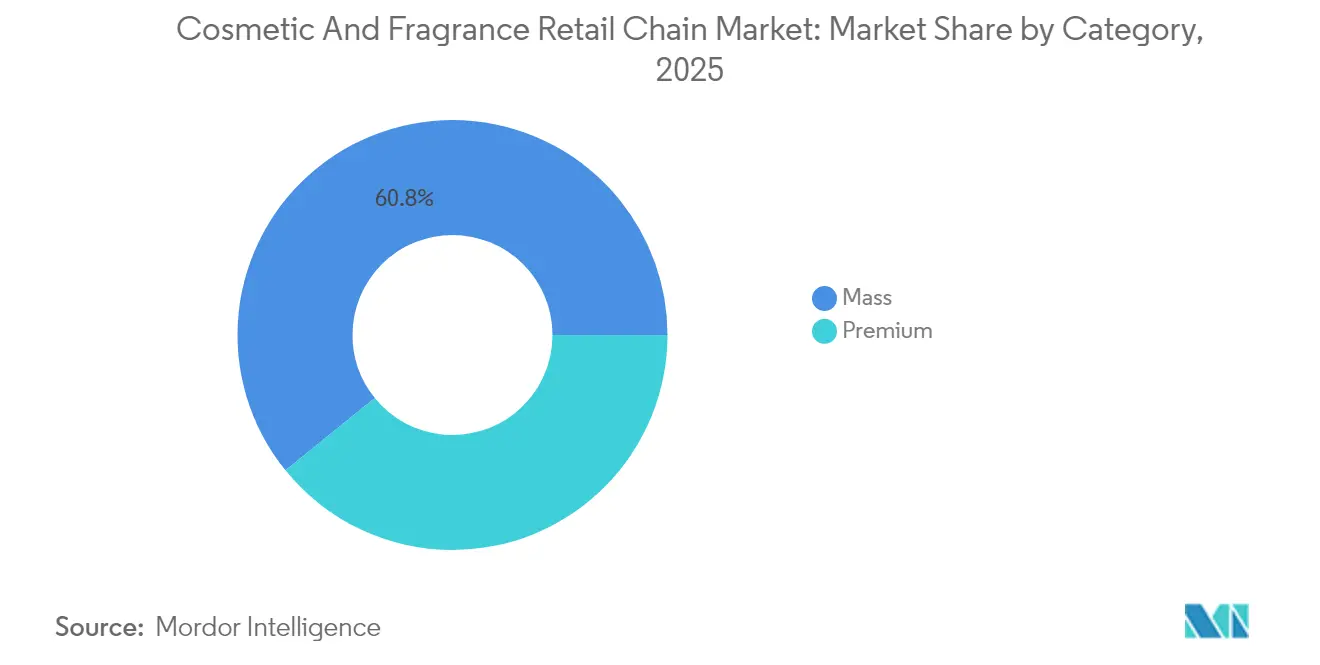
- カテゴリー別では、マスセグメントが2025年の化粧品・フレグランス小売チェーン市場シェアの60.84%を占め、プレミアム製品は2031年までCAGR 10.05%で拡大すると予測されています。
- エンドユーザー別では、女性が2025年の化粧品・フレグランス小売チェーン市場規模の59.72%のシェアを占め、一方で男性グルーミングは2031年までCAGR 7.55%で成長しています。
- 地域別では、アジア太平洋が2025年の化粧品・フレグランス小売チェーン市場シェアの35.78%を占め、中東・アフリカは2031年までCAGR 9.48%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 体験型リテール・テインメントフォーマット | +0.8% | 北米・欧州が中核、アジア太平洋で拡大 | 中期(2〜4年) |
| オムニチャネルロイヤルティエコシステム | +0.6% | グローバル、先進国市場で最も強力 | 長期(4年以上) |
| マス小売業者とのプレステージ店舗内店舗契約 | +0.4% | 北米が主導、欧州連合での選択的導入 | 短期(2年以内) |
| AIによるハイパーパーソナライゼーションとバーチャル試着 | +0.5% | グローバル、アジア太平洋と北米がリード | 中期(2〜4年) |
| 越境電子商取引と即日配送 | +0.3% | グローバル、都市部集中 | 短期(2年以内) |
| 新興市場の中間層によるプレミアム消費 | +0.7% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
来店客数を促進する体験型リテール・テインメントフォーマット
チェーンは旗艦店をチュートリアル、カフェコーナー、セルフィーゾーンを組み合わせたミニ・エンターテインメントハブとして再設計し、電子商取引による代替に対抗しています。Sephoraのビューティースタジオコンセプトは、2025年のロサンゼルスおよび上海店舗において平均滞在時間を28分に倍増させ、バスケット価値を35%向上させました[1]ティファニー・アップ、「Sephora グレーターチャイナ責任者が退任」、ビジネス・オブ・ファッション、businessoffashion.com。。A.S. Watson Groupは6,000店舗のアジア改装に2億5,000万米ドルを投入し、QRコード対応のディスカバリー体験とO+Oジャーニーを重ね合わせ、アプリのエンゲージメントを促進しています。中国の新興企業Harmayは映画館をテーマにした店舗をユニバーサル・スタジオ北京内に設置し、無料ソーシャルメディアリーチを増幅させるインスタ映えするセットピースを作り上げました。没入型フォーマットは受動的な閲覧をインタラクティブな発見体験へと変換し、カテゴリー横断的な衝動買いを促しています。また、将来のターゲティングを精度高めるリッチな行動データをロイヤルティアプリに提供します。テナントがフットトラフィックを集める集客拠点を求める中、小売業者はこれらの体験センターを活用して、占有コストを削減する有利なリース条件を獲得しています。
オムニチャネルロイヤルティエコシステム
現代のロイヤルティプログラムは割引エンジンから、リテールメディアネットワークを支えるデータリッチなプラットフォームへと進化しています。Sephoraのビューティーインサイダーは2025年半ばまでに3,800万人の会員を超え、パーソナライズされたオファーを通じて総売上高の25%を創出するようになりました。Ulta Beautyのアルティメットリワーズはクレジットカード、バーチャルコンサルテーション、アーリーアクセスドロップを統合し、売上高の95%を牽引し、最上位会員の顧客生涯価値を3倍にしています。これらのエコシステムは、高度にセグメント化されたオーディエンスに対してプレミアムCPMを支払うことに熱心なブランドのための広告在庫を生み出しています。トランザクションデータはまた、ダイナミックプライシングとローカライズされたマーチャンダイジングを導き、品切れとマークダウンを削減します。プライバシー規制が厳格化する中、オプトインデータを保有するチェーンはソーシャルメディアマーケティングに対して持続的な優位性を獲得します。その結果生じるスイッチングコストは、競合他社が破壊しにくいクローズドループに買い物客を囲い込みます。
AIによるハイパーパーソナライゼーションとバーチャル試着
小売業者はコンピュータービジョンと機械学習モデルを展開して、色調を推薦し、肌の状態をマッピングし、香りをシミュレーションします。NvidiaとともにNvidiaで構築されたUltaのGLAMlab ヘアトライオンは、2025年のパイロット店舗においてコンバージョン率を35%向上させながら、返品率を40%削減しました。Sephoraのスキン IQスキャナーは、手動コンサルテーションと比較してスキンケアのアップセルを2倍にする15分間のフェイスリーディングを支えるようになりました。AIエンジンは数千万件の匿名化されたプロフィールを解析して商品レベルの需要を予測し、チェーン全体で過剰在庫を25%削減します。バーチャル試着はオンラインショッピングの感覚的なギャップを埋め、ファンデーションやフレグランスなどの検討度の高いカテゴリーをデジタルバスケットへと押し込みます。アプリ、キオスク、ウェブサイト全体での一貫した体験は、信頼を構築するシームレスなジャーニーを提供します。アルゴリズムが継続的なフィードバックループから学習することで、推薦精度が向上し、大幅な値引きなしにエンゲージメントを持続させます。
越境電子商取引と即日配送
美容の買い物客は越境プラットフォームを通じてニッチなSKUを輸入することが増えていますが、関税の引き上げとデミニミス制度の変更が搬入コストを複雑にしています。2025年に米国の関税は選定されたスキンケアラインに対して最大54%に達し、ブランドは軽減措置として第一次販売ルール構造の検討を余儀なくされました。即日配送は高密度都市における基本要件として台頭しました。DoorDashとInstacartは2,500店舗のUltaおよびWatsonsの店舗に2時間の配送ウィンドウを提供し、平均注文額を28%向上させました。フルフィルメントにはマイクロ配送センターネットワークとアルゴリズムによる需要ポジショニングが必要ですが、増加した注文単価が物流費用を相殺します。越境販売業者はまた、通関手続きを迅速化するために保税倉庫を活用し、リードタイムを10日から48時間に短縮しています。小売業者は速度をプレミアムサービスとして収益化し、利益率を損なうことなく1回の配送につき5〜15米ドルを課金しています。これらの機能は地理的境界を曖昧にし、トレンドに貪欲な消費者のカテゴリーローテーションを加速させます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| インフレによるマス・プライベートブランドへの買い控え | −0.4% | グローバル、価格感応度の高い市場で顕著 | 短期(2年以内) |
| 選択的流通を損なうグレーマーケットの流出 | −0.3% | 欧州・アジア太平洋が中核、米州でも台頭 | 中期(2〜4年) |
| コンプライアンスコストを引き上げる厳格化するサステナビリティ規制 | −0.2% | 欧州連合が主導、北米がフォロー | 長期(4年以上) |
| 粗利益率を圧縮するオンライン価格透明性の強化 | −0.3% | グローバル、先進国経済で最も強力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インフレによる買い控え
生活費への持続的な圧力により、買い物客はプレステージフレグランスからバリュースキンケアやプライベートブランドのバス用品へとシフトしています。2025年には、主要チェーンにおけるプライベートブランドの浸透率がカテゴリー売上高の18%に上昇し、30〜50%低い価格帯の顧客を取り込みました。小売業者はボリュームを維持しながらも、粗利益率を概算で150ベーシスポイント削減する段階的な品揃えを展開しました。プロモーションの積み重ねと1つ買うと1つ無料のイベントはフットトラフィックを安定させますが、ブランド希薄化のリスクをはらんでいます。マスブランドは、より手頃な価格でプレステージのポジショニングを模倣する皮膚科医認定の訴求を前面に出すことで、このシフトを活用しています。長期的には賃金の追いつきにより買い控えが和らぐ可能性がありますが、この状況はマクロショックに対する収益の感応性を浮き彫りにしています。チェーンはSKUの深度を柔軟に調整し、機動的なサプライを維持することで、各ティアを行き来できるようにヘッジしています。
より厳格なサステナビリティ規制
欧州の包装・包装廃棄物規制は、2030年までにすべての化粧品包装をリサイクル可能にすることを義務付け、プラスチックにおけるリサイクル原料含有率30〜35%を規定しています[2]ボラ・ソフィー、「欧州連合が包装・包装廃棄物削減に関する新規則を最終化」、米国農務省海外農業局、fas.usda.gov。。小売業者は部品を再設計し、サプライヤーを監査し、トレーサビリティソフトウェアを導入しなければならず、近い将来に売上原価を推定1〜2%引き上げます。装飾的な二重壁や偽底は全面禁止の対象となり、プレミアム価値を示すラグジュアリーの美学に挑戦しています。ヘルスカナダのアレルゲン開示規則はラベルスペースをさらに必要とし、多言語パックをQRコードソリューションへと向かわせています。大手プレーヤーが数百万ユニットにわたって投資を償却できる一方、小規模チェーンは不均衡なコンプライアンス負担に直面しており、業界再編の引き金となる可能性があります。しかしながら、先行企業はエコポジティブな認証をマーケティングし、サステナビリティ意識の高い消費者を獲得するとともに、テナントとのグリーンリース優遇条件を交渉しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スキンケアが売上を牽引し、フレグランスが加速スキンケアは2025年の化粧品・フレグランス小売チェーン市場シェアの39.02%を維持し、日常的なルーティンへの定着性と、プレミアム価格を正当化するサイエンス主導の新製品発売が支えとなっています。このカテゴリーのレジリエンスはパンデミックサイクル中にチェーンを支え、現在はセラムやダーマアクティブへの安定したアップグレードフローを促進しています。RXRα活性化複合体などのイノベーションは臨床試験で8.90%のシワ低減を実証し、平均販売価格を引き上げる新たな価格体系を正当化しています。フレグランスは規模こそ小さいものの、CAGR 7.95%を記録すると予測されており、香りの重ね付けや限定版ドロップがコレクタビリティのダイナミクスと結びついています。ヘアケアの忠実なユーザー基盤は継続的な収益を提供しますが、マイクロバイオームフレンドリーな処方などの新たな訴求がなければ商品化に直面します。カラーコスメティクスはオフィス出勤が正常化するにつれて徐々に回復していますが、スクリーンタイム向けスキンケアとのブレンドが従来のカテゴリー境界を曖昧にしています。デオドラントは横ばいですが、バスケットサイズを高めるクロスセルキットに対して戦略的な位置づけにあります。
二次的な影響がチャネル全体でカテゴリーの相互作用を強化しています。AIスキンアナライザーはトランザクションあたりのユニット数を増やしながら返品リスクを低下させるスキンケアレジメンバンドルを促進します。サブスクリプションボックスのフレグランスディスカバリーキットはニッチなブランドを紹介し、好奇心をフルサイズの店舗購買へと転換します。プレミアムサンプルサイズのウォールは旅行需要に対応し、より低いエントリーコストでのトライアルを促します。カテゴリーの隣接性は店舗内ストーリーテリングを刺激します。たとえば、旗艦香水に合わせた香りのシャワージェルなどです。バーチャルアバターが普及するにつれ、デジタルファーストのローンチがオンラインで先行し、その後物理的な棚に補充される形で、従来の時系列が逆転しています。最終的に、製品タイプの幅広さがチェーンに景気循環的な弱点をバランスさせる能力を与え、年間を通じて顧客エンゲージメントを維持します。
注記: 個別セグメントのシェアはレポート購入後にすべてご覧いただけます


カテゴリー別:
マスが販売量を支配し、プレミアムが利益率を牽引マスティアは2025年の化粧品・フレグランス小売チェーン市場規模の60.84%を占め、経済的不確実性の中でのレジリエンスを証明しました。大規模調達、バリュープライシング、FMCGの高回転が棚を回転させ続けていますが、利益率は極めて薄いままです。小売業者は、予算を意識した買い物客を遠ざけることなく新鮮さを注入する独占ローンチで相殺しています。一方、プレミアムビューティーは、新興市場の富裕化とラグジュアリーへの憧れが収束する中、2031年までCAGR 10.05%の予測成長率を享受しています。クリーンな処方、臨床的な訴求、エコスマートな包装が、粗利益率を65%超に引き伸ばす価格プレミアムを正当化します。チェーンは照明を強化し、コンシェルジュサービスとARミラーを備えたプレミアムコーナーをキュレーションして、知覚価値を高めています。
デュアルティアのマーチャンダイジングは的確なフロアプランニングを要求するため、エントリーレベルのSKUがプレステージ製品を侵食しないようにする必要があります。データ駆動型のクラスタリングは、在庫の重荷を回避するために地域の人口構成に合わせた製品の深度を調整します。小売業者はまた、プレミアムの感覚的な美学とマスの価格を融合させたプライベートブランドの橋渡し役を作り出し、境界線を曖昧にしてダウントレードの影響を緩和しています。デジタルチャネルはエンドレスアイルのキャパシティを追加し、フロアスペースの負担なしに超ニッチなプレステージラインを扱えるようにします。プレミアムな買い物客はホワイトグローブフルフィルメント、即日配送、ラグジュアリーな包装が当然のものとなることを期待しています。マスとプレミアムの異なる成長軌跡は、マクロのボラティリティをヘッジする継続的なポートフォリオの多様化を確保します。
注記: 個別セグメントのシェアはレポート購入後にすべてご覧いただけます
エンドユーザー別:
女性がコアを維持し、男性が採用を加速女性は2025年の消費支出の59.72%を占め、確立されたビューティールーティンと高いバスケットサイズを反映しています。小売業者は、繊細な女性のニーズに応えるスキンケアルーティンゾーン、シェードマッチングステーション、フレグランスワードローブ専用のストーリーテリングゾーンを維持しています。しかしながら、男性グルーミングは、スティグマが薄れソーシャルメディアがスキンケアルーティンを一般化させるにつれ、CAGR 7.55%を記録しています。専用の男性コーナーは、時間に追われるユーザーにアピールするミニマリストな包装、わかりやすい訴求、即効ソリューションを展示しています。ユニセックスレンジはGen Zのビューティーへのフルイドなアプローチを反映して支持を得ており、チェーンの品揃えの複雑さを軽減しています。
男性セグメントの成長は、理髪店やジムチェーンとのパートナーシップを刺激し、サービスベニュー内に小売コーナーを組み込むことで、従来のショッピングモールを超えたリーチを拡大しています。インフルエンサーマーケティングは、日焼け止めの習慣やフレグランスの重ね付けを普及させるために男性アスリートやK-POPアイドルを起用しています。AI診断は肌の厚みや顔の毛の変数に適応し、データ裏付きのガイダンスを好む男性向けに推薦をパーソナライズします。チェーンは男性のエントリーレベルの関心を活用してフレグランスやヘアスタイリングのアップセルを行い、生涯価値を高めています。女性セグメントが成熟するにつれ、男性向けおよびジェンダーニュートラルなポートフォリオはコアの女性顧客を侵食することなくブルーオーシャンのポテンシャルを提供します。
地域分析
アジア太平洋地域の化粧品・フレグランス小売チェーン市場
アジア太平洋地域は2025年に世界収益の35.78%を占め、Douyinのようなデジタルエコシステムが国内ブランドを急速に数十億元規模へと成長させている。高いモバイル普及率がライブストリーミングチュートリアルとワンクリック購買を同期させ、購買までの経路を短縮している。韓国のビューティーツーズムは年間約80万人の医療観光客を引き付け、彼らはスキンケアのお土産を購入し、それが小売売上全体に波及効果をもたらしている。中国の第2・第3層都市は沿岸部市場の飽和を背景に段階的な新規出店を牽引し、着実な拡大を支えている。一方、日本とオーストラリアは成熟市場としての安定性を提供し、地域全体のEBITマージンを下支えしている。Olive Youngのような地場プレーヤーはオンライン・オフライン融合の卓越性を体現しており、グローバル企業に品揃えとアプリのUXのローカライズを迫っている。
中東・アフリカの化粧品・フレグランス小売チェーン市場
中東・アフリカは2031年に向けて最も速い9.48%のCAGRを記録しており、若年層の人口動態とフレグランスの贈り物文化への親和性が成長を牽引している。GCCにおけるEコマースの普及がクリック・アンド・コレクト需要を加速させる一方、極端な気温が年間を通じて屋内モール客足を促進している。ドバイおよびドーハ空港の免税ハブはプレステージ香水の露出を高め、国内小売への試用導線となっている。北アフリカの拡大する中間層は頃な価格の高級品を求めており、西洋ブランドによるバリュー層向け製品投入を促している。持続可能なパッケージングは環境意識の高まりにより共感を得ているが、贈り物文化で好まれる装飾的な美観と共存する必要がある。サウジアラビアなどの市場における政治的安定の進展は、フラッグシップ形態の不動産開発を解放し、出店浸透を加速させている。
ヨーロッパおよび北米の化粧品・フレグランス小売チェーン市場
ヨーロッパおよび北米は成熟しながらもイノベーション主導のポジションを維持しており、体験型アップグレードとサステナビリティへの要請が競争優位を規定している。EUのPPWR基準はリサイクル素材含有率の閾値を課し、パッケージングの再設計を義務付けることで、早期採用者にとっての差別化要因となっている。北米では、2026年のTargetにおけるUlta Beauty店内店舗の撤退により棚スペースがプライベートブランドに開放され、チャネル全体の値引き条件が見直されている。プレステージ志向の消費者は、より幅広い品揃えと越境配送を約束するSaks・Neimanの統合動向のような貨店リニューアルへと引き寄せられている。両大陸にわたり、データプライバシーに関する規制枠組みがパフォーマンスマーケティング予算を圧迫し、小売業者が保有するメディアチャネルの価値を高めている。

規制環境
化粧品・香水小売チェーンは、製品安全性、表示claim、包装に関する規制の強化を受けて事業運営を行っており、これが地域全体でのアソートメント、ラベリング、プライベートブランド管理の方針に影響を及ぼしつつある。欧州連合では、包装・包装廃棄物規則(PPWR)が2030年までの包装リサイクル適性要件とプラスチックの再生材含有率の基準値を定めており、これにより小売業者やブランドパートナーは、店頭での取り扱いを継続するために部材、デザイン、トレーサビリティシステムの見直しを進めている。米国では、化粧品規制近代化法(MoCRA)により施設登録と製品リストの提出がコンプライアンスの基本要件となっており(2024年7月から発効)、プライベートブランドを販売するチェーンや独占発売を管理するチェーンにとって、業務上およびサプライヤーデータ上の要求が増している。
国別の監督体制も、マーケティング手法や国境を越えた販売に影響を与えている。2026年3月、イタリアの競争当局(AGCM)はLVMHとその子会社であるSephoraおよびBenefitに対し、未成年者を対象とした化粧品のマーケティング手法に関する調査を開始し、小売主導のプロモーションやインフルエンサー関連のメッセージングへの監視強化を浮き立たせた。中国では、国家医薬品監督管理局(NMPA)が化粧品監督管理条例(CSAR)を施行しており、特殊化粧品には登録、一般化粧品には届出が求められ、これが新製品の投入ペースや国境を越えたポートフォリオ判断に影響を与える可能性がある。英国もBrexit後、SCPNを通じた個別の届出および英国拠点のResponsible Personの設置を求めており、汎欧州展開におけるコンプライアンスの複雑性が増している。
バリューチェーン分析
化粧品・香水小売チェーンのバリューチェーンは、ブランドオーナーおよび受託製造業者から始まり、包装サプライヤー、試験・コンプライアンス機能を経て、マス層からプレミアム層までのアソートメントを構成する小売業者のバイイング・マーチャンダイジング部門に至る。特にプライベートブランド、独占商品、表示claimの根拠付けが関わる場合、小売業者はサプライヤー資格審査やリスクマッピングのためのガバナンス体制を一層強化している。例えば、Sephoraはサプライチェーンのリスクマッピングを管理するために、専任のDuty of Vigilance委員会や、Global Ethics and Compliance Department(2024年設立)内の常勤職といったサプライヤー監督体制を活用している。一方、LVMHはサプライヤーの環境移行支援およびデータ収集を標準化するために、LIFE 360 Business Partners(2023年後半に開始)を展開している。
物流と顧客への配送は、地域配送センター、ラストマイルパートナー、そして今やオムニチャネルにおける販売拠点と物流拠点の両方の役割を担う店舗網によって処理されている。物流とオペレーションは、サステナビリティやコンプライアンスとの結びつきを強めており、小売業者はサプライヤー行動規範やスクリーニングを通じて要求事項を下流のサプライチェーンにまで及ぼしている。例えばA.S. Watsonは、グローバルなポートフォリオ全体でサプライヤー行動規範を義務化し、リスクベースの環境・社会スクリーニングをサプライヤーに適用している。需要側では、ロイヤルティプログラムやデジタルツール(アプリ、バーチャル試着、診断機能)が、ファーストパーティデータをマーチャンダイジング、リテールメディア、在庫計画にフィードバックし、チャネル全体でマーケティング、購買転換、補充のループを完結させている。
競合状況
化粧品・フレグランス小売市場は高度に分散しており、地域専門業者、デジタルファーストブランド、ニッチプレーヤーが有意義な影響力を獲得するための十分な余地があります。市場のリーダーシップは複数の主要プレーヤーに分かれており、それぞれ特定の地域とチャネルに強みを持っています。たとえばSephoraは北米と欧州で支配的なポジションを保持し、A.S. Watson Groupはさまざまな小売バナーを通じてアジア全体で繁栄しています。この分散構造により、新規参入者は独自の顧客体験と差別化されたブランドアイデンティティに注力することで効果的に競争できます。競争は価格よりも、オムニチャネルの強さ、ロイヤルティエコシステム、没入型の小売環境に関するものです。Ulta BeautyとSpace NKのパートナーシップや、シカモア・パートナーズによるWalgreens Boots Allianceの買収といった注目すべき動きは、戦略的拡大と統合の重要性を強調しています。
テクノロジーは引き続き競合状況を形成し、より優れたパーソナライゼーション、より迅速な配送、強化されたデジタル体験を可能にしています。小売業者はAIツール、バーチャル試着ソリューション、リアルタイムの物流インフラへの投資を積極的に行い、コンバージョン率と顧客ロイヤルティを向上させています。これらのテクノロジー主導のケイパビリティは大手プレーヤーに持続可能な優位性を与え、より一貫したカスタマイズされた体験の提供を可能にしています。一方、越境リテールメディア(収益化のために顧客データを活用)や、リフィルと再利用システムに焦点を当てたサステナブルな小売フォーマットなどのホワイトスペースの機会が台頭しています。これらのモデルは、環境意識の高い消費者の高まる需要に対応しながら、継続的な収益ポテンシャルを提供します。未開拓市場への拡大もまた、確立されたオペレーションとブランドの専門知識を持つ企業に成長の道を提示しています。
体験型の中国系小売業者やソーシャルコマース主導のデジタルプラットフォームを含む新興の破壊者が、若い消費者がビューティーブランドと関わる方法を再形成しています。これらのチャレンジャーはしばしばインフルエンサーパートナーシップとオウンドブランドポートフォリオに注力してロイヤルティを構築し、利益率を拡大しています。業界全体の戦略的トレンドは現在、プライベートレーベル開発による垂直統合と、小売パートナーシップによる水平展開に集中しています。グローバル小売業者はまた、高成長地域への参入と成熟市場でのポジション強化により地理的に多様化しています。プラットフォームベースのモデルへのシフトは明らかであり、小売業者は製品の販売を超えて、データ、サービス、パートナーシップを通じて顧客関係を収益化する方向へと移行しています。この進化は、アナリティクス、サプライチェーン、ブランドコラボレーションにおいてスケールの優位性を持つプレーヤーに有利に働き、長期的な競争上の優位性を強化しています。
化粧品・フレグランス小売チェーン業界リーダー
Sephora (LVMH)
A.S. Watson Group (Watsons, Superdrug, Kruidvat, etc.)
Ulta Beauty
Douglas
Boots UK
- 注:主要企業の掲載順は順位を示すものではありません。

化粧品・フレグランス小売チェーン市場
- Sephora (LVMH)
- Ulta Beauty
- A.S. Watson Group (-Watsons / Superdrug / ICI Paris XL …)
- Douglas
- Boots UK (Walgreens Boots Alliance)
- Marionnaud
- ICI Paris XL
- Superdrug
- The Perfume Shop
- Shoppers Drug Mart
- Falabella-SISLEY Beauty (Latin America)
- Natura-&-Co / The Body Shop Retail
- Lotte Duty Free Beauty (South Korea)
- Harmay
- Wow Colour
- Flaconi
- Eveandboy
- Clicks Group (South Africa)
- DM-Drogerie Markt
- Müller Drogerie
- Rossmann
- Nykaa Retail
- KK Beauty (Japan)
- Sa Sa International
- Farmacias Similares Beauty (Mexico)

市場機会と将来展望
サステナビリティ主導の業務改革は、循環型包装、低炭素フルフィルメント、サプライヤーの透明性といった分野に空白地帯を生み出しており、小売チェーンはプライベートブランドの再設計、店内リフィル構想、検証済みの表示claimを通じてこれを収益化できる。欧州では、PPWRに基づく包装の再設計やトレーサビリティ要件により、小売業者主導の包装ロードマップや共有サプライヤープログラムの価値が高まっており、特に大規模な自社ブランドポートフォリオを管理するチェーンにとって重要性が増している。具体的な兆候として、AS Watsonは自社ブランド包装における未使用プラスチックを2030年までに21%削減する(2022年比)というコミットメントを表明しており、これはバナー全体での再生材包装の展開拡大や部材仕様の標準化を後押ししている。
物流の脱炭素化とより迅速な配送能力もまた、コスト・トゥ・サーブを管理しつつサービスレベルを差別化する余地を生み出している。AS Watsonは物流分野におけるサステナビリティ関連投資を開示しており、その一例として、オランダ・ベルギーのHeteren配送センターに16基の電動トラック充電拠点を設置し、2026年秋の稼働開始を計画している。また、同社のリテールブランドの60%が、倉庫から店舗への配送およびオンライン注文の配送に電動車両を使用していると報告している。米国、EU、英国、中国全体で規制の複雑性が高まる中、こうした業務上の変化は、統合されたコンプライアンスデータ、製品リスト作成のワークフロー、デジタルサプライチェーンのトレーサビリティへの需要を高め、規模を持つ小売業者が、店頭投入までの速度を維持しつつブランドが複数市場の要件に対応するのを支援するプラットフォームとしての役割を強めている。
Recent Industry Developments in 化粧品・フレグランス小売チェーン市場
- 2026年7月: Bath & Body Worksがサンパウロのモルンビ・ショッピングにブラジル初の店舗を開店。この開店により、ブラジルにおけるプレミアムな香水・ボディケアポートフォリオへのアクセスが拡大する。この参入は地域における事業基盤を拡大し、Ulta/BBWの国境を越えた協業の可能性を高めるとともに、ブラジル特有のマーチャンダイジングおよびサプライチェーンの展開につながる。
- 2026年6月: Bath & Body Worksが、全米600店舗以上のUlta Beauty店舗およびUlta.comにて、厳選されたボディケアおよびホームフレグランスのアソートメントを拡大。この拡大により、Ultaのオムニチャネル網を通じた流通が拡大する。これにより卸売・小売の存在感が強化され、米国市場への浸透が加速する。
- 2026年6月: AS Watson GroupとL'Oréal Parisグローバルとの独占共同開発パートナーシップにより、Infallible Setting Mist Cherry Editionを展開。この協業により、プレステージ性のあるセッティングスプレーが複数市場に投入される。これは、地域間でのロイヤルティ向上とSKUの差別化を図るため、独占的な共同ブランド製品への転換が続いていることを示している。


化粧品・フレグランス小売チェーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、店舗販売およびそれに連動するオンラインストアを含む、組織化された化粧品・香水小売チェーンを通じて捉えられる消費支出を対象とし、米ドルでの小売販売価値として測定される。
対象範囲外: チェーン展開されていない独立系店舗、一般食料品を扱うマス流通、小売チェーンとして運営されていないブランド直営の単独ブティック、ブランドの自社ダイレクト・トゥ・コンシューマーウェブサイトを通じた販売は含まれない。
セグメンテーション概要
- 製品タイプ別
- ヘアケア
- スキンケア
- メイクアップ製品
- デオドラント
- フレグランス
- カテゴリー別
- マス
- プレミアム
- エンドユーザー別
- 男性
- 女性
- ユニセックス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、全体的な小売環境を把握し、美容・香水製品の販売動向が地域ごとにどのように変化するかを説明するカテゴリー需要の指標を確定するために用いられた。主に、各国統計局や中央銀行の公開統計(小売売上高や物価動向)、UN Comtradeおよび税関のまとめ資料(主要な美容・香水関連原材料の輸入依存度)、世界銀行の指標(所得水準や都市化の背景情報)、利用可能な場合はOECDおよびEurostatの表を参照した。また、化粧品消費行動に関する査読済み論文も確認した。
これらのマクロ指標をチェーン小売の実態に結び付けるため、企業の公開情報や投資家向け説明資料、店舗網に関する開示情報、業界団体のウェブサイト、および店舗開店、ロイヤルティプログラム、オムニチャネル戦略の転換に関する信頼性の高い報道を確認した。有料の情報サービスは、企業財務情報やニュースのスクリーニング、包装・処方claimに関する特許確認、公開データが十分に詳細でない場合の一部地域における出荷レベルの貿易データ確認にのみ利用した。このデスクリサーチのソースリストは例示的なものであり、網羅的なものではなく、データ収集、検証、確認のためにその他の参照資料も使用した。
一次インタビューおよび調査
一次インタビューおよび調査は、美容・香水関連支出のうちどの程度が実際に小売チェーンによって捉えられているか、また、その内訳がマス層とプレミアム層の間でどのように変化するかを確認するために用いられた。主要な地域全体にわたる小売事業者、卸売業者、ブランド側の販売責任者、物流や不動産関連の専門家など、幅広い関係者に話を聞き、チェーンの店舗展開、価格設定、カテゴリー構成に関する仮定を現場の商慣行と照らして検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層: 34% | 経営幹部(CXO): 20% | アジア太平洋(APAC): 45% |
| 中堅層: 44% | 機能・部門責任者: 31% | 欧州・中東・アフリカ(EMEA): 37% |
| 小規模事業者: 22% | マネージャー: 49% | 米大陸: 18% |
市場規模算定と予測
市場規模算定は、国別の小売取引データ、美容・香水カテゴリーの区分、チェーン形態を通じて流通する割合を用いて、小売・カテゴリー需要プールを再構築するトップダウン方式から始まり、その後、一定の為替タイミングを用いて米ドルに変換される。その上で、抽出したチェーンの収益ロールアップ、フォーマット別の店舗数確認、いくつかの代表的市場における平均販売価格(ASP)×販売量の整合性確認といった、選択的なボトムアップ方式による推定を用いる。両方の見方が整合しない場合にのみ、合計値を調整する。
主要なモデル入力には、チェーンの店舗網および売場面積の密度、スキンケア、メイクアップ、ヘアケア、デオドラント、香水といったカテゴリー構成、マス層とプレミアム層の価格帯構成、都市化やモール来店動向の回復状況、実際の販売価格を変動させるプロモーションの頻度などが含まれる。予測に関しては、シナリオ分析により、店舗拡大のペース、プレミアム化、インフレの価格転嫁といった変数と基礎的な成長率を結び付け、想定される需要および価格動向に関する一次情報からのフィードバックを通じて最終的な見通しを確認する。ボトムアップでのカバレッジが不十分な場合は、チェーンの普及率およびカテゴリー構成に関する類似市場の事例を用いてギャップを補い、その後、実際に観測された小売売上高の成長率と再確認する。
データ検証と更新サイクル
出力結果は、小売売上高の動向、美容関連カテゴリーの貿易動向、開示されているチェーンの業績傾向といった独立した指標間のトライアンギュレーションを通じて検証され、極端な変動が早期に検証される仕組みとなっている。分散のチェックは国別および地域別に実施され、その後、単位経済性、カテゴリー構成の一貫性、通貨換算のタイミングに重点を置いた二次アナリストによるレビューが行われる。
ある仮定が想定を超えて合計値を変動させる場合は、回答者に再度確認を取り、最終承認の前にモデル内の該当要因を修正する。本レポートは年次で更新され、主要なフォーマット変化、小売に影響を与える政策変更、急激な外国為替変動などの重大な事象が発生した場合には、暫定的な更新が行われる。提供前には、最新の公開情報が数値と記述内容に反映されるよう、最終確認が行われる。
Mordor Intelligenceの化粧品・香水小売チェーン市場推定値と他の公開推定値との比較
化粧品・香水小売チェーンに関して公開されている市場規模は、調査ごとにチャネルの範囲や対象とする製品バスケットの設定方法が異なるため、しばしば差異が生じ、米ドル換算に用いる為替タイミングによっても合計値が変動しうる。また、ある調査機関が店舗網に関する前提をより頻繁に更新している場合や、プレミアム価格の上昇をより積極的に見積もっている場合にも差異が生じる。
一部の外部データは、幅広い業態や独立系店舗を含む美容関連小売全体をまとめて扱っており、これがチェーン専用の集計における対象支出額を過大に見積もる要因となっている。Mordor Intelligenceでは、組織化されたチェーン小売業者(自社のオンラインストアを含む)を通じて捉えられた販売のみを対象としてカウントしており、対象製品が重複していても、このチャネル以外の関連支出は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 190.28 B (2025) | |
| 総合調査会社A | USD 215.60 B (2025) | 非チェーンの美容関連小売や総合小売業者を含みうる、より広範なチャネル定義を用いており、店舗網に関する一貫した相互確認を行わずに、より積極的なプレミアム平均販売価格(ASP)上昇の前提を適用している。 |
| 業界団体B | USD 176.90 B (2025) | 会員から報告されたチェーンの売上のみを追跡しており、非会員のチェーンやオンライン関連の売上を見落とす可能性があり、米ドルへの換算においても、異なる基準年の為替や物価変動の扱いが反映される場合がある。 |
この比較から分かるように、差異の大半はチャネルの定義がどの程度厳密であるか、また基準年における価格設定や通貨の取り扱いがどのように処理されているかに起因している。対象とする小売業態を明確にし、チェーンの占有率や価格帯を実際の市場データで検証することにより、店舗戦略やカテゴリー戦略を策定する際に、本推定値は再現性と説明のしやすさを維持している。


レポートが回答する主要な質問
2026年の化粧品・フレグランス小売チェーン市場の価値はいくらですか?
化粧品・フレグランス小売チェーン市場規模は2026年に1,960億3,000万米ドルと評価されています。
2031年までの販売成長率はどの程度ですか?
売上高はCAGR 3.02%で拡大し、2031年までに2,276億4,000万米ドルに達すると予測されています。
どの地域が最も多くの売上を貢献していますか?
アジア太平洋がトップで、2025年のグローバル売上高の35.78%を占めています。
最も急速に拡大している製品カテゴリーはどれですか?
フレグランスが最も急速な成長軌跡を示し、2031年までCAGR 7.95%で前進しています。
コンバージョン率を向上させている新興テクノロジーは何ですか?
AIを活用したバーチャル試着とハイパーパーソナライゼーションツールが最大35%のコンバージョン向上をもたらしています。
最終更新日:



