
コンピュータグラフィックス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 203.97 十億米ドル |
| 市場規模 (2031) | 290.64 十億米ドル |
| 成長率 (2026 - 2031) | 7.34 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンピュータグラフィックス市場分析
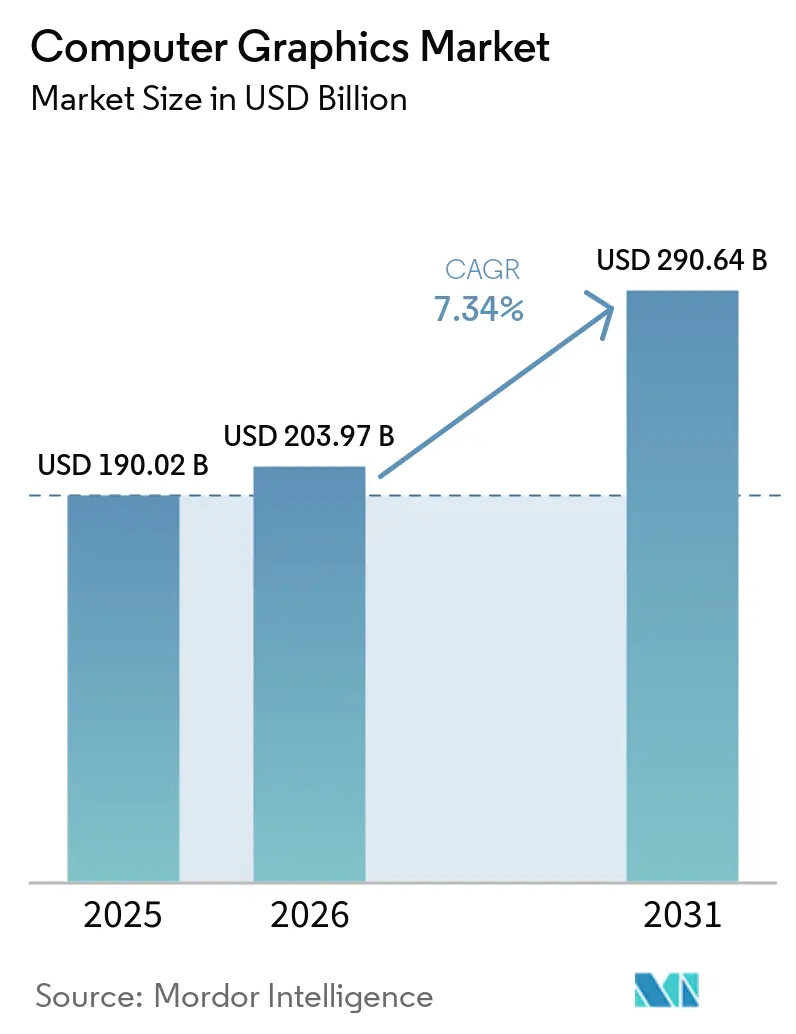
コンピュータグラフィックス市場規模は2025年に190.02 ビリオン 米ドルと評価され、2026年の203.97 ビリオン 米ドルから2031年には290.64 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.34%です。この成長は、GPUアクセラレーテッドインフラへの継続的な投資、リアルタイムレンダリングと人工知能の融合、クラウドホスト型ビジュアライゼーションワークフローに対する企業需要の高まりを反映しています。北米はデータセンターGPUへの大規模な資本投入を通じて技術的リーダーシップを維持し、アジア太平洋地域は製造業の近代化と民生用電子機器の普及を背景に加速しています。ソフトウェアプラットフォームは、ベンダーがサブスクリプションモデルのもとデザイン、レンダリング、コラボレーション、AIコンテンツ生成を統合するにつれ、価値創造の大部分を占めています。一方、サービスは企業がマネージドグラフィックス環境をアウトソーシングするにつれ最も急速に成長しています。先端ノードを巡るサプライチェーンの不安定性が価格圧力をもたらし、自社半導体設計能力の戦略的価値を高める中でも、ハードウェア販売は引き続き増加しています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2024年のコンピュータグラフィックス市場シェアの73.2%を占め、サービスは2030年までにCAGR 8.8%を記録すると予測されています。
- アプリケーション別では、ゲームおよびエンターテインメントが2024年のコンピュータグラフィックス市場規模の42.3%を占め、拡張現実および仮想現実は同期間にCAGR 8.5%で成長すると予測されています。
- エンドユーザー産業別では、メディアおよびエンターテインメントが2024年のコンピュータグラフィックス市場規模の38.4%を占め、ヘルスケアおよびライフサイエンスがCAGR 8.2%で最も速い成長を記録しています。
- 展開モデル別では、オンプレミスシステムが2024年のコンピュータグラフィックス市場シェアの66.3%を占め、サービスとしてのGPUが普及するにつれてクラウド展開はCAGR 8.1%で拡大しています。
- 地域別では、北米が2024年に38.7%の収益シェアでリードし、アジア太平洋地域は2030年までにCAGR 8.4%で成長する見込みです。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 没入型ゲームおよびエンターテインメントへの需要急増 | +1.2% | 北米およびアジア太平洋地域に集中するグローバル市場 | 中期(2〜4年) |
| AECおよび製造業におけるCADおよび3Dモデルの急速な普及 | +1.8% | 北米および欧州連合、アジア太平洋地域の製造拠点へ拡大 | 長期(4年以上) |
| GPU加速AIおよびデータセンターワークロードの拡大 | +1.5% | 北米および中国が主導するグローバル市場 | 短期(2年以内) |
| AR/VRデバイスおよびメタバース構想の普及 | +0.9% | 北米および欧州連合が早期採用、アジア太平洋地域が数量成長 | 中期(2〜4年) |
| 車載インフォテインメントおよびADAS可視化向けエッジレンダリング | +1.1% | ドイツ、日本、中国が主導するグローバル自動車市場 | 長期(4年以上) |
| クラウドネイティブリアルタイム協調レンダリングパイプライン | +0.9% | 先進国市場の企業に集中するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
没入型ゲームおよびエンターテインメントへの需要急増
フォトリアリスティックなレイトレーシングビジュアルへの移行は、GPUアーキテクチャをより高い並列処理性能、メモリ帯域幅、およびレイテンシ削減へと押し進めています。AAAスタジオの半数以上が独自エンジンからEpic Gamesのアンリアルエンジンへ移行しており、シリコン最適化を加速する標準化されたワークロードプロファイルを生み出しています。[1]クラウドゲーミングは、同時接続ユーザーセッションごとに専用の仮想化GPUが必要となるため、ハイパースケールデータセンターにおける容量拡張サイクルを激化させ、コンピューティング要件を倍増させています。リアルタイムゲームレンダリングのために磨かれた技術は、映画やライブイベント放送のバーチャルプロダクションステージを支え、GPUメーカーの収益基盤を拡大しています。ゲームとプロフェッショナル可視化の相互作用は、高度なミドルウェアおよびシェーダーツールチェーンのライセンス成長を持続させています。ソフトウェア定義の視覚的忠実度とハードウェア特化の間のフィードバックループは、コンピュータグラフィックス市場の構造的な成長要因であり続けています。
AECおよび製造業におけるCADおよび3Dモデルの急速な普及
設計から製造までの統合ワークフローは変更指示のレイテンシと手戻りを削減し、企業がエンドツーエンドのソフトウェアスイートに統合する動機を与えています。Autodesk社は2025年を通じて建築・エンジニアリング・建設・運営セグメントで二桁台の収益成長を記録し、経常収益が97%を超えており、高度なCADシステムが組み込まれた後の強固なロックインを裏付けています。[2]個別産業およびプロセス産業におけるデジタルツインプログラムは、生産資産の継続的な3D可視化を必要とし、ワークステーションクラスGPUの複数拠点展開を促進しています。Siemens NXが1シートあたり9,000米ドルを超えるプレミアムライセンスは、物理的に正確なサーフェシング、シミュレーション、およびジェネレーティブデザインを提供するベンダーの持続的な価格決定力を示しています。ベトナム、インド、メキシコの製造クラスターは、設計と柔軟な自動化を統合するためにこうしたプラットフォームの採用を増やしており、グローバルな需要の多様化を強化しています。
GPU加速AIおよびデータセンターワークロードの拡大
グラフィックスプロセッサは大規模言語モデルおよびコンピュータビジョン推論のデフォルトアクセラレータとなり、クラウドプロバイダーの調達計算を変えています。Amazon Web Servicesは、72基のGPUを搭載したNVL72ノードを収容する高密度ラック向けに列内熱交換器システムを設計し、AIグラフィックス処理に特化した新しいフォームファクター標準を確立しました。パフォーマンス指標は従来のフレームレートベンチマークよりもテンソルスループットとメモリコヒーレンスを優先するようになり、ベンダーはインターコネクトトポロジーと先進パッケージングの最適化を迫られています。マルチテナントGPUクラスターに特化したネオクラウドプロバイダーの台頭は、2024年から2027年の間に8倍に拡大すると予測される代替チャネルを開いています。こうした動向は、チップメーカーとクラウドオペレーターの垂直統合戦略を強化し、最終的にコンピュータグラフィックス市場の総アドレス可能市場を拡大しています。
AR/VRデバイスおよびメタバース構想の普及
複合現実ヘッドセットはプレミアムプロフェッショナル向けソリューションとコスト最適化された民生向けデバイスにセグメント化されています。AppleのVision Proは企業コラボレーション、遠隔支援、および3Dコンテンツ制作を対象とし、MetaのQuest 3はエンターテインメントとソーシャルエンゲージメントに集中しており、GPUパフォーマンスエンベロープが分岐しています。この二極化により、シリコンチームは製品ティア全体でラスタライゼーション効率、電力バジェット、および熱制約のバランスを取ることを余儀なくされています。産業訓練、保守、およびテレプレゼンスプロジェクトはパイロットから本番稼働へと移行しており、定期的なハードウェア更新サイクルを確保しています。コンテンツ開発者は2次元スクリーンと空間キャンバスにわたって同じアセットパイプラインを活用し、学習曲線を緩やかにしてエコシステムの拡大を促進しています。安全なメタバース環境への企業の関心は、コンピュータグラフィックス市場内でのAR/VR主導の需要の持続性を確保しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイエンドGPUの高コストおよび高電力需要 | -0.8% | 新興市場に特に影響するグローバル市場 | 短期(2年以内) |
| ソフトウェア海賊版とオープンソース代替 | -0.6% | 価格感応度の高い市場でより大きな影響を持つグローバル市場 | 中期(2〜4年) |
| 先端ノード半導体サプライチェーンの変動 | -0.7% | 北米および欧州連合に深刻な影響を与えるグローバル市場 | 短期(2年以内) |
| リアルタイムパストレーシングおよびシェーダープログラミングにおける人材不足 | -0.5% | 主に北米および欧州連合、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイエンドGPUの高コストおよび高電力需要
フラッグシップワークステーションカードは現在700ワット以上を消費し、電力供給のアップグレード、液冷、および強化シャーシが必要となり、これらが合わさって取得予算を膨らませています。多くの中堅スタジオや大学にとって、総所有コストはリアルタイムパストレーシングによる利益を上回り、更新サイクルを長引かせています。先端ノードにおけるファウンドリの集中は希少性プレミアムを悪化させており、AIに対応したハイエンドGPUは常にハイパースケーラーに優先的に割り当てられています。データセンターのオーナーは電力使用効率の制約に直面しており、ラック密度が制限されるため、コストのかかる不動産拡張やオフサイトコロケーションを余儀なくされています。こうした経済的要因は近期の採用率を抑制し、コンピュータグラフィックス市場全体のCAGRを押し下げています。
ソフトウェア海賊版とオープンソース代替
Blenderのようなコミュニティ主導のアプリケーションは、モデリング、シェーディング、コンポジティングにおいて機能的な同等性に達しており、高額なライセンスに対する正当な代替手段を提供しています。東南アジアや東欧の教育機関は、予算を抑制するためにオープンソーススタックを頻繁に導入しており、商業ベンダーのエントリーレベルの顧客獲得経路を侵食しています。一方、クラウドアクティベーションキーにもかかわらず海賊版は依然として存在し、リリースから数週間以内にクラックされたバージョンがピアツーピアネットワーク上で流通しています。Adobeは、Fireflyのような独自の生成AIエンジンを組み込むことで対抗しており、Fireflyは初年度に世界で220億件のアセットを生成し、有料サービスの背後にある独自の価値を強化しています。差別化されたAIやクラウドコラボレーションを重ねることができないベンダーは、コモディティ化の加速と収益の流出リスクに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
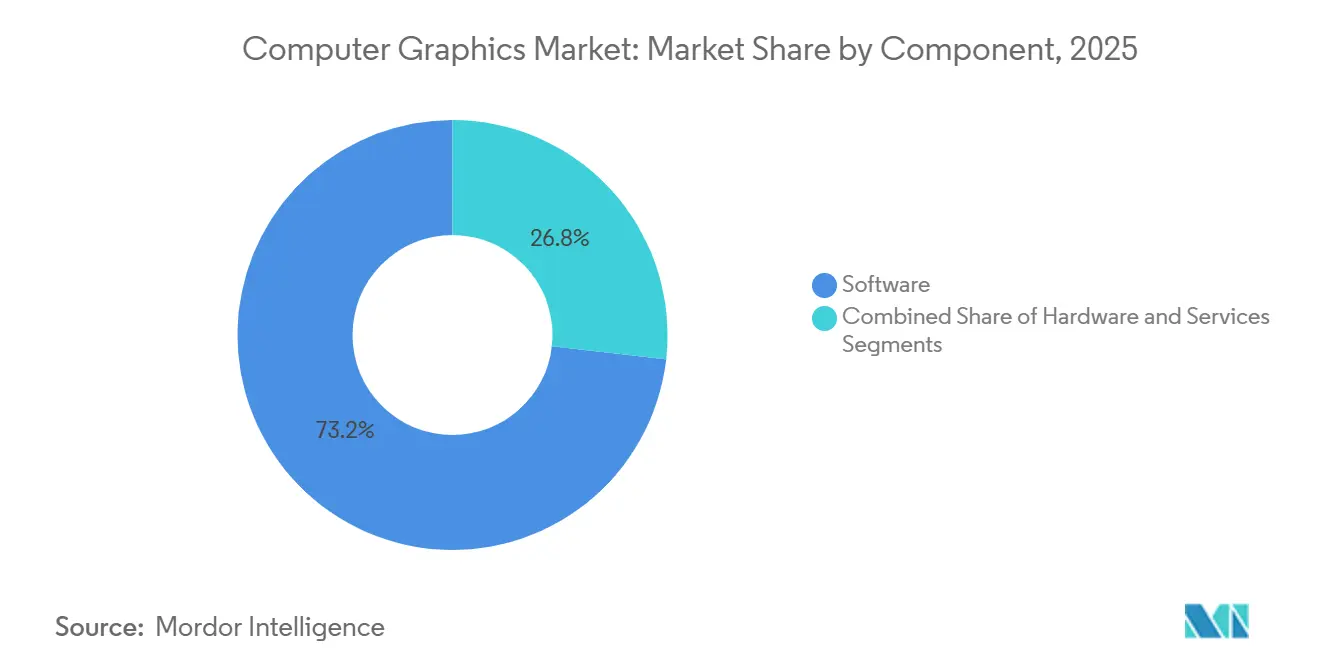
ソフトウェアの優位性がプラットフォーム統合を牽引2025年のコンピュータグラフィックス市場シェアにおいて、ソフトウェアが73.2%を占めました。これは、企業がコンテンツ制作、レンダリング、アセット管理、AIアシストコンテンツ生成を統合する一体的なエコシステムを選択したためです。Adobeは、デジタルメディアクラウドの強みを背景に、2025年度第4四半期に57.87億 ミリオン 米ドルの四半期収益を記録し、Firefly AIスイートは年換算で1億2,500万 ミリオン 米ドルの経常収益を生み出しており、組み込み型生成ツールによる収益化の上昇余地を示しています。ソフトウェアサブスクリプションに帰属するコンピュータグラフィックス市場規模は、スタンドアロンの永続ライセンスが付加価値型クラウドサービスに取って代わられるにつれ、拡大すると予測さています。マイクロアップデートによる新機能の継続的な提供は、顧客を複数年契約に縛り付け、乗り換えの障壁を高め、収益の視認性を平準化します。
サービスは2030年までのCAGR 8.8%で最も急成長するコンポーネントとして台頭しており、マネージドレンダーパイプライン、GPUクラスターオーケストレーション、プロフェッショナルオンボーディングに対する需要の高まりを反映しています。コンサルティング大手はこのモメンタムを取り込むべく事業部門を拡大しており、CapgeminiによるUnityのデジタルツインプロフェッショナルサービス部門の買収は、リアルタイム3D実装の専門知識を産業顧客基盤にもたらしています。ハードウェアは不可欠ではあるものの、ノード移行のコスト増大とサプライタイトネスによるウェハー価格の上昇により、マージン圧縮に直面しています。それでも、新型チップレットや2.5Dパッケージングにより、ベンダーは熱負荷を分散させながら性能向上を実現し、コンピュータグラフィックス市場におけるハードウェアの絶対的なシェアを安定的に維持しています。

アプリケーション別:
ゲームがリードし、AR/VRが加速ゲームおよびエンターテインメントは、2025年のコンピュータグラフィックス市場規模の42.3%を維持しました。これは、継続的なアセット制作を必要とするブロックバスタータイトルのリリースとライブサービスのアップデートサイクルに支えられたものです。しかし、Unityの収益は2024年に18.13億 ミリオン 米ドルに落ち込み、17.1%の減少となりました。これは特にAAAプロジェクトにおけるUnreal Engineとの競争激化を示しています。高品質タイトルのクラウドストリーミングは諸刃の剣であり、総アドレス可能オーディエンスを拡大する一方で、収益化をプラットフォームレベルのサブスクリプションへとシフトさせ、パブリッシャーはゲーム内アイテムマーケットプレイスや広告掲載を通じて収益源を多様化するよう促されています。
拡張現実および仮想現実アプリケーションは、企業がトレーニング、製品ビジュアライゼーション、遠隔診断に没入型プラットフォームを採用するにつれ、CAGR 8.5%で成長すると予測されています。自動車、製薬、エネルギー企業は、ゲームで最初に実証されたスキル習得効果を活用し、ヘッドマウントディスプレイを業務ワークフローに組み込むケースが増えています。画像・動画処理のワークロードも、ショートフォームのソーシャルコンテンツや、ロトスコーピングとカラーグレーディングを自動化するAIアシスト編集に牽引されて拡大しています。レンダリングと機械学習の融合により、テキストから3Dアセットを生成するハイブリッドアプリケーションが生まれ、コンピュータグラフィックス市場全体で新たな収益源が育まれています。
エンドユーザー産業別:
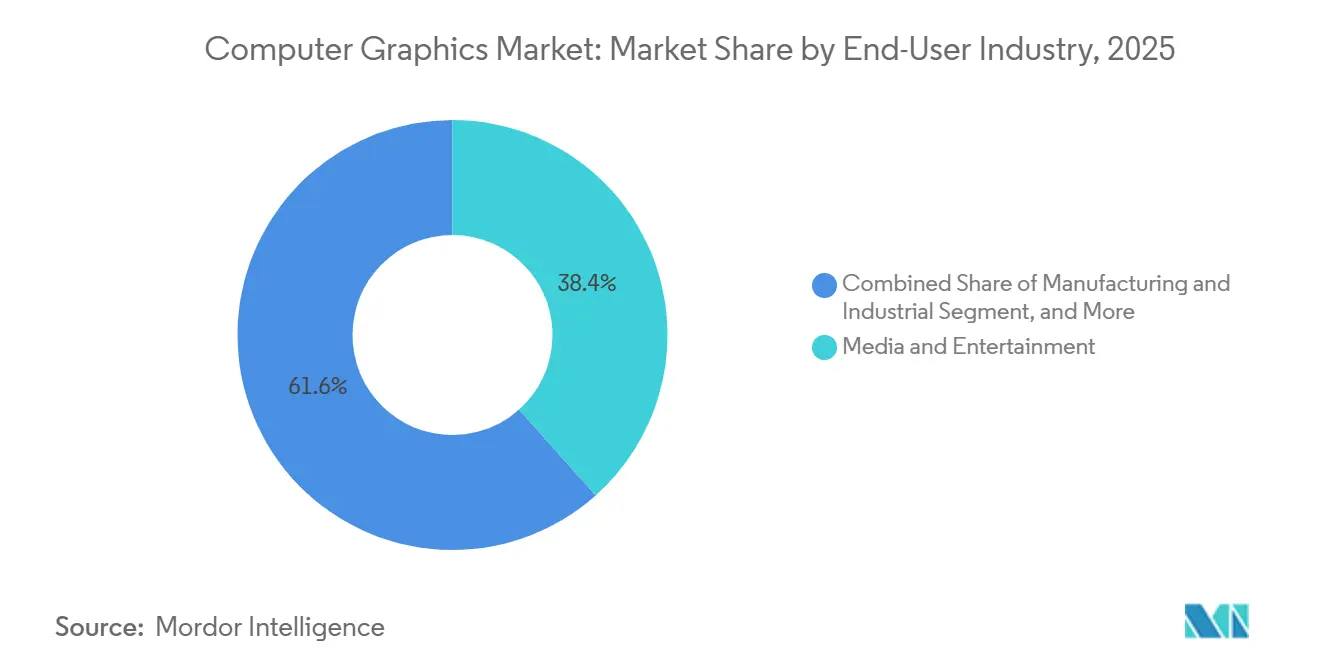
メディアがリード、ヘルスケアが急成長メディアおよびエンターテインメントは、2025年のコンピュータグラフィックス市場シェアの38.4%を占めました。これは、映画品質のオリジナルコンテンツとローカライズされた視覚効果に対するストリーミングプラットフォームの旺盛な需要に牽引されたものです。スタジオは撮影スケジュールを短縮しリアルタイムのセット拡張を可能にするバーチャルプロダクションステージを活用しており、高リフレッシュレートのLEDウォールと同期GPUクラスターへの需要が高まっています。
ヘルスケアおよびライフサイエンスは、CAGR 8.2%で最も急成長するエンドユーザーセグメントとして際立っています。GE HealthCareとNVIDIAの自律型X線・超音波ソリューションに関するコラボレーションは、グラフィックスアクセラレーテッドAIが臨床医不足に対処しながら診断精度を向上させている様子を示しています。GE HealthCareとNVIDIAが自律型X線・超音波ソリューションで診断画像を再定義、 investor.gehealthcare.com">[3]外科計画シミュレーターや創薬のための分子レベルのビジュアライゼーションがユースケースを拡大し、コンピュータグラフィックス市場全体で新たなアドレス可能な市場を開拓しています。建築・エンジニアリング・建設分野はBIM義務化によって勢いを維持しており、自動車・航空宇宙分野はプロトタイピング前の設計検証のためのフォトリアリスティックシミュレーションへの依存を深めています。
展開モデル別:
クラウド移行が加速オンプレミス環境は、防衛、メディア、金融サービスにおけるレイテンシーに敏感なワークフローとデータ主権の義務により、2024年のコンピュータグラフィックス市場シェアの66.3%を維持しました。それでも、ハイパースケーラーが専用GPUインスタンスとターンキーAIレンダースタックを展開するにつれ、クラウド展開はCAGR 8.1%で上回る成長を示すでしょう。AWSとNVIDIAのProject Ceibaは、生成ワークロードを大規模に処理するために20,736基のB200 GPUを搭載したスーパーコンピューターでこの方向性を示しています。
マネージドサービスプロバイダーはハイパースケーラーと並んでポジションを確立しており、Rackspace Technologyはベンダーロックインなしに弾力性を求める企業をターゲットとしたオンデマンドH100 GPUプラットフォームを導入しました。本番ピーク時にバーストレンダリングジョブをクラウドにオーバーフローさせるハイブリッドブループリントは移行の橋渡しを提供し、コンピュータグラフィックス市場が既存の資本資産を維持しながら消費ベースモデルへと着実にシフトし続けることを確保しています。
地域分析
北米コンピューターグラフィックス市場
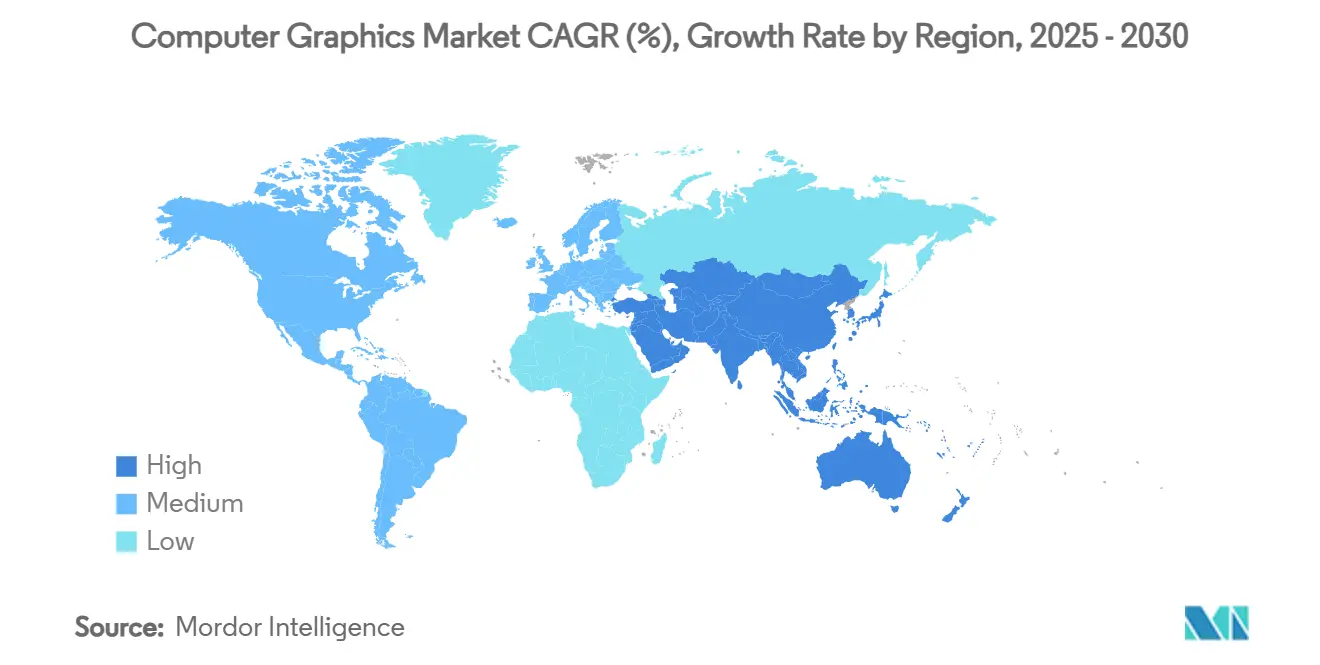
北米は、GPU設計企業、コンテンツスタジオ、クラウドデータセンターが高密度に集積していることから、2024年の収益の38.7%を占めました。CHIPS法による国内ファブへのインセンティブは、地域のハードウェア供給をさらに強固なものとし、ワークステーションおよびサーバー調達のリードタイムを短縮しています。輸送・エネルギープロジェクト向けデジタルツインインフラへの公共部門投資も、グラフィックス需要に対する追加的な成長ベクターをもたらしています。
アジア太平洋コンピューターグラフィックス市場
アジア太平洋地域は最も強い勢いを示しており、政府がスマート製造を推進し、消費者向け電子機器の普及が急増する中、2030年までのCAGRは8.4%と予測されています。中国における先端パッケージング向け生産能の継続的な拡大と、日本のリソグラフィー装置生産の回復が、高性能GPUへのアクセス拡大を支えています。地域のゲームパブリッシャーおよびソーシャル動画アプリも、大量のレンダリング処理を吸収するコンテンツエコシステムを育成しています。
EMEAおよびラテンアメリカコンピューターグラフィックス市場
欧州は自動車ビジュアライゼーションおよびコンプライアンス主導のBIM導入を基盤に安定した成長を維持しており、ラテンアメリカおよび中東・アフリカはeラーニングプラットフォームと国家メディアのデジタル化推進を通じて低い基盤から加速しています。これらの地理的差異は、コンピューターグラフィックス市場の収益構成を全体的に多様化させています。
競合環境
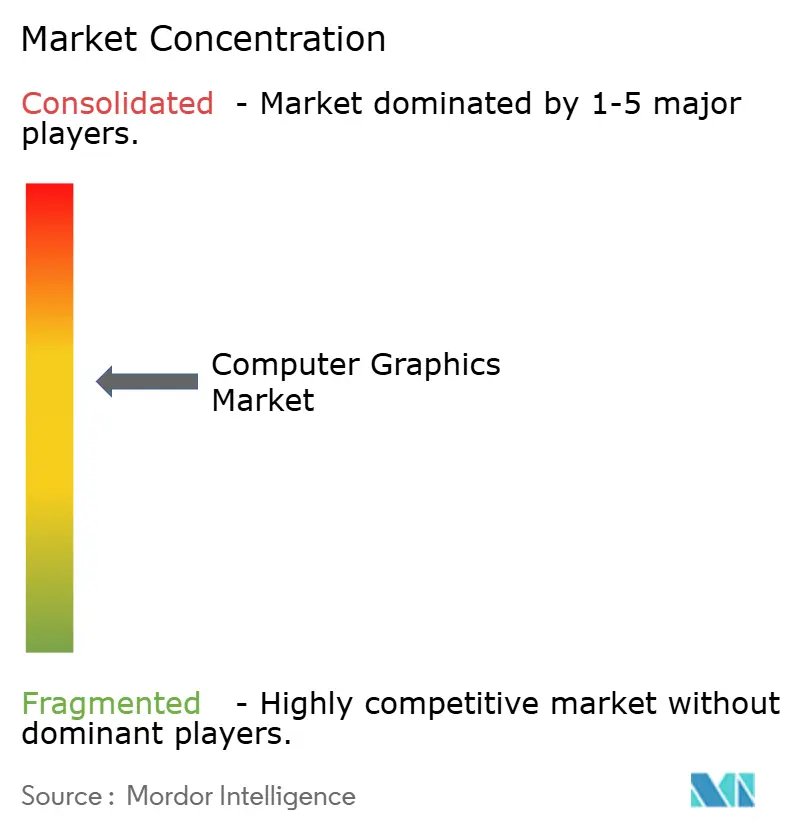
コンピュータグラフィックス市場はシリコン層とソフトウェア層の両方で高度に集中しています。NVIDIAはAI最適化GPU出荷量の約80〜90%を占め、CUDAの定着した開発者スタックによってその優位性が強化されています。[4]AMDはROCmと年次AIアクセラレーターを強調するオープンエコシステム戦略で対抗しており、この姿勢は2025年初頭に顕著なデータセンター収益の増加をもたらしました。ソフトウェア面では、AdobeとAutodeskが統合されたクリエイティブおよびエンジニアリングクラウド、認知度の高いブランドエクイティ、および高い乗り換えコストをもたらす深いワークフローを通じてプレミアム価格決定力を持っています。
新興の挑戦者はクラウドネイティブの特化を活用しています。CoreWeaveがOpenAIとの119億米ドルの複数年契約を確保した後にIPOを申請したことは、大規模なジェネレーティブモデル向けにインフラを特化させることの価値を示しています。エッジグラフィックスシリコンには、従来のデータセンターGPUを超える新たな製品制約として電力エンベロープと熱バジェットが課されるホワイトスペースが残っています。
戦略的M&Aが競争の盤面を形成しています。AutodeskによるWonder Dynamicsの買収はAI支援キャラクターアニメーションを追加し、NVIDIAによるOctoAIの買収は企業向けモデル最適化ツールを拡張しています。全体として、既存企業は垂直統合によって堀を強化していますが、イノベーションのペースはコンピュータグラフィックス市場にダイナミズムをもたらすニッチな破壊者の絶え間ない流入を確保しています。
コンピュータグラフィックス産業リーダー
-
NVIDIA Corporation
-
Adobe Inc.
-
Autodesk, Inc.
-
Advanced Micro Devices, Inc.
-
Dassault Systèmes SE
- 注:主要企業の掲載順は順位を示すものではありません。
コンピューターグラフィックス市場
- NVIDIA Corporation
- Adobe Inc.
- Autodesk, Inc.
- Advanced Micro Devices, Inc.
- Dassault Systèmes SE
- Intel Corporation
- Unity Technologies
- Epic Games Inc.
- Side Effects Software Inc. (SideFX)
- Blender Foundation
- Pixar Animation Studios
- Siemens Digital Industries Software
- Bentley Systems Inc.
- Trimble Inc.
- ANSYS Inc.
- Maxon Computer GmbH
- Wacom Co., Ltd.
- PTC
- Ubisoft Entertainment SA
- Hexagon AB
Recent Industry Developments in コンピューターグラフィックス市場
- 2025年7月:NVIDIAは、ゲームおよび映画のコンテンツワークフローを効率化する精密な3Dシーン編集とフォトリアリスティックな画像生成のためのAIアプローチ「DiffusionRenderer」を発表しました。
- 2025年7月:CLO Virtual Fashionは、アパレルデザイン向けデジタルマテリアル可視化を拡大するためにswatchbookを買収しました。
- 2025年5月:Autodesk社は2026年度第1四半期の収益が15%増の16億3,300万米ドルに達し、AECOセグメントが20%増となったと報告しました。
- 2025年4月:Adobeは、グローバルで220億のアセットを生成した統合AIコンテンツ制作ハブ「Firefly」を発表しました。
グローバルコンピュータグラフィックス市場レポートの調査範囲
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| コンピュータ支援設計(CAD) |
| ゲームおよびエンターテインメント |
| 可視化およびシミュレーション |
| 画像/動画処理 |
| 拡張現実および仮想現実 |
| メディアおよびエンターテインメント |
| 建築・エンジニアリング・建設(AEC) |
| 製造および産業 |
| ヘルスケアおよびライフサイエンス |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 教育および研究 |
| オンプレミス |
| クラウド/サービスとしてのGPU |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| アプリケーション別 | コンピュータ支援設計(CAD) | ||
| ゲームおよびエンターテインメント | |||
| 可視化およびシミュレーション | |||
| 画像/動画処理 | |||
| 拡張現実および仮想現実 | |||
| エンドユーザー産業別 | メディアおよびエンターテインメント | ||
| 建築・エンジニアリング・建設(AEC) | |||
| 製造および産業 | |||
| ヘルスケアおよびライフサイエンス | |||
| 自動車および輸送 | |||
| 航空宇宙および防衛 | |||
| 教育および研究 | |||
| 展開モデル別 | オンプレミス | ||
| クラウド/サービスとしてのGPU | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2025年のコンピュータグラフィックス市場規模はいくらで、どのくらいの速さで成長していますか?
コンピュータグラフィックス市場規模は2025年に190.20 ビリオン 米ドルであり、2031年までCAGR 7.34%で成長すると予測されています。
コンピュータグラフィックス市場規模は2025年に190.20 ビリオン 米ドルであり、2031年までCAGR 7.34%で成長すると予測されています。
ソフトウェアはサブスクリプションベースのクリエイティブ、CAD、およびAIプラットフォームにより収益の73.2%を占めています。
ゲーム以外で最も速く拡大しているアプリケーションセグメントはどれですか?
拡張現実および仮想現実のワークロードは、企業導入の拡大により2031年までCAGR 8.5%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は製造業の近代化と民生用電子機器需要に牽引され、CAGR 8.4%で最も高い成長軌道を示しています。
なぜサービスはハードウェアよりも速く成長しているのですか?
企業はGPUクラスター、マネージドレンダーファーム、およびデジタルツインの展開をアウトソーシングする傾向を強めており、サービスをCAGR 8.8%へと押し上げています。