
ココナッツウォーター市場規模とシェア
Mordor Intelligenceによるココナッツウォーター市場分析
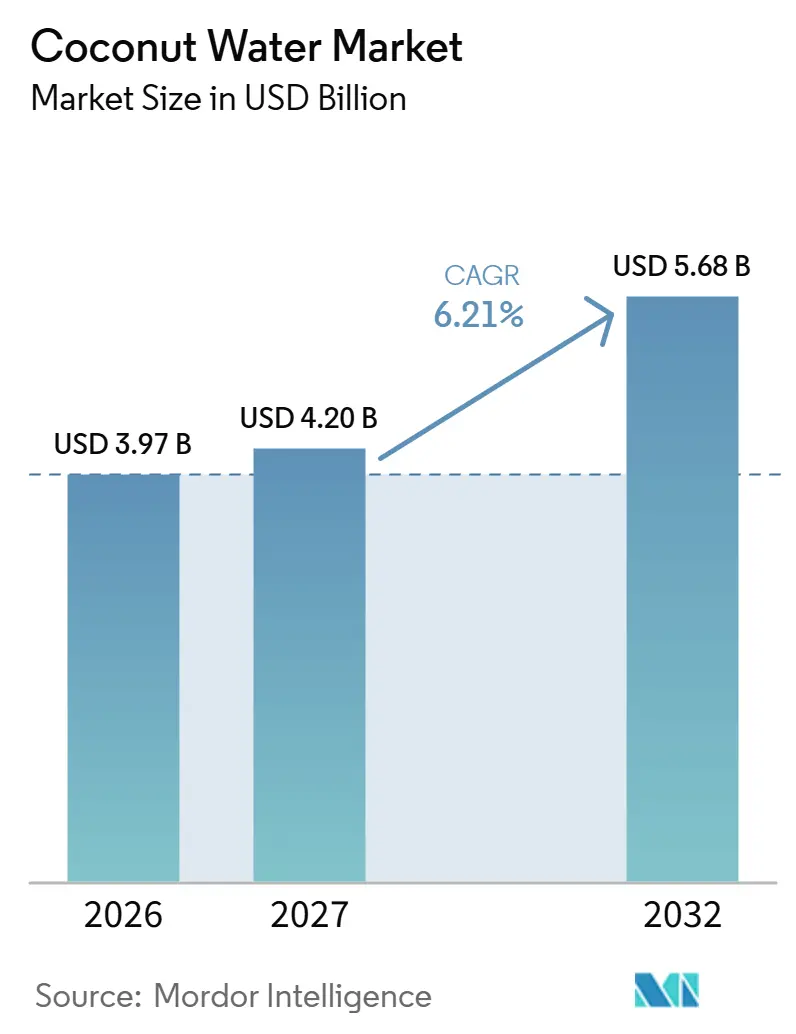
ココナッツウォーター市場規模は2026年に39.7億 ビリオン 米ドルと推定され、2027年には42億 ビリオン 米ドル、2032年までに56.8億 ビリオン 米ドルに達し、2027年〜2032年にかけてCAGR 6.21%で成長すると予測されています。
健康志向の飲料選択は、パッケージ入りココナッツウォーターの需要拡大に寄与していますが、サプライヤーは信頼性ある栄養訴求を日常的な飲用機会へと転換していく必要があります。米国では、小売チャネルへのアクセスと認度の高い水分補給のポジショニングが、カートンやボトルが日常的な飲料選択において競争力を持つ助けになります。2026年4月、イラン情勢により世界的なプラスチック樹脂の供給が混乱し、マレーシアではパッケージング危機が引き起こされました。サプライヤーは差別化された製品を通じてリーチを拡大しながら、製造管理によって真正性の主張を裏付けることができます。棚スペースの競争、パッケージングの制約、および変化するラベル要件は、検証可能なココナッツウォーターの純粋性と安定した小売供給を両立させるサプライヤーに有利に働きます。
レポートの主要ポイント
- プレーンココナッツウォーターは2026年のフレーバーカテゴリーにおいてシェア56.22%を占め、フレーバー付きココナッツウォーターは2027年〜2032年のCAGR 6.45%で最も急成長するセグメントと予測されています。
- パッケージングにおいては、テトラパックが2026年のココナッツウォーター市場規模の52%のシェアを保有し、PET/ガラスボトルは2027年〜2032年のCAGR 6.75%で最も急成長すると見込まれています。
- コンベンショナル製品2026年の売上における原料カテゴリーで67.69%を占め首位となり、ナチュラルおよびオーガニック製品は2027年〜2032年のCAGR 7.15%で最も急成長すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年の売上の56.83%を占め首位となり、オンライン小売店は2027年〜2032年のCAGR 7.6%で最も急成長すると見込まれています。
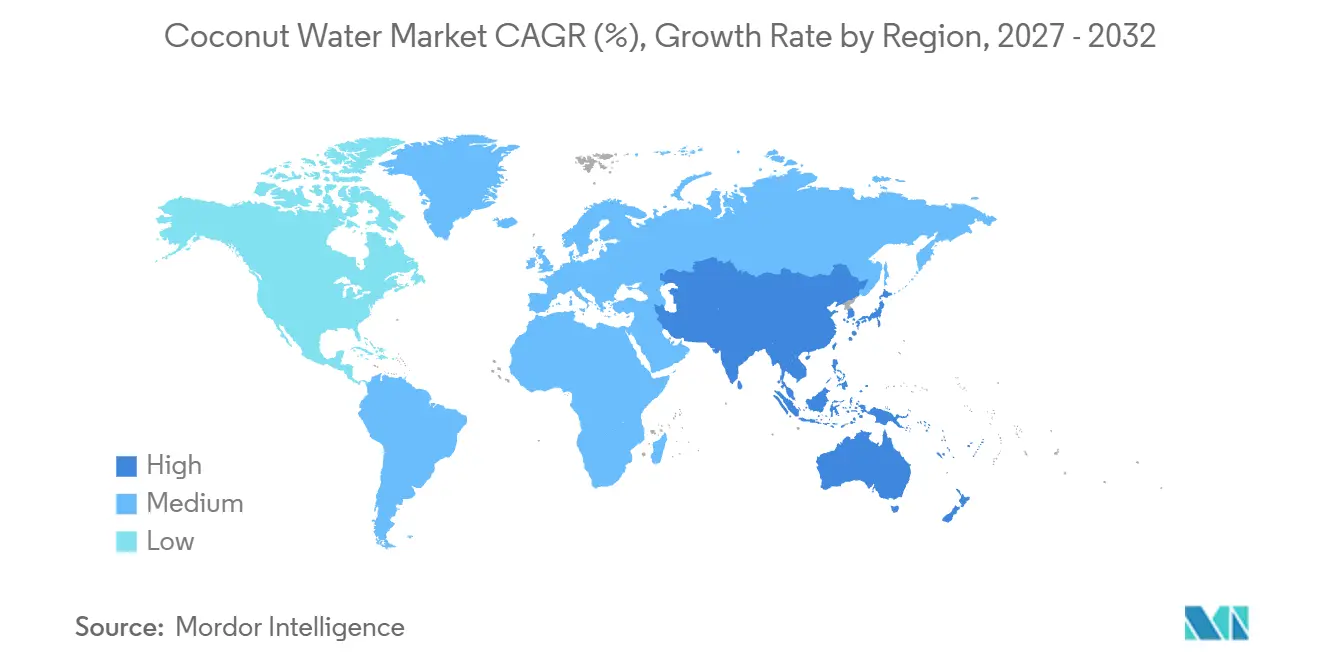
- 北米は2026年の世界売上の37.09%を占め最大の地域となり、アジア太平洋は2027年〜2032年のCAGR 7.7%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナチュラルで健康的な飲料に対する消費者選好の高まり | +2.4% | 米国 | 中期(2〜4年) |
| 消費者の間でのフィットネスおよびウェルネストレンドの拡大 | +1.8% | 米国 | 中期(2〜4年) |
| 積極的なマーケティングおよびセレブリティ・エンドースメント | +1.5% | 米国 | 短期(2年以内) |
| フレーバーにおける製品革新 | +1.2% | 米国 | 中期(2〜4年) |
| サステナビリティおよびプラントベーストレンド | +0.7% | フィリピンのヤシ生産地域 | 長期(4年以上) |
| ココナッツウォーター摂取に関連する健康上の効能 | +0.6% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・健康飲料に対する消費者嗜好の高まり
健康志向の飲料選択は、ココナッツウォーターメーカーが清涼感だけでなく処方内容でも競争できる機会を生み出しています。2025年11月〜12月に実施されたEYの調査では、米国消費者の52%が健康・ウェルネス目標を支援する飲料により多くの費用を支払う意向を示しました。[1] 同調査では、66%が低糖・低カロリー飲料を選んでいることも明らかになりました。2026年2月の米国調査では、Z世代・ミレニアル世代の回答者の16%、X世代以上の回答者の11%が、飲料選択において成分とクリーンラベルをも重視すると回答しました。健康サポートのために費用を追加支払いする意向が過半数を超えていることは、メーカーにとって幅広いポジショニングシグナルとなり、成分に関する調査結果はより具体的な選択優先事項を示しています。したがって、ココナッツウォーターを明確な健康志向の飲用ニーズに結びつけることで、成分やクリーンラベルを最優先する買い物客を超えた検討拡大が期待できます。
消費者の間でのフィットネスおよびウェルネストレンドの拡大
運動後の水分補給は、フィットネス志向の飲用においてococnut水サプライヤーに具体的な利用機会を提供します。2025年12月にオンラインで公開された研究では、8人のレクリエーションアスリートが運動による脱水後に天然ヤシの水を摂取しました。水分補給後の体液状態は、テストした3種類の飲料間で有意な差はなく、ヤシの水は市販の炭水化物電解質スポーツドリンクと同等の効果を示しました。一方、Numeratorが2025年3月に実施した、レシート検証済み米国飲料購入者2,019人を対象とした調査では、23%が今後数ヵ月でヤシの水をより多く飲む予定と回答しました。フィットネス志向の提案は、確立さたスポーツドリンクに対する水分補給の優位性を約束することなく、天然の運動後代替品として競争力を持つことができます。
積極的なマーケティングと著名人の推薦
セレブリティとのパートナーシップは、消費者が成分や価格を評価する前にヤシの水ブランドを認知させることができます。The Vita Coco Company, Inc.は、2026年6月30日終了の6ヵ月間において、前年同期比で560万 ミリオン 米ドルの統合マーケティング投資増加を報告しました。2025年9月のメジャーリーグ・ハイドレーションロスターは、Vita Cocoのヤシの水のプロモーションにアスリートを起用しました。このロスターはヤシの水をアスレチック水分補給と結びつけ、エンドースメントに製品使用の文脈を与えています。支出増はより広範なプロモーション投資を示しており、このキャンペーンはサプライヤーが消費者が運動飲料を選ぶ際に検討を求める手段となっています。
フレーバーにおける製品革新
フレーバーの開発は、購入者が特定の飲用機会に合わせて飲料を選ぶ方法を増やすことで、ヤシの水の訴求力を広げることができます。米国では、Coaquaが2025年に12オンス缶入りのヤシの水フレーバー6種を発売しました。ラインアップには、エスプレッソとヤシの水を組み合わせた「Espresso'd」と、チョコレートとヤシの水を組み合わせた「Chocolate'y」が含まれます。プレーンのヤシの水を好まない購入者には、なじみのあるコーヒーまたはチョコレートのフレーバーがその飲料を検討する価値のあるものにすることができます。これらのバリアントは12オンスという同一フォーマットを共有しているため、ブランドはフレーバーごとに異なるサービングサイズを小売業者に導入させることなく、味のバリエーションを広げることができます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレッシュヤシの水への消費者の傾向 | -0.8% | 北米およびアジア太平洋 | 短期(2年以内) |
| 代替水分補給製品との競合 | -0.6% | 北米、英国、ドイツ | 中期(2〜4年) |
| 他の飲料と比較した高価格 | -0.4% | 米国 | 短期(2年以内) |
| 原材料価格の変動 | -0.2% | ベトナムのドンタップ省およびビンロン省 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フレッシュヤシの水への消費者傾向
購入者が果実から直接の提供を重視する場合、生のヤシの水の提供はパッケージ入り飲料サプライヤーにとってコンバージョンの課題を生じさせます。その購入者は飲料と提供体験の両方を選んでいるため、ボトルやカートンの代替品は飲用機会を変えることを正当化しなければなりません。ポータブルフォーマットとコントロールされたサービングサイズはパッケージ製品が競争するのに役立てますが、それらの属性は自動的に生の提供の魅力を再現するわけではありません。ヤシの水への関心は、したがってレディトゥドリンクのパッケージ需要に貢献することなく、パッケージなしの購入を支持する可能性があります。ブランドオーナーに残された課題は、追加流通だけでは提供体験の好みを解決できないことから、パッケージフォーマットの受容を獲得することです。
代替水分補給製品との競合
代替水分補給製品は、関心を購買につなげるために必要な小売露出をめぐる競争により、ヤシの水の需要を制約する可能性があります。2025年の年次報告書において、The Vita Coco Company, Inc.はポーツドリンク、エナジードリンク、機能性強化ウォーター、その他機能性飲料を競合他社として特定しました。また、規模の大きい競合他社が小売との関係を活用し、ヤシの水製品の視認性と棚スペースを削減する可能性があると警告しました。ヤシの水サプライヤーにとって、そのリスクは消費者が飲料の特性を評価している場合でも、小売へのアクセスを競争上の制約にします。値引きや追加広告は地位防衛に役立つ可能性がありますが、これらの対応が各販売の利益率を弱める可能性があると同社は警告しました。その結果生じるリスクは、視認性の保護と各販売の収益の維持との間の選択です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバータイプ別:
プレーン製品が売上を支え、フレーバーが飲用機会を拡大プレーンヤシの水は2026年のヤシの水市場規模の56.22%のシェアを占めました。Royal Plus Public Company Limitedのタイ国内総売上は、COCO ROYAL 100%ヤシの水ブランドに一部支えられ、2026年Q2に前年比6.3%増加しました。国内売上は同社収益の約1%を占めています。Royal Plusは主に南北アメリカ、アジア、中東、欧州に輸出しており、COCO ROYALのタイにおける貢献は主に海外向けの飲料事業の中に位置づけられます。
フレーバー付きヤシの水は、2027年〜2032年のCAGR 6.45%で最も急成長するセグメントと予測されています。2025年8月までに、Raw Cは報告された高い需要を受け、チョコレートを加えた1リットルボトルのピュアヤシの水を追加し、オーストラリア全土のWoolworthsを通じて販売しました。フレーバー製品サプライヤーにとって、これは新しいフレーバー開発にのみ依存するのではなく、パックサイズと全国の食料品流通を通じて確立されたレシピを拡大する経路を提供します。
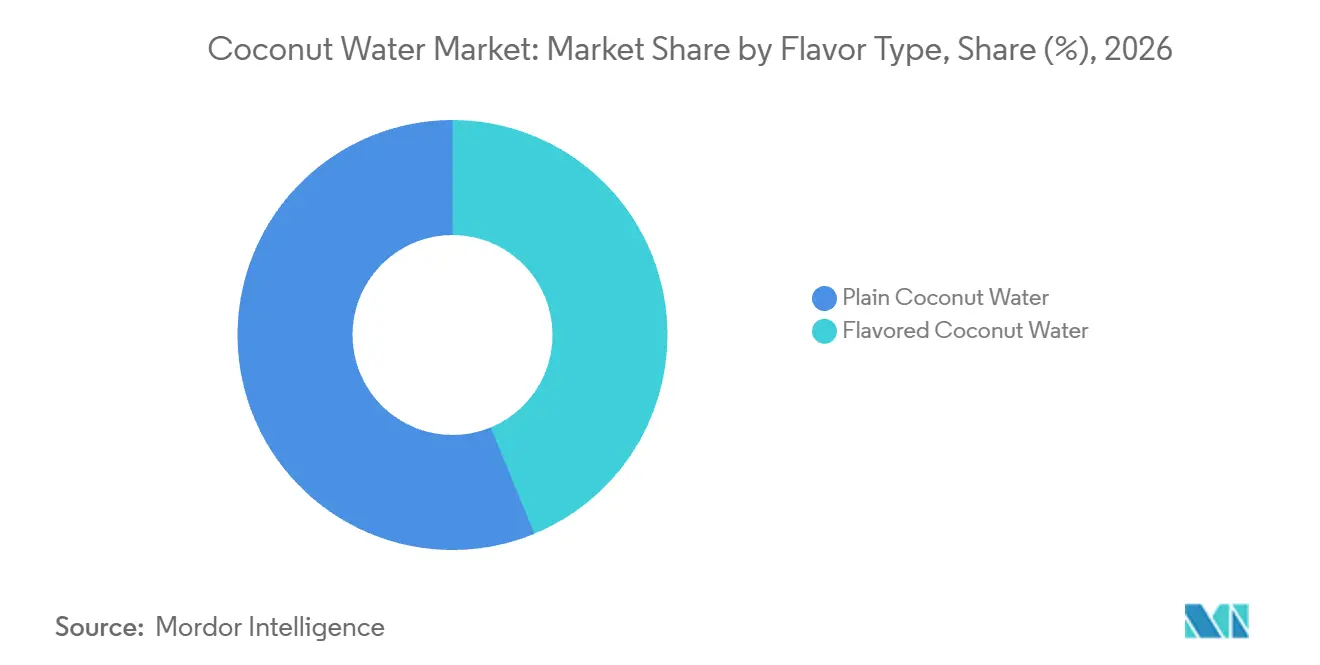
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
パッケージタイプ別:
カートンが首位、ボトルサプライヤーが商業ルートを拡大テトラパックは2026年のヤシの水市場シェアの52%を占めました。Tetra Pakは、ほとんどの国でヤシの液体製品においてラミネートカートンが主流であり、これらのカートン製品のほとんどが無菌充填されていると説明しています。また、非無菌充填のヤシの液体については冷蔵流通も確認されています。これらの異なるルートは、包装外観だけでなく、加工および流通システムに容器の選択を結びつけています。したがって、カートンベースの戦略は、意図する小売フォーマットと完成飲料の流通条件の両方を支えることができる、調整された製造ルートに依存します。
PET/ガラスボトルは、2027年〜2032年のCAGR 6.75%で最も急成長するセグメントと見込まれています。Royal Plusは2025年Q3にPETボトル入り100%ヤシの水の成長を報告し、自社ブランド市場の拡大とオリジナルデザインマニュファクチャリング顧客の増加も伴っていました。これにより、ボトル入りヤシの水は輸出メーカーのブランド事業と顧客主導の生産活動という2つの商業ルートを得ることになります。この組み合わせにより、すべての新規顧客に生産者自身のブランドを購入させることなく、ボトリング事業の需要を拡大することができます。
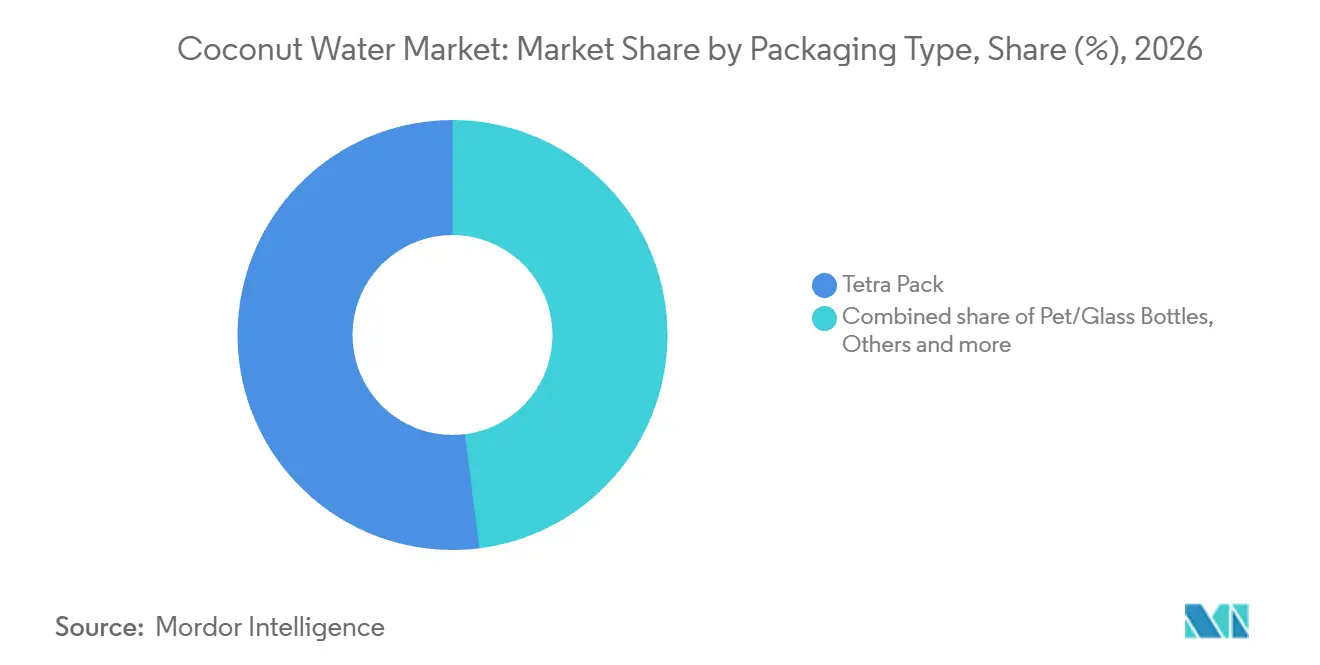
注記: 個別セグメントの全セグメントシェアはレポート購入時に入手可能
原料別:
コンベンショナルの規模が小売主導のオーガニック拡大と共存コンベンショナルヤシの水は2026年に67.69%のシェアを占め、最大の原料セグメントとなりました。コンベンショナルヤシの水にとって、商業的提案はオーガニックポジショニングを必要とせず、飲料のフレーバー、パックサイズ、入手しやすさを中心に据えることができます。オーガニック認証を必要としないオーガニック要件を持たない購入者へのアクセスは、オーガニック認証に依存しないため、コンベンショナルサプライヤーはオファーを差別化する際にヤシの水のレシピと提供フォーマットを優先できます。
ナチュラルおよびオーガニック製品は、2027年〜2032年のCAGR 7.15%で最も急成長するセグメントと予測されています。2025年2月、Natural Grocers by Vitamin Cottage, Inc.は、米国の店舗に認定オーガニックヤシの水(17.5オンス缶、個別販売および12パック販売)を展開しました。自社ブランドで製品を販売するこにより、この専門小売業者は飲料ブランドの顧客への販路としてだけでなく、競合するオーガニックヤシの水サプライヤーにもなります。
流通チャネル別:
大型店の品揃え拡大とオンラインアクセスの拡大スーパーマーケット/ハイパーマーケットは2026年の売上の56.83%を占め、最大の流通セグメントとなりました。2025年11月中旬から下旬にかけて、Walmartは新たな棚割りにおいてヤシの水に大幅なスペースを配分しました。Vita Cocoは27,000の追加配荷ポイントを報告し、2025年11月13日〜2026年2月10日の比較期間において前年比150%の増加を達成しました。追加ポイントは一つの小売業者の新規棚割りを通じて実現したため、サプライヤーにとっての機会はカテゴリーリセット時のスペース獲得に集中します。
オンライン小売店は、2027年〜2032年のCAGR 7.6%で最も急成長するセグメントと予測されています。FMIは、2025年の米国オンライン食料品売上が食料品購入が依然として主として店舗主導であったにもかかわらず、約19%成長したと報告しました。コンビニエンス/食料品店はより広範なミックスの中で役割を持っており、Vita Cocoがコンビニエンスアウトレットを通じて飲料やその他の製品を販売していることで示されています。その他の流通チャネルにはオンプレミスの場所が含まれ、同社はオフィス、フィットネスクラブ、空港、教育機関を通じてより幅広い製品ポートフォリオを流通させています。オンライン拡大は、既存の物理的流通を不要にすることなく、ヤシの水サプライヤーのリーチを拡大することができます。
地域分析
北米ココナッツウォーター市場
北米は2026年のヤシの水市場規模の37.09%のシェアを占めました。Vita Cocoヤシの水の同社アメリカズセグメント(主に米国およびカナダ)の純売上は、2026年上半期に2億5,600万 ミリオン 米ドルに達しました。これは2025年上半期の2億660万 ミリオン 米ドルと比較したものです。同社の2025年度年次報告書では、Vita Cocoが米国において若年世帯と多文化系購買者に偏重していると説明しており、ブランドポジショニングに特定の米国オーディエンスを与えています。
アジア太平洋のヤシの水市場
アジア太平洋は、2027年〜2032年のCAGR 7.7%で最も急成長する地域と予測されています。中国のヤシの水市場は2025年に100億600万 人民元(14億1,000万 ミリオン 米ドル)を超えました。IFBH Limitedは、2025年下半期に一部の市場で発売した後、2026年上半期にロースティッドヤシの水を中国本土および香港に展開しました。2026年6月30日時点で同製品の売上は前年比100%増加しました。サプライヤーにとって、既存のヤシの水バリアントを主要な仕向地市場に展開することは、地理的リーチと並行してより幅広い製品ラインナップを通じた成長ルートを提供します。
欧州では、オランダがヤシの水の輸入・再輸出ハブとして機能し、オランダ企業が加工、ボトリング、ブレンディングサービスを提供しています。この仲介的な役割は、消費者ブランドの直接開発と並行して、貿易および加工サービスを活用した参入ルートをサプライヤーに提供します。南米では、ブラジルのZanlorenzi Bebidasが2025年9月に、Campo Largoのヤシの水が2021年の生産開始以来、同社の第5位から第2位のベストセラー製品に上昇したと発表しました。中東およびアフリカは、2025年にVita Cocoヤシの水の国際チームを通じた販売先でした。ブジルの外部サプライヤーは、2025年1月〜12月の対象セルフサービス店およびアタカレジョにおけるヤシの水売上のNielsenIQ集計で3位にランクされたCampo Largoという確立された国内競合企業と直面しています。
規制の枠組みと展望
この比較は、小売チャネルにパッケージ入りレディトゥドリンクヤシの水を投入するメーカーの観点から、選択された管轄域を検討します。商業上の相違点は、食品の同一性、安全管理、ラベル内容、および包装義務がメーカーの業務要件にどのように影響するかに関するものです。同じ小売飲料において、包装義務は製品同一性またはラベル内容の規則とは異なる対応をメーカーに求める場合があります。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局(FDA) | 包装登録中央機関(ZSVR)、ドイツ環境庁の監督下 | 国家市場監督管理総局および地方市場監督当局 | 農牧省(MAPA);国家衛生監督局(Anvisa) | サウジ食品医薬品庁(SFDA |
| 主要法令または方向性 | 21 CFR第120部ジュース危害制御;第101部食品表示 | 2026年8月12日から適用の規則(EU)2025/40およびVerpackDG | GB 7718-2011;2年間の移行期間後、2027年3月16日に発効のGB 7718-2025 | IN MAPA 9/2020品質・同一性規定;政令12.709/2025登録;Anvisaラベル規則 | GSO 9 前包装食品表示 |
| 商業上の影響 | 危害分析で合理的に予見可能な食品危害を特定した場合、書面による危害管理計画;適合する包装食品ラベル | 包装設計および材料適合作業 | ラベルコンプライアンスおよび2027年3月16日以降の生産に向けた移行計画 | 事業所および飲料の登録;製品同一性およびラベルコンプライアンス | 消費者向け包装のアラビア語表示 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国のメーカーは既存のジュース危害管理および表示義務に直面しており、ほとんどの包装食品に対する前面栄養表示規則の提案は2026年12月を最終規則の目標としています。ドイツの包装義務および2028年からの高いリサイクルシステム割りては、より多くのコンプライアンス作業を指し示しており、中国の2027年3月16日の移行は新規生産のラベル期限を設定します。ブラジルの登録および同一性義務は、2026年10月19日のパブリックコメント締切後の成分申告提案の審議中によって加わり、影響を受ける処方の潜在的なラベル作業が追加されます。サウジアラビアの施行中の小売表示枠組みは、アラビア語の消費者向けラベルを中心としており、継続的な言語コンプライアンスが安定した見通しの基盤となっています。
バリューチェーンの段階
バリューチェーンは、原産地近くの加工から最終的な小売流通に至るまで、サプライヤーが収益を得る箇所を比較します。Vita Cocoの2025年度年次報告書では、ヤシの木から切り離された後、数時間以内にヤシの水を無菌パッケージに充填するか、濃縮物にする必要があると述べられています。2026年6月30日時点で、同社はより幅広い製品ポートフォリオを世界中のヤシ農家に支えられた約20の工場およびコパッカーから調達していました。ヤシの水については、この数時間の時間的制約が、信頼性の高い給において収穫地近くの無菌充填または濃縮能力を中心的なものとします。
バリューチェーン分析表
| 一次活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原産地調達および加工 | Vita Cocoの子会社であるCopra Inc.などのヤシの水メーカー | プライベートラベルおよびブランドヤシの水の販売 | 収穫後数時間以内の加工 | 収穫受入れと近隣の加工能力の調整 |
| 包装供給 | Tetra Pakなどの包装材サプライヤー | 包装材の販売 | Vita Cocoの2025年度の大部分の製品包装における単一サプライヤーへの依存 | 代替材料の事前承認および緊急供給の確保 |
| ブランドおよびOEM供給 | Thai Coconut Public Company Limitedなどの自社ブランドおよびOEMメーカー | 完成飲料およびOEM販売 | 自社ブランドとOEM生産コミットメントの調整 | 確定チャネルコミットメントに対する生産配分 |
| 流通および小売 | The Vita Coco Company, Inc.などのブランドチャネルマネージャー;Walmartなどの小売業者 | 飲料卸売販売および小売販売 | チャネルアクセスを店舗レベルの在庫確保に転換 | 製品ラインナップを店レベルの納品に合わせる |
| 情報源: Mordor Intelligence | ||||
Vita Cocoは2025年度年次報告書において、その製品の大部分がTetra Pakの材料を使用して包装されており、直接またはコントラクトメーカーを通じて購入していると報告しました。[3] 工場ネットワークは調達先を複数の場所に分散させていますが、包装関係は材料調達リスクを集中させています。したがって、Tetra Pakの供給が中断した場合、単一の生産拠点にとどまらず、Vita Cocoのポートフォリオの大部分に影響を与える可能性があります。
競合状況
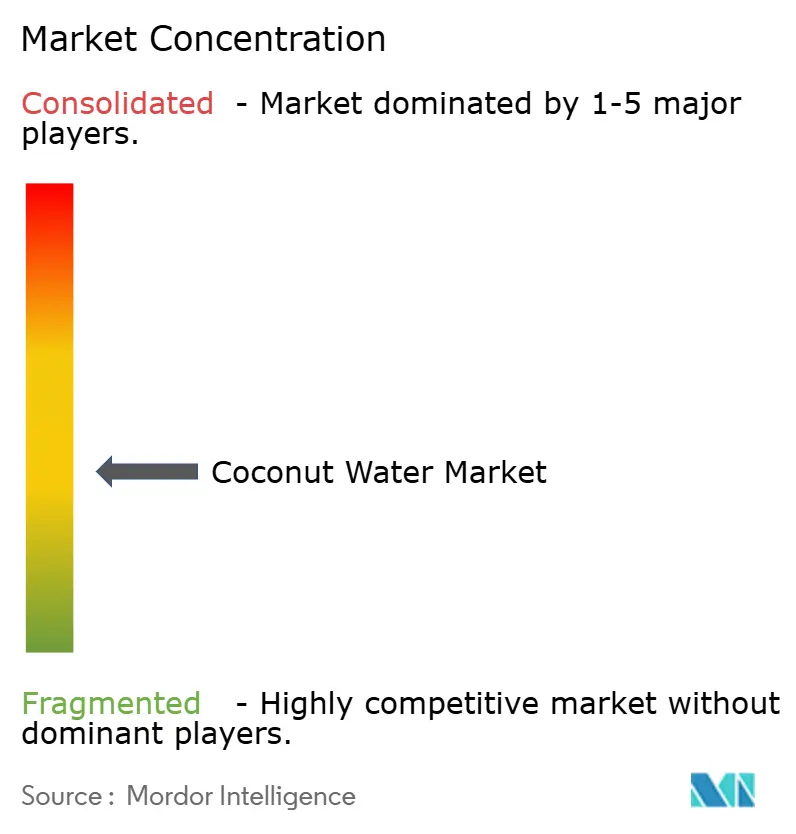
競争は中程度に分散しており、ブランド専門業者が異なる包装と原料のポジションを提供しています。The Vita Coco Company, Inc.は、2026年6月30日終了の6ヵ月間において、Vita Cocoヤシの水の純売上が前年同期比29%増加したと報告しました。[2] ZICO Rising, Inc.は100%ピュアヤシの水を提供し、Iberia Foods, LLCは10.5液量オンスおよび16.9液量オンスのパックでヤシの水を提供しています。Harmless Harvest Inc.は冷蔵不要の常温保存可能なヤシの水を提供し、C2O Coconut Waterはプレーン、オーガニック、パルプ、フレーバーバリエーションで缶とカートンを販売しています。常温保存加工、缶・カートンフォーマット、パックサイズは、これらのサプライヤーが同じ飲料選択をめぐって競争するための異なる方法を提供します。
Vita Cocoは、スーパープレミアムタイのナムホムヤシの水メーカーであるCopra, Inc.の買収を2026年7月22日に完了しました。Copraの事業にはプライベートラベルおよびCopraブランド製品とタイの工場が含まれており、売上は主にアメリカ大陸向けでした。Copraを所有することで、Vita Cocoはナムホムヤシへのアクセスを持つ既存のタイ生資産を直接管理することになります。この取引により、プライベートラベルサプライヤーがブランド競合企業と同じオーナーのもとに置かれ、プレミアムソーシングの顧客が小売販売でも競合する企業と結びつくことになります。
競争の方向性は、サプライヤーが販売する飲料の同一性をどのように証明するかにも依存します。2026年、IFBH Limitedが運営するブランドIFは、ヤシの水製造前に砂糖または水の添加を検出するため、原材料受入時の同位体ベース検査を導入しました。入荷材料の検査は、純粋性の訴求を完成製品段階だけに任せるのではなく、調達管理の一部とすることができます。タイの食品法は、正規品として販売される代替品または模倣品の製造、販売目的の輸入、流通、および品質について購入者を欺くラベルの食品を禁止しています。IFにとって、早期スクリーニングはブランド差別化を明確な混入リスクと結びつけ、品質管理を製品ポジショニングと食品法上の義務の両方に関連させるものです。
ヤシの実水業界のリーダー企業
-
The Vita Coco Company, Inc.
-
ZICO Rising, Inc.
-
Iberia Foods, LLC
-
Harmless Harvest Inc.
-
C2O Coconut Water
- 注:主要企業の掲載順は順位を示すものではありません。
ココナッツウォーター市場 このレポートでカバーされる企業
- The Vita Coco Company, Inc.
- ZICO Rising, Inc.
- Iberia Foods, LLC
- Harmless Harvest Inc.
- C2O Coconut Water
- Amy and Brian Naturals
- EQUATOR Beverage Company
- GraceKennedy Group
- Nam Viet Foods & Beverage JSC
- Taste Nirvana International Inc.
- Thai Agri Foods Public Company Limited
- Kalbe International
- Blue Monkey Beverage LLC
- Raw C
- CoAqua
- Goya Foods Inc.
- Edward and Sons Trading Co.
- Celebes Coconut Corp.
- RITA Food and Drink Co.
- Pulau Sambu Singapore Pte Ltd.
市場参加者にとっての主要会
以下の機会は、中国の小売アウトレットへのプレミアムヤシの水の流通拡大における3つのルートを比較します。2025年中に、IFBH Limitedは中国の流通業者ネットワークを3社から7社に拡大しました。同社は2026年2月の業績発表において、コンビニエンスストア、スーパーマーケット、専門アウトレットが何百万店も存在し、プレミアムヤシの水ブランドによってほとんど開拓されていないと特定しました。異なるアウトレットタイプは、全国一律のロールアウトよりも、チャネル特定の品揃えをより具体的な次のステップとします。
市場機会表
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| 中国のコンビニエンスストア浸透 | より広範なパートナーカバレッジにより未開拓のコンビニエンスアウトレットへのリーチが可能 | 中国のコンビニエンスストア購入者 | クラスター型地域流通業者を通じてシングルサーブパックをテスト | パートナーリーチを個店配荷に転換すること | IFBH Limitedおよびその流通パートナー |
| プレミアム専門小売の開 | 専門アウトレットは特定された未開拓プレミアム機会の一部を構成する | 中国の専門アウトレット購入者 | 専門パートナーを通じて差別化された原料とフレーバーの提案を提供 | アウトレットレベルでの明確なプレミアム提案の確立 | IFBH Limitedおよびそのインノココブランド |
| スーパーマーケットの品揃え拡大 | 流通拡大により未開拓のスーパーマーケットアウトレットへのアクセスが可能 | 中国のスーパーマーケット購入者 | チェーンレベルの補充による複数ユニットの品揃えをトライアル | 各小売業者の品揃えにおける持続的なスペースの確保 | IFBHおよびCOFCOなどの協力パートナー |
| 情報源: Mordor Intelligence | |||||
IFBH Limitedのグループ収益は、主に大幅なヤシの水販売量の減少により、2025年上半期に比べて2026年上半期に46.7%減少し5,040万 ミリオン 米ドルとなりました。2026年4月以降、地政学的緊張が世界のサプライチェーンを混乱させ、ヤシの水と包装の不足および調達コストの上昇を引き起こし、IFBHの流通業者への製品供給を制約しました。チャネル特定のトライアルは、IFBHが配荷を拡大する前に需要と補充の信頼性を確立しなければなりません。中心的な機会は、流通業者のカバレッジだけでなく、継続的に供給できる選択的な店舗浸透です。
最近の産業開発事情 ココナッツウォーター市場
- 2026年7月:7月29日、Coco5が米国中西部のCostco店舗において、26%の本物のヤシの水を使用したヤシの水ベースの電解質ドリンクの18カウントバラエティパックの展開を発表しました。
- 2026年7月:The Vita Coco Company, Inc.がタイのナムホムヤシの水メーカーであるCopra, Inc.(タイに工場を持ち、売上は主にアメリカ大陸向け)の買収を7月22日に完了しました。
- 2026年4月:IFBH Limitedが運営するヤシの水ブランドIFが、製造前に砂糖または水の添加を検出するため、原材料受入時の同位体比測定検査の導入を発表しました。
ココナッツウォーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界のヤシの水市場は、小売、フードサービス、その他の流通チャネルを通じて世界中で販売されるパッケージ入りレディトゥドリンクヤシの水飲料を対象としています。飲料バリアント、処方、包装フォーマット全体にわたる年間販売金額を測定します。
対象外:開けられたヤシの実から販売される生のヤシの水またはパッケージなしで提供されるもの、ヤシのミルク、ヤシのクリーム、ヤシ油、ヤシベースのスムージーおよびブレンドヤ飲料、ヤシの水パウダーおよびドリンクミックス、原料として販売されるバルクヤシの水は除外されます。
セグメンテーションの概要
- フレーバータイプ別
- プレーンヤシの実水
- フレーバー付きヤシの実水
- 包装タイプ別
- PET/ガラスボトル
- テトラパック
- その他
- 原材料別
- 従来型
- 天然・オーガニック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンス/食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模推定、および検証
デスクリサーチ
ヤシの水に関するCBI欧州市場可能性調査、Eurostat貿易統計、欧州果汁指令、ベトナムヤシ協会の調査などの公開資料は、アナリストがパッケージ飲料需要と原料使用を区別し、地域の貿易と消費を評価し、製品カテゴリーを解釈し、生産国の供給条件を理解するのに役立ちます。これらの資料は、地域の小売およびフードサービスのシグナルを世界市場の境界内に位置づけ、ヤシの水を他のヤシ製品から分離するのに役立ちます。
会社の申告書、投資家向けプレゼンテーション、信頼性の高いビジネスおよびトレードレポートは、製品、チャネル、能力、価格、戦略的コンテキストを提供し、発行体の開示は報告された業績および入手可能な独立したカバレッジと照合されます。挙げられた資料は例示的なものであり、網羅的ではなく、さらに多くの資料が収集、検証、明確化に役立てられます。
一次調査フィールドワー
インタビューおよび構造化サーベイには、世界市場にわたる飲料会社の経営幹部、カテゴリーおよびチャネルリーダー、包装・調達スペシャリスト、流通業者、小売またはフードサービスのバイヤーが含まれます。これらの議論は、製品境界、価格とパックミックス、チャネルカバレッジ、地域需要に関する二次証拠を検証し、対象を絞ったフォローアップにより矛盾または欠落したインプットを解決します。インタビューからの証拠は、モデルの前提に反映される前に、会社の開示、貿易データ、観察された小売価格と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | アジア太平洋:38% |
| 中位層:48% | 部門/ユニットリーダー:35% | 欧州・中東・アフリカ:27% |
| 中小プレイヤー:20% | マネージャー:45% | アメリカ:35% |
市場規模推定・予測
モデルは市場定義に定義されたパッケージ入りレディトゥドリンクの境界を使用してトップダウンで世界の年間消費者販売金額を推定し、サプライヤーおよびチャネル証拠と照合して選択した合計を確認します。主要なインプットには、ヤシの水カテゴリーの売上と消費トレンド、地域の小売およびフードサービスのリーチ、パックおよび市場別の平均販売価格、濃縮物および完成製品の貿易フロー、会社の収益または数量の開示が含まれます。これらの指標を合わせることで、市場規模、地域ミックス、価格および製品ミックスの変化が示されます。セグメントシェアは、フレーバー、包装、処方、チャネル、地理的売上に関する証拠から構築され、ギャップは複数のソースを比較し、最も近い支持されたカテゴリーまたは市場指標を使用することで対処されます。
多変量回帰はこれらの需要、流通、価格指標に対して歴史的な市場価値を関連付けることができ、時系列が短いまたは一貫していない場合にはシナリオ分析が代替的な採用と価格パスをテストします。選択的なボトムアップ検証(サンプルの平均販売価格に観察または開示された数量を掛けてサプライヤーを集計するなど)がトップダウン結果を検証します。サポートされていないインプットは、比較可能な場と明示的な前提を使用して範囲を定めます。一次専門家は、各変数の予測方向と商業的範囲が観察されたチャネル、製品、地域の状況に合致するかどうかを、それらの前提が維持される前に確認することができます。
データ検証と更新サイクル
アナリストは、会社の開示、貿易・生産シグナル、消費者・チャネルの証拠、独立した公表推定値にわたって市場合計とセグメントパターンを照合し、単位、タイミング、価格、製品カバレッジの重大な差異を調査します。第二のレビューでは計算、ソースの日付、境界の整合性、地域およびセグメントの合計を確認し、異常値は解決されるかまたは影響を受けるインプットがサインオフ前に再確認されます。データセットは毎年更新され、重大な市場イベントにより前提が変わる場合はサイクル間でも更新され、納品前に新たなレビューが実施されます。
Mordor Intelligenceのヤシの水市場推定値と他の公表推定値との比較
公表推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用するインプットが異なる場合がります。世界のヤシの水市場は、小売、フードサービス、その他の流通チャネルを通じて世界中で販売されるパッケージ入りレディトゥドリンクヤシの水飲料を対象としています。
主要なギャップの要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。セグメントシェアは、フレーバー、包装、処方、チャネル、地理的売上に関する証拠から構築され、ギャップは複数のソースを比較し、最も近い支持されたカテゴリーまたは市場指標を使用することで対処されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 42億 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 51億 ビリオン 米ドル(2025年) | 2025年ベースのこの推定値は、本レポートの2027年時点の42億 ビリオン 米ドルを2年後に21.4%上回っています。より速い予測軌跡がより高い報告水準に寄与している可能性があります。 |
| グローバル市場調査パブリッシャーB | 30億〜50億 ビリオン 米ドル(2025年) | より速い予測軌跡がレンジの上限に寄与している可能性があります。 |
Mordor Intelligenceのアナリストは、会社の開示、貿易・生産シグナル、消費者・チャネルの証拠、独立した公表推定値にわたって市場合計とセグメントパターンを照合し、単位、タイミング、価格、製品カバレッジの重大な差異を調査します。
レポートで回答される主要な質問
ヤシの水の市場規模と成長見通しは?
市場規模は2027年に42億 ビリオン 米ドル、2032年までに56.8億 ビリオン 米ドルと見込まれ、2027年〜2032年のCAGRは6.21%です。
パッケージ入りヤシの水の需要を支える要因は何ですか?
健康志向の飲料選択が機会を支えています。EYの2025年調査では、米国消費者の52%が健康・ウェルネス目標を支援する飲料にさらに費用を支払う意向を示しました。
ヤシの水のフレーバーカテゴリーで最大のシェアを持つのはどれですか?
プレーンヤシの水が2026年の売上の56.22%を占め首位となりました。フレーバー付きヤシの水は2027年〜2032年のCAGR 6.45%で成長すると予測されています。
パッケージ入りヤシの水で競合する企業はどこですか?
主要な競合企業にはThe Vita Coco Company, Inc.、ZICO Rising, Inc.、Iberia Foods, LLC、Harmless Harvest Inc.、C2O Coconut Waterが含まれます。
ヤシの水サプライヤーの利益率を制限する可能性のある課題は何ですか?
Vita Cocoはスポーツドリンク、エナジードリンク、機能性強化ウォーターとの競合を特定しました。値引きや追加マーケティングによる棚スペース防衛が利益率を弱める可能性があると警告しました。
ヤシの水の成長見通しが最も速い地域はどこですか?
アジア太平洋が2027年〜2032年のCAGR 7.7%で最も急成長すると予測されています。北米は2026年の世界売上の37.09%で最大のシェアを持っていました。