
気候変動コンサルティング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.17 十億米ドル |
| 市場規模 (2031) | 25.04 十億米ドル |
| Growth Rate (2026 - 2031) | 9.14 % |
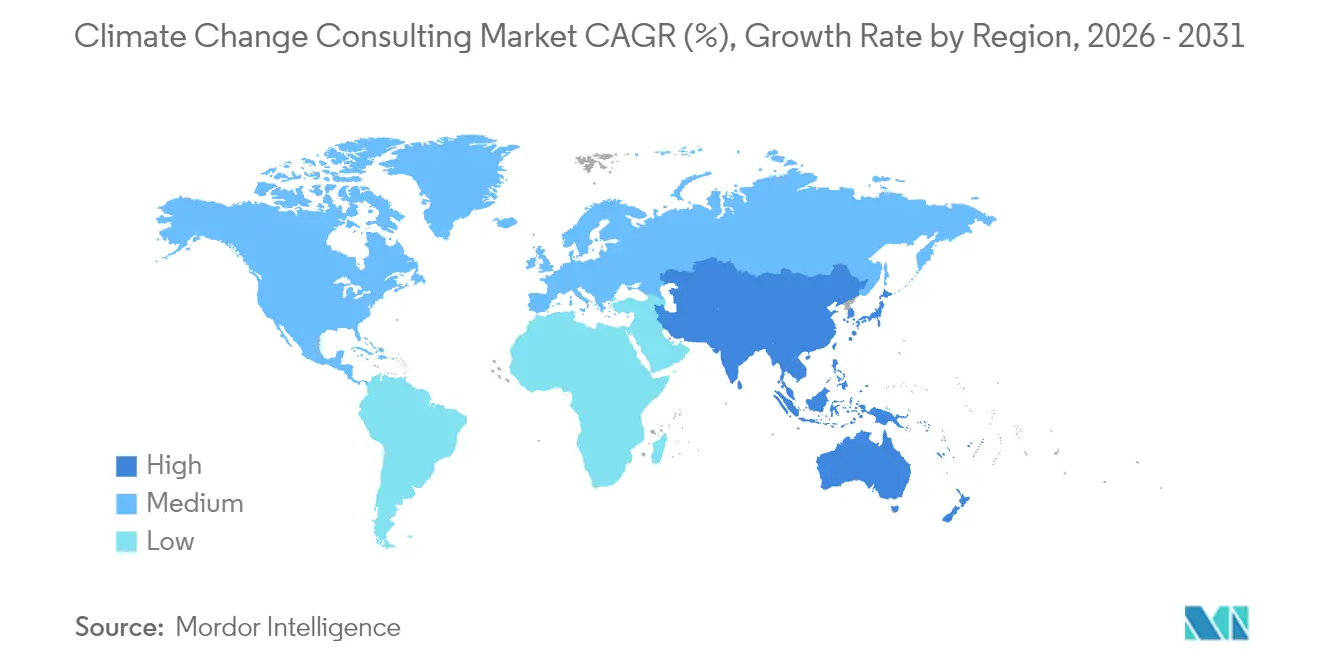
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
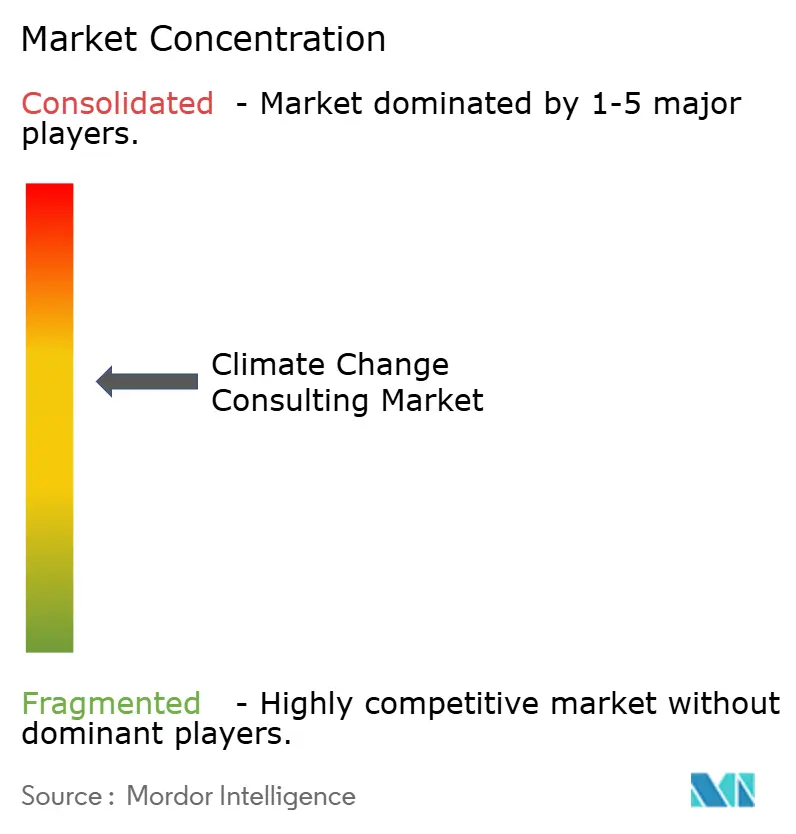
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる気候変動コンサルティング市場分析
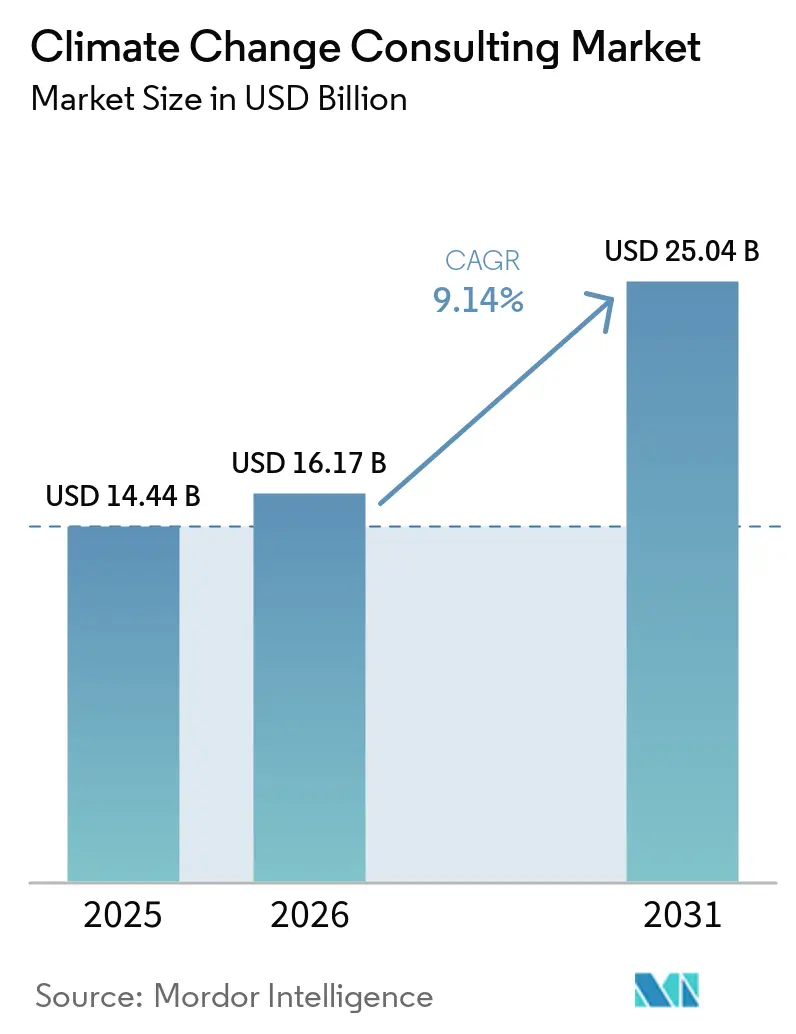
気候変動コンサルティング市場規模は2025年に144.4 ビリオン 米ドルと評価され、2026年の161.7 ビリオン 米ドルから2031年には250.4 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは9.14%です。米国および欧州連合における義務的開示規則により、アドバイザリー支出は任意から必須へと転換し、サステナビリティ連動型金融商品の急速な台頭により、独立した検証が資本調達プロセスに組み込まれています。大企業は加速する報告期限に対応するため近期収益を牽引していますが、サプライチェーンのスコアカードが契約更新を検証済みの脱炭素化ロードマップに紐付けるようになっことで、中小企業も急速に追いついています。気候科学、金融、デジタルエンジニアリングのスキルを融合させたコンサルティング会社はプレミアムマージンを享受しており、AIベースのシナリオツールを活用してプロジェクトのタイムラインを短縮し、バリュープロポジションを強化しています。一方、シャドーカーボン監査を実施する投資家がポートフォリオレベルの分析に対する継続的な需要を生み出しており、気候変動コンサルティング市場は2020年代半ばにかけて二桁成長へと向かっています。
主要レポートのポイント
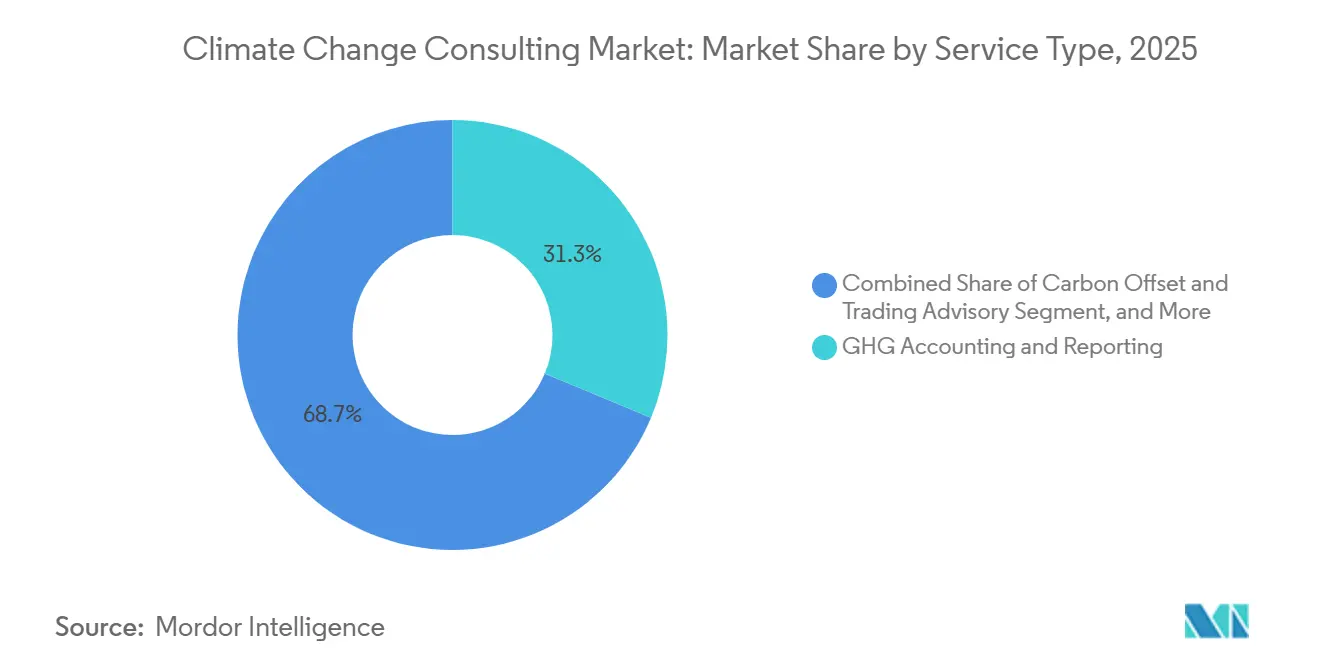
- サービスタイプ別では、温室効果ガス(GHG)会計・報告が2025年の収益の31.28%をリードし、気候適応・レジリエンス計画は2031年にかけてCAGR11.40%で成長すると予測されています。
- エンドユーザー産業別では、エネルギーおよび電力が2025年の支出の28.53%を占め、鉱業・金属は2031年までにCAGR10.61%で成長すると予測されています。
- 組織規模別では、大企業が2025年の市場価値の66.75%を占めましたが、中小企業は2026年から2031年にかけてCAGR10.84%で拡大すると予測されています。
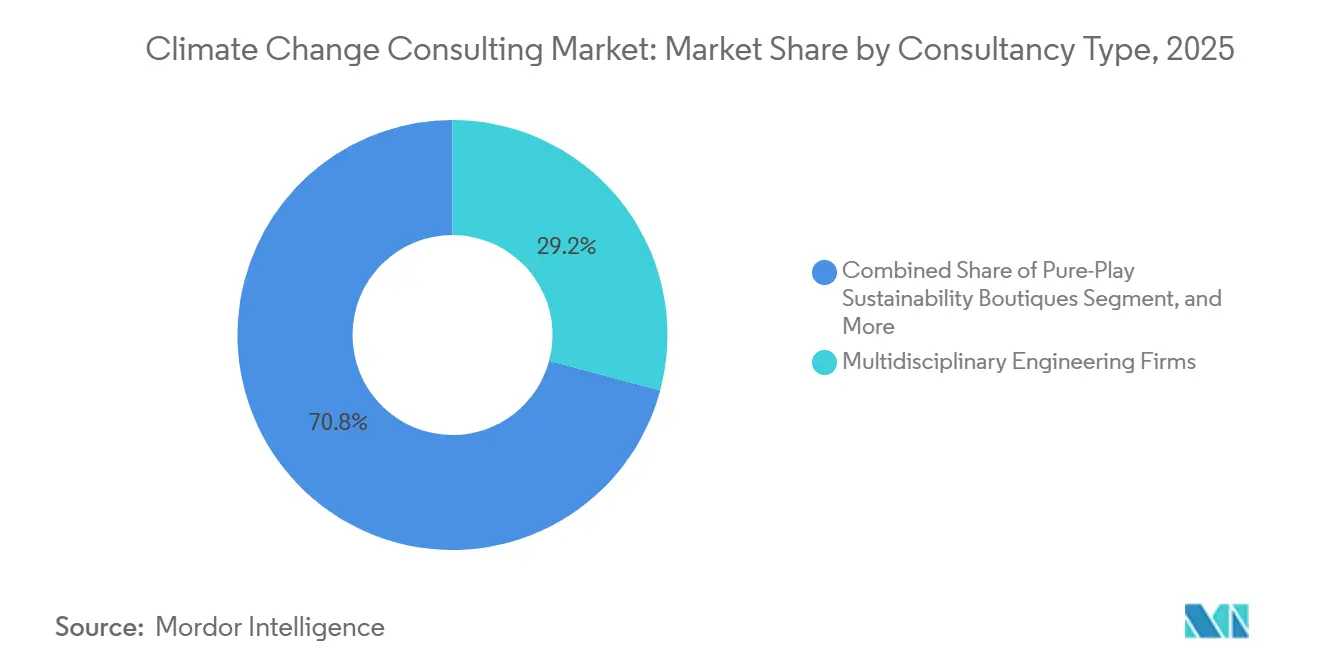
- コンサルタントタイプ別では、学際的エンジニアリング会社が2025年に29.16%のシェアを保有し、純粋なサステナビリティ専門ブティックは2031年までにCAGR11.18%を記録する見込みです。
- 提供モード別では、オンサイトアドバイザリーが2025年の収益の52.74%を占めましたが、ハイブリッドエンゲージメントは2031年にかけてCAGR11.29%で拡大する見込みです。
- 地域別では、北米が2025年の売上の37.33%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR11.07%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的に強化される義務的ESG開示 | +2.80% | 北米および欧州での早期施行を伴うグローバル | 短期(2年以内) |
| 投資家が要求する企業カーボンシャドー監査 | +1.90% | 北米、欧州、アジア太平洋の金融ハブ | 中期(2〜4年) |
| サステナビリティ連動型金融商品の急速な拡大 | +2.10% | OECDマーケットに集中するグローバル | 中期(2〜4年) |
| OEMからのサプライチェーン脱炭素化圧力 | +1.60% | グローバル、自動車および電子機器サプライチェーンで最も強い | 長期(4年以上) |
| AIを活用した気候リスク分析のブレークスルー | +1.40% | 北米、欧州、一部のアジア太平洋市場 | 長期(4年以上) |
| 自然由来のカーボン除去アドバイザリーへの需要拡大 | +1.20% | グローバル、南米およびアフリカでのパイロットプロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的に強化される義務的ESG開示
2024年の米国証券取引委員会による規則制定および同年の欧州連合の企業サステナビリティ報告指令により、ベースライン排出量評価と内部統制の高度化の波が引き起こされました。[1]米国証券取引委員会、「SECが気候関連開示の強化・標準化に関する規則を採択」、SEC.gov 国際サステナビリティ基準審議会はIFRS S1およびS2を通じて報告を調和させ、管轄裁定を排除し、厳格性の基準を引き上げました。[2]IFRS財団、「IFRS S1およびS2サステナビリティ開示基準」、IFRS.org コンサルタントは現在、データアーキテクチャを設計し、ダブルマテリアリティ分析を実施し、2025年から2028年にかけて段階的に展開される期限を満たす監査対応ファイルを作成しています。開示には第三者保証が必要なため、アドバイザリー需要は初回申告後も継続し、気候変動コンサルティング市場に複数年にわたる収益の可視性をもたらしています。
投資家が要求する企業カーボンシャドー監査
ネットゼロ資産運用会社イニシアティブのもとで130兆米ドルを運用する資産運用会社は、2024年にポートフォリオ企業に対して融資排出量の経路を公表するよう求め始めました。カーボン会計金融パートナーシップがスコープ3の計算を標準化し、銀行や保険会社に保有資産の監査と遅延者の是正を義務付けました。プライベートエクイティスポンサーは現在、アーンアウトを調整できる気候条項を経営契約に組み込んでいます。コンサルタントは二重の委任を確保し、投資家にはポートフォリオスクリーニングを、投資先企業には詳細な脱炭素化ロードマップを提供することで、気候変動コンサルティング市場の継続的な収益を強化しています。
サステナビリティ連動型金融商品の急速な拡大
サステナビリティ連動型ローンおよび債券の累積発行額は2025年に1兆2,000億米ドルに達しました。2024年に更新された国際資本市場協会の原則により、野心と検証の閾値が厳格化され、借り手は目標設定と年次報告のためにアドバイザーを雇用することが義務付けられました。[3]国際資本市場協会、「サステナビリティ連動型債券原則2024」、Icmagroup.org 銀行は現在、引受前に独立した技術的意見を求めており、発行前のアドバイザリー層が拡大しています。ISO 14097認定検証者の不足により、エンジニアリンググループが認証会社を買収し、保証とアドバイザリーを統合することで、気候変動コンサルティング市場への浸透を深めています。
OEMからのサプライチェーン脱炭素化圧力
自動車業界のリーダー企業は、2026年までにサプライヤーのスコープ3排出量がスコアカードに影響を与えると発表し、非準拠のベンダーは取引停止のリスクにさらされています。CDPは2025年に23,000件のサプライヤー開示を記録しましたが、科学的根拠に基づく目標を持つ企業は20%未満でした。[4]CDP、「サプライチェーンレポート2025」、CDP.net 電子機器ブランドも同様の要求を適用し、社内専門知識を持たないアジア太平洋地域の中小企業のアドバイザリー採用を促進しました。コンサルタントは配分方法の争いを調整し、サプライヤーワークショップを実施することで、気候変動コンサルティング市場を支える長期的なエンゲージメントを確保しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 検証可能なスコープ3排出データの不足 | -1.30% | グローバル、新興市場および複雑なサプライチェーンで最も深刻 | 短期(2年以内) |
| 地域間の炭素価格メカニズムの不整合 | -0.90% | グローバル、EU排出量取引制度、カリフォルニア州、自発的市場間の乖離 | 中期(2〜4年) |
| 気候科学と金融の接点における人材不足 | -1.10% | 北米、欧州、一部のアジア太平洋ハブ | 長期(4年以上) |
| アドバイザリー採用を抑制するグリーンウォッシング訴訟リスク | -0.70% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
検証可能なスコープ3排出データの不足
スコープ3は企業のフットプリントの70%〜90%を占めることが多いですが、サプライヤーデータは依然として断片化しており、50%以上乖離する可能性のある支出ベースのプロキシへの依存を余儀なくされています。国際サステナビリティ基準審議会はより良い方法論についての協議を開始したばかりであり、標準化は少なくとも2027年まで遅延する見込みです。自動車および電子機器のサプライチェーンは特に影響を受けており、多国籍企業は50カ国以上から調達しています。データギャップが続くことでクライアントの不満が高まり、複数年にわたるコミットメントが先送りされ、気候変動コンサルティング市場の拡大が抑制されています。
地域間の炭素価格メカニズムの不整合
EU排出量取引制度の排出枠は2026年1月に1メートルトンあたり85ユーロ(96米ドル)でしたが、カリフォルニア州のキャップアンドトレードは38米ドルで清算され、自発的オフセットは12〜25米ドルで取引されました。中国は2025年に鉄鋼・セメントへの取引を拡大しましたが、無償割当を配布したため価格シグナルが弱まりました。この変動性は、コンサルタントが多国籍企業向けに構築する内部価格モデルを複雑にしています。クライアントは地域ごとに委任を分割することが多く、調整コストが増加し意思決定サイクルが長期化することで、気候変動コンサルティング市場の成長が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
報告の優位性が適応計画に移行GHG会計・報告の気候変動コンサルティング市場規模は2025年に19億米ドルに達し、総収益の31.28%を占めました。企業は新たな開示法を満たすためにベースラインインベントリを優先し、このサービスをほとんどのエンゲージメントの入口として位置付けました。物理的リスクが財務的に重要になるにつれ、気候適応・レジリエンス計画はCAGR11.40%で成長すると予測されており、サービスタイプの中で最も高い成長率となっています。この転換により、洪水モデリング、熱ストレスマッピング、レジリエンス投資ロードマップへの支出が再配分されています。開示、リスク定量化、資金調達の相互作用により、シナリオ分析と適応設備投資計画を統合したバンドル型サービスが生まれ、気候変動コンサルティング市場におけるクロスセルの機会を強化しています。
脱炭素化戦略サービスは、限界削減コスト曲線を超えて水素、炭素回収、電化オプションを評価する段階へと進化しています。アドバイザーはサステナブルファイナンスの構造化をますます統合し、投資ロードマップをグリーンボンドやサステナビリティ連動型ローンに結び付けています。カーボンオフセット・取引アドバイザリーは、完全性レビューにより多くの林業クレジットが無効化されたため依然として控えめですが、特にネットゼロ目標の達成に残余オフセットが必要なクライアントを中心に、高品質な自然由来の除去プロジェクトへの需要は続いています。生物多様性および循環経済コンサルティングは現在ニッチですが、欧州のデューデリジェンス規則が環境影響の定義を拡大するにつれて拡大しており、気候変動コンサルティング市場内の専門会社に段階的な収益をもたらすことが期待されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー産業別:
鉱業・金属がエネルギー転換を上回る成長エネルギーおよび電力は2025年に17億3,000万米ドルを生み出し、気候変動コンサルティング市場収益の28.53%を占めました。電力会社は即時の開示期限とキャップアンドトレード義務に直面し、ベースライン監査とロードマップへの多額の支出を促しました。鉱業・金属は規模は小さいものの、投資家がセクターのネットゼロコミットメントに沿った信頼性の高いスコープ1および2の経路を求めるため、2031年までにCAGR10.61%で拡大する見込みです。コンサルタントは電動ダンプトラック、グリーン水素直接還元鉄、再生可能エネルギー統合についてアドバイスし、技術経済分析への堅調な需要を育んでいます。
多国間気候金融チャネルが資金を拠出する前に実現可能性調査を要求するため、公共部門の需要が高まっています。自動車から化学品に至る製造業は、脱炭素化を資本計画サイクルに組み込み、プロセスエンジニアリングと気候金融ガイダンスを融合した学際的な委任を生み出しています。金融サービス機関は中央銀行のストレステストに準拠するためにポートフォリオレベルのリスク分析を必要としています。ICT・通信事業者はデータセンターのエネルギー最適化とサプライチェーンのフットプリント削減のためにアドバイザーを雇用しています。農業・食品、輸送・物流は気候変動コンサルティング市場の基盤を広げており、それぞれ土壌炭素測定から車両電化シナリオまで異なるサービス要件を持っています。
組織規模別:
サプライチェーン義務のもとで加速する中小企業大企業が2025年の支出の3分の2を占めましたが、OEMのスコアカードが契約受注を検証済みの科学的根拠に基づく目標に連動させるようになったため、中小企業のエンゲージメントが増加しています。中小企業向けの気候変動コンサルティング市場規模は、単位コストを下げるプラットフォームベースのアドバイザリーモデルとともに拡大し、2031年までに18億7,000万米ドルに達すると予測されています。中小企業にサービスを提供するコンサルタントは、炭素会計と開発銀行のグリーンローン窓口への融資紹介をバンドルすることが多く、資本制約のあるサプライヤーの採用を加速させています。
大企業向けプログラムは引き続き深く広範であり、企業資源計画の統合や取締役会レベルのシナリオモデリングを特徴としています。これらのカスタムメイドの委任ではプレミアム価格が優勢ですが、クライアントが国境を越えた開示の複雑さを乗り越えるため、プロジェクト期間が長期化しています。アドバイザリー会社はそれに応じて市場開拓戦略をセグメント化しており、標準化された中小企業プラットフォームを拡大するか、関係主導の大企業向けプラクティスに注力するかを選択しており、このトレンドが気候変動コンサルティング市場の競争ダイナミクスを形成しています。
コンサルタントタイプ別:
専門化によってシェアを獲得するブティック学際的エンジニアリング会社は2025年の収益の29.16%を保有しました。インフラおよび重工業における現場経験が、適応計画と施設レベルの脱炭素化における競争力の基盤となっています。純粋なサステナビリティ専門ブティックはより断片化しているものの、CAGR11.18%で最高の成長を記録する見込みです。その優位性は、自然由来のカーボン除去や科学的根拠に基づく目標の検証など、クライアントが規模よりも深い専門知識を重視する分野における特化型サービスにあります。
ビッグフォー会計事務所は保証主導のエンゲージメントを支配しており、監査関係を活用しながらも独立性規則によって制約されています。経営コンサルティング会社は気候を企業戦略と統合し、変革ロードマップをコスト削減と成長イニシアティブとバンドルしています。シンクタンクおよびNGOはハイブリッドなニッチを占め、公共部門および慈善事業クライアントに信頼性とミッションの整合性を提供しています。大規模プラットフォームがケイパビリティのギャップを埋めるためにブティックを買収する動きが活発化しており、このダイナミクスが気候変動コンサルティング市場のランドスケープを再定義し続けるでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
提供モード別:
コストと専門知識を最適化するハイブリッドモデルオンサイトアドバイザリーは、施設監査、ワークショップ、取締役会プレゼンテーションが物理的な存在から恩恵を受けるため、2025年の請求額の52.74%を維持しました。しかし、リモート分析と的を絞った現地訪問を組み合わせたハイブリッドモデルは、40%〜60%の出張コスト削減と迅速なターンアラウンドタイムに牽引され、CAGR11.29%で拡大する見込みです。リモートのみのアドバイザリーは標準化されたレビューとトレーニングで効果を発揮しますが、複雑な戦略委任では満足度が低下します。
デジタルワークスペースとAIベースのシナリオダッシュボードにより、コンサルタントはクライアントと非同期でイテレーションを行えますが、エンゲージメント計画ではプロジェクトの堅牢性を確保するためにどのマイルストーンでオンサイト検証が必要かを明示するようになっています。地域の好みも提供方法を形成しており、アジア太平洋地域のクライアントは対面エンゲージメントを好む傾向がある一方、北米および欧州ではハイブリッドおよびリモート形式の受け入れが進んでいます。この提供の多様化が気候変動コンサルティング市場にレジリエンスをもたらしています。
地域分析
北米気候変動コンサルティング市場
北米は2025年に世界収益の37.33%を生み出し、数千の発行体と工業プラントをカバーするSEC開示規則およびカリフォルニア州のキャッ・アンド・トレード制度に支えられています。2025年にメートルトン当たりCAD 80(USD 59)に引き上げられたカナダの炭素価格バックストップは、エネルギー、鉱業、製造業における助言需要を刺激しました。メキシコのパイロット排出量取引制度は規模こそ限定的ですが、将来のエンゲージメントへの布石となっています。米国における規制訴訟は執行リスクをもたらし、一部の企業は法的明確性が得られるまで支出を段階的に抑制していますが、資本市場の圧倒的な深さが資金調達排出量分析に対する基礎的需要を維持し、気候変動コンサルティング市場を下支えしています。
欧州気候変動コンサルティング市場
欧州は収益において第2位に位置し、企業サステナビリティ報告指令、EUタクソノミー規則、および炭素国境調整メカニズムによって牽引されています。これらは世界で最も厳格な開示・価格設定の枠組みを共同で構成しています。グリーン水素と電化に向けたドイツの300 ビリオン ユーロ(340 ビリオン 米ドル)補助金プログラムはフィジビリティスタディを促進し、英国のトランジションラン規則は将来を見据えたシナリオレポートを義務付けています。フランスの第29条義務はポートフォリオ分析を推進し、北欧企業はネットゼロ主張のために自然由来の除去プロジェクトを追求しています。これらの重複する義務は高付加価値かつ複数法域にわたる助言業務を生み出し、気候変動コンサルティング市場における同地域の影響力を強化しています。
アジア太平洋気候変動コンサルティング市場
アジア太平洋地域はCAGR 11.07%で最も成長の速い地域です。中国は2025年に国家排出量取引制度を8セクターに拡大し、デュアルカーボン目標を省レベルの行動計画に連動させ、都市レベルのコンサルティング契約を生み出しています。インドはグリーンタクソノミーを確定し、エネルギー効率基準を強化したことで、脱炭素困難産業が助言を求めることを余儀なくされています。日本のグリーントランスフォーメーションリーグは低炭素プロジェクトに1,500 ビリオン 米ドルを投入しており、韓国の炭素中立フレームワークはセクター別ロードマップを義務付けています。東南アジア諸国は気候ファイナンスの流入を競っていますが、現地のコンサルティング能力は依然として薄く、気候変動コンサルティング市場でのフットプリント拡大を目指すグローバルプレーヤーに参入機会をもたらしています。
中東・アフリカおよび南米気候変動コンサルティング市場
南米および中東・アフリカは規模こそ小さいものの、加速しています。2027年に予定されるブラジルの規制炭素市場は、すでにプレコンプライアンス監査を促しています。中東のソブリンウェルスファンドは再生可能エネルギーへの資本配分を進めており、国営石油会社はUAEのネットゼロ誓約に沿ったトランジション戦略を必要としています。こうした動向は、新興地域全体でますます多様化する気候変動コンサルティング市場の基盤を築いています。

規制環境
気候関連の情報開示やタクソノミー制度は厳格化が進んでおり、これに伴いコンサルティング支出は複数の管轄区域にわたる監査対応可能な報告、内部統制、保証業務の調整へと移行している。米国では、2024年の米国証券取引委員会(SEC)による気候関連情報開示規則制定やカリフォルニア州のSB 253などの取り組みが、体系的なスコープ1・2報告プログラムを後押ししており、国際サステナビリティ基準審議会(ISSB)の基準(IFRS S1およびS2)がマルチマーケットの発行体にとっての基本的な厳格性を高めることで、世界的な収斂もさらに強まっている。
欧州では、企業サステナビリティ報告指令(CSRD)およびEUタクソノミー規則が、二重materiality(重要性)、データアーキテクチャ、検証作業の在り方を引き続き形成しているが、政策の更新は依然として実施サイクルの中で進行中である。欧州委員会は、技術的スクリーニング基準を簡素化することを目的とした修正版気候委任法の草案を作成し、2027年1月1日からの適用が予定されている。英国は、提案されている英国サステナビリティ報告基準および関連するFCAの提案を通じて移行計画・報告アーキテクチャを前進させており、2027年1月1日からの気候関連情報開示、2028年からのコンプライ・オア・エクスプレイン方式によるスコープ3が含まれる。CBAM関連の検証規則などの国境・価格関連ツールと合わせ、これらの変化により、規制当局や監査人の精査に耐えうる排出量の定量化と文書化への需要が高まっている。
競争環境
気候変動コンサルティング市場は依然として中程度に断片化しており、上位5社の合算シェアは約35%です。ビッグフォー監査法人は保証の専門知識を活用し、エンジニアリング会社は技術的な深さを活かし、純粋なサステナビリティ専門ブティックは高複雑度の委任を獲得しています。テクノロジー投資が新たな競争の場となっています。Deloitteは分析時間を半減させるAIシナリオプラットフォームを展開し、WSPは物理的リスクモデルを精緻化するために地理空間分析会社を買収し、AECOMは北米および欧州の工業施設向けデジタルツインを展開するためにクラウドプロバイダーとパートナーシップを締結しました。
一方、炭素会計を自動化するサービスとしてのソフトウェアのスタートアップがエントリーレベルの業務のコモディティ化を脅かしており、既存企業は戦略的洞察が価格決定力を持つ変革プログラムに注力するよう促されています。
規制上の独立性規則が監査関連のクロスセルを制限し、ブティックが成長する余地を与えています。South Poleの2025年のプライベートエクイティによる買収は、自発的炭素市場への投資家の信頼を示しています。人材不足が続いており、シニアコンサルタントの採用サイクルは90日を超え、北米および欧州では報酬が20万米ドルを超えています。企業はエクイティ持分とミッションブランディングで専門家を引き付けています。大規模プラットフォームがケイパビリティのギャップを埋めるためにニッチプレーヤーを買収する動きが続く中、統合が進む可能性が高く、このトレンドが競争圧力を高めながらも気候変動コンサルティング市場の集中度を徐々に引き上げるでしょう。
気候変動コンサルティング産業のリーダー企業
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *免責事項:主要選手の並び順不同
気候変動コンサルティング市場
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics

市場機会と将来展望
コンプライアンス対応は、特にスコープ3データが断片化した状態が続く中で、複数の管轄区域にわたる報告の摩擦を軽減する拡張可能なデータ製品へと変化している。CSRD、IFRS S1/S2、および地域要件を再現可能なワークフローに落とし込むモジュール式デジタルリソースは、コンサルティング会社にデータアーキテクチャ、統制設計、監査支援をプラットフォーム主導型サービスにパッケージ化する手段を提供し、OEMのスコアカードやCDPサプライチェーン報告のようなサプライヤー情報開示プログラムに巻き込まれる中小企業にとっての単位コストを引き下げている。
テクノロジー活用による適応とレジリエンスも、クライアントがナラティブなリスク説明よりも意思決定に活用できる分析を求める中で、短期的な収益化の手段となっている。この変化は、JacobsによるFlood IQ(都市とユーティリティ向けAI活用型洪水リスクソリューション)の展開や、サンフランシスコ港のウォーターフロント・レジリエンス・プログラムに関連するレジリエンス対応の完了済みおよび進行中の業務に表れており、海面上昇への適応やインフラ現代化に関するアドバイザリー業務を後押ししている。エンジニアリング主導のレジリエンスに加え、自然を活用した解決策や生物多様性モニタリングも、AECOMが支援する香港政府のガイドラインを含め、都市・インフラ計画においてより標準化されつつある。この広がりは、地理空間分析、シナリオツール、許認可や資金調達支援(インフラプログラム向けの助成金申請支援を含む)を組み合わせるコンサルティング会社にとっての機会を生み出している。
Recent Industry Developments in 気候変動コンサルティング市場
- 2026年6月:Jacobsは、サンフランシスコ港のウォーターフロント・レジリエンス・プログラムのプログラムマネージャーとしての役割を拡大し、海面上昇への適応とインフラ現代化を支援した。この拡大された委任は、大規模な複数年にわたるレジリエンスプログラムを気候コンサルティングの中核的な需要拠点として強化するものである。また、Jacobsが沿岸部および自治体のクライアントに対してリスク分析、設計、プログラム提供をクロスセルする能力を強化する。
- 2025年12月:WSP Globalは、アジア開発銀行との間で、アジア太平洋地域の12か国にわたる気候適応計画を提供する5年間・8,500万米ドルの契約を確保した。この受注により、WSPの地域における実行基盤が拡大し、政策、エンジニアリング、実施支援を組み合わせた複数国・ドナー資金による業務の受注パイプラインが構築される。また、公共セクターの適応フレームワークにおける規模を求める企業間の競争圧力も高まる。
- 2024年10月:AECOMは、クラウドコンピューティングプロバイダーと提携し、北米および欧州における産業脱炭素化向けデジタルツインを展開した。この提携により、データおよびシミュレーション機能が脱炭素化のロードマップ策定や資本支出計画業務に組み込まれる。これは、複雑な施設の提供サイクルを短縮できる、製品化されクラウドで提供されるコンサルティングへの移行を示している。


気候変動コンサルティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、組織が気候変動の緩和と適応に関連する行動を測定・計画・実行するのを支援する有償の専門アドバイザリーサービスを対象としています。排出量のベースライン設定、移行計画策定、気候リスク評価、報告準備、および民間・公共セクターの購買者を対象とした関連プログラムの実行支援に係るコンサルティング業務が含まれます。
対象外の範囲:純粋なソフトウェアサブスクリプション収益、単独の製品販売、および外部の気候アドバイザリーサービスとして請求されない社内コンサルティングコストは除外します。
セグメンテーション概要
- サービスタイプ別
- リスク評価およびシナリオ分析
- GHG会計・報告
- 脱炭素化戦略およびロードマッピング
- 気候適応・レジリエンス計画
- カーボンオフセット・取引アドバイザリー
- サステナブルファイナンスおよびESG統合
- その他のサービスタイプ
- エンドユーザー産業別
- エネルギーおよび電力
- 鉱業・金属
- 公共部門
- 製造業
- 金融サービス
- ICT・通信
- 農業・食品
- 輸送・物流
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- コンサルタントタイプ別
- 学際的エンジニアリング会社
- 純粋なサステナビリティ専門ブティック
- ビッグフォー会計事務所
- 経営コンサルティング会社
- シンクタンクおよびNGO
- 提供モード別
- オンサイトアドバイザリー
- リモート・バーチャルアドバイザリー
- ハイブリッドエンゲージメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の期形状を構築し、地域をまたいで定義の一貫性を保つために活用されます。SEC、欧州委員会(CSRD)、IFRS財団(ISSB)、GHGプロトコルなどの資料を含む公的な気候開示規則およびガイダンスを通常レビューします。これらはどのようなアドバイザリー業務が求められ、どの程度の頻度で繰り返されるかを規定するためです。
また、政府統計ポータル、UNFCCC刊行物、世界銀行の気候リスクデータセット、OECDの政策トラッカーなどのソースを活用し、気候プログラムへの資金提供と優先順位付けが行われている地域を把握します。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス情報は、どのような種類の気候サービスがバンドルされているか、またどのデリバリーモデルが一般化しつつあるかをマッピングするために使用します。収益の基準点や取引シグナルについては、データの入手可能性に応じて、企業財務、特許、グローバルな契約・入札情報を追跡する有料サブスクリプションを参照する場合もあります。これらの例は網羅的なものではなく、収集・相互確認・明確化のために他も多くのソースが使用されます。
一次インタビューおよびサーベイ
一次調査は、実際に販売されているもの、毎年更新されているもの、および規則変更時の価格動向を確認することに重点を置いています。主要地域のコンサルティング実務者、気候保証・報告専門家、購買側のサステナビリティリーダー、調達・財務担当者など多様な関係者と対話し、プロジェクトの組み合わせや料金レンジに関する前提を検証します。
これらの対話を通じて、典型的なプロジェクト期間、継続的な報告支援と単発の戦略業務の比率、クライアントのオンボーディングペースといったインプットが確認され、最終承認前にデスクベースの推計値を調整するために使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:18% | アジア太平洋地域:50% |
| 中位層:47% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:18% | マネージャー:55% | 南北アメリカ地域:20% |
市場規模算定と予測
規模算定はップダウン方式で開始し、気候開示の対象範囲、報告サイクルの頻度、コンプライアンスおよび投資家グレードの報告達成に必要な典型的なコンサルティング工数から需要プールを再構築します。この枠組みが形成された後、サービスタイプ別のサンプリングされた料金ベンチマーク、プロジェクト量のチャネルチェック、公開されている事業成長に関する収益クロスチェックなど、選択的なボトムアップ検証を実施し、早期導入国における支出の過大評価を回避します。
モデルで使用する主要インプットには、義務的報告規則の展開タイミング、開示対象に入る大企業対中小企業の比率、排出量会計支援と移行計画策定の組み合わせ、購買者タイプ別の平均プロジェクト期間、毎年更新される業務の比率が含まれます。直接的な価格情報が乏しい場合は、インタビューから得た有界な料金レンジを使用してギャップを処理し、業界および組織規模別に感度テストを実施することで結果の現実性を維持します。
予測においては、異なる規則執行経路と予算サイクルを反映するためにシナリオ分析を使用し、更新が支配的な安定したサービスラインでは指数平滑法などの単純なトレンド手法で補完します。その後、アドバイザリー業務が初期セットアップから継続的な更新および保証準備業務へと移行するタイミングに関する専門家の見解を用いて前提を精緻化します。
データ検証と更新サイクル
地域、サービスミックス、購買者コホートをまたいだ論理的整合性を確認し、サブ市場がその基礎となる政策や資金シグナルよりも速く成長している場合に分散チェックを実施することで結果を検証します。外れ値はアナリストのQAでレビューされ、不一致が残る場合は、その変化が構造的なものか一時的なものかを確認するためにインタビュー対象者へのフォローアップ質問が行われます。
モデルのアウトプットは、開示対象に入るエンティティ数や報告期限の公開タイムラインなどの独立した指標とも比較され、合計値が実際の需要基盤に紐付いた状態を維持するのに役立ちます。レポートは年次で更新され、主要な規則変更やコンサルティング利用率の大幅な変動など、重要なイベントが発生した場には中間更新が行われます。納品前に最終的なアナリストレビューが完了し、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの気候変動コンサルティング市場規模と他の公表推計値との比較
本市場の公表数値は、企業が類似のアドバイザリー業務に対して常に同じタイミング、範囲、または価格ロジックを使用するわけではないため、差異が生じる場合があります。差異は多くの場合、数値が特定の請求年度に基づいているか、複数年にわたる変革プログラムがどのように認識されているか、および通貨換算が年間平均レートで行われているか単一時点で行われているかによって生じます。
報告規則と保証への期待が急速に変化するため、更新主導のギャップもこの分野では一般的であり、これにより継続的な業務と単発の戦略業務の組み合わせが変化します。最近の開示期限とインタビューの再確認を用いて料金レンジとサービスミックスを更新し、グローバル集計に一貫した年次為替タイミングを適用することで、Mordor Intelligenceは古いプロジェクトレートや範なサステナビリティコンサルティングの包含に依存した推計値とは一致しない可能性のある2026年の数値に到達しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.76 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 6.81 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、継続的な報告支援と単発の気候戦略プロジェクトをどのように分離しているかが明確でないため、規則が加速した際の実質的な実行レートが変動する可能性があります。 |
| 業界調査出版社B | 9.37 ビリオン 米ドル(2031年) | 長期予測を提示しており、より安定した料金インフレと広範なサービスバンドリングを前提としている可能性があり、政策タイミングからプロジェクト量への経路が追跡可能な形で示されていません。 |
全体として、数値のばらつきは主に基準年のタイミング、アドバイザリーと隣接するサステナビリティサービスの計上方法、および開示サイクルの厳格化に伴う価格更新の有無によって説明されます。前提を観察可能な期限、再現可能な料金ロジック、および専門家インットからのクロスチェックに紐付けることで、推計値を計画・予算策定において実用的なものに保つことができます。


レポートで回答される主要な質問
2031年における気候変動コンサルティング市場の予測規模は?
市場は2031年までに25.04 ビリオン 米ドルに達すると予測されています。
2031年にかけて最も急成長するサービスタイプは何ですか?
気候適応・レジリエンス計画はCAGR11.40%で拡大する見込みです。
中小企業がコンサルティングへの支出を増やしている理由は何ですか?
OEMのサプライチェーンスコアカードが契約更新を検証済みの脱炭素化ロードマップに連動させるようになったため、中小企業はアドバイザーを雇用するよう促されています。
最も高いCAGRを記録すると予測される地域はどこですか?
アジア太平洋地域は2026年から2031年にかけてCAGR11.07%で成長すると予測されています。
競争環境の集中度はどの程度ですか?
上位5社が約35%のシェアを保有しており、中程度に断片化した市場であることを示しています。
どの提供モデルが普及しつつありますか?
リモート分析と選択的なオンサイト訪問を組み合わせたハイブリッドエンゲージメントがCAGR11.29%で成長しています。
最終更新日:



