
たばこ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
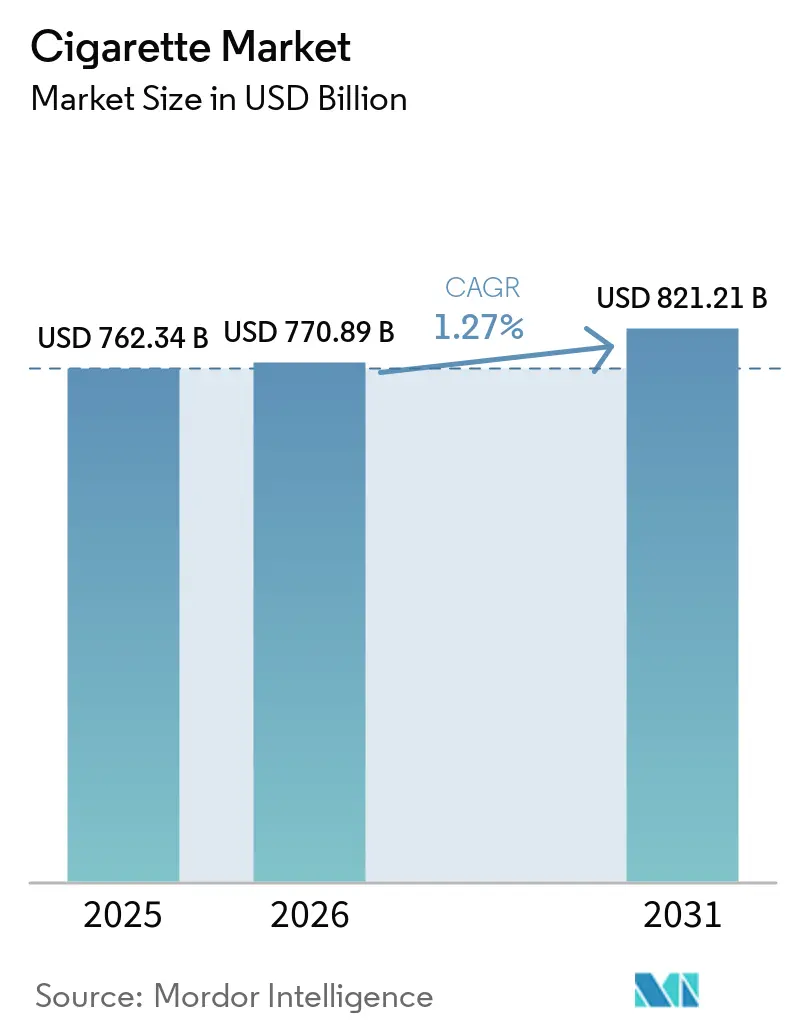
| 市場規模 (2026) | 770.89 十億米ドル |
| 市場規模 (2031) | 821.21 十億米ドル |
| 成長率 (2026 - 2031) | 1.27 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるたばこ市場分析
シガレット市場規模は2026年に770.89 ビリオン 米ドルと評価され、2025年の762.34 ビリオン 米ドルから成長し、2031年には821.21 ビリオン 米ドルに達すると予測されており、予測期間中に1.27%のCAGRで拡大する。需要の底堅さは、根強いニコチン依存と新興経済圏における堅固な消費者基盤に起因しており、高所得国では規制が強化されている中でも持続している。アジア太平洋地域は可処分所得の上昇に支えられ、引き続き成長エンジンとなっている。一方、欧州・北米・オーストラリアでは高い物品税とプレーンパッケージ義務化が利益率を圧迫している。中国・日本・西欧ではプレミアム化が価値成長を加速させ、成熟市場における販売量の減少を相殺している。また、自動化・トラック&トレース技術・サプライチェーン統合により、既存企業はコスト抑制と競争優位の維持を図っている。
主要レポートのポイント
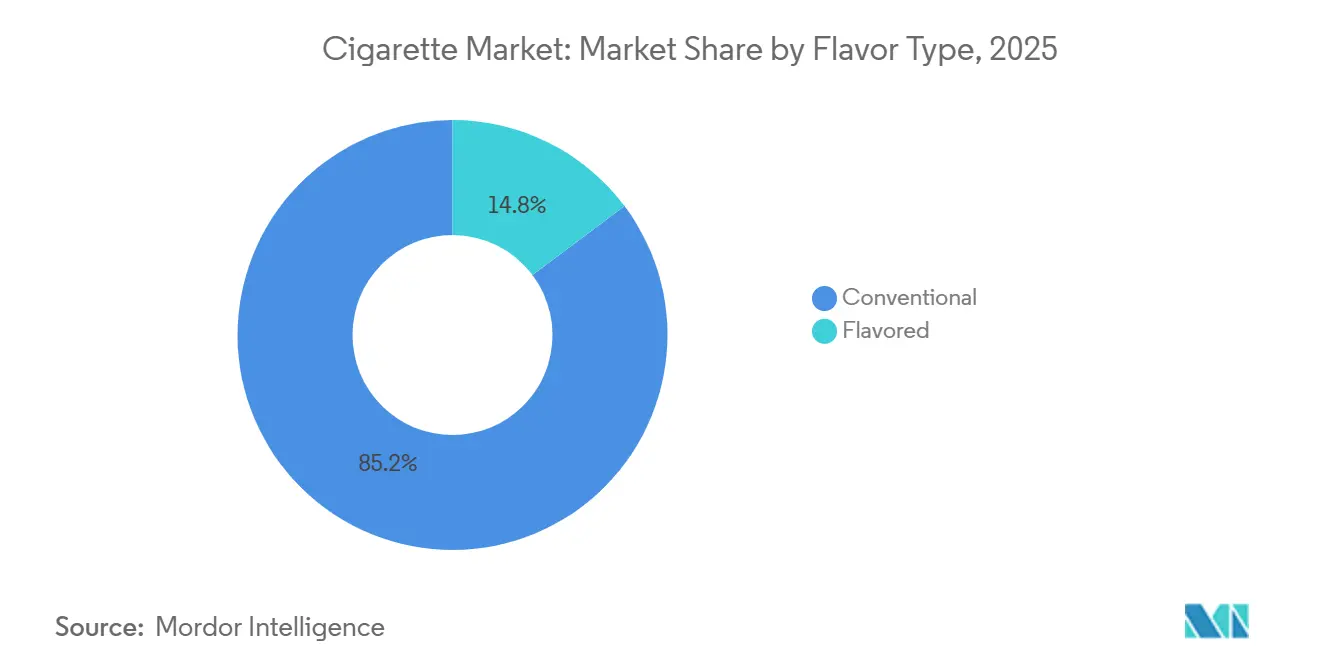
- フレーバータイプ別では、従来型無香料シガレットが2025年の販売量の85.24%を占めてトップとなり、フレーバー付き製品は2031年にかけて2.45%のCAGRで拡大すると予測されている。
- フォーマット別では、キングサイズが2025年の販売量の52.38%を占め、スーパースリムフォーマットは2.32%のCAGRで拡大している。
- カテゴリー別では、マスマーケット製品ラインが2025年の売上高の90.28%を占め、プレミアムセグメントは3.02%のCAGRで成長する見込みである。
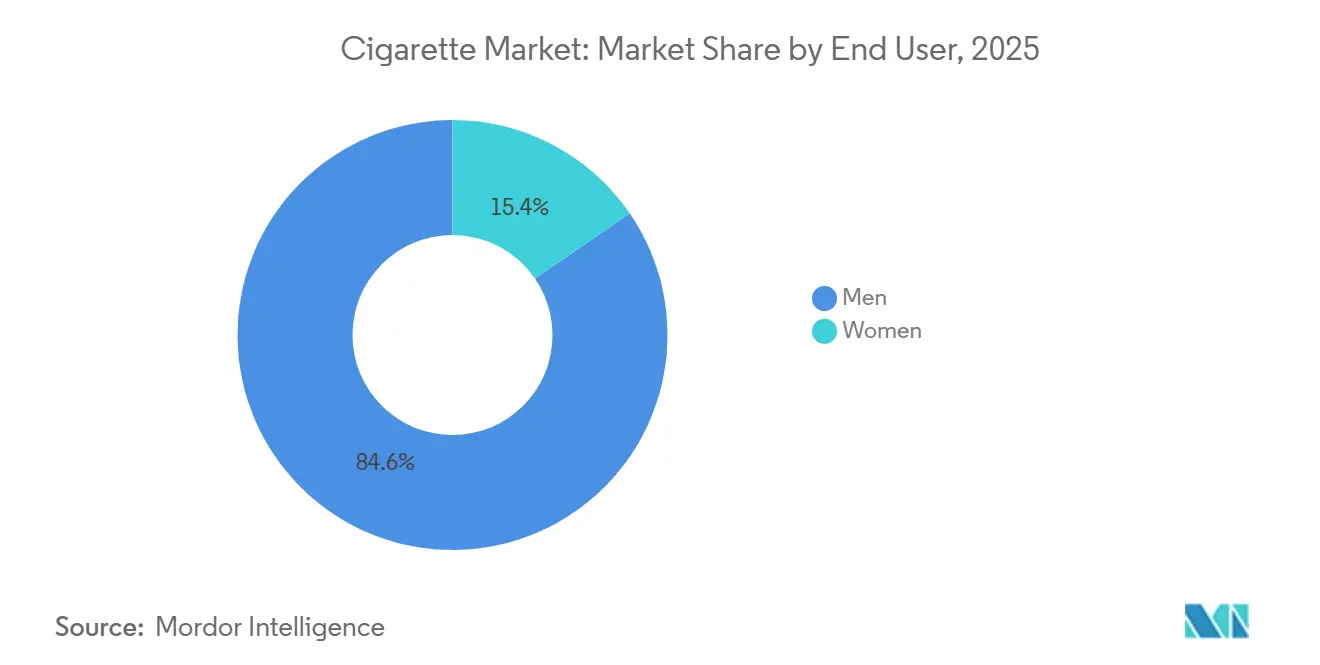
- エンドユーザー別では、男性が2025年の消費量の84.56%を占め、女性が2.38%のCAGRで最も急速に成長するコホートを形成している。
- 流通チャネル別では、コンビニエンスストアおよびグローサリーストアが2025年に45.57%のシェアで首位を維持しているが、オンライン小売は2.68%のCAGRで拡大している。
- 地域別では、アジア太平洋地域が2025年のシガレット市場シェアの48.26%を占め、2.47%のCAGRで拡大している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニコチン依存による消費者ロイヤルティの底堅さ | +0.6% | アジア太平洋および東欧で最も高い維持率を示すグローバル市場 | 長期(4年以上) |
| プレミアム化トレンドの台頭 | +0.4% | 北米、西欧、中国、日本 | 中期(2〜4年) |
| 新興市場における可処分所得の増加 | +0.5% | アジア太平洋(インド、インドネシア、ベトナム)、中東・アフリカ、南米 | 長期(4年以上) |
| 生産における技術的進歩 | +0.2% | 中国、米国、ドイツの自動化施設に集中したグローバル市場 | 中期(2〜4年) |
| 効果的なマーケティングとピアの影響によるミレニアル世代の需要維持 | +0.3% | 東南アジア、ラテンアメリカ、中東 | 短期(2年以内) |
| ハーブおよびニコチンフリーフレーバーの導入 | +0.2% | 北米、欧州、アジア太平洋の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ニコチン依存による消費者ロイヤルティの底堅さ
縦断的研究によると、日常的な喫煙者の70%〜80%は物品税が20%〜30%引き上げられても消費水準を維持しています。ニコチンの依存性に起因するこの持続性は、アジア太平洋地域において特に顕著です。この地域では、喫煙に対する文化的な受容と禁煙支援の不足が、禁煙試みから1年以内の再喫煙率85%超に寄与しています。欧州連合では、たばこ製品指令によりたばこパッケージの表面の65%を健康警告で覆うことが義務付けられています[1]。しかし、2020年から2025年にかけてEUのたばこ販売量は年間わずか1.8%しか減少しておらず、視覚的な抑止策が習慣的喫煙者に与える影響が限定的であることを示しています。同様に、China National Tobacco Corporationの2025年レポートでは、2022年以降の小売価格15%上昇にもかかわらず、35〜54歳の男性喫煙者が1日平均14.2本のたばこを一貫して消費していることが明らかになりました。これはコアユーザーの価格弾力性がほぼゼロであることを示しています。このような揺るぎないロイヤルティにより、たばこ会社は安定したキャッシュフローを確保し、従来のポートフォリオを主要な利益源として維持しながらリスク低減製品への投資を可能にしています。
プレミアム化トレンドの台頭
中国、日本、西欧の富裕層消費者は、ステータスと品質の象徴として1パック8米ドル以上のプレミアムたばこブランドを選ぶ傾向が強まっています。その結果、プレミアムたばこセグメントは年率4.02%で成長しており、これは市場全体の成長率のほぼ2倍です。2025年、Philip Morris InternationalのMarlboro GoldおよびParliamentラインはアジア太平洋地域で6.3%の販売量成長を記録しました。この成長は主に、上海、東京、ソウルなどの都市部のビジネスパーソンによって牽引されており、彼らはこれらのプレミアムフォーマットがタール量の低減と優れたフレーバープロファイルを提供すると認識しています。同様に、British American TobaccoのDunhillおよびRothmansブランドは、欧州のプレミアムセグメントにおけるシェアを2023年の18%から2025年の22%に拡大しました。この増加は、ブランドの歴史的価値を強調し、マスマーケット製品に対して40%〜50%の価格プレミアムを持つ限定版パッケージを導入することで達成されました。物品税の構造も、従価税ではなく定額の単位税を適用することでこのトレンドを後押ししており、プレミアムたばこの割合ベースの負担を相対的に軽減しています。2025年、Japan TobaccoのMeviusブランドは1パック600円(4.20米ドル)の価格で国内販売量が4.1%増加しました。この成長は、喫煙者が割引品を避け、より少ない本数の高品質なたばこに購買を集約したことによるものです。
新興市場における可処分所得の増加
インド、インドネシア、ベトナム、サハラ以南のアフリカでは、可処分所得の増加により毎年1,500万〜2,000万人の新規喫煙者が市場に加わり、OECD諸国での減少を相殺しています。世界銀行は、インドの世帯中位所得が2024年に実質6.8%成長したと報告しています。この成長により、低中所得層の消費者がブランドなしのビーディや刻みたばこから、1パック350〜400インドルピー(4.20〜4.80米ドル)のブランドたばこへの移行が可能になりました[2]。インド最大のたばこメーカーであるITC Limitedは、2025年の年次報告書において、Gold Flake Kingsブランドが第2・第3層都市で230万人の新規ユーザーを獲得したと述べており、これは正規雇用の増加と信用アクセスの改善によるものです。2025年、インドネシアの一人当たりGDPは5,240米ドルに達し、これはたばこ消費の増加と歴史的に関連付けられる水準です。このトレンドを支えるように、Gudang GaramとDjarumは合計3.9%の販売量成長を報告し、クレテック(クローブたばこ)がジャワ島とスマトラ島の農村部に拡大しています。ナイジェリアでは、2025年に都市人口が1億2,000万人を超え、裁量的所得を持つ若年成人層の大きな市場が形成されています。しかし、規制の不確実性と偽造品の蔓延が正規市場の成長を妨げ続けています。
生産における技術的進歩
大手たばこメーカーは、マシンビジョンシステムとロボットハンドリングを活用して、ロッド径とフィルター取り付けにおけるサブミリメートル精度を実現しています。このアプローチにより廃棄物が削減され、ISO 3402規格への準拠が確保されています。Cognex Corporationのビジョンシステムは中国、ドイツ、米国の主要工場に広く導入されており、毎分20,000本を超えるライン速度でリアルタイムの欠陥検出を可能にしています。このイノベーションにより不良率が1.2%から0.4%に低下し、施設ごとに年間約200万〜300万米ドルのコスト削減が実現しています。2024年、Japan Tobacco InternationalのブカレストT工場では、マテリアルハンドリングに自動搬送車を導入し、人件費を12%削減するとともに1シフトあたりの生産量を9%増加させました。プレーンパッケージング義務化によりブランド主導の価格決定力が低下する中、これらの効率化改善はコスト最適化に注力するメーカーにとって不可欠です。さらに、2025年7月に提案された欧州連合のたばこ物品税指令は、2027年までに全加盟国にトラック&トレース要件を拡大する計画であり、自動化ラインによってのみコスト効率よく実現できるシリアライゼーションおよびデータマトリックス印刷能力の必要性を浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニコチン上限やプレーンパッケージングなどの厳格な規制 | -0.5% | アジア太平洋への波及効果を伴い、英国、オーストラリア、カナダ、欧州連合で最も深刻なグローバル市場 | 中期(2〜4年) |
| たばこリスクに対する健康意識 | -0.3% | 北米、欧州、オーストラリア、アジア太平洋の都市部 | 長期(4年以上) |
| 電子たばこなどの無煙代替品へのシフト | -0.4% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| 積極的な公衆衛生キャンペーン | -0.2% | オーストラリア、英国、スカンジナビア、ブラジル・南アフリカでの新興的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ニコチン上限やプレーンパッケージングなどの厳格な規制
プレーンパッケージング義務化とニコチン含有量の上限設定は、従来プレミアム価格設定を支えてきたブランドエクイティを損なっています。2024年4月、オーストラリアはたばこプレーンパッケージング法を最終化し、すべてのたばこパッケージに標準化されたオリーブブラウン色と統一されたタイポグラフィの使用を義務付けました。オーストラリア政府の規定により、製品を差別化できるのは小さなブランド名のみとなっています。2025年に完全施行されたカナダの規制はさらに踏み込んで、パッケージに加えて個々のたばこにも健康警告の表示を義務付けています。FDAが提案するニコチン上限値(1グラムあたり0.7ミリグラム)が承認された場合、メーカーはブレンドを再調整する必要があり、ブランドロイヤルティを支える官能的な満足感が低下する可能性があります。Philip Morris Internationalの2025年投資家向けプレゼンテーションでは、英国とオーストラリアにおけるプレーンパッケージングにより、視覚的なブランド要素が除去されたことで消費者が安価な代替品にシフトし、18ヶ月以内にプレミアムブランドの販売量が15%〜20%減少したと指摘されています。これらの規制変更は、コスト効率の高い生産と広範な流通ネットワークを持つ大手企業に有利に働く一方、パッケージの美観に依存する小規模ブランドには大きな課題をもたらしています。
たばこリスクに対する健康意識
高所得国における政府資金による禁煙推進活動は顕著な成果を上げており、グラフィックな健康警告と禁煙支援プログラムにより年間喫煙率が1.5%〜2.5%低下しています。オーストラリアの国家たばこキャンペーンは2024〜2025年に5,000万豪ドル(3,300万米ドル)を投資し、テレビ広告と補助金付きニコチン代替療法を組み合わせた結果、オーストラリア政府保健省によると2025年の成人喫煙率が9.8%へと2.1パーセントポイント低下しました[3]。同様に、英国の国民保健サービスは、毎年10月に喫煙者に28日間の禁煙を促す「ストップトーバー」イニシアチブの成功を報告しています。2025年には120万人が参加し、6ヶ月間の禁煙継続率は2022年の14%から18%に上昇しました。これらのキャンペーンは特に若年層に効果的でした。EUでは、15〜18歳の喫煙開始率が2020年の7.8%から2025年には4.2%に低下しました。しかし、低・中所得国では、公衆衛生予算の制約とたばこ産業のロビー活動の影響により、こうしたキャンペーンの効果は依然として限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバータイプ別:
コンベンショナルが優位、フレーバーが加速2025年、従来型製品はシガレット市場シェアの85.24%を占め、支配的な地位を維持した。しかしフレーバー付き製品は、メンソール禁止を事実上回避するカプセル技術の採用を主な要因として、2.45%のCAGRで成長すると予測されている。EUが2020年にメンソールを禁止した後、マールボロ アイスブラストやラッキーストライク クリックなどの人気ブランドが牽引するカプセルシガレットは、フレーバーセグメントが失った販売量の60%を回復した。一方、アジア太平洋地域の規制当局はより広範なフレーバー禁止を検討しており、香港はすでに2027年に発効する全面禁止を実施している。こうした規制変更を見越して、メーカーはニコチンパウチや加熱式タバコスティックへの投資によりポートフォリオを多様化しており、これらの製品は燃焼式製品に関する規制に違反することなくフレーバーを提供できる。
フレーバー製品の成長軌跡は地域によって一様ではない。欧州と北米はこのセグメントにおけるイノベーションを牽引し、消費者を引き付けるための新たな多様なフレーバーオプションを導入している。対照的に、中国やインドなどの市場では引き続き伝統的なストレートタバコの風味が好まれている。米国では規制圧力が強まっており、メンソールおよびカプセル製品への潜在的な規制がフレーバーセグメントに対する重大な脅威となっている。これらの措置によりフレーバー製品の売上が最大20%失われる可能性がある。こうした課題にもかかわらず、フレーバーの多様化は若年成人喫煙者の共感を引き続き得ており、セグメントの持続的な優位性を確保し、進化する市場環境における訴求力を強化している。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
フォーマット別:
キングサイズたばこが圧倒的優位、スリムたばこが勢いを増す2025年、キングサイズシガレットは市場販売量の52.38%を占めた。しかしスーパースリムシガレットラインは2.32%のCAGRで大幅に成長している。この成長は、これらのフォーマットに引き付けられる女性および若年成人を対象とした意図的な戦略を反映している。British American TobaccoのヴォーグおよびPhilip MorrisのバージニアスリムスはEuropeおよびNorth Americaで2025年に5.7%の顕著な販売量増加を記録した。さらに、Japan TobaccoのピアニッシモはDomestic市場で9.2%のシェアを達成し、その地位をさらに強固なものとした。スリムシガレットフォーマットは、専門的な製造プロセスに起因して20%〜30%の価格プレミアムを誇る。
その人気にもかかわらず、公衆衛生機関は細い直径が毒性物質への曝露を軽減するわけではないと強調している。これを受けてWHOは、消費者に対して健康リスクが低いことを示唆する表示の禁止を勧告している。レギュラーシガレットフォーマットは、手頃な価格が消費者の選好において重要な役割を果たすインドやインドネシアなどの価格感応度の高い市場で引き続き主流を占めている。一方、スーパースリムシガレットスティックは韓国と日本以外ではニッチ製品にとどまっているが、プレミアムブランドのポジショニング強化において重要な役割を果たしている。フィルター設計と紙の多孔性におけるイノベーションは、タバコ含有量が減少した場合でも最適な吸引抵抗とフレーバー提供を維持する上で極めて重要であり、消費者満足が損なわれないことを保証している。
カテゴリー別:
経済的圧力にもかかわらずプレミアム成長が加速2025年、マスマーケットブランドが売上高シェアを支配し、総売上高の90.28%を占めた。しかしプレミアム製品の売上は着実に成長すると予想されており、CAGRは3.02%と予測されている。中国では、中華やパンダなどのプレミアムブランドが1パックあたりCNY 100〜150(USD 14〜21相当)の価格帯に設定されており、そのハイエンドなポジショニングを反映している。一方、西欧における主要プレミアムブランドであるマールボロゴールドは1パックあたりUSD 10を超える価格を誇り、2025年の販売量で6.3%の大幅な増加を達成すると予測されている。定額物品税の導入により、プレミアムセグメントとマスマーケットセグメントの価格差はさらに縮小した。その結果、プレミアム製品ラインはより高い収益性を生み出し、マスマーケットチャネルに関連するコストを相殺するのに役立っている。
中間層セグメントは、消費者がプレミアム製品にアップグレードするか禁煙するかのいずれかを選択するにつれて徐々に縮小している。インドではプレミアムブランドの浸透率は5%未満にとどまっているが、人口動態の変化と都市化の進展がプレミアム製品への需要の潜在的な上昇を示している。さらに、最低税率の引き上げを目的とした欧州全域の物品税改革は、低マージンセグメントに圧力をかけると予想される。この規制の変化は市場のプレミアム製品への傾向を加速させ、その高まる重要性を強化する可能性が高い。
エンドユーザー別:
女性セグメントが人口動態の変革を牽引2025年、男性が総消費量の84.56%を占めたが、女性は2.38%のCAGRで最も急速に成長する消費者グループとして台頭している。2025年までに、女性消費者の割合はインドネシアで6.8%に達し、ベトナムでは3.2%と倍増した。この成長する人口層に訴求するため、ブランドオーナーはスリム製品フォーマットの導入、パテルカラーのパッケージの使用、規制が許す範囲でのライフスタイル志向のメッセージングの組み込みなどの戦略を採用している。韓国では女性消費者率が7.1%に上昇し、男性率が低下したことで、消費パターンにおけるジェンダー格差が効果的に縮小した。
マーケティング戦略は、スリムフォーマット、軽めのタバコブレンド、女性の美的感覚やライフスタイルの志向に訴える洗練されたパッケージなどの製品デザインイノベーションを通じて、女性消費者をますます対象とするようになっている。しかし、妊娠関連の懸念や美容への影響を含む女性の健康リスクを具体的に対象とした健康啓発キャンペーンは、このセグメントの長期的な成長を制約する可能性のある対抗圧力を生み出している。女性セグメントの成長軌跡は、社会的受容のトレンドと、性別特有の喫煙リスクおよびその結果を強調する健康教育の強化との間のバランスにかかっている。
流通チャネル別:
デジタルトランスフォーメーションが小売環境を再形成2025年、コンビニエンスストアおよびグローサリーアウトレットは、その広範な入手可能性と衝動買いの魅力に支えられ、45.57%という大きな市場シェアを維持した。これらのアウトレットはアクセスのしやすさと即時の消費者ニーズへの対応力により引き続き優位を保っている。一方、オンライン小売はまだ小規模なセグメントではあるものの、複数の市場における脆弱な年齢確認プロトコルの悪用に後押しされ、2.68%のCAGRを経験している。規制上の制限にもかかわらず、中国の都市部におけるオンライン販売は2025年の総売上高の約10%を占め、同地域における電子商取引の底堅さと適応力を示している。欧州連合では、越境電子商取引が物品税の均等化規制を事実上回避し、価格格差を生み出している。対照的に、オーストラリアは2024年にインターネット販売を完全に禁止するという厳格なアプローチを取り、規制戦略の顕著な対比を示している。
パンデミックの影響を受けたデジタルトランスフォーメーションと消費者行動の変化がこの成長を牽引している。電子商取引はオンラインでのシガレット購入を簡素化し、利便性・多様性・競争力のある価格を提供している。スマートフォンの普及拡大、インターネット接続の改善、物流の高度化がシガレットセクターにおけるオンライン小売をさらに後押ししている。スペシャルティストアはプレミアム製品とパーソナライズされたサービスでニッチ市場に対応し、競争にもかかわらず顧客体験と独自性に注力してロイヤルティを維持している。
地域分析
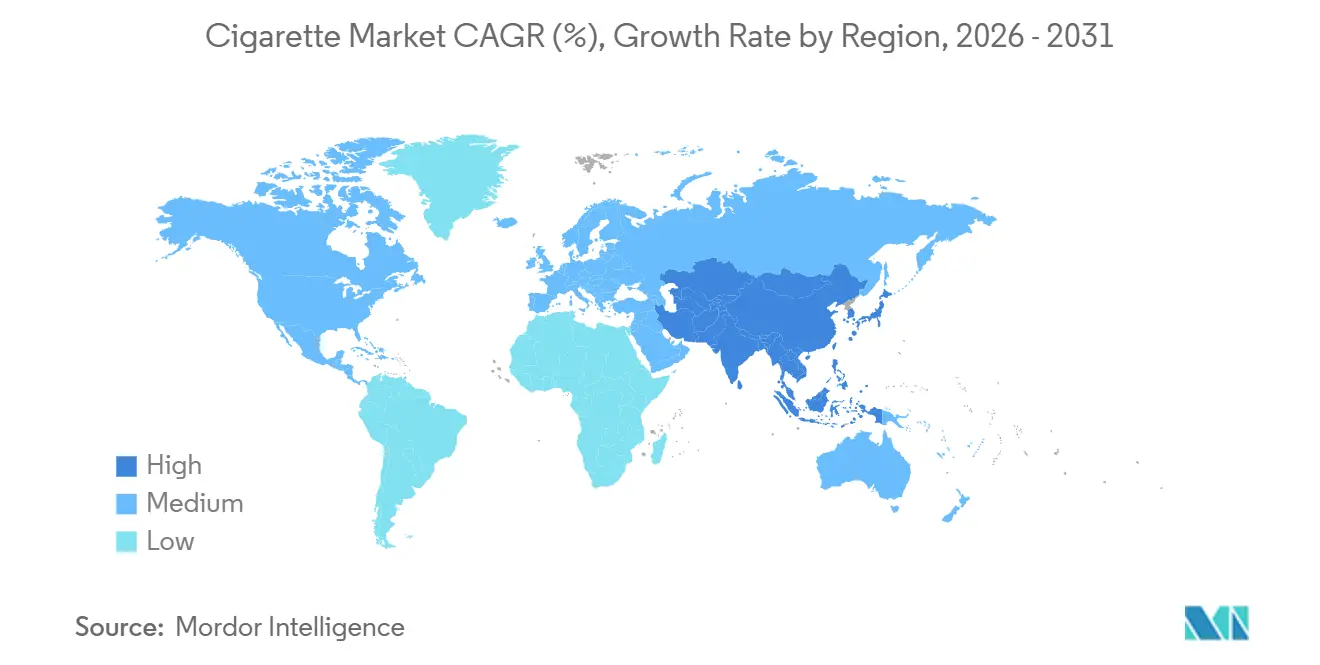
アジア太平洋地域タバコ市場
2025年の市場シェアの48.26%を占めるアジア太平洋地域は、2031年まで年間成長率3.47%で全地域をリードすると予測されています。この成長は、大規模な人口、所得の増加、および比較的緩やかな規制環境に起因しています。世界のタバコ消費量の40%から45%を占める中国で、China National Tobacco Corporationが年間2.3 トリリオン本以上を生産しています。しかし、都市化と健康意識の高まりにより、男性喫煙者の一人当たり消費量は1日14.2本で安定しています。インドでは、正規雇用の拡大とビーディや刻みタバコからの移行により、タバコ市場は2025年に4.1%拡大しました。Gudang GaramやDjarum Groupなどのブランドは、スパイス入りタバコに対する文化的嗜好を活かし、規制上の課題はほとんどありませんでした。日本市場は、2025年に数量が2.1%減少しながらも、プレミアム化によって金額ベースの成長を維持しました。Japan Tobacco InternationalのメビウスやセブンスターなどのブランドはJPY 600(4.20 米ドル)を超える価格を維持しました。
ヨーロッパタバコ市場
2025年の市場シェアの22%から24%を占めるヨーロッパは、年間1.2%から1.8%の数量減少を経験しています。プレーンパッケージング、高い物品税、および広範な禁煙規制などの要因が消費を減少させています。2024年11月に可決された英国のタバコ・電子タバコ法案は、2009年1月1日以降に生まれた個人への販売を禁止することで、15から20年かけて合法市場を段階的に廃止することを目指しています。ヨーロッパ最大の市場であるドイツでは、2025年にタバコの売上が2.3%減少しました。しかし、消費者がより少ない本数でより高品質な製品へとシフトするにつれ、MarlboroやDunhillなどのプレミアムブランドが市場シェアを拡大しました。欧州委員会が提案する物品税の引き上げにより、2027年までに最低税率がEUR 3.60 per packに引き上げられる予定であり、需要をさらに抑制すると予測されています。この影響は、現在の価格が西ヨーロッパより50%から60%低いポーランドやルーマニアなどの東ヨーロッパ諸国で特に顕著になるでしょう。
南北アメリカおよび中東・アフリカタバコ市場
2025年の売上の15%から17%を占める北米では、喫煙率が成人の12%を下回る中、米国とカナダの両国で年間2.5%を超える数量減少が見られます。2025年1月に米国食品医薬品局(FDA)が提案したニコチン含有量の上限を1グラムあたり0.7ミリグラムに設定する規制は、歴史的な規制介入を意味します。これはタバコの魅力を低下させ、電子タバコへの移行や禁煙を加させることを目的としています。しかしメキシコは、2025年に数量が1.2%増加するという底堅さを示しています。この成長は、若い人口構成と禁煙規制の執行が緩やかなことに支えられています。ブラジル、アルゼンチン、コロンビアが牽引する南米は、2025年の売上の6%から8%を占め、年率2.8%で成長しています。この成長は、所得の増加と18%から22%の間で安定している喫煙率によって促進されています。ブラジルの国家衛生監督庁は2024年に広告規制を強化しましたが、主要都市以外では執行が依然として一貫していません。中東・アフリカは、2025年の売上の合計8%から10%を占め、年率3.1%で成長しています。エジプト、トルコ、南アフリカがこの数量成長を牽引していますが、政治的不安定と通貨変動が課題となっています。ナイジェリアでは、都市部のタバコ消費が年率5%から6%で成長しています。しかし、市場の推定30%から40%を占める偽造品が、正規市場の拡大を妨げています。
規制環境
紙巻きたばこ(工場製造品)を取り巻く規制環境は、製品規格、包装・表示規則、そして税制および不正取引対策の各面で厳格化が進んでいる。米国では、FDAが2025年1月に製品規格案(Docket No. FDA-2024-N-5471)を公表し、紙巻きたばこおよび一部の燃焼式たばこ製品におけるニコチンの最大含有量を定めた。これは、開示中心の規制から、配合上限の義務化による依存性低減へと重点を移すものである。
欧州では、たばこ規制と税制の調和が引き続き活発な政策分野となっている。2024年12月、EU理事会は「無煙環境に関する勧告」の改訂版を採択し、無煙ガイダンスの対象を従来型たばこに加え新興製品にも拡大した。世界的には、WHOのFCTC(たばこ規制枠組条約)がサプライチェーンガバナンスを引き続き重視しており、2026年6月には、たばこ製品の不正取引撲滅議定書の第6条5項および第24条に関する作業部会の初会合が開催され、税関連および実施措置全般に関する議論が進展し、たばこ製品の流通管理強化が図られた。
バリューチェーン分析
紙巻きたばこのバリューチェーンは、たばこ栽培および葉たばこ調達(乾燥・一次加工を含む)から始まり、製造工程(ブレンド、ロッド成形、フィルター取り付け、包装、税印貼付)を経て、卸売業者・小売業者による下流の流通へと至る。製造業者は専用機械および消耗品(フィルターロッド、巻紙、インク、刃、保守部品)に依存しており、工場運営はトレース・アンド・トレース対応、税印貼付、販売時点での年齢確認といったコンプライアンス要件をますます反映するようになっている。
下流工程の実行は、分散化した小売、特に多くの市場で紙巻きたばこ販売を主導するコンビニエンスストアや食料品店に対応する卸売・流通網に依存している。規制の強化は、バリューチェーン全体に摩擦とコストをもたらしている。2025年、欧州委員会はたばこ業界の代表者との接触を厳密に必要な活動に限定する方針を導入した。一方、業界団体は、EU物品税規則の改定案において生葉たばこの流通に関する規定が含まれており、これが上流の書類手続きおよび管理要件を増大させる可能性があると指摘している。これらの圧力が相まって、物品税およびコンプライアンスの複雑性を管理しながらサービス水準を維持するうえで、規模、自動化、データ統合が引き続き中心的な要素となっている。
競合環境
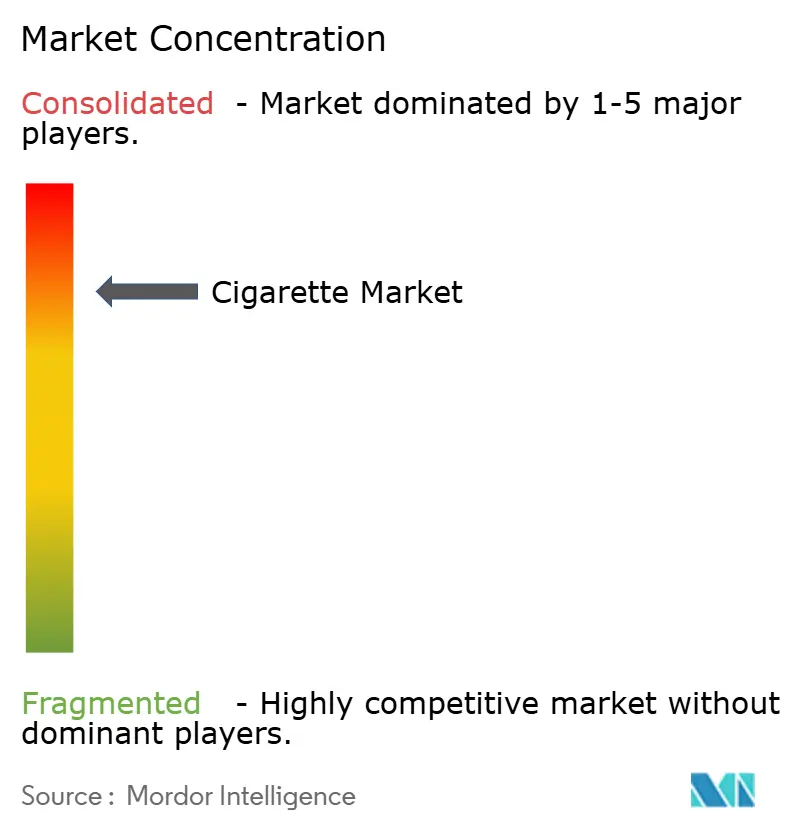
たばこ市場は高度に集約されており、伝統的なたばこ収益の防衛と次世代製品への投資のバランスを取る多国籍たばこ企業が支配しています。Philip Morris InternationalやBritish American Tobaccoなどの企業は、変化する消費者の嗜好に対応するため、加熱式たばこや電子たばこなどのリスク低減製品に多額の投資を行っています。このトレンドは、健康上の懸念と規制圧力が従来のたばこの代替品への需要を牽引している先進市場で特に顕著です。
たばこ市場における競争は、グローバルコングロマリットと地域専門企業を巻き込んでいます。多国籍企業が広範な流通ネットワークと強力なブランドポートフォリオの恩恵を受ける一方、地域プレーヤーは地元の消費者嗜好と販売業者との関係に関する理解を活用しています。例えば、Gudang GaramとDjarumはクローブたばこでインドネシア市場を支配し、アフリカの地元メーカーは地域の需要と価格感応度に対応しています。こうしたダイナミクスにより、地域企業はリーチを拡大し市場参入障壁を克服しようとするグローバル企業にとって魅力的な買収ターゲットとなっています。
たばこ産業では、企業が規模の経済と地理的拡大を追求する中、合併・買収が急増しています。グローバル大手は、迅速な市場参入と確立された流通チャネルを求めて新興市場の地元メーカーをターゲットにしています。例えば、Japan TobaccoによるバングラデシュのAkij Groupのたばこ事業買収は高成長市場でのプレゼンスを強化し、British American TobaccoによるReynolds Americanの買収は米国でのポジションを強固にしました。さらに、AltriとPhilip Morris InternationalによるIQOSの米国市場展開に関する協力などの戦略的提携は、主要市場における競争上のポジショニングを強化するためにパートナーシップがいかに活用されているかを示しています。
たばこ産業のリーダー企業
-
British American Tobacco PLC
-
Altria Group Inc.
-
Japan Tobacco International
-
ITC Limited
-
Philip Morris International
- 注:主要企業の掲載順は順位を示すものではありません。
タバコ市場
- China National Tobacco Corporation
- Philip Morris International
- British American Tobacco PLC
- Japan Tobacco International
- Imperial Brands PLC
- Altria Group Inc.
- ITC Limited
- KT&G Corp.
- Gudang Garam Tbk
- Djarum Group
- 22nd Century Group
- Taiwan Tobacco & Liquor Corp.
- VST Industries Ltd.
- Godfrey Phillips India Ltd.
- Vector Group Ltd.
- Scandinavian Tobacco Group
- Smoore International Holdings
- Vietnam National Tobacco Corp.
- PT Wismilak Inti Makmur
- Bulgartabac Holding AD
- Eastern Company S.A.E.
- Karelia Tobacco Company Inc.
市場機会と将来展望
合法かつ課税済みの紙巻きたばこ市場では、機会はますます、より厳格な規制下での実行力と結びついている。プレミアム化とフォーマット革新(現地規則の範囲内で)、小売コンプライアンスの強化、マージン保護のためのコスト削減型製造は、プレーンパッケージングと増税がブランド主導の価格決定力を圧迫する状況における主要な対応策である。テクノロジーの活用も、製造から商業化に至るまで明確なホワイトスペースとなりつつあり、マシンビジョンによる品質管理やシリアライズ対応から、オンラインたばこ販売に伴う執行の抜け穴にさらされているチャネルにおけるより強固なデジタル年齢確認まで多岐にわたる。
主要なニコチン企業の資本配分と組織的注力は、燃焼式製品の中核部分における資源投下先を裏付けている。2026年3月、レイノルズ・アメリカンは2030年までに32億米ドルの投資を米国内製造とイノベーションに充てるとともに、無煙製品の能力拡充を図ると発表し、大規模な製造基盤とコンプライアンス対応システムの重要性を浮き彫りにした。2025年10月、フィリップ モリス インターナショナルはノースカロライナ州ウィルソンの施設に3,700万米ドルを投資し、FDA認可待ちのTEREA消耗品向け生産ラインを増設した。これは、規制対応市場への準備およびサプライ確保が、施設のアップグレードと規制依存型の生産能力計画を通じて支えられていることを示している。
Recent Industry Developments in タバコ市場
- 2026年7月:フィリップ モリス インターナショナルは、ギリシャ、エストニア、英国、イタリアを含む複数の欧州市場でVEEV inPrimeベイピングデバイスを展開した。この誘導加熱プラットフォームは同社の無煙技術群を拡充し、規制の厳しい地域において加熱式たばこと並ぶブランドの新たな市場参入経路を追加するものである。
- 2025年5月:BATロスマンズ(韓国におけるブリティッシュ・アメリカン・タバコ)は、韓国を同サブブランドの最初の市場として位置づけ、Dunhill Global Editionsを発売した。この動きは、アジア太平洋市場においてフラッグシップのプレミアムフランチャイズを刷新するものであり、より成熟した地域における販売数量の圧力をブランド主導の価値成長で補うのに役立っている。
- 2024年9月:TABATERRAは、高価格帯のポジショニングとデザインを求める消費者を対象とした、4つのSKUを持つプレミアム紙巻きたばこブランド「Premier」を発表した。この発売は、規制が依然として差別化を許容する分野におけるブランドポートフォリオのセグメンテーションの継続を反映しており、マスマーケット向け製品に比べて1箱あたりのより高い実現価格を支えている。
タバコ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、対象地域および期間において合法的なチャネルを通じて販売された工場製造の燃焼式シガレットの価値として定義されており、比較可能性を確保するために一貫したUSD基準に合わせた売上高ベースで測定されている。
対象範囲の除外事項:違法取引、ならびに手巻きタバコ・葉巻・加熱式タバコ・電子タバコなどのシガレット以外のニコチンまたはタバコフォーマットは除外する。
セグメンテーション概要
- フレーバータイプ
- フレーバー
- 無香料
- フォーマット
- スリム
- スーパースリム
- キングサイズ
- レギュラー
- カテゴリー
- マス
- プレミアム
- エンドユーザー
- 男性
- 女性
- 流通チャネル
- コンビニエンス/食料品店
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、国ごとに需要と価格のコンテキストを構築し、それを地域および世界全体に集計することから始まる。合法的な販売動向と税制による価格変化を把握するために、WHO タバコ指標などの公衆衛生・消費統計、および入手可能な場合は各国の物品税・税関データを参照する。
モデルを観察可能な貿易・マクロシグナルに基づかせるため、UN Comtradeの貿易フロー、所得とインフレに関するIMFのマクロシリーズ、欧州の消費・貿易参照ポイントとしてのEurostatなどのソースを使用する。企業の年次報告書・投資家向けプレゼンテーション・信頼性の高いプレスは、価格設定の動向・ポートフォリオミックスの変化・販売量に関するコメントを確認するためにレビューされる。効率化のため、主張・タイムライン・技術関連の活動を検証する必要がある場合には、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サブスクリプションも活用する。ここに記載されているデスクソースはあくまで例示であり、データ収集・検証・調査の明確化のために他の公的・公式ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、合法的なシガレットの販売量と正味価格が実際にどのような状況であったかを検証し、税制・ダウントレーディング・プレミアム化が実現価格にどのように反映されているかをテストすることに重点を置いた。二次指標が完全に一致していない場合にスティック・パック・平均販売価格に関する前提を修正できるよう、APAC・EMEA・アメリカ大陸全域のメーカー・流通業者・小売業者・業界専門家と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | APAC:43% |
| 中位層:54% | 機能・ユニットリーダー:32% | EMEA:33% |
| 中小規模プレイヤー:16% | マネージャー:55% | アメリカ大陸:24% |
市場規模算定と予測
規模算定はトップダウンとボトムアップを組み合わせて構築されており、まず国別に合法的な消費シグナルを再構築し、次に価格・税制構造を用いて価値に換算する。トップダウンのステップでは、成人喫煙率と合法的な販売指標を出発点となる需要プールとして使用し、観察された物品税の変化とインフレを用いて小売価格の推移を反映するよう調整する。
合計値を現実的に保つため、市場別のサンプルパック価格・メーカーミックスの確認・販売量動向に関する流通業者および小売業者のフィードバックなどの選択的なボトムアップ近似値と結果を照合する。モデルで使用する主要インプットには、合法的なシガレットのスティック数とパック換算係数、物品税の変化と転嫁タイミング、価格帯ミックス(バリュー対プレミアム)、可処分所得とインフレ、および入手可能性や価格に影響する主要な規制変更が含まれる。国別データが不完全な場合、比較可能な市場のプロキシ指標を使用してギャップを処理し、地域集計に含める前に一次インタビューのフィードバックで示唆される販売量と価格を検証する。
予測については、異なる税制・規制経路を反映するシナリオ分析を使用し、次に一次討議で検証されたマクロ・政策変数に需要と価格を結びつける多変量回帰を適用する。年度ごとのパターンが観察された税サイクルと消費行動と一致するよう、時系列平滑化を妥当性確認として使用する。
データ検証と更新サイクル
検証は販売量・価格・示唆される売上高にわたる繰り返しの分散チェックを通じて行われ、外れ値となる市場を早期に特定する。モデルの出力を物品税収集トレンド・貿易フローの方向性・報告された価格設定の動向などの独立したシグナルと比較し、示唆される動きが合理的でない場合は前提を再確認する。
承認前に、まず国別構築レベル、次に地域集計レベルで段階的にレビューを行い、最後に市場横断的な論理スキャンを実施する。レポートは年次で更新され、大規模な税制変更・新たなフレーバー規制・合法チャネルの入手可能性における大きな変化など、重要なイベントが発生した場合には中間更新を行う。納品前に最終チェックを完了し、クライアントが最新の更新されたビューを受け取れるようにする。
Mordor Intelligenceのシガレット市場規模と他の公表推計との比較
シガレットの公表市場価値がしばしば一致しないのは、基礎となる価格ポイント・対象範囲の境界・合法対非合法の販売量の取り扱いが調査によって異なる可能性があるためである。また、数値が卸売売上高に近いか小売価値に近いか、および税金とマージンが最終数値に含まれているかどうかによっても差異が生じる。
WHO タバコ指標・物品税トレンドの方向性・国別価格チェックなどの貿易・消費シグナルは、Mordor Intelligenceの推計を合法的な課税済み工場製造シガレット販売に結びつける根拠となっている。これにより、生産者・輸入業者の売上高に基づいて構築された数値や、より狭い地理的カバレッジを使用した推計とは区別される傾向がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 770.89 ビリオン 米ドル(2026年) | |
| 貿易データ出版社A | 143.40 ビリオン 米ドル(2024年) | タバコを含むシガレットの生産者・輸入業者の売上高を使用しており、物流・小売マージンを除外しているため、小売市場ビューよりも卸売価格に近い数値となっている。 |
| 業界メディアB | 514.00 ビリオン 米ドル(2024年) | 中国以外の合法的なシガレット販売の売上高を報告しており、世界全体の推計と比較して大きなギャップが生じ、価格基準と調整アプローチも不明確である。 |
この表は、最大の乖離が予測の差異だけでなく、何がカウントされ、どの価格ポイントでカウントされるかによって説明されることを示している。対象範囲が特定の地域に限定されているか、価値が生産者・輸入業者の売上高で測定されている場合、見出し数値は世界全体の合法的な小売価値ベースの構築よりも低くなる。前提を合法的な販売量シグナル・税制と価格の動向・実際のチャネルチェックに追跡可能な形で保つことで、最終数値は計画目的での再現と解釈が容易になる。
レポートで回答される主要な質問
世界のたばこ市場の現在の規模はどのくらいですか?
世界のシガレット市場規模は2026年に770.89 ビリオン 米ドルであり、1.27%のCAGRで2031年には821.21 ビリオン 米ドルに達すると予測されている。
どの地域がたばこ販売に最も貢献していますか?
アジア太平洋地域は2025年の世界販売量の48.26%を占め、2031年にかけて2.47%のCAGRで拡大すると予測されている。
たばこフォーマット内で最も急速に成長しているセグメントはどれですか?
スーパースリムフォーマットは2.32%のCAGRで拡大しており、キングサイズおよびレギュラースティックを上回っている。
プレミアムたばこはマスマーケットラインと比較してどのようなパフォーマンスを示していますか?
プレミアム製品は売上高の10%未満にとどまるものの、市場全体のほぼ2倍となる3.02%のCAGRで成長すると予測されている。