
無煙タバコ市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.21 十億米ドル |
| 市場規模 (2031) | 16.31 十億米ドル |
| 成長率 (2026 - 2031) | 4.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
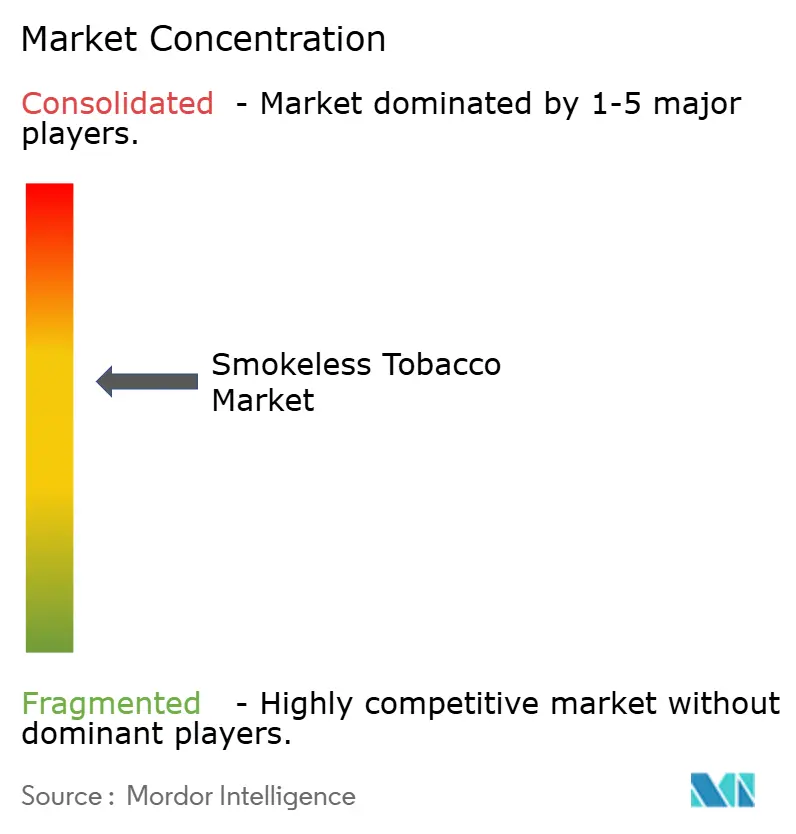
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無煙タバコ市場分析
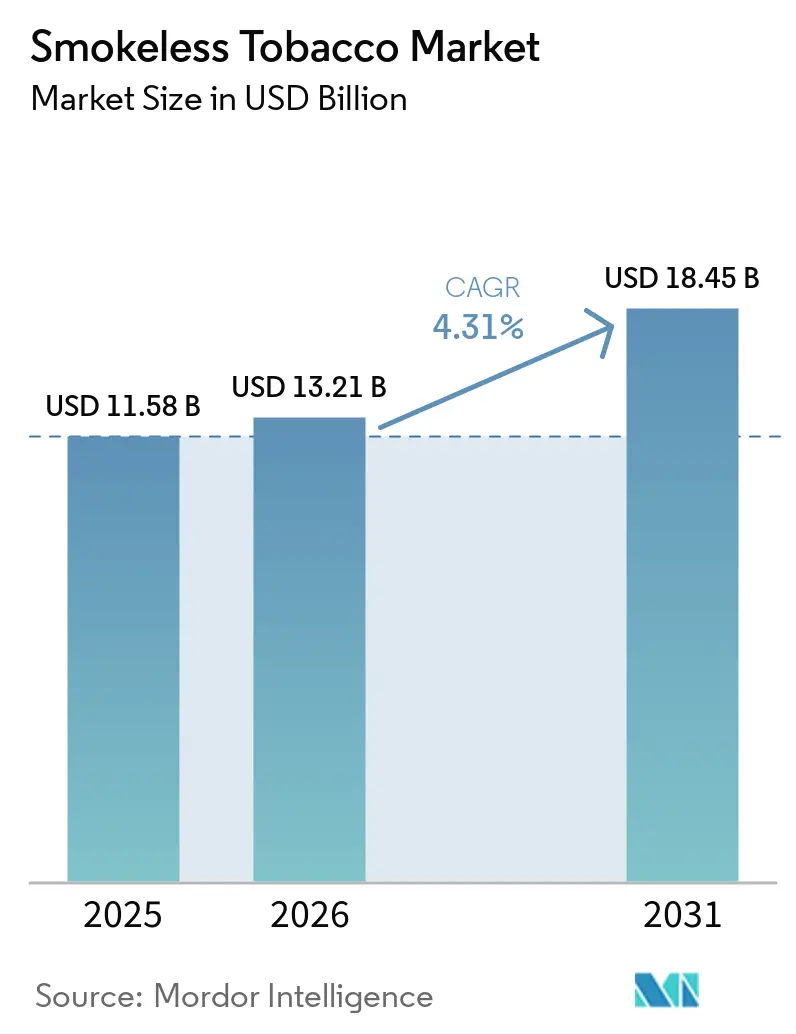
無煙タバコ市場規模は2025年に115.8 ミリオン 米ドルと評価され、2026年の132.1 ミリオン 米ドルから2031年には163.1 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は4.31%となっています。同セクターは、高所得国における規制強化と、南アジアおよび北欧諸国における根強い文化的受容性とのバランスを保っています。タバコフリーのニコチンパウチにおける製品革新は、屋内喫煙禁止に直面する喫煙者の間での訴求力を高めていますが、口腔タバコの健康リスクに対する科学的精査の高まりが市場拡大を抑制しています。北米の既存企業は、FDA(米国食品医薬品局)のマーケティング認可および設備投資を活用して支配的なシェアを維持する一方、アジアのメーカーはコスト優位性と都市部における所得上昇を活かしています。ダイレクト・トゥ・コンシューマーのサブスクリプションモデルは、実店舗チャネルへの依存を低下させ、プロモーション戦略を再構築しています。
主要レポートのポイント
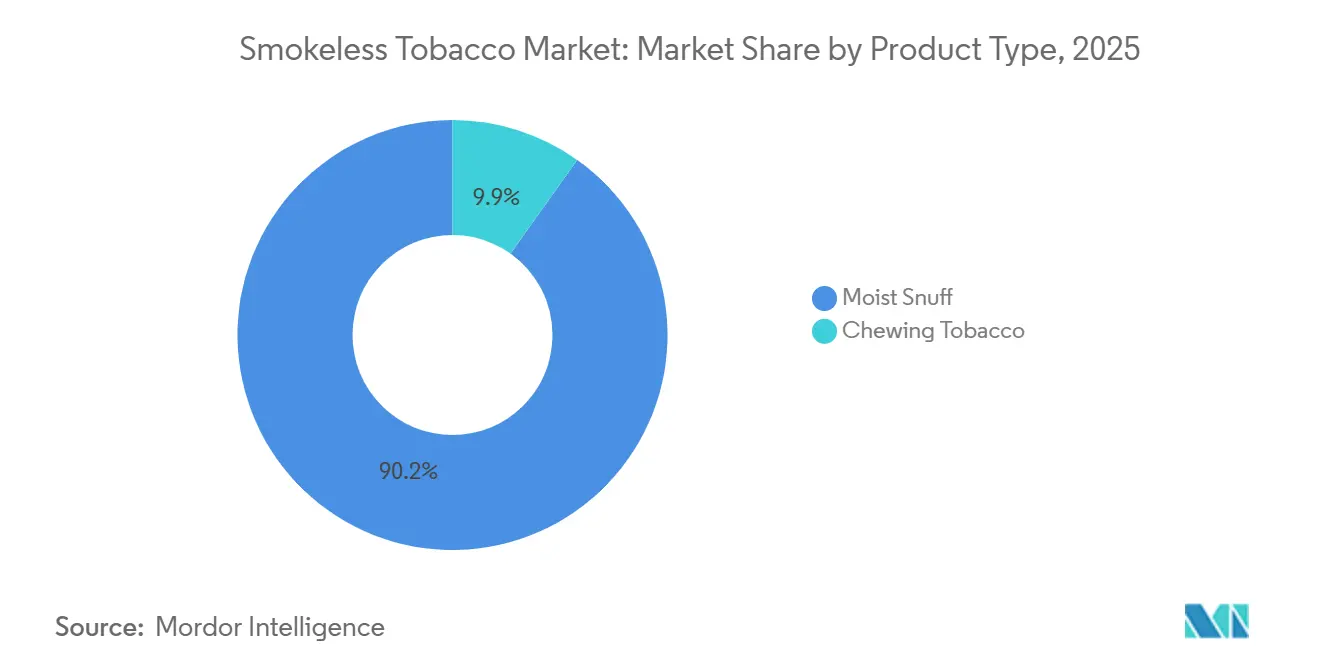
- 製品タイプ別では、モイストスナッフが2025年の無煙タバコ市場シェアの90.15%を占め、噛みタバコは2031年にかけてCAGR 5.85%で成長すると予測されています。
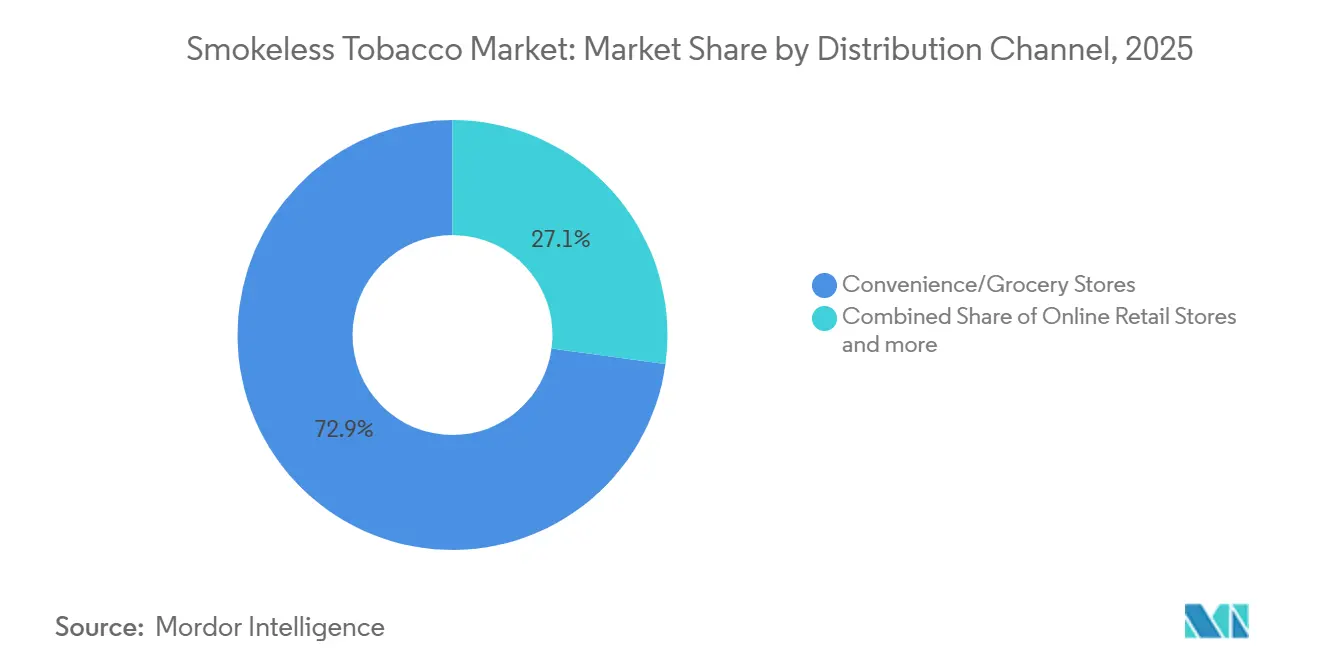
- 流通チャネル別では、コンビニエンスストアおよび食料品店が2025年に72.85%の収益を獲得し、オンライン小売は2031年にかけてCAGR 6.73%で拡大する見込みです。
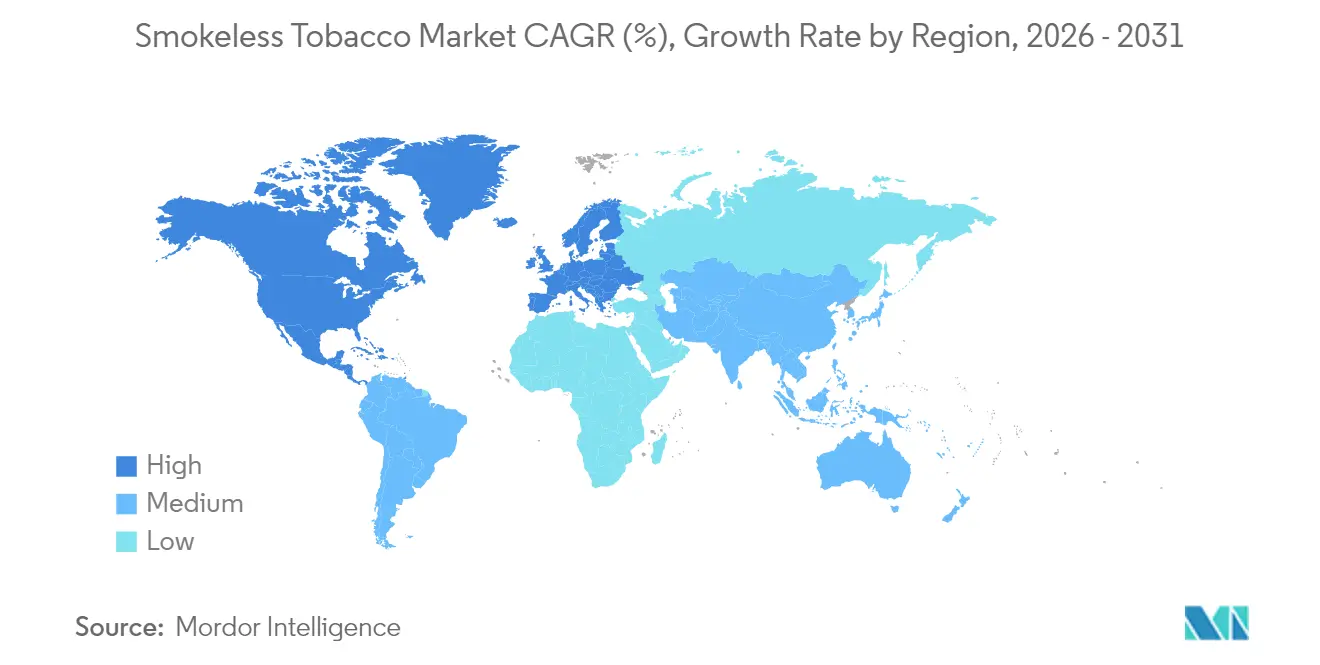
- 地域別では、北米が2025年に72.63%の収益シェアを占め、アジア太平洋は2031年にかけて最速のCAGR 6.28%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公共喫煙禁止が無煙オプションへの移行を促進 | +0.8% | 北米、西欧、および都市部のアジア太平洋で最も強い影響を持つグローバル | 中期(2〜4年) |
| ニコチンパウチ製品とフレーバーの革新 | +1.1% | 北米、北欧、英国およびポーランドでの新興普及 | 短期(2年以内) |
| 若年層をターゲットにした戦略的マーケティング | +0.5% | 北米、欧州(規制審査が強化中) | 短期(2年以内) |
| 主要地域における文化的・伝統的受容 | +0.9% | アジア太平洋(インド、バングラデシュ)、北欧(スウェーデン、ノルウェー)、北アフリカ(アルジェリア) | 長期(4年以上) |
| 依存性ニーズを満たす高効力ニコチン供給 | +0.7% | 口腔タバコ使用が定着した北米および北欧市場を中心としたグローバル | 中期(2〜4年) |
| 規制地域における合成ニコチンおよびハーブ代替品の台頭 | +0.6% | 北米(規制上の裁定取引)、タバコ禁止のある一部アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公共喫煙禁止が無煙オプションへの移行を促進
2020年以降、60カ国以上が包括的な屋内喫煙禁止令を施行し、可燃性タバコの使用機会が制限されている。その結果、成人のニコチン消費者は、職場や飲食・宿泊施設の規制に準拠した目立たない口腔内摂取形式へと移行しつつある。スウェーデンの長年にわたるスヌース(snus)の伝統は、主要なスヌース市場のトレンドを浮き彫りにしている。2024年には、スウェーデン人男性の日常的なスヌース使用率が20%に達し、スウェーデン公衆衛生庁が報告したように、ヨーロッパで最も低い喫煙率の一つと同時進行している[1]。2025年1月にFDAがZYNニコチンパウチの販売承認を付与したことは、こうした禁止令の根拠を裏付けており、規制当局は燃焼型と非燃焼型のニコチン摂取方法をより明確に区別するようになっている。この区別は、プレマーケットレビューの対応と修正リスク表示の取得に長けたメーカーに新たな機会をもたらす。2026年1月、Philip Morris International Inc.はFDAのタバコ製品科学諮問委員会に対し、ZYNへの完全切り替えが喫煙関連疾患6種のリスクを低下させるという主張を支持するよう提言した。この承認が得られれば、マーケティング戦略に革命をもたらし、当該製品の普及を加速させる可能性がある。
ニコチンパウチ製品とフレーバーの革新
フレーバーの多様化とニコチン強度のセグメント化により、パウチは北欧地域のニッチ市場からグローバルな主力製品へと成長しました。メーカーは現在、3ミリグラムおよび6ミリグラムのバリアントを導入するとともに、シトラス、コーヒー、シナモンなどのエキゾチックなフレーバーを展開し、感覚研究で強調された消費者の嗜好に合わせています。2024年6月、Altriaはon! PLUSラインの事前市場タバコ製品申請を提出しました。このラインは独自のソフトフィール素材とシームレスな構造を誇り、大手タバコ由来ニコチンブランドとの差別化を図っています。さらに、一体型廃棄コンパートメントが自治体条例で指摘されたポイ捨て問題に対処しています。2024年後半、British American TobaccoはVelo Plusを米国全土で展開し、フレーバーとニコチンの選択肢を拡大して、米国の追跡チャネルで50.7%の支配的な価値シェアを持つZYNに直接挑戦しています。この戦略はポートフォリオのセグメント化に基づいており、エントリーレベルの3ミリグラムパウチは高ニコチン量を敬遠する喫煙者の取り込みを目指し、6ミリグラム以上の強力なバリアントはモイストスナッフの素早い吸収に慣れたヘビーユーザーに対応しています。さらに、フレーバー革新はメンソールタバコ禁止の可能性に対する保護手段として機能しており、成人のメンソール喫煙者はフレーバーなしのパウチよりもミントやウィンターグリーンのパウチを試す傾向が強いことが示されています。
若年層をターゲットにした戦略的マーケティング
2024年、FDAはキャンペーンで若者向けのイメージを使用したり、ブランドウェブサイトでの年齢確認を怠ったりしたメーカーに対して警告書を発行しました。これは、デジタル広告やソーシャルメディアでのインフルエンサーとの提携に対する同機関の監視強化を示しています。Altriaが2024年6月にZYN.comでのオンライン販売を自主的に停止した決定は、コロンビア特別区からの召喚状を受けてのことでした。この召喚状は、同市の2022年フレーバータバコ禁止への準拠に関連しており、従来の年齢確認方法を回避する消費者直販チャネルの評判上および法的課題を浮き彫りにしています。しかし、これらの執行措置にもかかわらず、カテゴリーは成長を続けており、法定年齢の成人へのマーケティングが若年層の取り込みへの懸念よりも効果的であることを示唆しています。2026年1月、Philip Morris InternationalはFDAに調査結果を提出し、ニコチンパウチ使用における若年層の普及率が低いままであることを強調しました。同社のデータはまた、修正リスク主張への露出が若年成人の使用意向を高めなかったことを示し、成人向けメッセージングの主張を強化しました。より多くのブランドが修正リスク認可を追求するにつれ、商業的言論と公衆衛生のバランスはさらに顕著になるでしょう。FDAの厳格なラベリングおよびプロモーションガイドラインへの準拠は、ブランドが市場撤退を回避するために不可欠となります。
主要地域における文化的・伝統的受容
インドは口腔用タバコの世界最大市場であり、グトカやカイニなどの製品が含まれる。これらの製品は、特に農業従事者やブルーカラー労働者の間で、社会的な生活に深く根付いている。インドのタバコ業界における主要プレーヤーであるITC Limitedは、British American Tobaccoへの葉タバコ輸出を大幅に拡大することを目指している。2025〜26年度までに、ITC Limitedは2,350クロー・インドルピー(約282 ミリオン 米ドル)相当の供給契約の獲得を目標としている。この野心的な計画は、インドが主要な消費拠点であるだけでなく、タバコ産業における重要なグローバル調達センターとしての地位を際立たせている。一方、北欧では、スウェーデンに対してEUの特別適用除外が認められているスヌースの伝統が、他に類を見ない一人当たり消費量を誇っている。特筆すべきは、国内販売規制があるにもかかわらず、ノルウェーおよびデンマークの消費者がスウェーデン式スヌース製品へと引き寄せられていることである。こうした深く根付いた文化的なつながりが、価格上昇や禁煙キャンペーンにも揺るがない安定した需要を確保している。これは、スウェーデンにおけるスヌースの販売量が安定または増加傾向にあることからも明らかであり、紙巻きタバコの販売減少とは対照的である。多国籍企業にとっての課題は明確である。口腔用タバコが新しい概念である地域において、同様の文化的受容を育む必要があるということだ。これを実現するには、長年にわたる消費者教育と規制環境のナビゲートが求められる。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より安全なニコチン代替品の拡大 | -0.6% | 加熱式タバコおよび電子蒸気の普及率が高い北米および西欧で最も強いグローバル | 中期(2〜4年) |
| 反タバコ公共キャンペーンの強化 | -0.4% | OECD諸国およびWHO たばこ規制枠組条約(FCTC)署名国での集中的な取り組みを伴うグローバル | 長期(4年以上) |
| 政府規制と禁止の強化 | -0.7% | 北米(FDA事前市場審査)、EU(フレーバー禁止、プレーンパッケージ)、一部アジア太平洋市場(インドの州レベルの禁止) | 短期(2年以内) |
| 健康リスクに関する科学的証拠の蓄積 | -0.5% | 証拠に基づく規制体制(FDA、EU、オーストラリア)における政策に影響を与えるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より安全なニコチン代替品の拡大
加熱式タバコ製品および閉鎖系電子蒸気デバイスは、可燃性および無煙フォーマットの両方からユーザーを引き離しています。これらの革新は成人喫煙者にテクノロジー志向の体験を提供し、特に従来の口腔タバコに傾倒しない早期採用者に訴求しています。2024年、Japan TobaccoのPloomブランドは約40%の数量成長を記録しました。同社は2028年までに日本やイタリアなどの重要地域でミッドティーンの市場シェアを目指し、2024年に1,350億円の多額の設備投資でその野心を支えました。一方、British American TobaccoのVuseは2024年に閉鎖系消耗品でグローバル価値シェア40.3%を確保しました。特に、米国の追跡チャネルでのシェアは50.7%に達し、蒸気がタバコと無煙製品の両方を凌駕する可能性を示しています。無煙メーカーにとって、状況は複雑です。ニコチンパウチは目立たない使用を求めるユーザーにとって蒸気と共存できる一方、従来のモイストスナッフと噛みタバコは若い世代が現代的な代替品に移行するにつれて衰退しています。Philip Morris Internationalは、ZYNの修正リスク認可を推進し、パウチを科学的に裏付けられた害低減ツールとして再ブランド化しようとしており、これは様々な市場での加熱式タバコの規制上の勝利に対抗するための重要な動きです。
反タバコ公共キャンペーンの強化
たばこ規制枠組条約(FCTC)署名国は、マスメディアキャンペーンを可燃性製品を超えてすべてのタバコおよびニコチン製品に拡大し、無煙使用に関連する口腔がん、歯周病、および心血管リスクを強調するグラフィックな健康警告と証言広告を展開しています。これらのキャンペーンは、スウェーデンやインドで見られるような文化的な正常化がない市場で特に共鳴し、西欧およびオセアニアでのカテゴリー拡大に向かい風を生み出しています。FDAの2026年1月のZYNの修正リスク申請審査には、若年層のリスク低減メッセージへの露出に関する明示的な考慮が含まれており、同機関は主張への露出が若年成人の使用意向を高めなかったと指摘しつつも、意図しない取り込みを検出するための継続的な市販後監視を要求しました[2]。この規制上の慎重さは、害低減の主張が科学的に正確であっても、ニコチン使用を再正常化し、数十年にわたる脱正常化の取り組みを損なう可能性があるという公衆衛生擁護者の懸念を反映しています。その結果、メーカーが商業的要請と評判リスクのバランスを取らなければならない制約されたマーケティング環境が生まれており、しばしば保守的なメッセージングに終わり、切り替えを検討する成人喫煙者に製品の利点を伝えられていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モイストスナッフの優位性が北米収益を支える2025年、モイストスナッフは世界の製品タイプ収益で支配的な地位を占め、90.15%という大きなシェアを獲得しました。この優位性は、ディップとスヌースの両方が長年の伝統を持つ米国と、スウェーデンスタイルのスヌースが文化的受容を享受するだけでなく、EUの口腔タバコ禁止を回避する規制上の免除の恩恵を受ける北欧でのフォーマットの根強い存在感を示しています。モイストスナッフの領域では、頬と歯茎の間に置くルーズまたはパウチ入りタバコを特徴とする米国スタイルのディップと、部分袋に入った低温殺菌タバコとして提供されるスウェーデンスタイルのスヌースが、異なる消費者の嗜好に対応しています。ディップ愛好者は強力なニコチン供給と唾液を吐き出す儀式を優先し、スヌース愛好者は目立たなさと唾液を吐き出す必要がない利便性を評価しています。業界の進化するダイナミクスへの明確な対応として、Philip Morris Internationalは2024年にケンタッキー州での2億3,200万米ドルの拡張とコロラド州施設への別途投資で注目を集めました。これらの動きは、従来のスヌースではなくZYNニコチンパウチの生産能力向上に焦点を当てており、同社が従来のモイストスナッフ量から生み出されるキャッシュフローの恩恵を受け続けながらも、タバコフリーの口腔ニコチンへの戦略的シフトを示しています。
2025年の残りの製品タイプシェアを占める噛みタバコは、2031年にかけてCAGR 5.85%で成長すると予測されており、同業他社の中で最速の成長が見込まれています。この急増は主にインドの広大な消費基盤と、ルーズリーフおよびプラグタバコがアクセスしやすいニコチン源として機能するサブサハラアフリカの所得上昇に起因しています。ITC Limitedが2025〜26年度までにBritish American Tobaccoへの原料タバコ輸出を2倍以上にするという野心的な戦略は、インドの二重の重要性を示しています。主要消費市場としてだけでなく、重要なグローバル供給拠点としての役割です。農業統合を活用することで、ITC は国際的なバイヤーが要求する厳格な品質仕様を満たす製品を確保しています。しかし、噛みタバコの成長には課題もあります。インドの州レベルのグタカ禁止は流通を混乱させ、消費を規制されていない経路に向かわせています。さらに、西洋市場でのフレーバー制限は製品の差別化を制限しています。しかし、このセグメントの魅力は、パウチと比較して比較的単純な製造プロセスと低い資本集約度にあります。この優位性により、地域プレーヤーは価格競争に参加できます。特に、ブランドロイヤルティが希薄で、消費者が微妙な感覚体験よりもニコチン含有量を重視する市場においてはなおさらです。
流通チャネル別:
電子商取引が従来の小売を混乱させる2025年、コンビニエンスストアおよび食料品店が無煙タバコの流通を支配し、72.85%という大きなシェアを獲得しました。この優位性は、衝動買い、広範な地理的存在感、および訓練されたスタッフとID スキャン技術による販売時点での年齢確認能力などの要因に起因しています。北米と欧州が成熟した市場を示す一方、アジア太平洋地域は異なる様相を呈しています。ここでは、口腔タバコの販売は主に独立したキラナ店やパーン店が主導しており、現代的な小売は主要都市でのみ浸透しています。オンライン小売は2025年のシェアは控えめですが、2031年にかけてCAGR 6.73%で急増し、他のすべてのチャネルを上回る見込みです。この成長は、リピート購入を確保する消費者直販サブスクリプションモデルと、電子商取引の年齢確認が従来の小売に遅れをとる地域での規制上の優位性によって促進されています。オンライン領域の課題を示す例として、Altriaの2024年6月のZYN.comの販売停止は、コロンビア特別区からの召喚状を受けてのことであり、オンラインチャネルに関連する法的・評判上のリスクと若年層アクセスへの監視の高まりを示しています。
スーパーマーケット、ハイパーマーケット、タバコ専門店、軍の売店、免税店などの流通チャネルは、地域によって異なる役割を果たしています。例えば、北欧では、スーパーマーケットがスヌースを菓子類と並べて陳列することで正常化を図り、米国の軍の売店は税制優遇価格を活用して軍人への販売を促進しています。競争は激しく、特にレジ後方の視認性とプロモーション手当をめぐる争いが続いています。メーカーは、わずか数秒で決断が下されるレジカウンター後方の一等地を争っています。British American Tobaccoの2024年12月の取引更新では、米国小売でのVeloのリブランドとGrizzly Modern Oralの成功が強調されました。Velo Plusの全国展開はフレーバーとニコチンの選択肢の多様化を目指しています。しかし、製品の多様化の急増は小売棚スペースを圧迫し、動きの遅いSKUの取り扱い中止につながり、販売が速く取引関係が強固なブランドが有利になっています。無限の仮想棚スペースを持つオンラインプラットフォームはこれらの制限を回避し、全国的な流通ネットワークを必要とせずにニッチブランドが分散した消費者セグメントとつながることを可能にしています。この進化する状況は、市場におけるコンビニエンスストアのシェアを徐々に低下させると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米無煙タバコ市場
2025年、北米は世界収益の72.63%を占め、米国がスナッフおよびポーチ消費の大部分を支配した。一方、カナダはフレーバー付きタバコの止により規制上の制約に直面した。FDAによる2025年のZYN承認により、この製品カテゴリーが正式に認められ、市販前申請の波が引き起こされた。2025年までに8億米ドルを超える投資が行われ、十分な供給が確保された。訴訟リスクは依然として高いものの、より明確な規制がマーケティングチームに戦略的な枠組みを提供している。
欧州無煙タバコ市場
欧州は二分された市場環境を示している。北欧免除地域では合法的なスヌースの販売が認められている一方、EUの他の地域では小売においてタバコフリーポーチのみが許可されている。スウェーデン、ノルウェー、デンマークの消費者は一人当たりの使用量において世界をリードしている。British American Tobaccoは、2024年に英国およびポーランドを含む新規参入市場においてVeloの好調なパフォーマンスを報告し、同ブランドは主要市場においてオーラル製品全体の11.2%のボリュームシェアおよびモダンオーラルの28.2%を達成した[3]。同ブランドの将来的な成長は、EUの規制改革の可能性、または独立した規制枠組みの下でのニコチンポーチのより広範な受容にかかっている。
アジア太平洋・アフリカ無煙タバコ市場
アジア太平洋地域は急速な成長を遂げており、2031年までに6.28%のCAGRが予測されている。インドに根付いた噛みタバコ文化が大きな消費量を牽引する一方、都市化がプレミアム製品へのシフトを後押ししている。インドにおける州レベルのグトカ禁止は非公式販売を促進したが、全体的な需要を減少させるには至っていない。パキスタンおよびバングラデシュはインドの消費パターンを反映しているが、スケーラブルなブランドサプライチェーンが欠如している。この市場への参入には、断片化した小売構造と多様な物品税政策への対応が求められる。南アフリカおよびアルジェリアを含む世界のその他の地域は、控えめながらも戦略的な機会を提供している。南アフリカの規制されたオーラルタコ市場は、ブランド製品の試験市場としての役割を果たしている。一方、アルジェリアの農村部における散葉市場は高い消費量をもたらすが、低マージンで運営されている。通貨の変動性および突発的な政策変更を考慮し、資本投資への段階的なアプローチが推奨される。
規制環境
無煙タバコおよび現代型経口ニコチン製品の規制は、たばこ規制の枠組みに沿って収斂を続けており、高所得市場ではマーケティング制限や製品監督が強化される一方、アジア太平洋地域の一部では執行が不均一となっている。米国では、FDAが市販前審査をニコチンパウチの主要な関門と位置付け、2025年1月にPMTA経路を通じて20種類のZYNニコチンパウチ製品を認可した。2026年1月には、FDAの活動が包装および広告のコンプライアンスにも及び、無煙タバコの警告表示ローテーション計画に関連する情報収集項目をOMBに提出し、初回認可後も続く製造業者の運用負担を強化した。
欧州では、製品の合法性が国によって異なる中(EU内でのスウェーデンのスヌースに関する独自の立場を含む)、コンプライアンスの基準にはサプライチェーン管理と禁煙環境規則がますます組み込まれている。EUのトレーサビリティ制度は2024年5月時点で全たばこ製品を対象とするよう拡大され、紙巻きたばこや手巻きたばこと並んで無煙カテゴリーの追跡義務が広がった。同時に、世界の公衆衛生機関は無煙タバコに特化した指針を発表し続けており、2025年のWHO FCTC実施資料は、より強力な管理と業界の干渉低減を強調し、締約市場全体で製品の表示、健康警告、小売規制への圧力を維持している。
競合状況
集中度が中程度の世界の無煙タバコ市場では、確立された大手企業が競争上の優位性を維持するために買収と製品革新を採用しています。これらの市場リーダーがより広いニコチンエコシステムを活用するために多様化と垂直統合を進める一方、新規参入者はタバコフリーオプションや合成ニコチンなどのニッチ分野に注力しています。例えば、Philip Morris InternationalによるSwedish Matchの160億米ドルの買収は、業界の無煙代替品への移行を示しています。同様に、Japan Tobacco Internationalの2024年10月のVector Groupの24億米ドルの買収は、合併・買収を通じた市場シェア拡大への継続的な推進力を反映しています。
広告制限の中、企業は技術を活用して製品処方を改善し、製造効率を高め、デジタルマーケティングの取り組みを強化し、消費者との直接的なエンゲージメントを確保しています。明確なトレンドが見られます。企業は合成ニコチンおよびタバコフリー製品の開発に多大な研究開発投資を行っています。彼らは規制上の課題を巧みにナビゲートしながら消費者の嗜好に合わせています。2024年、Imperial Brandsは口腔ニコチンパウチ、加熱式タバコ、および電子タバコ代替品に焦点を当てた次世代製品開発に3億2,900万米ドルを配分しました。
新興の機会は、タバコ由来製品と合成製品の規制上の違い、害低減政策が緩やかな地域への地理的拡大、およびタバコ代替品を求める健康意識の高い消費者のターゲティングから生まれています。FDAの規制枠組みは、認可製品に競争上の優位性を提供するだけでなく、特に規制の専門知識や広範な承認プロセスのための財務リソースが不足している新規参入者に対する参入障壁を生み出しています。
無煙タバコ業界のリーダー
-
Altria Group, Inc.
-
British American Tobacco Plc
-
Philip Morris International, Inc.
-
Imperial Brands Plc
-
Japan Tobacco Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
無煙タバコ市場 このレポートでカバーされる企業
- Altria Group Inc.
- British American Tobacco plc
- Philip Morris International Inc.
- Imperial Brands plc
- Swedish Match AB
- Japan Tobacco Inc.
- KT&G Corporation
- Turning Point Brands Inc.
- DS Group
- Dholakia Tobacco Pvt Ltd.
- Regie Nationale des Tabacs et des Allumettes
- Kothari Group Ltd.
- ITC Limited
- Black Buffalo Inc.
- Swisher International Inc.
- Kretek International Inc.
- Scandinavian Tobacco Group A/S
- Mac Baren Tobacco Company A/S
- Fiedler & Lundgren AB
- Snus AB
市場機会と将来展望
プレミアム化と現代型経口ニコチンの制度化は、依然として最も明確な機会であり、このカテゴリーの収益化の大部分を支える米国の規制および生産能力に関するシグナルによって裏付けられている。2025年1月のFDAによる20種類のZYNニコチンパウチ製品の認可は、PMTAを通じた大規模な商業化への明確な道筋を生み出す一方、Altriaが2024年6月にon! PLUSラインのPMTAを申請するなど、競合他社の申請も促した。製造能力の拡大は、より広範な流通と在庫切れの減少に向けた実行の余地を広げており、Philip Morris Internationalは2024年8月にケンタッキー州オーエンズボロへの2億3,200万米ドルの投資を通じてZYNの生産能力を拡大し、Reynolds Americanは2025年3月にノースカロライナ州タバコビルの施設で経口ニコチンパウチの製造を拡大した。
成熟した米国のチャネル以外では、機会はより多く規制の断片化への対応とコンプライアンスに適合した市場参入経路の構築に左右される。eコマースおよび直接消費者向けモデルは需要の獲得を示しているが、Altriaがフレーバー付きたばこ規制に関連するコロンビア特別区の召喚状を受けて2024年6月にZYN.comでのオンライン販売を停止したことが示すように、執行リスクも浮き彫りにしている。文化的受容が高い需要を支えるアジア太平洋地域(特にインド)では、州レベルのグトカ禁止と断片化した小売によって形成される市場において、ブランド化され品質管理された供給への焦点が移っており、ITC Limitedが2025-26会計年度までにBritish American Tobaccoへの原料タバコ供給拡大を目指すなど、輸出志向の調達戦略も進んでいる。
最近の産業開発事情 無煙タバコ市場
- 2026年6月:Philip Morris InternationalはZYNニコチンパウチ20種類を対象とする米国FDAの修正リスクたばこ製品(MRTP)認可を取得し、紙巻きたばこと比較したリスク低減表示によるマーケティングを可能にした。これは、規模と差別化された規制上の許可を組み合わせることで、現代型経口ニコチンの最大の価値プールにおけるZYNの競争的地位を大幅に強化するものである。
- 2025年6月:22nd Century Groupは、大手コンビニエンスストアチェーンとの製造・マーケティング契約更新を受けて、米国27州の1,700店舗を超えるコンビニエンスストアで新しいPinnacle VLNおよびモイストスナフ製品を発売した。この展開により、低ニコチン紙巻きたばこと無煙製品の両方の棚陳列が拡大し、マーケティング規制強化の中で全国的な小売アクセスを確保しようとする広範な取り組みが示された。
- 2024年8月:Philip Morris Internationalは、Swedish Matchの関連会社を通じて2億3,200万米ドルを投資し、ケンタッキー州オーエンズボロの施設でZYNニコチンパウチの生産能力を拡大した。このプロジェクトは、たばこを使用しない経口ニコチン形態への資本シフトを強化し、パウチがシェアを伸ばしている米国の追跡対象チャネルでの流通拡大を後押しした。
無煙タバコ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、燃焼を伴わずに消費される無煙タバコ製品の販売を対象とし、主要地域における一般的な小売・流通チャネルを通じて生じる収益を用いて金額ベースで測定される。
対象外:ニコチン代替療法、電子タバコおよびベイプ、ならびに可燃性タバコ製品は本市場規模の算定から除外される。
セグメンテーション概要
- 製品タイプ別
- 噛みタバコ
- モイストスナッフ
- 米国スタイルのモイストスナッフ(ディップ)
- スウェーデンスタイルのスヌース
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンス/食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- チェコ共和国
- デンマーク
- ノルウェー
- スウェーデン
- その他の欧州
- アジア太平洋
- インド
- その他のアジア太平洋
- その他の地域
- 南アフリカ
- アルジェリア
- その他の国
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、無煙タバコに関する基本的な需要と政策の背景を整理することから始まり、モデルが単一のデータポイントに依存しないよう設計されている。世界保健機関(タバコ規制および有病率指標)、米国CDC(成人のタバコ使用および無煙タバコ固有の指標)、ならびに無煙タバコを独したカテゴリーとして追跡している各国保健機関などの公開情報源を精査した。
価格および貿易の前提を現実に即したものとするため、入手可能な場合はUN Comtradeや税関サマリーなどの情報源も活用し、政府ポータルからの物品税に関する注記や規制の最新情報も参照した。企業の年次報告書、投資家向け資料、および信頼性の高い報道を精査し、製品ポートフォリオの構成、市場参入経路の変化、および包装トレンドを把握した。有料サブスクリプションは、企業財務データ、特許調査、および公開情報の裏付けとなる出荷レベルの貿易シグナルの相互確認のみを目的として参照した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提のうち合計値に大きく影響するものを検証するために活用された。特に、パック価格の段階構造、税負担の転嫁タイミング、コンビニエンス小売とその他チャネルの分割比率が対象となった。製品定義のギャップや報告の遅延最終承認前に修正できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域のメーカー、流通業者、小売業者、およびカテゴリー専門家と対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):50% |
| 中位層:41% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ地域(EMEA):30% |
| 小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ地域:20% |
市場規模算定と予測
市場規模の算定は、成人のタバコ使用指標と無煙タバコのシェアトレンドを需要プールに変換し、地域別の典型的な消費強度と小売価格の段階構造を用いて金額に換算するトップダウン方式を採用している。合計値を現実に即したものとするため、サンプリングされたパック単価に推定数量を乗じた値、コンビニエンスストアへの依存度に関するチャネルチェックなど、選択的なボトムアップ検証を実施し、乖離が継続する場合はモデルを修正する。
本市の主要インプットには、成人の無煙タバコ使用有病率、物品税の変更と施行日、平均パックサイズと単価、モイストスナッフとその他製品ファミリーの分割比率、および許可されている地域におけるオンライン小売のシェアが含まれる。データが断片的な場合、欠損している国の値は近隣市場のアナログと政策の類似性を用いて補完し、インタビューで妥当性を再確認する。予測においては、規制および税制ショックを中心にシナリオ分析を実施し、前年比の変化が緩やかな安定した需要パターンには指数平滑法を適用する。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、数値が実際のシグナルと整合し、楽観的な単一の前提によって乖離が生じないようにしている。地域別タバコ支出トレンド、既知の税率引き上げ、および観察されたチャネルシフトなどの独立した検証と出力を比較し、ドライバーが結果を明確に説明できるまで外れ値を修正する。
公表前に、モデルと報告書は複数段階のアナリストレビューを経て、価格、数量プロキシ、または規制上の前提が予想以上に結果を変化させた場合にはインタビューのフォローアップが実施される。報告書は年次で更新され、大規模な税制改革や製品規制などの重要なイベントが発生した場合には中間更新が行われ、納品直前に最終的な鮮度確認が実施される。
Mordor Intelligenceの無煙タバコ市場規模と他の公表推計値との比較
無煙タバコについて、一見同じテーマであっても異なる市場規模が示されることは珍しくない。その差異は通常、無煙製品として何がカウントされるか、どの年がベースとして使用されるか、パック価格が国をまたいでどのように換算されるか、および税制や規制の変更後に前提がどれほど迅速に更新されるかに起因する。
加熱式タバコおよびベイプ形式は除外されており、この項目はMordor Intelligenceの無煙タバコ市場の対象範囲外となっている。これが、隣接するニコチンカテゴリーを同一合計に含める推計値と比較して、当社の2026年の値が低く見える理由の一つである。価格差も重要であり、一部の出版社はパック価格に広範なCPIインフレを使用しているのに対し、当社は重課税市場での価値の過評価を避けるために税率引き上げのタイミングと製品ミックスの変化(モイストスナッフとその他の形式)を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 132.1億米ドル(2026年) | |
| グローバルコンサルタント会社A | 175.7億米ドル(2024年) | 異なるベースイヤーを使用し、対象範囲を無煙タバコ製品として設定しているため、国のカバレッジと製品リストが同一の無煙タバコ専用定義に整合していない場合、合計値が変動する可能性がある。 |
| 業界出版社B | 222.0億米ドル(2025年) | 2025年をベースとして開始し、より広範なタイプおよびルートマッピングを適用しているため、地域別価格の段階構造と税負担の転嫁タイミングが簡略化されている場合、価値が上方に押し上げられる可能性がある。 |
表全体を見渡すと、差異の主な要因は対象範囲の隣接性と年度の整合性であり、次いで物品税変更後のパック価格の更新方法が挙げられる。定義、通貨タイミング、および税制に基づく価格ステップを一貫して保つことで、推計値は明確なドライバーに遡及しやすくり、将来の更新においても再現性が高まる。
レポートで回答される主要な質問
2031年の無煙タバコ市場の規模はどのくらいになりますか?
2031年までに163.1 ミリオン 米ドルに達し、2026年から2031年にかけて年平均成長率4.31%で拡大する見込みです。
どの地域が金額販売を支配していますか?
北米は2025年にグローバル収益の72.63%を占め、根強いモイストスナッフとパウチの消費によって牽引されています。
最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけてCAGR 6.28%を記録すると予測されており、インドの噛みタバコ基盤と都市部の所得上昇が牽引しています。
どの製品タイプがシェアをリードしていますか?
モイストスナッフは2025年に90.15%の収益シェアを占め、米国のディップとスウェーデンのスヌース需要に支えられています。