
中国のEV充電インフラ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
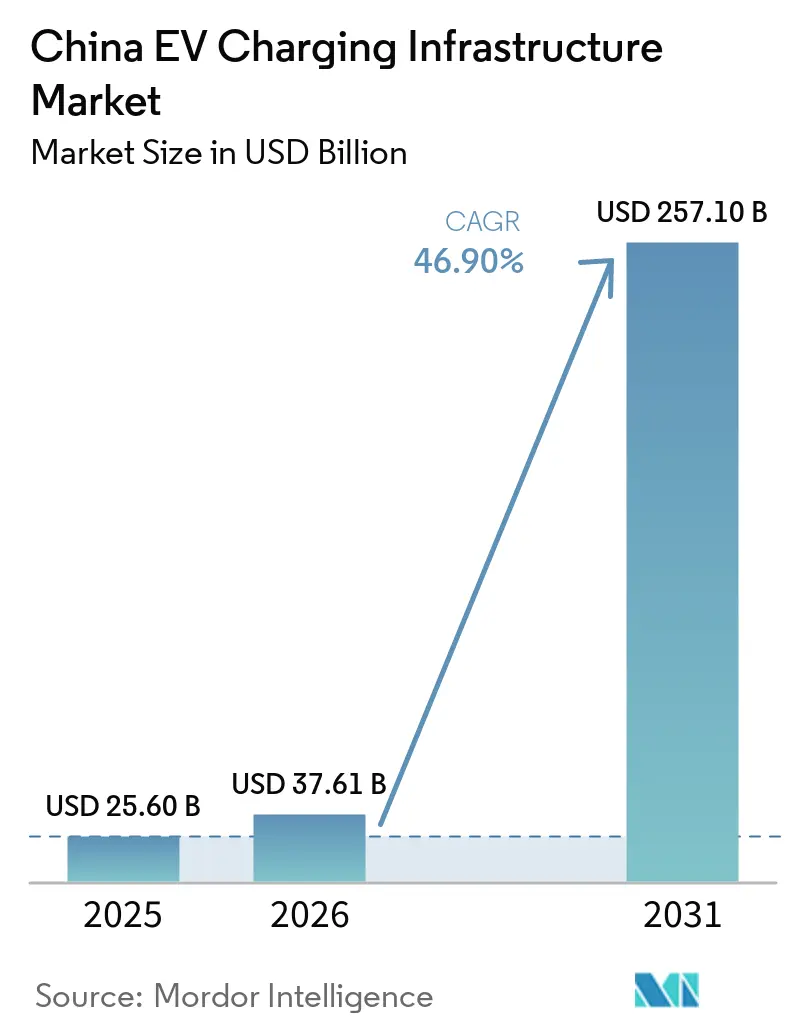
| 基準年の市場規模 (2025) | 25.60 十億米ドル |
| 市場規模 (2026) | 37.61 十億米ドル |
| 市場規模 (2031) | 257.10 十億米ドル |
| 成長率 (2026 - 2031) | 46.90 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国のEV充電インフラ市場分析
中国EV充電インフラ市場規模は2025年に25.60 ビリオン 米ドルと評価され、2026年の37.61 ビリオン 米ドルから2031年には257.1 ビリオン 米ドルへと、2026〜2031年にかけて46.9%のCAGRで成長する見込みです。大規模フリートオペレーターは複数年にわたる電動化目標を掲げ、充電器の高稼働率を確保しています。また、ビークル・トゥ・グリッドのビジネスモデルが新たな収益源を生み出し、プロジェクトリターンを改善しています。2025年11月末時点で、中国のEV充電パイルは1,932万基を超え、うち463万基が公共充電設備、1,470万基超がプライベート設置となっています。充電ネットワークのサービス支援能力の構築を強化し、新型電力システムの発展を加速する、 国家発展改革委員会、ndrc.gov.cn. ">[1]
主要レポートの要点
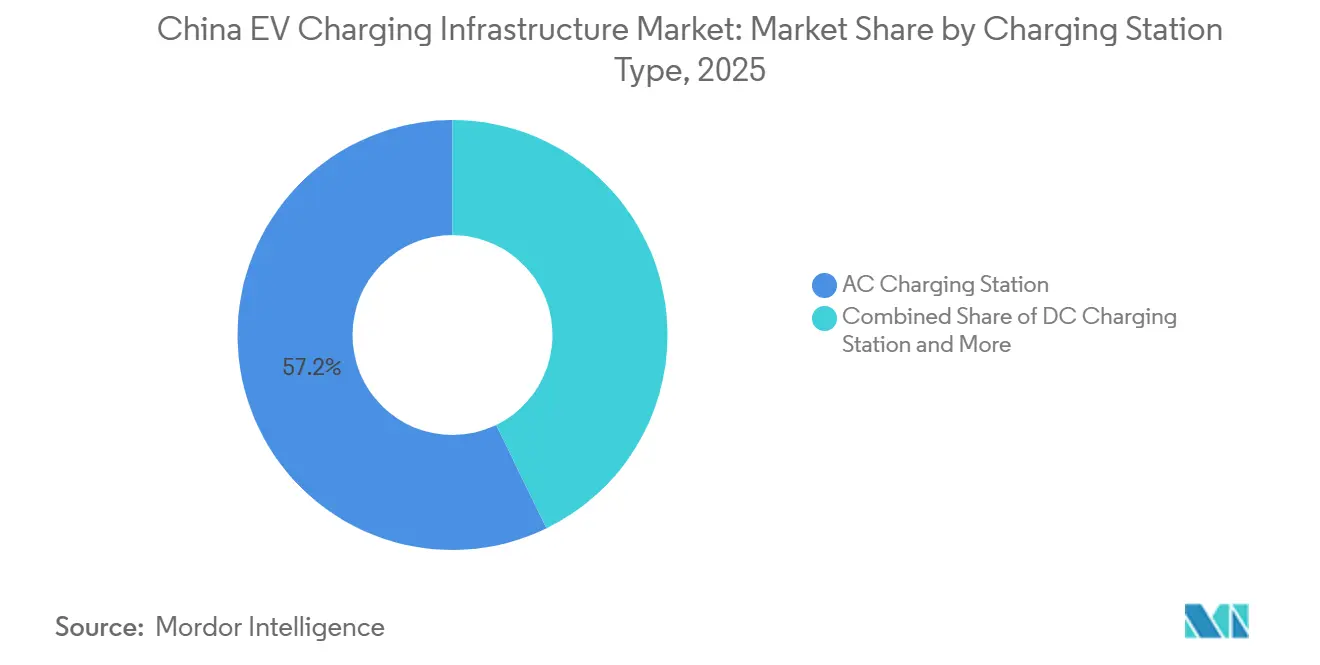
- 充電ステーションタイプ別では、AC充電ステーションが2025年の中国EV充電インフラ市場シェアの57.21%をリードし、150 kW超のDC急速充電器は2031年まで26.41%CAGRで成長する見込みです。
- 電力出力別では、レベル2(7.1〜22 kW)が2025年の中国EV充電インフラ市場の43.67%を占め、350 kW超セグメントは2031年まで37.21%のCAGRで推移する見通しです。
- 設置場所別では、都市部の公共施設が2025年の中国EV充電インフラ市場シェアの47.42%を占め、フリートデポおよび物流ハブは2031年まで31.54%のCAGRで拡大する見込みです。
- ユーザーアプリケーション別では、パブリックインフラが2025年の中国EV充電インフラ市場の71.93%のシェアで優位を占め、フリート・商業用途は2031年まで24.09%のCAGRで成長する見込みです。
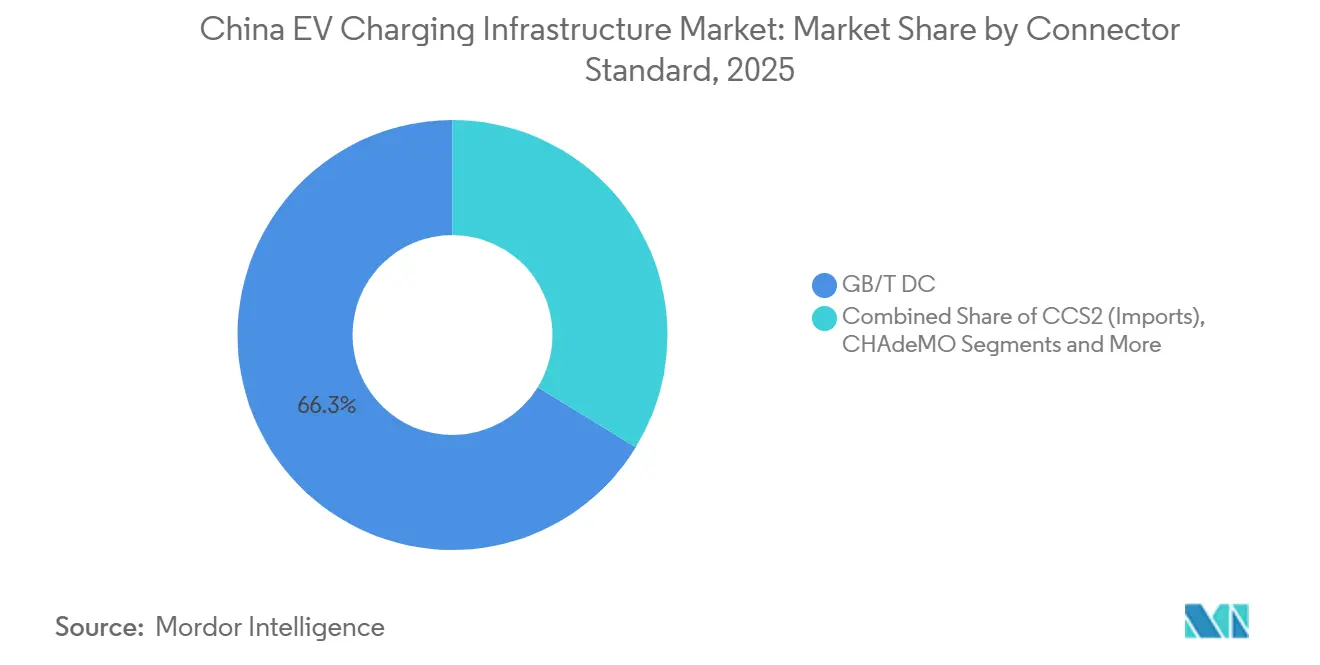
- コネクター規格別では、GB/T DCが2025年の中国EV充電インフラ市場シェアの66.25%を占め、CCS2は2031年まで34.03%のCAGRで拡大する見込みです。
- 車両タイプ別では、乗用車が2025年の中国EV充電インフラ市場シェアの80.74%を占め、大型トラックおよびバスは2031年まで33.74%のCAGRで拡大する見込みです。
- 地域別では、中国東部が2025年の中国EV充電インフラ市場シェアの31.12%を占め、中国西南部が2031年まで18.63%のCAGRで最も急成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国のEV充電インフラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 積極的な新エネルギー車(NEV)デュアルクレジット義務による充電器需要の加速 | +7.2% | 国内全域、特に第一線・第二線都市への影響が最大 | 中期(2〜4年) |
| 超急速充電ハブに向けた中央政府の刺激策 | +6.5% | 国内全域、中国東部および中南部地域に集中 | 短期(2年以内) |
| 電動フリートブームによる車両基地急速充電の需要拡大 | +5.8% | 都市部中心、特に北京、上海、深圳 | 中期(2〜4年) |
| バッテリー交換式EVによるハイブリッドステーションの実現 | +5.4% | 国内全域、中国東部に集中 | 中期(2〜4年) |
| グリッドエッジV2Gパイロットによるスマート充電器の普及促進 | +5.3% | 北京、上海、広州を含む試験都市 | 長期(4年以上) |
| グリーンコリドーによる高速道路急速充電器の優先整備 | +4.9% | 揚子江デルタおよびグレーターベイエリアの都市間高速道路 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
積極的なNEVデュアルクレジット義務による充電器需要の加速
中国のNEVデュアルクレジット政策は、燃費クレジットとNEV生産割当を組み合わせたもので、充電インフラ拡大の強力な推進力となっています。この政策は自動車メーカーに対し、特定のNEV生産目標を達成するか、他のメーカーからクレジットを購入することを義務付けており、EV普及に向けた構造的なインセンティブを生み出しています。2024年時点で、この政策は自動車メーカーの生産台数の少なくとも28%をNEVとすることを義務付けており、この割合は2030年までに40%に引き上げられる予定です(HEV TCP(EV TCP))。この規制の枠組みは、特にEV普及率が最も高い都市部において、充電インフラへの需要を触媒的に高めています。この義務の影響は乗用車にとどまらず、商業フリートにも及び、公共交通機関や物流会社に対しても電動化目標の達成を求めています。この包括的なアプローチにより、充電インフラ整備のための強固なエコシステムが形成されており、政府は2030年までに車両対充電ステーションの比率を1:1とすることを目指しています。年次報告書2 - 電動ドライブが加速する、 HEV TCP, evtcp.org">[2]
超急速充電ハブに向けた中央政府の「新インフラ」刺激策および補助金
中国政府がEV充電インフラを「新型インフラ」イニシアチブの一部として位置付けたことで、多大な資金と政策支援が解放されました。5Gネットワークやデータセンーと並ぶこの戦略的な分類により、充電インフラは国家的優先事項へと格上げされ、官民双方の投資を呼び込んでいます。焦点は超高速充電ハブへとシフトしており、150 kW超の高出力設備を対象とした補助金が特に設けられています。これらのハブは、航続距離への不安を解消し充電の利便性を向上させるため、高速道路沿いや都市中心部に戦略的に配置されています。政府の財政支援には、直接補助金、税制優遇、優先的な土地割り当てが含まれており、インフラ拡大に有利な環境を整えています。このアプローチは、発展途上地域における充電インフラの展開加速に特に効果を発揮しており、充電アクセスにおける都市・農村間の格差解消に貢献しています。
ライドヘイリングおよび物流電動フリートブームによる車両基地急速充電の需要拡大
ライドヘイリングフリートとラストマイル物流の電動化が進み、車両のダウンタイムを最小化するためのデポ型急速充電への需要が高まっています。DiDiをはじめとするオペレーターは専用充電ヤードを増設しており、深圳のほぼ全面電動化されたタクシーフリートは、優遇電力料金と組み合わせた高稼働率充電器のビジネスケースを実証しています。フリートデポへの自治体補助金と許認可手続きの簡素化により、中国EV充電インフラ市場は、公共路上設置のみに依存するのではなく、目的特化型の商業ノードへと向かっています。
グリッドエッジのデジタル化とV2Gパイロットによるスマート充電器の展開促進
2025年4月、国家発展改革委員会(NDRC)は9都市にわたる30件のV2Gパイロットを承認し、充電器を分散型エネルギー資産として位置付けました。IoT対応ステーションは、時間帯別料金とAI駆動の負荷管理を活用して電力フローを最適化しています。政府の新型電力システム行動計画(2024〜2027年)は、ピーク抑制、デマンドレスポンス、補助サービス収益を提供できるソフトウェア定義インフラを優先事項とし、中国EV充電インフラ市場の収益性における重要な進化となっています。
制約要因の影響分析*
| 制約要因 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グリッド制約による都市部充電器許可の遅延 | -3.2% | 第一線・第二線都市、特に中国東部 | 短期(2年以内) |
| 充電器稼働率の低さによる事業者マージンの圧迫 | -2.8% | 国内全域、あまり発展していない地域への影響が大きい | 中期(2〜4年) |
| 防火・土地規制による設備投資(CapEx)の増加 | -2.5% | 都市部中心、特に人口密集地域 | 中期(2〜4年) |
| 国内プラットフォームにもかかわらず断片化されたEローミング | -2.3% | 国内全域、農村部への影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市配電グリッドの変圧器制約による許可遅延
成熟した都市中心部における高出力ハブは、地域変圧器容量の上限に達しつつあり、許認可サイクルの長期化とグリッド接続コストの増大を招いています。電力会社はハードウェアのアップグレードを進めていますが、特に既存の都心部グリッドでは、建設スケジュールが充電器需要に追いついていません。オペレーターはオンサイトの蓄電池でピークを抑制することで対応していますが、こうしたハイブリッドシステムは資本集約度を高め、短期的なリターンを複雑にするため、中国EV充電インフラ市場の拡大を一時的に抑制しています。
公共充電器の稼働率低下による事業者マージンの圧迫
多くの公共サイトにおける平均稼働率は10%未満にとどまっており、損益分岐点とされる30%の閾値には程遠い状況です。オフピーク時の需要不足はキャッシュフローに重くのしかかっており、特に利用の少ない区間で顕著です。事業者はダイナミックプライシング、小売パートナーシップ、およびデータ駆動型スケジューリングを通じてスループットを高めようとしています。バランスの取れた負荷プロファイルがネットワークの高密化に追いつくまで、稼働率不足は中国EV充電インフラ市場全体の近期マージン改善を抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
充電ステーションタイプ別:DC急速充電がACの優位を超えて加速
AC充電ステーションは2025年の中国EV充電インフラ市場の57.21%のシェアを維持しており、住宅および職場の駐車場におけるコスト効率の高い展開を反映しています。しかし、150 kW超の高出力DC充電ステーションは26.41%のCAGRを記録し、国が支援する高速道路コリドーや都市ハブの中核を担っています。超高速ターミナルへの政府補助金とBYDによる1,000 kWシステムの導入は、給油に近い充電時間に向けたモメンタムを裏付けています。ワイヤレス路上パッドはニッチながら実用的な選択肢として、タクシー待機列やバス折り返し場で活用されており、ゼロタッチの利便性が設備投資コストを相殺しています。自動車メーカーが独自のDCネットワークを統合するにつれ、競争の激化が進んでおり、電力会社や独立系オペレーターは既存のACフットプリントのアップグレードを迫られています。
DCのモメンタムは収益構成も変えつつあります。高い料金と付加価値サービス(車両プレコンディショニング、バッテリー健全性チェック、オンサイト小売など)により、オペレーターはセッションあたりの収益を向上させることができます。次世代DC機器のグリッド連携インバーターはV2Gパイロットをサポートし、補助的収入を生み出してプロジェクトの資金調達適格性を高めています。需要が高出力フォーマットに集約されるにつれ、AC設備は低速充電用途へとシフトし、DCステーションが中国EV充電インフラ市場の公共の顔を定義することになります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
出力電力別:メガワットプラットフォームが大型輸送に参入
レベル2ユニット(7.1〜22 kW)は2025年の中国EV充電インフラ市場の43.67%を占め、夜間の自宅充電や職場での補充電を担っています。成長の軸は350 kW超クラスへと移行しており、電動トラックや都市間コーチが迅速な折り返しを必要とすることから、37.21%のCAGRで拡大しています。熱管理技術の革新により、液冷ケーブルとパワーエレクトロニクスがメガワットレベルを安全に供給できるようになり、バッファー蓄電池がグリッドのピークを抑制しています。151〜350 kWのティアは都市部の急速充電プラザ内で拡大しており、乗用EVのコストと速度のバランスを取っています。
太陽光キャノピーとオンサイト蓄電設備を併設したメガワット充電は、物流デポを統合エネルギーハブへと転換しています。State Gridの高速道路サービスエリアでは長距離貨物向けに700 kWコネクターをテストしており、グリッド側の実現可能性を確認しています。規格が成熟するにつれ、大型輸送が容量計画を再定義する可能性があり、新たな設備投資サイクルを生み出し、高出力フォーマットを中国EV充電インフラ市場の中核的成長軸として確立することになります。
設置場所別:車両基地ハブが商業電動化を牽引
都市部公共(小売・駐車場)は2025年の中国EV充電インフラ市場の47.42%を占め、高い視認性と多様な来客を提供しています。しかし、フリートデポと物流ハブが突出した成長を見せており、ライドヘイリング、タクシー、ラストマイル配送フリートの強みを背景に31.54%のCAGRで前進しています。都市交通機関や宅配会社などのステークホルダーは、夜間充電ウィンドウと予測可能なエネルギーコストを保証する専用ヤードを共同出資しています。企業がESGプログラムに充電器を組み込むにつれ、職場の駐車場も増分的な需要を加えています。
国道沿いのコリドーステーションは直接的な財政支援を受けており、長距離ドライバーの航続距離への不安を和らげる網羅的なカバレッジを実現しています。一方、高層住宅ブロックは共有駐車場と電力制約によりリトロフィットが困難で、プライベート設置の遅れを招いています。デポ中心型モデルへのシフトは、単なる地理的条件ではなく、稼働率の高さが中国EV充電インフラ市場内の投資パターンを左右することを示しています。
ユーザーアプリケーション別:商業フリートが従来の構成を変える
パブリックインフラは2025年の中国EV充電インフラ市場の71.93%を占め、政府所有と電力会社のパートナーシップに支えられています。フリート・商業用途の需要は、物流、市営バス、法人車両が電動パワートレインへ移行するにつれ、24.09%のCAGRで上昇しています。オペレーターはフリートに対し、ハードウェア、ソフトウェア、エネルギーを予測可能な料金でパッケージ化したマネージドサービス契約を提案し、設備投資を運用コストへと転換して普及を加速させています。
プライベート住宅向けスポットは着実に成長していますが、個別メータリングと駐車権証の制約が設置を複雑にするマンション複合施設では障壁に直面しています。充電アズアサービスや電力バンドルサブスクリプションなどのハイブリッドビジネスモデルが、オフピーク時間帯に未活用の公共資産を収益化するために台頭しており、中国EV充電イフラ市場において今後より均衡のとれた稼働率カーブが実現することを示唆しています。
コネクター規格別:GB/Tが規模を維持しながらCCS2がプレミアム分野で台頭
GB/T DCインターフェースは2025年の中国EV充電インフラ市場シェアの66.25%を占め、クロスネットワークの相互運用性を確保する国家標準化の義務付けから恩恵を受けています。プレミアム輸入車と合弁ブランドがCCS2の普及を牽引しており、越境互換性と高い電力上限を求める購買者によって34.03%のCAGRで上昇しています。アダプター経由のテスラNACSとレガシーのCHAdeMOはニッチな需要を占めています。
規制当局はGB/T仕様の改定を続け、最大電流を引き上げ、液冷を可能にして競争力を維持しています。一方、マルチプロトコルディスペンサーにより、オペレーターは単一規格に過度にコミットすることなくサイトの将来対応を図ることができます。中国EV充電インフラ市場への投資フローを守り、座礁資産を回避するためには、規格の調和が不可欠です。

注記: 個別セグメントのシェアはレポート購入後に入手可能
車両タイプ別:大型車の電動化が高付加価値セグメントを開拓
乗用車は2025年の中国EV充電インフラ市場の80.74%を占め、密度の高い都市ネットワークと住宅用プラグを活用しています。しかし、大型トラックとバスは33.74%のCAGRを記録しており、カーボンニュートラル輸送目標の中核を担っています。北京、上海、広州の市営バスデポはメガワット規模の充電器を増設し、フリートのスケジュールを維持するためのバッテリー交換をパイロット運用しています。eコマース配送の主力である小型商用バンは、都市中心部における日中の急速充電需要を押し上げています。
二輪・三輪車は台数では依然として優位を占めていますが、バッテリーパックが小さく自宅充電が主流であるため、収益への貢献は限定的です。車種の多様化が進む中、中国EV充電インフラ市場が各車両クラスの異なるデューティサイクルに設備投資を合わせるためには、柔軟なサイトレイアウトとモジュール式パワーエレクトロニクスが不可欠です。
地理分析
中国東部は2025年の中国EV充電インフラ市場において31.12%の収益シェアでリードしており、密度の高い都市中心部、堅固な製造業基盤、早期の政策採用に支えられています。広東省、浙江省、江蘇省は公共充電器の3分の2超を保有しており、上海のバッテリー交換ステーションへの補助金が地域のリーダーシップをさらに強化しています。中南部中国は第2位にランクされ、タクシーフリートのほぼ全体が電動化されている深圳と広州のメガシティプログラムが牽引しており、車両の稼働維持のために高スループットハブが必要とされています。
重慶と成都を中心とする中国西南部は、インフラ補助金が歴史的に整備が遅れていた地域に資本を誘導することで、18.63%のCAGRで最も急成長している地域となっています。観光経済が景勝地の高速道路沿いの充電器展開を促進し、省レベルの目標が小売と急速充電を組み合わせた複合用途ハブの展開をオペレーターに促しています。
中国北部は北京の政策的後押しから恩恵を受けていますが、老朽化した都市グリッドが高出力拡張を複雑にしています。中国東北部は冬季にバッテリー航続距離を短縮する気候的課題に直面しており、予熱機能を備えた充電器が必要とされています。国家機関は農村部のパイロットコリドーへの資金提供と均一な最カバレッジの義務付けにより地理的格差に対処しており、2026〜2031年の期間にわたって中国EV充電インフラ市場をより均衡のとれた全国的なフットプリントへと押し進めています。
規制環境
中国のEV充電インフラは、計画、展開、グリッド統合において主に国家発展改革委員会(NDRC)と国家能源局(NEA)によって形成されています。同時に、工業和信息化部(MIIT)がEVおよび充電関連インターフェースの技術・安全要件を設定しています。2025〜2027年の政策の重点は、ネットワーク整備の質の向上(カバレッジ、信頼性、相互運用性を含む)に置かれており、高出力充電コリドーと密集した都市グリッドにおけるピーク負荷ストレスを軽減するための協調充電を支援する中央指針が示されています。
スケーリングの加速に伴い、標準化とコンプライアンス要件も厳格化されています。MIITは充電互換性と車両安全に関連する安全・技術標準を義務付けており、GB 18384-2025(電気自動車安全要件)は2026年初頭から施行されています。計画面では、NDRCとNEAが2025年10月に3カ年行動計画を発表し、高速道路急速充電の利用可能性、農村部カバレッジの改善、2025年4月にNDRCが承認したスマート充電およびV2Gパイロットへの対応準備を優先事項として含む全国整備目標を示しています。
バリューチェーン分析
中国EV充電インフラのバリューチェーンは、グリッド接続機器、変圧器、開閉装置、充電モジュール、パワーエレクトロニクス、液冷ケーブル、計量機器などの電力・電気機器の上流インプットから始まり、ACおよびDC機器、蓄電アドオン、サイトレベルの電気工事を提供する中流の充電器OEMおよびシステムインテグレーターへと続きます。並行するソフトウェア・サービス層は、ステーション管理システム、決済・eローミング統合、負荷管理、V2Gおよびタイムオブユース料金最適化に対応したグリッド連携機能をサポートしています。
State GridやChina Southern Power Gridなどの国有電力会社は、グリッドアクセスと許認可能力を通じてコリドーおよび公共ネットワークの整備を支えており、TELD、StarCharge、YKCなどのプライベートCPOはO&Mとプラットフォーム能力を活かして多都市ネットワークを拡大しています。自動車メーカーはネットワーク構築者およびエコシステムオーケストレーターとして下流の役割を担うようになっており、独自の急速充電とバッテリー交換をパートナーシップと組み合わせてロケーションを確保し稼働率を向上させています。これは、BYDのフラッシュ充電展開をSinopecのサイトフットプリントに結びつけ、NIO Powerのバッテリー交換拡大を中安能源に結びつけた2026年の合意に反映されています。配電グリッドの容量と都市部のリトロフィット制約が主要なボトルネックとなっており、より多くのプロジェクトがバッファー蓄電、協調充電、デポ中心型展開へと向かっています。これらは稼働率がより予測しやすい傾向があります。
競争環境
市場集中度
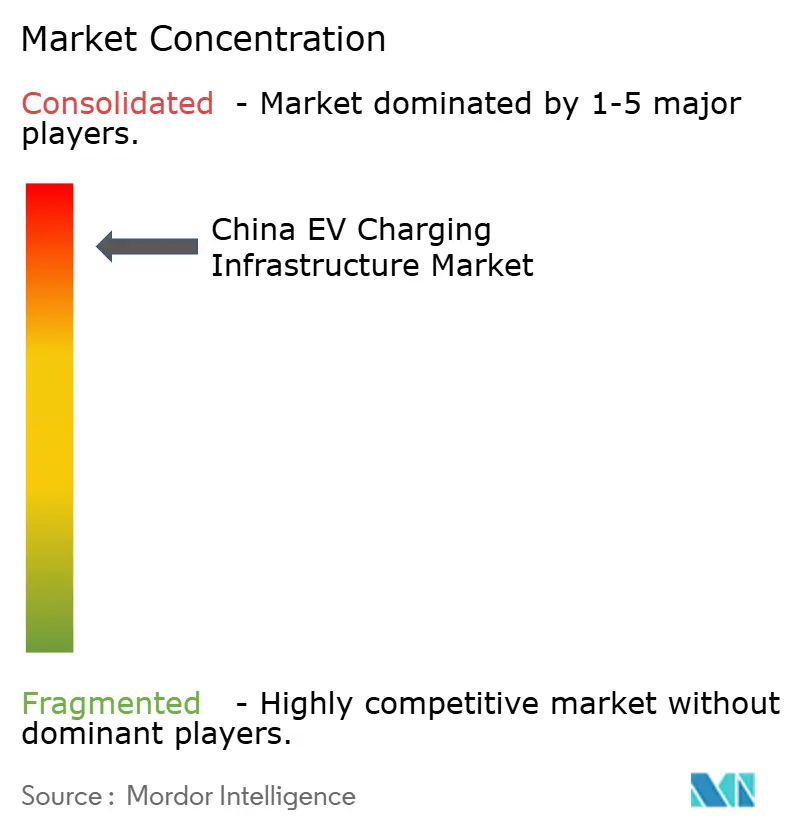
上位5社のオペレーター(State Grid EVサービス、TELD、StarCharge、Potevio New Energy、China Southern Power Grid EVサービス)は設置容量の相当なシェアを保有しており、中程度の集中度をもたらしています。State Gridは国家送電資産を活用してコリドーサイトを確保し、TELDの70社超の自動車メーカーとのアライアンスは車両インフォテインメントシステムへの組み込みアクセスを確保しています。StarChargeは料金ウィンドウと再生可能エネルギー統合を最適化するクラウドベースのエネルギー管理ソトウェアで差別化を図っています。
自動車メーカーは垂直統合を進めており、NIOは省の電力会社とのパートナーシップのもとバッテリー交換ネットワークを拡大し、BYDはShellと共同で深圳に258台のディスペンサーを擁するフラッグシップ都市ハブを開発しています。国際石油メジャーは小売燃料の不動産とEV充電を組み合わせる合弁事業を形成していますが、国内の既存プレーヤーは絶対的な規模で依然として上回っています。戦略的競争は今や、ディスペンサー数の多さではなく、ソフトウェア、データ分析、バンドルサービスを中心に展開されており、中国EV充電インフラ市場の成熟サイクルを示しています。
オペレーターはまた、オンサイト発電、太陽光屋根、蓄電バッファー、補助グリッドサービスを提供するインバーターを活用して、セッション料金を超えたマージンの多様化を追求しています。モバイルアプリはルーティング、予約、ロイヤルティ機能を統合しており、ユーザーエクスペリエンスが主要な競争の場となっています。未活用資産が大手企業の手に渡るにつれ、業界再編が見込まれており、大手企業はスケールを活かして平均ネットワークスループットを向上させ、リターンを安定させることになります。
中国のEV充電インフラ業界リーダー
-
TELD
-
YKC
-
State Grid Corporation of China
-
TGood
-
StarCharge (Wanbang Digital Energy Co. Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
主要な機会の一つは、基本的なACカバレッジから、2025〜2027年行動計画の下での中央目標に沿ったコリドーの信頼性を提供できる高出力公共充電へのアップグレードサイクルです。この計画は、2027年末までに2,800万基の充電設備と3億 kW超の公共充電容量を目標とし、同期間中に10万基超の高出力充電設備の整備を目指しています。高速道路サービスエリアの近代化が急速充電器の最低電力要件を導入するにつれ、制約のある都市ノードにおける建設スケジュールを短縮できる液冷高出力システム、モジュール式電力キャビネット、グリッド接続ソリューションのサプライヤーへの需要が高まっています。
相互運用性とシステム統合も、独立した投資分野を生み出している。規制当局や標準化団体が協調充電とインターフェースの調和を推進するにつれ、協調充電システム構築のためのGB/T 47503-2026(2026年11月1日施行)や、コネクタ・端子インターフェースおよび公共部門構成ガイダンスに関する他の2026年技術仕様を含む新規・改訂規格が、マルチプロトコル対応拠点を管理し負荷管理プログラムに参加できる準拠機器・ソフトウェアへの需要増加を支えている。地方レベルの構築プログラムは、沿岸部の中心拠点を超えて対象市場を拡大しており、重慶市の75万基の充電設備と2,500基の超急速充電ステーションを目指す2026-2028年行動計画などの市政計画は、規模を伴ってグリッド対応プロジェクトを実現できる地域のEPC企業、拠点所有者、運営事業者に機会を創出している。
最近の業界動向
- 2026年7月:StarChargeは、充電インフラをネットワーク化されたシステムおよびマイクログリッド指向の展開へとスケールアップすることに関する一連の業界白書を発表しました。これらの出版物は、主要オペレーターが個別の充電器展開から、稼働率とグリッド協調を改善するプラットフォーム、エネルギー管理、システム統合能力へとシフトしていることを強調しています。
- 2026年6月:BYDとSinopecは、SinopecのサービスネットワークにBYDのフラッシュ充電ステーションを展開するための協力枠組みに署名しました。この提携により、主要な道路沿いおよび都市部のロケーションへのアクセスが拡大し、確立された全国小売フットプリントを通じた高出力充電の展開が加速します。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、自宅、職場、公共施設における充電ステーションおよび関連機器を含む電気自動車充電インフラの構築、設置、運営から中国で生み出される価値を対象としています。
調査範囲の除外事項:電気自動車本体、グリッド発電資産、およびEV充電の展開・運営に直接使用されない無関係な電力ハードウェアは除外しています。
セグメンテーション概要
- 充電ステーションタイプ別
- AC充電ステーション
- DC充電ステーション
- ワイヤレス・誘導パッド
- 出力電力別
- 7 kW未満(低速AC)
- 7.1〜22 kW(レベル2)
- 23〜50 kW(急速DC)
- 51〜150 kW(高速)
- 151〜350 kW(超高速)
- 350 kW超(メガワット・大型車向け)
- 設置場所別
- 住宅(家庭)
- 職場
- 公共都市部(小売・駐車場)
- 高速道路・都市間コリドー
- 車両基地・物流ハブ
- バスおよびトラックターミナル
- ユーザーアプリケーション別
- プライベートインフラ
- パブリックインフラ
- フリート・商業向け
- コネクター規格別
- GB/T AC
- GB/T DC
- CCS2(輸入)
- CHAdeMO
- テスラNACS(アダプター)
- 車両タイプ別
- 乗用車
- 商用軽量車(LCV)
- 大型トラックおよびバス
- 電動二輪・三輪車
- 地域別(中国)
- 北部中国
- 東部中国
- 中南部中国
- 東北中国
- 南西中国
- 北西中国
- 香港およびマカオ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、充電展開の背後にある実際の需要シグナルを特定し、測定可能なデータに基づいた前提条件を維持するために活用されました。国家能源局、交通運輸部、国家統計局からの公開統計・政策文書、および中国国家標準化管理委員会などの機関からの標準・ガイダンスを含む、展開タイミングを形成する文書をレビューしました。
整備ペースを裏付けるため、中国電力企業聯合会、主要機器フローに関する税関・貿易リリース、充電器稼働率と電力需要パターンを追跡する査読済み論文などの非有料ソースも参照しました。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道機関は、拡張発表と価格動向のクロスチェックに使用しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データが市場構造の検証とギャップの補完に役立てられました。このリストは網羅的なものではなく、データ収集、検証、明確化のためにその他の公開・キュレーションソースも活用しています。
一次インタビューおよびサーベイ
一次調査は、充電ネットワークオペレーター、機器サプライヤー、EPCおよび設置関係者、フリートおよびサイトホストとのインタビューおよび短期サーベイに重点を置きました。中国全土の主要な需要拠点をカバーし、稼働率の範囲、典型的な充電器構成(ACとDCの比率)、価格と補助金が実現プロジェクト収益にどのように反映されるかを確認するために議論を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:16% |
| 中位層:56% | 部門・ユニットリーダー:27% |
| 中小規模プレーヤー:16% | マネージャー:57% |
市場規模算定と予測
規模算定は、中国の充電設備追加数、公共・プライベートの比率、充電器電力の内訳、平均稼働率から展開と使用状況を再構築し、観察された価格・収益レンジを用いて金額に換算するトップダウン構築から始まります。設置ハードウェア価値、サービス収益、またはその両方を計上するかによって市場が大きく見えたり小さく見えたりするため、充電インフラ活動内で実際に請求・認識されるものにモデルを合わせています。
モデルは、年間EVパーク成長率、追加された公共充電ポイント数、DC急速充電シェア、サイトタイプ別の典型的なkW定格、稼働率とkWh供給トレンド、国内供給のスケールに伴う充電器ASPの変化など、年度ごとに確認できる実用的なインプットを使用しています。一部の省や新しいフォーマットでデータが断片的な場合は、比較可能な省からの検証済みレンジを適用し、都市化率と高速道路交通量指標でスケーリングすることでギャップを処理しています。結果は、サンプリングされた充電器ASPと推定ユニット追加数の積、設置コストに関するチャネル議論、オペレーターレベルの収益健全性チェックなどの選択的なボトムアップ検証を通じて裏付けられ、最終合計の調整に使用されます。
予測については、政策ペース、グリッド制約、料金体系が展開を急速に変化させる可能性があるため、業界専門家からのインプットレベルの期待値に支えられたシナリオ分析を主に使用しました。成長パスは、充電器構成、稼働率ランプのタイミング、ASP下落カーブを変化させることで構築され、EV販売モメンタムと発表されたコリドー整備計画に対してストレステストが行われました。
データ検証と更新サイクル
検証は複数ラウンドのチェックを通じて行われ、アウトプットが実際の市場シグナルと一致した状態を維持します。充電ポイント追加数、稼働率トレンド、投資発表などの独立した指標と合計値を比較し、政策タイミングや機器供給状況と一致しないスパイクをレビューします。
承認前に、前提条件を第2のアナリストが再確認します。外れ値が発生した場合は、何が変化したか、その理由を確認するために回答者へのフォローアップが行われます。レポートは年次で更新され、主要な補助金変更、価格リセット、報告改訂などの重要なイベントが発生した場合は中間更新が行われます。納品直前に最新の公開リリースが再スキャンされ、クライアントは古いスナップショットではなく最新の見解を受け取ることができます。
Mordor Intelligenceの中国電気自動車充電インフラ市場規模と他の公表推計との比較
中国の電気自動車充電インフラに関する公表市場価値は、企業が同じ収益ストリームを計上しているわけではなく、通貨換算のタイミングが同じでもなく、充電器価格と稼働率の前提条件を同じ頻度で更新しているわけでもないため、大きく異なる場合があります。一方の推計が設置ベース価値に基づいており、もう一方が年間充電収益に重点を置いている場合にも差異が生じることがあります。
本調査では、更新頻度と通貨タイミングをコアコントロールとして扱い、充電器ASPカーブと稼働率チェックを最近の展開シグナルに対して再検証しています。これはMordor Intelligenceのワークストリーム全体で使用される実用的なアプローチです。別の出版社が古い価格デッキを使用したり、より速い全国稼働率ランプを想定したり、充電以外の隣接電気機器を計上したりする場合、長期的なストーリーが類似していても現在年の価値が乖離することがあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.60 ビリオン 米ドル(2025年) | |
| 業界出版社A | 4.54 ビリオン 米ドル(2024年) | より狭い充電ステーションの枠組みと異なる基準年を使用しており、ページには複数の内部数値が示されているため、何が含まれているか、価格と稼働率がどのように正規化されたかを照合することが困難です。 |
| グローバルコンサルタントB | 15.17 ビリオン 米ドル(2023年) | 2023年を基準年としてシリーズを固定し、低速対高速収益による充電器とステーションに焦点を当てており、サイトタイプとアプリケーションにわたって展開活動を測定する際に把握されるより広範なインフラ価値項目を過小評価する可能性があります。 |
この差異は主に、どの年をアンカーとして扱うか、充電器価格をどのように繰り越すかを含む、調査範囲の境界とタイミングの選択によって説明されます。観察された追加数、充電器構成、確認済みのASPと稼働率レンジにモデルを結びつけることで、合計値を明確なステップで概説し、更新時の再現を容易にすることができます。
レポートで回答する主要な設問
中国EV充電インフラ市場の現在の規模と成長率はどのくらいですか?
中国EV充電インフラ市場規模は2025年に25.60 ビリオン 米ドルと評価され、2026年の37.61 ビリオン 米ドルから2031年には257.1 ビリオン 米ドルへと、2026〜2031年にかけて46.9%のCAGRで成長する見込みです。
中国における充電器展開をリードする地域はどこですか?
中国東部は2025年の全国設置台数の31.12%を占め、広東省、浙江省、江蘇省が最も密度の高いネットワークを保有しています。
DC超急速充電の成長速度はどのくらいですか?
150 kW超のDC急速充電ステーションは、政府補助金と急速充電を好む消費者の嗜好のシフトにより、26.41%のCAGRで増加しています。
コネクター利用においてどの規格が主流ですか?
GB/T DC規格は2025年に66.25%のシェアを保有していますが、CCS2はプレミアムおよび合弁車両セグメント内で急速に拡大しています。