
ブラジルトラクター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
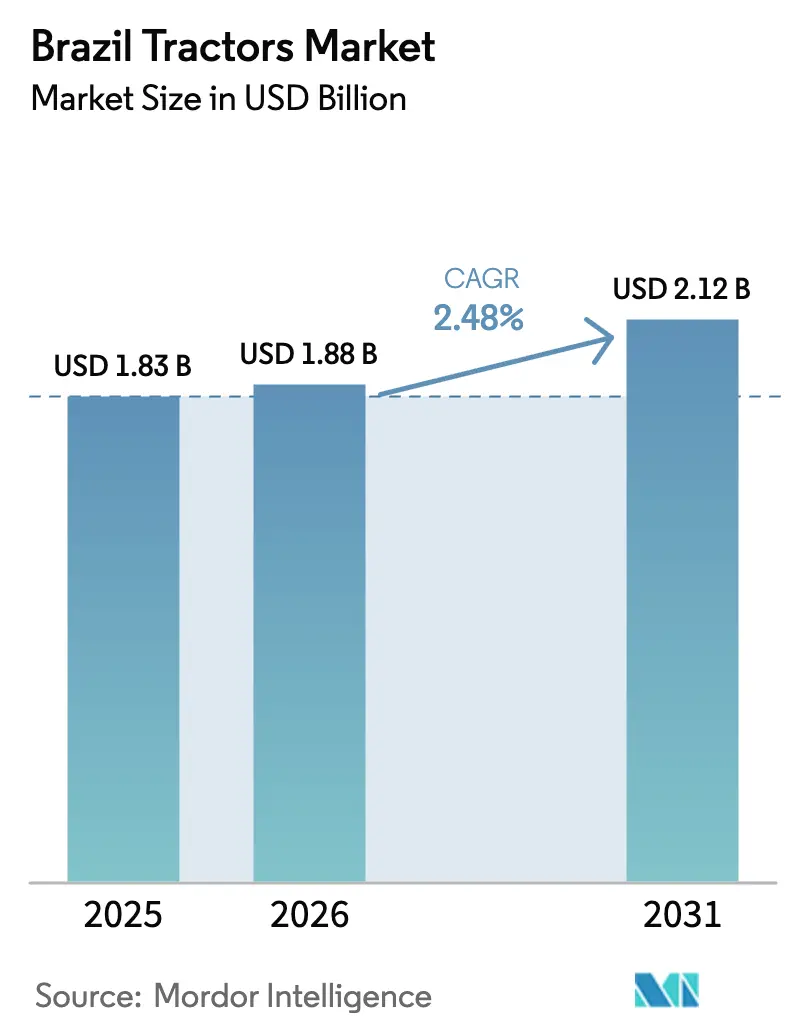
| 基準年の市場規模 (2025) | 1.83 十億米ドル |
| 市場規模 (2026) | 1.88 十億米ドル |
| 市場規模 (2031) | 2.12 十億米ドル |
| 成長率 (2026 - 2031) | 2.48 % |
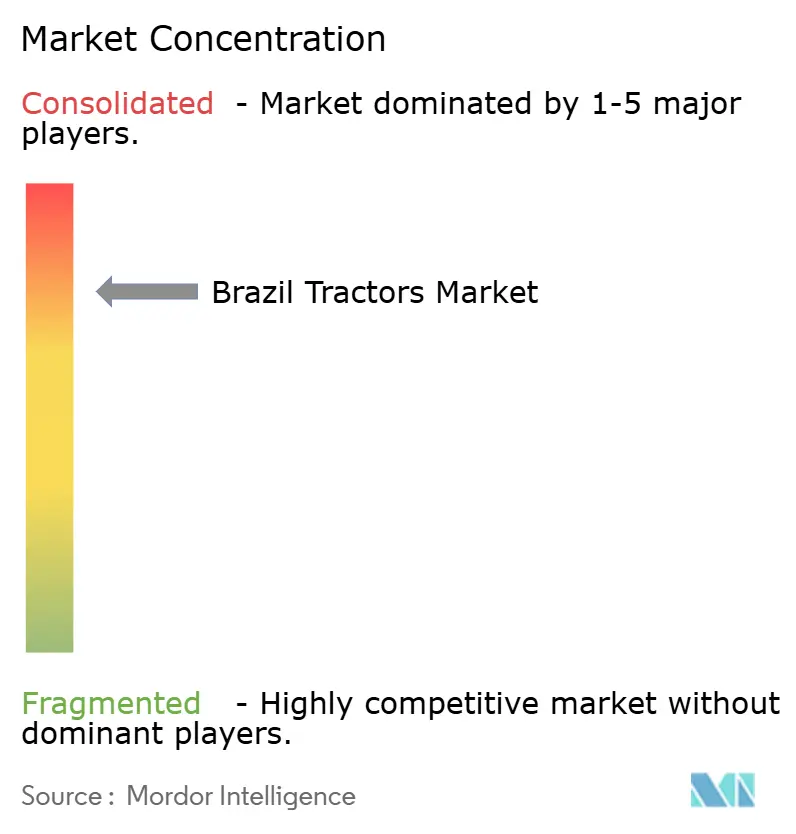
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルトラクター市場分析
2026年のブラジルトラクター市場規模は18億8,000万USDと推定され、2025年の18億3,000万USDから成長し、2031年には21億2,000万USDに達する見通しで、2026年から2031年にかけてCAGR 2.48%で成長しています。需要の成長は、南米最大の農業経済国としての地位と、世界有数の食料輸出国としての地位に支えられています。精密農業の普及、セラードにおける大規模農業の継続的な進展、および組み込み型金融サービスの拡大が、農業機械の調達方法を変革しています。一方で、信用コストの変動性と国内組立を優遇する関税構造が支出を抑制し、成長曲線を緩やかなものにとどめています。馬力、駆動方式、動力源の選択における構造的変化はすでに明らかであり、ブラジルトラクター市場が高容量・デジタル対応機械へと進化しつつある一方で、小規模農家に適した低馬力ユニットの強固な基盤を維持していることを示しています。
主要レポートのポイント
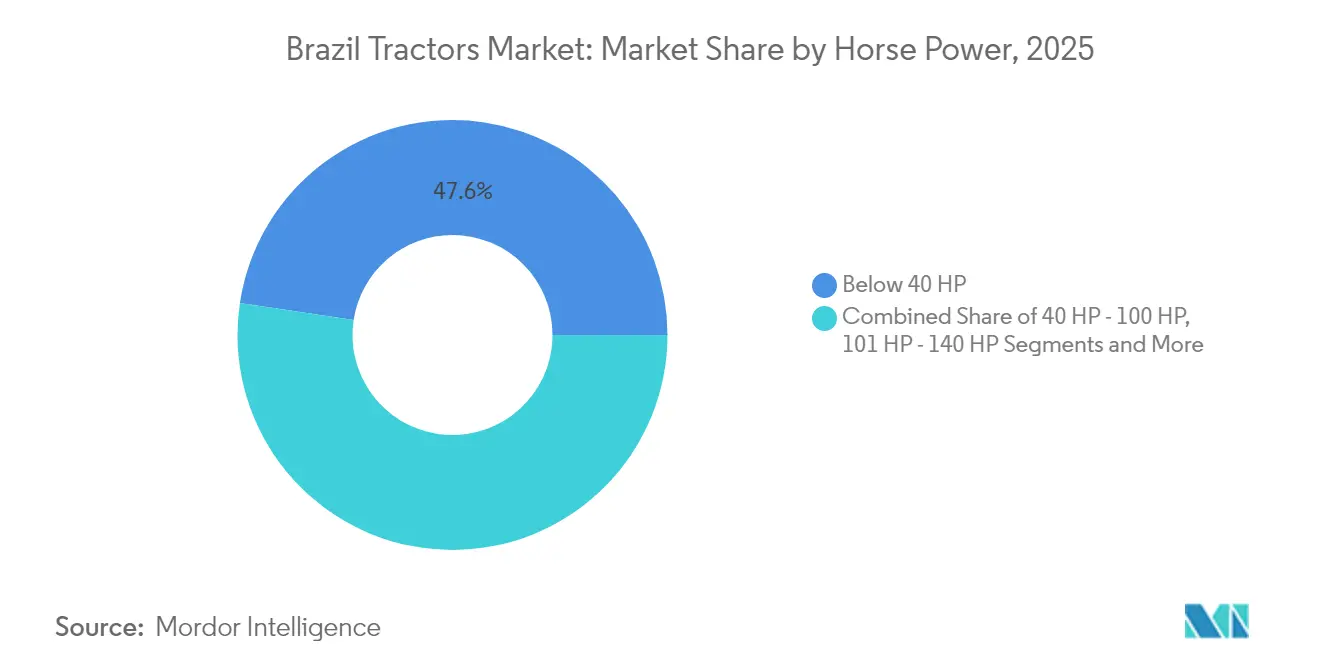
- 馬力別では、40 HP未満のユニットが2025年のブラジルトラクター市場シェアの47.62%を占めてトップとなり、一方で140 HP超のトラクターは2031年までにCAGR 6.93%で拡大する見込みです。
- 駆動方式別では、二輪駆動システムが2025年のブラジルトラクター市場の62.41%を占めましたが、四輪駆動が最も成長の速いセグメントであり、2031年までにCAGR 7.42%で成長しています。
- 用途別では、畝作仕様が2025年に56.88%の売上シェアを獲得し、完全電動改造サブセグメントは2031年までにCAGR 8.71%で成長する見込みです。
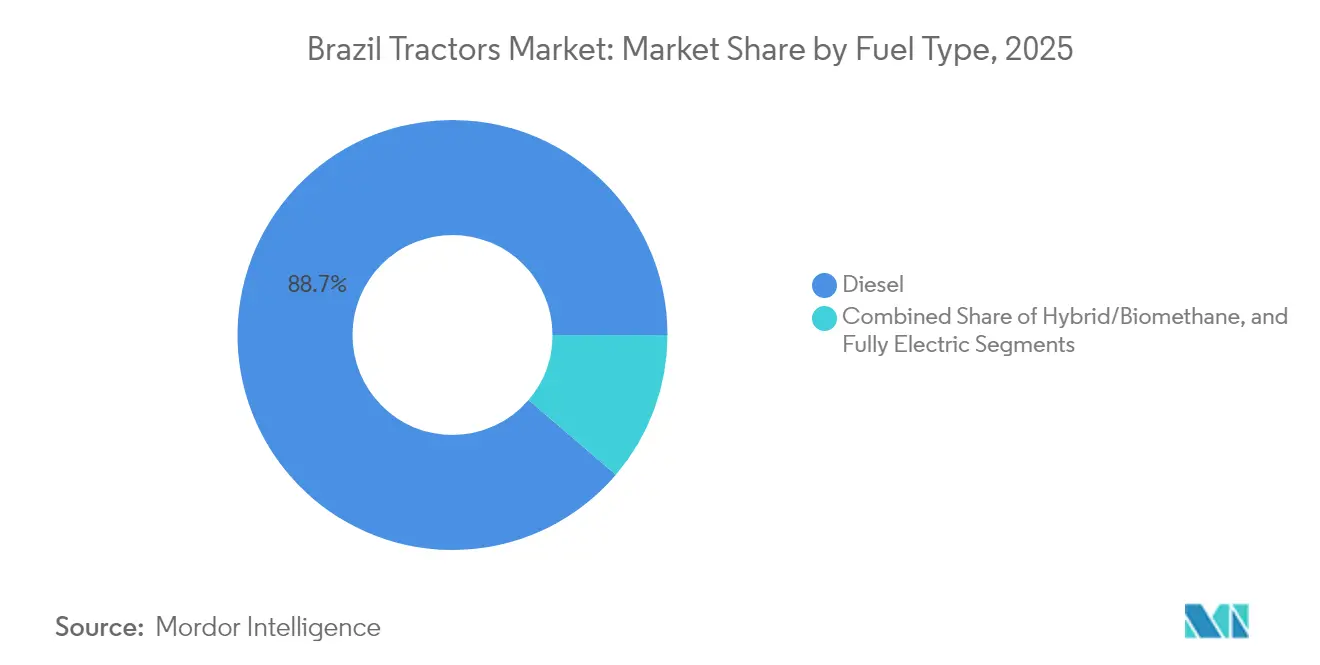
- 燃料タイプ別では、ディーゼルモデルが2025年のブラジルトラクター市場規模の88.74%を占めましたが、電動モデルはCAGR 9.06%で成長する見通しです。
- 機械式ギアボックスが2025年のブラジルトラクター市場販売の63.66%を占め、CVTおよび静油圧モデルは2031年までにCAGR 8.24%で成長しています。
- 地域別では、南部が2025年のブラジルトラクター市場規模の33.84%のシェアを占め、中西部は2031年までにCAGR 5.93%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルトラクター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業機械化の採用拡大 | +0.8% | 南部、南東部、中西部 | 中期(2~4年) |
| セラードにおける大規模換金作物農場の拡大 | +0.6% | 中西部、北部 | 長期(4年以上) |
| OEM組み込み型金融モデルによる初期費用の低減 | +0.5% | 全国 | 中期(2~4年) |
| テレマティクスおよびリモート診断の統合 | +0.4% | 南部、南東部 | 短期(2年以内) |
| バイオメタンおよびハイブリッドトラクター試験導入の拡大 | +0.3% | 南部、中西部 | 長期(4年以上) |
| 低馬力電動トラクターに対するカーボンクレジット収益源 | +0.2% | 南部、南東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業機械化の採用拡大
農業機械メーカーと衛星プロバイダーとの接続パートナーシップが、ブラジルの農村部のインターネット格差を縮小し、センサー搭載トラクターへの需要を高めています。CNH IndustrialとIntelstatの提携により、農地のわずか19%しかカバレッジがない地域に衛星ブロードバンドが提供されます[1]「CNHとIntelstatがブラジルの農場に衛星インターネットを提供」、AgWebスタッフ、agweb.com。SolinftecのソーラーパワーSOLIXフィールドロボットは、継続的な接続なしにリアルタイムの雑草検出を追加します[2]「ソーラーパワーSOLIXロボットが除草剤削減を目指す」、AgroPages編集部、agropages.com。FinepおよびBNDESの支援を受けたBoschのカンピーナスにおける7億レアルのスマート農業投資は、地域の研究開発能力を深化させます。これらの動きは精密農業の普及を加速させ、ブラジルトラクター市場全体で高度な誘導機能とデータ記録機能を備えたトラクターへのアップグレードを促進しています。
セラードにおける大規模換金作物農場の拡大
セラードにおける大豆生産量は1974年の100万トン未満から5,600万トン超へと増加し、酸性のサバンナ土壌を生産性の高い農地に転換した政府の研究および土地利用政策を反映しています。主にマトグロッソ州、ゴイアス州、マトグロッソドスル州において、7,000万エーカーの劣化した牧草地がまだ作物栽培に利用可能です。このような拡大には、広大な農地を効率的に耕作するための高馬力ユニットと大型農具が必要です。その結果、ブラジル市場における140 HP超のトラクターへの需要は平均を上回り続けています。
OEM組み込み型金融モデルによる初期費用の低減
メーカーはますます機械販売と社内信用を組み合わせています。John DeereとBradescoの合弁事業は、174億レアルのアグリビジネスローン残高をブランド機械ファイナンスに連携させ、農家をセリック金利の急騰から保護しています[3]「BradescoがBanco John Deereの株式を取得」、Valor Econômicoレポーター、valor.com.br。CNH CapitalおよびAGCO Financeによる同様のサービスは、2024年の連邦補助金停止後のキャッシュフロー圧力を緩和します。柔軟な資金調達は、特に南部および南東部の家族農家を中心に到達可能な顧客基盤を拡大し、ブラジルトラクター市場全体で中馬力機械の安定した回転を支えています。
テレマティクスおよびリモート診断の統合
John Deereの1億8,000万レアルのイノベーションセンターは、ブラジルの広大な内陸部に適した低接続テレマティクスに焦点を当てています。AGCOのパラナ州でのFarmerCoreモバイルストア試験導入は、接続された機械を活用して予防保守訪問をスケジュールします[4]「John DeereがSPにイノベーションハブを開設」、Estadão Conteúdo、estadao.com.br。予測診断は播種・収穫のピーク時のダウンタイムを制限し、プレミアムトラクターモデルに対して具体的な投資対効果を提供します。ディーラーがサブスクリプションベースのサポートを展開するにつれ、テレマティクス機能が主要な購入基準となり、ブラジルトラクター市場内で農家を新しいユニットへと誘導しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2024年補助金停止後のセリック連動信用コストの変動 | -0.9% | 全国 | 短期(2年以内) |
| パワートレイン部品への高輸入関税 | -0.4% | 全国 | 中期(2~4年) |
| 北部および北東部地域のディーラーネットワークの空白 | -0.3% | 北部、北東部 | 中期(2~4年) |
| 低コストグレーマーケット輸入品の安全基準不適合 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2024年補助金停止後のセリック連動信用コストの変動
新規連邦補助農業計画ローンの停止とセリック金利の13.25%への上昇により、借入コストが上昇し、約500億レアルの農業資金が停滞しました。PRONAFプログラムのみが残存し、小規模農家向け融資として56億レアルを維持しています。多くの農家が機械の更新を延期しているため、ブラジルトラクター市場の短期的な需要、特に中型モデルにおいて軟化しています。
パワートレイン部品への高輸入関税
輸入関税、IPI、ICMSの税金により、高度なエンジンおよびトランスミッションの着地コストに30%以上が加算される場合があります[5]「ブラジル – 農業機械輸入関税」、国際貿易局、trade.gov。関税免除措置は存在するものの、承認の遅延が迅速な技術更新を妨げています。BNDESクレジットに紐付けられた国内調達義務がさらに調達を複雑にしています。その結果、ブラジルトラクター市場内での高性能駆動系の普及が遅れ、輸入機械との価格差が持続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
馬力別:家族農家と大規模農場の間で需要が分かれる
40 HP未満のユニットは2025年のブラジルトラクター市場シェアの47.62%を占め、限られた農地で多様な作物を栽培する小規模農家にサービスを提供しています。金額ベースでは、このカテゴリーは平均15年の更新サイクルで継続的な収益を支えています。中型の40~100 HPモデルは、南部および南東部の混合穀物農場の中核機械プールを形成しています。140 HP超の機械は小さな基盤を占めましたが、二期作を拡大するセラードの穀物農場に牽引され、CAGR 6.93%で最も速い成長を記録しました。
精密誘導、可変レート播種、および高容量プランターが、フロンティア農場でより強力なトラクターへの需要を引き寄せています。一方、MahindraのOJAプラットフォームで発売されたコンパクトな20~70 HP四輪駆動トラクターは、機動性と低い総所有コストを求める果樹園および野菜農家を対象としています。このような乖離は、動力ニーズと購入可能性が購入選択を規定する二速のブラジルトラクター市場を浮き彫りにしています。高金利下での支出制約が40 HP未満の機械群の寿命を延ばす可能性がある一方で、運営規模の経済性は商業的作物生産者の間でプレミアム動力ユニットの継続的な採用を支持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


駆動方式別:四輪駆動が困難な地形で牽引力を獲得
二輪駆動は2025年のブラジルトラクター市場シェアの62.41%を維持し、主に土壌が深く農地の傾斜が緩やかな南部および沿岸南東部で普及しています。採用実績、親しみやすさ、および低い購入価格が更新需要を安定させています。四輪駆動のCAGR 7.42%(2031年まで)は、砂質土壌と起伏のある地形が余分な牽引力を必要とする中西部、北部、および北東部の一部における土地転換を反映しています。
高馬力と組み合わせたフロントアクスルアシストシステムにより、より広い農具の使用が可能となり、農地あたりの走行回数を削減し、ディーゼルを節約します。OEMは現在、75~120 HPシャシーにエントリーレベルの四輪駆動パッケージを提供し、小規模農家の技術曲線の加速を支援しています。地域の機械化研究によると、大規模農場はすでに高い技術採用率で運営されている一方、多くの小規模農場はまだ四輪駆動へのアクセスを欠いています(SciELO)。タイヤ、GPSキット、リモートサポートをバンドルするディーラーの試験導入は、そのギャップを縮小し、ブラジルトラクター市場全体で駆動方式の構成を徐々に変化させることを目指しています。
用途別:畝作の優位性と電動改造の可能性
畝作ユニットは2025年に56.88%のシェアを確保し、輸出収益における大豆、トウモロコシ、綿花の中心的な役割を反映しています。果樹園および特殊用途トラクターは、樹冠クリアランスと旋回半径が重要な柑橘類およびコーヒー地帯で強靭なニッチを切り開いています。低い基盤から出発しているものの、完全電動改造キットはカーボンクレジット収益とバッテリー補助金試験導入に牽引され、CAGR 8.71%で上昇すると予測されています。
自治体も軽作業用途向けの電動改造を試験しています。Fendt e100 Varioの概念実証により、AGCOなどのOEMはバッテリー技術への高まる信頼を示しています。充電インフラが農村部のソーラーマイクログリッドとともに拡大すれば、電動ソリューションはブラジルトラクター市場の低馬力セグメントで転換点に達する可能性があります。
燃料タイプ別:ディーゼルが依然として主流だが、代替燃料が政策的追い風を受ける
ディーゼルエンジンは2025年に販売されたトラクターの88.74%を動かし、成熟したサプライチェーンと強力なトルク供給を裏付けるシェアを示しています。しかし、電動、ハイブリッド、バイオメタン形式は合計でCAGR 9.06%で進展しています。RenovaBio証書とサトウキビ由来のバイオメタンの見通しは、ブラジルに低炭素機械化のための独自のプラットフォームを提供しています。製糖工場でのグリーン水素試験プラントへの投資と相まって、関係者は代替燃料の普及が最初に、バイオ燃料供給拠点の近くで予測可能な日常稼働時間を記録する機械群において進むと予測しています。
Case IHのソロカバハブはグローバル市場向けのエネルギー転換トラクターラインを製造し、ブラジルの試験場としての役割を確認しています。バッテリーパック価格が下落し、炭素会計が厳格化するにつれ、ブラジルトラクター市場における非ディーゼルユニットの割合は、低い出発基盤からではあるものの、上昇する見込みです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
変速機タイプ別:機械式の簡便さがCVT採用に直面
機械式ギアボックスは2025年の販売の63.66%を占め、技術者が少ない地域での耐久性と容易なサービス性が評価されています。それでも、CVTおよび静油圧モデルは主に117 kW超のトラクターでCAGR 8.24%で成長しており、燃料節約とオペレーターの快適性が価格プレミアムを正当化しています。CVTシステムに関連するブラジルトラクター市場規模は、メーカーのファイナンスバンドルがライフサイクルコストの低さを強調することで、2031年までに倍増すると予測されています。
セミパワーシフトは、完全なCVT投資なしに速度マッチングを望む農家の中型トラクターで引き続き人気があります。精密播種が可変負荷下での一定速度に依存するにつれ、CVT機能が牽引力を増しています。しかし、アフターセールスの物流と部品関税がブラジルトラクター市場の数量セグメント全体での広範な転換への障壁として残り、機械式の優位性を強化しています。
地理的分析
南部は2025年のブラジルトラクター市場の33.84%を占め、リオグランデドスル州、パラナ州、サンタカタリーナ州における根付いた機械化と密なディーラーネットワークに支えられています。100 HP未満モデルの更新需要が主流ですが、モバイルカバレッジの改善に伴い、農場はテレマティクス改造の実験を増やしています。南東部は、サトウキビ畝作トラクターからコーヒーおよび柑橘類向け果樹園ユニットまで、多様な機械ニーズを維持しています。地域銀行を通じたターンキーファイナンスの利用可能性は、より厳しい全国的な信用条件下でも、このゾーンのブラジルトラクター市場規模を支えています。
中西部はマトグロッソ州とゴイアス州が二期作輪作を拡大するにつれ、2031年までにCAGR 5.93%で成長をリードしています。大規模農場は広大な穀物農地を管理するために140 HP超の四輪駆動トラクターを導入し、毎年ブラジルトラクター市場規模における同地域のシェアを押し上げています。パラ州やロンドニア州を含む北部のフロンティア州では、牧草地転換プログラムに関連した採用の増加が見られますが、物流上の障壁が絶対的な数量を控えめに保っています。ディーラーネットワークの展開と衛星サービス施設は、現在販売を抑制しているサービスギャップを解消することを目指しています。
北東部は、農業の実行可能性を改善する灌漑プロジェクトにもかかわらず、手作業と小規模な畜力に大きく依存したまま機械化が遅れています。気候変動性と分散した土地保有パターンが購入規模を制限しています。しかし、PRONAFの的を絞ったローンが家族農家のコンパクトな四輪駆動ユニットの取得を支援し、予算志向のブランドにとってのエントリー市場を創出しています。全国的に、トラクター密度の地理的格差はより広い社会経済的格差を反映しており、地域固有の製品・サービスバンドルがブラジルトラクター市場戦略の中心であり続けることを確実にしています。
規制環境
ブラジルのトラクター市場は、産業政策、信用と連動した現地化要件、そしてMAPAやINMETROといった連邦機関が監督する技術適合性によって形作られている。需要側では、Plano Safra 2026/2027が機械化の優先事項を強化し、近代化を科学技術・イノベーションに結び付けている一方、Move Brasilなどのプログラムは機械購入向けの信用枠を確保し、OEMの価格設定やディーラーの金融構造に影響を及ぼしている。
コンプライアンス面では、MAPAが機械の移動や中古機材の衛生管理に関する規制を強化しており、中古農業機械の植物検疫通過要件(清潔性および検査対応準備)を定めたPortaria SDA/MAPA No. 1.580/2026もその一つである。同時に、輸入農業機械に対するINMETROの強制認証要件の更新(EMCおよび防塵防水性能基準を含む)は、業界の実証データで引用されている2026年10月のコンプライアンス期限を設定している。これらの要件は輸入機に対する基準を高め、ブラジルの適合性評価プロセスに適合しやすい現地組立構成を有利にする可能性がある。
バリューチェーン分析
ブラジルのトラクターバリューチェーンは、輸入部材と現地調達部材の両方に依存し、AGCOやCNH Industrialなどの主要OEM(および現地メーカー)による国内組立、ディーラーによる販売、そして部品・サービスの広範なアフターマーケットで構成されている。業界の実証データによれば、主要企業の国内調達率はおよそ50%だが、エンジン、トランスミッション、高度なサブシステムなどの輸入依存が続いており、特にプレミアムなドライブトレインや電子機器において、コスト構造が為替変動や輸入摩擦に敏感な状態が続いている。
下流では、ディーラーおよびOEMの金融部門が、機材を信用枠やサービスプランと組み合わせることで販売転換を促進しており、アフターマーケットは買い替えサイクルの長い旧式車両群を支えている。販売量については、2025年の卸売販売台数は44,500台と報告されており、貿易の流れは構造的な輸入依存を示している。業界の実証データによれば、2025年の輸入台数は11,000台、輸出台数は6,300台で、輸入が輸出を上回っている。これらを総合すると、ブラジル各地域でのダウンタイムを抑え、総所有コストを管理するために、現地生産拠点、部品の現地化、サービス網の重要性が一層強調される。
競争環境
ブラジルトラクター市場は中程度の集中度を示しています。John Deereは高技術モデルの現地化とサプライチェーンの強靭性確保に7億レアルを投資した後、先頭に躍り出ました。CNH Industrialはソロカバの拡張とデュアルブランド(Case IHおよびNew Holland)戦略を活用してリーチを深め、後に続いています。AGCOは中馬力四輪駆動の品揃えのギャップにより3位に後退し、シェア回復のためにFarmerCore衛星ストアイニシアチブを推進しています。
高い固定容量と軟調な短期需要が、特に75~125 HPの範囲で価格競争を激化させています。精密技術エコシステムが新たな競争の場として浮上しています。CNHのBem Agroへの出資は、サトウキビおよび穀物管理向けのAI画像処理を強化しています。DeereのOperations Centerはフィールドデータを融資決定に統合し、サービスの堀を形成しています。小規模な地元組立業者は40 HP未満のニッチに集中し、積極的な価格設定で家族農家を取り込もうとしていますが、安全基準への適合に苦労し、規制上の罰則にさらされています。
組み込み型金融パートナーシップが大手OEMに優位性を与える一方、ディーラーはテレマティクス、保守、アップグレード経路をバンドルするサブスクリプションモデルを試験しています。Solinftecのようなスタートアップは、自律型フィールドロボットをトラクターの完全な代替品ではなく補完的なツールとして位置付け、既存企業に差別化の圧力をかけています。全体的な競争ダイナミクスは、技術の深さ、資金調達のリーチ、および農村サービス密度が2030年までのブラジルトラクター市場内のシェア変動を左右することを示しています。
ブラジルトラクター産業のリーダー企業
Deere & Company
CNH Industrial
AGCO
Kubota Corporation
Mahindra & Mahindra Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政策に支えられた信用・近代化プログラムは、特に金利が従来型の購買を制約する状況において、OEMやディーラーが細分化された農業経済に合わせた提案を構築する余地を生み出している。2026/2027年のPlano Safraは5,251億レアルの農業信用を配分し、Move Brasilは機械・機材向けに特別に100億レアルを確保しており、機材の更新を生産性・技術導入と結び付けるプログラムを支援している。業界の実証データによれば、Pronafの金利は5%、Moderfrotaは13.5%とされており、家族農業向けのコンパクト・汎用トラクターと、商業生産者向けの大容量でデジタル機能を備えたトラクターという、異なる2種類の顧客ニーズに対応した製品・金融パッケージを構築する余地がある。
技術とコンプライアンスの変化は、新規機材の販売にとどまらず、トラクターエコシステム全体に機会を生み出している。Portaria SDA/MAPA No. 1.580/2026に基づく中古機械の植物検疫通過管理、およびINMETROに関連した輸入コンプライアンス要件の強化は、認証済みリファービッシュ品、検査対応済み中古機材の物流、そしてディーラー主導のアフターマーケットサービスの価値を高めている。同時に、BNDES(Mais Inovacaoを含む)などの機関によるOEM投資・研究開発支援、そしてテレマティクス、遠隔診断、組み込み型金融パートナーシップに関する報告書の内容は、新規車両と既存車両の両方における接続キット、サブスクリプション型サポート、精密農業対応の付帯率向上の機会を後押ししており、特にディーラー網の空白がアップタイムと導入率を抑制し続けている地域において重要である。
最近の業界動向
- 2026年4月:John Deereがカノアス(リオグランデドスル州)に新工場を開設。4,200万レアルの投資により1025Eスプレーヤーの製造を行う。高度な製造の現地化はサプライチェーンの強靭性を強化し、先進機材の国内生産能力を拡大する。
- 2026年4月:CNH IndustrialがBNDES(Mais Inovação)からトラクターおよびハーベスターを含む8件の研究開発プロジェクトに対し1億2,900万レアルの資金供与を確保。この資金は高度な機械の開発を支援し、現地の能力と競争力を強化する。
- 2026年4月:John Deere ― カノアス(リオグランデドスル州)に新工場を開設。4,200万レアルの投資により1025Eスプレーヤーの製造を行う。この発表はDeereの現地製造拠点とサプライチェーンの強靭性を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ブラジル国内で農業作業のために販売・使用されるトラクター市場を対象とし、価値は米ドルで測定され、国内全域の作物・畜産事業からの一般的な需要に基づいている。
対象範囲外:建設用・産業用トラクター、中古機材の再販、部品・サービス収益、およびトラクター本体とは別に販売される取り付け式アタッチメントは除外する。
セグメンテーション概要
- 馬力別
- 40 HP未満
- 40 HP~100 HP
- 101 HP~140 HP
- 140 HP超
- 駆動方式別
- 二輪駆動
- 四輪駆動/全輪駆動
- 用途別
- 畝作
- 果樹園/特殊用途
- 産業用およびその他
- 燃料/動力源別
- ディーゼル
- ハイブリッド/バイオメタン
- 完全電動
- 変速機タイプ別
- 機械式(同期/非同期)
- セミ/フルパワーシフト
- CVT/静油圧
- 地域別
- 南部
- 南東部
- 中西部
- 北東部
- 北部
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ブラジルにおける機械化と農業投資の動向を示す公式な指標を収集することから始まり、それらの指標を市場規模算定のためのインプットへと変換する。IBGEの農業統計、農業省および関連信用プログラムの発表資料、ブラジル中央銀行の金利・信用状況、そして標準品目コードに基づくトラクターの貿易動向を追跡する税関貿易統計などを参照する。
数値をモデリングに活用できる形にするため、企業の年次報告書や投資家向け資料も用いて製品構成と価格動向を把握し、加えて業界団体の発表や、ディーラーの活動および農村信用に関する信頼性の高い報道記事も参照する。必要に応じて、企業財務情報や出荷レベルの輸出入確認のために有料サブスクリプションを利用し、台数と価値のトレンドを相互検証する。上記のリストは例示に過ぎず、データ収集、前提の検証、未解決事項の明確化のために、他にも多くの公開文書・資料を参照している。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない事項、特に需要のタイミング、平均販売価格の変動、そして馬力帯・駆動方式別の構成変化を検証するために用いられる。メーカー、流通業者・ディーラー、フリート事業者や大規模農場、独立系サービス網など、バリューチェーン全体の関係者と対話を行い、インプットに大きなばらつきが見られる場合は、二度目のヒアリングによって前提を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:27% | 経営幹部(CXO):15% |
| 中間層:58% | 部門・事業リーダー:27% |
| 中小規模プレーヤー:15% | マネージャー:58% |
市場規模算定と予測
市場規模の算定は、ブラジル特有の機械販売指標と農業経済状況から需要プールを再構築し、それらの指標を現実的な価格・構成の前提を用いて価値に変換することで構築される。トップダウン方式では、新規トラクター販売と買い替えサイクル(作付面積、農業収入、補助金付き信用の利用可能性に影響される)から台数需要を推定し、それを主要トラクタークラス別の平均販売価格を通じて市場価値に変換する。
この合計値は、抽出調査によるディーラー取扱台数、供給業者・販売チャネルによるモデル構成の確認、そしてデータが確認できる場合の輸入トラクターおよび現地組立車両の台数から価値への変換など、選択的なボトムアップ推定によって裏付けられる。主要なモデルインプットには、年間トラクター販売台数の動向、馬力帯構成の移行、2WDと4WDの比率変化、農村信用の供与状況と金利動向、そして価格設定と輸入パリティに影響を与える為替変動が含まれる。予測にあたっては、農業収入と信用状況の簡易的な多変量分析に基づくシナリオ分析を適用し、ブラジルにおける通常の発注サイクルについて専門家が確認した内容に基づいて最終的な見通しを調整する。直接的な台数や価格データが欠落している場合は、隣接年に基づく範囲ベースの前提を用いて対応し、追加ヒアリングによって検証する。
データ検証および更新サイクル
算出結果は、説明のつかない異常な変動が見過ごされないよう、複数のステップで確認される。報告されている機械販売動向、貿易動向、信用状況といった独立した指標と結果を比較し、既知の市場要因に対して大きすぎると思われる差異を調査する。
最終承認前に二次的なアナリストによるレビューが行われ、市場規模に大きな影響を与える主要な前提が変化した場合は、確認のためインタビュー対象者に再度連絡する。報告書は年次で更新され、重要な事象が発生した場合には随時更新が行われ、納品前には最終レビューを実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceのブラジルトラクター市場規模算定と他の公表推定値との比較
ブラジルのトラクター市場に関する公表された市場価値は、同じテーマを扱っているように見えても、対象範囲や変換の論理がソース間で一致していないため、しばしば一致しない。この違いは通常、トラクターとして何を数えるか、どの年を基準年とするか、そして台数動向をどのようにUSD値に変換するかに起因する。
一部の外部データは、市場を輸入価値のみとして扱っている場合や、隣接機材を含む広範な農業機械の枠組みを適用している場合がある。Mordor Intelligenceでは、算定範囲をブラジルに販売されるトラクター台数に限定し、台数需要とクラス別価格から価値を構築した上で、最終的な予測を確定する前に信用指標や貿易動向と照合している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の限界 |
|---|---|---|
| Mordor Intelligence | USD 1.83 B (2025) | |
| 貿易データモニターA | USD 0.38 B (2024) | この数値はトラクター貿易コードに基づく輸入価値に対応しており、現地生産・組立されたトラクターを見逃す可能性があり、国内販売チャネルの価格設定やディーラーマージンの影響も除外されている可能性がある。 |
| 業界解説B | USD 1.29 B (2023) | この推定値はより早い基準年と簡略化された価値算定手法を用いているように見え、馬力帯構成の変化、農村信用の引き締め、USD変換のタイミングの変化を十分に反映していない可能性がある。 |
3つの数値の差異は、主に対象範囲の選択と、価格が年次でどのように更新されるかによって説明される。台数需要、構成、価格の各要因を明示的に保持することで、市場総額は実際の購買行動に対して追跡可能であり、同じ手順で再現・更新することができる。


レポートで回答される主要な質問
ブラジルトラクター市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
ブラジルトラクター市場は2026年に18億8,000万USDに達し、CAGR 2.48%で2031年までに21億2,000万USDに上昇する見込みです。
どの馬力セグメントが最も急速に拡大していますか?
140 HP超のトラクターが成長をリードし、大規模なセラードの穀物農場が高容量機械を必要とするため、CAGR 6.93%で前進しています。
資金調達条件はトラクター需要にどのような影響を与えていますか?
2024年の補助金付きローンの停止とセリック金利13.25%により借入コストが上昇し、多くの農家が信用条件が安定するまで購入を延期しています。
最も強い成長見通しを提供する地域はどこですか?
中西部はマトグロッソ州とゴイアス州の大規模農場が作付面積の拡大を続けるにつれ、2031年までにCAGR 5.93%を記録すると予測されています。
新しいトラクター購入に最も影響を与えている技術は何ですか?
精密農業機能、組み込みテレマティクス、およびリモート診断が主要な差別化要因であり、初期費用が高いにもかかわらず接続モデルへのアップグレードを促進しています。
最終更新日:



