
中国データセンターストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.95 十億米ドル |
| 市場規模 (2026) | 3.08 十億米ドル |
| 市場規模 (2031) | 3.81 十億米ドル |
| 成長率 (2026 - 2031) | 4.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国データセンターストレージ市場分析
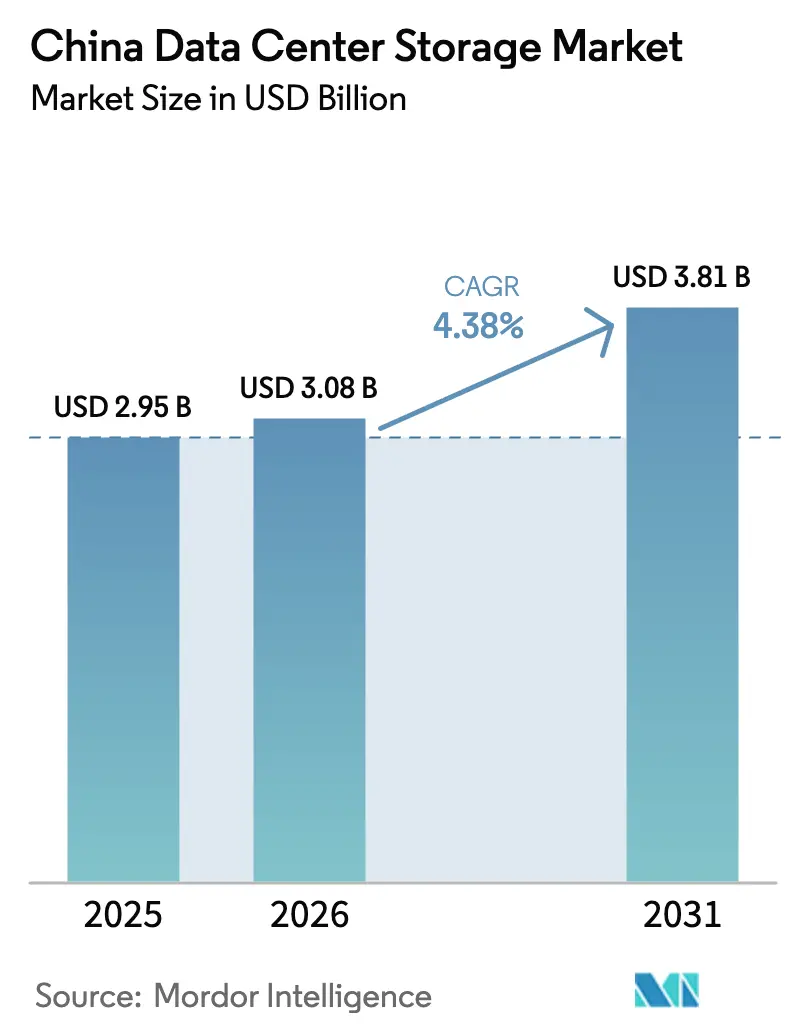
中国データセンターストレージ市場規模は、2025年の29億5,000万米ドルから2026年には30億8,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)4.38%で推移して2031年には38億1,000万米ドルに達すると予測されています。「東数西算」プロジェクトをはじめとする強力な国家施策により、ストレージ建設の重点は沿岸部より再生可能エネルギーコストが30%低い西部省区へとシフトしています。企業はコロケーションサイトおよびハイパフォーマンスアレイを引き続き選好していますが、人工知能(AI)ワークロードの増大に伴い、オブジェクトストレージ、テープストレージ、およびソフトウェア定義プラットフォームの採用も加速しています。中国データセンターストレージ市場はまた、第1層都市における電力効率規制、半導体輸出規制の強化、および国内設計NANDコンポーネントへの需要拡大によっても形成されています。高IOPS(毎秒入出力操作数)フラッシュ、自動階層化、およびインテリジェントデータ管理ソフトウェアを提供できるベンダーは、稼働率格差が縮小しAI推論トラフィックが増加する中で、増分成長を取り込む上で最も優位な立場にあります。
レポートの主要ポイント
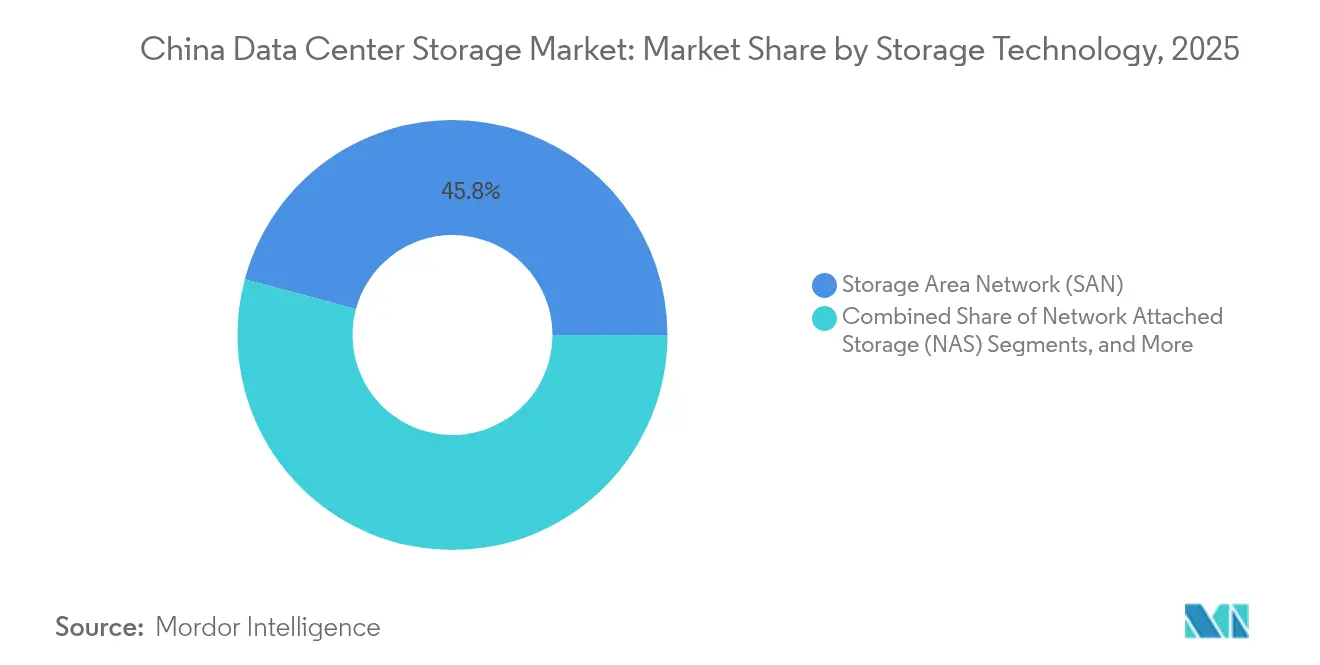
- ストレージ技術別では、ストレージエリアネットワーク(SAN)が2025年に45.83%の収益シェアでトップを占めており、オブジェクトおよびテープソリューションは2031年まで年平均成長率(CAGR)6.05%で成長すると予測されています(Yicai)。
- ストレージタイプ別では、従来型HDDアレイが2025年の中国データセンターストレージ市場規模の47.10%を占める一方、オールフラッシュアレイは年平均成長率(CAGR)7.55%で拡大しています。
- データセンタータイプ別では、コロケーション施設が2025年の中国データセンターストレージ市場シェアの66.60%を保有しており、ハイパースケーラーの展開が年平均成長率(CAGR)8.22%と最速の成長を示しています。
- エンドユーザー別では、ITおよび電気通信が2025年の中国データセンターストレージ市場規模の38.70%のシェアを占めており、ヘルスケアおよびライフサイエンスが最高の年平均成長率(CAGR)9.05%を記録しています。
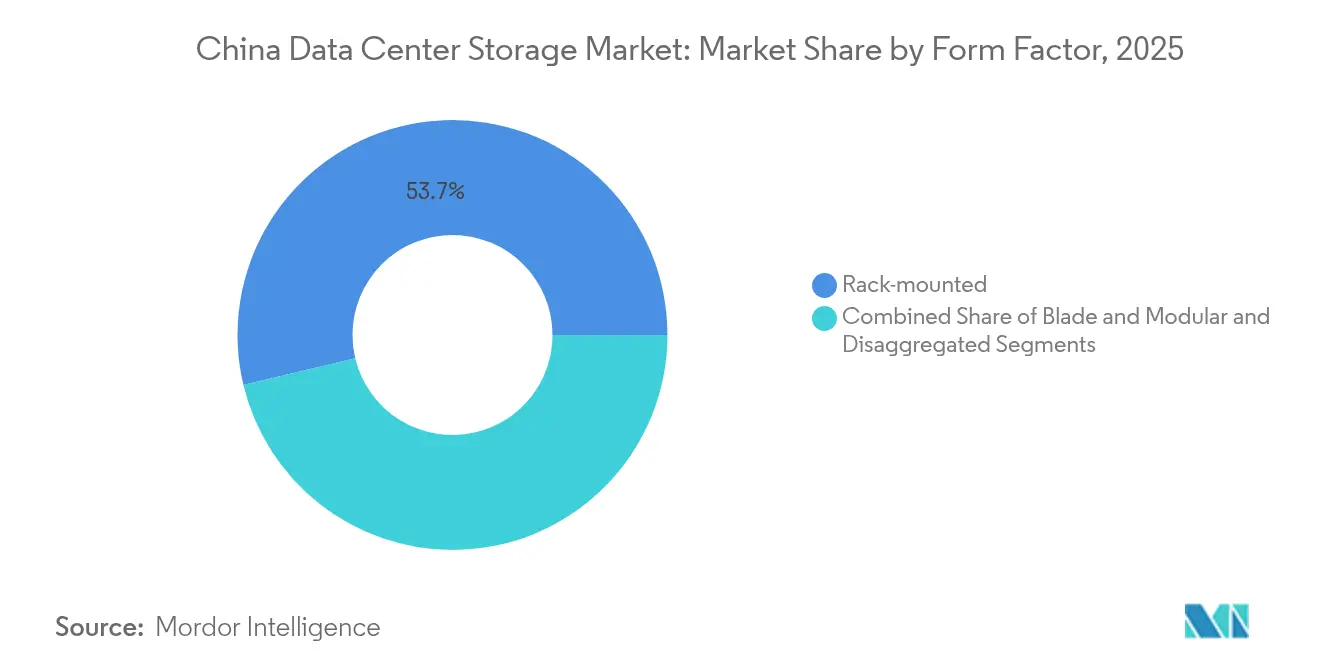
- フォームファクター別では、ラックマウント型システムが2025年に53.74%のシェアを維持しており、コンポーザブルストレージは年平均成長率(CAGR)5.52%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国データセンターストレージ市場の動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国有企業およびインターネット大手のクラウドファースト戦略 | +1.2% | 全国規模、北京・上海・深圳に集中 | 中期(2〜4年) |
| 国家「東数西算」ハブの展開 | +0.8% | 西部地域:貴州、内モンゴル、甘粛、寧夏 | 長期(4年以上) |
| 高IOPSフラッシュアレイを求めるAI・大規模言語モデル(LLM)ワークロードの急増 | +1.5% | 第1層都市から指定AIゾーンへの波及 | 短期(2年以内) |
| 第2層都市コロケーションにおけるソフトウェア定義ストレージ(SDS)およびハイパーコンバージドインフラ(HCI)の採用拡大 | +0.7% | 第2層都市:成都、武漢、西安、南京 | 中期(2〜4年) |
| 低遅延サービスのための5Gエッジクラウド統合 | +0.6% | 製造クラスターを持つ都市部 | 中期(2〜4年) |
| 国内NAND供給を強化する半導体自給自足推進 | +0.4% | 全国規模、長江デルタに生産拠点集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国有企業およびインターネット大手のクラウドファースト戦略
国有企業およびAlibaba等の主要プラットフォームは、デジタルトランスフォーメーションの要請に応えるべく設備投資の上限を引き上げています。Alibabaだけでも3年間でAIおよびクラウドハードウェアに530億米ドルを投じることを表明しており、分析、トレーニング、およびバックアップを単一スタックで支援するマルチ階層ストレージへの短期的需要を押し上げています。China Telecomのヘルスケア子会社は、画像診断およびゲノミクスワークロード向けにスケーラブルなブロックストレージおよびオブジェクト容量を必要とする省単位のデータプールを展開中です。官民一体の戦略により、NVMeパフォーマンスとペタバイト規模のオブジェクトリポジトリを組み合わせたシステムへの発注が増加しており、中国データセンターストレージ市場においては、レイテンシとコストのバランスを取れるベンダーが報われる領域となっています。また、国有企業の調達ガイドラインは国産コントローラーを優先しており、国内企業にとってはBOM(部品表)シェア拡大への道が開かれています。
国家「東数西算」ハブの展開
「東数西算」プログラムは、電力網が逼迫した沿岸部からコンピューティングトラフィックを再生可能エネルギーが豊富な内陸地域へと振り向けるため、8つの国家ハブノードと10のクラスターゾーンの建設に約330億米ドルを投じています。[1]国務院新聞弁公室、「東数西算プロジェクト概要」、scio.gov.cnオペレーターは西部クラスターをバッチ処理およびアーカイバルワークロード向けに設計しており、高密度HDDケージおよび大容量オブジェクトシステムの購入を促進しています。電力網資産のデジタルツインは、リアルタイムテレメトリーをこれらのハブへ送り込んでおり、コールドデータをエネルギー効率の高いプールへ移行するインテリジェント階層化エンジンの必要性を裏付けています。ハードウェア選定には現在、高度、冷却要件、およびリモート管理自動化が考慮されており、これにより中国データセンターストレージ市場においてAI対応オーケストレーションソフトウェアへの需要が高まっています。
高IOPSフラッシュアレイを求めるAI・大規模言語モデル(LLM)ワークロードの急増
大規模言語モデルのトレーニングにより、2023年に国家コンピューティング能力が30%向上し、第1層都市におけるIOPSバジェットの引き上げが続いています。Huaweiが2025年4月に発表したOceanStor Aシリーズ AIレイクは、100マイクロ秒(µs)未満の読み取りレイテンシを維持するために、ベンダーがパラレルファイルアーキテクチャ、NVMe-over-Fabrics(NVMe-oF)、およびスマートNICアクセラレーションをどのように調整しているかを示しています。[2]Huawei Technologies、「OceanStor Aシリーズおよび AIデータレイク発表」、huawei.comモデル推論トラフィックは複数のハイパースケールサイトでトレーニングトラフィックを上回るようになっており、オペレーターは小ファイルのランダムアクセスとディープアーカイブスループットを両立させるデュアルパーソナリティアレイの展開を迫られています。そのため、中国データセンターストレージ市場は、コンピュテーショナルストレージドライブおよびデータ削減ASICによって強化されたオールフラッシュシステムへと傾斜し、推論クエリあたりのコストを最適化しています。
国内NAND供給を強化する半導体自給自足推進
北京の「中国製造2025」ロードマップは国産フラッシュプロセスを重視しており、Yangtze Memory Technologies Co., Ltd.(YMTC)の294層3D TLCおよびQLCの技術的突破がSSDの輸入コストを削減しています。[3]YMTC、「294層3D NAND量産開始発表」、ymtc.com国内ファブは税制優遇および優遇電力料金の恩恵を受けており、オールフラッシュ展開のコスト障壁を低減しています。国内ウェーハ生産能力の拡大により地政学的摩擦下でも安定した供給が確保され、インテグレーターは長期契約のためのドライブ調達を安定的に行えるようになっています。コントローラーおよびファームウェアの能力が向上するにつれ、中国データセンターストレージ市場においては、シリコンとエンクロージャ設計を国内の規制およびセキュリティ要件に合わせて共同最適化できるサプライヤーが報われています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 第1層大都市における電力使用効率上限規制 | -0.9% | 北京、上海、広州、深圳 | 短期(2年以内) |
| 高度なコントローラーへの輸入規制による供給リスク | -0.6% | 全国規模、高品質エンタープライズ展開に影響 | 中期(2〜4年) |
| 新設AIデータセンターの稼働率低下 | -0.4% | AI指定ゾーンおよび産業パーク | 短期(2年以内) |
| 沿岸地域外における熟練データストレージアーキテクトの不足 | -0.3% | 西部・中部省区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第1層大都市における電力使用効率上限規制
北京、上海、および広州は、新設ホールに対してPUE(電力使用効率)1.3未満を義務付けており、既存サイトに対してもレトロフィットのタイムラインを設けることでラックレベルのワット予算と冷却密度を制限しています。オペレーターはHDD JBODをフラッシュシェルフに置き換えることで消費電力を80%削減できますが、初期設備投資コストは中小企業にとって依然として障壁となっています。海南省沖の液体浸漬ポッドおよび海中モジュールは、都市計画基準を満たしながらラックあたり最大100kWを処理できます。これらの制約は近期の出荷量を抑制しますが、中国データセンターストレージ市場を細粒度電力制限ファームウェアを備えたエネルギー効率の高いアーキテクチャへとシフトさせています。
高度なコントローラーへの輸入規制による供給リスク
2024年10月に拡大された米国輸出規制は、200層NVMeドライブに不可欠な高度NANDコントローラーをエンティティリストの対象に加えました。国内OEMはシリコンの複数調達先確保と、国内ライセンスIPを活用したボード再設計に追われています。最高品質のPCIe 5.0カードのリードタイムは30週を超えており、ハイパースケーラーは旧世代のPCIe 4.0フリートを過剰調達せざるを得ない状況です。中国がコントローラーのテープアウト加速に向けたジョイントベンチャーに資金を投じる一方で、短期・中期的な供給不確実性が中国データセンターストレージ市場のハイパフォーマンスセグメントに重くのしかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:エンタープライズSANが地位を維持しつつ、オブジェクトプラットフォームが加速
SANの展開は2025年の中国データセンターストレージ市場収益の45.83%を占めており、国有銀行、通信コアネットワーク、およびERPワークロードからの中央集権型ブロックストレージへの需要が根強いことを反映しています。確立されたファイバーチャネルファブリック、高可用性、および認定済み相互運用性により、ソフトウェア定義型オプションが成熟しつつある中でも、調達サイクルはSAN置き換えに固定されています。予測期間内において、SANの更新のほとんどはNVMe-FCアップグレードとオブジェクトリポジトリへのインテリジェント階層化を含んでおり、CIOが既存ワークフローを維持しつつAIトレーニングデータセットの急増に対応できるよう支援しています。
同時に、オブジェクトおよびテープソリューションは全技術の中で最速となる年平均成長率(CAGR)6.05%を記録しています。AIモデルのトレーニングはペタバイト規模の画像および文章コーパスを消費しており、コスト最適化されたHDDまたは1.6Pb/プラッターに対応した次世代光メディアを基盤とするS3互換プラットフォームに適しています。テープライブラリも、コールドアーカイブ規制が重要データのオフラインコピーを義務付けているため、再び注目を集めています。SANとオブジェクトクラスター間でシームレスな名前空間共有を提供できるベンダーは、企業が中国データセンターストレージ市場全体で自らのペースでモダナイゼーションを進める中で優位に立てます。


ストレージタイプ別:フラッシュがパフォーマンス階層において回転式メディアを置き換え
HDDアレイは2025年の中国データセンターストレージ市場規模において依然として47.10%の収益を提供していますが、前年比のトレンドラインはSSDに有利な方向へと移行しています。オールフラッシュアレイは、AI推論、リアルタイム分析、および高頻度取引が機械的レイテンシを許容しないため、2031年まで年平均成長率(CAGR)7.55%で拡大しています。Yangtze Memory Technologies Co., Ltd.(YMTC)のQLCの耐久性向上により価格差が縮小し、銀行やクラウドプロバイダーがリフレッシュサイクルにおいてリレーショナルデータベースをフラッシュ階層へ移行することを促進しています。電力効率義務も、15K RPM SASドライブと比較してテラバイトあたり消費電力が5分の1のSSDへの調達をさらに促進しています。
ハイブリッドシステムは、フラッシュキャッシュフロントエンドを備えたコスト効率の高い大容量ストレージを必要とする中間層ワークロードには引き続き不可欠です。ベンダーはQLC SSD、PMR HDD、および圧縮ASICを単一シャーシに組み合わせ、顧客が段階的に移行するためのグライドパスを提供しています。その結果、純粋なHDDエンクロージャの出荷量は減少していますが、コールドアーカイブ保管庫は引き続きライトワンスストレージ向けにマルチTBヘリウムドライブを購入しています。そのため、中国データセンターストレージ市場はアクティブデータセット向けのフラッシュと、ディープアーカイブ向けの高密度HDDまたはテープという2層モデルへと進化しています。
データセンタータイプ別:コロケーションがリーダーシップを維持しつつ、ハイパースケーラーが急成長
コロケーションオペレーターは2025年に66.60%のシェアを保有しており、これは企業が電力集約型およびコンプライアンス重視のワークロードをプロフェッショナル施設にアウトソーシングしていることを反映しています。主要プロバイダーであるGDSにおけるコミット率は93%近くに達しており、安全でキャリアニュートラルなスペースへの持続的需要を示しています。小売コロケーションはバックアップ・アズ・ア・サービスおよびアーカイビングをバンドルしたサービスカタログで差別化を図り、大容量ストレージアレイの追加購入を促進しています。
一方、ハイパースケーラーおよびクラウドサービスプロバイダーは、Alibaba、Tencent、Huawei Cloud、およびByteDanceがAIクラスターの展開を加速させる中で、最速の年平均成長率(CAGR)8.22%を記録しています。3年間の設備投資計画はSSDの先行購入枠を確定させ、フラッシュサプライヤーに長期供給コミットメントを求めています。企業所有のオンプレミス施設は、PUE上限と技術者不足に直面する中で縮小しています。エッジマイクロデータセンターは工場および通信交換局に設置されていますが、中国データセンターストレージ市場規模のごく一部を占めるに過ぎず、5Gプライベートネットワークが成熟すれば急速に拡大すると予想されています。
エンドユーザー別:ヘルスケアがITおよび通信コアを上回る成長
ITおよび通信顧客は2025年の中国データセンターストレージ市場において38.70%の収益を提供しており、安定したリフレッシュサイクルと新プロトコルの採用が続くものの、成長率は平準化する見込みです。一方、病院、ゲノミクス研究所、および製薬研究機関は、8K画像診断、病理デジタル化、および人口規模のゲノムシーケンシングプロジェクトがストレージ密度要件を強化する中で、年平均成長率(CAGR)9.05%を記録すると予測されています。China Telecomの中電電信益康子会社は、通信事業者がヘルスケアクラウドへ参入する事例を示しており、PACS対応ブロックストレージラックおよびS3階層を各省に展開しています。
製造業はスマートファクトリーの映像分析およびデジタルツイン向けにストレージを吸収しており、BFSI(銀行・金融サービス・保険)は厳格なデータ主権基準を満たす暗号化フラッシュアレイに注力しています。政府クラウドは国産暗号化アルゴリズムおよびゼロトラストアクセス制御を必要とし、それによって契約が国内ベンダーへと誘導されています。各業種はこのように異なる技術要件を持ちますが、中国データセンターストレージ市場全体のセグメントに共通するのは、ランサムウェア対策保護およびイミュータブルスナップショットへの関心の高まりです。
フォームファクター別:ラックシステムが優位を維持しつつ、コンポーザブルアーキテクチャが認知拡大
ラックマウント型シャーシは2025年の出荷量の53.74%を占めており、ケーブル管理および気流モデリングを簡素化する標準化された19インチキャビネットレイアウトが普及していることを反映しています。現在の更新ではE1.SおよびE3.Sルーラードライブが組み込まれており、ラックあたり容量が1PBを超えています。コンポーザブルストレージは、クラウドネイティブ開発者がコンピューティングリソースとストレージリソースを分離するNVMe-oFおよびPCIeスイッチファブリックを採用するにつれ、年平均成長率(CAGR)5.52%で成長しています。このようなシステムは、ポッドレベルでフラッシュをプールし、レーンを動的に割り当てることで利用率を向上させます。
ブレードおよびモジュラー設計は、特にGPUのフロントローディングとNVMeブリックのリアローディングを必要とする高密度AI学習ノードにおいて、専門的なニッチ市場を切り開いています。エッジゲートウェイは過酷な工場フロア環境向けにファンレス冷却の小型エンクロージャを展開していますが、絶対数では小規模にとどまっています。中国データセンターストレージ市場において、使い慣れたラックフォームファクターにソフトウェア定義オーケストレーションをパッケージ化するサプライヤーは、顧客がフォークリフトによる大規模更新なしに段階的に進化できるよう支援します。
インターフェース別:NVMeが台頭しつつも、レガシープロトコルが混在フリートで存続
SASおよびSATAは2025年の中国データセンターストレージ市場シェアにおけるインターフェースの57.10%を依然として占めており、設置済みベースの慣性とアーカイバルおよびニアラインワークロードにとって許容できるスループットを示しています。それでも、NVMeはPCIe 5.0によるレイテンシメリットに後押しされ、年平均成長率(CAGR)6.01%を示しています。UNISおよびその他の国内メーカーは最大14.9GB/sの読み取り速度を持つSSDを出荷しており、国内エコシステムの選択肢を広げています。ファイバーチャネルは無損失転送を優先する金融データセンターに根強く残り、iSCSIは中規模アプライアンス製品ラインで持続しています。
オペレーターはAI推論クラスター向けにNVMeシェルフを展開する一方で、コンテンツ保管庫向けにはSASディスクの発注を続けています。NVMe-oFゲートウェイは両ゾーンの共存を可能にし、顧客はネットワークの全面更新を先延ばしにできます。時間の経過とともに、ソフトウェア定義コントローラー内のプロトコル抽象化によってインターフェースの違いは透明化されるでしょうが、現時点では中国データセンターストレージ市場は革新的な速度と予測可能なコストのバランスを取る必要があります。
地理的分析
東部沿岸省区である北京、上海、および広州は、銀行、規制当局、およびクラウド大手がコアシステムへの超低レイテンシアクセスを求める中、2025年の中国データセンターストレージ市場出荷量の約44.60%を占めています。しかし、PUE上限、土地不足、および高い電力料金により、成都、武漢、西安などの第2層ハブへと外向きのシフトが促されています。これらの都市は沿岸部へのダークファイバールートを持ちながら、不動産コストが20%低く、自治体からの支援措置も充実しています。
貴州、内モンゴル、甘粛、および寧夏の西部クラスターは、冷涼な気候と豊富な水力発電または風力発電を活用した「東数西算」の青写真の下で最も急速に加速しています。貴州のビッグデータ回廊は、再生可能エネルギークォータとのパッケージ型税制優遇によって運営コストを3分の1削減し、国営・民間の両オペレーターを歓迎しています。そのため、西部省区における中国データセンターストレージ市場規模は2桁成長を示すと予想されており、バッチ分析およびアーカイバルリポジトリに最適化された大容量アレイが有利となっています。
南部地域は輸出製造業および香港の金融との結びつきが成長を牽引しています。広東省の珠江デルタは、工業団地近くのエッジコンピューティングノードと5Gプライベートネットワークを組み合わせ、持続的なNVMeアプライアンス需要を生み出しています。北部省区は政策拠点としての性格を保ちながら、グリーンフィールドサイトよりもシステム更新に注力するより測定された拡大を示しています。通信ディスパッチセンターが支援する地域横断的なワークロードオーケストレーションにより、中国データセンターストレージ市場全体において分散型スナップショット、WAN最適化レプリケーション、および自動コンプライアンスタグ付けの価値が高まっています。
規制環境
中国のデータセンターストレージ導入は、サイバーセキュリティ法(CSL)、データセキュリティ法(DSL)、個人情報保護法(PIPL)を中心とする厳格化するデータガバナンス体系によって形作られており、これらは企業およびクラウド事業者に対するローカライゼーション、セキュリティ管理、そして国境を越えたデータ転送の運用に共通して適用される。重要な転換点は、2025年1月1日に施行された「ネットワークデータセキュリティ管理規定」であり、これによりストレージ、バックアップ、災害復旧設計に関わるネットワークデータ処理活動へのコンプライアンス要件が、ガイダンスから行政執行へと移行した。
エネルギーおよび効率性政策もストレージアーキテクチャの選択に影響を与えている。工業情報化部(MIIT)および関連当局は、「データセンターのグリーン・低炭素発展に関する特別行動計画」(2024年7月)を推進し、政府および国有調達で用いられるグリーンデータセンター基準を強化し、PUE性能やクラウド・ネットワーク連携スケジューリングなどの指標に建設承認を連動させた。その結果、第1級都市および国家ハブ地域の事業者は、セキュリティと監査可能性を維持しながらワークロード当たりのエネルギー消費量の測定可能な削減を示せる、より高効率なフラッシュ、インテリジェントティアリング、自動化の導入を迫られている。
バリューチェーン分析
中国のデータセンターストレージのバリューチェーンは、上流のコンポーネント・システムサプライヤー(NAND、コントローラー、HDD、サーバー、筐体、ネットワーキング、電源・冷却)、中流のインフラ所有者・運営者(ハイパースケーラーおよびクラウドプロバイダー、通信事業者、コロケーション/IDC事業者)、そしてブロック、ファイル、オブジェクト、アーカイブサービスを利用する下流の企業および公共部門ユーザーに及ぶ。先進コントローラーを取り巻く輸出管理上の摩擦とレポートで説明される国内代替の推進は、YMTCのNAND採用と現地OEM統合を含む中国のフラッシュおよびシステムエコシステムの重要性を高めており、一方で第1級都市のPUE制約は利用率を改善しTB当たりワット数を削減するオールフラッシュおよびソフトウェア定義制御プレーンへの需要を増加させている。
パートナーシップ主導の統合が、施設やプラットフォーム全体でストレージの仕様策定、資金調達、運用の在り方を変えている。2026年4月、GLPとファーウェイは戦略的パートナーシップを発表し、デジタルインフラ資産の能力とICTソリューションを組み合わせることを目指し、不動産主導のデータセンター建設とベンダー主導のストレージ・管理スタックとの結合が強まることを示した。同時に、MIITによるクラウド・ネットワーク連携の改善と国家データセンタークラスター間の直結網に関する取り組みは、相互接続・レプリケーションソフトウェア、および地域間の政策ベースのデータ管理の重要性を高めており、特にストレージ層が沿岸拠点と内陸拠点に分割される「東数西算」展開において重要性が増している。
競合状況
中国データセンターストレージ市場における競争は、国内サプライヤーが多国籍企業との技術格差を縮小するにつれて激化しています。Inspur Electronic Information Industry Co., Ltd.は2024年第1四半期に11.4%のシェアを獲得し、金融およびヘルスケア顧客向けのハイパーコンバージドクラスターを背景に13.6%の売上成長を達成しました。Yangtze Memory Technologies Co., Ltd.(YMTC)は2024年の独身の日(シングルデー)においてSSDの国内ユニット販売でSamsungを上回り、国内フラッシュブランドへの信頼が高まっていることを示しました。Huaweiは磁気電気ドライブのパイオニアとして引き続き歩みを進めており、電力消費を90%削減しテープ並みのコストを実現することで、エネルギー効率義務に完全に合致しています。
海外ベンダーは長期的なサービスおよび互換性契約を通じて法人顧客を維持していますが、輸出規制リスクから生産およびファームウェアの現地化を迫られています。ZTEは分散型オブジェクトシステムへポートフォリオを拡大し、通信および鉄道オペレーターをターゲットとしており、GDSおよびVNETは垂直統合を深めるために自社開発のクラウドストレージソフトウェアに投資しています。スタートアップ企業はKubernetesネイティブストレージ、イレージャーコーディングパリティエンジン、およびゼロトラストスナップショット検証に注力し、エッジ連合学習などのホワイトスペースセグメントでの競争に加わっています。
ベンダー戦略は、ハードウェア、データ保護ソフトウェア、およびオーケストレーションAPIの緊密な統合に収束しています。国内半導体メーカー、AIアクセラレーター企業、および再生可能エネルギープロバイダーとのパートナーシップが共同バリュープロポジションを創出しています。中国固有の暗号規制への準拠およびコンフィデンシャルコンピューティングフレームワークのサポートが、入札をさらに差別化しています。こうした背景のもと、中国データセンターストレージ市場は、ターンキーAIパイプライン、マルチプロトコル階層化、およびプロアクティブなサイバーセキュリティ分析を提供する企業に報いています。
中国データセンターストレージ産業リーダー
Huawei Technologies Co., Ltd.
Alibaba Cloud Computing Co., Ltd.
Inspur Electronic Information Industry Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
「東数西算」政策に基づく国家ハブ地域への再バランス化は、WAN効率の高いレプリケーション、分散スナップショット、そしてTier-1需要拠点と西部キャパシティ拠点間でデータセットを移行できるライフサイクル管理など、リージョン間運用向けに設計されたストレージソリューションのホワイトスペースを生み出している。最近の政策で言及されているプログラムレベルの目標(2025年末までにハブ地域の新規追加コンピューティング能力が全国比60%を超えるという目標を含む)や、平均PUEを1.5未満、利用可能性を60%以上とする効率・利用率指標は、SAN、オブジェクト、テープ全体にわたる自動ティアリング、および調達のためにエネルギーと利用率の向上を定量化する可観測性ツールのビジネスケースを強化している。
AIデータセンターアーキテクチャもまた、国内供給とセキュリティ上の制約を維持しつつ、高IOPS層とスケーラブルなオブジェクト・バックアップ層を組み合わせた差別化されたフルスタックストレージプラットフォームの余地を生み出している。ファーウェイが2026年5月に発表した、AIデータセンター向けフルスタックデータインフラソリューション(OceanStor Pacificスケールアウトストレージを含む)は、競争がポイント製品から、トレーニングおよび推論パイプライン向けの統合データインフラへと移行していることを示している。中国電信の2026年6月のクンポン(Kunpeng)エコシステムに関連したサーバー購入など、国内の大規模コンピューティング調達プログラムは、国内志向のアーキテクチャに整合し、通信グレード施設、コロケーションサイト、クラウドゾーン全体で一貫して展開できるストレージスタックへの需要をさらに強化している。
最近の業界動向
- 2026年7月:ファーウェイ・テクノロジーズ・カンパニー・リミテッドは、Huawei Connect Shanghaiにおいて、OceanStor Dorado 18000(Dorado V7)オールフラッシュストレージソリューションを発表した。この発表は中国におけるハイエンドオールフラッシュストレージセグメントを拡大し、プレミアムストレージ導入の勢いを示している。これはAI対応ストレージにおけるファーウェイの取り組みを、データセンターおよびAI推論ワークロード向けに強化するものである。
- 2026年7月:アリババクラウド(アリババグループ)は、3年間のAIインフラ資本支出を695.0億米ドルに増加させることを検討していると報じられた。この計画は中国におけるAIデータセンター投資の増加を示している。これは、AIワークロードを支えるための国内クラウド・ストレージ市場における積極的なキャパシティ拡大と競争圧力を示している。
- 2026年6月:アリババクラウド(アリババグループ)は、フランス、日本、マレーシア、メキシコにおける新たなアベイラビリティゾーンを発表した。この拡大はグローバルなデータセンターの展開を広げ、ストレージ需要および地域データ在住性の考慮事項に影響を与える。これはクラウドストレージ需要とグローバルな冗長性能力を強化し、市場のリーチと耐障害性を高めるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、中国国内のデータセンター内に導入され、企業およびクラウドデータの保存、保護、移動に用いられるストレージシステムおよび関連ストレージソフトウェアから得られる収益を対象とし、プライマリおよびセカンダリストレージに使用されるアレイやプラットフォームを含む。
対象範囲外:本市場規模には、汎用サーバー、ネットワーキング機器、または純粋なデータセンター建設・運用サービスは含まれない。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- 直接接続ストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー・クラウドサービスプロバイダー
- エンタープライズおよびエッジ
- エンドユーザー別
- ITおよび電気通信
- BFSI
- 政府および公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレードおよびモジュラー型
- 分散型・コンポーザブル型
- インターフェース別
- SAS/SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、最初の需要マップを構築し、中国のデータセンターにおけるストレージ導入に関する初期の仮定をストレステストするために用いられた。中国工業情報化部(MIIT)の発表、中国信息通信研究院(CAICT)の刊行物、国家統計局(NBS)のデータなどの公的情報源を用いて、より広範なデジタルインフラの背景と投資サイクルを裏付けた。
また、国家情報セキュリティ標準化技術委員会(TC260)などの標準・政策機関の資料も確認した。関連する場合には、税関・貿易関連の発表を確認し、ハードウェアの供給状況と価格動向を把握した。産業側では、企業の開示資料、投資家向け発表資料、信頼性のある報道、および技術専門誌を用いて、NVMeインターフェースやソフトウェア定義ストレージなどの製品移行を追跡した。企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、出荷レベルの輸出入データをカバーする一部の有料サブスクリプションを、公開データが十分に詳細でない部分を補うために用いた。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも用いられている。
一次インタビューおよび調査
一次調査は、ワークロードの種類によって調達行動が異なる可能性があるため、コロケーション事業者、クラウド中心のデータセンター、および大規模企業施設全体でストレージがどのように購入・導入されているかを検証することに重点を置いた。ストレージ購入者、チャネルおよびインテグレーション関係者、技術リーダーなど多様な関係者と対話し、更新サイクル、好まれるアーキテクチャ(NAS、SAN、オブジェクト)、および容量・性能別の実務的な価格帯を確認した。その後、情報源間で証拠が異なるエッジケースを再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:26% | CXO:12% |
| ミドルティア:58% | 機能/部門リーダー:33% |
| 小規模プレーヤー:16% | マネージャー:55% |
市場規模算定と予測
市場規模の算定は、データセンター容量の設置ベースおよび拡張をもとに中国のデータセンターストレージ需要を再構築するトップダウン方式から開始し、続いてワークロード種別ごとのストレージ強度の仮定を適用した。モデルの妥当性を保つため、総計は、抽出したベンダーおよびチャネルの収益分布などの選択的なボトムアップ近似値と比較し、さらに主要フォームファクターの推定出荷量にASPを乗じて再確認した。
モデルに影響を与えた実務的な入力には、推定データセンターITロード追加量および利用率、従来型ストレージとオールフラッシュまたはハイブリッドアレイとの構成比の変化、ソフトウェア定義ストレージの導入ペース、NVMeとSASまたはSATAなどのインターフェース移行、そして信頼性・性能要件に紐づく更新サイクルが含まれる。直接的な数値が得られない場合には、インタビューのフィードバックを用いて範囲を狭め、また経時的に一貫して観測できる密接に関連するインフラ指標から比率を借用することでギャップに対応した。
予測にはトレンド平滑化を伴うシナリオ分析を用いた。予想される容量展開および更新需要からベースケースを構築し、その後、インタビュー対象者から繰り返し指摘された供給側の制約や価格変動を反映して調整した。最終的な出力は、年ごとの比較が正確に保たれるよう、一貫した通貨タイミングの前提のもとで米ドルで作成した。
データ検証と更新サイクル
検証は、報告されているデータセンター建設活動、ストレージ技術構成の観測可能な変化、需要動向に関するサプライヤーのコメントなど、独立した指標に対してモデルを三角測量することにより行われた。成長率、価格、または構成比に急激な変化が見られた場合はフラグを立て、その背後にある仮定を再構築するか、追跡調査によって再確認した。
最終確定前に、単位経済性のクロスチェックおよび前年比の分散帯を含む、複数のアナリストレビューを経てロジックと計算が検証される。本レポートは年次で更新され、政策、供給、または需要における重大な事象が見通しを変える可能性がある場合には中間更新が実施される。提供直前には最終確認が行われ、公表される数値が最新の入手可能な情報を反映するようにしている。
Mordor Intelligenceの中国データセンターストレージ市場規模と他の公開推定値との比較
中国データセンターストレージの公開されている市場価値は、類似した表現を用いていても、情報源間で必ずしも一致しない。差異は、ストレージの定義方法、対象とするエンドユーザーの区分、そして価格更新の頻度によって生じることが多い。
以下の表はこの差異を明確に示しており、通常、何がストレージとして数えられるか、クラウドおよびコロケーションの購入がどのように扱われるか、そして推定がハードウェアのみか、ハードウェアとソフトウェアの両方を含むかによって差が生じる。
この市場における最大のギャップの要因は、データセンターストレージとより広範な外部ストレージとの範囲の混同、フラッシュ採用に関する積極的な予測とベースケース予測の違い、そして価格変動時に出荷量を収益に変換する方法の違いである傾向がある。一部の推定は、データセンター内にない企業ITストレージを混在させており、これにより数値が急激に上昇する場合がある一方、他の推定は十分な再検証を行わずに前提を複合的に適用する長期予測期間を用いている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.95 B (2025) | |
| 地域コンサルティング会社A | USD 6.44 B (2025) | この推定値は、オンプレミス、クラウドベース、ハイブリッドにわたるより広範なコンポーネント構成と展開範囲(ハードウェアおよびソフトウェア)を含んでいると見られ、データセンターストレージ導入に厳密には紐づかない支出を含む可能性がある。 |
| 業界専門誌B | USD 6.92 B (2024) | この数値は中国の企業向け外部ストレージ収益として報告されており、データセンター環境に限定されないHCIやSDSなどのカテゴリーを含む可能性があり、また年次のタイミングが異なるため、価格変動時に米ドル総額が変動する可能性がある。 |
この表は、ギャップの主な原因が範囲の違いにあることを示しており、Mordor Intelligenceのモデルでは、あらゆる環境における企業向け外部ストレージ支出全体ではなく、データセンター導入用途に紐づくストレージ収益のみを対象としている。市場をその境界内に保つと、残る差異の大部分は、フラッシュ構成比の上昇速度に関する想定、およびインタビューと基本的なチャネル確認によるASP想定の更新頻度によって説明される。


レポートで回答される主要な質問
中国データセンターストレージ市場の現在の規模は?
市場は2026年に30億8,000万米ドルと評価されており、年平均成長率(CAGR)4.38%で成長し、2031年には38億1,000万米ドルに達すると予測されています。
現在、中国ではどのストレージ技術がリードしていますか?
ストレージエリアネットワーク(SAN)は2025年に45.83%の市場シェアでトップを占めており、金融および通信セクターでの強い普及率がその背景にあります。
オールフラッシュアレイはどのくらいの速さで成長していますか?
オールフラッシュアレイは主要ストレージタイプの中で最速となる年平均成長率(CAGR)7.55%で拡大しており、AI推論および電力効率義務がその原動力となっています。
なぜ西部省区がストレージ投資を集めているのですか?
「東数西算」イニシアティブがワークロードを安価な再生可能エネルギーと広大な土地を持つ内陸地域へと誘導し、そこでのストレージ需要を高めています。
最も高い成長率を示しているエンドユーザー業種はどこですか?
病院がAI画像診断およびゲノムシーケンシングプラットフォームを採用し、大規模なストレージ容量を必要とする中で、ヘルスケアおよびライフサイエンスが年平均成長率(CAGR)9.05%でリードしています。
電力使用効率(PUE)規制は新規建設にどのような影響を与えますか?
第1層都市はPUEを1.3に制限しており、オペレーターは密度を損なうことなく効率目標を達成するためにフラッシュアレイおよび高度な冷却システムを導入する動機付けとなっています。
最終更新日:
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 韓国のデータセンターサーバー市場 韓国のサーバーを、データセンターティア、フォームファクター、用途/ワークロード別に区分。
- 韓国ハイパースケールデータセンター市場 韓国のハイパースケール拠点を施設タイプ、コンポーネント、階層別に分類。
- スペイン ハイパースケールデータセンター市場 スペイン全域におけるハイパースケール施設の需要を、施設タイプ、コンポーネント、ティア別に網羅しています。
- 中国のデータセンタープロセッサー市場 中国におけるプロセッサ需要(施設規模・ティア別)。
- スペインの人工知能(AI)データセンター市場 スペインのAI施設を、施設タイプ、コンポーネント、ティア別に分析。



