
中国コーヒー市場規模とシェア
Mordor Intelligenceによる中国コーヒー市場分析
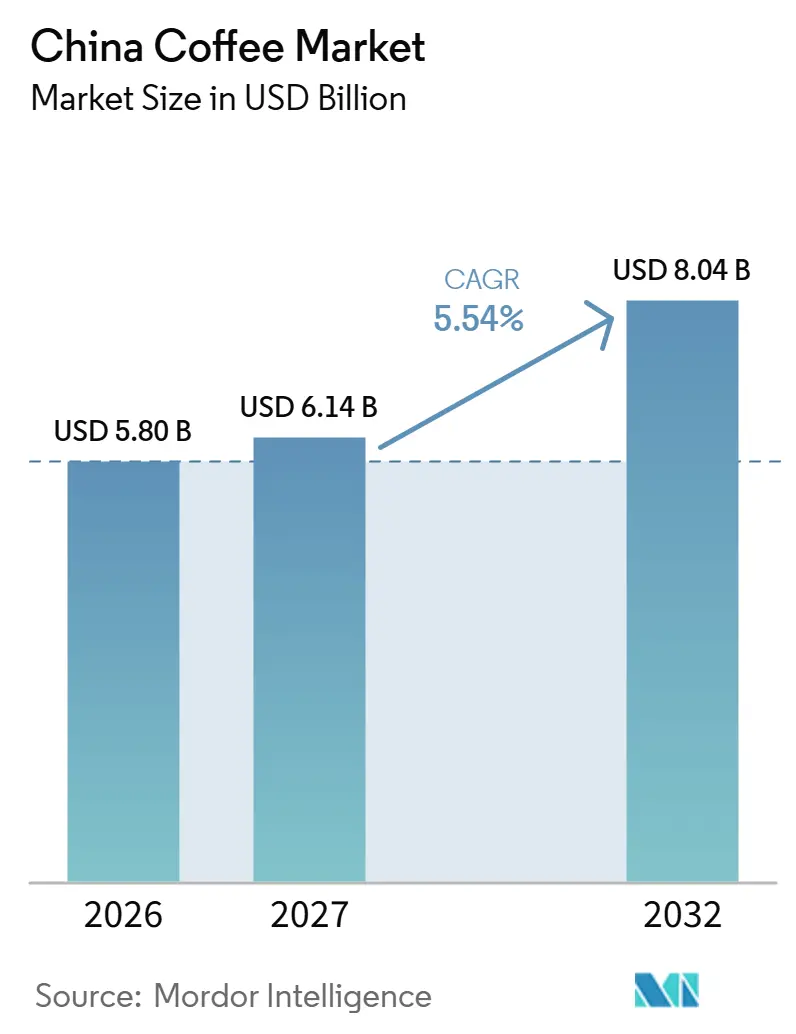
中国コーヒー市場規模は2026年に58億米ドルと推定され、2027年には61.4億米ドル、2032年には80.4億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.54%で成長します。
チェーンカフェの拡大やコールドブリューなどのスペシャルティ製法は、中国におけるコーヒーの飲用機会を広げており、国産ブランドは地域へのアクセスを拡大しています。豆のコスト上昇は1杯あたりの供給コストを増大させるため、カフェ事業者はその負担を吸収するのに十分な収益追加取引から生み出す必要があります。パッケージ化されたレディトゥドリンクコーヒーはカフェ以外の購買者へのルートを提供しますが、カフェイン感受性が一部の消費者グループの追加消費を制限します。カフェイン摂取を制限している購買者にとって、手軽なレディトゥドリンク製品はカフェでの飲用機会に追加されるのではなく、それを代替する可能性があり、パッケージサプライヤーとカフェ事業者が同一の限られた消費をめぐって競合する構図が生まれます。
主要レポートのポイント
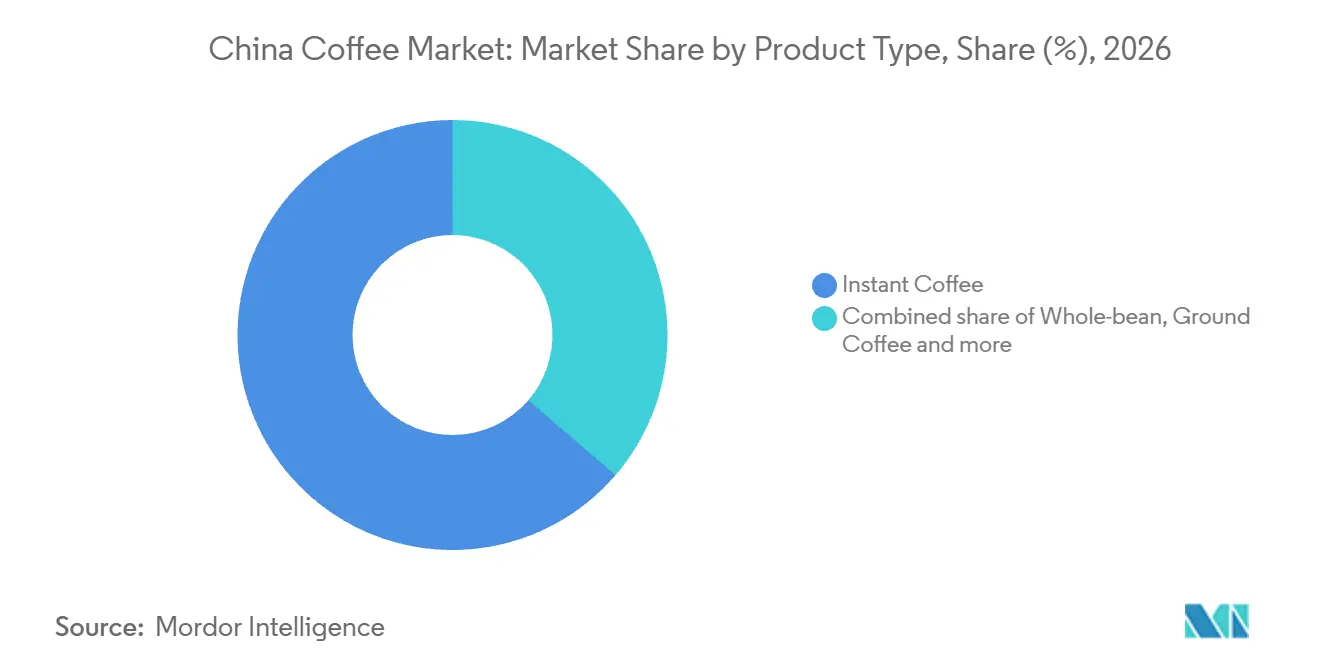
- 製品タイプ別では、インスタントコーヒーが2026年の中国コーヒー市場シェアの63.7%を占めてトップとなり、コーヒーポッドおよびカプセルは2027年から2032年にかけてCAGR 9.55%で最も速い成長が見込まれます。
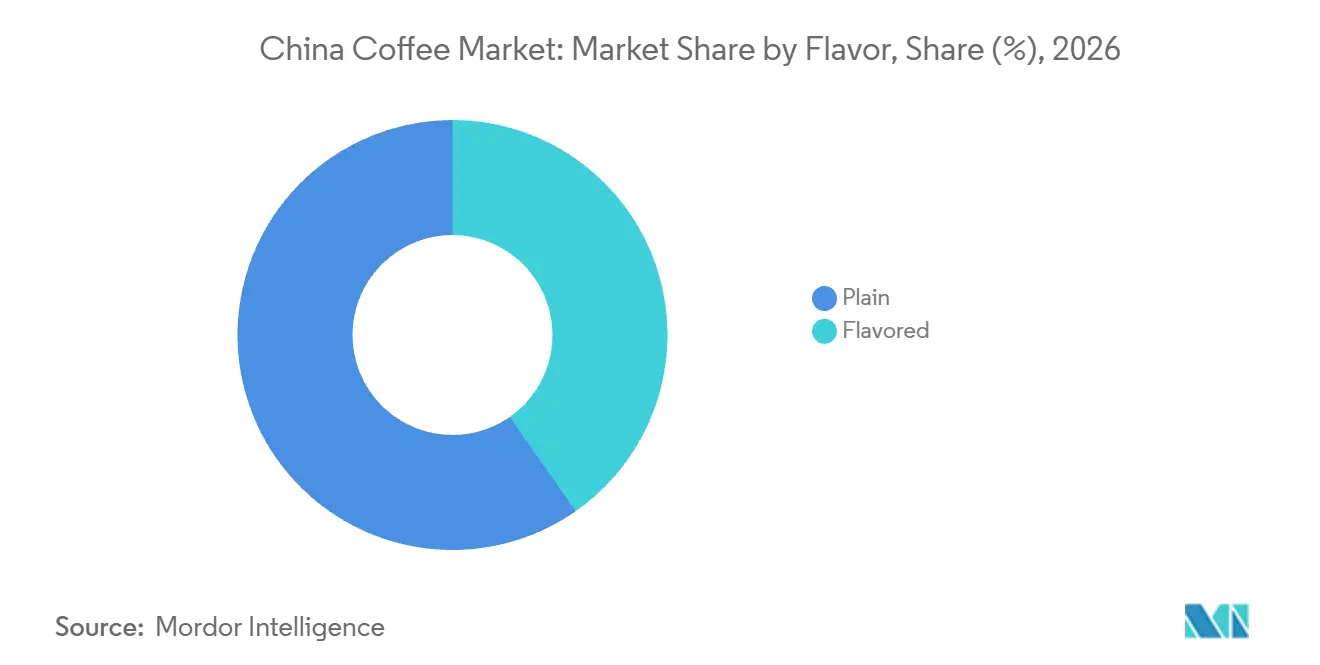
- フレーバー別では、プレーンコーヒーが2026年の中国コーヒー市場規模の59.71%のシェアを占め、フレーバーコーヒーは2027年から2032年にかけてCAGR 6.15%で最も速く成長するセグメントです。
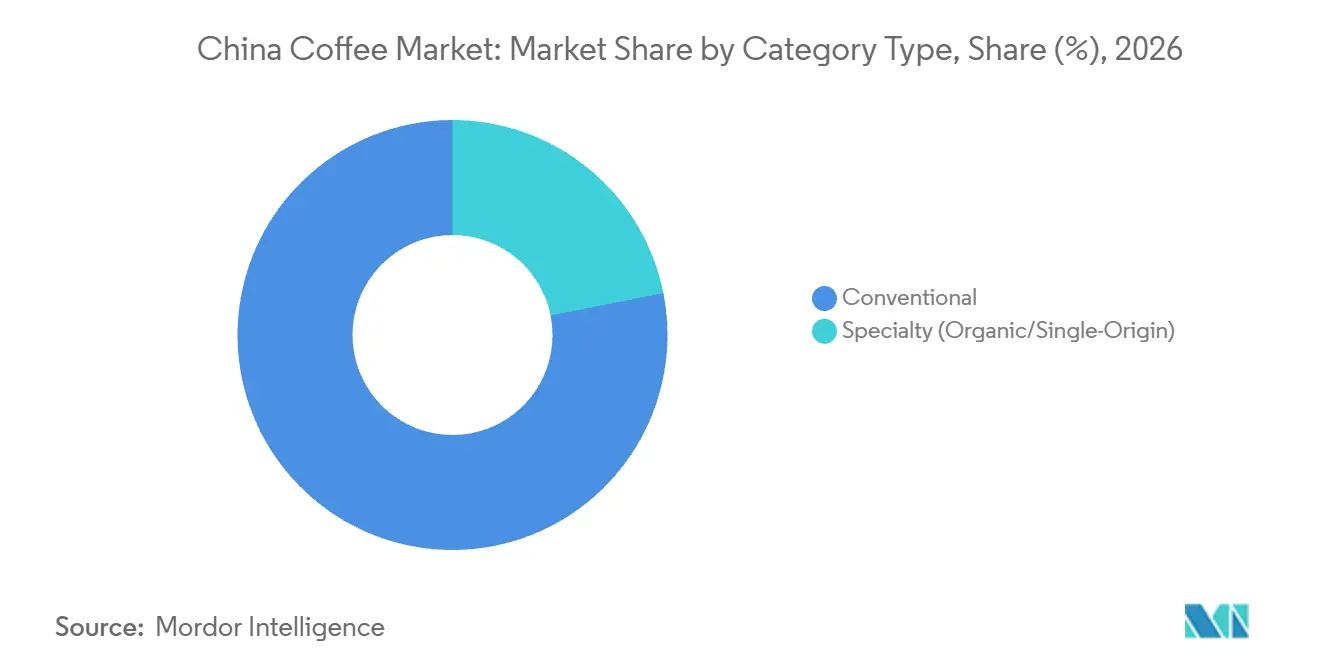
- コンベンショナルコーヒーはカテゴリー構成でトップとなり、2026年の市場シェアは78.12%を占め、スペシャルティ(オーニック/シングルオリジン)コーヒーは2027年から2032年にかけてCAGR 6.65%で最も速い成長が見込まれます。
- 豆の種類別では、アラビカが2026年の市場シェアの67.36%を占めてトップとなり、その他のセグメントは2027年から2032年にかけてCAGR 5.7%で最も速い成長が見込まれます。
- 流通チャネル別では、オフトレードが2026年の市場シェアの82.85%を占め、オントレードは2027年から2032年にかけてCAGR 6.45%で最も速く成長するセグメントです。
- 地域別では、中国東部が2026年の市場シェアの43.27%を占め、中国北部は2027年から2032年にかけてCAGR 5.8%で最も速い成長が見込まれます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スペシャルティ、グルメ、職人技コーヒーへの関心の高まり | +1.6% | 上海、深圳、杭州、北京、南京、武漢 | 中期(2〜4年) |
| カフェ文化の拡大 | +1.9% | 上海、九寨溝、張掖、敦煌 | 中期(2〜4年) |
| 国産ブランドの人気の高まり | +1.7% | 全国 | 中期(2〜4年) |
| 利便性への嗜好の高まり | +1.5% | 全国 | 短期(2年以内) |
| 雲南省コーヒー農業への政府インセンティブ | +0.6% | 雲南省のコーヒー栽培地域 | 長期(4年以上) |
| 健康・ウェルネストレンドの拡大 | +0.5% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スペシャルティ、グルメ、職人技コーヒーへの関心の高まり
スペシャルティコーヒー事業者は、独自の製法と都市部への幅広い展開を通じて需要を開拓することができます。2025年3月にCBNDataが上海市静安区で実施した調査では、主に学生層からなる「自己表現」消費者コホートにおいて、コールドブリューおよびハンドドリップへの平均以上の嗜好が確認されました。2026年10月13日時点で、Blue Bottle Coffeeは北京、南京、武漢においてスペシャルティカフェの改装工事を進めていました。同社の既存の中国本土ネットワークは、その時点で上海、深圳、杭州に14店舗のカフェを有していました。この調査は上海の一区内における製法特化型の関心を示す一方、Blue Bottleの改装プロジェクトは既存の中国本土都市を超えてスペシャルティカフェへのアクセスを拡大するものです。
カフェ文化の拡大
カフェ文化は、既存のルーティンを提供する追加店舗だけでなく、新たな消費シーンを通じても拡大することができます。Starbucks Chinaは2025年7月、九寨溝、張掖、敦煌の観光地に店舗を新規開業したと報告しました。これらの開業により、旅行シーンにカフェの提供が組み込まれ、事業者がコーヒー顧客にサービスを提供する新たなルートが生れました。目的地型カフェにとって、商業的な提案はその訪問体験そのものを中心に据えることができ、顧客が普段の生活圏外での活動にコーヒーの購入を組み合わせることを可能にします。これにより、カフェの拡大は、既存の都市型ショッピングストリートに競合店舗の密度を高めるだけとは異なる需要メカニズムを持つことになります。
国産ブランドの人気の高まり
国産ブランドは、認知度の高い国内製品をより多くの地域の商圏に展開することで、コーヒー需要を広げることができます。Luckin Coffeeは2026年第2四半期に、香港を含む中国国内で純増2,668店舗を記録しました。[1] 純増店舗数は、当該期間中に新規開業した店舗総数から恒久閉店数を差し引いたものです。国内チェーンにとって、より広い店舗網はコーヒーを購入に結びつける場所を増やす一方、各追加店舗は十分な需要を獲得する必要があります。純増数は維持された国内リーチを示すため、地元購買者への継続的なアクセスは、新規開業の総数だけよりも有用な拡大指標となります。
利便性への嗜好の高まり
利便性は、注文や準備に時間をかけられない飲用機会に製品が合致する場合、コーヒー需要を拡大することができます。インスタントコーヒーサプライヤーにとっての商業的課題は、カフェを訪れることなく日常的なコーヒーの飲用機会を繰り返しやすくすることです。レディトゥドリンク製品は、購買者がすでに準備済みの製品を求める飲用機会をターゲットにすることができ、一方でカフェサービスはアクセスのしやすさで競争することができます。これらのルートは同じ購買決定の異なる部分に対応しているため、利便性はすべてのサプライヤーが同じフォーマットを採用することを必ずしも求めません。インスタント製法は購買者に一部の作業を残し、レディトゥドリンクコーヒーはそれを製造工程に移し、カフェはサービスとして保持するため、サプライヤーフォーマットがどの時間的負担を軽減すべきかを決定します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界のコーヒー豆価格の変動 | -1.2% | 全国 | 短期(2年以内) |
| カフェインに関する根強い健康懸念 | -0.6% | 全国 | 中期(2〜4年) |
| 厳格な食品安全および規制遵守 | -0.3% | 全国 | 短期(2年以内) |
| 農村部における茶への強い文化的嗜好 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界のコーヒー豆価格の変動
豆の価格変動は、手頃な価格の1杯を供給するコストの予測可能性を低下させることで、間接的にコーヒー需要を制約する可能性があります。Luckin Coffee Inc.は2025年の年次報告書において、コーヒー豆価格の上昇が原材料コストに影響を与えたと述べています。同社は通常1年間の固定価格サプライヤー契約を締結しますが、市場の大幅な変動により再交渉が生じる可能性があります。したがって、契約によるカバレッジは投入コストの変化に対する完全な保護とは見なせません。契約満了後または市場変動によりコストが上昇した場合、Luckinは事業および業成績に悪影響が生じる可能性があると述べています。そのような露出に直面するコーヒー事業者にとって、手頃な販売価格を維持することは、豆のコスト上昇を吸収する余地を狭める可能性があります。
カフェインに関する根強い健康懸念
カフェインへの懸念は、製品が他の点では魅力的であっても、特定の消費者グループが利用できるコーヒーの飲用機会を制限する可能性があります。2026年5月に甘粛省疾病予防管理センターが四川大学華西病院の栄養士の見解として発表したガイダンスでは、カフェイン感受性が高い人や代謝が遅い人は動悸、不安、不眠、胃の不快感を起こしやすく、動悸は通常一時的で無害であると説明されています。2026年8月、厦門大学第一附属病院の栄養専門家は、妊娠中または妊娠を希望する女性に対し、1日のカフェイン総摂取量を200mgに制限するよう助言しました。同専門家はまた、授乳中の女性にはコーヒーを最小限にするか避けるよう、症状が出やすい人にはコーヒー摂取を減らすよう別途助言しました。これらの消費制限は、製品の訴求力と追加のコーヒー飲用機会の範囲を別個の商業的問題にします。残る需要制約は購買者の摂取判断であり、これは異なるフレーバーや迅速なサービスだけでは解決できません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
産業規模がインスタントコーヒーを支えるインスタントコーヒーは2026年の中国コーヒー市場規模の63.7%のシェアを占め、最大のセグメントとなりました。2026年3月、Hogood Coffeeは年間インスタントコーヒー生産能力が25,000メトリックトンであると報告しました。同社はまた、工業用インスタントコーヒーパウダーの生産量および販売量において国内トップであると主張しています。インスタントコーヒーの製品開発を行うブランドにとって、この処理規模は個々のコーヒーショップの場所を超えて製品を供給するための産業的基盤を提供することができます。開発すべき商業的強みは、製造規模に支えられた幅広い入手可能性であり、インスタントコーヒーに各購入のためにカフェを必要としない購買者へのルートを与えます。
コーヒーポッドおよびカプセルは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.55%が見込まれます。2026年6月までに、広州格霊福食品科技有限公司は中国南方航空および金龍魚との協業を確立していました。同社の工場はフル生産時に1日あたり200,000個のアンビエントコーヒーリキッドカプセルを生産することができます。カプセルサプライヤーにとって、この事例は、特定のカプセルフォーマットの1日あたりの生産能力とともに、名前の挙がったビジネスパートナーがコーヒー自体と並んで重要であることを示しています。これらの関係はフォーマットに対する潜在的なビジネス顧客ルートを生み出し、商業的価値はコーヒー製品の繰り返し使用に生産能力を転換できるかどうかにかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバー別:
プレーンコーヒーが小売に到達し、フレーバーシリーズが拡大プレーンコーヒーは2026年の中国コーヒー市場シェアの59.71%を占め、最大のセグメントとなりました。2025年5月、農夫山泉はTANBINGの0.9リットル低温・無糖レディトゥドリンクブラックコーヒーをSam's Clubで発売しました。この製品は発売時にSam's ClubアプリのNew Arrivals人気チャートのトップとなりました。プレーンコーヒーサプライヤーにとって、この事例は特定のブラックコーヒー製品を名前の挙がった小売チャネルと結びつけており、フレーバーを加えた主張を超えた製品アイデンティティを提供しています。プレーンコーヒーの商業的役割は、カフェメニュー上のフレーバー中立的な選択肢としてだけでなく、明確な小売パッケージとチャネルの提案を含むことができます。
フレーバーコーヒーは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.15%が見込まれます。Luckin Coffeeは、ココナッツミルクラテが2021年の発売から2025年末までの累計販売数で19億杯を超えたと報告しました。同社は毎年この製品シリーズを拡大するために新しいバリエーションを導入したと述べています。これは、認知度の高いベースドリンクが同じファミリー内で追加バリエーションをサポートできる製品開発モデルを提供しています。フレーバーコーヒーの販売者にとって、名前の付いた製品ファミリーはイノベーションを確立された購買履歴と結びつけることができ、新しいバリエーションにそのフレーバーだけを超えた商業的な参照点を与えます。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
カテゴリータイプ別:
日常需要とスペシャルティ品質向上の融合コンベンショナルコーヒーは最大のセグメントであり、2026年の市場の78.12%を占めました。2025年2月、上海コーウェイ貿易会社の購買マネージャーであるMau Perez氏は、中国の消費者の多くは希少なコンペティション受賞ロットよりも日常的なコンベンショナルコーヒーを好むと述べました。この観察は、日常的なコーヒーと例外的なロットの高度に選択的な提案を区別しています。コンベンショナルコーヒーブランドにとって、製品フォーマットと飲用機会は希少性を購入理由とするよりも優先される場合があります。商業的開口部は、定期的な使用のための認知可能なコアコーヒー提案であり、選択的なロットは異なる購買決定に対応するものであって、すべての製品の条件を設定するものではありません。
スペシャルティ(オーガニック/シングルオリジン)コーヒーは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.65%が見込まれます。雲南省のスペシャルティグレードの地元産コーヒー豆のシェアは、2021年の8%から2025年には31.6%に上昇しました。この生産品質の向上は、差別化された豆の提案を求めるロースターの供給基盤を広げることができます。オリジン主導の製品にとって、商業的な根拠はオリジン名だけに頼るのではなく、品質を識別可能なコーヒーの提案に転換することにかかっています。より強固な品質基盤は調達の提案を改善することができますが、プレミアム製品は豆の特性を購買者がそのコーヒーを選ぶ具体的な理由と結びつける必要があります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
豆の種類別:
アラビカの供給がより多様な製品の基盤を形成アラビカは最大のセグメントであり、2026年の市場の67.36%を占めました。2025年の年次報告書の要約では、アラビカが中国の主要なグリーンビーン品種として特定され、国内生産の大部分が雲南省に集中していることが示されました。国内アラビカレンジを開発するロースターにとって、国内の品種構成は雲南省を商業的に関連性の高い産地とします。これにより生まれる調達の提案は、製品に使用される豆の種類と、製品が開発される地理的生産基盤を結びつけます。これはアラビカのポジショニングに上流の供給次元を与え、消費者向けの品種ラベルと並んで、集中した国内産地と連携する能力を関連性あるものにします。
その他のカテゴリーは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.7%が見込まれます。2026年6月中貿港建設は海南省のリベリカ栽培が66.7ヘクタール以上をカバーしていると報告しました。2026年6月の海口日報の報道によると、海口市大坡鎮の白石渓滝を訪れた観光客は近くのカフェで海南リベリカ大粒コーヒーを注文することが多いとされています。ロブスタは、2025年中国コーヒー産業報告書によると、商業ブレンドの低コスト原料およびインスタントコーヒーの主要原料として別個の役割を担っています。リベリカサプライヤーにとって、地元の作物と訪問者のカップとの結びつきは、豆の種類のラベルを超えた具体的な販売コンテキストを生み出します。
流通チャネル別:
パッケージによるリーチとトランザクション主導のカフェ需要オフトレードは最大のセグメントであり、2026年の市場の82.85%を占めました。Luckin Ready-to-Enjoyは、コーヒーリキッド製品が2025年に4億杯以上を販売したと報告しました。この製品ライン指標は、単一の調製済みコーヒーカウンターではなくパッケージフォーマットを中心に構築された小売コーヒーの提案を示しています。パッケージ製品はカフェ以外の飲用機とブランドを結びつけることができ、ブランド名の商業的な使用を広げます。パッケージコーヒーラインは、製品が購入されるすべての場所に対応するカフェサービス事業を必要とせずに、小売販売拠点全体でブランド売上を構築することができます。
オントレードは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.45%が見込まれます。2026年3月29日終了の13週間の会計四半期において、Starbucks Chinaの既存店売上高は前年同期比0.5%増加し、既存店取引数が2.1%増加した一方、平均客単価は1.6%低下しました。この結果は、1取引あたりの支出が減少しても、より多くの取引が売上成長を支えることができることを示しています。カフェ事業者にとって、購買頻度の増加は収益を支えることができますが、各注文を提供する経済性により大きな重みを置きます。商業的に持続可能な提案は、トラフィックだけを目標とするのではなく、追加の取引を調製済みコーヒーサービスを支えるのに十分な収益に転換する必要があります。
地域分析
中国東部コーヒー市場
中国東部は2026年の中国コーヒー市シェアの43.27%を占め、最大の地域となりました。上海のコーヒー店舗数は2024年の9,115店から2025年には10,336店に増加し、この地域内で実質的な都市レベルのサービス基盤を提供しています。[2] この都市でロースターやカフェサプライヤーが事業を展開する場合、大規模な店舗基盤は集中した商業フットプリントを通じて複数のアカウントにサービスを提供する余地を生み出します。近隣の多くのアカウントにサービスを提供できるサプライヤーは、確立された都市型顧客基盤に商業的な努力を分散させることができ、新たな商圏への拡大と並んでアカウントの深さを機会とします。
中国北部コーヒー市場
中国北部は最も速く成長する地域であり、2027年から2032年にかけてCAGR 5.8%が見込まれます。大衆点評のデータをBlack Valley Investmentがまとめたところによると、北京のコーヒーショップ数は2025年に6,787店に達し、2022年比62%増となりました。しかし同報告書によると、北京の全国コーヒー店舗数に占めるシェアは低下しており、低層都市での開業ペースが全国的に速まっていると説明されています。この全国的なトレンドに対し、北京以外の都市へのリーチは、チェーンやサプライヤーにとって中国北部内でコーヒーサービスを拡大する潜在的なルートを提供します。商業的な開口部は、確立された大都市圏の基盤を超えてコーヒーサービスを拡大することであり、新たな場所での繰り返し購入が広いリーチを持続的な需要に転換するかどうかを決定します。
中国南部は、消費者向けコーヒーチャネルと広州の上流取引インフラを組み合わせています。広東省では、カフェ運営には食品事業許可が必要であり、パッケージ済み食品のみを販売する事業者は県レベル以上の食品安全規制当局への届出が必要です。この区別は、パッケージ小売と調製飲料サービスの間のサプライヤーの選択において、事業活動を中心的な要素とします。南中国国際コーヒー取引所は2026年8月7日に広州で発表され、国内外のトレーダー、ロースター、ブランド向けの上流スポット取引プラットフォームとして機能します。同取引所のビジネス向けサービスは豆の調達を支援することができ、一方で許可の区別はカフェまたはパッケージ製品を通じて消費者にリーチするための行政的なルートを決定します。
規制の枠組みと見通し
この比較は、中国で飲料を調製・提供するコーヒーチェーンの観点から選択された管轄区域を評価します。国家規則はカフェサービスに食品事業許可を要求しており、パッケージ済み食品のみを販売する事業者に対する例外はその限定的な活動に依存します。広東省の2025年の枠組みは、食品事業許可および届出に関する省レベルのガイダンスと地方実施の責任を割り当てています。関連する商業的な視点は、許可を受けた調製飲料事業を確立・維持する作業です。
規制テーブル
| 判断要因 | 中国 | 広東省 |
|---|---|---|
| 主要機関 | 国家市場監督管理総局および地方市場監督管理部門 | 広東省市場監督管理局(ガイダンス担当);県レベル以上の地方市場規制当局(実施当) |
| 主要な法令または方向性 | 食品経営許可管理弁法、第78号令 | 食品安全規定および2025年食品経営許可・届出規則 |
| 商業的効果 | カフェサービスには許可が必要;パッケージ済み食品のみの販売は許可免除 | 事業は許可された範囲内で行う必要がある;以前の有効な許可および届出はそれぞれの有効期間を保持する |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家的なカフェ許可の義務化とSAMR第104号令は、調製飲料チェーンに対する「中程度」の評価を支持します。中国の食品表示監督管理弁法は2027年3月16日に施行され、飲食店サービスの新鮮調製食品を除外します。[3] 広東省も「中程度」に値します。これは地方規制当局が許可および届出を実施し、2025年規則が以前の許可をその残余有効期間通じて保持するためです。「変化なし」は、許可の継続性と、2025年12月1日に施行された第104号令を反映しており、同令は1つのブランドと統一管理のもとで10店舗以上を有するレストランチェーンに対し、食品安全システムと文書化された検査を義務付けています。
バリューチェーンの段階
この比較は、栽培、一次加工、焙煎豆の供給、および調製済みコーヒーの小売を追います。普洱五金コーヒーは2025〜2026年の収穫シーズンに2,000メトリックトンを超える生産量と年間8,000メトリックトンの加工能力を報告しました。サプライヤーの収益はコーヒー作物、加工済みコーヒー、または焙煎豆の販売から生まれ、カフェ事業は調製飲料の販売を通じて価値を獲得します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コーヒー栽培 | Dehong Hogood Coffee Co., Ltd.などの統合栽培業者 | 栽培を組み込んだコーヒー豆の販売 | 作物の入手可能性と加工需要の連携 | 栽培と下流の加工要件の調整 |
| 一次加工 | 普洱五金コーヒーおよびDehong Hogood Coffee Co., Ltd.などのコーヒー加工業者 | 加工済みコーヒーの販売 | 2024〜2025年収穫シーズンにおける普洱市牧乃河工業団地での供給逼迫が報告された | 利用可能な季節的供給に合わせた加工スケジュールの調整 |
| 焙煎およびB2B供給 | 広州CHIEF Coffee Supply Chain Management Co., Ltd.などのロースターおよび豆サプライヤー | 焙煎豆の販売 | カフェ、チェーン、焙煎スタジオの異なる要件への対応 | 各購買者タイプに合わせた焙煎および供給仕様の調整 |
| コーヒーの調製と小売 | Luckin Coffee Inc.などのコーヒーハウスチェーン | 調製飲料の販売 | 店舗リーチを繰り返し取引に転換すること | 各店舗の提案をその購買機会に合わせて調整 |
| 情報源: Mordor Intelligence | ||||
2025年7月、Starbucks Chinaとエンビジョングループは、3年間ですべての直接サプライヤーと重要な間接調達サプライヤーをカバーすることを意図したデジタルカーボン管理プラットフォームの開発に合意しました。その意図されたカバレッジに含まれる一次加工業者および焙煎豆サプライヤーにとって、参加はコーヒー供給を購買者のカーボンフットプリントを計算するために必要な情報と結びつけることになります。使用可能なカーボン記録は、したがってこの購買者にサービスを提供する一部となる可能性があり、加工業者やロースターに販売する豆と並んだ潜在的なサービスの差別化要素を与えます。
競争環境
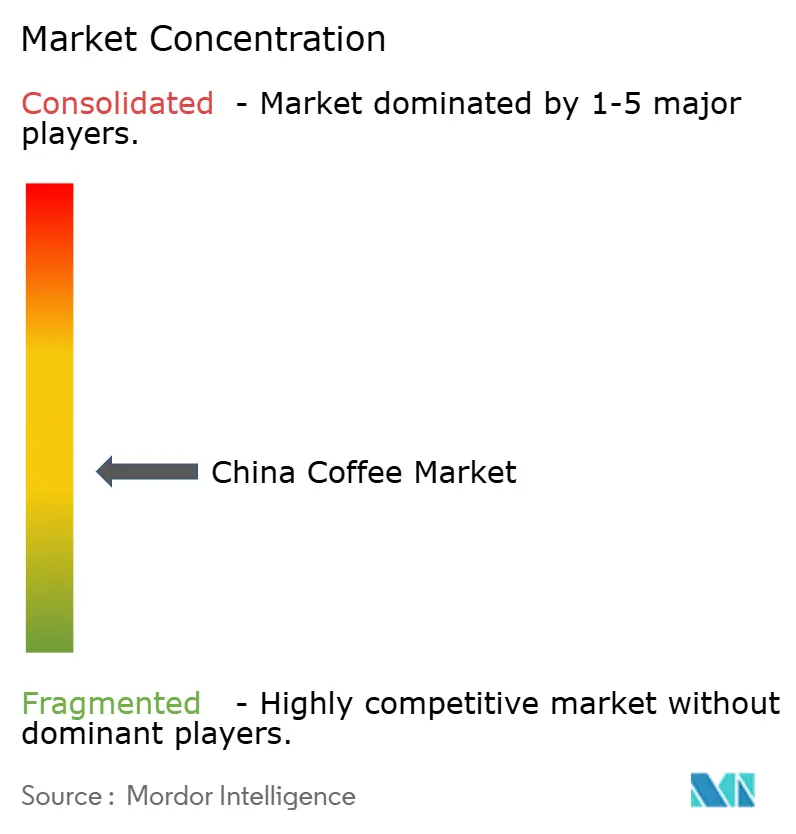
競争は広範であり、コーヒー製品ブランド、流通業者、大規模なコーヒーハウスネットワークが組み合わさっています。主要参加者には、Nestlé S.A.、Boyu Capitalとの中国合弁事業を通じたStarbucks Corporation、Luckin Coffee Inc.、Saturnbird Coffee、illycaffè Shanghai Co. Ltd.が含まれます。Saturnbird CoffeeはSuper NumberおよびExpress Coffee製品を販売しており、illycaffè Shanghai Co. Ltd.は2024年末時点でillycaffè S.p.A.の中国製品流通子会社でした。Luckinは2025年に香港を含む中国国内で純増8,599店舗を記録しました。この広さはチェーンにより多くの消費者アクセスポイントを与え、一方で製品ブランドと流通業者はコーヒー購買者への異なるルートを通じて競争することができます。
2026年3月30日、Starbucks Corporationは60%を取得したBoyu Capitalとの中国小売合弁事業を完了し、Starbucksは40%を保持しました。この取引により7,991の直営店がライセンス事業に転換され、Starbucksはブランドおよび知的財産の所有とライセンス供与を継続しました。Starbucksは小売事業の収益と費用を連結する代わりに、製品販売、ロイヤルティ、および合弁事業の収益分配を記録する方向にシフトしました。競合チェーンにとって、この取り決めは、コーヒーブランドの所有権と店舗の直接所有権が、両者がブランド店舗を通じて顧客にリーチする場合でも異なる経済的ポジションを生み出すことを示しています。
事業能力は競争に第二の次元を加えます。なぜなら、コーヒー購買者へのリーチとそのコーヒーの供給は別個の商業的課題だからです。Luckinの子会社であるLuckin Coffee Food(青島)有限公司は、2026年4月22日に青島焙煎センターの操業を開始し、年間焙煎能力は55,000メトリックトンが見込まれます。このような施設はコーヒーハウスネットワークの生産面を支えることができ、事業者に小売拠点の追加を超えた能力を与えます。2025年12月1日に施行された国家市場監督管理総局(SAMR)第104号令の下、1つのブランドと統一管理のもとで10店舗以上を有するレストランチェーンは、チェーン管理の許可を受け食品安全に責任を持つ本部を指定しなければなりません。1つのブランドと統一管理のもとで10店舗に達することは、新規参入者にLuckinと同じ本部食品安全義務をもたらしますが、それ自体でLuckinのグループ内焙煎能力を付与するものではありません。
中国コーヒー産業のリーダー企業
-
Nestlé S.A.
-
Starbucks Corporation
-
Luckin Coffee Inc.
-
Saturnbird Coffee
-
illycaffè Shanghai Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国コーヒー市場 このレポートでカバーされる企業
- Nestlé S.A.
- Starbucks Corporation
- Luckin Coffee Inc.
- JAB Holding Company
- Luigi Lavazza S.p.A.
- TH International Limited (Tims China)
- Hainan Lisun Investment Co., Ltd.
- Dehong Hogood Coffee Co., Ltd.
- UCC Ueshima Coffee Co., Ltd.
- The Coca-Cola Company (Costa)
- Strauss Group Ltd.
- illycaffè Shanghai Co. Ltd.
- Trung Nguyen Coffee
- Zhejiang Lixing Technology Co., Ltd. (Nowwa Coffee)
- Saturnbird Coffee
- Pacific Coffee
- Cotti Coffee
- NOC Coffee Co
- Gloria Jean's Coffees
- PT Mayora Indah Tbk (Coffee)
市場参加者にとっての主要な機会
この比較は、デフォルトのレシピとカスタマイズオプションが異なるコーヒー製品と、オリジン重視のカフェ提供をカバーしています。2026年中国フレッシュ飲料健康トレンドレポートの回答者の53%以上が、高糖・高脂肪のフレッシュ飲料を注文する際に砂糖少なめ、ミルクフォームなし、または植物性ミルクをリクエストしたと回答しました。62%以上が、低糖・低カロリー・さっぱりとした処方がフレッシュ飲料のデフォルトである場合に強い購買意欲を示しました。2026年2月、Luckin Coffeeは深圳に初のオリジンフラッグシップを開業し、雲南省、エチオピア、マンデリング産のコーヒーを特集したシングルオリジンメニューを提供しました。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 低糖デフォルトコーヒードリンク | 2026年フレッシュ飲料レポートにおける条件付き処方への関心 | フレッシュ調製コーヒーを選ぶ購買者 | 低糖・低カロリー・さっぱりとしたデフォルトを中心とした明確なコーヒー提案の構築 | 標準レシピへの繰り返し需要の獲得 | コーヒーハウスチェーンおよびコーヒー製品開発者 |
| 深圳におけるオリジン重視のカフェコーヒー | 2026年2月のオリジンメニュー運営事例 | 深圳のカフェコーヒー購買者 | 特定のコーヒーオリジンを明確なカフェ提案と結びつける | 表明されたオリジンをコーヒー購買者にとって意味のあるものにすること | Luckin Coffeeなどのコーヒーハウス事業者 |
| オプションの植物性ミルクコーヒーバリアント | 2026年に報告されたドリンクのカスタマイズリクエスト | 植物性ミルクオプションを選ぶコーヒー購買者 | メニュー内で識別可能な植物性ミルクコーヒーバリアントを定義する | オプションのカスタマイズを繰り返し購入可能なコーヒー製品に転換すること | カフェ事業者およびコーヒー処方開発者 |
| 情報源: Mordor Intelligence | |||||
デフォルトレシピとリクエストによるカスタマイズは、前者が標準的な提供を定義し後者がオプションを追加するため、コーヒー事業者にとって異なる商業的選択を提示します。低糖デフォルトコーヒーレシピをテストすることは、顧客が各カスタマイズをリクエストすることなく、そのより広いフレッシュ飲料の嗜好を標準メニューに適用することになります。したがって最も強い開口部は、低糖・低カロリー・さっぱりとしたデフォルトコーヒーレシピです。なぜなら、2026年のフレッシュ飲料の調査結果は購買意欲を標準処方そのものと結びつけているからです。
最近の産業開発事情 中国コーヒー市場
- 2026年8月:8月18日、SAMRは中国におけるカカオおよび焙煎コーヒー製品の生産許可審査規則案についてパブリックコメントを募集し、コメント締め切りを2026年9月18日と設定しました。
- 2026年4月:Luckin Coffeeの子会社であるLuckin Coffee Food(青島)有限公司は、4月22日に青島焙煎センターの操業を開始し、年間焙煎能力は55,000メトリックトンが見込まれます。
- 2026年3月:Starbucks Corporationは中国小売事業の60%持分をBoyu Capitalに売却し、7,991の直営店をライセンス店舗に転換しました。Starbucksは40%を保持し、ブランドおよび知的財産の所有とライセンス供与を継続しました。
中国コーヒー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
中国コーヒー市場は、中国におけるコーヒー製品および調製済みコーヒー飲料への年間消費者支出を測定します。価値はエンドユーザーへの小売またはフードサービスの販売時点で計上されます。
対象外:コーヒーショップ機器および自動販売機、茶、ココア、エナジードリンクおよびその他の非コーヒー飲料、ならびにロースターまたは加工業者への原材料として販売される未焙煎グリーンコーヒーは除外されます。
セグメンテーション概要
- 製品タイプ別
- ホールビーン
- グラウンドコーヒー
- インスタントコーヒー
- コーヒーポッドおよびカプセル
- レディ・トゥ・ドリンク(RTD)コーヒー
- フレーバー別
- プレーン
- フレーバード
- カテゴリータイプ別
- コンベンショナル
- スペシャルティ(オーガニック/シングルオリジン)
- 豆の種類別
- アラビカ
- ロブスタ
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット/ハイパーマーケット
- スペシャルティストア
- コンビニエンスストア
- オンライン小売ストア
- その他の流通チャネル
- 地域別
- 中国東部
- 中国南部
- 中国北部
データソース、市場規模の算定、および検証
デスクリサーチ
公開供給および貿易コンテキストは、雲南省2025年統計公報、WITSの貿易データ、国際コーヒー機関の統計データベース、上海市の報告などのソースを活用することができます。雲南省の公報はコーヒー生産量を追跡し、WITSは中国の未焙煎コーヒー輸入を金額および数量で記録し、上海の報告は港湾レベルの輸入コンテキストを追加します。国際コーヒー機関の歴史的シリーズは、中国の報告された供給および輸入シグナルに対して生産、消費貿易、在庫の動きを枠組みするのに役立ちます。
企業の年次報告書および投資家向け資料は、中国の店舗ネットワーク、製品ミックス、販売価格、販売トレンドをクロスチェックするために活用でき、信頼性の高いビジネスプレスはチャネルおよび政策の動向を明確にすることができます。アナリストはこれらの記録を公開統計と合わせて使用し、事業指標がエンドユーザー販売指標と一致しているかどうかを検証することができます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、販売ルート、価格設定、消費者需要を理解している中国拠点のコーヒーロースター、パッケージコーヒーサプライヤー、輸入業者、小売バイヤー、カフェ事業者、フードサービスマネージャーが含まれる場合があります。アナリストはその回答を使用して、製品およびチャネルカバレッジ、事業指標、地域パターンに関する二次的証拠を確認し、関連する回答者またはソーとの間に重大な差異がある場合は調査します。データポイントが入手できない場合、モデルは最も近い直接観察された指標を保持し、独立した販売、貿易、生産シグナルに対してその影響をテストすることができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模の算定と予測
トップダウンモデルは、パッケージコーヒーの購入とフードサービスを通じて販売される調製済みコーヒーにわたる中国の年間エンドユーザー支出を推定し、選択されたチャネルおよびサプライヤーの証拠に対して結果を確認します。主要指標には、コーヒー輸入量および金額、雲南省の生産量、小売およびメニュー価格、カフェ店舗数および取引トレンド、パッケージ製品の販売が含まれます。輸入豆と雲南省の作物が供給の入手可能性を形成するため、アナリストはそれらを小売価格、店舗活動、購買頻度と合わせて検討し、消費者支出の変化を説明ます。アナリストはサンプリングされた平均販売価格と観察または報告された数量、および選択されたサプライヤーまたはチャネルの集計をボトムアップチェックとして使用し、取引段階の差異を調整し、投入物と完成品販売の間の二重計上を避けることができます。
多変量回帰は市場価値を需要および価格指標と関連付けることができ、購買力、カフェ拡大、製品ミックスの変化に対するシナリオ分析を行います。製品形態、フレーバー、カテゴリー、豆、チャネル、地域別販売に関する証拠はセグメントシェアを確立し、合計および関連するサプライヤーと店舗の報告されたミックスに対して確認されます。中国拠点の市場専門家は個々の予測変数の役割と方向性を検討し、不合理なカテゴリーパスを指摘することができます。サンプリングされたチャネルまたはサプライヤーの推定にギャップがある場合、アナリストはそれを組み込む前に最も近い観察期間および独立した小売、貿易、生産指標と比較します。
データ検証と更新サイクル
アナリストは公開統計、貿易フロー、企業開示、チャネル証拠を三角測量し、合計、シェア、成長率、前年比変化の異常を確認します。第二のレビューでは、異常な差異をそのソース定義と取引段階まで追跡し、承認前に解決し、主要な投入物が別のソースと矛盾する場合や重大な市場イベントが基礎となる指標を変化させる場合には再連絡を促します。モデルは年次で更新され、重大な市場イベントが生じた場合はサイクル間でも更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceの中国コーヒー市場規模の推定と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要をモデル化するために使用する投入物が異なる場合があります。中国コーヒー市場は、中国におけるコーヒー製品および調製済みコーヒー飲料への年間消費者支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要指標には、コーヒー輸入量および金額、雲南省の生産量、小売およびメニュー価格、カフェ店舗数および取引トレンド、パッケージ製品の販売が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 61.4億米ドル(2027年) | |
| グローバルリサーチファームA | 32.6億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値61.4億米ドルを46.9%下回っています。記載されている製品およびチャネルの区分は、フードサービスのメニュー価格で販売される調製済みコーヒーやパッケージ化されレディトゥドリンクコーヒーを個別に識別していません。 |
| グローバルリサーチファームB | 30億米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年値61.4億米ドルを51.1%下回っています。記載されている小売製品およびチャネルの対象範囲は、調製済みカフェのメニュー販売とレディトゥドリンクコーヒーを除外しています。 |
Mordor Intelligenceのアナリストは公開統計、貿易フロー、企業開示、チャネル証拠を三角測量し、合計、シェア、成長率、前年比変化の異常を確認します。
レポートで回答される主要な質問
中国コーヒー市場の規模と成長見通しは?
2026年に58億米ドルと推定され、2027年には61.4億米ドル、2032年には80.4億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.54%で成長します。
中国のコーヒー需要を支えているものは何ですか?
カフェの拡大、国産ブランド、スペシャルティへの関心が需要を支えています。Luckinは2026年第2四半期に香港を含む中国国内で純増2,668店舗を記録しました。
中国でどのコーヒー製品タイプがトップですか?
インスタントコーヒーが2026年に63.7%のシェアでトップとなり、コーヒーポッドおよびカプセルは2027年から2032年にかけてCAGR 9.55%で最も速く成長すると予測されています。
中国のコーヒー業界ではどの企業が競合していますか?
主要参加者には、Nestlé S.A.、Boyu Capitalとの中国合弁事業を通じたStarbucks Corporation、Luckin Coffee Inc.、Saturnbird Coffee、illycaffè Shanghai Co. Ltd.が含まれます。
中国のコーヒー業界の成長を制限する可能性があるものは何ですか?
豆の価格変動とカフェイン関連の消費制約が主要な課題です。Luckinの2025年の年次報告書は、豆の価格上昇を原材料コストの増加と結びつけ、さらなる上昇が事業および業績に悪影響を与える可能性があると述べています。
中国のどの地域がコーヒー販売をリードし、どの地域が最も速く成長していますか?
中国東部が2026年に43.27%の市場シェアでトップとなり、中国北部は2027年から2032年にかけてCAGR 5.8%で最も速く成長すると予測れています。