
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
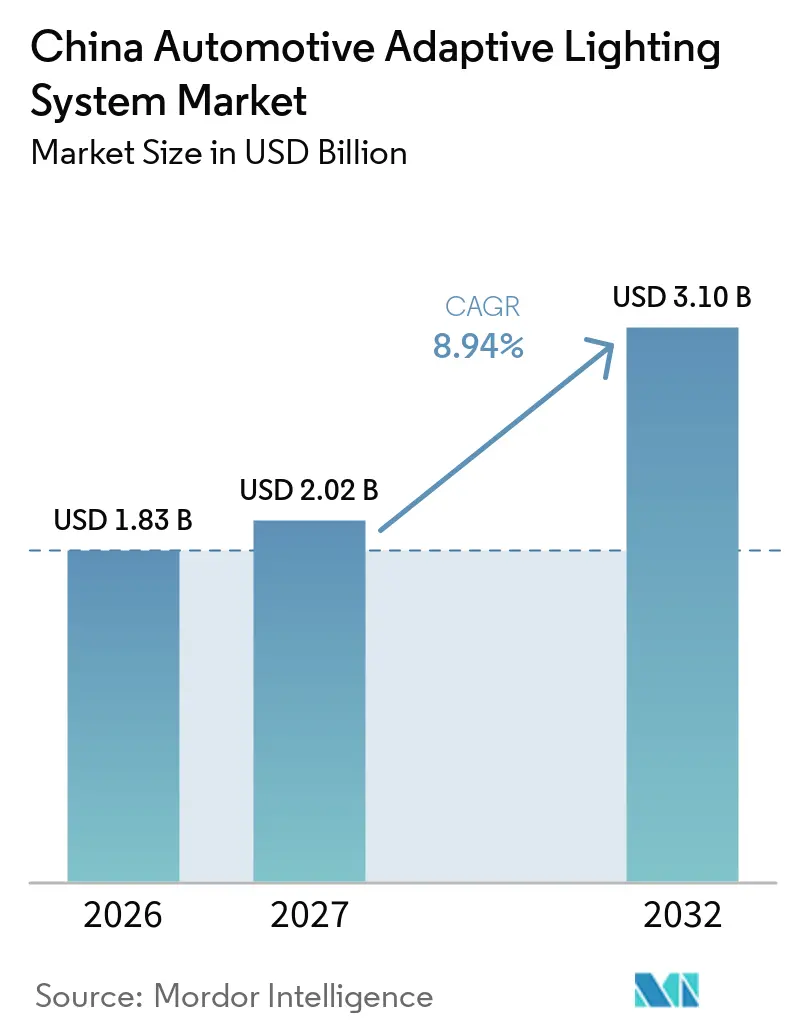
| Marktgröße im Basisjahr (2026) | 1.83 Milliarden US-Dollar |
| Marktgröße (2027) | 2.02 Milliarden US-Dollar |
| Marktgröße (2032) | 3.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für adaptive Kfz-Beleuchtungssysteme durch Mordor Intelligence
Die Marktgröße des chinesischen Marktes für adaptive Kfz-Beleuchtungssysteme wurde 2026 auf 1,83 Milliarden USD geschätzt, wird für 2027 auf 2,02 Milliarden USD beziffert und soll bis 2032 auf 3,10 Milliarden USD anwachsen, mit einer CAGR von 8,94 % von 2027 bis 2032. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme wird durch den raschen Wandel hin zu Fahrzeugen mit neuen Antriebsformen neu gestaltet, bei denen zentralisierte elektrische Architekturen die Integration von Beleuchtung mit Fahrzeugsoftware erleichtern. Dieser Wandel gibt Zulieferern einen stärkeren Anreiz, Leuchten als Teil eines umfassenderen Sensor- und Steuerungssystems zu entwickeln und nicht als isolierte Hardware. Inländische Zulieferer bauen ihre Kontrolle über Chips, optische Module und die Lampenintegration aus, was die Abhängigkeit von der Beschaffung verringern und den Preiswettbewerb verschärfen kann. Ausländische Zulieferer reagieren mit lokalisiertem Engineering und schützen gleichzeitig ihre Position bei hochauflösender Beleuchtung für Premium-Fahrzeugprogramme. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme steht zudem unter dem Druck von Überkapazitäten, sinkenden Stückpreisen und der Notwendigkeit, jede softwaregesteuerte Änderung vor der Serienproduktion zu validieren.
Wichtigste Erkenntnisse des Berichts
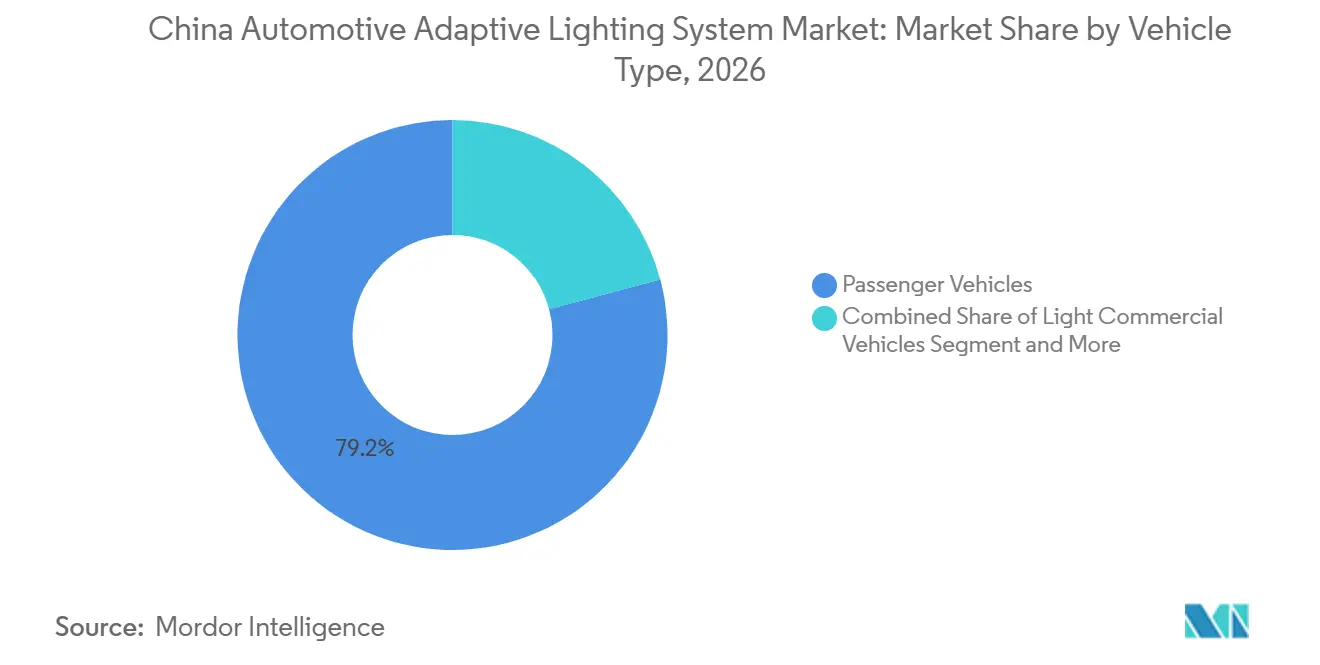
- Nach Fahrzeugtyp entfielen 2026 79,15 % des Umsatzes im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme auf Personenkraftwagen, während für leichte Nutzfahrzeuge bis 2032 eine CAGR von 11,36 % prognostiziert wird.
- Nach Anwendung entfiel 2026 ein Marktanteil von 94,22 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme auf die Außenbeleuchtung, die bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen wird.
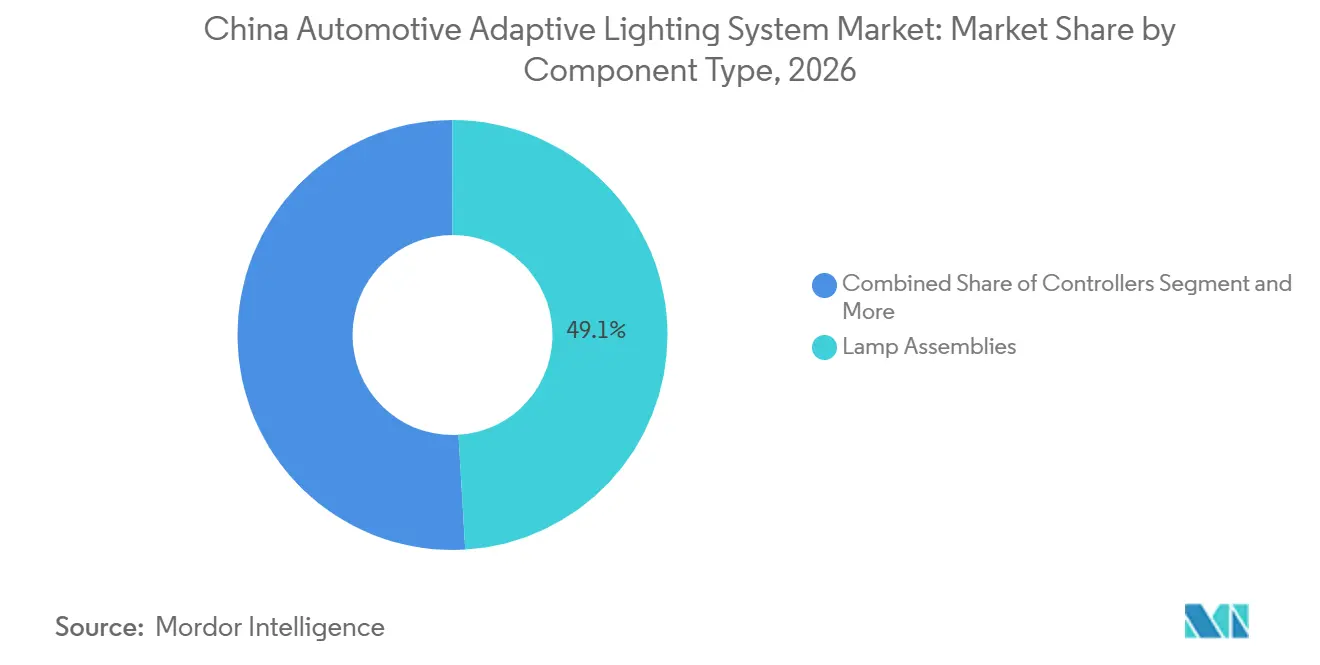
- Nach Komponententyp entfiel 2026 ein Marktanteil von 49,05 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme auf Leuchtenbaugruppen, während für Sensoren/Kameras bis 2032 eine CAGR von 11,74 % prognostiziert wird.
- Nach Technologie entfiel 2026 ein Umsatzanteil von 88,13 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme auf die LED-Technologie, die sich zum am schnellsten wachsenden Segment mit einer CAGR von 9,35 % bis 2032 entwickeln soll.
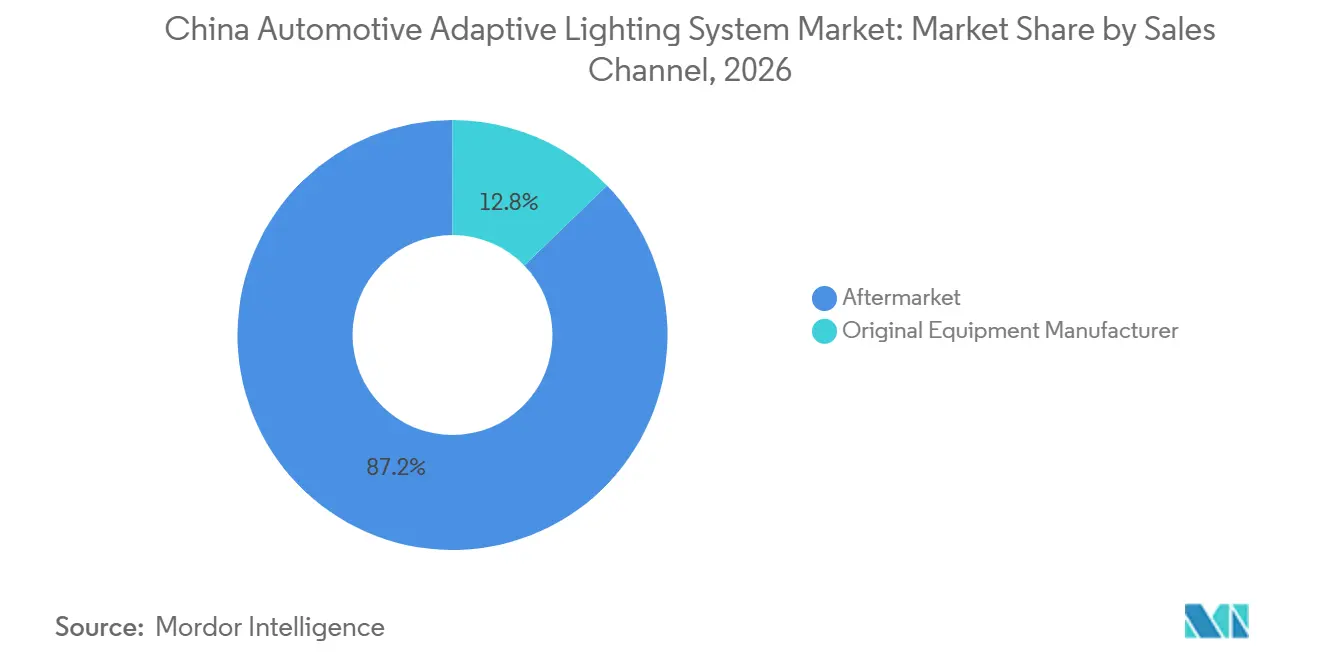
- Nach Vertriebskanal entfiel 2026 ein Umsatzanteil von 87,24 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme auf den Aftermarket; der OEM-Kanal ist der am schnellsten wachsende Kanal und wird bis 2032 mit einer CAGR von 9,86 % wachsen.
- Nach Funktionalität hielt das adaptive Frontbeleuchtungssystem 2026 einen Marktanteil von 44,35 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme und soll bis 2032 mit einer CAGR von 12,04 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung von Fahrzeugen mit neuen Antriebsformen und Premium-Elektrofahrzeugen | +2.8% | National, konzentriert im Yangtze-Flussdelta und in der Greater Bay Area | Kurzfristig (≤ 2 Jahre) |
| Sinkende LED- und Halbleiterkosten | +1.5% | National, mit Lieferkettenkapazitäten in Jiangsu und Guangdong | Mittelfristig (2–4 Jahre) |
| Beleuchtungsstandards und C-NCAP-Bewertung | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Sensorfusion und softwaredefinierten Fahrzeuge | +1.0% | National, mit frühen Gewinnen in Shanghai, Hangzhou und Shenzhen | Mittelfristig (2–4 Jahre) |
| OTA-aktualisierbare Beleuchtung und digitale Monetarisierung | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Beleuchtung als externe Mensch-Maschine-Schnittstelle | +0.4% | National, mit frühem Einsatz in Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung von Fahrzeugen mit neuen Antriebsformen und Premium-Elektrofahrzeugen
Chinas Expansion bei Fahrzeugen mit neuen Antriebsformen unterstützt die Nachfrage nach adaptiven Beleuchtungssystemen und steigert nicht nur den Fahrzeugausstoß. Batterie-elektrische und Plug-in-Hybrid-Plattformen nutzen häufig zentralisierte elektronische Architekturen, die den Integrationsaufwand für vernetzte Beleuchtungsfunktionen reduzieren können. Premium-Elektrofahrzeugmarken nutzen Beleuchtungsdesign und interaktive Funktionen, um ihre Fahrzeuge zu differenzieren, wodurch fortschrittliche Leuchten für Käufer sichtbarer werden. Dies trägt dazu bei, den Entscheidungszyklus für Pixelbeleuchtung und adaptive Lichtfunktionen in Serienfahrzeugprogrammen zu verkürzen. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme profitiert daher, wenn neue Plattformen von Anfang an auf softwareverbundene elektrische Systeme ausgelegt werden.
Sinkende LED- und Halbleiterkosten durch lokalisierte Lieferketten
Die Entwicklung lokaler Lieferketten senkt eine Kostenbarriere, die adaptive Beleuchtung einst auf Luxusfahrzeuge beschränkte. Chinesische Zulieferer bauen Kompetenz in LED-Chips, Treiber-Integrierten Schaltkreisen, optischen Modulen und der Lampenintegration auf. Xingyu hat eine strategische Zusammenarbeit mit Oritek und LatticePower beschrieben, die seine Beleuchtungstechnologieentwicklung unterstützt. Eine breitere lokale Beschaffung kann die Lücke zwischen einfachen LED-Leuchten und leistungsfähigeren Matrix-Systemen verringern. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme könnte daher adaptive Funktionen in niedrigere Fahrzeugpreissegmente vordringen sehen, wenn qualifizierte lokale Komponenten in ausreichendem Maßstab verfügbar sind. Diese Kostenverschiebung erhöht auch den Druck auf Zulieferer, die auf importierte Hochfluss-LED-Chips oder Treiberkomponenten angewiesen sind.
GB-Beleuchtungsstandards und C-NCAP-Sicherheitsbewertung
Beleuchtungsanforderungen und Fahrzeugsicherheitsbewertungen schaffen einen klareren Weg für adaptive Systeme in die Serienproduktion. Aktualisierte Standards erhöhen die Bedeutung von fotometrischer Leistung, Haltbarkeitstests und Dokumentation in der gesamten Zulieferbasis. Diese Anforderungen erhöhen die technische Schwelle für komplexe Pixelleuchten, begünstigen aber auch Zulieferer mit bewährten Validierungsprozessen. Die Fähigkeit zum adaptiven Fernlicht kann die Fahrzeugsicherheitspositionierung unterstützen, insbesondere für Hersteller, die bessere Bewertungen anstreben. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme profitiert davon, weil Compliance- und Sicherheitsanforderungen fortschrittliche Beleuchtung zu einer Produktentwicklungspriorität machen und nicht zu einem optionalen Styling-Merkmal. Zulieferer müssen dennoch den zusätzlichen Testaufwand bewältigen, wenn eine Softwareversion das Lichtbündelverhalten ändert.
ADAS-Sensorfusion und softwaredefinierte Fahrzeugarchitekturen
Adaptive Beleuchtung ist zunehmend mit dem übergeordneten Fahrerassistenzsystem verknüpft. Kamera-, Radar-, Karten- und Fahrzeugdaten können die Lichtbündelformung, Blendlichtunterdrückung und Objekterkennung beeinflussen. Die Volkswagen Group China stellte 2025 ein KI-gestütztes ADAS-System für intelligente Elektrofahrzeuge vor, was die wachsende Bedeutung integrierter Fahrzeugsoftware verdeutlicht [1]. Diese Architektur legt einen höheren Wert auf Zulieferer, die optische Hardware mit zentraler Rechenleistung und Fahrzeugsoftware integrieren können. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme wird voraussichtlich Unternehmen belohnen, die diese Schnittstellen unterstützen können, und nicht nur Unternehmen, die Leuchtenbaugruppen liefern können. Zulieferer ohne Software-Integrationsfähigkeit könnten auf weniger wertschöpfende Komponentenrollen beschränkt bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrations-, Validierungs- und Wärmemanagementkosten | -1.2% | Am stärksten ausgeprägt in mittelständischen Produktionszentren in Jiangsu und Zhejiang | Mittelfristig (2–4 Jahre) |
| Preisverfall und Überkapazitäten bei Zulieferern | -0.9% | National, am stärksten im Aftermarket-LED- und Standard-Adaptiv-Segment | Kurzfristig (≤ 2 Jahre) |
| Revalidierung über Software- und OTA-Versionen hinweg | -0.5% | National, mit Compliance-Regulierung durch SAMR und MIIT | Mittelfristig (2–4 Jahre) |
| Eigentümerschaft von Wahrnehmung, Beleuchtung und Fahrzeug-E/E | -0.4% | National, mit dem höchsten Einfluss dort, wo mehrere Tier-1-Zulieferer dieselbe Plattform unterstützen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations-, Validierungs- und Wärmemanagementkosten
Hochauflösende adaptive Leuchten bringen mehr optische Leistung und elektronischen Inhalt in ein kleineres Gehäuse als herkömmliche Scheinwerfer. Dies erhöht den Bedarf an thermischem Design, langlebigen Materialien und Tests über den gesamten Fahrzeugbetriebsbereich. FORVIA HELLA lokalisierte seine SSL|HD-Technologie für ein Zeekr-Programm mit 25.000 individuell steuerbaren Pixeln in jedem Scheinwerfer. Jede Konfiguration erfordert funktionale Sicherheitsarbeit und Umweltvalidierung, bevor sie für die Serienproduktion freigegeben werden kann. Diese Anforderungen können die Programmlaufzeiten verlängern, wenn ein einzelner Zulieferer mehrere Pixelformate über verschiedene OEM-Architekturen hinweg unterstützt. Folglich bevorzugt der chinesische Markt für adaptive Kfz-Beleuchtungssysteme Zulieferer, die über integrierte optische, thermische, elektronische und Validierungsfähigkeiten verfügen.
Preisverfall und Überkapazitäten bei Zulieferern
Der Preiswettbewerb bleibt eine wesentliche Einschränkung für Beleuchtungszulieferer, die China bedienen. Kapazitätserweiterungen haben sich fortgesetzt, obwohl Auslastung und Stückwerte sowohl in Standard- als auch in Aftermarket-Anwendungen unter Druck geraten sind. Der Preisdruck ist am stärksten in kostengünstigeren Fahrzeugprogrammen, wo OEM-Kostenziele durch die Lieferkette weitergegeben werden. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme kann sich dennoch ausweiten, aber Zulieferer müssen ihre Margen durch technologische Differenzierung, Produktionseffizienz und eine stärkere Programmauswahl schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagenvolumen verankert den Umsatz, Nutzfahrzeuge beschleunigen
Personenkraftwagen hielten 2026 einen Marktanteil von 79,15 % am chinesischen Markt für adaptive Kfz-Beleuchtungssysteme. Das Segment profitiert von seiner großen Produktionsbasis und der hohen Konzentration von Fahrzeugeinführungen mit neuen Antriebsformen im Personenkraftwagenbereich. Personenkraftwagen-OEMs haben auch stärkere Anreize, höherwertige Beleuchtung zu spezifizieren, die Sicherheitsbewertungen und sichtbare Designdifferenzierung unterstützt. Matrix-LED- und adaptive Fernlichtfunktionen erreichen Fahrzeugpreissegmente, in denen inländische Marken am aktivsten konkurrieren. FORVIA HELLA entwickelte intelligente Scheinwerfer für den ONVO L90 von NIO, ein Mainstream-Premium-Elektro-SUV, das im Juli 2025 eingeführt wurde [2]. Das Unternehmen entwickelte auch maßgeschneiderte LED-Matrix-Scheinwerfer für das smart#5-Programm. Diese Programme zeigen, dass sich adaptive Spezifikationen nun auf mehr als eine Premium-Fahrzeugposition erstrecken.
Für leichte Nutzfahrzeuge wird bis 2032 eine CAGR von 11,36 % prognostiziert, die schnellste Rate unter den Fahrzeugtypen. Die Elektrifizierung von Logistik- und Zustellflotten gibt OEMs einen Grund, die Nachtfahrsicherheit und die Fahrzeugidentität zu verbessern. Flottenoperatoren haben ein praktisches Interesse an Systemen, die die Vorwärtssicht auf wiederkehrenden Stadt- und Autobahnstrecken verbessern können. Nutzfahrzeugkäufer schätzen auch markante Beleuchtungssignaturen, die das Flottenbranding und die Fahrzeugerkennung unterstützen. Obwohl mittelgroße und schwere Nutzfahrzeuge derzeit einen kleineren Anteil ausmachen, stärken ihre langen Betriebsstunden den Fall für adaptive Fernlicht- und Abbiegelichtfunktionen. Der Autobahnbetrieb erhöht die Relevanz des Blendlichtmanagements und der Straßenausleuchtung bei Nachtbetrieb. Der chinesische Sektor für adaptive Kfz-Beleuchtungssysteme hat die Möglichkeit, langlebige Systeme für Lastkraftwagen maßzuschneidern, anstatt sich auf Personenkraftwagendesigns zu verlassen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Außenbeleuchtung dominiert, Innenfunktionen erhöhen die Komplexität
Die Außenbeleuchtung entfiel 2026 auf 94,22 % des Umsatzes im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme und soll mit einer CAGR von 10,45 % wachsen. Scheinwerfer und Heckleuchten sind am wertvollsten, da sie fotometrische Anforderungen erfüllen müssen und gleichzeitig sichtbare Designelemente bleiben. Ihre Funktionen können auch von Sicherheitsorganisationen bewertet und direkt von Fahrzeugkäufern verstanden werden. Dies schafft eine enge Verbindung zwischen Beleuchtungsspezifikation, Fahrzeugpositionierung und Produktattraktivität. FORVIA HELLA brachte eine Star-Diamond-Heckleuchte für den Zeekr 9X mit einem integrierten Blinker auf den Markt, der die Kommunikation beim assistierten Fahren unterstützt. Das Produkt zeigt, wie Außenleuchten über die grundlegende Beleuchtung und Signalisierung hinausgehen.
Die Innenbeleuchtung bleibt ein kleines Umsatzsegment, gewinnt aber bei Fahrzeugen mit neuen Antriebsformen an funktionaler Tiefe. OEMs setzen Ambientebeleuchtung ein, die sich mit Fahrzeugmodi, Aufmerksamkeitszuständen des Fahrers und Interaktionen der Insassen verändert. Marelli präsentierte auf der Auto China 2026 Beleuchtungstechnologien für das Zeitalter des softwaredefinierten Fahrzeugs [3]. Die Präsentation umfasste flache Beleuchtungsflächen und MicroLED-Konzepte, die Display-, Beleuchtungs- und Signalfunktionen verbinden. Diese Systeme deuten darauf hin, dass Innen- und Außenfunktionen Software- und elektronische Bausteine gemeinsam nutzen können. Gemeinsame Plattformen können den inkrementellen Entwicklungsaufwand für das Hinzufügen adaptiver Innenfunktionen reduzieren. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme könnte daher von gemeinsamen Beleuchtungsarchitekturen profitieren, auch wenn die Innenbeleuchtung ein kleineres Umsatzsegment bleibt.
Nach Komponententyp: Sensoren und Kameras führen das Wachstum an, da Intelligenz vorgelagert wird
Leuchtenbaugruppen hielten 2026 einen Umsatzanteil von 49,05 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme. Sie bleiben die wichtigste optische Ausgangsstufe und umfassen Gehäuse, LEDs, Linsen, Wärmepfade und eingebettete Elektronik, die für fortschrittliche Funktionen benötigt werden. Ihr Wert bleibt hoch, da Systeme von festen Lichtbündeln zu dichten Pixel-Arrays übergehen. Zulieferer müssen optische Präzision mit Fertigbarkeit in Einklang bringen, wenn mehr steuerbare Lichtquellen eingesetzt werden. Der Übergang zu hochauflösenden Lichtbündeln beseitigt nicht die Notwendigkeit eines robusten Leuchtenbaugruppen-Engineerings. Er erhöht die Bedeutung der Wärmekontrolle, Abdichtung und zuverlässigen optischen Ausrichtung. Leuchtenhersteller mit etablierter Fertigungskapazität sind daher im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme gut positioniert.
Für Sensoren/Kameras wird bis 2032 eine CAGR von 11,74 % prognostiziert, die schnellste Rate unter den Komponentenkategorien. Die adaptive Lichtbündelsteuerung stützt sich auf Wahrnehmungsdaten zur Erkennung von Fahrzeugen, Verkehrsteilnehmern und Umgebungsbedingungen. Kameraqualität und verfügbare Sensordaten beeinflussen die Genauigkeit der Blendlichtunterdrückung und Lichtbündelplatzierung. Dies verlagert einen Teil der Wertschöpfungskette von der Leuchte selbst hin zur Wahrnehmung und zentralen Fahrzeugrechentechnik. Dedizierte Beleuchtungssteuergeräte verändern sich ebenfalls, da Fahrzeugarchitekturen Rechenfunktionen zentralisieren. Zulieferer müssen möglicherweise Software-Schnittstellen anstelle von eigenständigen elektronischen Steuergeräten bereitstellen. Aktuatoren und unterstützende Komponenten sind umsatzmäßig kleiner, aber für Schaltung, Wärmekontrolle und funktionale Zuverlässigkeit unerlässlich.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie: LED dominiert, Laser bleibt eine Premium-Option
Die LED-Technologie entfiel 2026 auf 88,13 % des Umsatzes im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme und soll mit der schnellsten CAGR von 9,35 % wachsen. Ihre Position spiegelt langfristige Gewinne bei Lichtleistung, Energieeffizienz, Verpackungsflexibilität und Kosten wider. LED-Systeme entwickeln sich von festen Arrays hin zu hochauflösenden Pixelformaten mit vielen unabhängig gesteuerten Lichtquellen. Dieser Übergang unterstützt Funktionen wie selektive Blendlichtunterdrückung und Straßenprojektion. LED-Plattformen werden voraussichtlich die Kerntechnologiebasis des chinesischen Marktes für adaptive Kfz-Beleuchtungssysteme bleiben. Ihre Skalierbarkeit gibt Zulieferern einen praktischen Weg, verschiedene Pixel- und Funktionsniveaus über Fahrzeugsegmente hinweg anzubieten.
Laserbeleuchtung nimmt eine viel kleinere Umsatzposition ein, bleibt aber für Flaggschiff-Fahrzeuge relevant, bei denen die Fernlichtleistung über große Distanzen eine Premium-Botschaft unterstützt. Ihr Einsatz eignet sich am besten für Fahrzeugprogramme, bei denen Sicherheitsleistung und Markendifferenzierung höhere Systemkosten rechtfertigen können. Es wird nicht erwartet, dass Lasersysteme LEDs in Serienfahrzeugprogrammen verdrängen, da LED-Plattformen eine breitere Flexibilität und einen stärkeren Kostenpfad bieten. Xenon- und Hochdruckentladungstechnologien werden weniger relevant, da die LED-Leistung sich verbessert. Halogenleuchten verbleiben hauptsächlich in kostengünstigeren Personenkraftwagen und gewerblichen Anwendungen mit begrenzten adaptiven Anforderungen. Der zentrale Technologiewandel ist nicht nur eine Änderung der Lichtquelle. Es ist ein Übergang zu softwarekonfigurierbaren Pixelplattformen, die verschiedene Funktionen von einer gemeinsamen Hardwarebasis aus liefern können.
Nach Vertriebskanal: Aftermarket hält den Umsatz, OEM-Erfassung beschleunigt sich
Der Aftermarket hielt 2026 einen Umsatzanteil von 87,24 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme. Dies spiegelt eine große installierte Fahrzeugbasis wider, die nach dem Kauf LED-Ersatzteile und sichtbare Beleuchtungsaufrüstungen erhalten kann. Chinesische Hersteller verfügen auch über eine dichte Basis von Zulieferern, die Aftermarket-Module zu wettbewerbsfähigen Preisen anbieten können. Die meisten Aftermarket-Produkte konzentrieren sich auf sichtbare Styling-Änderungen oder grundlegende Helligkeitsverbesserungen. Sie reproduzieren im Allgemeinen nicht die vollständige Sensorfusion und Softwaresteuerung, die in werkseitig eingebauten adaptiven Systemen verfügbar ist. Diese Unterscheidung wird wichtiger, da Beleuchtungsfunktionen von Fahrzeugkameras, Datennetzwerken und Over-the-Air-Updates abhängen. Der Aftermarket wird weiterhin die Nachfrage nach Nachrüstungen und Ersatzleuchten bedienen.
Der OEM-Kanal wird der am schnellsten wachsende Vertriebskanal sein, mit einer CAGR von 9,86 % bis 2032. OEM-Programme erfordern lange Design-in-Zyklen sowie dokumentierte Qualitäts-, Sicherheits- und Validierungsprozesse. Diese Anforderungen schaffen eine bedeutende Barriere für Zulieferer, die nur Erfahrung mit Ersatzprodukten haben. Die Arbeit von FORVIA HELLA in den Programmen ONVO, smart, LUXEED und Zeekr veranschaulicht den Wert der direkten Integration mit Fahrzeugherstellern. Werkseitig eingebaute Systeme können sich mit Fahrzeugsensoren und zentralisierter Software auf eine Weise verbinden, die Nachrüstsysteme nicht leicht erreichen können. Dies gibt OEM-Zulieferern Zugang zu den fortschrittlichsten Kategorien adaptiver Beleuchtung. Es legt ihnen auch eine größere Verantwortung auf, Updates, Validierung und Lebenszyklusqualität zu unterstützen. Aftermarket-Spezialisten, die keine OEM-fähigen Fähigkeiten aufbauen, könnten auf weniger komplexe Produktkategorien beschränkt bleiben.
Nach Funktionalität: Adaptives Frontbeleuchtungssystem führt das Wachstum an, Basisfunktionen sichern das Volumen
Das adaptive Frontbeleuchtungssystem entfiel 2026 auf einen Marktanteil von 44,35 % im chinesischen Markt für adaptive Kfz-Beleuchtungssysteme und soll bis 2032 mit einer CAGR von 12,04 % wachsen. Es umfasst Abbiegeunterstützung, Matrix-Blendlichtunterdrückung und Straßenprojektionsfunktionen, die auf Sensorik und Steuerung angewiesen sind. Diese Funktionen konzentrieren einen Großteil der Investitionen, die in der gesamten Beleuchtungswertschöpfungskette stattfinden. Sie bieten OEMs auch einen praktischen Weg, Sicherheit, Software und Fahrzeugdesign in einem einzigen, sichtbaren Funktionsset zu integrieren. Xingyu hat intelligente Beleuchtungssysteme für den AITO M8 und den STELATO S9 mit Pixel-Adaptive-Driving-Beam-Fähigkeiten und erweiterbaren Projektionsfunktionen beschrieben.
Automatisches Fernlicht und dynamische Kurvenlichtfunktionen bleiben die Volumenbasis für adaptive Beleuchtung. Automatisches Fernlicht ist in einer breiten Palette chinesischer Personenkraftwagen verfügbar und bietet die Kameraintegration, die für spätere Funktionsaufrüstungen benötigt wird. Dynamisches Kurvenlicht passt die Beleuchtung als Reaktion auf Lenkeingaben an und bleibt für kostensensible Programme relevant. Abbiegelichtfunktionen bieten auch einen Einstiegspunkt für Nutzfahrzeuge und kostengünstigere Personenkraftwagenmodelle. Diese grundlegenden Funktionen helfen Zulieferern, höhere Produktionsvolumina zu erreichen, bevor dichte Pixelsysteme eingesetzt werden. Da die Pixel-Adaptive-Driving-Beam-Fähigkeit in Mittelklassefahrzeugen häufiger wird, können die Stückpreise sinken. Zulieferer könnten dann zusätzlichen Wert in interaktiver Projektion und Fahrzeug-zu-Umgebung-Kommunikation suchen.
Geografische Analyse
Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme ist ein Einzelländermarkt, aber Nachfrage und Angebot sind stark in mehreren regionalen Clustern konzentriert. Das Yangtze-Flussdelta, einschließlich Shanghai, Jiangsu und Zhejiang, ist das wichtigste Gebiet für Zulieferkapazitäten, Elektronikkompetenz und Fahrzeuginnovation. Der Cluster umfasst auch wichtige OEM-Aktivitäten und ein dichtes Netzwerk von Elektronik- und Halbleiterunternehmen. Diese Nähe hilft Beleuchtungszulieferern, sich mit Fahrzeugprogrammen und lokalen Komponentenanbietern zu koordinieren. Programme für Fahrzeuge mit neuen Antriebsformen in der Region schaffen kurze Entwicklungszyklen für fortschrittliche Beleuchtungsfunktionen. Das Gebiet bleibt daher zentral für die Technologie- und Fertigungsbasis des chinesischen Marktes für adaptive Kfz-Beleuchtungssysteme.
Die Greater Bay Area ist ein wichtiges Wachstumszentrum, da sie technologieorientierte Fahrzeugprogramme und softwaregeführte Ökosysteme konzentriert. Beleuchtungsinhalte auf regionalen Fahrzeugplattformen legen mehr Wert auf interaktive Funktionen und Over-the-Air-Funktionsfähigkeit. FORVIA HELLA brachte im August 2025 hochintegrierte Scheinwerfer für den LUXEED R7 auf den Markt. Diese Programme zeigen den Sog softwarezuerst ausgerichteter Fahrzeugarchitekturen im weiteren Fahrzeugökosystem Guangdongs. Auf technologiezentrierten Plattformen eingeführte Funktionen können sich schnell auf andere chinesische OEM-Programme ausbreiten. Die Greater Bay Area hat keine separate Umsatzanteilszahl im bereitgestellten Material. Ihre Bedeutung ergibt sich aus der Art der Fahrzeugprogramme, die Funktionserwartungen im ganzen Land prägen. Dies macht die Region zu einer wichtigen Nachfragequelle für vernetzte und konfigurierbare Beleuchtungssysteme.
Zentral- und Nordostchina tragen weiterhin wichtige traditionelle OEM-Volumina bei, obwohl ihr Übergang zu höherwertigen adaptiven Spezifikationen schrittweiser verläuft. Wuhan, Chongqing, Changchun und Shenyang bleiben durch etablierte Produktionsbasen und Zuliefernetzwerke relevant. Der Chengdu-Chongqing-Cluster profitiert auch von der wachsenden inländischen Produktion von Fahrzeugen mit neuen Antriebsformen. Diese Standorte können Nachfrage hinzufügen, wenn Hersteller fortschrittlichere Beleuchtung in etablierte Fahrzeuglinien einführen. Ihre Rolle ist besonders relevant für Produktionsvolumen und Nutzfahrzeuganwendungen. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme wird auf diese Regionen angewiesen sein, um die Akzeptanz über die führenden Küstentechnologiecluster hinaus zu erweitern. Regionale Unterschiede werden im Akzeptanztempo sichtbar bleiben, ändern aber nichts am nationalen Charakter des Marktes.
Wettbewerbslandschaft
Marktkonzentration
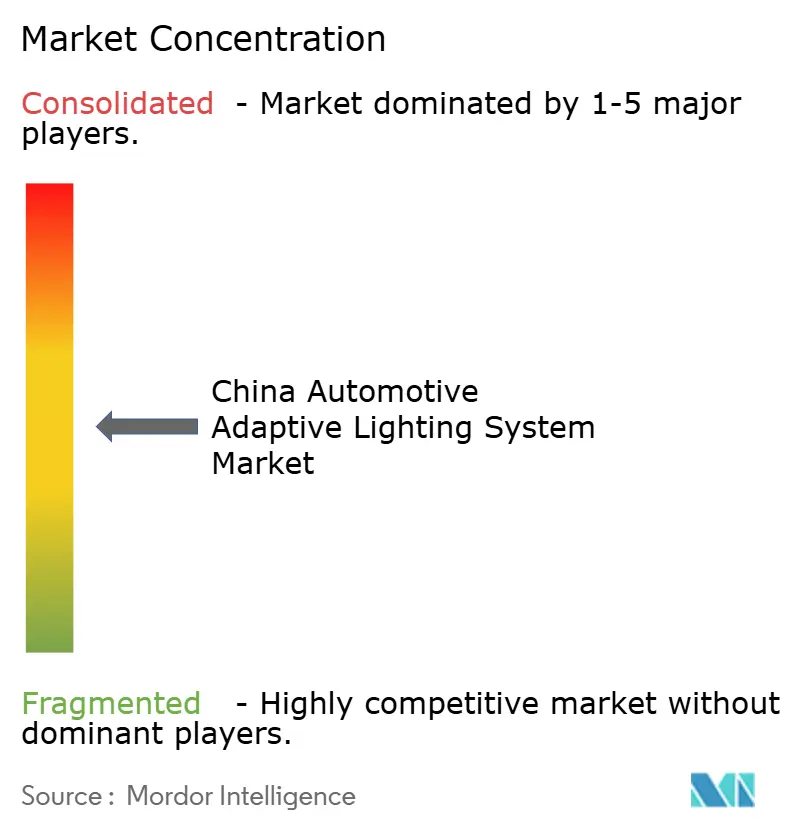
Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme ist auf der Ebene der Systemzulieferer mäßig konsolidiert und unter den Komponentenzulieferern stärker fragmentiert. Changzhou Xingyu hat seine Rolle in inländischen Fahrzeugprogrammen ausgebaut, während etablierte japanische und europäische Zulieferer Positionen in spezialisierten und Premium-Anwendungen behalten. Der Markt zeigt eine mäßige Konsolidierung unter Systemzulieferern und Fragmentierung unter Komponentenanbietern. Hochauflösende Pixelbeleuchtung ist ein wichtiger Wettbewerbsbereich, da sie optisches Design, Wärmemanagement, Elektronik, Software und Validierung integriert. Lokale Zulieferer bauen integrierte Fähigkeiten in intelligenten Leuchten und Sichtfunktionen auf. Der Wettbewerb erstreckt sich daher über den Fertigungsmaßstab hinaus auf die Fähigkeit, Leuchten mit Fahrzeugsoftware zu verbinden.
Koitos Umstrukturierung seines Produktionsnetzwerks in China spiegelt eine eigenständige strategische Reaktion wider, die sich auf die Verbesserung der betrieblichen Effizienz und die Optimierung der Kapazitätsauslastung konzentriert. Diese Maßnahmen zeigen, dass Zulieferer dieselben Marktdynamiken durch Technologieentwicklung, Fahrzeugprogrammlokalisierung oder Produktionsumstrukturierung angehen. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme bevorzugt Unternehmen, die diese Ansätze effektiv ausbalancieren. Da OEMs zunehmend programmierbare Beleuchtungsfunktionen suchen, können sich Zulieferer nicht allein auf konventionelle Scheinwerfervolumina verlassen. Sie müssen auch den Preisdruck in hochvolumigen Fahrzeugsegmenten bewältigen.
Mehrere Bereiche bleiben für die Wettbewerbsentwicklung offen. Nutzfahrzeuge sind weniger stark von adaptiven Systemen durchdrungen als Personenkraftwagen, was Zulieferern Raum lässt, langlebige, kosteneffektive Lösungen anzubieten. Softwareverknüpfte Beleuchtungsfunktionen bieten auch einen potenziellen Weg zu wiederkehrenden Funktionseinnahmen, obwohl das bereitgestellte Material dieses Modell nicht in großem Maßstab zeigt. Globale Zulieferer haben nach wie vor Stärken in fortschrittlichen optischen Systemen, Fahrzeugprogrammunterstützung und Validierungserfahrung. Inländische Unternehmen haben Stärken beim lokalen OEM-Zugang, der Kostenpositionierung und der wachsenden Systemintegration. Die Wettbewerbslandschaft wird davon geprägt sein, ob Zulieferer diese Stärken in zuverlässige, skalierbare Produktionsprogramme umwandeln können. Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme wird voraussichtlich nicht von einer einzigen Zuliefererkategorie dominiert. Stattdessen werden führende Positionen von der Fähigkeit abhängen, sowohl Volumenprogramme als auch zunehmend softwarevernetzte Premium-Plattformen zu unterstützen.
Marktführer in der Branche für adaptive Kfz-Beleuchtungssysteme in China
-
HASCO Vision Technology Co., Ltd.
-
Hella GmbH & Co. KGaA (FORVIA HELLA)
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
Valeo SA
-
Koito Manufacturing Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Forvia Hella erzielte einen wichtigen Meilenstein, indem es sein hochauflösendes SSL | HD-Scheinwerfersystem erstmals in China durch vollständig lokalisierte Entwicklung und Produktion einführte. Das Unternehmen integrierte die fortschrittliche Beleuchtungstechnologie in den neuen Zeekr 8X und markierte damit einen bedeutenden Schritt in seiner Strategie zur Ausweitung seiner Präsenz auf dem chinesischen Automobilmarkt.
- April 2026: Marelli präsentierte seine neuesten fortschrittlichen Kfz-Beleuchtungstechnologien auf der Auto China 2026 in Peking. Das h-Digi® MicroLED des Unternehmens ist ein hochauflösendes MicroLED-Projektionsmodul für intelligente Scheinwerfersysteme, das in 25.000- und 40.000-Pixel-Konfigurationen über mehrere Fahrzeugsegmente hinweg verfügbar ist. Die 25.000-Pixel-MicroLED-Version ist eine ausgereifte, kompakte und energieeffiziente Lösung, die hochpräzises adaptives Fahrlicht (ADB), adaptive Frontbeleuchtungsfunktionen, Straßenprojektionen und dynamische Lichtanimationen unterstützt.
Berichtsumfang des chinesischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge), Anwendung (Außenbeleuchtung und Innenbeleuchtung), Komponententyp (Steuergeräte, Sensoren/Kameras, Leuchtenbaugruppen, Aktuatoren und weitere), Technologie (Leuchtdioden, Xenon und Hochdruckentladung, Halogen und Laserbeleuchtung), Vertriebskanal (Erstausrüster und Aftermarket) sowie Funktionalität (automatisches Fernlicht, dynamisches Kurvenlicht, Abbiegelicht und adaptives Frontbeleuchtungssystem). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
Nach Anwendung
| Außenbeleuchtung |
| Innenbeleuchtung |
Nach Komponententyp
| Steuergeräte |
| Sensoren/Kameras |
| Leuchtenbaugruppen |
| Aktuatoren |
| Sonstige |
Nach Technologie
| Leuchtdiode |
| Xenon und Hochdruckentladung |
| Halogen |
| Laserbeleuchtung |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket |
Nach Funktionalität
| Automatisches Fernlicht |
| Dynamisches Kurvenlicht |
| Abbiegelicht |
| Adaptives Frontbeleuchtungssystem |
Kreuzsegmentierungsanalyse
| Fahrzeugtyp nach Anwendung |
| Fahrzeugtyp nach Komponententyp |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Nach Anwendung | Außenbeleuchtung |
| Innenbeleuchtung | |
| Nach Komponententyp | Steuergeräte |
| Sensoren/Kameras | |
| Leuchtenbaugruppen | |
| Aktuatoren | |
| Sonstige | |
| Nach Technologie | Leuchtdiode |
| Xenon und Hochdruckentladung | |
| Halogen | |
| Laserbeleuchtung | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Nach Funktionalität | Automatisches Fernlicht |
| Dynamisches Kurvenlicht | |
| Abbiegelicht | |
| Adaptives Frontbeleuchtungssystem | |
| Kreuzsegmentierungsanalyse | Fahrzeugtyp nach Anwendung |
| Fahrzeugtyp nach Komponententyp |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden adaptive Kfz-Beleuchtungssysteme in China bis 2032 erreichen?
Der chinesische Markt für adaptive Kfz-Beleuchtungssysteme soll bis 2032 einen Wert von 3,10 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 8,94 % wachsen.
Welcher Fahrzeugtyp hat in China die größte Nachfrage nach adaptiver Beleuchtung?
Personenkraftwagen führten 2026 mit einem Umsatzanteil von 79,15 %, da sie hohe Produktionsvolumina mit einer starken Akzeptanz von Funktionen für Fahrzeuge mit neuen Antriebsformen verbinden.
Warum dominieren LED-Systeme im chinesischen Fahrzeugbeleuchtungssektor?
Die LED-Technologie hielt 2026 einen Umsatzanteil von 88,13 %, da sie flexible Verpackung, starke Leistung und einen praktischen Weg zu hochauflösenden Pixelfunktionen bietet.
Wie unterscheiden sich werkseitig eingebaute OEM-Systeme von Aftermarket-Produkten?
OEM-Systeme können sich mit Fahrzeugkameras, Netzwerken und Software-Updates verbinden, während Aftermarket-Produkte hauptsächlich Ersatz-, Helligkeits- oder Styling-Aufrüstungen bieten.