
Tamanho e Participação do Mercado de Sistemas de Iluminação Automotiva Adaptativa da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.94 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Iluminação Automotiva Adaptativa da China por Mordor Intelligence
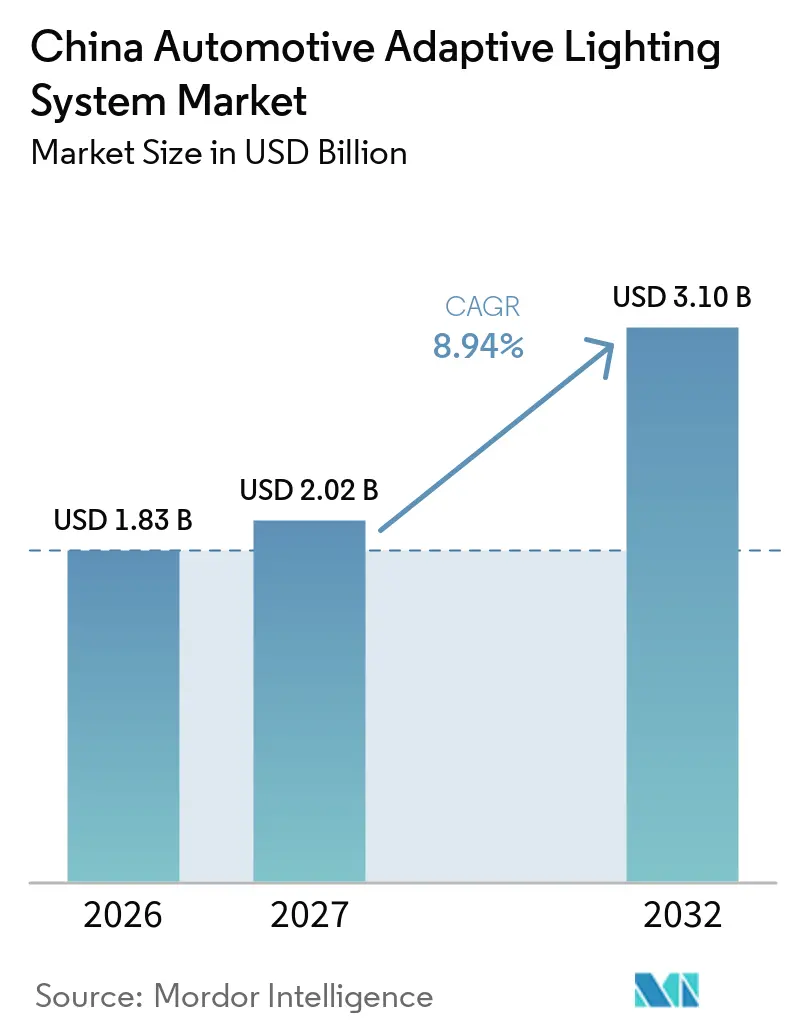
O tamanho do mercado de sistemas de iluminação automotiva adaptativa da China foi avaliado em 1,83 bilhões de USD em 2026, estimado em 2,02 bilhões de USD em 2027, e projetado para atingir 3,10 bilhões de USD até 2032, crescendo a um CAGR de 8,94% de 2027 a 2032. O mercado chinês de sistemas de iluminação automotiva adaptativa está sendo remodelado pela rápida transição para veículos de nova energia, nos quais arquiteturas elétricas centralizadas facilitam a integração da iluminação com o software do veículo. Essa transição oferece aos fornecedores um motivo mais forte para desenvolver luminárias como parte de um sistema mais amplo de sensoriamento e controle, em vez de hardware isolado. Os fornecedores domésticos estão expandindo seu controle sobre chips, módulos ópticos e integração de luminárias, o que pode reduzir a dependência de fornecimento externo e intensificar a concorrência de preços. Os fornecedores estrangeiros estão respondendo com engenharia localizada, ao mesmo tempo em que protegem sua posição em iluminação de alta resolução para programas de veículos premium. O mercado chinês de sistemas de iluminação automotiva adaptativa também enfrenta pressão decorrente do excesso de capacidade, queda nos preços unitários e a necessidade de validar cada alteração orientada por software antes que ela chegue à produção.
Principais Conclusões do Relatório
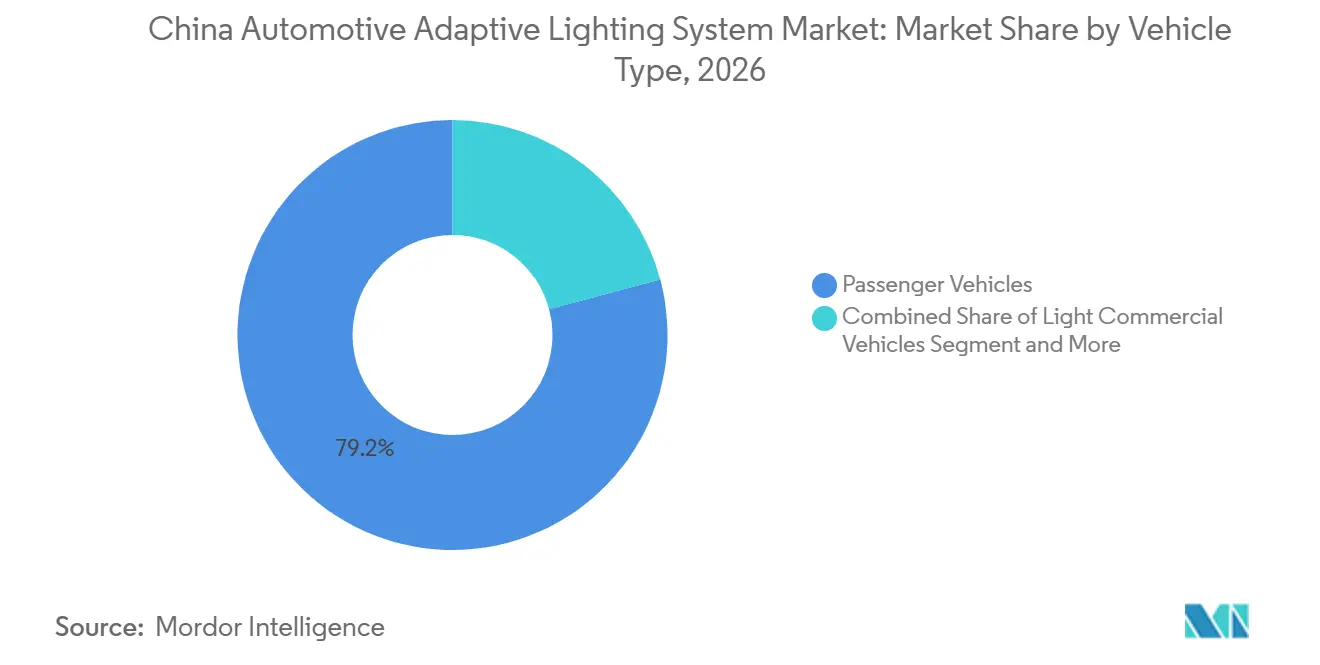
- Por tipo de veículo, os veículos de passeio detinham 79,15% da receita do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026, enquanto os veículos comerciais leves têm previsão de crescer a um CAGR de 11,36% até 2032.
- Por aplicação, a iluminação exterior representou 94,22% da participação do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026 e tem projeção de crescer a um CAGR de 10,45% até 2032.
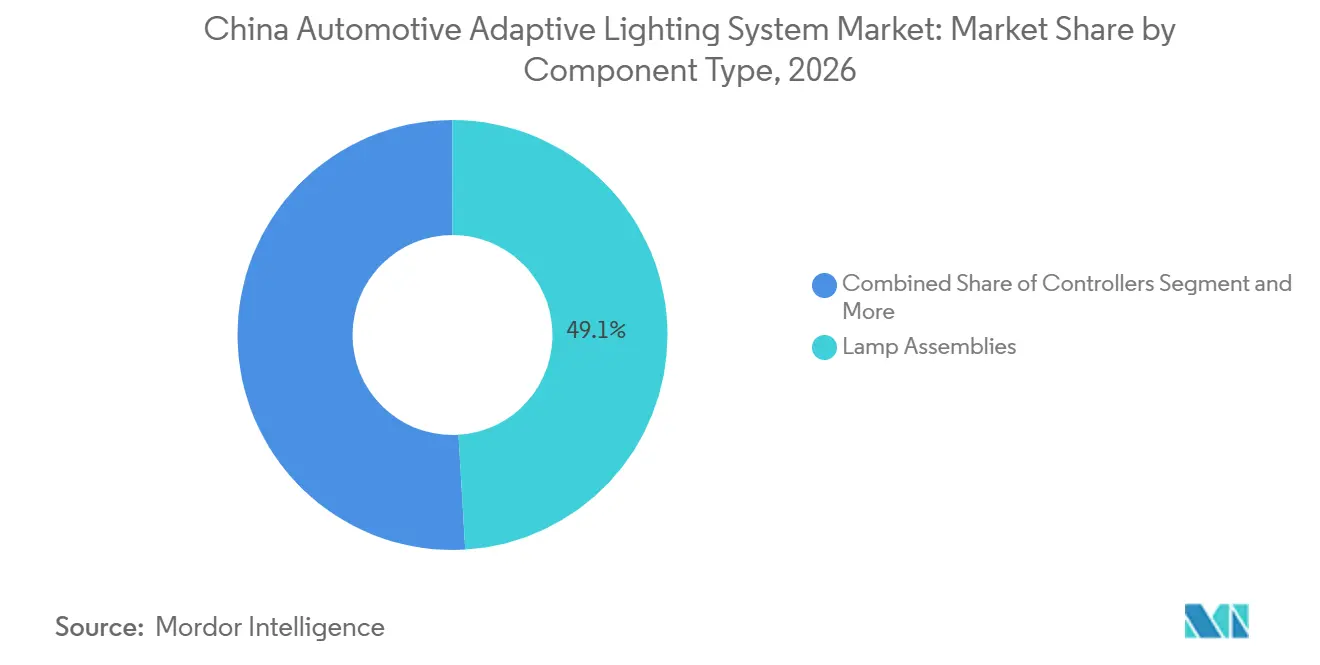
- Por tipo de componente, os conjuntos de luminárias detinham 49,05% da participação do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026, enquanto os sensores/câmeras têm previsão de expandir a um CAGR de 11,74% até 2032.
- Por tecnologia, a tecnologia LED representou 88,13% da receita do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026 e está definida para se tornar o segmento de crescimento mais rápido, com um CAGR de 9,35% até 2032.
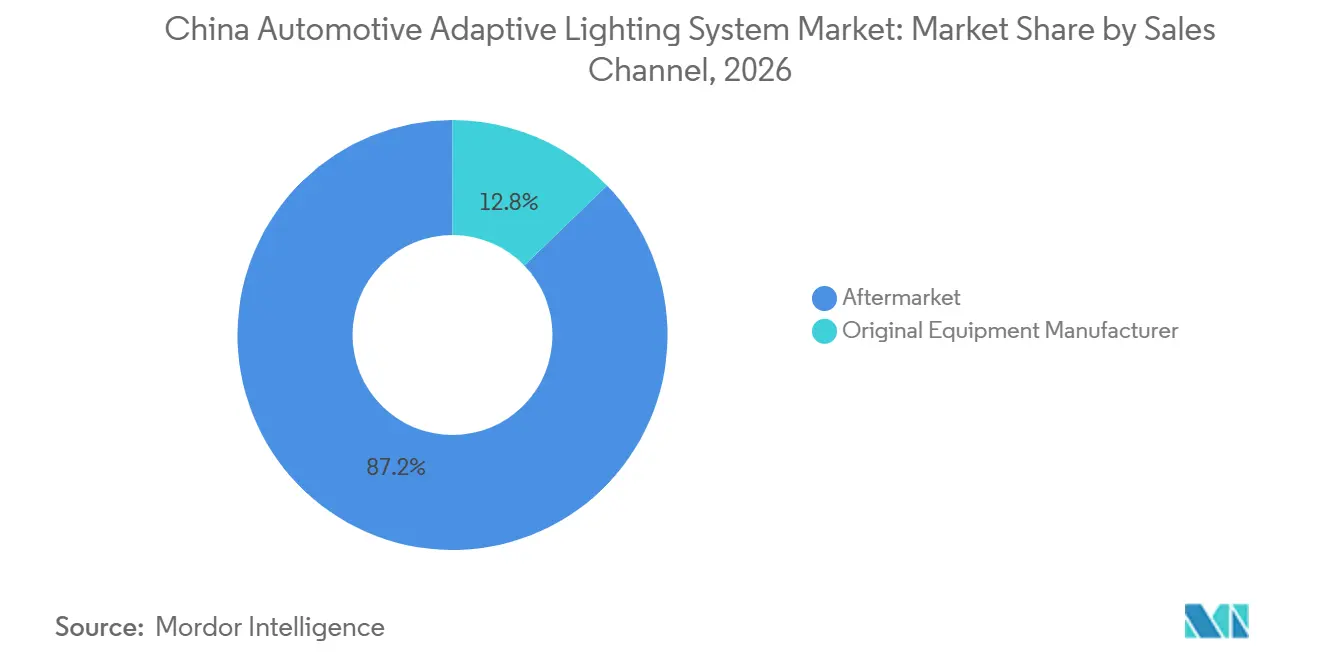
- Por canal de vendas, o mercado de reposição representou 87,24% da receita do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026; o canal OEM é o canal de crescimento mais rápido e crescerá a um CAGR de 9,86% até 2032.
- Por funcionalidade, a Iluminação Dianteira Adaptativa detinha 44,35% da participação do mercado chinês de sistemas de iluminação automotiva adaptativa em 2026 e tem previsão de expandir a um CAGR de 12,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Iluminação Automotiva Adaptativa da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de Veículos de Nova Energia e Veículos Elétricos Premium | +2.8% | Nacional, concentrado no Delta do Rio Yangtze e na Grande Área da Baía | Curto prazo (≤ 2 anos) |
| Queda nos Custos de LED e Semicondutores | +1.5% | Nacional, com profundidade na cadeia de suprimentos em Jiangsu e Guangdong | Médio prazo (2-4 anos) |
| Normas de Iluminação e Avaliação C-NCAP | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fusão de Sensores e Veículo Definido por Software | +1.0% | Nacional, com ganhos iniciais em Xangai, Hangzhou e Shenzhen | Médio prazo (2-4 anos) |
| Iluminação Atualizável por OTA e Monetização Digital | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Iluminação como Interface Humano-Máquina Externa | +0.4% | Nacional, com implantação inicial em cidades de Nível 1 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de Veículos de Nova Energia e Veículos Elétricos Premium
A expansão dos veículos de nova energia na China está sustentando a demanda por sistemas de iluminação adaptativa, em vez de apenas aumentar a produção de veículos. As plataformas de veículos elétricos a bateria e híbridos plug-in frequentemente utilizam arquiteturas eletrônicas centralizadas, o que pode reduzir o ônus de integração das funções de iluminação conectada. As marcas de veículos elétricos premium utilizam o design de iluminação e recursos interativos para diferenciar seus veículos, tornando as luminárias avançadas mais visíveis para os compradores. Isso ajuda a encurtar o ciclo de decisão para iluminação de pixels e recursos de feixe adaptativo em programas de veículos de volume. O mercado chinês de sistemas de iluminação automotiva adaptativa, portanto, se beneficia quando novas plataformas são projetadas em torno de sistemas elétricos conectados por software desde o início.
Queda nos Custos de LED e Semicondutores por Meio do Fornecimento Localizado
O desenvolvimento do fornecimento local está reduzindo uma barreira de custo que antes restringia a iluminação adaptativa aos veículos de luxo. Os fornecedores chineses estão desenvolvendo capacidade em chips LED, circuitos integrados de driver, módulos ópticos e integração de luminárias. A Xingyu descreveu cooperação estratégica com a Oritek e a LatticePower que apoia o desenvolvimento de sua tecnologia de iluminação. O fornecimento local mais amplo pode reduzir a diferença entre luminárias LED básicas e sistemas matriciais mais capazes. O mercado de sistemas de iluminação automotiva adaptativa da China pode, portanto, ver as funções adaptativas alcançar faixas de preço de veículos mais baixas quando insumos locais qualificados estiverem disponíveis em escala. Essa mudança de custo também aumenta a pressão sobre os fornecedores que dependem de dies LED de alto fluxo importados ou componentes de driver.
Normas de Iluminação GB e Avaliação de Segurança C-NCAP
Os requisitos de iluminação e as avaliações de segurança veicular estão criando um caminho mais claro para que os sistemas adaptativos entrem em produção. As normas atualizadas aumentam a importância do desempenho fotométrico, dos testes de durabilidade e da documentação em toda a base de fornecedores. Esses requisitos elevam o limiar de engenharia para luminárias de pixels complexas, mas também favorecem os fornecedores com processos de validação comprovados. A capacidade de feixe alto adaptativo pode apoiar o posicionamento de segurança do veículo, especialmente para fabricantes que buscam classificações mais elevadas. O mercado chinês de sistemas de iluminação automotiva adaptativa se beneficia porque as necessidades de conformidade e segurança tornam a iluminação avançada uma prioridade de desenvolvimento de produto, em vez de um recurso de estilo opcional. Os fornecedores ainda devem gerenciar o esforço adicional de testes quando uma versão de software altera o comportamento do feixe.
Fusão de Sensores ADAS e Arquiteturas de Veículos Definidos por Software
A iluminação adaptativa está cada vez mais vinculada ao sistema mais amplo de assistência ao condutor. Dados de câmera, radar, mapa e veículo podem informar a modelagem do feixe, o controle de ofuscamento e o reconhecimento de objetos. O Grupo Volkswagen China introduziu um sistema ADAS com inteligência artificial para veículos elétricos inteligentes em 2025, ilustrando a crescente importância do software integrado ao veículo [1]. Essa arquitetura atribui maior valor aos fornecedores que conseguem integrar hardware óptico com computação central e software do veículo. O mercado chinês de sistemas de iluminação automotiva adaptativa tende a recompensar as empresas que conseguem suportar essas interfaces, não apenas as empresas que conseguem fornecer conjuntos de luminárias. Os fornecedores sem capacidade de integração de software podem permanecer confinados a funções de componentes de menor valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Integração, Validação e Gestão Térmica | -1.2% | Mais agudo nos centros de produção de nível médio em Jiangsu e Zhejiang | Médio prazo (2-4 anos) |
| Erosão de Preços e Excesso de Capacidade dos Fornecedores | -0.9% | Nacional, mais severo nos segmentos de LED de reposição e adaptativo padrão | Curto prazo (≤ 2 anos) |
| Revalidação em Versões de Software e OTA | -0.5% | Nacional, com conformidade regida pela SAMR e pelo MIIT | Médio prazo (2-4 anos) |
| Propriedade de Percepção, Iluminação e Arquitetura E/E do Veículo | -0.4% | Nacional, com maior impacto onde múltiplos fornecedores de Nível 1 suportam a mesma plataforma | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração, Validação e Gestão Térmica
As luminárias adaptativas de alta resolução concentram mais potência óptica e conteúdo eletrônico em um pacote menor do que os faróis convencionais. Isso aumenta a necessidade de projeto térmico, materiais duráveis e testes em toda a faixa operacional do veículo. A FORVIA HELLA localizou sua tecnologia SSL|HD para um programa Zeekr com 25.000 pixels individualmente controláveis em cada farol. Cada configuração requer trabalho de segurança funcional e validação ambiental antes de ser aprovada para produção. Esses requisitos podem estender o cronograma do programa quando um único fornecedor suporta múltiplos formatos de pixels em diferentes arquiteturas de OEM. Consequentemente, o mercado chinês de sistemas de iluminação automotiva adaptativa favorece os fornecedores que possuem capacidades integradas de óptica, térmica, eletrônica e validação.
Erosão de Preços e Excesso de Capacidade dos Fornecedores
A concorrência de preços continua sendo uma restrição importante para os fornecedores de iluminação que atendem à China. As adições de capacidade continuaram mesmo com a utilização e os valores unitários sob pressão tanto nas aplicações padrão quanto nas de reposição. A pressão de preços é mais intensa nos programas de veículos de menor custo, onde as metas de custo dos OEMs se propagam pela cadeia de suprimentos. O mercado chinês de sistemas de iluminação automotiva adaptativa ainda pode se expandir, mas os fornecedores precisarão proteger as margens por meio de diferenciação tecnológica, eficiência de produção e seleção mais criteriosa de programas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Volume de Passeio Ancora a Receita, Veículos Comerciais Aceleram
Os veículos de passeio detinham 79,15% da participação do mercado de sistemas de iluminação automotiva adaptativa da China em 2026. O segmento se beneficia de sua grande base de produção e da alta concentração de lançamentos de veículos de nova energia no segmento de automóveis de passeio. Os OEMs de automóveis de passeio também têm incentivos mais fortes para especificar iluminação de maior valor que apoie classificações de segurança e diferenciação de design visível. As funções de LED matricial e feixe alto adaptativo estão alcançando faixas de preço de veículos onde as marcas domésticas competem de forma mais ativa. A FORVIA HELLA desenvolveu faróis inteligentes para o ONVO L90 da NIO, um SUV de nova energia mainstream-premium lançado em julho de 2025 [2]. A empresa também criou faróis matriciais LED personalizados para o programa smart#5. Esses programas mostram que as especificações adaptativas agora se estendem por mais de uma posição de veículo premium.
Os veículos comerciais leves têm previsão de registrar um CAGR de 11,36% até 2032, a taxa mais rápida entre os tipos de veículos. A eletrificação das frotas de logística e entrega de última milha oferece aos OEMs um motivo para melhorar a segurança na condução noturna e a identidade do veículo. Os operadores de frota têm interesse prático em sistemas que possam melhorar a visibilidade frontal em rotas urbanas e rodoviárias repetitivas. Os compradores de veículos comerciais também valorizam assinaturas de iluminação distintas que apoiam a identidade da frota e o reconhecimento do veículo. Embora os veículos comerciais médios e pesados atualmente representem uma parcela menor, suas longas horas de operação fortalecem o argumento para funções de feixe alto adaptativo e iluminação de curvas. O uso em rodovias aumenta a relevância do gerenciamento de ofuscamento e da iluminação da via durante operações noturnas. O setor de iluminação automotiva adaptativa da China tem a oportunidade de adaptar sistemas duráveis para caminhões, em vez de depender de projetos de automóveis de passeio.

Por Aplicação: Iluminação Exterior Domina, Funções Interiores Adicionam Complexidade
A iluminação exterior representou 94,22% da receita do mercado de sistemas de iluminação automotiva adaptativa da China em 2026 e está definida para crescer a um CAGR de 10,45%. Os faróis e lanternas traseiras são de maior valor porque devem atender aos requisitos fotométricos enquanto permanecem elementos de design visíveis. Suas funções também podem ser avaliadas por organizações de segurança e compreendidas diretamente pelos compradores de veículos. Isso cria uma estreita conexão entre a especificação de iluminação, o posicionamento do veículo e o apelo do produto. A FORVIA HELLA lançou uma Lanterna Traseira Star-Diamond para o Zeekr 9X com um indicador integrado que suporta comunicação de condução assistida. O produto demonstra como as luminárias exteriores estão indo além da iluminação e sinalização básicas.
A iluminação interior permanece uma área de receita pequena, mas está ganhando profundidade funcional nos veículos de nova energia. Os OEMs estão usando iluminação ambiente que muda com os modos do veículo, estados de atenção do condutor e interações dos ocupantes. A Marelli apresentou tecnologias de iluminação para a era do veículo definido por software na Auto China 2026 [3]. Sua apresentação incluiu superfícies de iluminação planas e conceitos de MicroLED que conectam funções de display, iluminação e sinalização. Esses sistemas sugerem que as funções interiores e exteriores podem compartilhar software e blocos de construção eletrônicos. Plataformas compartilhadas podem reduzir o ônus incremental de desenvolvimento para adicionar recursos adaptativos interiores. O mercado chinês de sistemas de iluminação automotiva adaptativa pode, portanto, se beneficiar de arquiteturas de iluminação comuns, mesmo que a iluminação interior permaneça um fluxo de receita menor.
Por Tipo de Componente: Sensores e Câmeras Lideram o Crescimento à Medida que a Inteligência Avança na Cadeia
Os conjuntos de luminárias detinham 49,05% da receita do mercado de sistemas de iluminação automotiva adaptativa da China em 2026. Eles permanecem o principal estágio de saída óptica e incluem as carcaças, LEDs, lentes, caminhos térmicos e eletrônica embarcada necessários para funções avançadas. Seu valor permanece alto à medida que os sistemas passam de feixes fixos para matrizes de pixels densas. Os fornecedores devem equilibrar a precisão óptica com a capacidade de fabricação ao implantar mais fontes de luz controláveis. A transição para feixes de alta resolução não elimina a necessidade de engenharia robusta de conjuntos de luminárias. Ela aumenta a importância do controle térmico, da vedação e do alinhamento óptico confiável. Os fabricantes de luminárias com escala de fabricação estabelecida estão, portanto, bem posicionados no mercado chinês de sistemas de iluminação automotiva adaptativa.
Os sensores/câmeras têm previsão de crescer a um CAGR de 11,74% até 2032, a taxa mais rápida entre as categorias de componentes. O controle adaptativo do feixe depende de dados de percepção para detectar veículos, usuários da via e condições ao redor. A qualidade da câmera e os dados de sensores disponíveis influenciam a precisão da supressão de ofuscamento e do posicionamento do feixe. Isso desloca parte da cadeia de valor da própria luminária em direção à percepção e à computação central do veículo. Os controladores de iluminação dedicados também estão mudando à medida que as arquiteturas de veículos centralizam as funções de computação. Os fornecedores podem precisar fornecer interfaces de software em vez de unidades de controle eletrônico independentes. Os atuadores e componentes de suporte são menores em receita, mas essenciais para comutação, controle térmico e confiabilidade funcional.
Por Tecnologia: LED Domina, Laser Permanece uma Opção Premium
A tecnologia LED representou 88,13% da receita do mercado de sistemas de iluminação automotiva adaptativa da China em 2026 e tem projeção de crescer ao CAGR mais rápido, de 9,35%. Sua posição reflete ganhos de longo prazo em saída de luz, eficiência energética, flexibilidade de embalagem e custo. Os sistemas LED estão passando de matrizes fixas para formatos de pixels de alta resolução com muitas fontes de luz controladas de forma independente. Essa transição suporta funções como supressão seletiva de ofuscamento e projeção na via. As plataformas LED provavelmente permanecerão como a base tecnológica central do mercado chinês de sistemas de iluminação automotiva adaptativa. Sua escalabilidade oferece aos fornecedores um caminho prático para oferecer diferentes níveis de pixels e recursos em todos os segmentos de veículos.
A iluminação a laser ocupa uma posição de receita muito menor, mas permanece relevante para veículos de topo de linha onde o desempenho de feixe alto de longa distância apoia uma mensagem premium. Seu uso é mais adequado para programas de veículos onde o desempenho de segurança e a distinção de marca podem justificar um custo de sistema mais elevado. Não se espera que os sistemas a laser substituam os LEDs nos programas de volume porque as plataformas LED oferecem maior flexibilidade e um caminho de custo mais forte. As tecnologias de xênon e descarga de alta intensidade estão se tornando menos relevantes à medida que o desempenho do LED melhora. As lâmpadas de halogênio permanecem principalmente em veículos de passeio de menor custo e aplicações comerciais com requisitos adaptativos limitados. A mudança tecnológica central não é simplesmente uma mudança na fonte de luz. É uma transição para plataformas de pixels configuráveis por software que podem oferecer diferentes funções a partir de uma base de hardware comum.
Por Canal de Vendas: Reposição Detém a Receita, Captura OEM Acelera
O mercado de reposição detinha 87,24% da receita do mercado de sistemas de iluminação automotiva adaptativa da China em 2026. Isso reflete uma grande base instalada de veículos que podem receber substituições de LED e atualizações de iluminação visíveis após a compra. Os fabricantes chineses também têm uma base densa de fornecedores que podem oferecer módulos de reposição a preços competitivos. A maioria dos produtos de reposição se concentra em mudanças de estilo visíveis ou melhorias básicas de brilho. Eles geralmente não reproduzem a fusão completa de sensores e o controle de software disponíveis nos sistemas adaptativos instalados de fábrica. Essa distinção se torna mais importante à medida que as funções de iluminação dependem de câmeras do veículo, redes de dados e atualizações por OTA. O mercado de reposição continuará a atender à demanda por retrofits e lâmpadas de reposição.
O canal OEM será o canal de vendas de crescimento mais rápido, com um CAGR de 9,86% até 2032. Os programas OEM exigem longos ciclos de projeto e processos documentados de qualidade, segurança e validação. Esses requisitos criam uma barreira significativa para os fornecedores que têm experiência apenas em produtos de reposição. O trabalho da FORVIA HELLA nos programas ONVO, smart, LUXEED e Zeekr ilustra o valor da integração direta com os fabricantes de veículos. Os sistemas instalados de fábrica podem se conectar a sensores do veículo e software centralizado de uma forma que os sistemas de retrofit não conseguem facilmente igualar. Isso dá aos fornecedores OEM acesso às categorias mais avançadas de iluminação adaptativa. Também coloca sobre eles maior responsabilidade de suportar atualizações, validação e qualidade ao longo do ciclo de vida. Os especialistas em reposição que não desenvolvem capacidade de nível OEM podem ficar limitados a categorias de produtos menos complexas.
Por Funcionalidade: Iluminação Dianteira Adaptativa Lidera o Crescimento, Funções Base Sustentam o Volume
A Iluminação Dianteira Adaptativa representou 44,35% da participação do mercado de sistemas de iluminação automotiva adaptativa da China em 2026 e tem previsão de crescer a um CAGR de 12,04% até 2032. Ela inclui suporte de curvas, supressão matricial de ofuscamento e funções de projeção na via que dependem de sensoriamento e controle. Esses recursos concentram grande parte do investimento que ocorre em toda a cadeia de valor de iluminação. Eles também fornecem uma maneira prática para os OEMs integrarem segurança, software e design do veículo em um único conjunto de recursos visíveis. A Xingyu descreveu sistemas de iluminação inteligente para o AITO M8 e o STELATO S9 com capacidades de feixe de condução adaptativo de pixels e funções de projeção expansíveis.
As funções de feixe alto automático e luz de curvatura dinâmica permanecem a base de volume para a iluminação adaptativa. O feixe alto automático está disponível em uma ampla gama de veículos de passeio chineses e fornece a integração de câmera necessária para atualizações de recursos posteriores. A luz de curvatura dinâmica ajusta a iluminação em resposta à entrada de direção e permanece relevante para programas sensíveis a custos. As funções de luz de curvas também fornecem um ponto de entrada para veículos comerciais e modelos de passeio de menor custo. Essas funções fundamentais ajudam os fornecedores a atingir volumes de produção mais altos antes de implantar sistemas de pixels densos. À medida que a capacidade de feixe de condução adaptativo de pixels se torna mais comum em veículos de médio alcance, os preços unitários podem diminuir. Os fornecedores podem então buscar valor adicional em projeção interativa e comunicação veículo-ambiente.
Análise Geográfica
O mercado chinês de sistemas de iluminação automotiva adaptativa é um mercado de país único, mas a demanda e a oferta estão fortemente concentradas em vários clusters regionais. O Delta do Rio Yangtze, incluindo Xangai, Jiangsu e Zhejiang, é a área mais importante para capacidade de fornecedores, capacidade eletrônica e inovação veicular. O cluster também inclui grande atividade de OEM e uma rede profunda de empresas de eletrônica e semicondutores. Essa proximidade ajuda os fornecedores de iluminação a coordenar com os programas de veículos e os fornecedores de componentes locais. Os programas de veículos de nova energia na região criam ciclos de desenvolvimento curtos para recursos avançados de iluminação. A área, portanto, permanece central para a base tecnológica e de fabricação do mercado chinês de sistemas de iluminação automotiva adaptativa.
A Grande Área da Baía é um importante centro de crescimento porque concentra programas de veículos focados em tecnologia e ecossistemas liderados por software. O conteúdo de iluminação nas plataformas de veículos regionais está colocando mais ênfase em funções interativas e capacidade de recursos por OTA. A FORVIA HELLA lançou faróis altamente integrados para o LUXEED R7 em agosto de 2025. Esses programas mostram a atração das arquiteturas de veículos com software em primeiro lugar no ecossistema veicular mais amplo de Guangdong. Os recursos introduzidos em plataformas centradas em tecnologia podem se espalhar rapidamente para outros programas de OEM chineses. A Grande Área da Baía não tem uma cifra separada de participação de receita no material fornecido. Sua importância vem do tipo de programas de veículos que moldam as expectativas de recursos em todo o país. Isso torna a região uma fonte-chave de demanda por sistemas de iluminação conectados e configuráveis.
O Centro e o Nordeste da China continuam a contribuir com volumes importantes de OEM tradicionais, embora sua transição para especificações adaptativas de maior valor seja mais gradual. Wuhan, Chongqing, Changchun e Shenyang permanecem relevantes por meio de bases de produção e redes de fornecedores estabelecidas. O cluster Chengdu-Chongqing também se beneficia do crescente volume de produção doméstica de veículos de nova energia. Esses locais podem adicionar demanda à medida que os fabricantes introduzem iluminação mais avançada nas linhas de veículos estabelecidas. Seu papel é particularmente relevante para a escala de produção e as aplicações de veículos comerciais. O mercado chinês de sistemas de iluminação automotiva adaptativa dependerá dessas regiões para ampliar a adoção além dos principais clusters de tecnologia costeiros. As diferenças regionais permanecerão visíveis no ritmo de adoção, mas não alteram a natureza nacional do mercado.
Cenário Competitivo
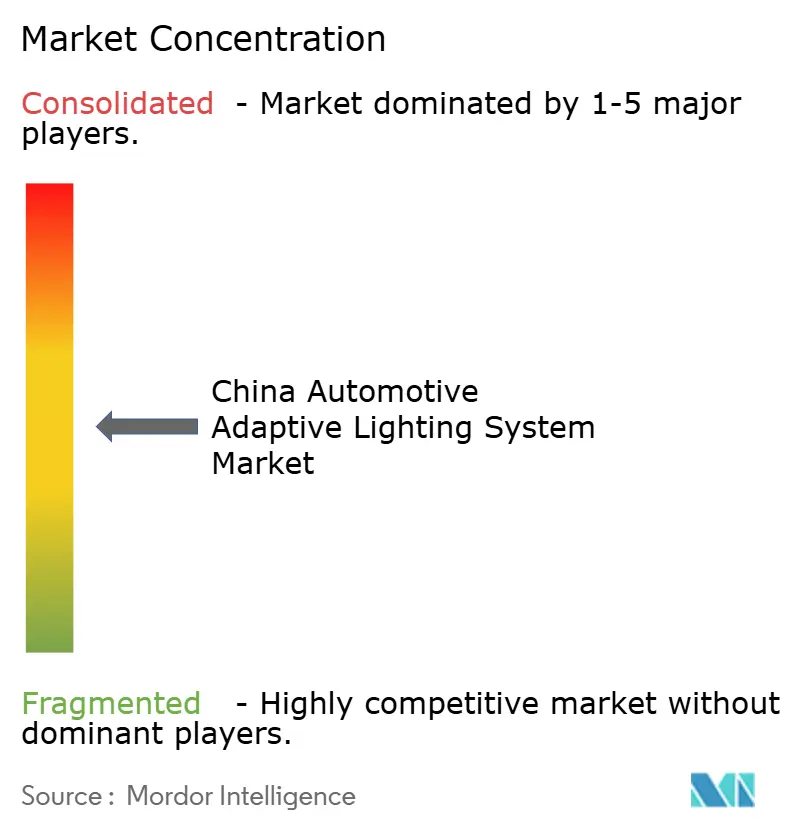
O mercado chinês de sistemas de iluminação automotiva adaptativa é moderadamente consolidado no nível de fornecimento de sistemas e mais fragmentado entre os fornecedores de componentes. A Changzhou Xingyu expandiu seu papel nos programas de veículos domésticos, enquanto os fornecedores japoneses e europeus estabelecidos mantêm posições em aplicações especializadas e premium. O mercado mostra consolidação moderada entre os fornecedores de sistemas e fragmentação entre os fornecedores de componentes. A iluminação de pixels de alta resolução é uma área competitiva fundamental, pois integra design óptico, gestão térmica, eletrônica, software e validação. Os fornecedores locais estão desenvolvendo capacidade integrada em luminárias inteligentes e funções de visão. A concorrência, portanto, vai além da escala de fabricação para a capacidade de conectar luminárias com o software do veículo.
A reestruturação da rede de produção da Koito na China reflete uma resposta estratégica distinta focada na melhoria da eficiência operacional e na otimização da utilização da capacidade. Essas ações demonstram que os fornecedores estão abordando as mesmas dinâmicas de mercado por meio de desenvolvimento tecnológico, localização de programas de veículos ou reestruturação de produção. O mercado chinês de sistemas de iluminação automotiva adaptativa favorece as empresas que equilibram efetivamente essas abordagens. À medida que os OEMs buscam cada vez mais funções de iluminação programáveis, os fornecedores não podem depender exclusivamente dos volumes convencionais de faróis. Eles também devem gerenciar a pressão de preços nos segmentos de veículos de alto volume.
Várias áreas permanecem abertas ao desenvolvimento competitivo. Os veículos comerciais permanecem menos penetrados por sistemas adaptativos do que os veículos de passeio, deixando espaço para os fornecedores oferecerem soluções duráveis e econômicas. Os recursos de iluminação vinculados a software também apresentam um caminho potencial para receita recorrente de recursos, embora o material fornecido não mostre esse modelo operando em escala. Os fornecedores globais ainda têm pontos fortes em sistemas ópticos avançados, suporte a programas de veículos e experiência em validação. As empresas domésticas têm pontos fortes no acesso a OEMs locais, posicionamento de custo e crescente integração de sistemas. O cenário competitivo será moldado pela capacidade dos fornecedores de transformar esses pontos fortes em programas de produção confiáveis e escaláveis. O mercado chinês de sistemas de iluminação automotiva adaptativa dificilmente será definido por uma única categoria de fornecedor. Em vez disso, as posições de liderança dependerão da capacidade de suportar tanto programas de volume quanto plataformas premium cada vez mais conectadas por software.
Líderes do Setor de Sistemas de Iluminação Automotiva Adaptativa da China
-
HASCO Vision Technology Co., Ltd.
-
Hella GmbH & Co. KGaA (FORVIA HELLA)
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
Valeo SA
-
Koito Manufacturing Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Forvia Hella atingiu um marco importante ao introduzir seu sistema de farol de alta resolução SSL | HD na China pela primeira vez por meio de desenvolvimento e produção totalmente localizados. A empresa integrou a tecnologia de iluminação avançada no novo Zeekr 8X, marcando um passo significativo em sua estratégia de expandir sua presença no mercado automotivo chinês.
- Abril de 2026: A Marelli apresentou suas mais recentes tecnologias avançadas de iluminação automotiva na Auto China 2026 em Pequim. O h-Digi® MicroLED da empresa é um módulo de projeção MicroLED de alta resolução para sistemas de iluminação dianteira inteligentes, disponível em configurações de 25 mil e 40 mil pixels em múltiplos segmentos de veículos. A versão MicroLED de 25 mil pixels é uma solução madura, compacta e energeticamente eficiente que suporta feixe de condução adaptativo de alta precisão (ADB), funções de iluminação dianteira adaptativa, projeções na via e animações de iluminação dinâmica.
Escopo do Relatório do Mercado de Sistemas de Iluminação Automotiva Adaptativa da China
O escopo inclui segmentação por tipo de veículo (veículos de passeio, veículos comerciais leves e veículos comerciais médios e pesados), aplicação (iluminação exterior e iluminação interior), tipo de componente (controladores, sensores/câmeras, conjuntos de luminárias, atuadores e outros), tecnologia (diodos emissores de luz, xênon e descarga de alta intensidade, halogênio e iluminação a laser), canal de vendas (fabricante de equipamento original e reposição) e funcionalidade (feixe alto automático, luz de curvatura dinâmica, luz de curvas e iluminação dianteira adaptativa). O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
| Veículos de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Iluminação Exterior |
| Iluminação Interior |
| Controladores |
| Sensores/Câmeras |
| Conjuntos de Luminárias |
| Atuadores |
| Outros |
| Diodo Emissor de Luz |
| Xênon e Descarga de Alta Intensidade |
| Halogênio |
| Iluminação a Laser |
| Fabricante de Equipamento Original |
| Reposição |
| Feixe Alto Automático |
| Luz de Curvatura Dinâmica |
| Luz de Curvas |
| Iluminação Dianteira Adaptativa |
| Tipo de Veículo por Aplicação |
| Tipo de Veículo por Tipo de Componente |
| Por Tipo de Veículo | Veículos de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | |
| Por Aplicação | Iluminação Exterior |
| Iluminação Interior | |
| Por Tipo de Componente | Controladores |
| Sensores/Câmeras | |
| Conjuntos de Luminárias | |
| Atuadores | |
| Outros | |
| Por Tecnologia | Diodo Emissor de Luz |
| Xênon e Descarga de Alta Intensidade | |
| Halogênio | |
| Iluminação a Laser | |
| Por Canal de Vendas | Fabricante de Equipamento Original |
| Reposição | |
| Por Funcionalidade | Feixe Alto Automático |
| Luz de Curvatura Dinâmica | |
| Luz de Curvas | |
| Iluminação Dianteira Adaptativa | |
| Análise de Segmentação Cruzada | Tipo de Veículo por Aplicação |
| Tipo de Veículo por Tipo de Componente |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos sistemas de iluminação automotiva adaptativa da China até 2032?
O mercado de sistemas de iluminação automotiva adaptativa da China tem projeção de atingir 3,10 bilhões de USD até 2032, crescendo a um CAGR de 8,94% de 2027 a 2032.
Qual tipo de veículo tem a maior demanda por iluminação adaptativa na China?
Os veículos de passeio lideraram com 79,15% da receita em 2026 porque combinam altos volumes de produção com forte adoção de recursos de veículos de nova energia.
Por que os sistemas LED são dominantes no setor de iluminação veicular da China?
A tecnologia LED detinha 88,13% da receita em 2026 porque oferece embalagem flexível, forte desempenho e um caminho prático para funções de pixels de alta resolução.
Como os sistemas instalados pelo OEM diferem dos produtos de reposição?
Os sistemas OEM podem se conectar a câmeras do veículo, redes e atualizações de software, enquanto os produtos de reposição fornecem principalmente substituição, brilho ou atualizações de estilo.