
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
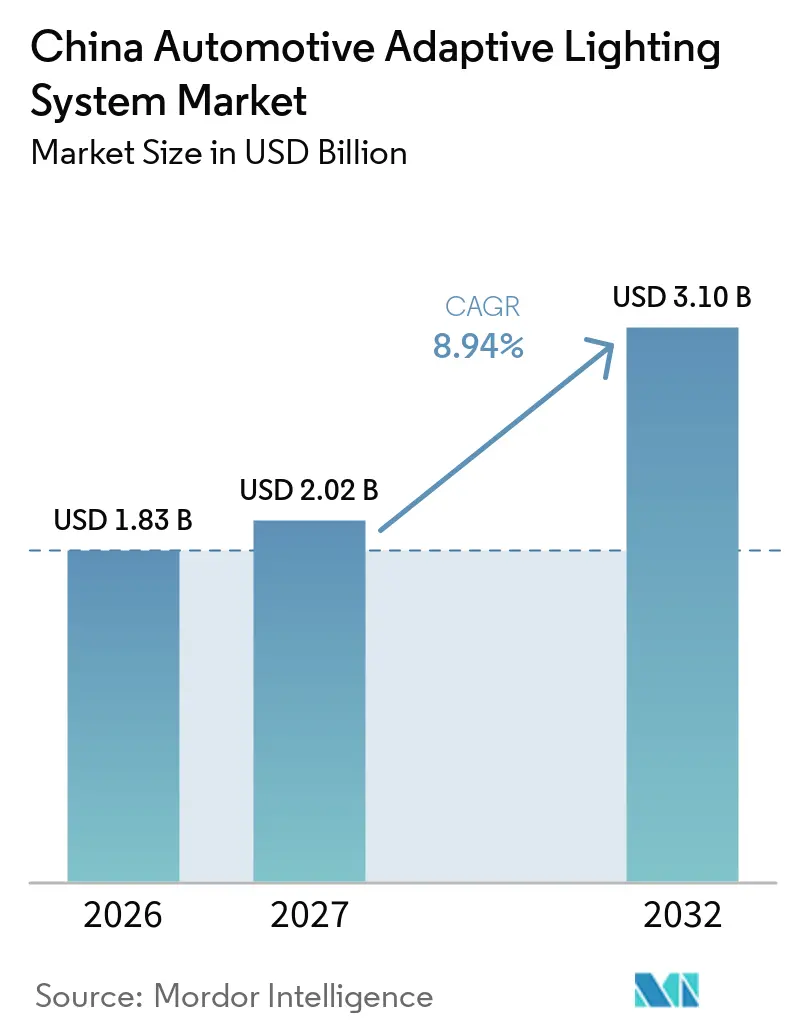
| Tamaño del mercado en el año base (2026) | 1.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz de China por Mordor Intelligence
El tamaño del mercado de sistemas de iluminación adaptativa automotriz de China fue valorado en 1,83 mil millones de USD en 2026, se estima en 2,02 mil millones de USD en 2027 y se proyecta que alcance los 3,10 mil millones de USD en 2032, creciendo a una CAGR del 8,94% de 2027 a 2032. El mercado chino de sistemas de iluminación adaptativa automotriz está siendo reconfigurado por el rápido avance hacia los vehículos de nueva energía, en los que las arquitecturas eléctricas centralizadas facilitan la integración de la iluminación con el software del vehículo. Este cambio ofrece a los proveedores una razón más sólida para desarrollar las lámparas como parte de un sistema más amplio de detección y control, en lugar de como hardware aislado. Los proveedores nacionales están ampliando su control sobre chips, módulos ópticos e integración de lámparas, lo que puede reducir la dependencia del aprovisionamiento externo e intensificar la competencia de precios. Los proveedores extranjeros están respondiendo con ingeniería localizada, al tiempo que protegen su posición en iluminación de alta resolución para programas de vehículos premium. El mercado chino de sistemas de iluminación adaptativa automotriz también enfrenta presión derivada del exceso de capacidad, la caída de los precios unitarios y la necesidad de validar cada cambio impulsado por software antes de que llegue a la producción.
Conclusiones Clave del Informe
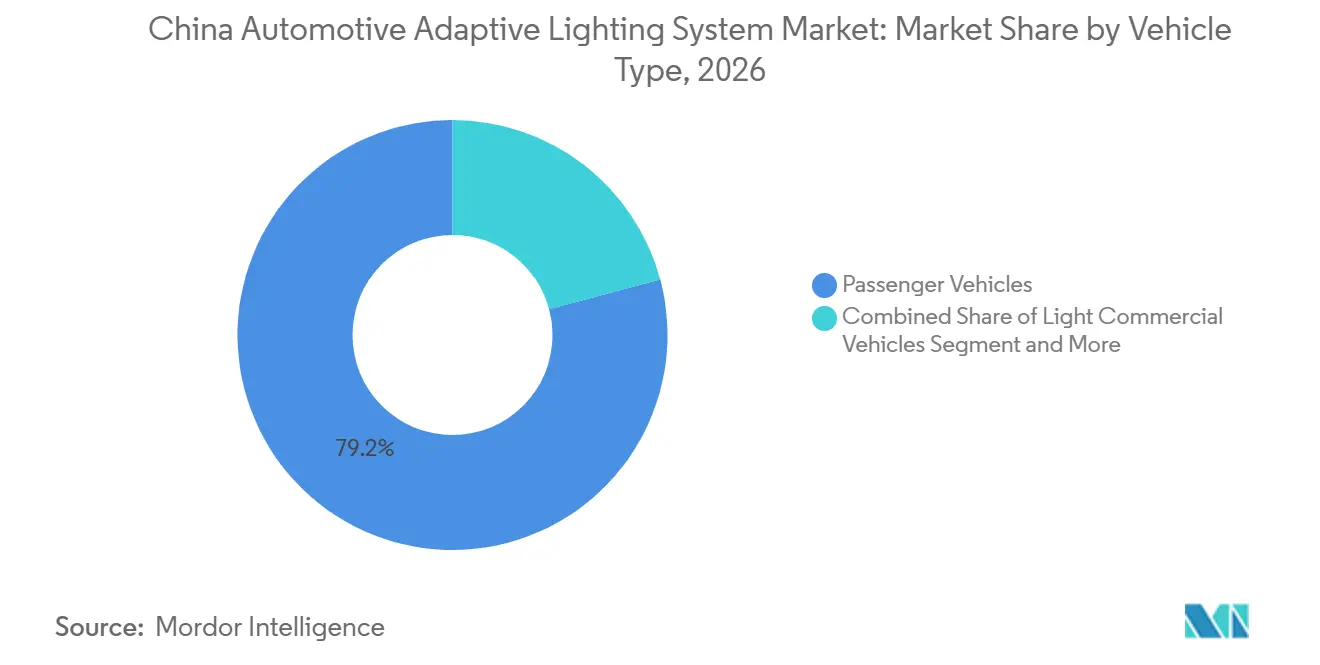
- Por tipo de vehículo, los vehículos de pasajeros representaron el 79,15% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 11,36% hasta 2032.
- Por aplicación, la iluminación exterior representó el 94,22% de la participación del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y se proyecta que crezca a una CAGR del 10,45% hasta 2032.
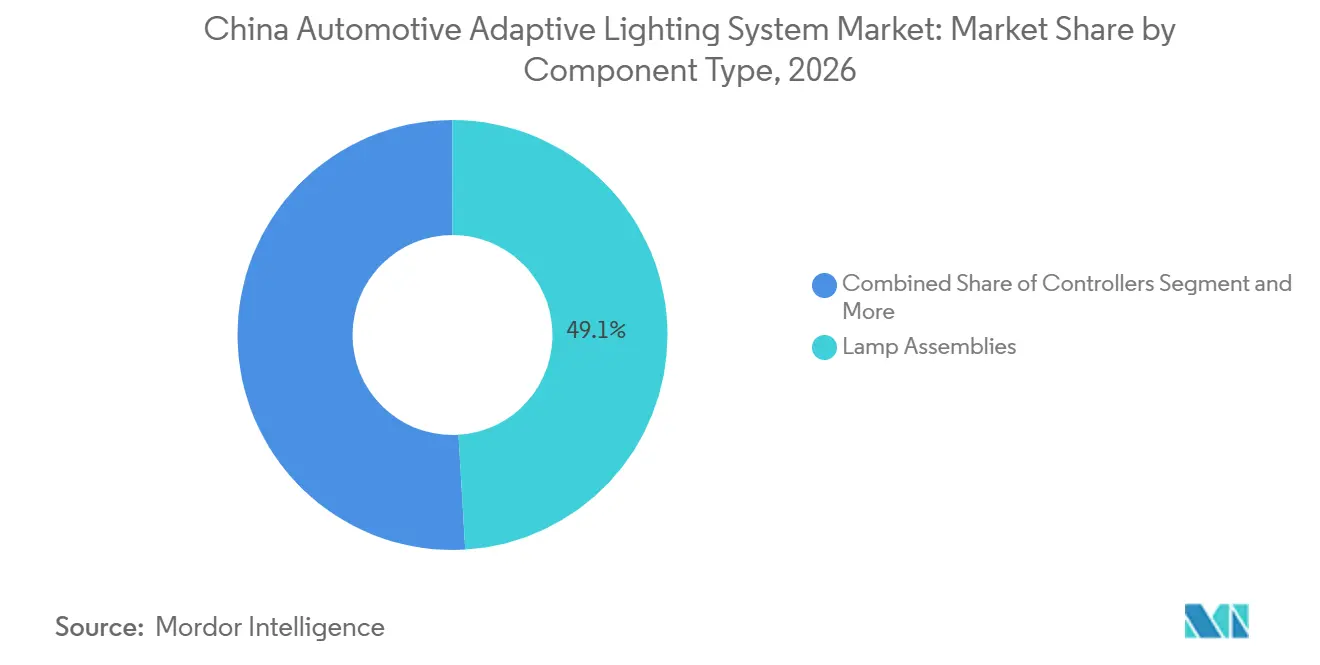
- Por tipo de componente, los conjuntos de lámparas representaron el 49,05% de la participación del mercado chino de sistemas de iluminación adaptativa automotriz en 2026, mientras que se prevé que los sensores/cámaras se expandan a una CAGR del 11,74% hasta 2032.
- Por tecnología, la tecnología LED representó el 88,13% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y está destinada a convertirse en el segmento de mayor crecimiento, con una CAGR del 9,35% hasta 2032.
- Por canal de ventas, el mercado de posventa representó el 87,24% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026; el canal de fabricantes de equipos originales es el canal de mayor crecimiento y crecerá a una CAGR del 9,86% hasta 2032.
- Por funcionalidad, la Iluminación Frontal Adaptativa representó el 44,35% de la participación del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y se prevé que se expanda a una CAGR del 12,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz de China
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Vehículos de Nueva Energía y Vehículos Eléctricos Premium | +2.8% | Nacional, concentrado en el Delta del Río Yangtze y el Área de la Gran Bahía | Corto plazo (≤ 2 años) |
| Reducción de Costos de LED y Semiconductores | +1.5% | Nacional, con profundidad en la cadena de suministro en Jiangsu y Guangdong | Mediano plazo (2-4 años) |
| Normas de Iluminación y Evaluación C-NCAP | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| Fusión de Sensores y Vehículo Definido por Software | +1.0% | Nacional, con ganancias tempranas en Shanghái, Hangzhou y Shenzhen | Mediano plazo (2-4 años) |
| Iluminación Actualizable por OTA y Monetización Digital | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Iluminación como Interfaz Externa Humano-Máquina | +0.4% | Nacional, con despliegue temprano en ciudades de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Vehículos de Nueva Energía y Vehículos Eléctricos Premium
La expansión de los vehículos de nueva energía en China está impulsando la demanda de sistemas de iluminación adaptativa, más allá del simple aumento de la producción de vehículos. Las plataformas de vehículos eléctricos de batería e híbridos enchufables suelen utilizar arquitecturas electrónicas centralizadas, lo que puede reducir la carga de integración de las funciones de iluminación conectada. Las marcas de vehículos eléctricos premium utilizan el diseño de iluminación y las funciones interactivas para diferenciar sus vehículos, haciendo que las lámparas avanzadas sean más visibles para los compradores. Esto contribuye a acortar el ciclo de decisión para las funciones de iluminación de píxeles y haz adaptativo en programas de vehículos de gran volumen. El mercado chino de sistemas de iluminación adaptativa automotriz se beneficia, por tanto, cuando las nuevas plataformas se diseñan desde el inicio en torno a sistemas eléctricos conectados por software.
Reducción de Costos de LED y Semiconductores Mediante el Suministro Localizado
El desarrollo del suministro local está reduciendo una barrera de costos que antes restringía la iluminación adaptativa a los vehículos de lujo. Los proveedores chinos están desarrollando capacidades en chips LED, circuitos integrados de controladores, módulos ópticos e integración de lámparas. Xingyu ha descrito una cooperación estratégica con Oritek y LatticePower que respalda el desarrollo de su tecnología de iluminación. Un aprovisionamiento local más amplio puede reducir la brecha entre las lámparas LED básicas y los sistemas matriciales más avanzados. El mercado chino de sistemas de iluminación adaptativa automotriz podría, por tanto, ver cómo las funciones adaptativas alcanzan bandas de precios de vehículos más bajas cuando los insumos locales calificados estén disponibles a escala. Este cambio en los costos también aumenta la presión sobre los proveedores que dependen de matrices LED de alto flujo importadas o de componentes de controladores.
Normas de Iluminación GB y Evaluación de Seguridad C-NCAP
Los requisitos de iluminación y las evaluaciones de seguridad de los vehículos están creando un camino más claro para que los sistemas adaptativos entren en producción. Las normas actualizadas aumentan la importancia del rendimiento fotométrico, las pruebas de durabilidad y la documentación en toda la base de proveedores. Estos requisitos elevan el umbral de ingeniería para las lámparas de píxeles complejas, pero también favorecen a los proveedores con procesos de validación probados. La capacidad de haz de luz alta adaptativo puede respaldar el posicionamiento de seguridad del vehículo, especialmente para los fabricantes que buscan calificaciones más sólidas. El mercado chino de sistemas de iluminación adaptativa automotriz se beneficia porque las necesidades de cumplimiento y seguridad convierten la iluminación avanzada en una prioridad de desarrollo de productos, en lugar de una característica de estilo opcional. Los proveedores aún deben gestionar el esfuerzo adicional de pruebas cuando una versión de software cambia el comportamiento del haz.
Fusión de Sensores ADAS y Arquitecturas de Vehículos Definidos por Software
La iluminación adaptativa está cada vez más vinculada al sistema de asistencia al conductor más amplio. Los datos de cámara, radar, mapas y del vehículo pueden informar la conformación del haz, el control del deslumbramiento y el reconocimiento de objetos. Volkswagen Group China introdujo un sistema ADAS impulsado por inteligencia artificial para vehículos eléctricos inteligentes en 2025, ilustrando la creciente importancia del software integrado del vehículo [1]. Esta arquitectura otorga mayor valor a los proveedores que pueden integrar hardware óptico con cómputo central y software del vehículo. Es probable que el mercado chino de sistemas de iluminación adaptativa automotriz recompense a las empresas que puedan soportar estas interfaces, no solo a las que puedan suministrar conjuntos de lámparas. Los proveedores sin capacidad de integración de software pueden quedar confinados a roles de componentes de menor valor.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Integración, Validación y Gestión Térmica | -1.2% | Más agudo en los centros de producción de nivel medio en Jiangsu y Zhejiang | Mediano plazo (2-4 años) |
| Erosión de Precios y Exceso de Capacidad de Proveedores | -0.9% | Nacional, más severo en los segmentos de posventa LED y adaptativos estándar | Corto plazo (≤ 2 años) |
| Revalidación en Versiones de Software y OTA | -0.5% | Nacional, con cumplimiento regulado por la SAMR y el MIIT | Mediano plazo (2-4 años) |
| Propiedad de la Percepción, la Iluminación y la Arquitectura E/E del Vehículo | -0.4% | Nacional, con mayor impacto donde múltiples proveedores de primer nivel respaldan la misma plataforma | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración, Validación y Gestión Térmica
Las lámparas adaptativas de alta resolución concentran más potencia óptica y contenido electrónico en un paquete más pequeño que los faros convencionales. Esto aumenta la necesidad de diseño térmico, materiales duraderos y pruebas en todo el rango operativo del vehículo. FORVIA HELLA localizó su tecnología SSL|HD para un programa Zeekr con 25.000 píxeles controlables individualmente en cada faro. Cada configuración requiere trabajo de seguridad funcional y validación ambiental antes de poder ser aprobada para producción. Estos requisitos pueden extender los plazos del programa cuando un solo proveedor respalda múltiples formatos de píxeles en diferentes arquitecturas de fabricantes de equipos originales. En consecuencia, el mercado chino de sistemas de iluminación adaptativa automotriz favorece a los proveedores que tienen capacidades integradas de óptica, térmica, electrónica y validación.
Erosión de Precios y Exceso de Capacidad de Proveedores
La competencia de precios sigue siendo una restricción importante para los proveedores de iluminación que atienden a China. Las adiciones de capacidad han continuado incluso cuando la utilización y los valores unitarios han estado bajo presión tanto en aplicaciones estándar como de posventa. La presión de precios es más intensa en los programas de vehículos de menor costo, donde los objetivos de costo de los fabricantes de equipos originales se trasladan a través de la cadena de suministro. El mercado chino de sistemas de iluminación adaptativa automotriz puede seguir expandiéndose, pero los proveedores deberán proteger los márgenes mediante la diferenciación tecnológica, la eficiencia productiva y una selección de programas más rigurosa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: El Volumen de Pasajeros Ancla los Ingresos, los Vehículos Comerciales Aceleran
Los vehículos de pasajeros representaron el 79,15% de la participación del mercado chino de sistemas de iluminación adaptativa automotriz en 2026. El segmento se beneficia de su amplia base de producción y de la alta concentración de lanzamientos de vehículos de nueva energía en el segmento de automóviles de pasajeros. Los fabricantes de equipos originales de automóviles de pasajeros también tienen mayores incentivos para especificar iluminación de mayor valor que respalde las calificaciones de seguridad y la diferenciación de diseño visible. Las funciones de LED matricial y haz de luz alta adaptativo están alcanzando bandas de precios de vehículos donde las marcas nacionales compiten de manera más activa. FORVIA HELLA desarrolló faros inteligentes para el ONVO L90 de NIO, un SUV de nueva energía de segmento premium-masivo lanzado en julio de 2025 [2]. La empresa también creó faros matriciales LED personalizados para el programa smart#5. Estos programas demuestran que las especificaciones adaptativas se extienden ahora a más de una posición de vehículo premium.
Se prevé que los vehículos comerciales ligeros registren una CAGR del 11,36% hasta 2032, la tasa más rápida entre los tipos de vehículos. La electrificación de las flotas de logística y entrega de última milla ofrece a los fabricantes de equipos originales una razón para mejorar la seguridad en la conducción nocturna y la identidad del vehículo. Los operadores de flotas tienen un interés práctico en sistemas que puedan mejorar la visibilidad frontal en rutas urbanas y de carretera repetitivas. Los compradores de vehículos comerciales también valoran las firmas de iluminación distintivas que respaldan la identidad de la flota y el reconocimiento del vehículo. Aunque los vehículos comerciales medianos y pesados representan actualmente una participación menor, sus largas horas de operación refuerzan el argumento a favor de las funciones de haz de luz alta adaptativo y luz de giro. El uso en carretera aumenta la relevancia de la gestión del deslumbramiento y la iluminación de la calzada durante las operaciones nocturnas. El sector de iluminación adaptativa automotriz chino tiene la oportunidad de adaptar sistemas duraderos para camiones en lugar de depender de diseños para automóviles de pasajeros.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Iluminación Exterior Domina, las Funciones Interiores Añaden Complejidad
La iluminación exterior representó el 94,22% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y está proyectada para crecer a una CAGR del 10,45%. Los faros delanteros y traseros son de mayor valor porque deben cumplir los requisitos fotométricos al tiempo que permanecen como elementos de diseño visibles. Sus funciones también pueden ser evaluadas por organizaciones de seguridad y comprendidas directamente por los compradores de vehículos. Esto crea una estrecha conexión entre la especificación de iluminación, el posicionamiento del vehículo y el atractivo del producto. FORVIA HELLA lanzó una Lámpara Trasera Star-Diamond para el Zeekr 9X con un indicador integrado que respalda la comunicación de conducción asistida. El producto demuestra cómo las lámparas exteriores están yendo más allá de la iluminación y señalización básicas.
La iluminación interior sigue siendo un área de ingresos pequeña, pero está ganando profundidad funcional en los vehículos de nueva energía. Los fabricantes de equipos originales están utilizando iluminación ambiental que cambia con los modos del vehículo, los estados de atención del conductor y las interacciones de los ocupantes. Marelli presentó tecnologías de iluminación para la era del vehículo definido por software en Auto China 2026 [3]. Su presentación incluyó superficies de iluminación planas y conceptos de MicroLED que conectan funciones de pantalla, iluminación y señalización. Estos sistemas sugieren que las funciones interiores y exteriores pueden compartir software y componentes electrónicos. Las plataformas compartidas pueden reducir la carga de desarrollo incremental de añadir funciones adaptativas interiores. El mercado chino de sistemas de iluminación adaptativa automotriz podría, por tanto, beneficiarse de arquitecturas de iluminación comunes, incluso cuando la iluminación interior siga siendo un flujo de ingresos menor.
Por Tipo de Componente: Los Sensores y Cámaras Lideran el Crecimiento a Medida que la Inteligencia Avanza Hacia Arriba en la Cadena
Los conjuntos de lámparas representaron el 49,05% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026. Siguen siendo la principal etapa de salida óptica e incluyen las carcasas, los LED, las lentes, las vías térmicas y la electrónica integrada necesaria para las funciones avanzadas. Su valor sigue siendo alto a medida que los sistemas pasan de haces fijos a matrices de píxeles densas. Los proveedores deben equilibrar la precisión óptica con la fabricabilidad al desplegar más fuentes de luz controlables. El avance hacia haces de alta resolución no elimina la necesidad de una ingeniería robusta de conjuntos de lámparas. Aumenta la importancia del control térmico, el sellado y la alineación óptica fiable. Los fabricantes de lámparas con escala de fabricación establecida están, por tanto, bien posicionados en el mercado chino de sistemas de iluminación adaptativa automotriz.
Se prevé que los sensores/cámaras crezcan a una CAGR del 11,74% hasta 2032, la tasa más rápida entre las categorías de componentes. El control adaptativo del haz depende de datos de percepción para detectar vehículos, usuarios de la vía y condiciones del entorno. La calidad de la cámara y los datos de sensores disponibles influyen en la precisión de la supresión del deslumbramiento y la colocación del haz. Esto desplaza parte de la cadena de valor desde la propia lámpara hacia la percepción y el cómputo central del vehículo. Los controladores de iluminación dedicados también están cambiando a medida que las arquitecturas de los vehículos centralizan las funciones de cómputo. Es posible que los proveedores deban proporcionar interfaces de software en lugar de unidades de control electrónico independientes. Los actuadores y los componentes de soporte son menores en ingresos, pero esenciales para la conmutación, el control térmico y la fiabilidad funcional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología: El LED Domina, el Láser Sigue Siendo una Opción Premium
La tecnología LED representó el 88,13% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y se proyecta que crezca a la CAGR más rápida del 9,35%. Su posición refleja ganancias a largo plazo en producción de luz, eficiencia energética, flexibilidad de empaquetado y costo. Los sistemas LED están pasando de matrices fijas a formatos de píxeles de alta resolución con muchas fuentes de luz controladas de forma independiente. Esta transición respalda funciones como la supresión selectiva del deslumbramiento y la proyección en la calzada. Es probable que las plataformas LED sigan siendo la base tecnológica central del mercado chino de sistemas de iluminación adaptativa automotriz. Su escalabilidad ofrece a los proveedores una ruta práctica para ofrecer diferentes niveles de píxeles y funciones en todos los segmentos de vehículos.
La iluminación láser ocupa una posición de ingresos mucho menor, pero sigue siendo relevante para los vehículos insignia donde el rendimiento del haz de luz alta de largo alcance respalda un mensaje premium. Su uso es más adecuado para programas de vehículos donde el rendimiento de seguridad y la distinción de marca pueden justificar un mayor costo del sistema. No se espera que los sistemas láser desplacen a los LED en los programas de gran volumen porque las plataformas LED ofrecen mayor flexibilidad y una trayectoria de costos más sólida. Las tecnologías de xenón y descarga de alta intensidad se están volviendo menos relevantes a medida que mejora el rendimiento de los LED. Las lámparas halógenas permanecen principalmente en vehículos de pasajeros de menor costo y aplicaciones comerciales con requisitos adaptativos limitados. El cambio tecnológico central no es simplemente un cambio en la fuente de luz. Es un avance hacia plataformas de píxeles configurables por software que pueden ofrecer diferentes funciones desde una base de hardware común.
Por Canal de Ventas: El Mercado de Posventa Mantiene los Ingresos, la Captación por Fabricantes de Equipos Originales se Acelera
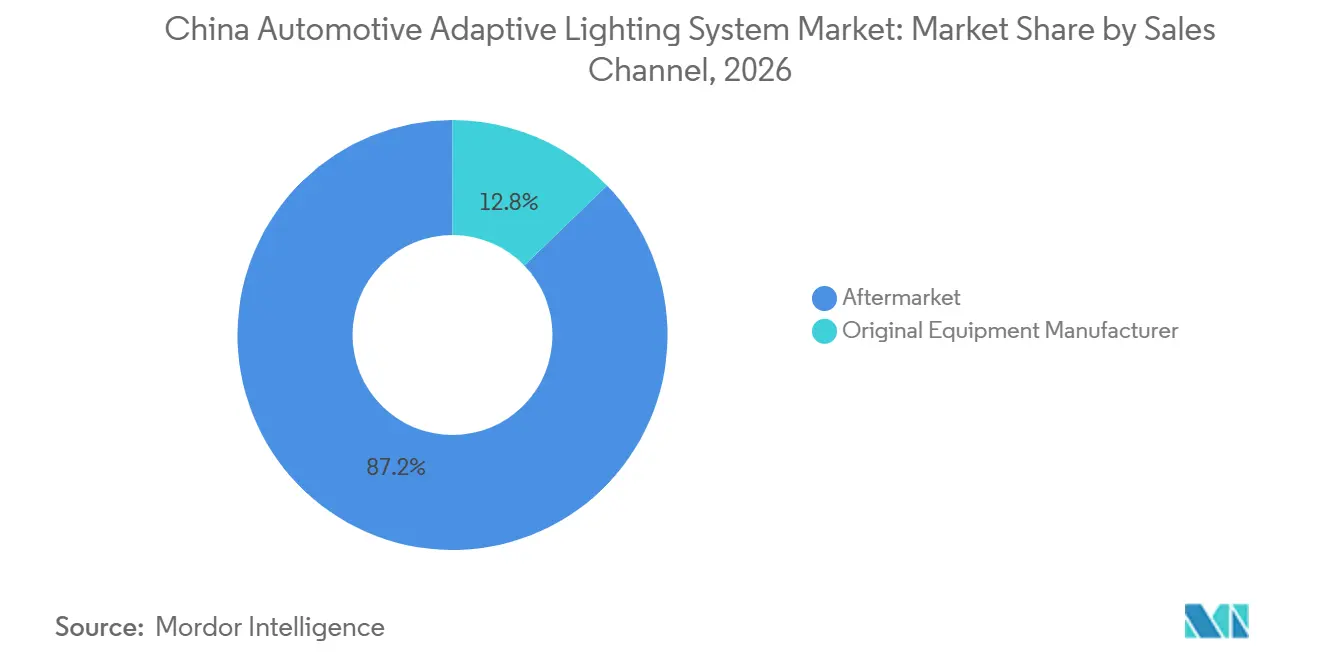
El mercado de posventa representó el 87,24% de los ingresos del mercado chino de sistemas de iluminación adaptativa automotriz en 2026. Esto refleja una gran base instalada de vehículos que pueden recibir reemplazos de LED y actualizaciones de iluminación visibles después de la compra. Los fabricantes chinos también cuentan con una densa base de proveedores que pueden ofrecer módulos de posventa a precios competitivos. La mayoría de los productos de posventa se centran en cambios de estilo visibles o mejoras básicas de brillo. En general, no reproducen la fusión completa de sensores y el control de software disponibles en los sistemas adaptativos instalados de fábrica. Esta distinción se vuelve más importante a medida que las funciones de iluminación dependen de las cámaras del vehículo, las redes de datos y las actualizaciones inalámbricas. El mercado de posventa seguirá atendiendo la demanda de retrofits y lámparas de repuesto.
El canal de fabricantes de equipos originales será el canal de ventas de mayor crecimiento, con una CAGR del 9,86% hasta 2032. Los programas de fabricantes de equipos originales requieren largos ciclos de diseño y procesos documentados de calidad, seguridad y validación. Estos requisitos crean una barrera significativa para los proveedores que solo tienen experiencia en productos de reemplazo. El trabajo de FORVIA HELLA en los programas ONVO, smart, LUXEED y Zeekr ilustra el valor de la integración directa con los fabricantes de vehículos. Los sistemas instalados de fábrica pueden conectarse a los sensores del vehículo y al software centralizado de una manera que los sistemas de retrofit no pueden igualar fácilmente. Esto otorga a los proveedores de fabricantes de equipos originales acceso a las categorías más avanzadas de iluminación adaptativa. También les impone una mayor responsabilidad para respaldar las actualizaciones, la validación y la calidad durante el ciclo de vida. Los especialistas en posventa que no desarrollen capacidades de nivel de fabricante de equipos originales podrían quedar limitados a categorías de productos menos complejas.
Por Funcionalidad: La Iluminación Frontal Adaptativa Lidera el Crecimiento, las Funciones Base Sostienen el Volumen
La Iluminación Frontal Adaptativa representó el 44,35% de la participación del mercado chino de sistemas de iluminación adaptativa automotriz en 2026 y se prevé que crezca a una CAGR del 12,04% hasta 2032. Incluye soporte de giro, supresión matricial del deslumbramiento y funciones de proyección en la calzada que dependen de la detección y el control. Estas características concentran gran parte de la inversión que se produce en toda la cadena de valor de la iluminación. También proporcionan una forma práctica para que los fabricantes de equipos originales integren seguridad, software y diseño del vehículo en un conjunto de características único y visible. Xingyu ha descrito sistemas de iluminación inteligente para el AITO M8 y el STELATO S9 con capacidades de haz de conducción adaptativo de píxeles y funciones de proyección ampliables.
Las funciones de haz de luz alta automático y luz de curvado dinámico siguen siendo la base de volumen para la iluminación adaptativa. El haz de luz alta automático está disponible en una amplia gama de vehículos de pasajeros chinos y proporciona la integración de cámara necesaria para actualizaciones de funciones posteriores. La luz de curvado dinámico ajusta la iluminación en respuesta a la entrada de dirección y sigue siendo relevante para los programas sensibles al costo. Las funciones de luz de giro también proporcionan un punto de entrada para los vehículos comerciales y los modelos de pasajeros de menor costo. Estas funciones fundamentales ayudan a los proveedores a lograr mayores volúmenes de producción antes de desplegar sistemas de píxeles densos. A medida que la capacidad de haz de conducción adaptativo de píxeles se vuelve más común en los vehículos de gama media, los precios unitarios pueden disminuir. Los proveedores podrían entonces buscar valor adicional en la proyección interactiva y la comunicación vehículo-entorno.
Análisis Geográfico
El mercado chino de sistemas de iluminación adaptativa automotriz es un mercado de un solo país, pero la demanda y la oferta están fuertemente concentradas en varios clústeres regionales. El Delta del Río Yangtze, que incluye Shanghái, Jiangsu y Zhejiang, es el área más importante para la capacidad de los proveedores, la capacidad electrónica y la innovación en vehículos. El clúster también incluye una importante actividad de fabricantes de equipos originales y una densa red de empresas de electrónica y semiconductores. Esta proximidad ayuda a los proveedores de iluminación a coordinarse con los programas de vehículos y los proveedores de componentes locales. Los programas de vehículos de nueva energía en la región crean ciclos de desarrollo cortos para funciones de iluminación avanzadas. El área, por tanto, sigue siendo central para la base tecnológica y de fabricación del mercado chino de sistemas de iluminación adaptativa automotriz.
El Área de la Gran Bahía es un importante centro de crecimiento porque concentra programas de vehículos orientados a la tecnología y ecosistemas liderados por software. El contenido de iluminación en las plataformas de vehículos regionales está poniendo más énfasis en las funciones interactivas y la capacidad de funciones inalámbricas. FORVIA HELLA lanzó faros altamente integrados para el LUXEED R7 en agosto de 2025. Estos programas muestran el impulso de las arquitecturas de vehículos con enfoque en software en el ecosistema de vehículos más amplio de Guangdong. Las funciones introducidas en plataformas centradas en la tecnología pueden extenderse rápidamente a otros programas de fabricantes de equipos originales chinos. El Área de la Gran Bahía no tiene una cifra de participación de ingresos separada en el material suministrado. Su importancia proviene del tipo de programas de vehículos que dan forma a las expectativas de funciones en todo el país. Esto convierte a la región en una fuente clave de demanda de sistemas de iluminación conectados y configurables.
El centro y el noreste de China siguen contribuyendo con importantes volúmenes tradicionales de fabricantes de equipos originales, aunque su transición hacia especificaciones adaptativas de mayor valor es más gradual. Wuhan, Chongqing, Changchun y Shenyang siguen siendo relevantes a través de bases de producción establecidas y redes de proveedores. El clúster Chengdu-Chongqing también se beneficia del creciente volumen de producción nacional de vehículos de nueva energía. Estas ubicaciones pueden añadir demanda a medida que los fabricantes introduzcan iluminación más avanzada en las líneas de vehículos establecidas. Su papel es particularmente relevante para la escala de producción y las aplicaciones de vehículos comerciales. El mercado chino de sistemas de iluminación adaptativa automotriz dependerá de estas regiones para ampliar la adopción más allá de los principales clústeres tecnológicos costeros. Las diferencias regionales seguirán siendo visibles en el ritmo de adopción, pero no cambian la naturaleza nacional del mercado.
Panorama Competitivo
Concentración del Mercado
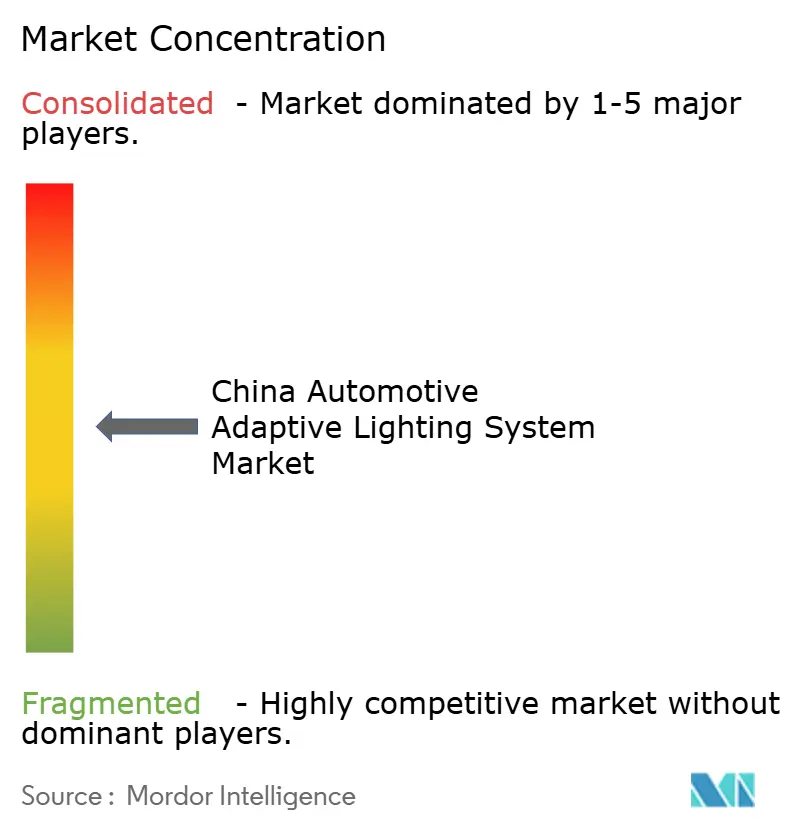
El mercado chino de sistemas de iluminación adaptativa automotriz está moderadamente consolidado a nivel de suministro de sistemas y es más fragmentado entre los proveedores de componentes. Changzhou Xingyu ha ampliado su papel en los programas de vehículos nacionales, mientras que los proveedores japoneses y europeos establecidos mantienen posiciones en aplicaciones especializadas y premium. El mercado muestra una consolidación moderada entre los proveedores de sistemas y una fragmentación entre los proveedores de componentes. La iluminación de píxeles de alta resolución es un área competitiva clave, ya que integra diseño óptico, gestión térmica, electrónica, software y validación. Los proveedores locales están desarrollando capacidades integradas en lámparas inteligentes y funciones de visión. La competencia, por tanto, se extiende más allá de la escala de fabricación hacia la capacidad de conectar las lámparas con el software del vehículo.
La reestructuración de la red de producción de Koito en China refleja una respuesta estratégica diferenciada centrada en mejorar la eficiencia operativa y optimizar la utilización de la capacidad. Estas acciones demuestran que los proveedores están abordando las mismas dinámicas del mercado a través del desarrollo tecnológico, la localización de programas de vehículos o la reestructuración de la producción. El mercado chino de sistemas de iluminación adaptativa automotriz favorece a las empresas que equilibran eficazmente estos enfoques. A medida que los fabricantes de equipos originales buscan cada vez más funciones de iluminación programables, los proveedores no pueden depender únicamente de los volúmenes convencionales de faros. También deben gestionar la presión de precios en los segmentos de vehículos de gran volumen.
Varias áreas siguen abiertas al desarrollo competitivo. Los vehículos comerciales siguen estando menos penetrados por los sistemas adaptativos que los vehículos de pasajeros, lo que deja espacio para que los proveedores ofrezcan soluciones duraderas y rentables. Las funciones de iluminación vinculadas al software también presentan una posible vía hacia ingresos recurrentes por funciones, aunque el material suministrado no muestra que este modelo opere a escala. Los proveedores globales aún tienen fortalezas en sistemas ópticos avanzados, soporte de programas de vehículos y experiencia en validación. Las empresas nacionales tienen fortalezas en el acceso a fabricantes de equipos originales locales, posicionamiento de costos y creciente integración de sistemas. El panorama competitivo estará determinado por si los proveedores pueden convertir estas fortalezas en programas de producción fiables y escalables. Es poco probable que el mercado chino de sistemas de iluminación adaptativa automotriz esté definido por una sola categoría de proveedores. En cambio, las posiciones de liderazgo dependerán de la capacidad de respaldar tanto los programas de gran volumen como las plataformas premium cada vez más conectadas por software.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz de China
-
HASCO Vision Technology Co., Ltd.
-
Hella GmbH & Co. KGaA (FORVIA HELLA)
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
Valeo SA
-
Koito Manufacturing Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Forvia Hella alcanzó un hito clave al introducir por primera vez en China su sistema de faros SSL | HD de alta resolución mediante desarrollo y producción completamente localizados. La empresa integró la tecnología de iluminación avanzada en el nuevo Zeekr 8X, marcando un paso significativo en su estrategia para ampliar su presencia en el mercado automotriz chino.
- Abril de 2026: Marelli presentó sus últimas tecnologías avanzadas de iluminación automotriz en Auto China 2026 en Pekín. El módulo h-Digi® MicroLED de la empresa es un módulo de proyección MicroLED de alta resolución para sistemas de iluminación de faros inteligentes, disponible en configuraciones de 25.000 y 40.000 píxeles en múltiples segmentos de vehículos. La versión MicroLED de 25.000 píxeles es una solución madura, compacta y energéticamente eficiente que admite haz de conducción adaptativo de alta precisión, funciones de iluminación frontal adaptativa, proyecciones en la calzada y animaciones de iluminación dinámica.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz de China
El alcance incluye la segmentación por tipo de vehículo (vehículos de pasajeros, vehículos comerciales ligeros y vehículos comerciales medianos y pesados), aplicación (iluminación exterior e iluminación interior), tipo de componente (controladores, sensores/cámaras, conjuntos de lámparas, actuadores y otros), tecnología (diodos emisores de luz, xenón y descarga de alta intensidad, halógeno e iluminación láser), canal de ventas (fabricante de equipos originales y mercado de posventa) y funcionalidad (haz de luz alta automático, luz de curvado dinámico, luz de giro e iluminación frontal adaptativa). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en unidades.
Por Tipo de Vehículo
| Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
Por Aplicación
| Iluminación Exterior |
| Iluminación Interior |
Por Tipo de Componente
| Controladores |
| Sensores/Cámaras |
| Conjuntos de Lámparas |
| Actuadores |
| Otros |
Por Tecnología
| Diodo Emisor de Luz |
| Xenón y Descarga de Alta Intensidad |
| Halógeno |
| Iluminación Láser |
Por Canal de Ventas
| Fabricante de Equipos Originales |
| Mercado de Posventa |
Por Funcionalidad
| Haz de Luz Alta Automático |
| Luz de Curvado Dinámico |
| Luz de Giro |
| Iluminación Frontal Adaptativa |
Análisis de Segmentación Cruzada
| Tipo de Vehículo por Aplicación |
| Tipo de Vehículo por Tipo de Componente |
| Por Tipo de Vehículo | Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Por Aplicación | Iluminación Exterior |
| Iluminación Interior | |
| Por Tipo de Componente | Controladores |
| Sensores/Cámaras | |
| Conjuntos de Lámparas | |
| Actuadores | |
| Otros | |
| Por Tecnología | Diodo Emisor de Luz |
| Xenón y Descarga de Alta Intensidad | |
| Halógeno | |
| Iluminación Láser | |
| Por Canal de Ventas | Fabricante de Equipos Originales |
| Mercado de Posventa | |
| Por Funcionalidad | Haz de Luz Alta Automático |
| Luz de Curvado Dinámico | |
| Luz de Giro | |
| Iluminación Frontal Adaptativa | |
| Análisis de Segmentación Cruzada | Tipo de Vehículo por Aplicación |
| Tipo de Vehículo por Tipo de Componente |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los sistemas de iluminación adaptativa automotriz de China para 2032?
Se proyecta que el mercado chino de sistemas de iluminación adaptativa automotriz alcance los 3,10 mil millones de USD en 2032, creciendo a una CAGR del 8,94% de 2027 a 2032.
¿Qué tipo de vehículo tiene la mayor demanda de iluminación adaptativa en China?
Los vehículos de pasajeros lideraron con el 79,15% de los ingresos en 2026 porque combinan altos volúmenes de producción con una fuerte adopción de funciones de vehículos de nueva energía.
¿Por qué los sistemas LED dominan el sector de iluminación de vehículos en China?
La tecnología LED representó el 88,13% de los ingresos en 2026 porque ofrece empaquetado flexible, sólido rendimiento y una ruta práctica hacia funciones de píxeles de alta resolución.
¿En qué se diferencian los sistemas instalados por el fabricante de equipos originales de los productos de posventa?
Los sistemas de fabricantes de equipos originales pueden conectarse con las cámaras del vehículo, las redes y las actualizaciones de software, mientras que los productos de posventa principalmente ofrecen reemplazo, mejoras de brillo o de estilo.