
チリ商用車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
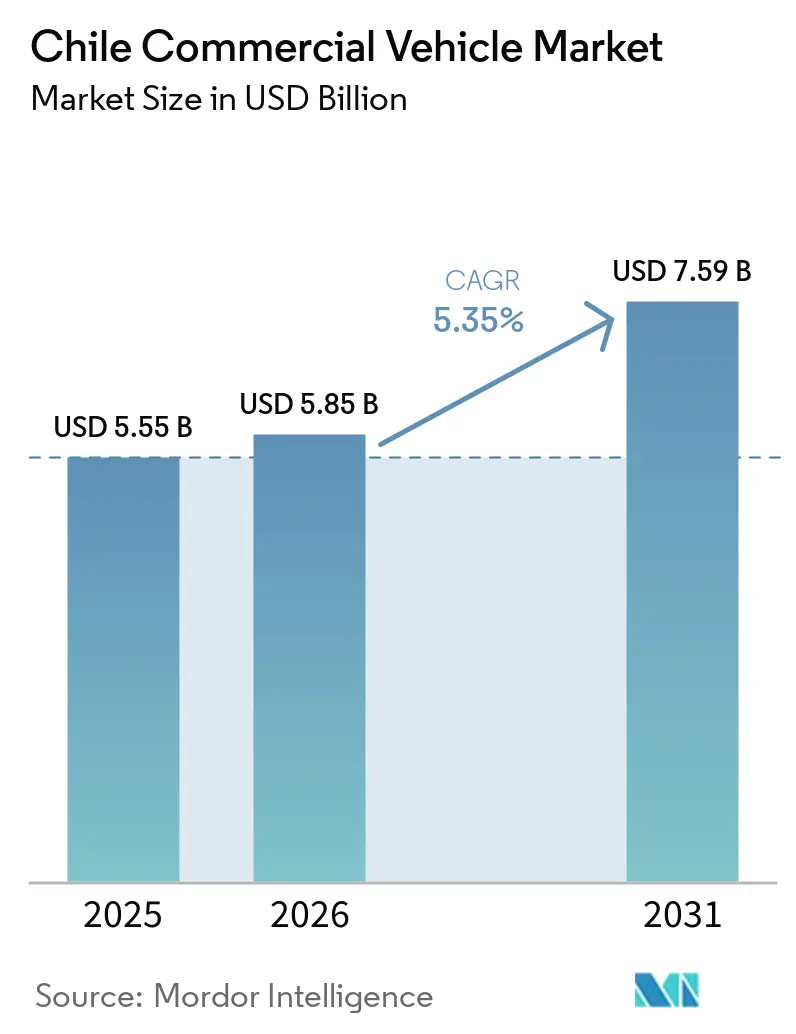
| 基準年の市場規模 (2025) | 5.55 十億米ドル |
| 市場規模 (2026) | 5.85 十億米ドル |
| 市場規模 (2031) | 7.59 十億米ドル |
| Growth Rate (2026 - 2031) | 5.35 % |
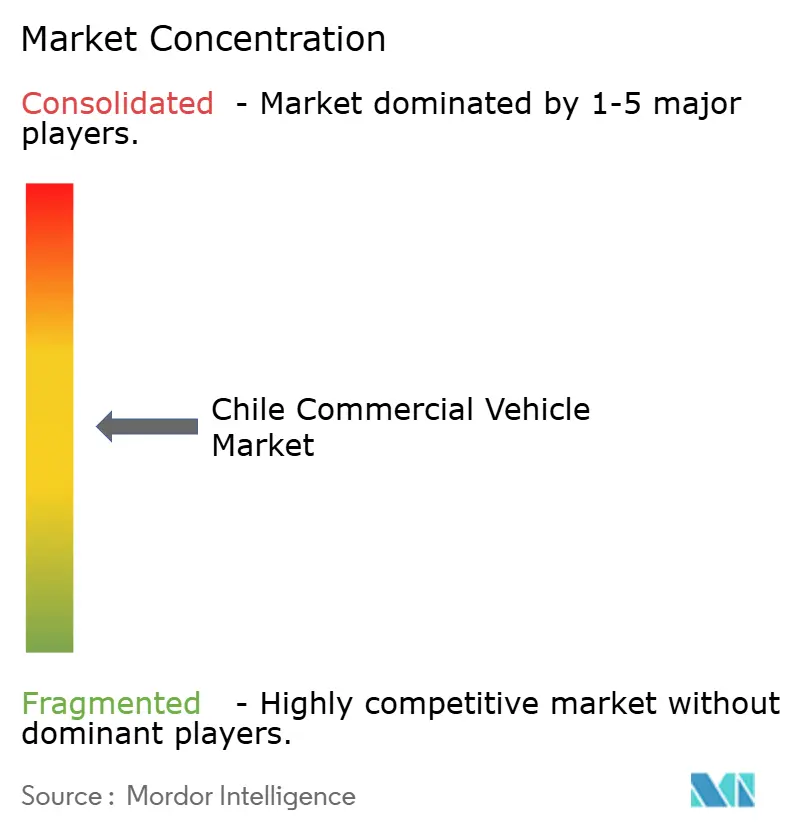
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ商用車市場分析
チリ商用車市場規模は2025年に55.5 ビリオン 米ドルと評価され、2026年の58.5 ビリオン 米ドルから2031年には75.9 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.35%を記録する見込みです。2025年に登録台数が異例の高水準に達した後も、フリート更新は引き続き重要な需要源となっています。ユーロVIルールへの移行は購入タイミングを変化させ、トラックおよびバスにおいて2026年の出だしが弱い時期をもたらしました。鉱業、都市配送、公共交通機関の調達は引き続き製品ミックスと市場への流通経路を形成しています。適合車両、サービスカバレッジ、実用的な電動化提案を持つサプライヤーは、これらのニーズに対応するうえで有利な立場にあります。チリ商用車市場はまた、鉱業活動、都市配送ネットワーク、公共交通機関が国内の異なる地域に集中しているため、地域ごとに不均一な需要に直面しています。
主要レポートのポイント
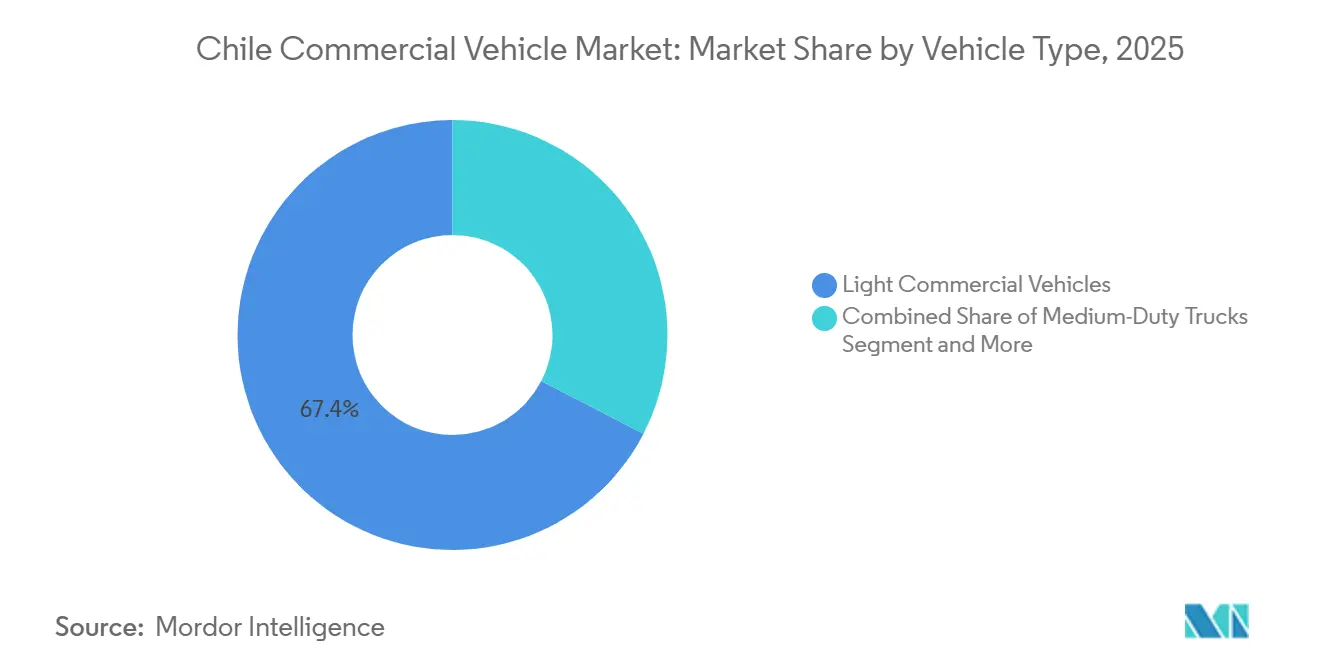
- 車両タイプでは、小型商用車が2025年のチリ商用車市場シェアの67.41%を占め、バスおよびコーチは2031年にかけて最も高い予測CAGRである6.97%を記録する見込みです。
- 推進タイプ別では、内燃機関車両が2025年のチリ商用車市場シェアの84.77%を占め、電気・ハイブリッド車両は2031年にかけて最も高い予測CAGRである13.32%を記録する見込みです。
- ボディおよび構成別では、ピックアップトラックおよびシャシーキャブが2025年のチリ商用車市場シェアの52.09%を占め、パネルバンおよびカーゴバンは2031年にかけて最も高い予測CAGRである5.74%を記録する見込みです。
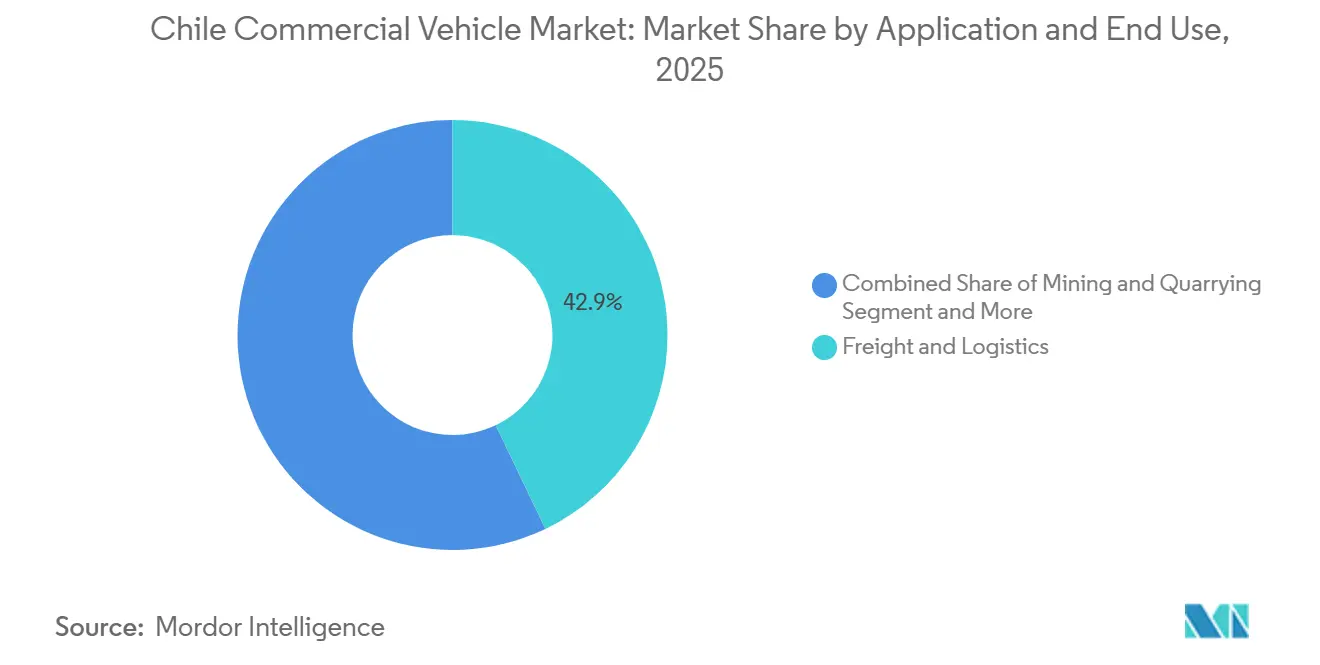
- 用途・最終用途別では、フレートおよびロジスティクスが2025年のチリ商用車市場規模の42.89%を占め、2031年にかけて最も高い予測CAGRである7.71%を記録する見込みです。
- 購入者タイプ別では、大規模フリートオペレーターが2025年のチリ商用車市場シェアの53.11%を占め、レンタルおよびリース会社は2031年にかけて最も高い予測CAGRである6.46%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
チリ商用車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅・リチウムプロジェクトの開発 | +1.4% | アントファガスタ州、アタカマ州、タラパカ州 | 長期(4年以上) |
| 電子商取引の拡大 | +1.2% | 首都圏、バルパライソ州、ビオビオ州、マウレ州 | 中期(2〜4年) |
| 公共交通機関の電動化調達 | +0.9% | 首都圏;バルパライソ、アントファガスタ、コキンボへ拡大中 | 短期(2年以内) |
| 都市フレート密度とコンパクト車両需要 | +0.7% | 首都圏、バルパライソ州、ビオビオ州 | 中期(2〜4年) |
| 主要回廊における充電インフラの整備 | +0.5% | マウレ州、ニュブレ州(ルータ5南);アタカマ州、コキンボ州(ルータ5北) | 中期(2〜4年) |
| 予知保全の導入 | +0.3% | 首都圏、アントファガスタ州、ビオビオ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉱業フリートの更新と銅・リチウムプロジェクトの開発
鉱業活動は、チリ北部全域における重機、特殊トラック、地下設備、および作業員輸送に対する需要を支えています。銅およびリチウムプロジェクトでは、長距離かつ過酷な地形を越えて人員、資材、設備を定期的に輸送する必要があります。このため、フリートの可用性とメンテナンス能力は、オペレーターにとって重要な購入要因となっています。チリ商用車市場は、高稼働率と厳格な運用要件に直面した車両を鉱山が更新する際に恩恵を受けます。サプライヤーはますます、車両そのものとともに修理サポート、車両モニタリング、および信頼性の高い部品供給を提供する必要があります。これらの条件は、販売時点だけでなく、フル稼働サイクルを通じてフリートをサポートできるメーカーおよびディーラーを有利にします。
電子商取引とラストマイル配送の拡大
オンライン商取引は、密集した都市部で効率的に運用できる配送車両の需要を高めています。運輸通信省が導入した国家都市フレート戦略は、マイクロ配送ハブ、より良い積載慣行、および都市における貨物移動の改善を支援しています。この政策の方向性は、パネルバン、コンパクトトラック、および短距離配送ルートに適したその他の車両を有利にします。したがって、チリ商用車市場は、地域配送フリートと、都市、港湾、倉庫、鉱山サイトを結ぶ大型車両の両方にサービスを提供しています。配送ニーズがより具体的になるにつれ、オペレーターは都市中心部と都市間ルートで異なる車両タイプを使用する可能性が高くなります。これにより、ディーラーは一つの車両フォーマットに依存するのではなく、カスタマイズされたフリートパッケージを提供する余地が生まれます。
公共交通機関の電動化調達
公共交通機関の電動化は、サンティアゴにおけるバス需要の主要な源泉となっており、チリの他の都市にも拡大しています。Red Movilidad は2025年を通じて電気バスの追加を続け、政府は2026年にシステムのさらなる電動化目標を設定しました[1]「歴史的:Red Movilidad が電気バス4,000台を保有」チリ政府、gob.cl。この調達モデルは、バスサプライヤーに他の多くの商用車カテゴリーよりも体系的な需要チャネルを提供しています。また、デポ充電、メンテナンス体制、ドライバー訓練、および技術サポートの必要性も高まっています。地域フリートの調達は、メーカーにとって首都を超えてサポートネットワークを拡大する機会を提供します。チリ商用車市場は、サプライヤーが車両販売と充電・サービスパートナーシップを組み合わせることで、この転換から恩恵を受けることができます。
都市フレート密度とコンパクト車両需要
都市フレート活動は、混雑した都市部で効率的に機能できるンパクトな商用車の需要を高めています。配送フリートは、頻繁な停車が可能で、限られた積載スペースを活用し、密集した商業地区内で運用できる車両を必要としています。都市フレート戦略は、積載ゾーン、地域配送拠点、および中心部での不必要な移動を削減できる運用慣行を支援しています。これらの条件は、多くのラストマイルルートにおいて大型車両よりもコンパクトなカーゴバンや小型トラックを有利にします。メーカーは、実用的な貨物レイアウト、低い運用コスト、および集中的な都市利用に適したサービスサポートを備えた車両を提供することで対応できます。チリ商用車市場は、車両設計と配送業務が各都市ルートのニーズに合致した場合に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユーロVI移行による需要の落ち込み | -0.9% | 首都圏、バルパライソ州、ビオビオ州(都市商業センター) | 短期(2年以内) |
| 排出ガス規制適合による車両価格の上昇 | -0.7% | 全国;アタカマ州、アントファガスタ州(鉱業回廊)で最も強い圧力 | 中期(2〜4年) |
| 鉱業に連動した設備投資の変動性 | -0.4% | アントファガスタ州、アタカマ州 | 長期(4年以上) |
| 重量車向け充電インフラの限定的なカバレッジ | -0.3% | ラ・アラウカニア州、ロス・ラゴス州、アイセン州、マガジャネス州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーロVI移行に伴う前倒し需要と移行後の需要落ち込み
チリはDS-55に基づき、2026年1月から新型重量車にユーロVI適合を義務付けています[2]環境省、「Fuentes Móviles Destaca Claves de la Norma Euro VI en Prensa Local」チリ政府、fuentesmoviles.mma.gob.cl。この規制により、一部のオペレーターは新要件が発効する前に購入を前倒しするよう促されました。このパターンは、フリートが在庫と購入計画を調整したため、2026年初頭の登録環境の弱体化に寄与しました。車両購入者は現在、より高度な排出ガス制御システムの要件を考慮しなければなりません。小規模な運送会社やオーナーオペレーターは、初期費用の吸収が困難な場合に更新を遅らせる可能性があります。チリ商用車市場は、長期的な規制適合と小規模購入者の短期的な購買能力のバランスを取る必要があります。
排出ガスおよび投入コスト適合による車両価格の上昇
ユーロVI適合は、新しい設備がより高度な排出ガス制御技術を必要とするため、車両取得コストを増加させる可能性があります。このコスト圧力は、大規模なフリートプログラムではなく一台ずつ車両を更新する小規模企業にとってより顕著になる場合があります。投入コストの上昇は、シャシー、ボディ、その他の車両部品の価格にも影響を与える可能性があります。鉱業オペレーターや長距離輸送業者は、サービス可用性を維持するために定期的なフリート更新が必要な場合にこの問題に直面します。新しい設備のコストが上昇した場合、購入者は既存車両の使用を延長したり、リースを検討したりする可能性があります。したがって、チリ商用車市場では、資金調達能力が限られた顧客グループにおいて更新サイクルが遅くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:小型商用車が規模を提供し、バスおよびコーチが成長をリード
小型商用車は2025年のチリ商用車市場シェアの67.41%を占めました。その幅広い顧客基盤には、配送事業者、建設業者、鉱業サポートプロバイダー、公共機関、およびオーナー経営企業が含まれます。ピックアップベースおよび小型トラックフリートは、道路状況、積載ニーズ、および短距離移動が業務によって異なる場所で有用です。また、車両の汎用性が重要な鉱山サイトや工業地域へのアクセスも支援します。都市配送は、バンやコンパクトトラックの需要を強化します。これらの車両は頻繁な停車と限られた駐車スペースを管理できるためです。
バスおよびコーチは2031年にかけてCAGR 6.97%で拡大する見込みです。公共交通機関の調達がこの成長の主な原動力であり、特に電気バスがフリート更新計画の中心であり続けるサンティアゴにおいて顕著す。電気フリートへの移行には、メーカーが充電インフラ、メンテナンス、および予備部品の可用性と車両納入を調整することが求められます。地域調達は、都市がアーバンサービスを更新するにつれて、首都を超えてこの機会を拡大できます。バスメーカーはまた、初回購入後にオペレーターとの長期的な関係を構築するサービス契約からも恩恵を受けます。


推進タイプ別:内燃機関が規模を維持し、電気・ハイブリッド車両が最速で成長
内燃機関車両は2025年のチリ商用車市場シェアの84.77%を占めました。ディーゼルは長距離フレート、鉱業オペレーション、冷蔵輸送、および地域配送で広く使用されています。導入済みの基盤は大きく、商用車は長期間にわたって使用され続けることが多いため、すべての用途にわたって従来のパワートレインを急速に置き換えることは困難です。ユーロVI要件は、新型重量車の技術基準を引き上げますが、過酷なルートにおけるディーゼルの実用的な役割を排除するものではありません。充電インフラが整備される間、市場は引き続き適合した内燃機関車両に依存します。
電気・ハイブリッド車両は2031年にかけてCAGR 13.32%で成長する見込みです。電気バスが最も明確な現在の例であり、公共フリートプログラムが計画されたルートと集中充電を実現しています。バッテリー電気トラックは、チリの特定の商業ルートでその役割を実証し始めており、輸送業者、ディーラー、フリートマネージャーに運用経験を提供しています。充電、技術サポート、およびルートスケジューリングの計画を顧客が立てるのを支援するサプライヤーは、電気自動車の早期導入リスクを低減できます。市場は長期間にわたって混合パワートレイン構造を維持する可能性が高いです。
ボディおよび構成別:ピックアップトラックとシャシーキャブが基盤を形成し、パネルバンとカーゴバンが台頭
ピックアップトラックおよびシャシーキャブは2025年のチリ商用車市場シェアの52.09%を占めました。これらの車両は鉱業、建設、農業、公益事業、およびフィールドサービス業務に使用されています。その価値は柔軟性にあり、人員、工具、資材、または特殊なボディを搭載できます。シャシーキャブは、設備輸送、メンテナンス作業、およびサービス用途に適応できます。チリの地理的条件により、多くの購入者にとって十分な最低地上高と堅牢な車両構造が重要です。この構成は、都市作業と遠隔地の産業活動を結ぶ共通のリンクとして機能します。
パネルバンおよびカーゴバンは2031年にかけてCAGR 5.74%で成長する見込みです。配送業務では、密閉された貨物スペースが繰り返しの都市停車中に荷物や商品を保護するため、これらの車両が使用されます。大都市における地域配送施設の利用拡大と短距離配送ルートに適しています。オペレーターが中央デポから作業し、予測可能な日次走行距離がある場合、電気バンオプションが適切な場合があります。チリ商用車市場は、地域の運用条件を理解し、車両の適応をサポートできるディストリビューターから恩恵を受けます。彼らの調整は、顧客が車両をサービスに投入できる速さに影響します。
用途・最終用途別:フレートおよびロジスティクスが現在の利用と将来の拡大の両方をリード
フレートおよびロジスティクスは2025年のチリ商用車市場の42.89%を占めました。この用途は、地域配送、地域間流通、港湾連携フレート、および鉱業関連輸送をカバーしています。貨物の種類、移動距離、およびルート条件が国内で大きく異なるため、幅広い車両が必要です。ラストマイル配送はコンパクトなバンや小型トラックを好む一方、港湾や鉱山の回廊は大型車両を必要とします。鉱業および採石業は、重機および労働力輸送に対する独立した重要な需要源を代表しています。建設およびインフラプロジェクトも、人員、資材、およびサービス業務のために商用車を必要とします。公共および民間の旅客輸送はバスおよびコーチに依存しており、これらはフレートフリートとは異なるサイクルで運用されます。
フレートおよびロジスティクスは2031年にかけてCAGR 7.71%で成長する見込みです。電子商取引活動と都市部を通じた商品移動の必要性が配送セグメントを支えています。鉱業および港湾活動は、より長いルートにわたる重量フレートの移動を支援します。都市フレート計画は、より効率的な積載とルーティングを促進することで車両選択に影響を与える可能性があります。車両能力を実用的な運用上の利点に変換できる企業は、より強固な長期的顧客関係を構築できます。ルート使用とメンテナンスに関する明確なガイダンスは、購入者が適切な車両を選択するのに役立ちます。これは、新しい技術が運用ルーティンを変える場合に特に重要です。
購入者タイプ別:大規模フリートオペレーターが最大のポジションを保持し、レンタルおよびリース会社が最速で拡大
大規模フリートオペレーターは2025年のチリ商用車市場シェアの53.11%を占めました。鉱業会社、大規模ロジスティクスプロバイダー、公共交通機関オペレーター、および主要サービス企業は、集中型フリートプログラムを通じて車両を購入します。これらの購入者は通常、資金調達、メンテナンス、部品供給、および車両可用性とともに車両を評価します。彼らの購入プロセスは、地域の技術サポートと正式な入札における経験を持つ確立されたサプライヤーを好む傾向があります。大規模フリートオペレーターはまた、小規模企業よりもユーロVI更新要件を計画するうえで有利な立場にあります。政府および地方自治体の購入者は、公共交通機関、公益フリート、およびサービス車両において引き続き重要であり、その調達プロセスは技術仕様と発注タイミングの両方に影響を与える可能性があります。オーナーオペレーターは、フレートおよびサービス活動において重要な購入者グループであり続けますが、更新コストが上昇した場合はより慎重になる可能性があります。ディーラーは、資金調達条件、修理アクセス、および車両仕様が各顧客の状況を反映する必要があるため、購入者タイプごとに異なる販売および資金調達アプローチを必要とします。
レンタルおよびリース会社は2031年にかけてCAGR 6.46%で成長する見込みです。リースは、大規模な初期購入を避けることを好む企業にとって新しい設備をより利用しやすくすることができます。これは、顧客が新しい排出ガス適合車両のコストと技術要件を懸念している場合に関連します。レンタル契約はまた、輸送ニーズがプロジェクトや季節によって変動する場合にオペレーターに柔軟性を提供します。大規模フリートはデータサービス、計画的メンテナンス、および専任アカウントサポートを求める可能性がある一方、小規模購入者は資金調達、地域修理アクセス、および部品可用性をより重視する可能性があります。これらの違いにより、チリ商用車産業内に複数の市場参入経路が生まれ、車両販売とともに資金調達とサービスを提供するディストリビューターの役割を支えています。
地理的分析
タラパカ州、アントファガスタ州、アタカマ州、およびコキンボ州の一部を含むチリ北部は、引き続き国内の重量商用車活動の主要集積地です。鉱業オペレーションは、資材移動、作業員輸送、メンテナンス作業、およびサイトサービスのために車両を必要とします。長距離と過酷な条件により、稼働率、修理能力、および耐久仕様が重要です。サプライヤーは強力な部品アクセスとフィールドサービス能力を必要とします。車両のダウンタイムは産業オペレーションを混乱させる可能性があるためです。電気的代替手段がまだ実用的でない場所では、適合したユーロVI車両が引き続き主要な役割を果たし、北部フリートミックスの変化は即時ではなく段階的なものとなります。
特に首都圏とバルパライソを含む中央地帯は、小型商用車、市内バス、および都市フレート業務の主要センターです。サンティアゴは国内最大の都市車両基盤を持ち、電気バス調達の主要拠点であり続けています。配送ネットワーク、倉庫、および消費者活動も、首都およびその周辺でバンや小型トラックへの強い需要を生み出しています。バルパライソとサン・アントニオは重要な港湾関連フレートの側面を加えており、港湾、倉庫、首都、および内陸顧客を結ぶ回廊があります。この地域は、従来のフレート車両と特定の電気展開の両方において引き続き主要市場となる見込みです。
中南部および南部チリは、農業、林業、サーモン、食品流通、および都市間輸送活動を組み合わせており、冷蔵ユニットを含む信頼性の高いフレート車両を必要とします。多様な道路状況と長い移動距離により、密集した都市ルートよりもフリート計画が複雑になます。電気自動車を検討するオペレーターにとって、充電の可用性とサービスカバレッジは特に重要です。新しいパワートレインはこれらの地域全体で異なる速度で採用される可能性があります。メーカーはチリを単一の均一な運用環境として扱うことはできず、地域の流通とアフターセールス能力が重要な競争資産となっています。
競合環境
チリの商用車市場は依然として断片化しており、複数のヨーロッパおよび中国のサプライヤーがトラック、バス、バン、およびピックアップにわたって競合しています。Kaufmannが代理するMercedes-Benzは、確立されたサービス体制と拡大する電気製品ラインに支えられた幅広いトラックおよび商用バンを提供しています。Mercedes-Benzは2026年に商業利用向けeActros 600トラックのチリへの初納入を確認し、バッテリー電気長距離フレート試験において同社に早期の役割を与えました。Scaniaは重量車両と産業・フリート購入者との関係を通じて競合し、Volvo Groupはサンティアゴシステム向けのゼロエミッションバス提供を含む重量トラックと公共交通機関において引き続き存在感を示しています。
中国メーカーは、価格重視および電動化重視の需要に対応し、バス、トラック、バン、およびピックアップにおけるプレゼンスを拡大しています。YutongとBYDは電気バス供給において確固たる地位を築いており、FotonとJACは地域流通ネットワークを通じてバン、トラック、およびピックアップで競合しています。彼らの成長は、確立されたメーカーへの競争圧力を高めています。バスセグメントは特に重要であり、公共調達が電気自動車サプライヤーに目に見える機会を生み出し、Red Movilidad における政府の電気バス展開がサンティアゴを電気公共交通機関の注目すべき参照点としています。
競争上の優位性はまた、鉱業および遠隔地域でのサポートにも依存しており、そこでは重量車両の顧客が過酷な用途のための信頼性の高いフィールドメンテナンス、迅速な部品配送、および技術的専門知識を必要とします。単一の製品カテゴリーを通じて市場に参入するサプライヤーは、より大規模なフリートアカウントを競う前に、より広範なサービス能力を構築する必要がある場合があります。チリ商用車市場は新規参入者に開かれていますが、持続的な成功は製品の可用性だけでなく、地域サポートにも依存しています。電動化が車両とサービスの選択肢の範囲を拡大するにつれ、競争は引き続き活発になる見込みです。
チリ商用車産業のリーダー
Mercedes-Benz Group
Chevrolet Trucks
Scania AB
Volvo Group
Volkswagen Truck & Bus
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:DSVはチリにおける地域配送向けに初の完全電気トラックを導入しました。このローンチは、同社が国内で低排出ロジスティクスサービスを拡大する取り組みの一環です。
- 2026年2月:CumminsはCaserones鉱山において、日常生産でハイブリッド電気超大型鉱山トラックを展開しました。この改造プロジェクトは、300トンのKomatsu鉱山ダンプトラックに同社のFirst Modeテクノロジーを使用しています。
- 2026年2月:Mercedes-Benz Trucksは、Kaufmannを通じて、Empresas CavalieriにチリおよびSouth Americaで初のeActros 600バッテリー電気長距離トラックを納入しました。これらの車両はサンティアゴ〜ビーニャ・デル・マル間の商業飲料輸送サービスに投入され、追加で6台が後続納入として計画されています。
- 2025年11月:Cheryはチリのポルティージョで、ラテンアメリカ地域ローンチおよびメディア試乗イベントを通じてHIMLAピックアップを発表しました。このモデルは、地域における過酷な地形と重作業用途を想定しています。


チリ商用車市場レポートの範囲
チリ商用車市場は、車両タイプ、推進タイプ、ボディおよび構成、用途・最終用途、および購入者タイプによってセグメント化されています。車両タイプ別では、市場は小型商用車、中型トラック、重量トラック、およびバスおよびコーチにセグメント化されています。推進タイプ別では、市場は内燃機関(ガソリンおよびディーゼル)および電気・ハイブリッド(バッテリー電気自動車、プラグインハイブリッド電気自動車、および燃料電池電気自動車)にセグメント化されています。ボディおよび構成別では、市場はパネルバンおよびカーゴバン、ピックアップトラックおよびシャシーキャブ、リジッドトラック、トラクターユニット、市内バス、都市間・長距離コーチ、およびミニバスおよびタクシーバスにセグメント化されています。用途・最終用途別では、市場はフレートおよびロジスティクス(ラストマイル配送、港湾および複合輸送ロジスティクス、および冷蔵輸送)、鉱業および採石業、建設およびインフラ、公共および民間旅客輸送、ならびに公益・地方自治体・サービスフリートにセグメント化されています。購入者タイプ別では、市場は大規模フリートオペレーター、中小企業(SME)、政府および地方自治体、レンタルおよびリース会社、およびオーナーオペレーターにセグメント化されています。市場予測は、金額(米ドル)および数量(台数)で提供されます。
| 小型商用車 |
| 中型トラック |
| 重量トラック |
| バスおよびコーチ |
| 内燃機関 | ガソリン |
| ディーゼル | |
| 電気・ハイブリッド | バッテリー電気 |
| プラグインハイブリッド | |
| 燃料電池電気 |
| パネルバンおよびカーゴバン |
| ピックアップトラックおよびシャシーキャブ |
| リジッドトラック |
| トラクターユニット |
| 市内バス |
| 都市間・長距離バス |
| ミニバスおよびタクシーバス |
| フレートおよびロジスティクス | ラストマイル配送 |
| 港湾および複合輸送輸送 | |
| 冷蔵輸送 | |
| 鉱業および採石業 | |
| 建設およびインフラ | |
| 公共および民間旅客輸送 | |
| 公益・地方自治体・サービスフリート |
| 大規模フリートオペレーター |
| 中小企業 |
| 政府および地方自治体購入者 |
| レンタルおよびリース会社 |
| オーナーオペレーター |
| 車両タイプ別 | 小型商用車 | |
| 中型トラック | ||
| 重量トラック | ||
| バスおよびコーチ | ||
| 推進タイプ別 | 内燃機関 | ガソリン |
| ディーゼル | ||
| 電気・ハイブリッド | バッテリー電気 | |
| プラグインハイブリッド | ||
| 燃料電池電気 | ||
| ボディおよび構成別 | パネルバンおよびカーゴバン | |
| ピックアップトラックおよびシャシーキャブ | ||
| リジッドトラック | ||
| トラクターユニット | ||
| 市内バス | ||
| 都市間・長距離バス | ||
| ミニバスおよびタクシーバス | ||
| 用途・最終用途別 | フレートおよびロジスティクス | ラストマイル配送 |
| 港湾および複合輸送輸送 | ||
| 冷蔵輸送 | ||
| 鉱業および採石業 | ||
| 建設およびインフラ | ||
| 公共および民間旅客輸送 | ||
| 公益・地方自治体・サービスフリート | ||
| 購入者タイプ別 | 大規模フリートオペレーター | |
| 中小企業 | ||
| 政府および地方自治体購入者 | ||
| レンタルおよびリース会社 | ||
| オーナーオペレーター | ||


レポートで回答される主要な質問
2031年までのチリ商用車の予測は?
チリ商用車市場規模は、2026年の58.5 ビリオン 米ドルから2031年までに75.9 ビリオン 米ドルに達する見込みで、CAGR 5.35%です。
チリで最大のポジションを持つ車両タイプは何ですか?
小型商用車が最大のポジションを保持しており、2025年に67.41%のシェアを占めました。
チリにおける電気商用車の需要を牽引しているものは何ですか?
公共バスの電動化、計画されたデポ運用、および特定の配送・フレートルートが普及を支えています。
ユーロVIはチリの新型重量車にどのような影響を与えますか?
ユーロVIは2026年1月から新型重量車に適用されており、適合車両技術とメンテナンスサポートの重要性が高まっています。
最終更新日:



