
セラミック膜市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
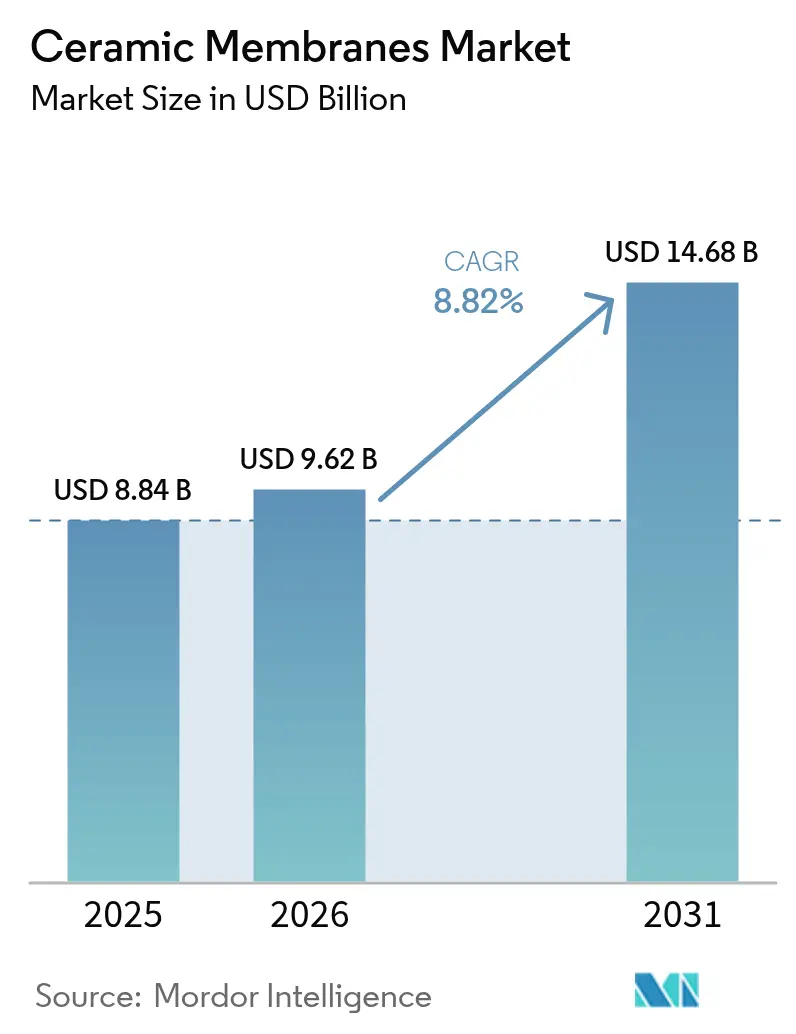
| 市場規模 (2026) | 9.62 十億米ドル |
| 市場規模 (2031) | 14.68 十億米ドル |
| 成長率 (2026 - 2031) | 8.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
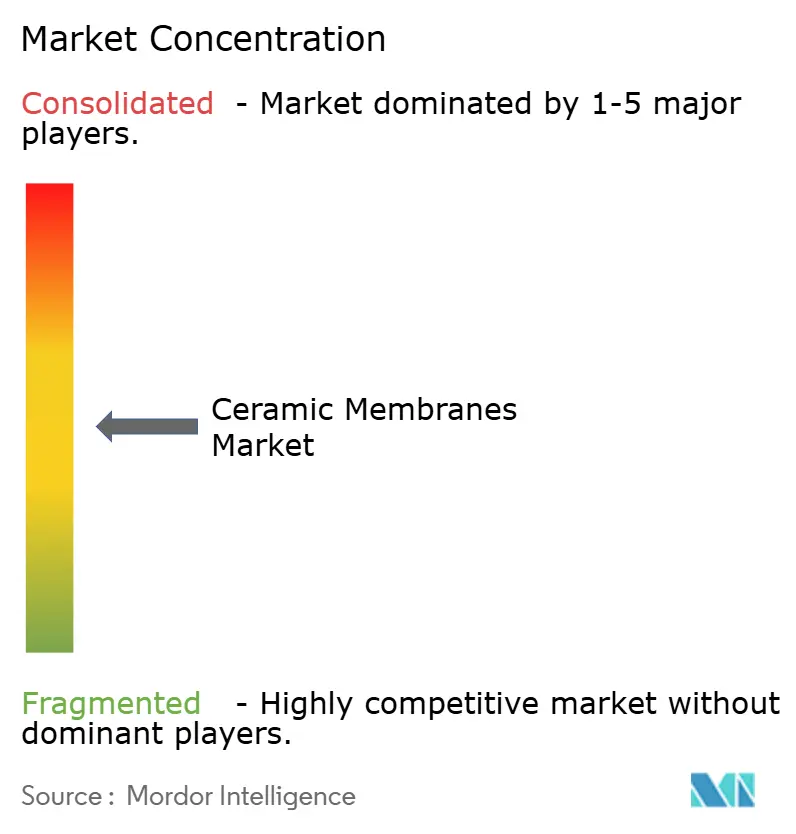
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック膜市場分析
セラミック膜市場規模は、2025年の88億4,000万米ドルから2026年には96億2,000万米ドルに増加し、2031年までに146億8,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 8.82%で成長すると予測されています。採用の加速は三つの収束する流れに沿って進んでいます。すなわち、公共事業者が老朽化した高分子系システムを更新して厳格な栄養素排出規制に対応しており、乳製品加工業者がタンパク質濃縮工程のエネルギー消費削減のためにアルミナおよびチタニア管への切り替えを進めており、アジアの半導体ファブが化学機械研磨から生じる超純水のリサイクルのために炭化ケイ素モジュールを導入しています。並行して、中国とインドにおける地域コンテンツ規制が国内生産を促進する一方、欧州で迫りつつあるPVDF規制が仕様をオールインオーガニック膜へと傾けています。サウジアラビアでは海水淡水化前処理の大規模改修が始まっており、過酷な高塩分流における本技術の価値が確認されています。これらの変化を総合すると、高分子系競合品が低TDSニッチを守り続ける中でも、セラミック膜市場には堅固な二桁需要の成長余地が存在します。
レポートの主要ポイント
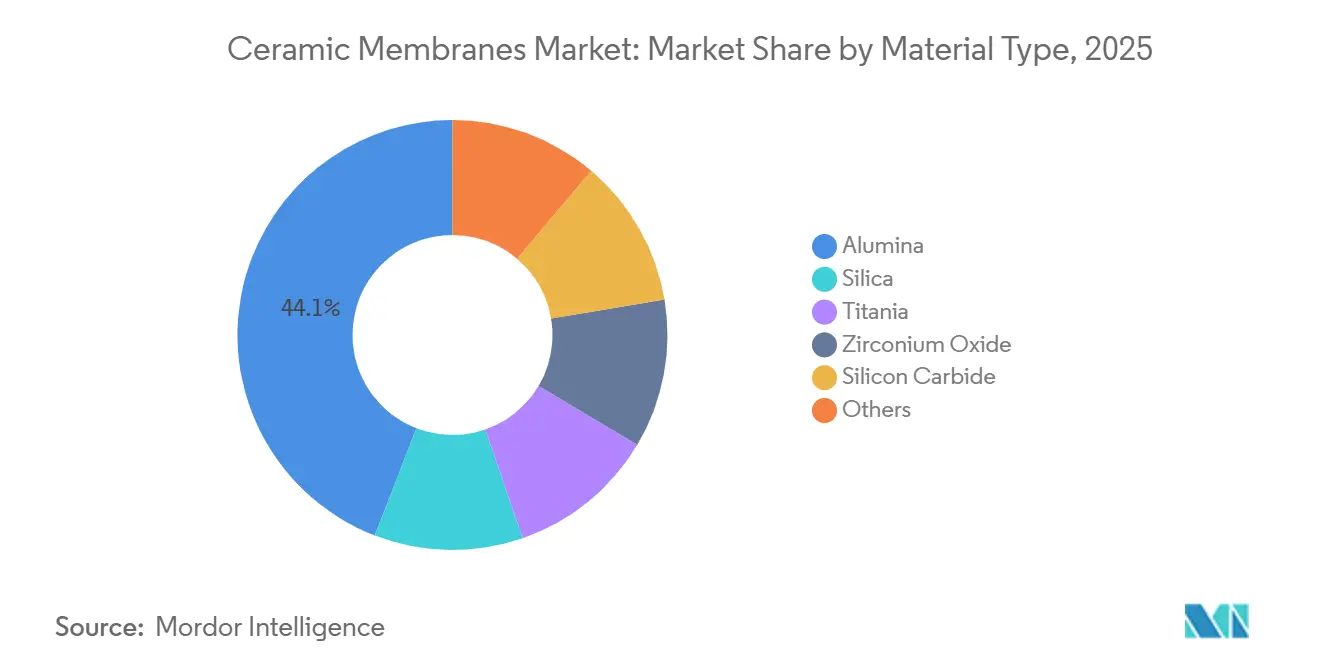
- 材料タイプ別では、アルミナが2025年のセラミック膜市場シェアの44.12%を占め、チタニア系は2031年までにCAGR 9.80%で成長すると予測されています。
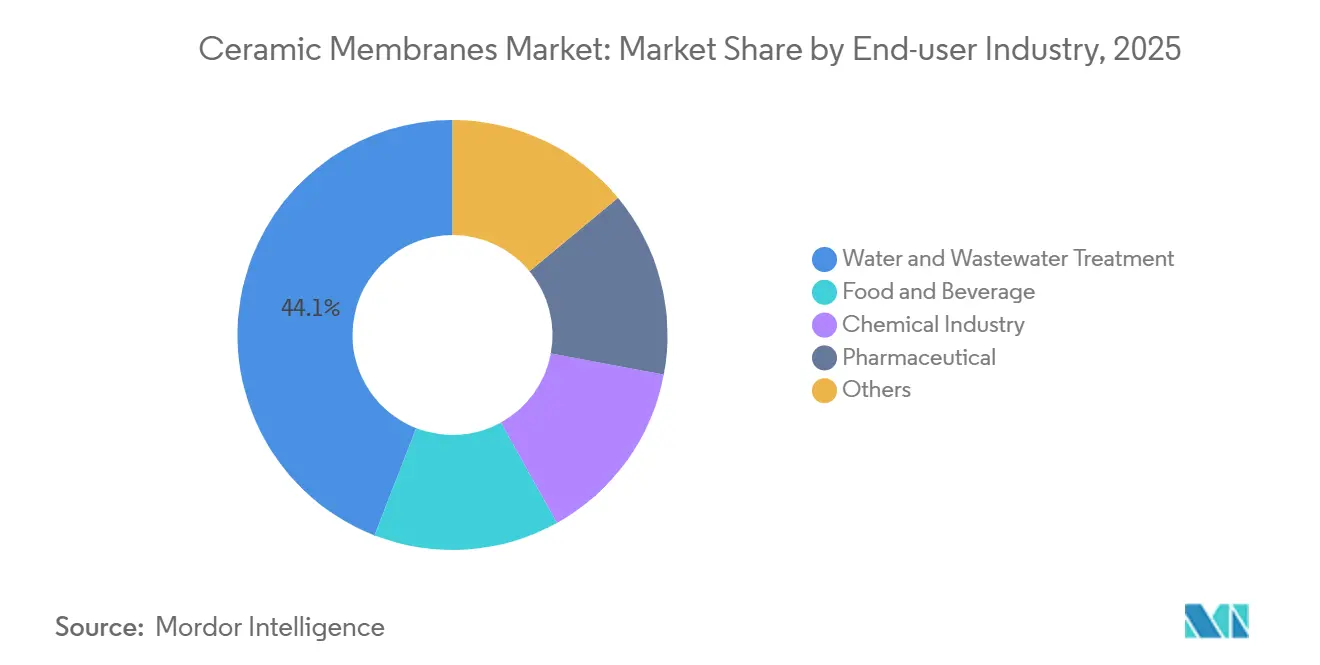
- エンドユーザー産業別では、水・廃水処理が2025年の売上シェア44.10%でトップとなり、食品・飲料加工は2031年までにCAGR 9.65%で拡大する見込みです。
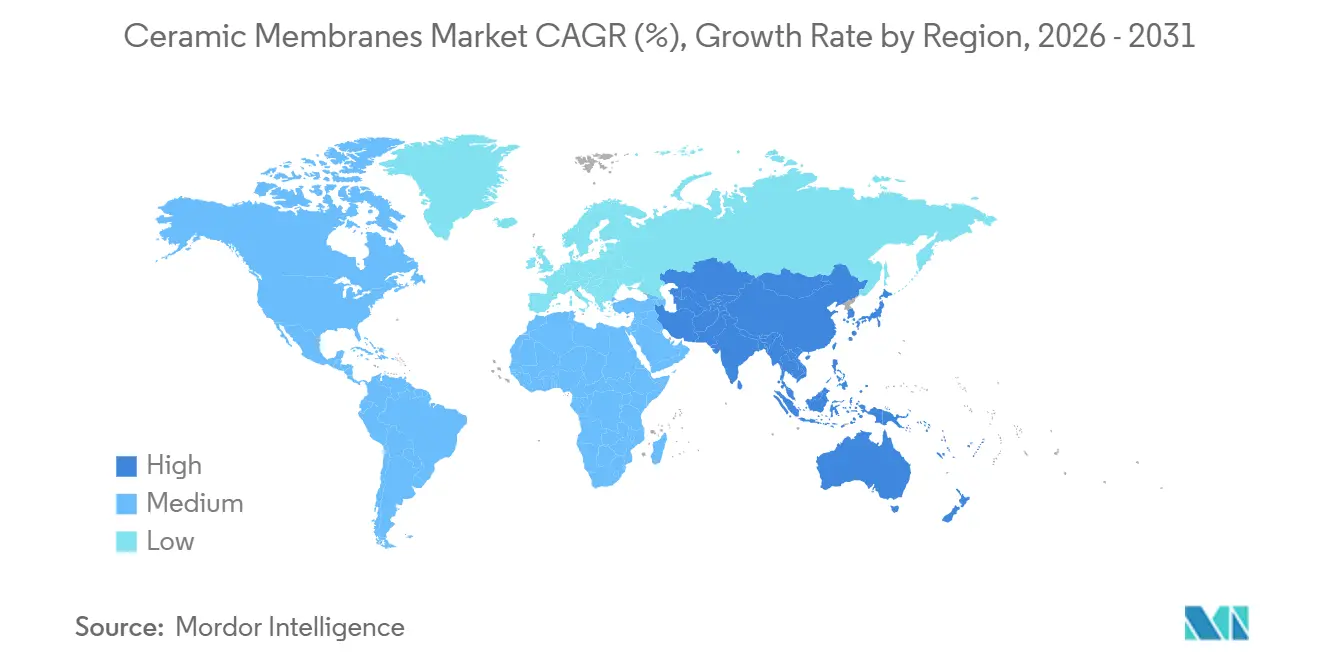
- 地域別では、アジア太平洋が2025年のセラミック膜市場規模の52.98%を占め、2031年までにCAGR 10.02%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 水・廃水処理インフラへの需要増大 | +2.8% | 世界全体、特にアジア太平洋および中東に集中 | 長期(4年以上) |
| 世界的な厳格な産業排水規制 | +2.1% | 北米、EU、中国 | 中期(2〜4年) |
| 高分子膜と比較した長いサービス寿命と低いライフサイクルコスト | +1.6% | 世界全体、EUおよび北米での早期採用 | 中期(2〜4年) |
| 乳製品・飲料タンパク質濃縮プロセスの拡大 | +1.4% | 北米、EU、アジア太平洋 | 短期(2年以内) |
| セラミック採用を促進するPVDFベース膜規制の施行予定 | +0.9% | EUコア、北米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水・廃水処理インフラへの需要増大
新興国政府は、最小限のオペレーター入力で稼働する分散型システムへの資金提供を行っています。インドのジャル・ジーヴァン・ミッションは農村部の水供給に500億米ドルを割り当て、新規設置の60%にセラミック精密ろ過を指定しました。これは逆洗間隔が高分子カートリッジの24時間に対して72時間まで延長できるためです[1]ジャル・シャクティ省、「ジャル・ジーヴァン・ミッション進捗状況」、dea.gov.in。中国の石炭化学パークに対するゼロ液体排出義務化により、2024〜2025年に340工場で180万m²のセラミック面積が設置されました。ACWA パワーのタウィーラ施設などの中東プラントでは、現在RO前処理に12万m²のアルミナ管を導入し、薬品注入量を35%削減しています。メリーランド州とバージニア州における米国の栄養素除去改修では、フットプリントを拡大せずに総窒素3 mg/Lの基準を満たすためにセラミック膜が採用されました。これらのプログラムを総合すると、公共部門の支出が増加し、セラミック膜市場の長期的な需要が下支えされています。
世界的な厳格な産業排水規制
各地域において、規制当局は高分子系システムでは対応が困難な排出基準を強化しています。米国環境保護庁の2024年有機化学物質排出限界ガイドラインはBODを10 mg/L、濁度を0.5 NTUに制限しており、セラミック膜は凝集なしにこれを達成し、乾燥トン当たり80米ドルを超える汚泥輸送コストを回避できます。欧州の改訂産業排出指令は現在、30分以内のクリーニングインプレースサイクルを推奨しており、セラミックスは80℃での2%苛性ソーダでこの基準を達成します[2]米国環境保護庁、「有機化学物質排出限界ガイドライン」、epa.gov。中国の製薬基準GB 31962-2015はCODを50 mg/Lに制限しており、浙江省の22のAPI工場が2025年に事案ごとに50万人民元の罰則を回避するためにセラミックユニットへの切り替えを行いました。これらの同時進行する政策変更により、セラミック膜市場の予測CAGRに2.1ポイントの持続的な押し上げ効果が加わります。
高分子膜と比較した長いサービス寿命と低いライフサイクルコスト
ダウンタイムと交換サイクルを考慮に入れると、ライフサイクル評価はますますセラミックスに有利な結果を示しています。2025年の水研究財団による1,000 m³/日規模の市営プラントを比較した研究では、セラミックシステムは10年間で32万米ドルの膜交換費用が必要であったのに対し、高分子中空糸では89万米ドルであることが判明しました。低い水力抵抗により、セラミック膜は0.15〜0.25 kWh/m³で稼働でき、これは高分子系の約半分です。耐久性は保険コストの低減にも寄与しており、ミュンヘン再保険の2025年ガイドラインでは事業中断リスクが低く評価され、保険料が15〜20ベーシスポイント削減されます。これらのコスト要因が総合的に、セラミック膜市場を支えるトータルコストリーダーシップを強化しています。
乳製品・飲料タンパク質濃縮プロセスの拡大
食品加工業者は、事業の脱炭素化のために熱処理から膜分離へのシフトを進めています。Arla Foodsは2025年初頭に4段階のセラミック限外ろ過ラインを導入し、蒸気使用量を60%削減しました。オーツ麦飲料メーカーは、高分子膜が数時間でファウリングする中、30日間のキャンペーンでフラックスを維持するチタニアセラミックスに依存しています。食品用途のセラミック膜スキッドの受注は、GEA Groupの2025年実績で前年比28%増加しました。FDAのアレルゲン管理ガイダンスでは、検証済みの残留タンパク質10 ppmのクリーニングが推奨されており、高温苛性ソーダに耐えられるセラミック素子が有利です。これらのプロセスと規制の追い風が、セラミック膜市場の短期的な押し上げ要因となっています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低TDS用途における低圧高分子代替品の普及 | -1.20% | 世界全体、市営用途では北米とEUに集中 | 中期(2〜4年) |
| 市営公共事業者におけるオペレーター専門知識の不足 | -0.80% | 新興市場(インド、東南アジア、アフリカ)、北米の小規模公共事業者への波及 | 長期(4年以上) |
| アジア域外における大規模セラミック管サプライヤーの不足 | -0.70% | 北米、欧州、南米、中東・アフリカ;アジア太平洋への影響は最小限 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低TDS用途における低圧高分子代替品の普及
低濁度の表流水では、高分子中空糸の資本コストは依然としてセラミックスを下回っています。2025年の米国水道協会の調査では、高分子精密ろ過は1 m³/日当たり420米ドルであるのに対し、セラミックスは680米ドルであることが示されました。新しいPESモジュールは次亜塩素酸ナトリウム500 ppmに耐えられるようになり、耐薬品性の差が縮まっています。2025年の水環境連盟の調査では、北米の公共事業者の62%が最長寿命よりも最低10年NPVを優先しています。古い低圧プラントの改修では、1系列当たり15万〜30万米ドルの付帯アップグレードが必要となる場合があり、これらの環境におけるセラミック膜市場の近期的な上昇余地を抑制しています。
市営公共事業者におけるオペレーター専門知識の不足
セラミックスの逆洗および薬品洗浄サイクルは高分子膜と大きく異なりますが、トレーニングは導入に追いついていません。国際水協会は、インドとインドネシアの18工場において、オペレーターが常温苛性ソーダを使用した結果、2年以内にフラックスが40%以上低下したと報告しています。労働力不足も懸念されており、米国労働統計局は2032年までに水処理プラントオペレーターが6%減少すると予測しています。ベンダー提供のリモートモニタリングプラットフォームは存在しますが、必要なITインフラに資金を提供している公共事業者は30%に過ぎません。調達の慣性も問題を複雑にしており、東南アジアの入札の40%は、ライフサイクル分析が逆の結果を示している場合でも、依然として高分子膜を標準仕様として記載しています。この知識格差により、セラミック膜市場のCAGRが0.8ポイント削減されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
アルミナの優位性とチタニアのニッチな急成長アルミナは2025年売上の44.12%を占め、セラミック膜市場シェアの中核となっています。炭化ケイ素は研磨性の高い用途でこれに続きますが、チタニア系は半導体および製薬分野における50 nmカットオフへの需要により、CAGR 9.80%で最も速く成長する見込みです。アルミナベース素子のセラミック膜市場規模は、中国国内生産能力の拡大によりユニット価格が200米ドル/m²を下回る水準まで低下する中、2031年までに65億米ドルに達すると予測されています。コスト差は依然として存在しており、チタニアは相制御焼成のためm²当たり320〜400米ドルの価格を維持していますが、光触媒自己洗浄機能が高純度用途においてプレミアムを提供しています。新興のガラスセラミック複合材料は中間コストと広いpH耐性を約束しており、将来的なシェア再分配を示唆しています。
価格と耐久性の優位性により、アルミナは2031年まで確固たるリードを維持しますが、用途の組み合わせは多様化しています。炭化ケイ素のモース硬度9.5は、鉱山テーリングやシェールガス随伴水において不可欠です。ジルコニアは溶剤リッチな有機ナノろ過に使用されますが、イットリア安定化コストにより体積は6%未満に抑えられています。光触媒活性をカバーするISO 19749試験の更新により、チタニアサプライヤーはファウリング耐性で差別化が可能となり、セラミック膜市場内で高い一桁台の成長軌道を維持します。


エンドユーザー産業別:
水処理が基盤、食品加工が加速水・廃水処理は、公共事業者が栄養素および金属排出規制への対応を急ぐ中、2025年の売上の44.10%を占めました。市営サービス向けのセラミック膜市場規模は2031年までに72億米ドルに達すると予測されており、アジア太平洋のアップグレードがその半分を牽引します。海水淡水化前処理は引き続き重要であり、RO前のコロイダルシリカ除去により素子寿命が5年から8年に延長され、薬品洗浄が半減します。これはペルシャ湾岸の公共事業者が1 m³節約当たり0.07米ドルと定量化するROIです。
食品・飲料ラインはより速く成長しており、2031年までにCAGR 9.65%を記録しています。珪藻土フィルターからセラミッククロスフローに切り替えたクラフトブルワリーは、バッチろ過を6時間から90分に短縮し、有害なフィルター助剤廃棄物を排除して、3年未満での回収を確認しています。ホエイタンパク質および植物性タンパク質単離物メーカーは、アレルゲンフリーの表面を確保するためにセラミックスの95℃洗浄耐性を活用しています。総合的に見て、栄養素抽出と飲料清澄化により、セラミック膜市場は2031年までに食品・飲料単独で30億米ドルを超える売上を達成し、市営需要との差を縮めるでしょう。
地域分析
アジア太平洋地域セラミック膜市場
アジア太平洋地域は2025年の収益の52.98%を占め、インフラ整備の同期的推進、より厳格な排出規制、および現地製造の拡大により、2031年まで10.02%のCAGRで成長する見込みである。中国の第14次五カ年計画では産業廃水処理の高度化に1,800億人民元が充当されJIUWUなどの国内サプライヤーは輸入品より30%低い価格を提示している。インドのジャル・ジーヴァン・ミッションは農村部の浄水施設の60%にセラミックを仕様として採用しており、南アジア全域でセラミック膜市場のアドレサブル・ボリュームを拡大させている。日本、韓国、台湾は高度水再利用型産業パークへの資金援助を行っており、地域の優位性をさらに強固なものとしている。
北米セラミック膜市場
北米の2025年市場シェアは、クリーン・ウォーター法への準拠、先住民コミュニティの水道システムへの資金援助、およびシェールガス随伴水のリサイクルによって押し上げられた。ミルウォーキー、ニューアーク、フリントでは粒子状鉛を除去するためのセラミックプラントの試験導入が進められており、2028年までに9億米ドルの自治体向け改修市場が開拓される可能性がある。カナダの19億カナダドルの遠隔コミュニティ向けプログラムも、凍結融解耐久性の高さからセラミックを優先採用している。メキシコのバヒオ産業回廊では2025年に14か所のセラミック廃水処理プラントが新設され、大規模の製造ハブとしての傾向が確立されつつある。
欧州・中東・アフリカおよびラテンアメリカセラミック膜市場
欧州の2025年市場規模は、予算上の逆風を上回る規制の勢いによって支えられた。ドイツはバルト海への栄養塩流出除去に補助金を拠出し、英国はAMP8における燐削減に資金を投じ、オランダはPVDF膜の代替を急速に推進している。南欧は設備投資面で遅れをとっているものの、高塩分ニッチ市場ではセラミック膜の需要が依然として存在する。ラテンアメリカおよび中東・アフリカは合わせて7%のシェアにとどまるが、サウジアラビアおよびアラブ首長国連邦における数十億ドル規模の海水淡水化設備の改修は、世界のセラミック膜市場における高成長ポケットの存在を示している。

規制環境
飲料水と接触する材料および水質成果に関する規制枠組みは、引き続き厳格化が進んでいる。欧州連合では、規則(EU) 2024/370および実施決定(EU) 2024/368が、飲料水接触材料に対する共通の衛生および適合性評価制度を確立しており、各国の規則は2026年12月31日までにこの枠組みへ移行する。米国では、病原体制御を目的とした飲料水膜の承認はLT2ESWTRに基づくEPAガイダンスを参照し、クリプトスポリジウム除去に使用されるセラミック膜はチャレンジテストに合格し、事業者仕様においてNSF/ANSI 419に適合する必要がある。中国および他の市場では、GB/T 37795-2019、GB/T 39717-2020、業界団体規格T/CAEPI 44-2022などの規格を通じて技術要件を正式化しており、REACHおよびRoHSが材料選定と文書化を後押ししている。
バリューチェーン分析
セラミック膜のバリューチェーンは、カオリンや高純度アルミナといった鉱物原料の投入から始まり、粉末処理、成形、高温焼結が続く。大径チューブ型の場合、プレスおよび焼成能力が主要なボトルネックとなり、これは自社能力を持つメーカーに有利に働く傾向がある。仕上げ加工、モジュール組立、試験(ISO/ASTM関連要件に対応した資格認定)が資格認定サイクルを完了させる。下流では、OEM、EPC事業者、システムインテグレーターが膜モジュールおよび完成パッケージを求めて競合し、地域化されたサプライネットワークが貿易リスクの低減に寄与している。江蘇省および山東省の製造クラスターが国内生産を支えており、コミッショニング、オペレーター訓練、遠隔監視、スペアパーツなどのサービス能力がライフサイクルコストと顧客満足度に影響を与えている。
競合環境
セラミック膜市場は中程度に集中しています。戦略的活動は垂直統合と高度なコーティングを中心に展開されています。GEAは2024年にAtech Innovationsの30%を取得し、コストを20%削減するガラスセラミック配合を確保しました。欧州特許庁への特許出願は2025年に47件に増加し、その半数が防汚表面層に焦点を当てています。Mantleなどのスタートアップは、フラックスを40%向上させる3Dプリント勾配多孔質膜のパイロット試験を行っていますが、コストは従来の焼結法の2倍に留まっています。調達においては現在ISO 19749およびASTM D6908への準拠が求められており、社内試験設備を持つ既存企業が有利となり、未検証の新規参入者のアドレス可能な機会の窓が狭まっています。
セラミック膜産業リーダー
JIUWU HI-TECH
LiqTech Holding A/S
Pall Corporation
Saint-Gobain
Veolia
- 注:主要企業の掲載順は順位を示すものではありません。
セラミック膜市場
- ALSYS
- atech innovations GmbH
- Ceraflo Pte Ltd
- GEA Group Aktiengesellschaft
- JIUWU HI-TECH
- Kovalus Separation Solutions
- LiqTech Holding A/S
- Membracon
- METAWATER. CO. LTD
- Nanostone
- Pall Corporation
- Qua Group LLC
- Saint-Gobain
- Sterlitech Corporation
- TAMI Industries
- Veolia

市場機会と将来展望
自治体の飲料水改修と容量増強は、セラミック限外濾過の対象市場を拡大させており、特に事業者が膜の長寿命化、変動する濁度への耐性、高温・化学洗浄への耐久性を重視する場合に顕著である。2026年6月、Maynilad Water Servicesは、フィリピンのプタタン浄水場1における100 MLDのセラミックUF改修プロジェクトの第一段階(初期段階50 MLD)をAcuriantに発注した。この段階的アプローチは、セラミックが設置面積を拡大せずに既存の処理系列を高度化できることを示している。
化学的適合性と洗浄耐性が総コスト上の優位性につながる分野では、産業再利用および業種特化型の導入も進んでいる。パートナーシップおよび地域密着型の試験インフラは、関心を再現可能な仕様へと転換するために活用されており、その一例として、2026年5月にCerafiltecがSI Membranesとのパートナーシップを再開・拡大し、韓国において追加の試験・パイロット設備への投資を行った動きが挙げられる。各地域において、排水規制と水再利用目標の厳格化により、パルプ・製紙、塩水およびクロルアルカリ前処理、高純度工業用水循環系といったファウリングの多いストリームにおいて、統合型セラミックソリューションの新たな余地が生まれている。EUの飲料水接触材料が2026年末までに新たな適合性枠組みへ移行することは、規制対象の自治体用途を目指す供給業者にとって、近い将来の資格認定および文書化要件をさらに高めることになる。
Recent Industry Developments in セラミック膜市場
- 2026年6月:Maynilad Water Servicesは、フィリピンのプタタン浄水場1における100 MLDのセラミック限外濾過改修プロジェクトの第一段階をAcuriant Technologiesに発注した。初期段階は50 MLDを対象とし、設置面積と信頼性の制約を抱える大規模自治体施設にとって、セラミックを実用的な改修策として位置付けている。この契約は、リファレンスプロジェクトと段階的拡張がセラミックUFの調達を加速させる役割をさらに強化するものでもある。
- 2026年4月:LiqTech Holding A/Sは、Lotecとの戦略的パートナーシップを通じて商用セラミック膜ポートフォリオを拡大し、オランダのデン・ヘルダーにおいて、これまでで最大規模のQlariFlow炭化ケイ素セラミック膜プロジェクトを確保した。この展開により、LiqTechの販路アクセスが拡大し、高流量膜システムの注目度の高い実績として機能する。
- 2026年3月:JIUWU HI-TECHは、膜による濃縮を用いたパルプ・製紙業界向けの統合型ゼロ液体排出処理システムを発表した。この発表は、化学的堅牢性と安定したフラックスが主要な運用要件となる高回収率の工業用水循環系にセラミック膜を適合させるものである。また、膜とプロセス統合を組み合わせたパッケージ型ソリューションへの移行を後押しし、素子供給を超えたベンダー差別化を強化する。


セラミック膜市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、分離・濾過用途に販売されるセラミック膜製品から得られる収益を対象とし、無機多孔質構造体が工業および自治体の各環境において液体または工程流体の処理に使用される場合を含む。
対象範囲の除外事項:下流のEPCプロジェクト価値、施工作業、または継続的なプラント運転サービスについては、セラミック膜製品の提供の一部として価格設定・販売されない限り、算入していない。
セグメンテーション概要
- 材料タイプ別
- アルミナ
- シリカ
- チタニア
- ジルコニウム酸化物
- 炭化ケイ素
- その他(ガラス質材料、マグネシア、炭素、ガラスセラミック複合材料など)
- エンドユーザー産業別
- 水・廃水処理
- 食品・飲料
- 化学産業
- 製薬
- その他(バイオテクノロジー、繊維、石油化学など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セラミック膜およびそれに代替可能な近接濾過選択肢に関する需要背景の構築から始まる。米国EPAや各地の水道当局の公表資料、Eurostatおよび各国統計局、UN Comtradeの貿易データ、OECDの工業指標などの公開情報源を確認し、排水負荷、工業生産、投資動向を把握する。
その後、膜濾過性能とファウリング挙動に関する査読済み学術誌、材料およびモジュールの技術革新を示す特許データベース、水・プロセス産業の業界団体の最新情報から、技術面・導入面の兆候を追加する。企業の年次報告書、投資家向け資料、製品カタログも活用し、典型的なモジュール形態、用途の言及、価格設定の考え方を把握する。さらに、有料の企業財務・ニュースサブスクリプションを用いて、収益への影響と容量投資の時期をクロスチェックする。これらの情報源はあくまで例示であり、データ収集、検証、明確化のために他の多数の公開資料およびデータセットも使用した。
一次インタビューおよび調査
一次調査は、典型的な更新サイクル、過酷な用途における使用パターン、モジュール改修と新設のいずれから需要が生じているかの割合など、公開データセットから直接読み取れない前提を検証するために用いられる。水・排水、化学、食品・飲料、医薬品分野のメーカー、チャネルパートナー、インテグレーター、エンドユーザーなど多様な関係者に聞き取りを行い、モデルを確定する前に主要な消費拠点間の地域差を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部:19% | アジア太平洋:46% |
| ミッドティア:49% | 機能/事業部門責任者:29% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:52% | 米州:24% |
市場規模算定と予測
規模算定は、水処理投資および工業濾過需要プールから対象支出額を再構築するトップダウン方式から始まり、その後、セラミック膜が技術的に有利とされる分野に絞り込まれる。自治体および工業排水処理の増設、脱塩・再利用プロジェクトの勢い、化学・医薬品加工の生産量、および高度化を促す排水基準の変化観測などのインプットを追跡する。
合計値を現実的な水準に保つため、サンプル抽出したモジュールASP範囲に想定出荷量を乗じるなどの選択的なボトムアップ検証、および一般的な使用事例における更新率のチャネル確認を用いて結果を裏付ける。国ごとの開示情報が乏しい場合は、設置処理容量の増加や工業生産指数といった代替指標を用いてギャップを補い、施設当たりの想定支出をインタビューのフィードバックで再確認する。
予測にあたっては、規制主導の資本支出サイクル、工業設備利用率、セラミック材料およびモジュール製造のコスト変化など、最も変動の速い変数を中心にシナリオ分析を適用する。最終カーブは、水・排水産業とプロセス産業における導入速度について専門家のフィードバックが一致した後にのみ調整される。この構成比が収益結果に最も大きく影響する部分である。
データ検証と更新サイクル
出力結果は、独立した複数の指標間でのトライアンギュレーションを通じて検証されるため、モデル化された合計値は貿易動向、可視化されたプロジェクトパイプライン、および追加された処理容量当たりの膜支出の想定強度と照合される。地域の値がこれらの指標で裏付けられる範囲を超えて変動した場合は、要因を再検討し、それが実際の変化なのかモデル上のアーティファクトなのかを確認するための追加インタビューを実施する。
承認前には、前提条件、単位経済性、成長ロジックを相互検証する多段階のアナリストレビューを実施し、隠れた計算誤りを避けるために主要な計算を再構成する。本レポートは年次で更新され、政策変更、大規模な容量拡張、入力コストの急激な変化など重大な出来事が発生した場合には中間更新を行う。提供直前には最新の検証を実施し、クライアントに現時点で最も新しい見解を提供する。
Mordor Intelligenceのセラミック膜市場規模と他の公表推定値との比較
セラミック膜に関する公表数値は、対象が同一に見えても異なることがある。これは、各チームが同じ収益項目を数えていない、通貨換算の時期が異なる、または導入に関して同じ需要指標を用いていないためである。差異は、各モデルが更新需要をどのように扱うか、セラミックによって実際にどの程度の水・排水需要が対象となり得るか、前提条件がどの程度の頻度で見直されるかにも起因する。
公表数値の一部は、より広範な濾過システム価値や関連する分離機器を同じ見出し総額に含める傾向があり、これは予測開始前から数値を膨らませる要因となる。Mordor Intelligenceでは、セラミック膜の収益は製品レベル(モジュールおよび関連膜素子)で計上され、処理容量の増設、工業生産量、現実的な更新サイクルといったエンドユース需要の起因要素に基づいて算定されており、均一な浸透率を前提とはしていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における差異 |
|---|---|---|
| Mordor Intelligence | USD 8.84 B (2025) | |
| 総合コンサルティング会社A | USD 10.67 B (2024) | より早い基準年を使用しており、工業加工分野における導入の想定加速がより速いことを反映している可能性があり、これにより現場確認で通常確認される時期よりも早く、より高価格な用途への構成比の移行が生じている。 |
| 業界出版社B | USD 12.26 B (2025) | より広範な用途・技術範囲を適用することが多く、システムレベルの価値をより多く含む場合があり、セラミック膜素子の出荷量が同じ速度で変化していなくても2025年の総額を押し上げる。 |
表内の差異は、主に何が計上対象とされ、水事業やプロセス産業間で導入がどのように規模調整されているかによって説明される。インプットを容量増設、規制の兆候、更新行動にまで追跡可能な状態に保つことで、本モデルは新たな情報が得られた際に再現しやすく、検証も容易な状態を維持している。


レポートで回答される主要な質問
セラミック膜市場は2026年から2031年にかけてどのくらいの速さで成長すると予測されていますか?
市場は2026年の96億2,000万米ドルから2031年の146億8,000万米ドルへと拡大し、規制上の義務とインフラアップグレードに牽引されたCAGR 8.78%を反映すると予測されています。
セラミックろ過ソリューションに最大の売上をもたらしている地域はどこですか?
アジア太平洋は2025年売上の52.98%を占め、産業成長と大規模な市営水投資に支えられ、最速のCAGR 10.02%を達成する軌道にあります。
ろ過モジュールにおける商業採用で現在リードしている材料は何ですか?
アルミナベース素子は、成熟した製造経済性と市営・産業用途にわたる多用途な性能により、44.12%のシェアを維持しています。
食品・飲料加工業者がセラミック膜の購入を加速させている理由は何ですか?
セラミック精密ろ過は高温洗浄に耐え、高いタンパク質除去率を維持するため、製品の安全性を損なうことなく効率的なホエイ加工とコールドパスチャライゼーションを実現します。
この分野で注目すべき戦略的動向を展開している企業はどこですか?
Saint-Gobainは油田随伴水向けに炭化ケイ素技術を推進し、LiqTechはフラットシート設計で海事・産業再利用を目指し、NGKはバイオエタノール脱水システムでMHIと提携しています。
最終更新日:



