
セラミックフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 518.04 百万米ドル |
| 市場規模 (2031) | 665.90 百万米ドル |
| 成長率 (2026 - 2031) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミックフォーム市場分析
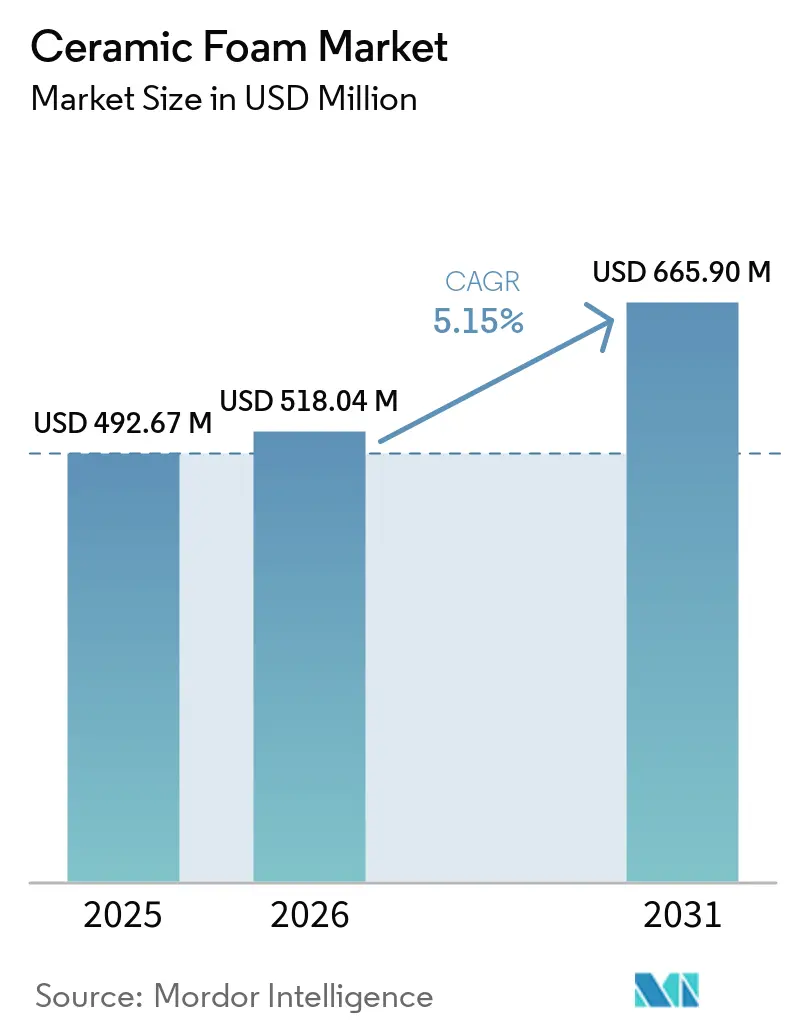
2026年のセラミックフォーム市場規模は5億1,804万米ドルと推定され、2025年の4億9,267万米ドルから成長し、2031年には6億6,590万米ドルに達する見込みで、2026年から2031年にかけて5.15%のCAGRで成長します。セラミックフォームが高温安定性、耐薬品性、および多くの従来の耐火物やろ過媒体を凌駕する制御された気孔率を提供することから、需要が加速しています。電気自動車鋳造ハブ、水素製造施設、循環経済型スチールミニミルの急速な拡大により、顧客基盤が拡大しています。高度なレプリカプロセスは大量生産においてコスト優位性を維持する一方、積層造形は複雑なオープンセル形状において収益性の高いニッチ市場を開拓しています。北米および欧州のゼロエネルギー建築基準が厳格化するにつれ、メーカーは断熱材分野でも新たな機会を見出しています。一方、原材料価格の変動性と完全自動化鋳造所における脆性の課題が短期的な利益率を抑制しており、サプライヤーは材料強化とサプライチェーンのヘッジ戦略を追求しています。
主要レポートのポイント
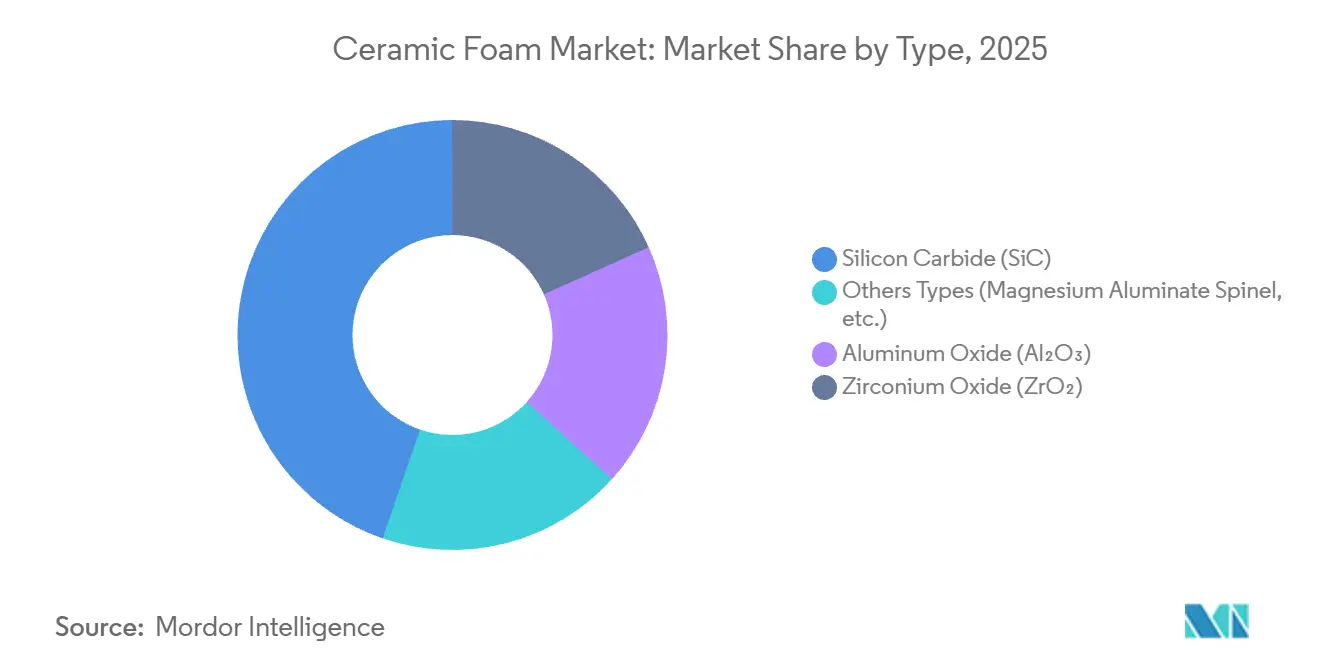
- 材料タイプ別では、炭化ケイ素が2025年のセラミックフォーム市場シェアの44.74%を占め、マグネシウムアルミン酸スピネルおよびその他の先進複合材料は2031年までに7.41%のCAGRで拡大すると予測されています。
- 製造プロセス別では、レプリカ/ポリマースポンジ法が2025年に66.58%の収益シェアでリードし、積層造形は2031年までに最高の7.55%のCAGRを記録すると予測されています。
- 用途別では、溶融金属ろ過が2025年のセラミックフォーム市場規模の39.05%を占め、触媒担体は2031年までに7.72%のCAGRで拡大しています。
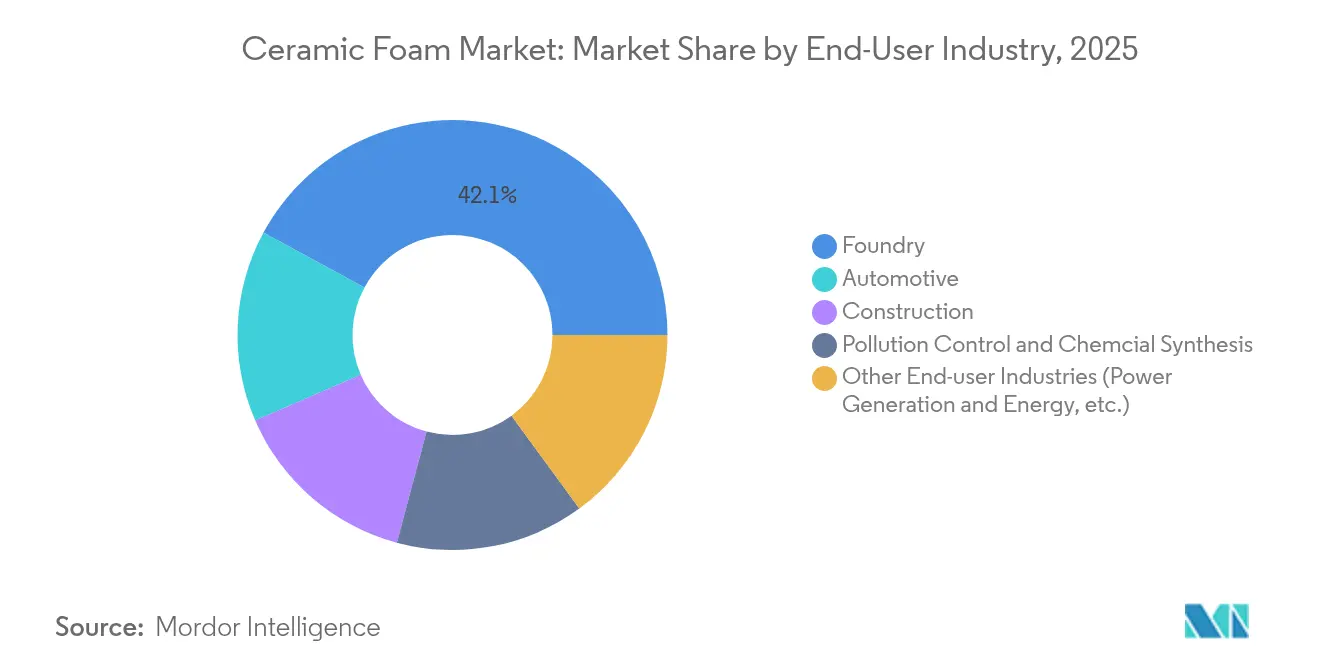
- エンドユーザー産業別では、鋳造業が2025年のセラミックフォーム市場規模の42.10%のシェアで支配的であり、発電およびその他の新興エネルギー用途は2026年から2031年にかけて7.63%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年に46.25%の収益を占め、2031年までに7.08%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVキャスティングハブにおける低排出溶融金属ろ過への需要急増 | +1.20% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 高温触媒担体を必要とする水素製造の急速な拡大 | +0.90% | グローバル、欧州および北米での早期成長 | 長期(4年以上) |
| 複雑でコスト効率の高いオープンセルフォーム形状を可能にする積層造形 | +0.80% | 北米およびEU、アジア太平洋への拡大 | 短期(2年以内) |
| スチールミニミルにおけるリサイクル可能な耐火ライニングへの循環経済の推進 | +0.60% | グローバル、主要鉄鋼地域に集中 | 中期(2〜4年) |
| ゼロエネルギー建築に対する政府インセンティブがセラミックフォーム断熱パネルを促進 | +0.40% | 北米およびEU、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVキャスティングハブにおける低排出溶融金属ろ過への需要急増
電気自動車プラットフォームは、導電性と疲労目標を達成するために非常に清浄な溶湯を必要とする大型アルミニウム構造鋳造品を使用しています。セラミックフォームフィルターは現在、バッテリーハウジングおよびモーターケーシングにおいて10 ppm未満の介在物レベルを実現しています。Vesuviusは、従来の自動車ラインと比較してEV専用鋳造所でのSEDEX炭化ケイ素フィルターの採用が40%増加したと報告しています[1]。テスラの上海工場および同様のアジア施設では、高圧ダイカスト用に炭化ケイ素フォームを指定しており、地域の生産量を押し上げています。これらの仕様は、改良されたレプリカ法で製造された堅牢なオープンセル形状を優先するスループットおよび再現性基準を高めています。アジア太平洋におけるサプライチェーンのローカライゼーションの取り組みが、セラミックフォーム市場における地域の優位性をさらに強固なものにしています。
高温触媒担体を必要とする水素製造の急速な拡大
グローバルな電解槽および水蒸気改質の拡大は、腐食性雰囲気での600〜900℃の周期的運転に耐える耐火性担体を必要としています。Ceramics UKコンソーシアムは100%水素焚き窯を検証し、次世代エネルギーシステムへのセラミックフォームの適合性を確認しました。Saint-Gobainはニューヨークに4,000万米ドルを投資して触媒担体の生産能力を拡大しており、北米の勢いを示しています[2]。セラミックフォームで強化されたコーディエライトモノリスは800℃で最適な選択性を達成し、改質炉および固体酸化物燃料電池のサービス間隔を延長します。より多くの地域が国家水素ロードマップを発表するにつれ、触媒担体の受注はセラミックフォーム市場に持続的な成長経路を提供します。
複雑でコスト効率の高いオープンセルフォーム形状を可能にする積層造形
ダイレクトインクライティングおよび選択的レーザー焼結を使用する三次元プリンターは、段階的な多孔性と調整されたストラット配向を持つフォームを製造するようになった。部品は戦略的な材料堆積によって曲げ強度を維持しながら95%の多孔性に達する。これらの形状は触媒床における物質移動係数を改善し、圧力損失を増加させることなく濾過効率を高める。付加製造ルートはプロトタイピングサイクルを数日に短縮し、少量生産の航空宇宙フォームおよび研究契約に適している。プリンターのスループットが向上し粉末コストが低下するにつれて、付加製造はセラミックフォーム市場の特化したサブセグメントをプレミアムマージンで獲得することが期待されている。
スチールミニミルにおけるリサイクル可能な耐火ライニングへの循環経済の推進
電気アーク炉の鉄鋼生産能力の成長には、スクラップベースの低炭素操業をサポートしながら急速な熱サイクルに耐えるライニングが必要です。研究によると、リサイクルされたセラミック廃棄物は鋳造物中の処女原料の70%を代替でき、CO₂フットプリントとコストを削減できます。タタスチールは2045年のネットゼロ排出を目標とし、低密度スピネル-カルシウムアルミン酸塩フォームを指定するミニミル生産能力を追加しています。このようなライニングはかさ密度を2.8 g/cm³に削減し、サービス寿命を18ヒートから31ヒートに延長し、耐火物消費量を低減します。これらの利点はセラミックフォーム市場における中期的な需要成長を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミナおよびジルコニア価格の変動による利益率への圧力 | -1.10% | グローバル、アジアの生産者への深刻な影響 | 短期(2年以内) |
| 自動化鋳造所における取り扱い損失につながる脆性 | -0.70% | 北米およびEU、アジア太平洋への波及 | 中期(2〜4年) |
| より安価な断熱代替品を提供する新興ポリマー由来フォーム | -0.50% | グローバル、建設用途に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミナおよびジルコニア価格の変動による利益率への圧力
高純度アルミナおよびジルコニアはセラミックフォーム製造における変動費の相当部分を占めています。急激な価格変動により、四半期ごとの契約再交渉と高いプレミアムでのスポット購入が余儀なくされています。ジルコニア強化は圧縮強度を206%向上させますが、原材料指数が急騰すると経済性が低下します。Morgan Advanced Materialsは、安定した受注残にもかかわらず、サーチャージがコストインフレに遅れたため、サーマルセラミックス部門で4.6%の収益減少を記録しました。長期契約を持たない小規模なアジアの生産者は、セラミックフォーム産業内での設備アップグレードと生産能力増強を遅らせるマージン圧縮を経験しました。
自動化鋳造所における取り扱い損失につながる脆性
オープンセルフォームは、高スループットラインでロボットグリッパーが不均一な力や加速した軌道を適用すると破損します。不良率の増加は部品あたりのコスト上昇につながり、タクトタイムを乱します。鉄鋼鋳造用に試験された炭素結合アルミナフィルターは冶金的には良好な性能を示しましたが、専用の取り扱い治具を必要とし、設備投資を増加させました。連続直接発泡研究はテンプレート焼失欠陥を排除し、グリーン強度を高める可能性がありますが、商業的な準備状況はまだ2〜3年先です。それまでの間、脆性はセラミックフォーム市場の自動化ノードにおける中期的な採用障壁であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
炭化ケイ素が熱性能においてリーダーシップを維持炭化ケイ素は、1,500℃以上での安定性、溶融アルミニウムへの耐性、および優れた熱伝導率により、2025年のセラミックフォーム市場の44.74%のシェアを占めました。EV鋳造量の増加と厳格な介在物制限が持続的な需要を支えています。マグネシウムアルミン酸スピネル、ホウ化物セラミックス、ハイブリッド複合材料などのその他の先進組成物は、航空宇宙、原子力、超高温ニーズを満たし、7.41%のCAGRで最も急速に成長するクラスターを形成しています。酸化アルミニウムはコスト効率の高さから一般用途の鉄鋳造において引き続き魅力的ですが、その温度上限が新しいEVおよび水素セグメントへの浸透を制約しています。酸化ジルコニウムは化学的に攻撃性の高い溶湯においてニッチを維持しており、そのプレミアム価格は延長されたサービス寿命と強化された耐食性によって正当化されます。
第二世代ホウ化物フォームは1,800℃以上での耐酸化性を示し、極超音速機の熱保護部品への適用が期待されています。研究プロトタイプは1,000回の熱サイクル後に5%未満の質量損失を示しており、これは将来の商業化を促進する可能性のあるマイルストーンです。材料科学者がウィスカー強化と酸化物スケールを組み合わせた多相フォームを合成するにつれ、セラミックフォーム市場は極限環境における従来のアルミナの段階的な置き換えを目撃する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製造プロセス別:
レプリカ法が積層造形による混乱に直面レプリカまたはポリマースポンジプロセスは、数十年にわたる設備償却、低いスクラップ率、および確立された品質管理により、2025年に出荷されたすべてのセラミックフォームの66.58%を製造しました。10〜60 ppiの一貫した気孔サイズを持つフィルターの製造に優れており、大量の非鉄鋳造所にサービスを提供しています。その優位性にもかかわらず、セラミックフォーム市場は最も急速に成長するプロセスである積層造形(7.55%のCAGR)へとシフトしています。レーザー焼結アルミナ格子とダイレクトインクライティングコーディエライト担体は、レプリカルートでは達成できない傾斜気孔率とトポロジー最適化を可能にします。触媒担体および航空宇宙分野のアーリーアダプターは、設計の自由度を活用して流れの均一性と機械的耐性を向上させています。
セラミックスラリーにガスを混合して得られた泡を焼結する直接発泡法は、ポリウレタンテンプレートとそれに関連する焼失排出物を排除します。グリーンビルディングクレジットを目指す断熱パネルでの採用が最も強くなっています。ゲルキャスティングは、生医学インプラントや半導体ウェーハサポートなど、ニアネットシェイプ精度を必要とする用途で継続されていますが、比較的長いサイクルタイムがより広い普及を制限しています。
用途別:
触媒担体が成長リーダーとして台頭溶融金属ろ過は2025年の収益の39.05%を占め、セラミックフォーム市場の根幹であり続けています。鋳造エンジニアは、介在物の削減、表面仕上げの改善、スクラップの低減における実証済みの能力を高く評価しています。一方、触媒担体は水素改質装置、アンモニア分解装置、自動車排気後処理が高性能フォーム(高空隙率・高比表面積担体)を必要とすることから、2031年にかけて最も速い7.72%のCAGRを示しています。セラミックフォーム基材は、物質移動と乱流を促進することでハニカム構造を凌駕し、転化効率を損なうことなく貴金属使用量の削減を可能にします。
自動車排気フィルターは、米国環境保護庁が2027〜2032年モデルイヤーの排出規制を強化し粒子状物質の基準を厳格化するにつれ、緩やかな成長が見込まれます。断熱・吸音パネルはゼロエネルギー建築基準から恩恵を受け、従来の壁と比較して42%低い熱損失を実現します。炉内ライニングは、電気アーク炉においてエネルギー消費を削減しキャンペーン寿命を延長するリサイクル可能なスピネル系フォームを通じて着実に拡大しています。
エンドユーザー産業別:
鋳造業のリーダーシップが多様化により挑戦を受ける鋳造業は2025年のセラミックフォーム出荷量の42.10%を消費し、トップランクを維持しますが、発電および先進エネルギーインフラの加速によりそのシェアは徐々に低下しています。水素および先進エネルギー用途に関連するセラミックフォーム市場規模は7.63%のCAGRで成長すると予測されており、膜反応器、固体酸化物燃料電池、集光型太陽光発電プラントの展開が恩恵を受けます。自動車EVプログラムは二重の需要流を生み出しています:アルミニウムメガキャスティングのろ過とバッテリー熱管理パッドです。建設分野の採用は、ネットゼロ運用排出の達成を目指す北米および欧州の改修政策で支持されている耐火断熱パネルにかかっています。
汚染制御および化学合成は、世界的にますます厳格化する産業排出規制に支えられ、安定した中一桁台の成長を維持しています。化学処理業者は腐食性のフッ化水素酸および塩酸環境においてジルコニアおよびスピネルフォームを採用し、触媒床寿命を延長し停止頻度を低下させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域セラミックフォーム市場
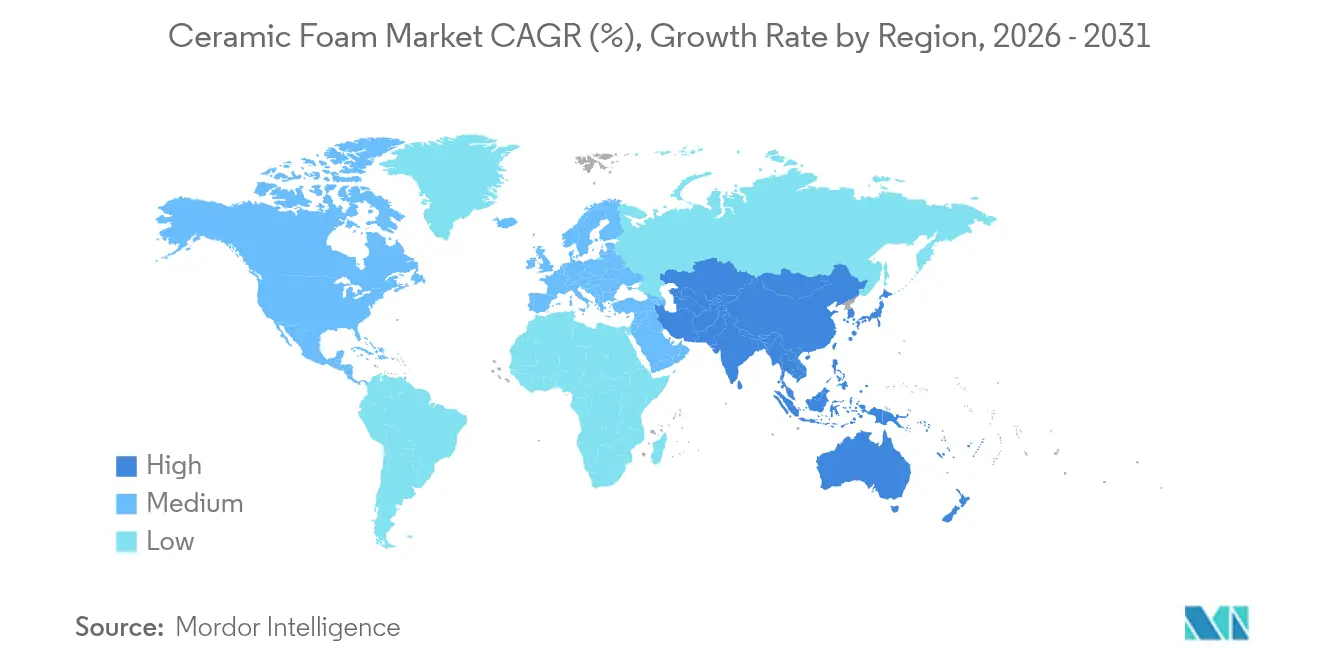
2025年におけるアジア太平洋地域の収益シェア46.25%は、原材料、鋳造施設、および下流のEV生産を網羅する統合サプライチェーンを反映しています。中国の継続的な鉄鋼生産と日本の先進セラミックス研究がベースラインの需要量を支え、韓国の水素経済ロードマップが触媒フォームの将来需要を押し上げています。予測によれば、同地域のセラミックフォーム市場は予測期間中に7.08%という堅調なCAGRに支えられ、大幅な成長が見込まれています。スマートマニュファクチャリングおよびエネルギー効率に向けた政府補助金が、鋳造、自動車、建設セクター全体での採用を促進しています。
北米セラミックフォーム市場
北米は成熟しながらも革新的な市場を形成しています。同地域は積層造形のパイオニア企業を擁し、連邦政府による水素およびバッテリーサプライチェーン向け資金調達の恩恵を受けています。Saint-Gobainのニューヨーク拠点の拡張は、国内触媒担体需要への確信を裏付けています。米国の車両排出規制の強化がセラミック排気フィルターの消費を促進しています。中西部における安定した鉄鋳造操業と、EV部品向けアルミニウム鋳造の拡大が需要の底堅さ確保しています。
欧州セラミックフォーム市場
欧州は循環経済の義務化とカーボンニュートラル製鋼を優先しており、ミニミルにおけるリサイクル可能な耐火フォームの採用を促進しています。ドイツ、フランス、イタリアは自動化されたフィルターハンドリングシステムを用いて鋳造ラインを高度化し、より強靭なフォーム配合の研究を推進しています。EUの補助金は、航空宇宙・防衛向けにカスタマイズされた気孔構造を製造する積層造形パイロットラインを支援しています。厳格な建築エネルギー指令が、改修プロジェクトにおけるセラミック断熱パネルの導入を促進しています。
南米・中東アフリカセラミックフォーム市場
南米および中東・アフリカは規模は小さいものの成長しています。ブラジルおよびアルゼンチンの自動車メーカーがアルミニウム鋳造フィルターを採用する一方、サウジアラビアのビジョン2030における新たな製鋼能力の拡大が耐火物需要を押し上げています。外国直接投資が先進材料研究機関を支え、地域の技術力を高めています。インフラの不足と限られ技術的専門知識が採用を遅らせているものの、地域化された生産パートナーシップがセラミックフォーム産業の潜在的な可能性を解放する可能性があります。
バリューチェーン分析
セラミックフォームのバリューチェーンは、アルミナ、炭化ケイ素、化学的に安定化されたジルコニアといった上流の原料から始まり、高純度ジルコニア生産はオーストラリアと南アフリカに集中し、SiCの調達は中国に集中しているという供給上のリスクを抱えている。これらの原料はフォームメーカーへと移り、レプリカ/ポリマースポンジ法または直接発泡法によってフィルターやフォームが成形され、その後高温焼結(通常1200~1600度C)が行われる。このため、窯のエネルギーコストと専門労働力の確保が、生産量とコストにおける実務上の制約となっている。
ミッドストリームでは、サプライヤーはエンドユーザー、特に技術条項や文書要件と結びついた複数年の数量契約への調達の統合を進める大手自動車・航空宇宙鋳造企業との適合性評価や共同開発を支援することが多い。ダウンストリームでは、セラミックフォームは直接のOEM鋳造企業アカウントおよび産業用販売代理店を通じて、鋳造所、触媒システムインテグレーター、耐火材/断熱材チャネルに販売されており、生産拠点は欧州(ドイツ、英国、チェコ)、北米(米国、メキシコ)、中国(山東省、江蘇省、河南省を含む)にまたがっている。2026年4月にLiaoning Xinda Casting Technologyが報告した最近の現場実績、すなわち高級ステンレス鋼バルブボディ生産に使用されたジルコニアフォームフィルターや、自動車ピストン鋳造所のスクラップ率を25%から10%に削減した事例は、顧客のライン上での性能実証がリピート注文を加速させ、サプライヤー適合サイクルを短縮することを示している。
競合環境
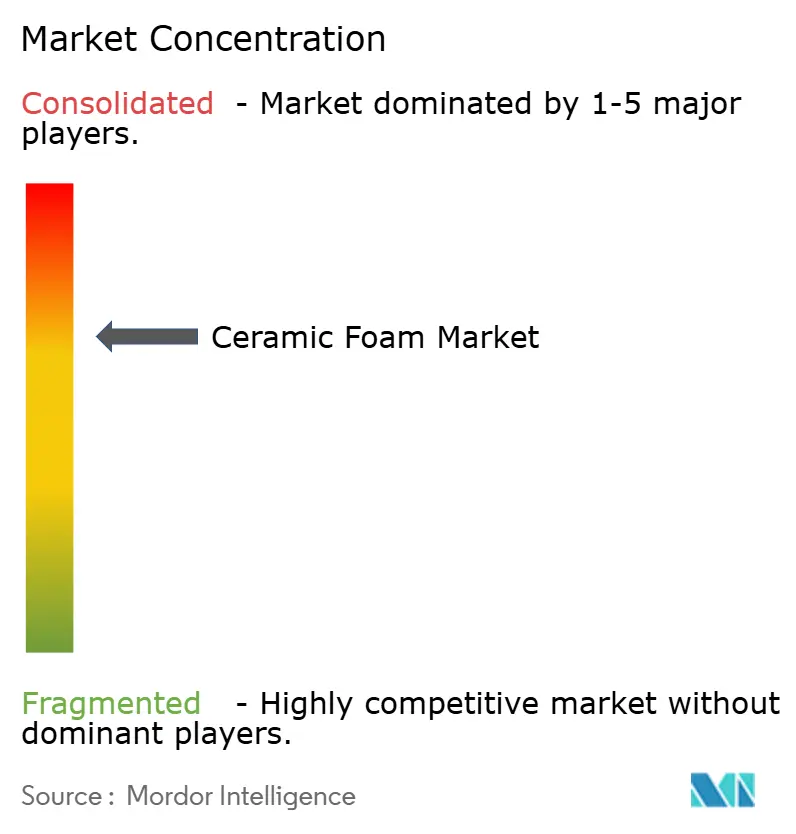
セラミックフォーム市場は中程度に集約されており、地域の専門企業がグローバルな素材コングロマリットと並んで事業を展開しています。上位5社のサプライヤーがグローバル収益の約63%を占めており、著しいながらも圧倒的ではない集中度を示しています。Vesuvius、Pyrotek、SELEEは数十年にわたる鋳造所との関係を活用し、顧客のゲーティングシステムに適合したフィルター設計を共同開発しています。先進研究は、圧力損失を増加させることなくろ過効率を向上させるコーティング化学に焦点を当てています。
戦略的投資は、原材料を確保し積層造形能力を内製化するための垂直統合を重視しています。特許出願は、レプリカ発泡とレーザー仕上げを組み合わせたハイブリッドプロセスへの転換を示しており、総サイクルタイムを30%削減します。LithozやCeramicSourceなどの新興の破壊的企業は、航空宇宙および生医学クライアント向けに幾何学的に複雑な格子フォームを製造するセラミック印刷システムに特化しています。
自動車メーカーおよび燃料電池開発者との協力が用途特化型イノベーションを加速しています。ティア1サプライヤーはフィルターフレームにデータロギングチップを組み込み、鋳造所がリアルタイムの溶湯清浄度を追跡し交換スケジュールを予測できるようにしています。このようなデジタルサービスは、価格競争の激しい環境において差別化を図ります。地理的拡大戦略には、インドおよびベトナムでの合弁事業が含まれており、急成長するEVサプライチェーンにサービスを提供し、物流コストと関税障壁を低減しています。
セラミックフォーム産業リーダー
-
ERG Aerospace Corporation
-
LANIK s.r.o.
-
Pyrotek
-
SELEE Corp.
-
Vesuvius
- 注:主要企業の掲載順は順位を示すものではありません。
セラミックフォーム市場 このレポートでカバーされる企業
- Altech Alloys India Pvt. Ltd.
- ASK Chemicals
- Carpenter Brothers, Inc.
- Drache Umwelttechnik GmbH
- ERG Aerospace Corporation
- Ferro-Term Sp. z o.o.
- FILTEC PRECISION CERAMICS CO., LTD.
- Galaxy Enterprise
- Jiangxi Jintai Special Material LLC.
- LANIK s.r.o.
- Porvair Filtration Group
- Pyrotek
- SELEE Corp.
- Ultramet
- Vertix Co.
- Vesuvius
市場機会と将来展望
中核的なホワイトスペースは、EV向けアルミニウム鋳造ラインにおける高機能フィルトレーションであり、介在物の限界とスループットの安定性が、より厳密な気孔径制御、堅牢な取り扱い特性、用途特化型フィルターフレームへの需要につながっている。これは、カスタムSiCフィルター提供に向けたサプライヤー側の動きによって裏付けられており、例えばSEFU CERAMICsは2026年5月、顧客主導の技術評価とプロセス実証を経て、カスタム炭化ケイ素セラミックフォームフィルターの量産能力を確認した。もう一つの機会は、水素などのエネルギー用途に関連する触媒担体および高温プロセス設備にあり、セラミックフォーム構造と表面機能化によってコモディティフォームとの差別化が可能である。
技術面では、積層造形とAI対応の設計ツールが、サプライヤーが傾斜多孔質・トポロジー最適化フォームを、より高利益率・低ボリュームのプログラム(航空宇宙、特殊触媒、高度な産業用フィルトレーション)に販売する余地を生み出しつつ、繰り返し生産における歩留まりの一貫性を向上させている。価値の獲得は、周辺のプロセスエコシステムにも及んでおり、自動化された鋳造所における破損の低減と立ち上げ性能の向上を実現する補助設備や取り扱いソリューションが含まれ、脆性とライン損失という現在の市場の制約に対応している。原材料リスク管理(アルミナ/ジルコニアの価格変動)を、ニアショア化または多様化された調達戦略および文書化された適合パッケージと組み合わせるサプライヤーは、大手鋳造企業や産業インテグレーターからの統合された複数年調達プログラムを獲得する競争優位に立っている。
最近の産業開発事情 セラミックフォーム市場
- 2026年4月:ERG Aerospaceは米国で開催されたSea-Air-Space 2026に参加し、航空宇宙用途向けの高度なセラミックフォームフィルトレーションモジュールを展示するとともに、高温フィルトレーションシステムにおける能力拡張の継続を強調した。同イベントへの参加は、適合サイクルの短縮を目指す航空宇宙OEMからの高性能フォーム部品への持続的な関心を裏付けている。
- 2025年5月:ERG AerospaceはSpace Tech USAと連携し、航空宇宙・宇宙システム向けのフォームベース部品を展示し、従来の溶融金属フィルトレーションを超えた商業化への継続的な取り組みを示した。この活動は、高温環境における性能検証のためのエンドユーザーとの継続的な協力、および高温用途におけるセラミックフォームの適合範囲拡大を示している。
- 2024年3月:米国環境保護庁は、2027年~2032年モデルイヤーの小型・中型車両向けに新たな排出基準を導入した。この規制の強化は、高度な排出制御技術の採用を後押しし、排気フィルトレーションおよび関連する後処理システムにおけるセラミックフォームの用途を持続させている。
セラミックフォーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、エンドユーザーにおける高温プロセスのろ過、断熱、または担持を目的として設計された多孔質構造を持つセラミックフォーム材料の産業用途向け販売から生じる収益を対象としています。
対象外の範囲:従来のポリマーフォーム、金属フォーム、およびフォーム構造を持たないセラミックファイバーブランケットまたはボードは除外します。
セグメンテーション概要
- タイプ別
- 酸化アルミニウム(Al₂O₃)
- 炭化ケイ素(SiC)
- 酸化ジルコニウム(ZrO₂)
- その他のタイプ(マグネシウムアルミン酸スピネルなど)
- 製造プロセス別
- レプリカ/ポリマースポンジ法
- 直接発泡法
- ゲルキャスティング
- 積層造形
- 用途別
- 溶融金属ろ過
- 自動車排気フィルター
- 熱・音響断熱
- 触媒担体
- 炉ライニング
- その他の用途(生医学スキャフォールドなど)
- エンドユーザー産業別
- 鋳造
- 自動車
- 建設
- 汚染制御および化学合成
- その他のエンドユーザー産業(発電・エネルギーなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セラミックフォームの製造方法と消費地の特定から始まり、モデルが広範な材料支出ではなく実際の需要プールに基づくよう構築されています。USGS鉱物統計、国連コムトレードの貿易フロー、世界銀行のマクロ経済シリーズ、OECDの産業指標などの公開情報源を活用し、金属生産量、建設活動、製造サイクルの背景を把握しました。
また、ASTMやISOなどの機関が公表する規格・試験ガイダンス、溶融金属ろ過や高温断熱における性能要件を記述した査読済み論文などの規制・技術参考資料も活用しました。企業の年次報告書、投資家向け資料、プレスリリースは、設備能力の動向、製品ポジショニング、エンドマーケットへのエクスポージャーを把握するために使用しました。一部では、企業財務・インテリジェンスに関する有料サブスクリプションや、技術動向を把握するための特許データベースも活用しました。ここに挙げたソースは例示であり、データポイントの収集・相互確認・明確化のために多数の公開・有料参考資料を参照しています。
一次インタビューおよびサーベイ
一次調査は、セラミックフォームの需要ドライバー、特に鋳造用途でのろ過、自動車排気ろ過、断熱関連用途の分布を検証するために活用しました。材料サプライヤー、フォームメーカー、販売代理店、川下ユーザーなど多様な関係者と対話し、地域別の構成や価格前提が偏らないよう、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域でインプットのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地 |
|---|---|---|
| 上位層:36% | 最高経営幹部:13% | アジア太平洋:48% |
| 中位層:47% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:17% | マネージャー:58% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、金属鋳造・加工活動、ろ過採用率、高温断熱需要を地域別に再構築し、用途レベルの価格を用いて収益に換算するトップダウンアプローチで構築しました。合計値の妥当性を確保するため、材料タイプ(酸化アルミニウムおよび炭化ケイ素)別のサンプル価格、チャネルからの典型的な注文規模に関するフィードバック、開示情報が入手可能なサプライヤーレベルの収益情報など、選択的なボトムアップ推計との相互確認を実施しました。
モデルを形成した主要インプットには、鋳造・鋳物生産量のトレンド、車両生産台数とパワートレイン構成(排気ろ過需要に影響)、産業用炉の新設・補修、レプリカ法や直接発泡法などのフォーム製造ルートの構成変化(コストと価格に影響)が含まれます。ニッチ用途で明確な数量データが入手できない場合は、ンタビューで検証した普及率の範囲を使用し、観察可能な指標(原材料の貿易フロー、産業生産指数、エンドユーザーの設備能力変化)に推計を紐付けました。
予測にあたっては、鋳造成長、排出規制関連のろ過需要、エネルギー・建設サイクルの方向性に関する専門家見解を基にしたベースケースを用いたシナリオ分析を実施し、価格と採用率に関する感度分析を行いました。前提条件は再現可能な程度にシンプルに保ち、合計値を大きく動かすステップはすべて少なくとも1つの独立したシグナルと照合して再確認しました。
データ検証と更新サイクル
最終承認前に、地域別鋳造活動、産業生産の勢い、フォームタイプおよび用途別の暗示的な価格ラダーなどの独立したシグナルと結果を比較するトライアンギュレーションをモデルに適用します。ある地域で異常な急増が見られた場合、ドライバーを再検討し、換算計算を再確認し、設備増強や需要ショックなどの実際の事象では説明できない乖離がある場合は情報源に再連絡します。
各調査は、前提条件の論理チェック、前年比の動き、定性的ドライバーと数値アウトプットの整合性確認を含む多段階の内部レビューを経ます。レポートは年次で更新され、見通しを変える可能性のある重要な事象が発生した場合は中間更新を実施します。納品直前に最終確認を行い、数値とナラティブが最新の動向を反映していることを確認します。
Mordor Intelligenceのセラミックフォーム市場規模算定と他の公表推計との比較
セラミックフォームの公表市場規模は、製品の説明が同一に見えても、フォームタイプ・エンドユース・価格換算に使用する年度の計上ルールが統一されていないため、異なる場合があります。また、ある推計が鋳造所でのろ過需要を重視する一方、別の推計が断熱・環境用途に重点を置く場合にも差異が生じます。
主な乖離は、隣接する多孔質セラミックスや非フォーム系高温材料が数値に含まれるかどうかによるものであり、Mordor Intelligenceの推計はセラミックフォーム製品に限定し、広範なセラミックス支出ではなく溶融金属ろ過および排気ろ過の用途レベル採用率チェックを用いて検証しています。
ベンチマク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 492.67 ミリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 480.00 ミリオン 米ドル(2024年) | 異なる基準年とより速い成長経路を使用しており、対象範囲の説明から、価格がろ過グレードのフォーム構成に紐付けられていない場合に合計値を押し上げる可能性のある、より広範なエンドユースが示唆されます。 |
| 業界専門出版社B | 370.48 ミリオン 米ドル(2024年) | 2024年の出発点が低くCAGRも緩やかであり、鋳造ろ過での採用および炭化ケイ素対アルミナフォームグレード間の価格推移についてより保守的な手法が採用されているようです。 |
数値の乖離は主に、基準年の選択、製品定義がセラミックフォームにどれだけ厳密に限定されているか、およびフォームグレードと用途間での価格の推移方法によって説明されます。鋳造関連需要、ろ過普及率、用途レベルの価格にモデルを紐付けることで、当社の推計は監査しやすく、地域間での照合も容易な実用的なものとなっています。
レポートで回答される主要な質問
セラミックフォーム市場の現在の価値はいくらですか?
セラミックフォーム市場規模は2026年に5億1,804万米ドルです。
セラミックフォーム市場は2031年までにどのくらいの速さで成長しますか?
市場は5.15%のCAGRで拡大し、2031年までに6億6,590万米ドルに達すると予測されています。
セラミックフォーム市場をリードする材料タイプはどれですか?
炭化ケイ素は溶融金属ろ過における優れた熱的・化学的性能により44.74%のシェアでリードしています。
積層造形がセラミックフォームメーカーにとって重要な理由は何ですか?
積層造形技術により、メーカーは複雑な傾斜気孔率を持つ製品を製造でき、ろ過および触媒機能を改善しながらプロトタイピングサイクルを短縮できます。
最大のセラミックフォーム需要を占める地域はどこですか?
アジア太平洋は密集した鋳造基盤、EV生産、鉄鋼生産能力により、グローバル収益の46.25%を占めています。
短期的な市場成長を制限する可能性のある主要な抑制要因は何ですか?
アルミナおよびジルコニア価格の変動が、特に長期供給契約を持たない生産者のマージンを圧迫しています。