
細胞療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
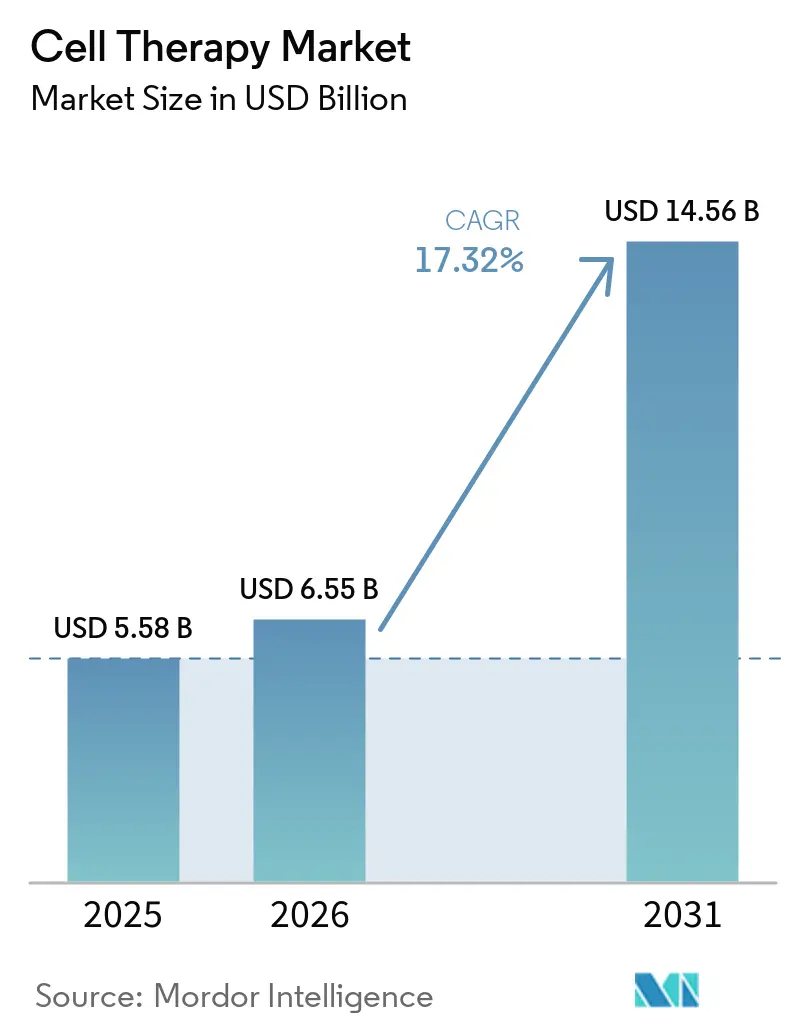
| 市場規模 (2026) | 6.55 十億米ドル |
| 市場規模 (2031) | 14.56 十億米ドル |
| Growth Rate (2026 - 2031) | 17.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる細胞療法市場分析
細胞療法市場規模は、2025年の55億8,000万米ドルから2026年には65億5,000万米ドルに増加し、2031年までに145億6,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR17.32%で成長します。
自家キメラ抗原受容体T細胞(CAR-T)製品の承認増加、同種プラットフォームへの転換、および米国・欧州・アジア太平洋における新たな償還経路が、患者アクセスを拡大し、収益化サイクルを短縮しています。医薬品受託開発製造機関(CDMO)は2024年から2025年にかけて18万リットルの同種細胞療法製造能力を追加し、臨床グレードのリードタイムを8週間から3週間に短縮し、製造コストを大幅に削減しました。米国のメディケアの新技術追加支払い(NTAP)プログラムは、11の細胞療法について診断群分類(DRG)レートを超えるコストの最大65%をカバーすることで病院の負担を軽減し、医療提供者の採用を促進しています。
主要レポートのポイント
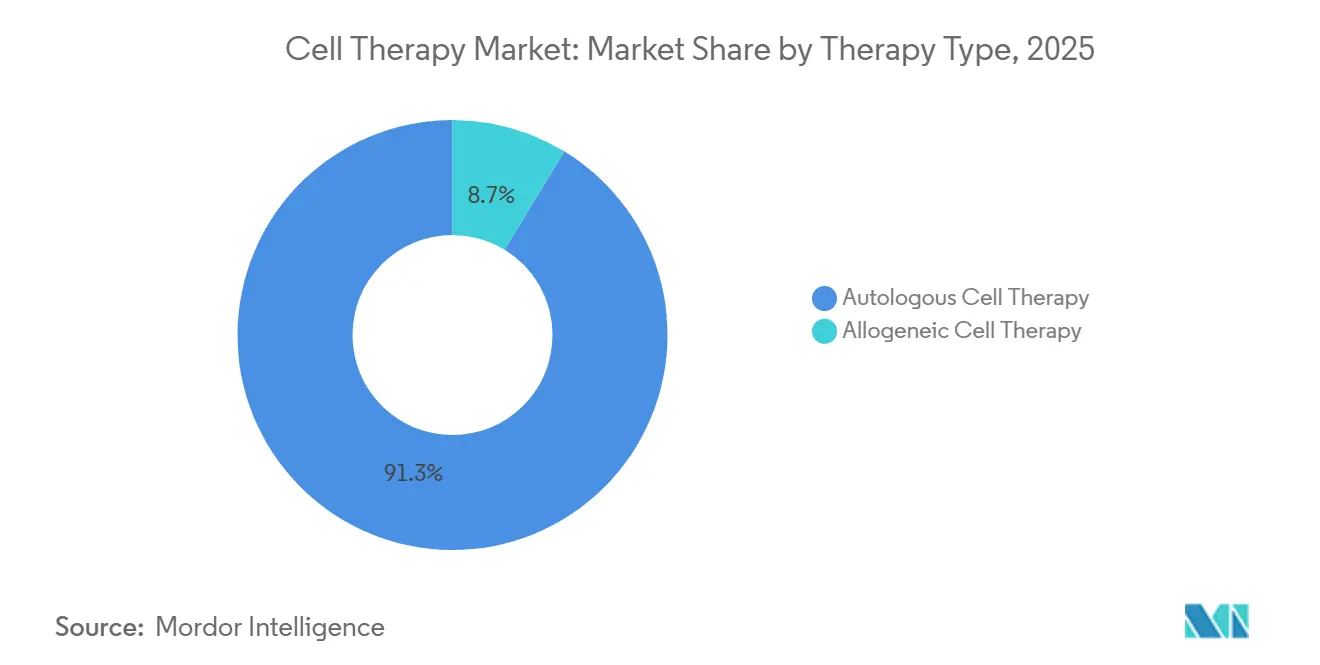
- 療法タイプ別では、自家CAR-Tが2025年の細胞療法市場シェアの91.3%を維持しましたが、同種療法は2031年にかけてCAGR17.34%で最高の成長を記録しました。
- 細胞タイプ別では、免疫細胞プラットフォームが2025年の収益の56.1%をリードし、幹細胞製品は2031年にかけて最速のCAGR18.32%を記録しました。
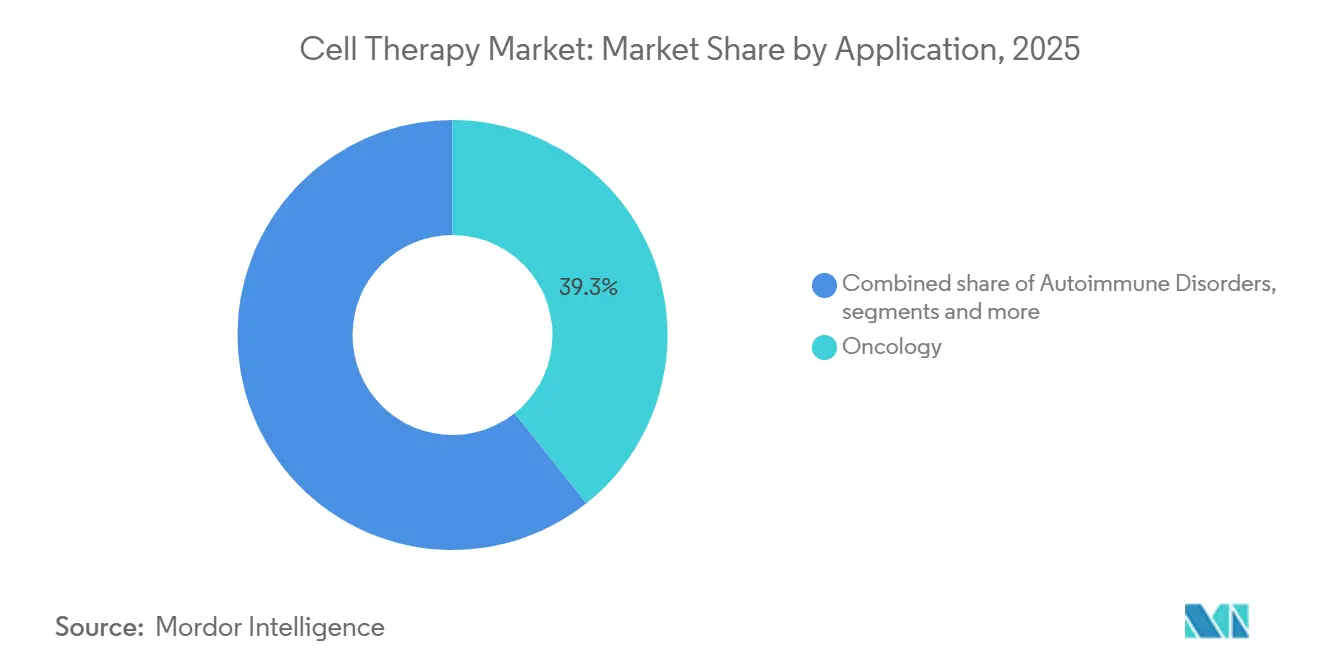
- 適用別では、腫瘍学が2025年の収益の39.3%を占め、神経疾患は後期パーキンソン病プログラムを背景にCAGR17.47%で拡大しました。
- エンドユーザー別では、病院・クリニックが2025年の支出の65.2%を占め、専門細胞・遺伝子療法センターは支払者が専用インフラを優先したことでCAGR18.08%で拡大しました。
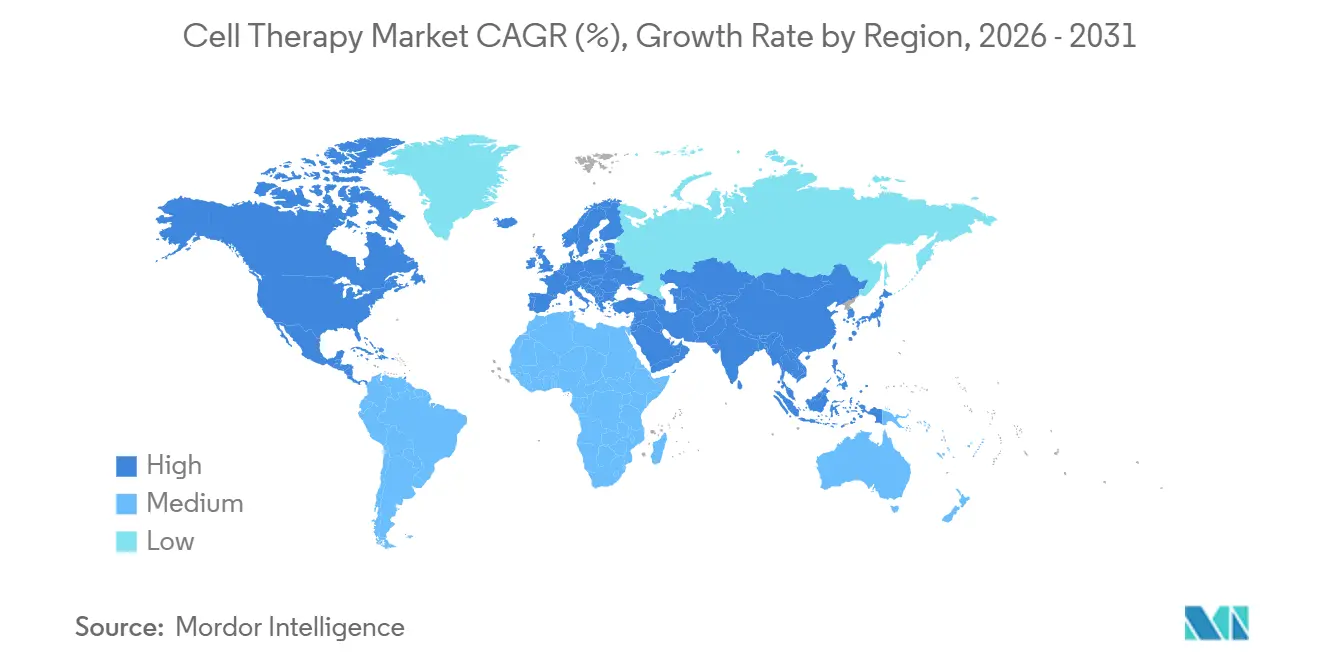
- 地域別では、北米が2025年の細胞療法市場規模の54.2%を占め、アジア太平洋は2024年に中国で4件の国内CAR-T承認が行われたことを背景に最速のCAGR17.89%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の細胞療法市場トレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)(%)CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 自家CAR-T療法の承認増加と商業的上市 | +4.2% | 北米、欧州 | 短期(2年以内) |
| 同種パイプライン向けグローバルCDMO能力の構築 | +3.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 国家償還経路の拡大 | +3.1% | ドイツ、米国、日本、韓国 | 中期(2〜4年) |
| 腫瘍学を超えた自己免疫疾患・心血管疾患への適応拡大 | +2.9% | 世界 | 長期(4年以上) |
| AI最適化クローズドバイオリアクターシステムによるコスト40%以上削減 | +2.2% | 主要製造拠点 | 中期(2〜4年) |
| 組み合わせインプラントを可能にする3Dバイオプリントスキャフォールドの統合 | +1.0% | 米国、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自家CAR-T療法の承認増加と商業的上市
米国食品医薬品局(FDA)と欧州医薬品庁(EMA)は2024年から2025年にかけて9件の新たなCAR-T適応症を承認し、審査期間の中央値を14ヶ月から9ヶ月に短縮しました [1]米国食品医薬品局、「承認済み細胞・遺伝子療法製品」、fda.gov。Novartisは濾胞性リンパ腫へのラベル拡大後28%成長を反映し、キムリアの2025年収益として6億8,000万米ドルを報告しました。2025年における3件の自家T細胞受容体療法に対する欧州条件付き承認は固形腫瘍に対する初の承認であり、2028年までに21億米ドルのアドレサブルセグメントを開拓しました。米国の民間保険会社は2024年に5つのCAR-T製品について6ヶ月完全奏効率に基づき償還の30〜50%を連動させ、病院の前払いリスクを低減しました。日本の再生医療ファストトラック指定は、フェーズ2データで40%以上の客観的奏効率を示す候補品の審査期間を半減させました。
同種パイプライン向けグローバルCDMO能力の構築
CDMOは2024年から2025年にかけて18万リットルの同種細胞療法製造能力を設置しました。これにはLonzaのポーツマス施設(5万リットル)およびCharles Riverのライデン施設(4万リットル)が含まれます。既製品プラットフォームは現在48時間以内に治療バッチを生成でき、自家プロセスの4〜6週間から大幅に短縮され、1用量あたりの製造原価は35万米ドルから7万5,000米ドルに低下しました。Allogene TherapeuticsのALPHA2候補品は大細胞型B細胞リンパ腫において67%の完全寛解を達成し、2026年半ばまでに米国生物製剤ライセンス申請を目指しています。VertexとCRISPR Therapeuticsはスイスの塩基編集T細胞工場に4億2,000万米ドルを投じ、2028年までに年間10万用量を目指しています。Samsung Biologicsの3億米ドルの仁川施設は4件の地域契約を確保し、アジア太平洋のサプライチェーン現地化を示しています。
国家償還経路の拡大
ドイツのNUBパスウェイにより、病院は完全な医療技術評価に先立って3件の同種候補品を請求できるようになり、収益獲得を最大24ヶ月加速させました。メディケアのNTPAプログラムは2025年に11の細胞療法を追加し、1症例あたり8万〜20万米ドルの追加支払いが医療提供者の経済性を緩和しました。日本の条件付き償還経路は、2024年にフェーズ2データによる処方集への収載を可能にし、7年間の市販後調査を条件としました。韓国は国内製造の2つのCAR-Tを米国の定価より40%低い価格で設定し、年間1,200人の患者へのアクセスを開放しました。英国の国立医療技術評価機構(NICE)の最終ガイダンスは、2025年に二次治療の大細胞型B細胞リンパ腫に対して国民保健サービス(NHS)の1億2,000万ポンドの資金を解放しました。
AI最適化クローズドバイオリアクターシステムによる製造原価40%超削減
Lonzaのコクーンプラットフォームは、グルコース供給と酸素制御を自動化することにより、オープンシステムと比較して自家CAR-T製造の1用量あたりコストを42%削減しました [2]Lonza Group、「2025年第2四半期決算トランスクリプト」、lonza.com。1万8,000回の実行で訓練された機械学習アルゴリズムは94%の精度で細胞生存率を予測し、バッチ失敗率を2%に低下させました。Kite Pharmaは2024年に米国の4施設が自動化ラインを採用した後、イエスカルタの静脈から静脈までの時間を27日から16日に短縮しました。Fate Therapeuticsは21日間の連続灌流によりiPSC由来NK細胞の1用量あたり製造原価を5万米ドルに抑えました。FDAは2025年にAI制御バイオリアクターを準拠したプロセス分析技術として認定し、新規申請なしに承認後のアルゴリズム更新を可能にしました。
制約影響分析*
| 制約 | (〜)(%)CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 個別化自家バッチの高い製造原価 | -2.8% | 世界 | 短期(2年以内) |
| ウイルスベクターおよびプラスミドのサプライチェーンのボトルネック | -1.9% | 北米、欧州 | 中期(2〜4年) |
| 編集後の長期ゲノム完全性データの欠如 | -1.2% | 世界 | 長期(4年以上) |
| ドナー組織および凍結物流に対するESGの精査 | -0.7% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
個別化自家バッチの高い製造原価
自家CAR-T製造は2025年に1用量あたり平均35万米ドルであり、患者固有のアフェレーシス、ウイルスベクター形質導入、および2週間の増殖サイクルによって推進されました。イエスカルタの平均販売価格は成果連動型契約の下で2023年から2025年にかけて18%低下し、粗利益率は82%から71%に縮小しました。ドイツとフランスの支払者は2024年に1QALY(質調整生存年)あたり10万ユーロの閾値を導入し、35%の機密割引を強制して収益性を圧迫しました。GMP(医薬品製造管理および品質管理基準)スイート1室あたり年間1,200万米ドルの高い固定費は、年間500人未満の患者を対象とする療法のスケールを損ないます。1人あたり医療費が2,000米ドル未満の中所得国では、低い購買力が普及を制限し、収益成長の可能性を抑制しています。
ウイルスベクターおよびプラスミドのサプライチェーンのボトルネック
レンチウイルスベクターの不足により、2024年に11件のフェーズ2細胞療法試験が遅延し、リードタイムは2022年の16週間から2024年の32週間に延長されました。Thermo Fisherは2025年第1四半期に18億米ドルのサービスバックログを報告し、制約を緩和するために2026年第4四半期に予定される2万リットルの追加能力を追加しました。プラスミドDNAのリードタイムは2024年に24週間を超え、前年比40%の価格上昇が見られました。2024年7月のFDAガイダンスは初期段階試験における非ウイルス性エレクトロポレーションおよび脂質ナノ粒子法を支持し、6社のスポンサーが年末までにこれらのアプローチを採用しました(FDA.GOV)。LonzaとCatalentは2024年にウイルスベクター拡張に11億米ドルを投じましたが、アナリストは2028年まで30%の供給不足を予測しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
療法タイプ:同種プラットフォームが製造経済を再構築
自家製品は2025年の細胞療法市場シェアの91.3%を占め、成熟したCAR-Tフランチャイズと確立された償還経路に支えられています。しかし、同種セグメントは既製品の入手可能性が4〜6週間の製造待機を排除し、製造原価を7万5,000米ドルに低下させ、物流を合理化することで、2031年にかけてCAGR17.34%で前進しています。
2025年にVertexとCRISPR Therapeuticsが年間10万用量を目指して設計されたスイスの工場を支援したことで投資家の信頼が高まり、同種プラットフォームのスケーラビリティの優位性が強調されました。FDAによる非ウイルス性トランスフェクションの受け入れなどの規制上の柔軟性がタイムラインを短縮する一方、成果連動型契約が自家プレーヤーのマージンを圧迫しています。したがって、同種候補品は細胞療法市場をマージンの完全性を犠牲にすることなく、より豊かでない地域への費用効率の高い浸透に向けて位置づけています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


細胞タイプ別:幹細胞が免疫細胞プラットフォームに迫る
免疫細胞療法は2025年の収益の56.1%を支配し、主に強力な腫瘍学データに裏付けられたCAR-TおよびTIL(腫瘍浸潤リンパ球)プログラムによるものです。幹細胞プラットフォームは、間葉系幹細胞およびiPSC(人工多能性幹細胞)候補品が心血管および神経疾患における有効性を示すことで、CAGR18.32%で拡大しています。
Mesoblastのフェーズ3心不全試験は主要有害事象を34%削減し、TakedaのiPSC心筋細胞は虚血患者を登録中で、最初の結果は2026年に予定されています。スキャフォールドおよび3Dプリント技術の突破口が幹細胞の勢いをさらに高め、血液悪性腫瘍を超えた細胞療法市場の多様化エンジンとして位置づけています。
適用別:神経疾患が腫瘍学の成長を上回る
腫瘍学は2025年の収益の39.3%を提供しましたが、神経疾患は最も成長の速い適用であり、12ヶ月時点でパーキンソン病統一評価スケール(UPDRS)運動スコアの32%改善を達成したiPSC由来ドーパミン作動性ニューロンプログラムにより、2031年にかけてCAGR17.47%を記録しています。自己免疫適応症も全身性エリテマトーデスが73%の寛解率で後期評価に入ったことで注目を集めました。
心血管、整形外科、眼科セグメントは、間葉系幹細胞、軟骨細胞、網膜細胞試験の強みを背景に次世代の機会として台頭しています。これらのトレンドは細胞療法市場規模の基盤を多様化し、B細胞悪性腫瘍における競争飽和に関連した腫瘍学への依存度を低下させ、収益の変動性を平滑化しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:専門センターが病院より速くスケール
病院およびクリニックは2025年の支出の65.2%を占めているが、専門的な細胞・遺伝子センターはアフェレーシス、細胞凍結保存、および輸注後ケアを標準化することにより、18.08%のCAGRで拡大している。メイヨークリニックの12床ユニットは初年度に180名の患者を治療し、サイトカイン放出症候群による入院率を全国ベンチマークの12%に対して4%に低減した。
学術機関はフェーズ1〜2のイノベーションを牽引し、CDMOは同種細胞療法パイプラインの細胞療法市場規模を支える産業的な製造能力を提供している。米国トップセンターにおける85%という高い病院稼働率がボトルネックを生み出しており、目的特化型施設の戦略的価値を高めている。
地域分析
北米は2025年に54.2%のシェアを記録し、NTAPが1症例あたり8万〜20万米ドルをカバーし、5社の民間保険会社が支払いの30〜50%を成果連動型モデルに移行しました。CAR-T療法の承認は2024〜2025年に9適応症に増加し、イエスカルタの収益は22%増加して21億米ドルに達しました。アフェレーシススイートの稼働率が85%と高く、6〜8週間の待機が生じており、能力制約が浮き彫りになっています。
欧州は28%のシェアを保持し、ドイツのNUBパスウェイが3件の同種療法の請求を加速させ、NICEガイダンスが英国の1億2,000万ポンドの資金を解放しました。固形腫瘍を標的とするT細胞受容体に対する条件付き承認が21億米ドルの欧州機会を開拓しました。しかし、2024年に導入されたQALY閾値は平均35%の割引を要求し、収益拡大を抑制しています。
アジア太平洋は最速のCAGR17.89%を記録し、中国初の国内CAR-T承認であるカービクティは初年度に2,500人の多発性骨髄腫患者に対応しました。日本の条件付き償還経路はフェーズ2データを受け入れ、7年間の義務的追跡調査を条件としました。韓国は2つの国内CAR-Tを40%低い価格で償還し、2025年に1,200人の患者にサービスを提供しました。Samsung Biologicsを通じたサプライチェーンの現地化と増大するCDMO能力が、この地域を細胞療法市場の次の成長エンジンとして確立しています。

規制環境
米国では、FDAが細胞治療のスケールアップの中核を担う化学、製造、および品質管理(CMC)要件について、柔軟性を制度化する取り組みを継続している。2026年、同局はCMC関連のガイダンス活動(草案および更新版ガイダンスを含む)と、ヒト細胞・遺伝子治療製品に関連する枠組みを通じてこの方針を進展させた。これにより、初期開発段階におけるリスクベースのアプローチに対する規制当局の許容度が強化される一方、承認後の監督は依然としてプロセス管理と製品の同等性に重点が置かれている。
欧州では、細胞治療はEMAの枠組みの下で先進治療医薬品(ATMP)として規制されており、CATの継続的な活動が開発およびライフサイクル管理に関する期待を形成している。EMAは2025年から2026年にかけてATMPを承認し、欧州委員会が2024年12月にAlofiselを撤回したことは、新規承認と並行して活発な承認後ライフサイクル対応が行われていることを示している。また、2026年初頭のEMA CATの議論では、IPRPロードマップなどの作業項目が言及され、遺伝子・細胞治療のグローバル申請における規制の収斂と重複削減に向けた継続的な取り組みが示されている。
バリューチェーン分析
細胞治療のバリューチェーンは、ドナーまたは患者の特定と臨床採取(アフェレーシスや組織採取を含む)から始まる。その後、GMP製造で使用される重要な原材料(レウコパック、培地、サイトカイン、ウイルスベクター、プラスミドDNA)や消耗品を経て進行する。製造は自社内またはCDMOを通じて実施され、市場は自家由来の患者固有バッチ工程と、規模志向の同種由来キャンペーンへの分化が進んでいる。
下流工程には、充填仕上げ(適用される場合)、凍結保存および管理された保管、そしてチェーン・オブ・アイデンティティまたはチェーン・オブ・カストディの文書化が含まれる。病院、クリニック、専門の細胞・遺伝子治療センターへの流通は、投与とフォローアップのための時間・温度管理を要する物流に依存している。アフェレーシス能力、ウイルスベクターおよびプラスミドの入手可能性、複数拠点プログラム間の調整における課題は依然として残っており、これが自家療法における採取から投与までのリスクを高めている。業界の対応としては、製造、バイオストレージ、物流をより少ない受け渡しで統合するエンドツーエンドの運用モデルへの取り組みが進んでおり、並行するパーソナライズされたロットを管理するためのデジタル追跡が支えとなっている。2024年から2025年にかけてCDMOが追加した180,000リットルの同種由来製造能力の拡大や、Cryoport Systemsが2026年5月に南カリフォルニアで新たなグローバルサプライチェーンセンターを開設するなどの物流拡張は、能力そのものと同様に信頼性と調整力を重視した位置付けを反映している。
競合環境
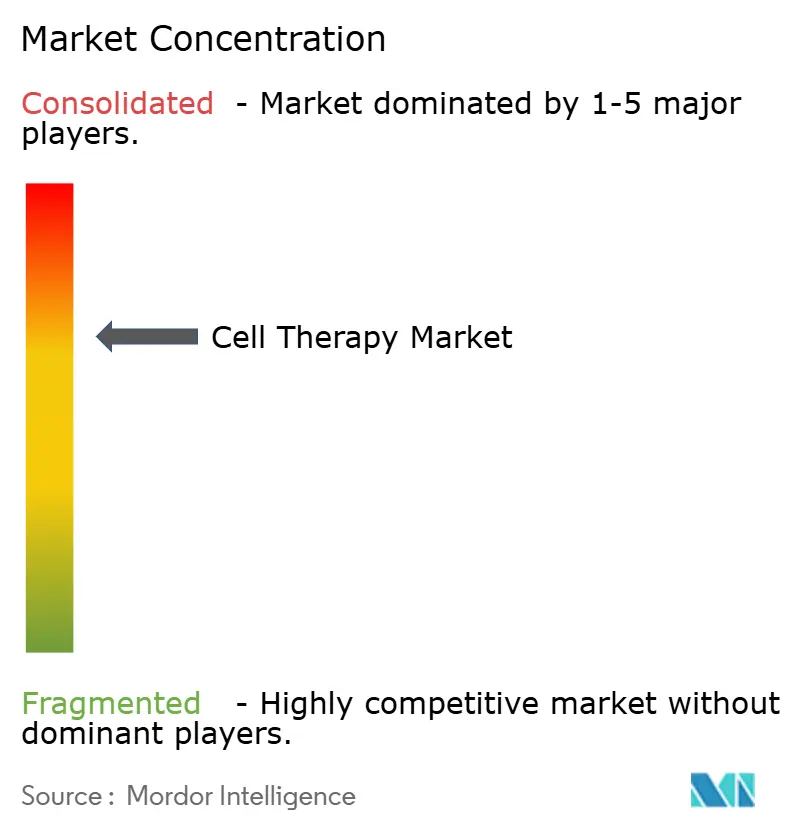
細胞療法市場は中程度の集中度を示しており、上位5社であるNovartis、Gilead Sciences、Bristol Myers Squibb、Johnson & Johnson、Legend Biotechが2025年の自家CAR-T収益の相当なシェアを獲得しました [3]Novartis AG、「2025年年次報告書」、novartis.com。ラベル拡大と早期ライン腫瘍学承認が既存企業の防衛を支えていますが、同種参入企業とCDMOがシェアを再分配しています。VertexとCRISPRの4億2,000万米ドルのスイス施設は製造規模を戦略的な堀として示し、Allogene Therapeuticsは重要試験で67%の完全寛解を記録しました。
Fate Therapeuticsが1用量あたり5万米ドルのコストを達成し、Samsung Biologicsがアジア太平洋の4件の契約を確保するなど、新興の破壊的企業が技術と現地化された能力が競争力学をどのように変化させるかを示しています。特許出願の速度は高く、CRISPR Therapeuticsは2024〜2025年にかけて14件の塩基編集特許を登録し、規制当局は遺伝子編集製品に対して15年間の追跡調査を義務付けており、資本力のある企業に有利です。AI最適化バイオリアクターや3Dプリントスキャフォールドなどのコスト削減技術が参入障壁を低下させ、腫瘍学、自己免疫、神経疾患セグメント全体での競争を激化させています。
2025年の戦略的動向には、SanofiによるAmunixの12億米ドルの買収、Lonzaのポーツマス5万リットル施設、Charles Riverのライデン4万リットル拡張が含まれ、それぞれが予想される需要急増に先立って能力を確保することを目指しています。償還モデルが成果重視に転換し、供給が拡大するにつれて、競争優位性はますます製造の俊敏性、適応症の幅広さ、および市販後調査インフラによって定義されています。
細胞療法業界リーダー
Corestem Inc.
Chiesi Farmaceutici S.p.A.
Tego Science
Allogene Therapeutics Inc.
Takeda Pharmaceuticals
- *免責事項:主要選手の並び順不同

市場機会と将来展望
製造拠点の拡大とオートメーション主導の標準化は、コスト、スループット、地理的アクセスにおいて新たな余地を生み出しており、特に再現性の高い産業規模の工程に依存する同種由来およびiPSC由来プラットフォームにおいて顕著である。この投資サイクルを示す事例として、Johnson and Johnsonが2026年2月にペンシルベニア州モンゴメリー郡で10億米ドルを超える次世代細胞治療製造施設を発表したこと、FUJIFILM Cellular Dynamicsが2026年5月にウィスコンシン州マディソンでiPSC能力を4倍にすることを目指した新たなiPSC開発・製造本部を開設したこと、Orca Bioが2026年6月にニュージャージー州プリンストンに東海岸の製造能力を追加し、既存のサクラメント拠点を補完したことが挙げられる。これらの動きは、リードタイム、地域的な供給の強靭性、一貫した製品を複数拠点に供給する能力など、商業展開を遅らせる制約に対応するものである。
規制および供給網を支える取り組みも、CMCおよび重要な原材料における摩擦を減らす、プラットフォームおよびサプライヤー向けの新たな実行経路を後押ししている。FDAは2026年に細胞・遺伝子治療製品向けCMC柔軟性に関するガイダンスを最終化し、Manufacturing PreCheck Pilot Programなどの取り組みを進めており、これにはCellares(2026年6月)が参加し、先進的・自動化プラットフォームの製造準備に関する早期の整合を支援している。原材料に関しては、Sartorius Stedim Biotechが2026年5月にドイツのフライブルクにサイトカインなど細胞治療の重要成分向けの1.4億ユーロのコンピテンスセンターを開設したこと、Kincell Bioが2026年4月にリサーチ・トライアングル・パーク施設をISO7クリーンルームスイートの追加により拡張したことなどが、専門材料、GMP能力、統合サービスに対する対応可能市場の拡大を示しており、これらは後期開発から商業供給までのタイムラインを短縮するものである。
最近の業界動向
- 2026年6月:Chiesi GroupとArbor Biotechnologiesは、原発性高オキサル酸尿症1型を対象とする治験中の遺伝子編集治療薬ABO-101について、欧州委員会からオーファンドラッグ指定を受けた。この指定は、希少疾患における先進治療に対する規制および商業化の優遇措置を強化するものである。また、臨床開発および製造準備におけるパートナー主導の投資も後押しする。
- 2025年12月:FDAはWiskott-Aldrich症候群を対象とするWaskyra(etuvetidigene autotemcel)を承認し、稀な免疫不全症に対する商業用先進治療の選択肢がさらに増えた。この承認は、複雑なバイオ製剤を日常的な医療に移行させる開発者にとって、規制経路とCMCの実行力が重要な差別化要因であることを改めて示している。
- 2024年7月:FDAは、初期段階の細胞・遺伝子治療開発において、エレクトロポレーションや脂質ナノ粒子などの非ウイルス的アプローチを支持するガイダンスを発表した。この政策転換は、ウイルスベクターの制約に直面する開発者にとって技術的選択肢を拡大するものである。また、供給計画や同等性戦略を簡素化できる代替製造経路も後押しする。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、細胞が患者機能の修復、置換、または調節を目的として投与される、生存可能なヒト細胞を療法として使用することから生じる収益を対象とする。市販されている療法のほか、臨床開発が積極的に進行中の治験段階の療法も含まれる。
対象外の範囲:細胞が活性治療薬でない遺伝子単独療法、および無細胞再生スキャフォールドは本市場規模の算定から除外される。
セグメンテーション概要
- 療法タイプ別
- 自家細胞療法
- 同種細胞療法
- 細胞タイプ別
- 幹細胞療法
- 造血幹細胞
- 間葉系幹細胞
- 人工多能性幹細胞
- 免疫細胞療法
- T細胞療法(CAR-T、TCR-Tを含む)
- NK細胞療法
- 樹状細胞療法
- 線維芽細胞・軟骨細胞ベース療法
- 幹細胞療法
- 適用別
- 腫瘍学
- 自己免疫疾患
- 心血管疾患
- 整形外科・筋骨格系
- 神経疾患
- 創傷治癒・皮膚科
- 眼科
- エンドユーザー別
- 病院・クリニック
- 専門細胞・遺伝子療法センター
- 学術・研究機関
- 受託製造・CRO施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開記録を用いて療法の全体像と開発パイプラインをマッピングすることから始まり、それらのシグナルを細胞ベースの治療に合理的に帰属できる収益と照合した。使用したソースには、例えばClinicalTrials.govおよびその他の臨床試験登録機関、再生医療および腫瘍学の査読済み学術誌、ならびに規制当局が管理する公開薬剤ラベルおよび承認データベースが含まれる。
前提条件を現実に即したものとするため、国家保健統計ポータル、入手可能な場合における関連バイオロジクスおよびコールドチェーンフローに関する税関・貿易サマリー、ならびに血液学、腫瘍学、再生医療を対象とする主要な専門学会のウェブサイトなどのソースも参照した。企業の年次報告書、投資家向け資料、プレスリリースは、発売時期、製造スケールアップに関する注記、および療法価格に関するコメントを把握するめに使用した。一部のケースでは、公開ソースでは明確に回答されなかったギャップを補完するため、企業財務、特許、および出荷レベルの貿易記録を集約した有料サブスクリプションを利用した。このリストは網羅的なものではなく、データ収集、検証、および明確化の過程で他の多くの公開ソースも確認した。
一次インタビューおよびサーベイ
一次調査は、デスクインプットが示唆する内容、特に価格実現、患者スループットの制約、および能力増強が治療可能な患者数にどの程度の速さで転換されるかについて、検証するために活用した。療法開発者、製造・サプライチェーンの専門家、および主要地域の臨床関係者と幅広く対話し、異なるケア環境および償還環境にわたって前提条件を検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋:44% |
| 中位層:50% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:19% | マネージャー:59% | 南北アメリカ:22% |
市場規模算定と予測
規模算定にあたっては、トップダウンアプローチを採用し、疫学シグナル、臨床採用パターン、ならびに承認・発売タイミングから適応症別の治療患者プールおよび療法の利用可能性を再構築し、現実的な価格および治療コースの前提を用いて収益に換算した。これらの合計値を構築した後、サンプリングした療法収益、地域チャネルチェック、および公開開示によってインプットが追跡可能な場合には平均販売価格×数量のロジックを用いて、選択的なボトムアップ検証を実施した。
本モデルは、地域別の承認療法数、療法価格帯および予想純価格の動向、患者数を制限し得る製造能力とターンアラウンドタイム、後期パイプラインにおける新たな適応症拡大のペースなど、いくつかの実務的な指標に対して感応度が高い。すべての療法が毎年透明性のある売上開示を行っているわけではないため、ギャップは承認ラベル対象集団に紐付けたプロキシ採用曲線を用いて対処し、公開ファイリングからの製造スケールアップに関するコメントとのクロスチェックを行った。
予測にあたっては、承認後に採用と能力増強が急速に進む可能性がある一方、償還やサイトの準備状況が遅れた場合には鈍化する可能性もあるため、シナリオ分析を採用した。シナリオは、患者アクセスの拡大方法、能力ボトルネックの解消ペース、および競争激化に伴う価格推移に関する専門家コンセンサスに基づいて設定した。
データ検証と更新サイクル
検証は段階的に実施され、単一のデータセットが最終値を単独で左右しないようにしている。承認件数、治験活動のトレンド、および開示された収益の方向性などの独立したシグナルと出力を比較し、結果を確定する前に差異を調査する。
推定値が乖離しているように見える場合は、前提条件を再検討し、必要に応じて回答者に再連絡して変化した内容(例えば、能力制約、償還の変化、または発売の遅延)を確認する。レポートは年次で更新され、療法パイプラインまたは規制環境において重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストが最新の公開情報と検証済みの前提条件を反映させるための最終確認を実する。
Mordor Intelligenceの細胞療法市場規模と他の公表推計値との比較
細胞療法の公表市場規模がしばしば異なるのは、アナリストが必ずしも同じ療法の対象範囲を計上しているわけではなく、治験段階の収益の取り扱い、価格の進行、および通貨タイミングについても見解が異なるためである。この表はこれらのギャップを把握しやすくするとともに、異なる基準時点が見出し数値をどのように変化させるかを示している。
主要な要因は通常、遺伝子療法や隣接するバイオロジクスを同一カテゴリに含めているかどうか、意味のある患者数が存在する前の段階で初期パイプライン資産を計上しているかどうか、および価格をリスト価格でモデル化しているかリベートやアクセス制限後の予想純価格でモデル化しているかどうかに帰着する。もう一つの一般的な理由は更新頻度であり、新たな承認やラベル拡大によって需要プールが急速に変化し、近期の市場規模が変動するためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 6.55 ビリオン 米ドル(2026年) | |
| グロバルコンサルタンシーA | 5.89 ビリオン 米ドル(2024年) | より早い基準時点と異なる採用ランプを使用しており、後年に承認とサイトの準備状況が改善した場合に近期収益を過小評価する可能性がある。 |
| 業界出版社B | 16.14 ビリオン 米ドル(2024年) | より広い包含範囲が示唆されており、遺伝子単独療法または非細胞再生製品が細胞療法と合算して計上されている場合、隣接カテゴリを取り込み合計値を過大評価する可能性がある。 |
この表は広範なばらつきを示しており、Mordor Intelligenceのモデルでは、生存可能なヒト細胞が活性治療薬である療法に価値を紐付け、収益は広範な再生カテゴリではなく治療可能な患者数と現実的な価格実現に基づいている。明確な包含ルールと承認、パイプライン、および能力制約に対する反復可能なチェックにより、最終値は説明可能な状態を維持し、基礎となるシグナルが変動した際に更新することができる。


レポートで回答される主要な質問
2026年の細胞療法市場規模はどのくらいですか?
細胞療法市場規模は2026年に65億5,000万米ドルに達し、2031年までに145億6,000万米ドルに拡大する見込みです。
最も成長が速い療法タイプはどれですか?
同種の既製品療法が最も速く、製造原価の低下と製造リードタイムの短縮により2031年にかけてCAGR17.34%で前進しています。
最も高い成長を示す地域はどこですか?
アジア太平洋は中国、日本、韓国が承認を合理化し償還を拡大することで、最高の地域CAGR17.89%を達成する見込みです。
自家CAR-Tの主なコスト課題は何ですか?
個別化製造は1用量あたり平均35万米ドルであり、高い固定GMP費用を伴い、マージンと購買力を圧迫しています。
製造業者はどのようにコストを削減していますか?
AI最適化クローズドバイオリアクター、CDMOでの能力拡張、および非ウイルス性遺伝子導入法が1用量あたりコストを大幅に削減しています。
最も速く拡大している適用セグメントはどれですか?
神経疾患がCAGR17.47%でリードしており、iPSC由来ニューロンを用いたパーキンソン病の後期試験によって推進されています。
最終更新日:


