
カーボンフェルトおよびグラファイトフェルト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
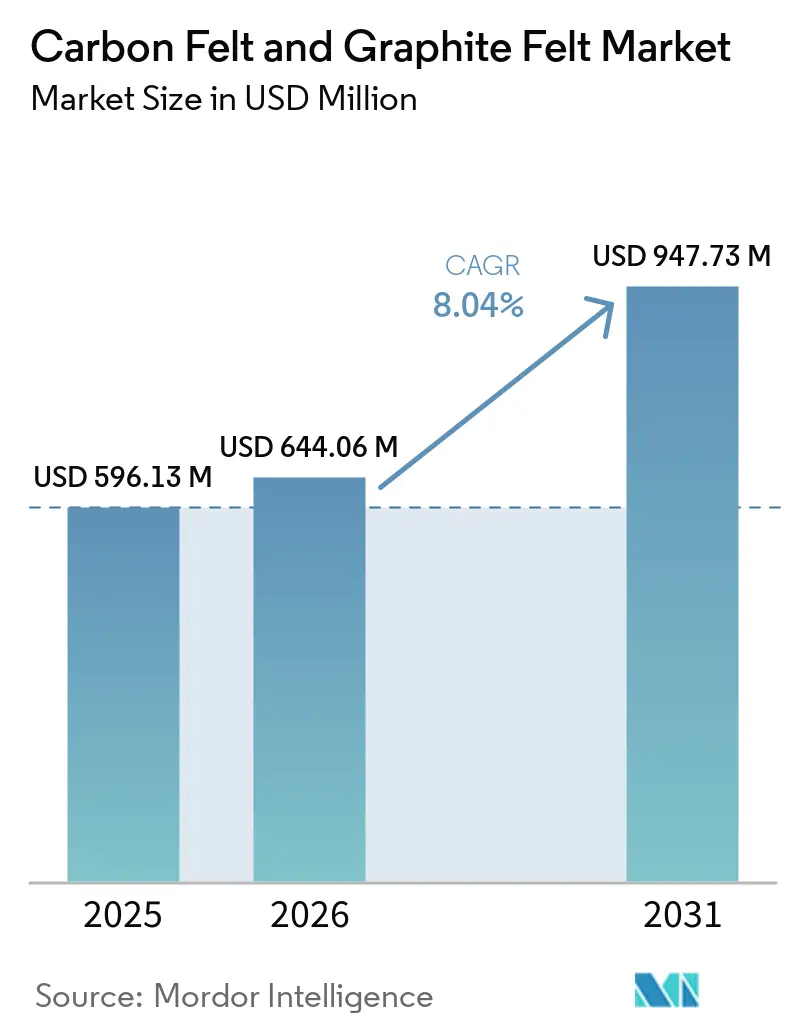
| 市場規模 (2026) | 644.06 百万米ドル |
| 市場規模 (2031) | 947.73 百万米ドル |
| 成長率 (2026 - 2031) | 8.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーボンフェルトおよびグラファイトフェルト市場分析
カーボンフェルトおよびグラファイトフェルト市場規模は、2025年の5億9,613万米ドルから2026年には6億4,406万米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)8.04%で拡大し、2031年には9億4,773万米ドルに達すると予測されています。需要の勢いは、エネルギー貯蔵の拡大(特にリチウムイオン電池およびレドックスフロー電池)、高温炉の高度化、ならびにより大きなウェーハフォーマットに対応するようになった半導体処理ラインから生じています。アジア太平洋における統合されたサプライチェーンが生産コストを圧縮する一方、北米および欧州の地産地消政策は地域的な価格プレミアムをもたらしています。ポリアクリロニトリル由来の繊維、黒鉛化表面処理、および継続的なプロセス革新がスイッチングコストを高く維持し、カーボンフェルトおよびグラファイトフェルト市場全体においてマージンを保護しています。カスタマイズされた性能要件がコモディティ化を抑制し、前駆体化学、黒鉛化ノウハウ、およびコーティング技術を制御する垂直統合サプライヤーを優位に立てるため、競争の激しさは中程度にとどまっています。
Key Report Takeaways
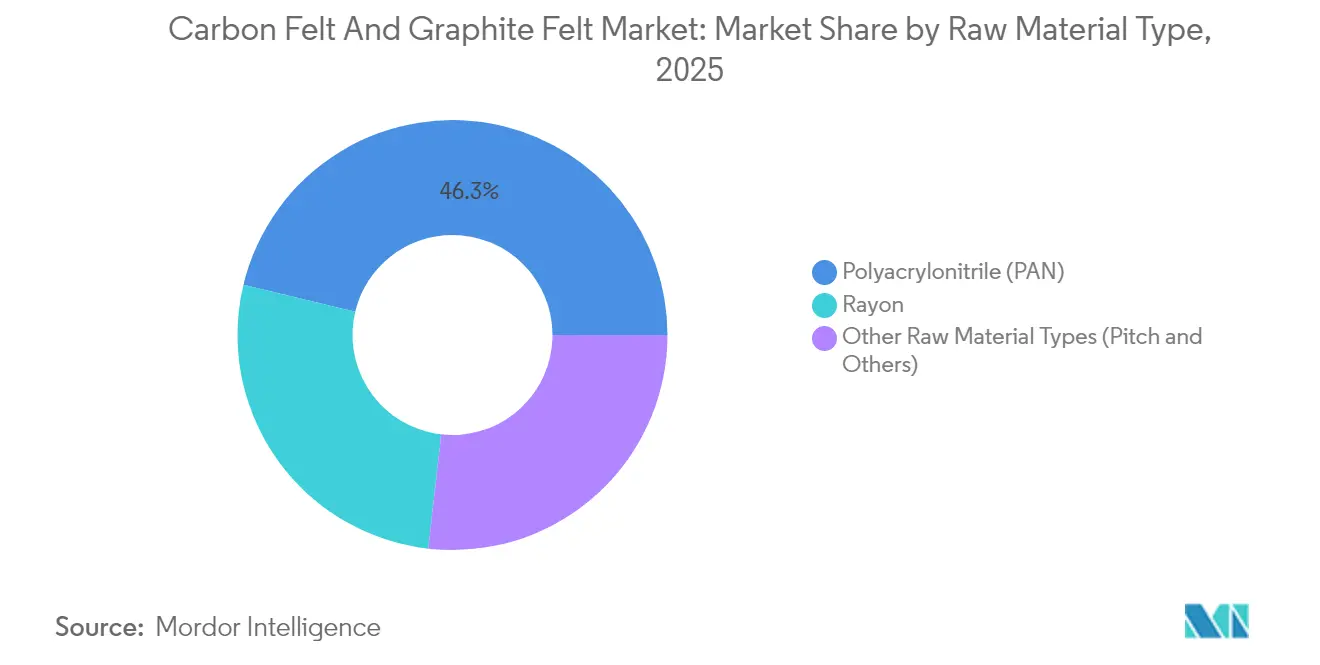
- 原材料別では、PANベース製品が2025年に46.25%の収益シェアでトップとなり、2031年にかけてCAGR 9.28%で成長すると予測されています。
- 表面処理別では、炭化処理材料が2025年に40.10%のシェアを保持しており、黒鉛化グレードがCAGR 8.77%で最速の拡大を記録しています。
- タイプ別では、カーボンフェルトが59.55%を占め、2031年にかけてCAGR 9.38%で拡大しています。
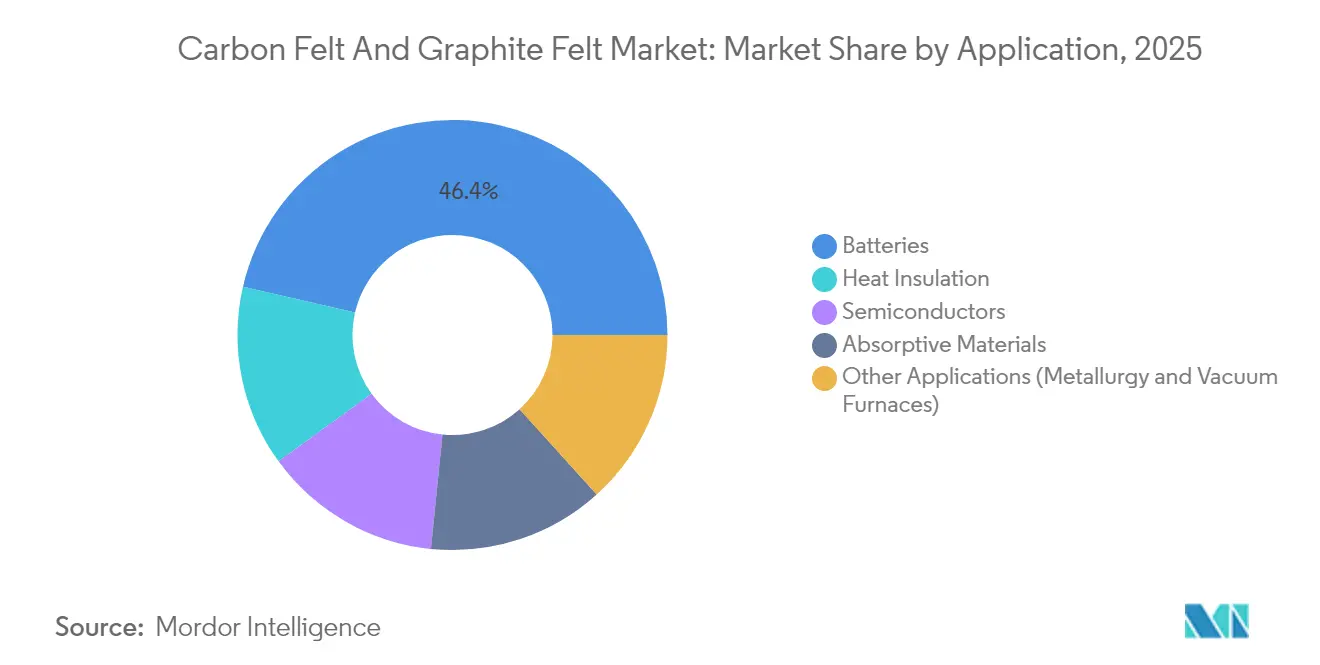
- 用途別では、電池が2025年のカーボンフェルトおよびグラファイトフェルト市場規模の46.40%を占め、CAGR 10.11%で成長しています。
- 地域別では、アジア太平洋が2025年のカーボンフェルトおよびグラファイトフェルト市場規模の45.20%を占め、2031年にかけてCAGR 9.41%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高温域におけるカーボンフェルトの性能向上 | +2.10% | アジア太平洋および欧州に集中したグローバル | 中期(2〜4年) |
| リチウムイオンおよびレドックスフロー電池メーカーからの急増する需要 | +2.80% | アジア太平洋主導、北米および欧州にも拡大するグローバル | 短期(2年以内) |
| 政府によるEV電池用黒鉛の地産地消義務化 | +1.90% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| グラファイトフェルトを使用する新興水素熱分解リアクター | +1.20% | 欧州および北米、アジア太平洋での早期導入 | 長期(4年以上) |
| カーボンフェルト吸着材を採用する高温炭素回収ユニット | +0.80% | グローバル、北米および欧州での早期実装 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高温域におけるカーボンフェルトの性能向上
カーボンフェルトは不活性雰囲気下で2,000℃を超える温度に耐え、炉をセラミックスよりも15〜30%効率的に断熱し、製鉄業者や半導体エピタキシーラインのエネルギーコストを削減します。SiC蒸着コーティングはさらに熱特性を犠牲にせずに部品寿命を40〜60%延長し、メンテナンス停止回数の削減につながります。200mmシリコンカーバイドウェーハへの移行を進める半導体装置メーカーは、熱サイクル下での寸法安定性からカーボンフェルトを厳密に採用しています。下流産業が脱炭素化を推進するにつれ、この材料優位性はカーボンフェルトおよびグラファイトフェルト市場全体においてニッチな選択肢ではなく調達標準となっています。繊維アーキテクチャ制御と先進コーティングを組み合わせられるサプライヤーは、プレミアム価格と複数年の供給契約を確保しています。
リチウムイオンおよびレドックスフロー電池メーカーからの急増する需要
北米のリチウムイオン電池工場は2019年以降3拠点から10拠点へと増加し、地域の電極需要を急激に押し上げている。レドックスフロー技術がこの需要をさらに後押ししており、グラファイトフェルト電極はMOF由来ナノコンポジットによる改質を施すことで優れた電解液浸透性を実現し、電圧効率を87%以上に引き上げる[1]。系統蓄電インテグレーターはフェルトの電気化学的表面積と透過性のバランスを高く評価しており、新グレードに向けた継続的な認定プログラムを推進している。こうした勢いにより、カーボンフェルトおよびグラファイトフェルト市場はグローバルなエネルギー転換ロードマップにおいて中核的な役割を確立し、複数ギガワット時規模の購買コミットメントを獲得している。
政府によるEV電池用黒鉛の地産地消義務化
米国エネルギー省(DOE)によるNOVONIXのテネシー州合成黒鉛工場への7億5,480万米ドルの補助金は、サプライチェーンを再編する西側諸国の緊急性を示しています。インフレ抑制法(IRA)の規定により中国産黒鉛はEV税額控除の対象外となり、適合材料には15〜25%の価格プレミアムが生じ、同盟国での生産が促進されています。欧州でも同様の規制が浮上しており、輸入原料と地域精製を組み合わせた合弁事業が促進されています。短期的な供給制約は、グリーンフィールドプロジェクトが安定するまでの間、カーボンフェルトおよびグラファイトフェルト市場全体で既存の多角化した生産者に棚ぼたのマージンをもたらしています。
グラファイトフェルトを使用する新興水素熱分解リアクター
グラファイトフェルトヒーターを採用したメタン熱分解ユニットは、1,673 Kにおいて94%の転換率を記録し、CO₂排出なしにターコイズ水素を供給する[2]。ジュール加熱方式の設計は、ラマンID/IG比0.1を示す炭素副産物を生成し、特殊グレードの収益源を開拓する(chemrxiv.org)。二製品経済性により回収期間が短縮されるため、商業規模への拡大を目指すリアクター製造業者にとってフェルトの選定が極めて重要となる。先進的なサプライヤーは、カーボンフェルトおよびグラファイトフェルト市場における新興かつ有望なセグメントを獲得すべく、反応性雰囲気下での繊維酸化耐性のベンチマーク評価をすでに開始している。
制約要因の影響分析*
| 制約要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 黒鉛化の高い生産コストとエネルギー集約性 | -1.80% | 電力価格が高い地域で顕著なグローバル | 短期(2年以内) |
| 合成黒鉛に対する中国の輸出管理の不安定性 | -1.40% | 北米および欧州で深刻なグローバル | 中期(2〜4年) |
| 炭素粉塵排出に関する職業暴露限界 | -0.70% | 先進市場でより厳格なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
黒鉛化の高い生産コストとエネルギー集約性
黒鉛化炉は1トン当たり15〜20MWhの電力を消費し、電力料金および炭素費用の上昇とともに運用コストを押し上げています。1ライン当たり5,000万米ドル以上の設備投資は新規参入を阻み、能力増強を遅らせています。一部の工場は回収式設計により熱の20〜30%を回収していますが、回収期間は依然として地域の電力料金に左右されます。カーボンフェルトおよびグラファイトフェルト市場においては、こうした経済性が需要拡大時に供給を逼迫させ、既存企業に価格決定力を与える一方で全体的な数量成長を抑制しています。
炭素粉塵排出に関する職業暴露限界
米国立労働安全衛生研究所(NIOSH)は現在、元素状炭素について1µg/m³の限界値を推奨し、職場基準を厳格化しています[3]。工場は高効率ろ過、環境モニタリング、および医療監視に投資し、転換コストに5〜10%を上乗せしています。コンプライアンス上のギャップは生産を規制の緩い地域へ移転させますが、トップ層のサプライヤーは改良された施設をカーボンフェルトおよびグラファイトフェルト市場内の半導体および医療顧客へのアピールポイントとして活用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
用途全体にわたるPANの優位性ポリアクリロニトリルベースのグレードは2025年のカーボンフェルトおよびグラファイトフェルト市場シェアの46.25%を占め、2031年にかけてCAGR 9.28%で成長すると予測されています。PAN前駆体は制御された安定化および炭化を可能にし、電池および半導体顧客が求める均一な直径と低不純物含有量を持つ繊維を生産します。レーヨンは負荷の小さい断熱用途での地位を維持する一方、ピッチベースのフェルトは一部の高熱伝導率用途に対応しますが環境面での精査に直面しています。
サプライチェーンの統合がPANの優位性を支えています。前駆体紡糸の進歩がスクラップ率を削減し、単位コストを15〜20%削減し、レーヨンとの差を広げています。再生可能アクリロニトリル原料のパイロットもサステナビリティの評価を高め、PANの訴求力を強化しています。メーカーが複数年の電極契約を締結するにつれ、一貫したPAN品質は交渉の余地のない条件となり、カーボンフェルトおよびグラファイトフェルト市場における優位性を強固なものにしています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
表面処理別:
黒鉛化材料が勢いを増す炭化処理フェルトは2025年に市場シェアの40.10%を保持しており、2,000℃以下での手頃な価格と十分な性能が評価されています。黒鉛化製品は高価格ながら、航空宇宙および半導体プロセスにおける炉温度の上昇を背景にCAGR 8.77%を記録しています。酸化処理または機能化処理タイプはフロー電池での採用が拡大しており、表面化学が触媒挙動を微調整します。
プロセスの高度化がサプライヤーを差別化しています。SGL CarbonのSiCコーティングSIGRAFINEシリーズは寿命を40〜60%延長し、ファブオペレーターの総所有コストを引き下げています。顧客はますます炭化断熱ブロックから熱領域向けの黒鉛化コーティングフェルトまで多様なポートフォリオを求めるようになっており、バンドル契約を確保しカーボンフェルトおよびグラファイトフェルト市場での収益多様化を促進しています。
タイプ別:
カーボンフェルトの汎用性が優位性を後押しカーボンフェルトは2025年のプロセス機器向けカーボンフェルトおよびグラファイトフェルト市場規模の59.55%を占めており、機械的強度と断熱性のバランスによるものです。2031年にかけてCAGR 9.38%という数値は、電池電極から水素リアクターまで用途が広がっていることを反映しています。グラファイトフェルトは最大熱伝導率が求められるニッチな用途での採用が続いていますが、設備投資を要する黒鉛化工程がシェア拡大を抑制しています。
革新が引き続きカーボンフェルトの可能性を広げています。Torayのナノスケール連続細孔を持つ多孔質炭素繊維はガス分離用途を開拓し、カーボンフェルトおよびグラファイトフェルト市場の水平展開を示しています。こうしたブレークスルーとスケーラブルな生産の組み合わせが材料の優位性を確固たるものにしています。
用途別:
電池分野の変革が加速電池電極は2025年に総需要の46.40%を占め、EVおよび定置型蓄電設備の急激な増加を反映してCAGR 10.11%で2031年まで成長する見込みです。冶金および真空炉における断熱用途は安定を維持する一方、シリコンカーバイドデバイスの普及により半導体での採用が急増しています。
性能指標が仕様を牽引しています。最近の研究では、修飾グラファイトフェルトを使用したバナジウムフロー電池が250サイクルにわたり84%のエネルギー効率を達成し、布電極を大きく上回ることが示されました。こうした結果はカーボンフェルトおよびグラファイトフェルト市場における将来の収益を支える先進技術としてのフェルトの地位を確固たるものにしています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
地域分析
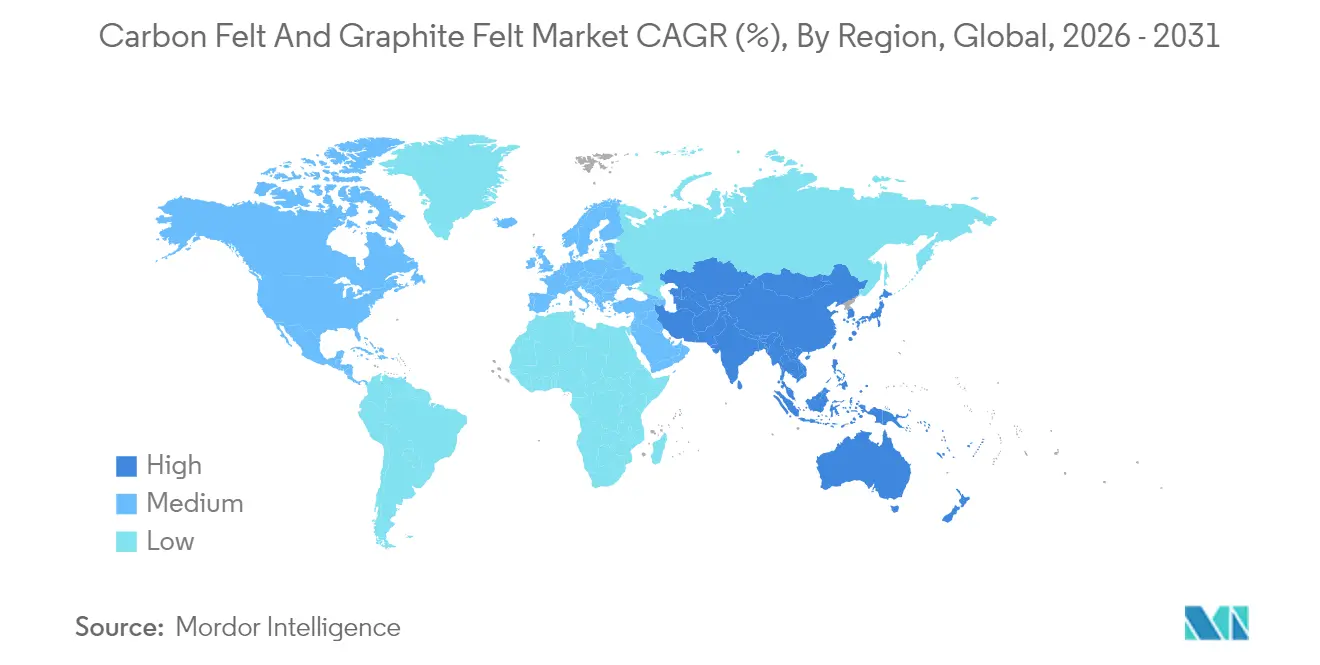
アジア太平洋カーボンフェルトおよびグラファイトフェルト市場
アジア太平洋地域はカーボンフェルトおよびグラファイトフェルト市場において45.20%のシェアを占め、9.41%のCAGRで成長しており、中国の原料供給における優位性と日本のプロセス精度、韓国の半導体需要が相互に作用している。中国のサプライヤーは、世界生産量の77%を占める国内グラファイトの恩恵を受け、低コストの原材料調達と供給安定性を確保している。日本のコーティング専門企業との合弁事業により製品品質が向上し、地域企業がグローバルなウェーハファブ入札を獲得できるようになっている。インドの生産連動型インセンティブ制度は国内セル工場の整備を加速させ、中期的なフェルト消費量の拡大を後押ししている。
北米カーボンフェルトおよびグラファイトフェルト市場
北米の拡大は連邦政府が支援する国産化政策に支えられている。NOVONIXのテネシー州施設だけで年間325,000台のEVを支援できる能力を持ち、国産合成グラファイトサプライチェーンの基盤を形成している。バッテリーOEMによる事前購入契約が初期生産量を吸収し、地域フェルトサプライヤーの基本稼働率を保証している。政策インセンティブが意思決定サイクルを短縮し、同地域をアジア太平洋地域以外でカーボンフェルトおよびグラファイトフェルト市場において最も急速に台頭する競合地域へと押し上げている。
欧州・中東・アフリカおよび南米カーボンフェルトおよびグラファイトフェルト市場
欧州は付加価値の高い用途とよりグリーンな生産に注力している。SGL Carbonのマイティンゲン工場のアップレードは、スコープ2排出量削減を目的とした再生電力の活用により、半導体および水素プロジェクトを対象としている。一方、ブラジルおよびマダガスカルでの鉱山拡張は、中国の輸出規制が強化される中で両大陸に選択肢を提供している。中東・アフリカおよび南米は生産量では後れを取っているものの、産業脱炭素化プロジェクトが成熟すれば長期的な上昇余地があり、カーボンフェルトおよびグラファイトフェルト市場における戦略的フロンティア市場として位置づけられている。
競争環境
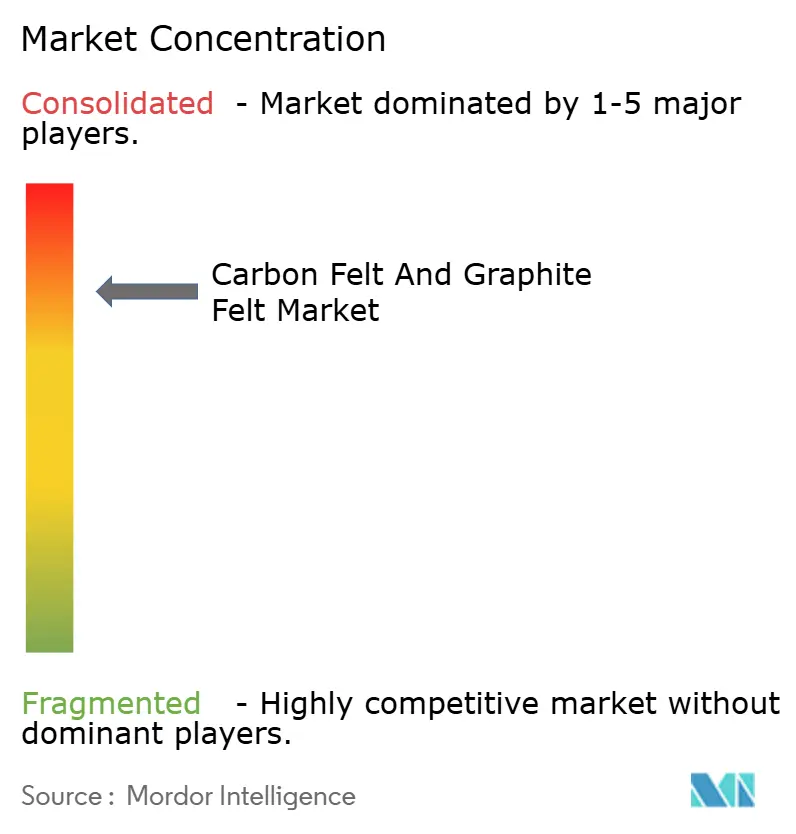
市場は集中度が高い状態を維持しており、大手企業は独自の繊維化学、高温炉資産、および表面処理に関する知的財産でコモディティ化を防いでいます。SGL CarbonはPAN前駆体製造からSiCコーティングまでを統合し、半導体装置の受注が急増した際の迅速な増産を可能にしています。Morgan Advanced Materials plcは半導体グレードの生産能力増強に1億英ポンドを配分し、2024年に12.6%のオーガニック成長を達成し、高マージンのニッチに注力することを約束しています。Torayはその炭素繊維のノウハウを活かし、断熱以外の収益を多様化する多孔質フェルトを市場投入しています。
戦略的な動きは通常、設備投資と引き取り保証を組み合わせています。SGLの大手EV電池メーカーとの複数年供給契約は炉の基本稼働率を確保する一方、Morganの欧州施設拡張は半導体メーカーからの事前予約注文と連動しています。知的財産を活用した表面処理は高いスイッチングコストを生み出しており、資格認定の障壁からエンドユーザーがプログラム途中でサプライヤーを変更することはほとんどなく、カーボンフェルトおよびグラファイトフェルト市場全体で既存企業に安定した価格決定力を与えています。
新興参入企業は直接的な数量競争ではなくニッチなブレークスルーを追求しています。直接空気回収向けのプラズマ機能化フェルトを提供するスタートアップはEPC企業と提携してパイロットユニットを試験し、性能データが検証された後のスケールアップを目指しています。しかし、大手企業のグローバルフットプリントと幅広い製品カタログは依然として強大な参入障壁であり、競争を熾烈なものではなく抑制されたものに保っています。
カーボンフェルトおよびグラファイトフェルト業界リーダー
-
Morgan Advanced Materials plc
-
Nippon Carbon Co. Ltd.
-
SGL Carbon
-
Toray Industries Inc.
-
Kureha Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
カーボンフェルトおよびグラファイトフェルト市場
- Advanced Graphite Materials LLC
- Beijing Great Wall Co.,Ltd.
- CeraMaterials
- CeTech Co. Ltd.
- CFCCARBON Co., Ltd.
- CGT Carbon GmbH
- Fiber Materials Inc.
- Gansu Hao’s Carbon Fiber Co. Ltd.
- Graphite India Ltd.
- JNTG
- Kureha Corporation
- Morgan Advanced Materials plc
- Nippon Carbon Co. Ltd.
- SGL Carbon
- Sinotek Materials Co. Ltd.
- Tokai Carbon Co. Ltd.
- Toray Industries Inc.
Recent Industry Developments in カーボンフェルトおよびグラファイトフェルト市場
- 2025年3月:SGL Carbonは2024年の年次報告書において、ドイツのMeitingenに炭化および黒鉛化ソフトフェルトを製造する新工場の建設が継続中であることを強調しました。2022年に開始されたこの開発は、生産能力の強化によりカーボンフェルトおよびグラファイトフェルト市場を強化すると期待されています。
- 2023年10月:Toray Industries, Inc.はフランス子会社であるToray Carbon Fibers Europe S.A.の生産能力を増強し、Abidos工場の年間生産量を2025年までに5,000メートルトンから6,000メートルトンに引き上げる計画を発表しました。カーボンフェルトは炭素繊維から製造されることから、この取り組みは対象市場の強化に寄与すると期待されています。
カーボンフェルトおよびグラファイトフェルト市場 レポートの範囲と調査方法論
市場の定義と主要対象範囲
本調査では、カーボンフェルトおよびグラファイトフェルト市場を、炭化または黒鉛化されたPAN、レーヨン、またはピッチ繊維から製造され、200℃以上の断熱、電気化学、およびろ過用途向けにソフトロールまたはリジッドボード形態で供給される、商業的に取引されるすべてのフェルトと定義する。これらの製品は、高温炉、レドックスフロー電池、リチウムイオン電池、および半導体装置などのエンドユーズセクターへの生産者による最初の販売から対象としてモデル化されている。
対象外:リサイクルフェルト、カーボンフォームブロック、およびフェルトを他のマトリックスに埋め込んだハイブリッド複合パネルは集計に含まな。
セグメンテーション概要
- 原材料タイプ別
- ポリアクリロニトリル(PAN)
- レーヨン
- その他の原材料タイプ(ピッチおよびその他)
- 表面処理別
- 炭化処理
- 黒鉛化処理
- 酸化処理/機能化処理
- タイプ別
- カーボンフェルト
- グラファイトフェルト
- 用途別
- 断熱
- 電池
- 半導体
- 吸収材
- その他の用途(冶金および真空炉)
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アジア太平洋、北米、欧州にわたる炉OEMエンジニア、電池材料科学者、および調達責任者と構造化インタビューを実施した。これらの対話により、稼働率の検証、平均販売価格の明確化、および文献では部分的にしか把握できていなかった新興需要の確認が行われた。
デスクリサーチ
米国地質調査所の黒鉛鉱物サマリー、国連コムトレードのHSコード680610の輸送記録、国際エネルギー機関の電池貯蔵増設データ、および産業加熱機器協会の業界団体リリースなど、権威ある非有料データセットを精査した上で市場フレームワークを構築した。企業の開示資料、投資家向け資料、ならびに「Carbon」や「Graphite Advances」などの専門誌は、生産能力と用途構成のクロスチェックに活用した。D&B HooversおよびDow Jones Factivaへのアクセスにより、ベースライン仮定に反映される収益内訳と最近の拡張発表を抽出することができた。このリストは例示であり、現地価格、能力変化、および規制上の背景を把握するために他にも多数の情報を参照した。
市場規模推計と予測
地域別の炉出荷量、電池電極の平方メートル需要、および輸出入バランスを起点とするトップダウン再構築により2025年のベースラインを算出し、選択的なサプライヤーの積み上げおよびサンプリングによるASP×数量チェックで裏付けを行った。主要変数には、真空炉フリートの能力増強、バナジウムレドックスフロー電池プロジェクト、粗鋼生産量のトレンド、平均黒鉛化歩留まり損失、および地域別エネルギー貯蔵インセンティブが含まれる。多変量回帰によりこれらのドライバーをフェルト需要に結び付け、ARIMAオーバーレイを適用して主要系列を2030年まで予測する。サプライヤーデータが乏しい場合は、通関価格から導出した加重価格帯を用いてボトムアップ推計を調整した。
データ検証と更新サイクル
モデルアウトプットは二段階の異常値レビューを経た後、ピアサインオフを受ける。四半期貿易データまたは素材政策の変化が所定の閾値を超えた場合、チェックを再実行する。レポートは毎年更新され、需要または能力見通しを変化させる重大イベントが発生した場合は中間更新を行う。
Mordorのカーボンフェルトおよびグラファイトフェルトベースラインが信頼される理由
企業が異なる製品スコープ、異なる電池普及シナリオ、または散発的な更新ルーティンを採用するため、公表数値はしばしば乖離する。厳格な定義、年次更新、およびデュアルパスモデリングにより、ユーザーに安定した基準値を提供する。
主な乖離要因としては、一部の調査における原材料分類の狭さ、他の調査による電池電極改修の除外、およびレポート作成時点の為替レートを固定した通貨換算が挙げられる。また、一部の出版社が特殊フォームや超高純度半導体フェルトを合計に含めており、これが当社の数値と比較して過大評価につながっていることも指摘しておく。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主な乖離要因 |
|---|---|---|
| 596.13 ミリオン 米ドル(2025年) | Mordor Intelligence | |
| 551 ミリオン 米ドル(2024年) | グローバルコンサルタントA | アフターマーケットの炉リライニングを除外し、2021年の固定為替レートで換算 |
| 569.9 ミリオン 米ドル(2025年) | 業界団体B | 任意の生産者調査に依存;電池電極の対象範囲が限定的 |
| 629.9 ミリオン 米ドル(2025年) | 地域コンサルタントC | 当社の定義範囲外の半導体超高純度フェルトを追加 |
要約すると、差異は主にスコープの広さとデータ更新頻度に起因する。明確に定められた境界と最新の産業指標に推計を基づかせることで、Mordor Intelligenceは意思決定者が再現・信頼できる均衡かつ透明性の高いベースラインを提供する。
レポートで回答される主要な質問
カーボンフェルトおよびグラファイトフェルト市場の規模はどのくらいであり、どのくらいの速度で成長していますか?
市場は2026年に6億4,406万米ドルであり、CAGR 8.04%を反映して2031年までに9億4,773万米ドルに達すると予測されています。
最大の需要シェアを占める用途はどれですか?
電池が2025年の市場需要の46.40%を占め、2031年にかけてCAGR 10.11%で拡大しています。
メーカーはなぜPANベースのカーボンフェルトを好むのですか?
ポリアクリロニトリル前駆体は一貫して均一な繊維を生産し、信頼性の高い電池グレードおよび半導体コンポーネントの製造を可能にしながら、CAGR 9.28%という最高のセグメント成長を実現しています。
最も速い成長が見込まれる地域はどこですか?
アジア太平洋はCAGR 9.41%で最大かつ最も急速に成長する地域であり続けており、北米は政府支援の地産地消化プロジェクトを通じて急速に生産能力を拡大しています。