
グラファイト電極市場規模とシェア
Mordor Intelligenceによるグラファイト電極市場分析
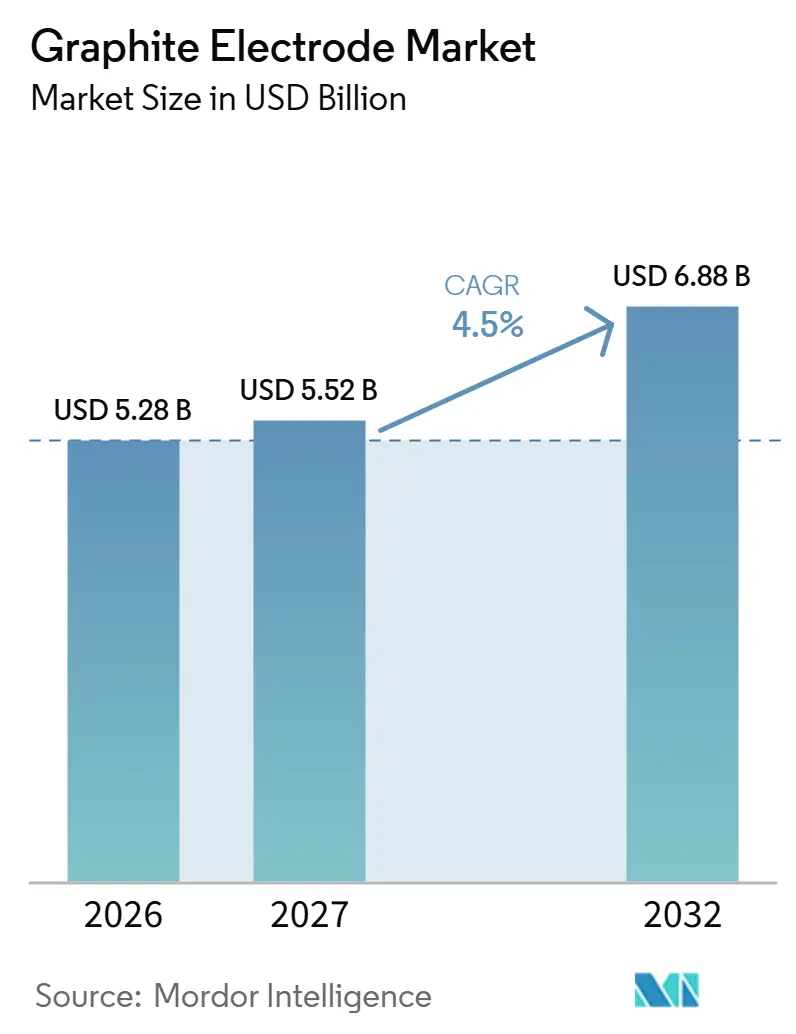
グラファイト電極市場規模は、2026年の5.28 ビリオン 米ドルから2027年には5.52 ビリオン 米ドルに増加し、2032年までに6.88 ビリオン 米ドルに達すると予想され、2027年~2032年にかけてCAGR 4.5%で成長します。数量は2026年の178 ミリオン トンから2027年には184 ミリオン トンに増加し、2032年までに220 ミリオン トンに達すると予想され、2027年~2032年にかけてCAGR 3.63%で成長します。
インドの電気アーク炉(EAF)投資は、スクラップベースの製鉄と継続的な電極消費を結びつけています。エネルギー要件は超高出力(UHP)グレードへの需要を強化します。鉄鋼サイクルの低は、新規設備が稼働需要を生み出す前に消費を制約する可能性があります。電極と自動化・技術サポートのバンドル提供は、製造製品を超えた競争を広げます。インドおよび韓国の新規炉は顧客基盤を拡大し、北米の電気製鉄への露出は販売を設置済み炉の稼働状況に結びつけます。
主要レポートのポイント
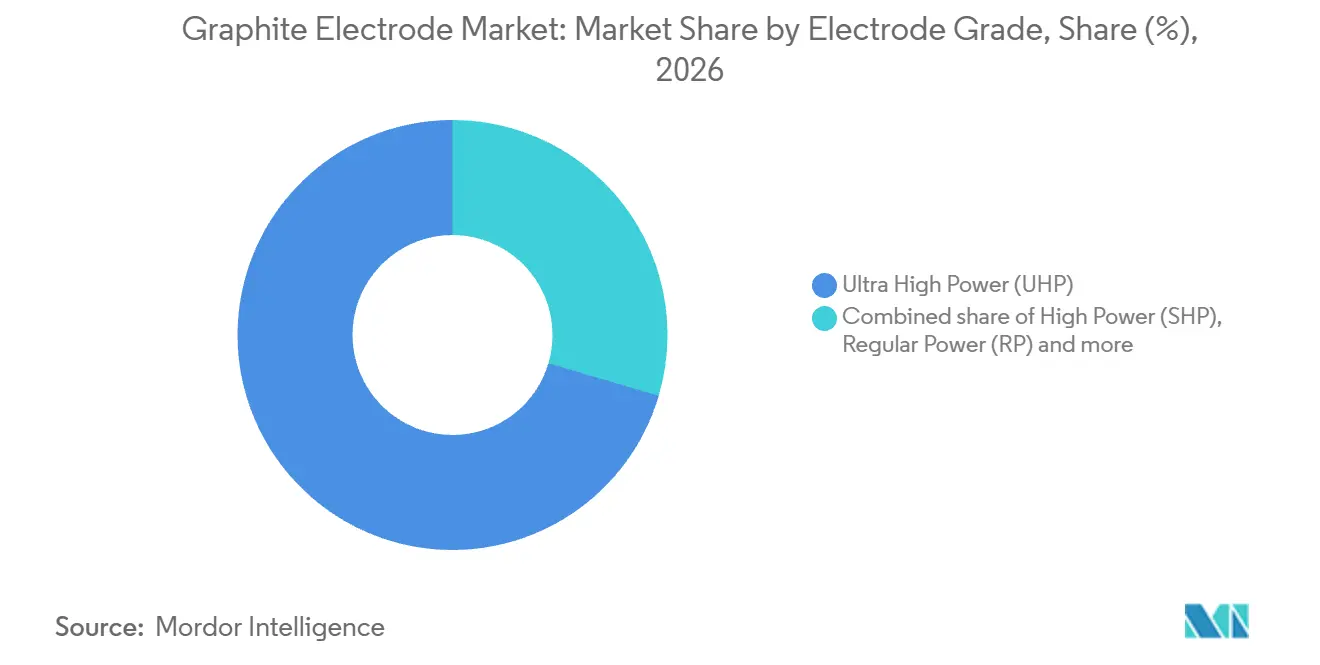
- 電極グレード別では、超高出力(UHP)電極が2026年の数量シェアで70.44%をリードし、2027年~2032年にかけて数量CAGRで4.1%の最速成長セグメントと予測されています。
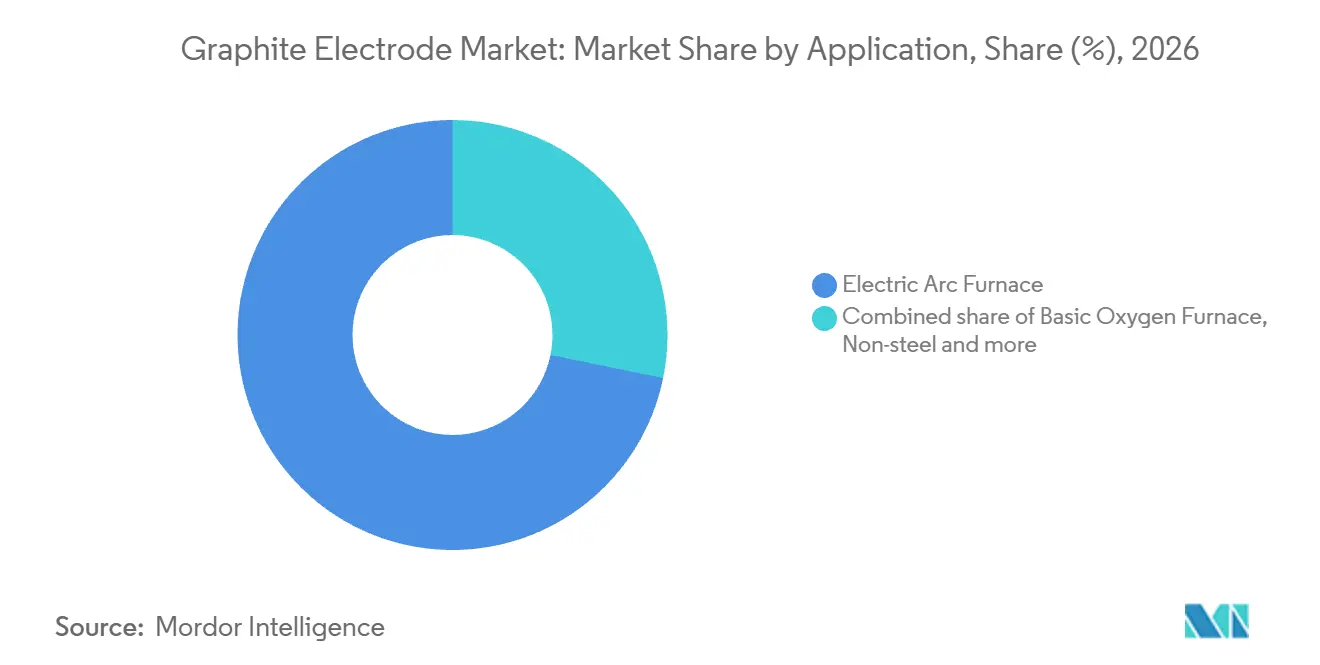
- 電気アーク炉用途は2026年の数量シェアで71.79%を占め、2027年~2032年にかけて数量CAGRで4.38%の最速成長が見込まれています。
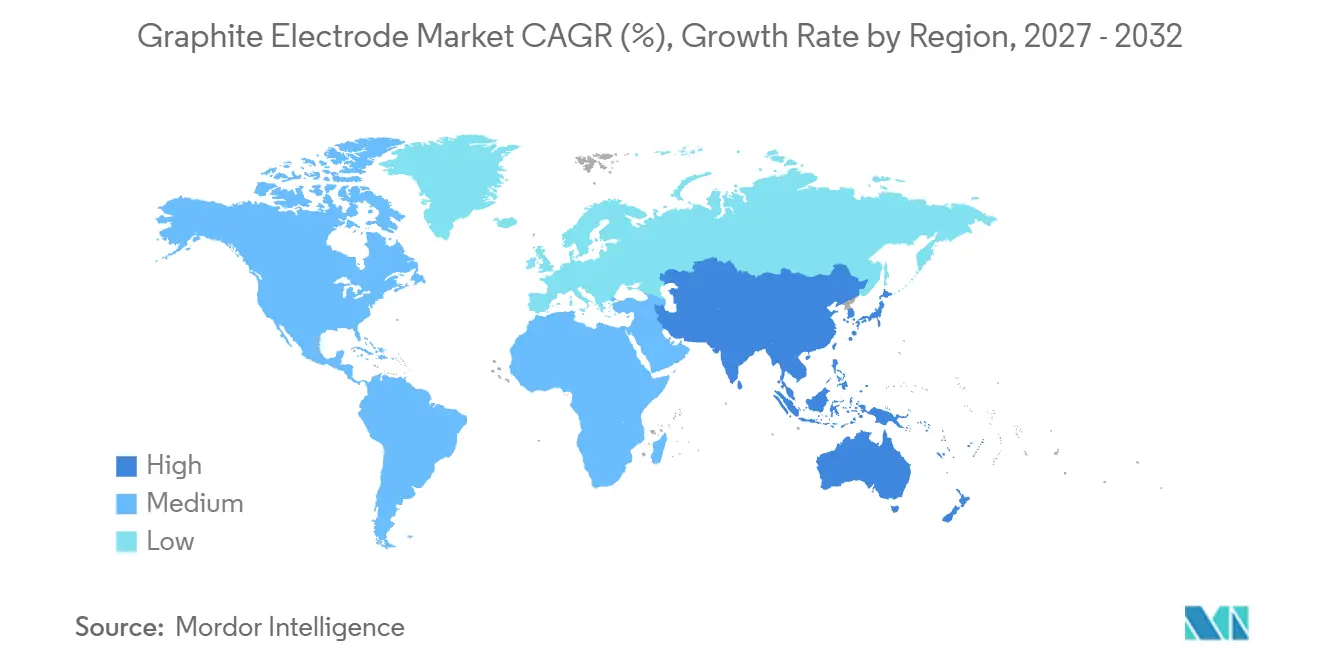
- 地域別では、アジア太平洋が2026年に60.98%の最大グローバル数量シェアを保持し、2027年~2032年にかけて数量CAGRで4.7%の最速成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な鉄スクラップ供給量の増加 | +2.5% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 超高出力(UHP)電極への需要加速 | +2.25% | 北米、欧州、インド | 中期(2~4年) |
| より大径電極を必要とする水素DRI-EAFハイブリッド | +1.25% | スウェーデンのボーデン | 中期(2~4年) |
| UHP需要を拡大するカーボンニュートラルシリコン金属製錬炉 | +0.5% | 欧州、アジア太平洋 | 長期(4年以上) |
| 低CO₂フットプリント電極トレーサビリティ需要 | +0.25% | 欧州、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な鉄スクラップ供給量の増加
使用可能なスクラップへのアクセス拡大は、電極を消費する電気製鉄のフィードストック基盤を拡大する可能性があります。国際リサイクル局は、主要国・地域における再生鋼の使用量が2025年に2024年比で4.5%増加し、4億8,000万メートルトンに達したと報告しました。[1] Tokai Carbon Co. Ltdは、グラファイト電極をEAFにおける鉄スクラップを溶融する導体として説明しており、その先端は使用中に徐々に消耗します。商業的な伝達経路は、回収された鉄鋼が稼働中の炉に投入されることであり、溶融によって継続的な消耗品需要が生まれます。この増加は、同じ市場における2025年の粗鋼生産量の2.5%減少と同時に起きており、生産された鉄鋼1単位あたりの再生鋼使用量が増加していることを示しています。
超高出力(UHP)電極への需要加速
電気製鉄業者は、効率的な電力使用と耐久性のある炉消耗品の必要性を通じてUHP電極への需要を生み出します。GrafTech Internationalは、2023年~2025年にかけての中国以外でのUHPグラファイト極の年間平均需要を約65万メートルトンと推定しました。同社は、EAF鉄鋼生産の成長が電極製造をUHPグレードに集中させたと述べました。また、低電気抵抗率と耐久性が効率的な電力使用と電極消費量の削減に結びついていると説明しました。製鉄業者にとって、これらの特性は炉のエネルギー使用と消耗品の交換を同一の操業判断の中に結びつけます。UHP需要は、電気溶融の性能要件と電極消費炉の追加の両方から恩恵を受ける可能性があります。
より大径電極を必要とする水素DRI-EAFハイブリッド
水素ベースの製鉄は、直接還元鉄(DRI)を溶融する電気炉を通じて電極の機会を生み出します。2025年1月、Stegraはスウェーデンのボーデンにある統合水素・鉄プラントのEAF棟に最初の設備が設置されたと報告しました。計画されているプロセスは、水素還元スポンジ鉄とスクラップを組み合わせて鉄鋼に溶融するものであり、上流投資を独自の溶融工程に結びつけます。GrafTech Internationalは、電極サイズが炉のサイズ、変圧器のサイズ、計画生産性によって異なると述べており、溶融設備の仕様が商業的に重要となります。2026年9月30日、Stegraはボーデンでの作業が継続しており、鉄鋼生産のタイムラインは予定通りであるが、プロジェクト完了には追加資本が必要であると述べました。この炉からの電極需要は、したがって資金調達と稼働開始のタイミングに依存します。
UHP需要を拡大するカーボンニュートラルシリコン金属製錬炉
低炭素シリコン金属の拡大は、製錬炉の商業炉設計がUHPグレードを使用する場合に電極需要を広げる可能性があります。電極メーカーにとって、関連する機会は溶融設備とそのグレード要件であり、非鉄鋼バイヤーを完成電極供給に結びつけます。この追加用途はバイヤー基盤を多様化し、製鉄業者と並んで別の炉需要源をサプライヤーに提供します。この機会の規模は、指定グレード、商業運転に入る設備容量、および生産中に消費される電極に依存します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な鉄鋼生産の循環性 | -1.5% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| 非晶質グラファイト複合電極の台頭(代替) | -0.5% | 北米、欧州 | 長期(4年以上) |
| 黒鉛化設備拡張への排出枠上限 | -0.25% | 中華人民共和国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な鉄鋼生産の循環性
電極サプライヤーは、供給先の炉での鉄鋼生産が弱まると需要制約に直面します。全製鉄ルートにおける世界の粗鋼生産量は、2024年の18.9 ビリオン メートルトンから2025年には18.5 ビリオン メートルトンに減少しました。worldsteelに報告した70カ国全体で、2026年1月~8月の生産量は12.3 ビリオン メートルトンとなり、2025年の同期間から0.7%減少しました。GrafTech Internationalは電極需要を電気アーク炉(EAF)鉄鋼生産の量と効率に直接結びつけており、炉の稼働状況が関連する伝達メカニズムとなっています。電気炉生産に影響が及ぶ景気後退は、長期的な炉転換プログラムが追加需要を生み出す前に、繰り返しの電極消費を弱める可能性があり、新規製鉄設備への投資による即時の販売効果を制限します。
非晶質グラファイト複合電極の台頭(代替)
複合材料による代替は、代替品が炉用途の電気的・操業的要件を満たす場合に、従来のグラファイト極需要を制約する可能性があります。製鉄業者が完成電極需要の一部を複合代替品に置き換えた場合、その炉における従来サプライヤーの対応可能な消耗品数量は減少します。この影響は、置き換えられた炉の用途と、代替品が対応できる従来電極使用量の割合に依存します。これらの用途に供給するメーカーは、交換販売と専用製造設備から期待されるリターンに圧力を受けることになります。残る商業的負担は失われた炉のポジションであり、一度炉の用途が代替品によって対応されると、サプライヤーはその数量を代替品を排除することによってのみ回復できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電極グレード別:
UHPスケールが継続的な炉消費と融合超高出力(UHP)電極は2026年の数量シェアで70.44%を占め、最大かつ最速成長セグメントであり、2027年~2032年にかけて数量CAGRで4.1%となっています。GrafTech Internationalは、2025年末時点での中国以外でのUHPグラファイト電極生産能力を約66万メートルトンと推定しました。GrafTech Internationalの2025年末推定によると、中国以外ではUHPがグラファイト電極生産能力の約85%を占めています。中国以外の設備基盤はすでに大部分がUHP向けに整備されているため、追加のUHP設備は製鉄業者からの電気炉消費を獲得することに依存します。
操業消費は、炉が最初の電極供給を受けた後もグレードに継続的な商業的役割を与えます。GrafTech Internationalは、EAF設備が生産する鉄鋼1メートルトンあたり平均約1.7キログラムのUHPグラファイト電極を消費すると推定しています。この平均値は、炉に最初に装着された電極在庫ではなく、鉄鋼1単位あたりの消耗品投入量を表しています。鉄鋼スループットの低下は、炉の閉鎖がなくてもUHP交換需要を減少させ、メーカーを顧客の稼働率サイクルに晒すことになります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
電気溶融が設置済み需要と新規設備結びつける電気アーク炉用途は2026年の数量シェアで71.79%を占め、最大かつ最速成長セグメントであり、2027年~2032年にかけて数量CAGRで4.38%となっています。2025年、worldsteelの報告国における電気炉の粗鋼生産量シェアは30.3%であり、これは世界の粗鋼生産量の約100%を占めています。酸素プロセス炉はその鉄鋼の69.4%を生産しており、電気ルートの2026年電極価値シェアは2025年の鉄鋼トン数シェアをはるかに上回っています。
新規EAF設備は、製鉄業者が電気溶融操業を追加するにつれて、その顧客基盤を拡大する具体的な経路を提供します。Tata Steelは2026年3月20日、インドのルディアナにあるハイテクバレーにスクラップベースのEAF設備を導入し、年間製鉄能力は75万メートルトンとなりました。スクラップベースの設計はインドに製鉄用途を追加し、再生金属の使用と炉消耗品への需要を結びつけます。ルディアナの炉はスクラップを溶融するため、そのフィードストックの入手可能性が電極需要を生み出す製鉄活動の条件となります。

注記: 個別セメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋グラファイト電極市場
アジア太平洋は2026年の数量シェアで60.98%を保持し、最速成長地域であり、2027年~2032年にかけて数量CAGRで4.7%となっています。GrafTech Internationalは、2025年末時点での中国のUHPグラファイト電極生産能力を約80万メートルトンと推定し、地域内に相当な製造規模を確立しています。2026年6月17日、POSCOは韓国の光陽製鉄所において年産250万メートルトンのEAFの建設を完了し、低炭素鉄鋼生産に着手しました。[2]
米の電気炉は2025年に粗鋼生産量1億740万メートルトンの71.7%を生産しました。電極販売業者は、電気溶融がすでに主流となっている鉄鋼産業に対応しており、商業的な露出は既存の炉操業に集中しています。欧州では、電気炉が2025年に欧州連合の粗鋼生産量1億2,600万メートルトンの45.8%を生産しました。この欧州連合の混合生産基盤は、EU製鉄業者へのサプライヤーに既存炉需要と並んで転換機会を提供します。オーストリアのBreitenfeld Edelstahl AGは2024/25年度にEAFでスクラップと合金元素を使用して特殊鋼を製造しており、欧州の電気溶融基盤内にリサイクルベースの特殊鋼顧客を特定しています。
南米の電気炉は2025年に粗鋼生産量4,150万メートルトンの32.1%を生産しました。ブラジルは2025年に粗鋼3,340万メートルトンを生産し、76.0%が酸素プロセス、22.9%が電気プロセスによる製鉄であり、チリのはるかに小規模な50万メートルトンは全量が電気プロセスでした。2025年、中東の電気ルートは粗鋼生産量5,730万メートルトンの95.5%を生産し、サウジアラビアの粗鋼生産量は2024年比12.3%増の1,080万メートルトンとなました。アフリカの電気炉は2025年に大陸の粗鋼生産量2,980万メートルトンの89%を別途生産しました。
規制の枠組みと見通し
選択された法域は、電極サプライヤーに影響を与える製造許可要件と製品固有の貿易措置を通じて比較されています。評価は、各法域での生産または販売を検討している中国またはインドの電極メーカーの視点から行われています。英国の欄は、イングランドにおける対象となる炭素および電気黒鉛生産に焦点を当てています。施設の分類と原産地固有の貿易リスクは、生産を確立し炉顧客に供給するための異なる条件を定義します。
規制表
| 決定要因 | 中国 | 米国 | 英国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 生態環境部および管轄許可当局 | 米国商務省 | 環境庁(イングランド) | 連邦案件を担当するIbamaを含む管轄Sisnama許可当局 | 国家環境コンプライアンスセンター |
| 主要な規制手段または方向性 | HJ 1119-2020汚染物質許可技術基準 | 中国およびインドからの大径グラファイト電極に対する予備的相殺関税調査 | 焼却または黒鉛化による炭素または電気黒鉛生産に関するパートA(1)ガイダンス | 対象活動の事前許可に関する法律第15,190号 | 対象活動の建設前環境許可 |
| 商業的影響 | 排出量の計算、監視、記録、許可報告要件 | 対象輸入品への潜在的な関税リスク(最終決定は2026年12月8日に予定、延期されない限り) | 対象生産はグラファイト電極機械加工粉塵に対応する許可ガイダンスの範囲内 | 活動分類が必要とする場合の事前許可(管轄権が当局を決定) | 対象事業者は建設前許可を取得し、センターが設定した条件を遵守 |
| 現在の政策魅力度 | 中 | 低 | 中 | 中 | 中 |
| 政策魅力度の将来方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の継続的な許可義務と英国の変更のないガイダンスは、製造コンプライアンスにおける中程度の魅力度と継続性を支持します。米国は対象となる中国およびインドの輸出業者にとって低評価であり、「強化」は予備的肯定的決定と2026年12月8日に予定されている最終決定(延期されない限り)を反映しています。ブラジルの中程度評価と変化なしの方向性は、管轄当局が活動類型を定義するまでの既存規則を含む継続的な事前許可義務に基づいています。サウジアラビアの中程度評価と変化なしの方向性は、センターが対象活動の条件を決定する建設前許可モデルを反映しています。
バリューチェーンの段階
この比較は、ニードルコークスの供給、電極製造、流通を追跡し、サプライヤーが収益を得る場所と拡張が遅延に直面する可能性がある場所を示しています。GrafTech Internationalは、中国以外での石油ニードルコークス設備容量が2025年を通じて比較的横ばいであったと報告しており、これはグリーンフィールド設備に相当な資本、技術的専門知識、長い許可リードタイムが必要なためです。この上流の硬直性は、適切なフィードストックへのアクセスを、完成電極を製造する設備を持つこととは別の商業的要件にしていま。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 石油ニードルコークス生産 | Phillips 66、GrafTech InternationalのSeadrift部門、ENEOS Holdings, Inc.などのニードルコークス生産者 | フィードストック販売 | 中国以外での新規プラントに必要な資本、専門知識、許可要件 | 下流設備を確約する前に供給コミットメントを確保 |
| 電極製造と仕上げ | GrafTech International、HEG Limited、Tokai Carbon Co. Ltdなどの電極メーカー | 完成電極販売 | 焼成、含浸、黒鉛化、機械加工の順次工程の調整 | 連続する処理段階全体で設備容量を一致させる |
| 炉顧客への流通 | FRC Globalなどの流通業者 | 電極再販収益 | 複数の国内市場にわたる顧客へのリーチ | メーカーのサポートと連携した地域流通の調整 |
| 情報源: Mordor Intelligence | ||||
2025年3月、FRC Globalは米国、カナダ、メキシコ、南米全域でDantan Carbonの主要グラファイト電極流通業者として任命されたことを発表しました。FRC Globalはこの拡大を15年間の協力関係に続くものと説明し、パートナーとなる顧客にエンジニアリングおよびカスタマーービスサポートを提供しました。エンジニアリングと顧客対応は、したがって流通業者関係において再販と並んで位置づけられ、メーカーに自社の生産役割を超えた顧客サポートチャネルを提供します。
競合環境
市場集中度
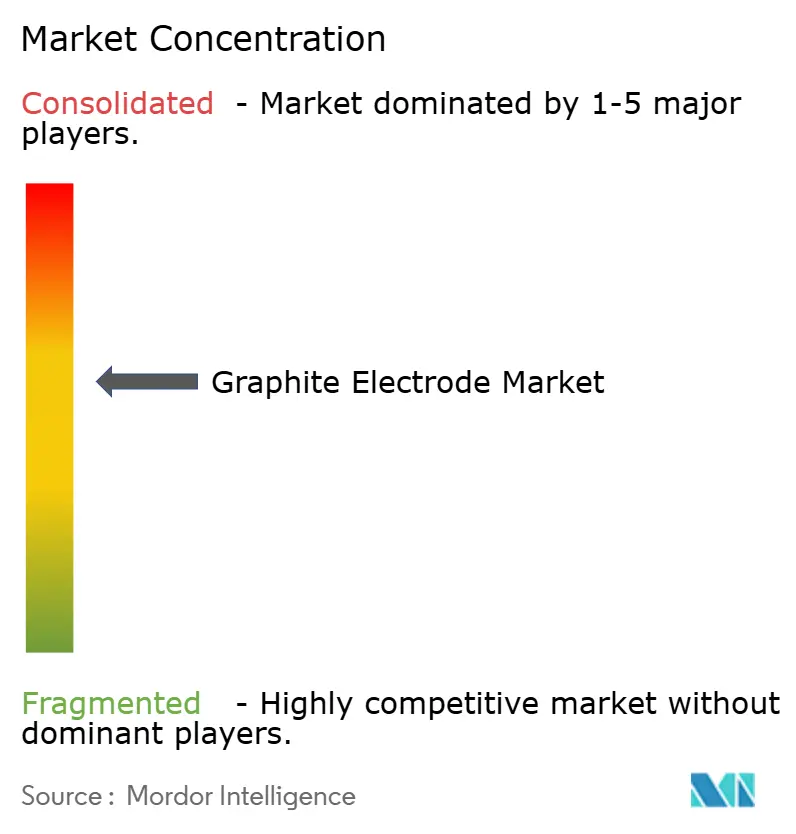
競争は、中国の設備投資と相当な規模で操業する確立されたメーカーにまたがっています。Fangda Carbon New Material Technology Co. Ltdは2025年中、中国において年産5万メートルトンの超高出力グラファイト電極と特殊黒鉛のプロジェクトへの投資を継続しました。GrafTech Internationalは2025年に10万9,200メートルトンのグラファイト電極を販売し、2024年の10万3,200メートルトンと比較して増加しました。HEG Limitedは2025/26年度にマンディデープの10万メートルトン設備で90%以上の稼働率を報告し、Resonac Holdings CorporationとTokai Carbon Co. Ltdが主要グループを構成しています。HEGの稼働率はマンディデープでの余剰設備容量を限定的にし、GrafTech Internationalの出荷増加は需要が確立されたメーカーの工場に達していることを示しています。
2026年4月13日、Resonac Graphiteは欧州・中東・アフリカ地域においてSoma SteelGEバンドル契約を締結したと発表しました。[3] この契約は、グラファイト電極とAMI Automationのデジタルソリューション、およびコルーニャのATCEからの技術サポートを組み合わせたものです。統合されたオファーにより、製鉄業者は電極供給をデジタルツールおよび技術支援と合わせて検討できるようになり、単一のサプライヤー関係が対応できる操業要件が広がります。Soma Steelの契約はデジタルソリューションをAMI Automationに、技術サポートをコルーニャのATCEに割り当てており、同等のパートナーを持たないメーカーは電極供給のみでその炉関係を競うことになります。
地域的な再編は、製造資産の立地と所有権を国際的な電極メーカーにとってもう一つの競争変数にしています。2025年5月、Tokai Carbon Co. Ltdはドイツのグラファイト電極子会社をドイツの投資ファンドに譲渡すると発表しました。Tokai Carbon Co. Ltdの2025年度有価証券報告書は、株式譲渡後の2025年4月から子会社が連結から除外されたと記録しています。Tokai Carbon Co. Ltdは、このステップが2024年夏に子会社での30%設備容量削減の発表に続くものであり、欧州の経済停滞を反映していると述べました。この譲渡は、ドイツ事業の所有権を変更することで、以前に発表された設備容量対応を超えるものとなりました。
グラファイト電極産業リーダー
-
Fangda Carbon New Material Technology Co. Ltd
-
GrafTech International
-
HEG Limited
-
Resonac Holdings Corporation
-
Tokai Carbon Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
グラファイト電極市場 このレポートでカバーされる企業
- El 6 LLC
- Fangda Carbon New Material Technology Co. Ltd
- GrafTech International
- Graphite India Limited
- HEG Limited
- Jilin Carbon New Material Co., Ltd.
- Kaifeng Pingmei New Carbon Materials Technology Co. Ltd
- Liaoning Dantan New Materials Co. Ltd (Dan Carbon)
- Nantong Yangzi Carbon Co. Ltd
- Nippon Carbon Co. Ltd
- Resonac Holdings Corporation
- Sangraf International Inc.
- SEC Carbon Limited
- Tokai Carbon Co. Ltd
- Jilin Carbon Co., Ltd.
市場参加者にとっての主要機会
これらの機会は、新規EAF操業向けの電極供給とその後の設備容量拡張を比較し、各バイヤーの生産経路に合わせた商業的対応を示しています。承認・予定された炉プロジェクトは、電気製鉄に向けて進むにつれて将来の消耗品顧客を生み出します。電気炉と高炉生産を組み合わせたプロジェクトは、製鉄所全体の生産量にわたる電極要件ではなく、電気操業における的を絞った機会をみ出します。
市場機会表
| 機会 | 今が好機な理由 | バイヤー/主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| EAFの立ち上げ期間中の電極供給 | 2026年8月、voestalpineはドナウィッツが2027年上半期のEAF操業に向けてスケジュール通り・予算内で進んでいると報告 | ドナウィッツ電気製鉄 | 炉の起動と操業負荷に合わせた段階的な電極数量を提供 | 試運転と立ち上げのタイミング | GrafTech InternationalおよびResonac Holdings Corporation |
| 統合製鉄所内の新規EAFへの供給 | 2026年9月にEAFと空気分離装置の承認と政府補助金協定が成立し、既存の高炉と並行して2030年にEAF生産が見込まれる | Nippon Steel Slovakia s. r. o.(旧U. S. Steel Košice) | 新規電気溶融操業を中心に電極オファーを構築 | 投資承認から操業需要までの長い期間 | HEG LimitedおよびGraphite India Limited |
| 段階的な電化に対応する拡張可能な供給 | 2026年6月、voestalpineは未解決の資金問題を解決することを条件に、2030年までにドナウィッツのCO₂削減鉄鋼設備容量を年間最大150万メートルトンに拡大する計画を発表 | ドナウィッツ拡張フェーズ | 後の炉拡張に合わせてスケールアップできる供給オプションを追加 | 建設開始前の未解決の拡張資金問題 | Tokai Carbon Co. Ltd |
| 情報源: Mordor Intelligence | |||||
欧州委員会の2026年3月の影響評価は、エネルギーアクセス、操業・資本コスト、資金調達を産業脱炭素化投資の障壁として特定しました。これにより、電極サプライヤーの近期の機会は操業消費に進む炉プロジェクトに置かれ、資金依存の拡張は別のコミットメントを必要とします。ドナウィッツの計画された2027年上半期の開始とコシツェの2030年生産目標は機会を異なる時期に置いており、サプライヤーは両方を近期需要として扱うのではなくコミットメントを順序立てることができます。
最近の産業開発事情 グラファイト電極市場
- 2026年9月:GrafTech Internationalは、すべてのオープンな商業交渉に対して即時有効でグラファイト電極価格を最低30%引き上げると発表しました。
- 2026年8月:GrafTech Internationalは、メキシコのモンテレイにあるグラファイト電極製造施設を閉鎖する計画を発表し、生産は2027年第2四半期初頭に終了する見込みです。
- 2026年7月:米国商務省は、中国およびインドからの大径グラファイト電極に対する予備的肯定的相殺関税決定を発表し、最終決定は延期されない限り2026年12月8日に予定されています。
グラファイト電極市場 レポートの範囲と調査方法論
市場定義と対象範囲
グラファイト電極市場は、製鉄および非鉄鋼用途向けにグレードを問わず出荷されたグラファイト電極からの年間メーカー販売収益を世界規模で測定します。価値はグローバル市場のメーカー実現販売価格のブレドを使用しています。
対象外の範囲:別途販売される石油ニードルコークス、コールタールピッチ、添加剤、グラファイト電極を使用して製造された鉄鋼およびその他の完成品、非晶質グラファイト複合電極、および別途販売される電極関連サービスは除外されます。
セグメンテーション概要
- 電極グレード別
- 超高出力(UHP)
- 高出力(SHP)
- 通常出力(RP)
- 用別
- 電気アーク炉
- 塩基性酸素炉
- 非鉄鋼
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、検証
デスクリサーチ
国際リサイクル局の鉄鋼リサイクル統計や世界鉄鋼協会の生産・プロセスシリーズなどの公的・公式ソースは、スクラップ使用量、粗鋼生産量、電極消費を促進する電気炉シェアの評価に役立ちます。POSCOのプロジェクト開示とResonac Graphiteの顧客発表は、新規炉設備、サプライヤー用途、電極供給と炉操業の商業的関係の例を提供します。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼性の高い業界・金融プレスは、メーカーの出荷量、実現価格、操業設備容量、投入コストの変化を相互確認するために使用できます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューと調査
ラファイト電極メーカー、製鉄業者、非鉄鋼製錬業者、流通業者、調達または炉操業の専門家との構造化インタビューにより、グレード使用、実現価格範囲、出荷先、操業需要が明確になります。アナリストはこれらの情報を公表された市場・生産・企業データと比較し、重要な相違点はサプライヤー、バイヤー、チャネル参加者を横断した的を絞ったフォローアップと相互確認によって解決します。回答や公的指標が入手できない場合、モデルは文書化された範囲を保持し、関連する価値、数量、またはセグメント推定への影響をテストします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:55% |
| 中位層:45% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:25% |
| 中小規模プレイヤー:21% | マネージャー:45% | 南北アメリカ:20% |
市場規模算定と予測
推定は、世界の完成グラファイト電極出荷量とメーカー収益のトップダウンビューから始まり、メーカーの設備容量・出荷開示、貿易フロー、推定数量に乗じサンプリング販売価格に対して合計を選択的に確認します。数量については、鉄鋼生産量、電気炉シェア、スクラップ入手可能性、発表済み炉設備容量、操業率、鉄鋼1トンあたりの電極使用量が電極需要の発生量を示し、非鉄鋼炉活動は別途評価されます。グレード、用途、地域シェアは、報告された製品・販売ミックス、炉プロセスデータ、メーカーのフットプリント、需要地理から構築され、重複または欠落した証拠は複数のソースに対して確認されます。
シナリオ分析は、代替的な鉄鋼活動、炉稼働率、電極強度、価格経路が予測に与える影響をテストします。数量は予想出荷量と炉消費量から予測され、価値はグレードおよび地域の実現価格とミックス変化をそれらの数量に適用することで別途予測されます。アナリストは変数レベルの前提をメーカー、バイヤー、チャネルの専門家と確認し、選択的なサプライヤーの積み上げまたはサンプリングされた価格×数量チェックがギャップの特定に役立ちます。設備容量または価格の証拠が一致しない場合、モデルは範囲を保持し、未解決の投入の影響テストします。根拠のない点推定で埋めることはしません。
データ検証と更新サイクル
アナリストは企業開示、鉄鋼・炉指標、貿易証拠、公表市場データ、一次情報を三角測量し、価格、数量、シェア、成長の異常を独立したシグナルと照合して調査します。第二のレビューでは、サインオフ前に単位、期間、地理、セグメント合計、価値シリーズと数量シリーズの整合性を確認します。アナリストは、重要な投入が変化したり別のソースと矛盾したりした場合に差異を解決するか、関連する回答者に再連絡します。証拠セットは年次で更新され、重要なイベントが設備容量、貿易、価格を変化させた場合はサイクル間でレビューされ、納品前の新たなパスで確認されます。
Mordor Intelligenceのグラファイト電極市場規模と他の公表推定値との比較
グラファイト電極市場は、製鉄および非鉄鋼用途向けにグレードを問わず出荷されたグラファイト電極からの年間メーカー販売収益を世界規模で測定します。推定は、世界の完成グラファイト電極出荷量とメーカー収益のトップダウンビューから始まり、メーカーの設備容量・出荷開示、貿易フロー、推定数量に乗じたサンプリング販売価格に対して合計を選択的に確認します。
主要なギャップ要因は、一貫した取引境界、市場固有の需要投入、および調査全体にわたる相互確認によって対処されています。アナリストは企業開示、鉄鋼・炉指標、貿易証拠、公表市場データ、一次情報を三角測量し、価格、数量、シェア、成長の異常を独立したシグナルと照合して調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 価値:5.52 ビリオン 米ドル(2027年)/数量:184 ミリオン トン(2027年) | |
| グローバル市場調査会社A | 7.2 ビリオン 米ドル(2025年) | 当該ページの報告された2025年ベースはすでに高く、2034年までの4.8%の予測成長率は本レポートの価値成長経路よりわずかに速い。 |
| グローバル市場調査会社B | 8.99 ビリオン 米ドル(2025年) | 報告された2025年の大きな出発点と2030年までの8.0%の予測成長率は、時間の経過とともにより高い推定値を示している。 |
Mordor Intelligenceは推定を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは企業開示、鉄鋼・炉指標、貿易証拠、公表市場データ、一次情報を三角測量し、価格、数量、シェア、成長の異常を独立したシグナルと照合して調査します。
レポートで回答される主要な質問
グラファイト電極市場の規模と予測成長率は?
価値は2027年の5.52 ビリオン 米ドルから2032年までに6.88 ビリオン 米ドルに上昇し、2027年~2032年にかけて数量CAGRで4.5%となる見込みです。
グラファイト電極の需要を促進するものは何ですか?
インドの2026年スクラップベースEAF投資と超高出力グレードの操業要件が、電気製鉄と電極需要を結びつけています。
価値において産業をリードする電極グレードはどれですか?
超高出力電極は2026年に70.44%の価値シェアを保持し、2027年~2032年にかけて数量CAGRで4.1%の最速成長セグメントです。
グラファイト電極市場で競合する企業はどこですか?
主要メーカーには、Fangda Carbon New Material Technology Co. Ltd、GrafTech International、HEG Limited、Resonac Holdings Corporation、Tokai Carbon Co. Ltdが含まれます。
電極サプライヤーにとっての主な近期課題は何ですか?
全ルートにおける世界の粗鋼生産量は2025年に18.5 ビリオン メートルトンに減少しました。電極需要は弱さがEAF生産に及ぶと影響を受けます。
価値においてグラファイト電極産業をリードする地域はどこですか?
アジア太平洋は2026年に60.98%の数量シェアを保持し、2027年~2032年にかけて数量CAGRで4.7%の最速成長地域です。