
膨張黒鉛市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 89.12 キロトン |
| 市場取引高 (2031) | 129.20 キロトン |
| 成長率 (2026 - 2031) | 7.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膨張黒鉛市場分析
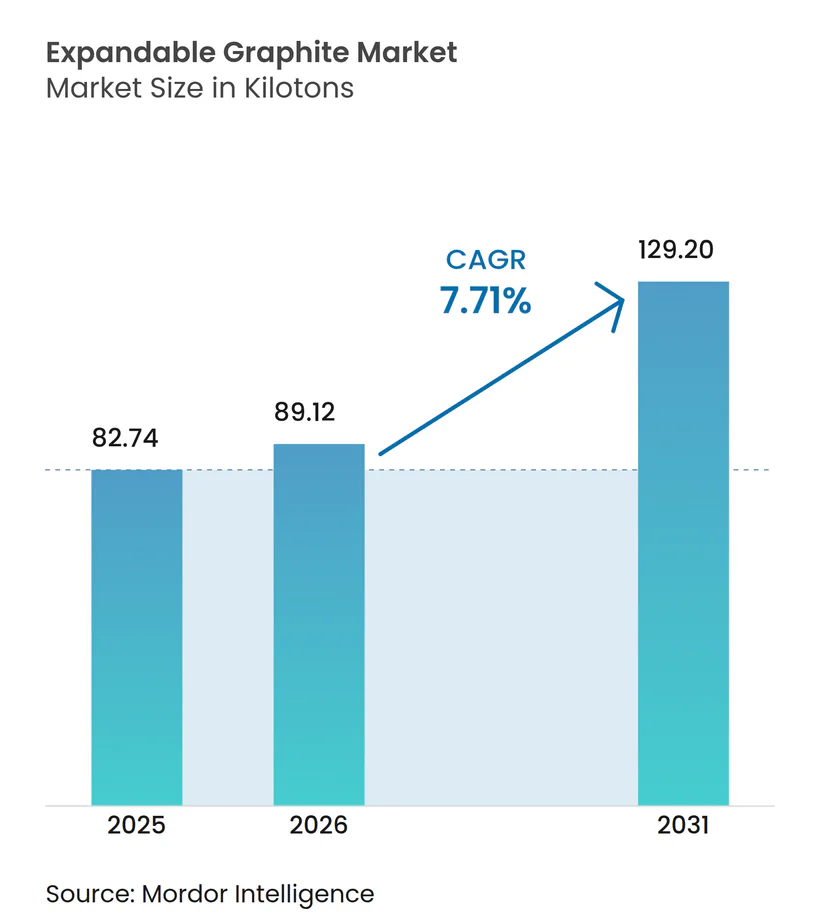
膨張性黒鉛市場規模は2025年に82.74キロトンと評価され、2026年の89.12キロトンから2031年には129.20キロトンに達すると推定されており、予測期間(2026〜2031年)のCAGRは7.71%です。電子機器筐体および高層建築向けハロゲンフリー難燃システムに対する堅調な需要と、急増する電気自動車(EV)バッテリーの熱管理要件が、この成長軌道を支えています。欧州化学品庁による2024年のヘキサブロモシクロドデカン規制などの規制措置が、膨張性黒鉛チャー形成剤への代替を加速させています。一方、国際エネルギー機関は2023年にバッテリーグレード黒鉛需要が40%急増したことを強調し、耐火用途からエネルギー貯蔵・電子機器用途への構造的転換を確認しています。中国の2023年12月における天然黒鉛の輸出規制により、世界的な原料供給がさらに逼迫し、自動車メーカーおよびバッテリーメーカーは、インフレ削減法の調達規則に準拠した中国外の精製拠点への資金提供を余儀なくされています。これらの変化が相まって、膨張性黒鉛市場のポジティブな見通しを強化しています。
主要レポートのポイント
- 用途別では、難燃剤が2025年に市場シェア45.97%で膨張黒鉛市場をリードしており、このセグメントは2031年にかけてCAGR 8.05%で成長する見込みです。
- 最終用途産業別では、電子機器・エネルギー貯蔵が2025年の膨張黒鉛市場規模の40.82%のシェアを占め、2031年にかけてCAGR 8.46%で拡大する見込みです。
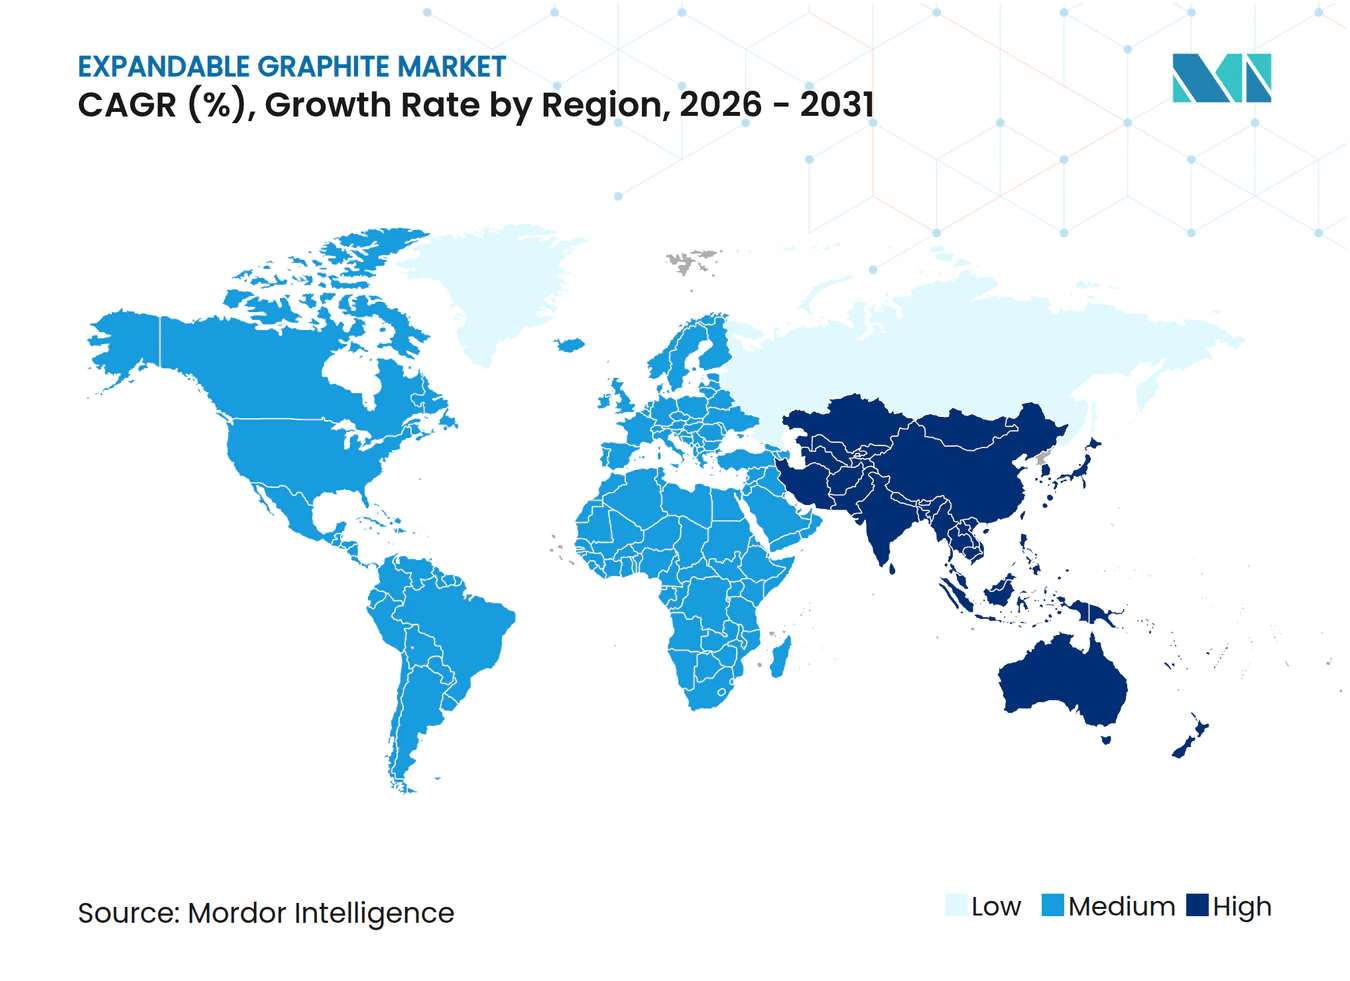
- 地域別では、アジア太平洋が2025年の数量の57.51%を占め、2026年から2031年にかけて最も速い地域CAGRである8.19%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハロゲンフリー難燃剤採用の急増 | +1.8% | EUおよび北米主導のグローバル | 中期(2~4年) |
| EVバッテリーおよび熱管理ブーム | +2.3% | アジア太平洋中心、北米およびEUへの波及 | 長期(4年以上) |
| 世界的な防火安全基準の強化 | +1.2% | グローバル、EUおよび一部アジア太平洋市場で最も強い | 短期(2年以内) |
| 電子機器向け高導電性フォイルの需要 | +1.5% | 中国、日本、韓国、米国 | 中期(2~4年) |
| 3Dプリント部品向け次世代膨張性製品 | +0.9% | 米国、ドイツ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハロゲンフリー難燃剤採用の急増
大西洋両岸の規制当局は、臭素化および塩素化添加剤を段階的に廃止しています。欧州化学品庁は2024年にHBCDDに関するREACH附属書XVIIの制限を最終決定し、配合業者はポリスチレンフォームおよびポリウレタンコーティングにおける膨張性システムへの転換を余儀なくされています[1]。カリフォルニア州のプロポジション65リストにおける同様の動きと、米国環境保護庁の継続的な審査が、北米の電子機器OEMを膨張比250 mL/g以上を実現する膨張黒鉛グレードへと誘導しています。ほとんどのREACH規定が2024年半ばに発効したため、膨張黒鉛とポリリン酸アンモニウムの相乗的ブレンドへの需要は、特にワイヤー・ケーブル絶縁材およびプリント回路基板積層材において急速に高まっています。ドイツとオランダはすでに公共インフラにおけるハロゲン化難燃剤を禁止していますが、コスト重視の南欧市場では依然として従来の添加剤が好まれており、数年にわたる転換期間が示唆されています。
EVバッテリーおよび熱管理ブーム
EVバッテリーパックは局所的な熱流束を生じさせますが、アルミニウムや銅のスプレッダーでは許容できない重量増加なしにこれを放散することができません。膨張黒鉛をフレキシブルフォイルに圧縮することで、密度1.9 g/cm³以下において300 W/m·K以上の熱伝導率を達成し、円筒形または角形セル間のより薄いインターフェースを実現します[2]。国際エネルギー機関は、ネットゼロシナリオの下で2040年までにバッテリーグレード黒鉛需要が4倍になると予測しており、熱管理用途がその割合を増やしています。自動車メーカーは800ボルトシステムのセル・トゥ・パックアーキテクチャ向けに膨張黒鉛フォイルを認定しており、西側OEMは米国調達インセンティブに合わせるため、Graphite OneのオハイオI施設を主要な例として、国内精製能力への資金提供を行っています。バッテリーと熱管理サプライチェーンのこの収束が、膨張黒鉛市場を持続的な拡大へと位置づけています。
世界的な防火安全基準の強化
国際建築基準審議会の2024年版国際建築基準法の改訂により、75フィートを超える建築物の火炎伝播および煙発生に関する要件が強化され、鉄骨柱およびドアへの膨張性コーティングが義務付けられました。膨張黒鉛を15%~20%配合したコーティングは、乾燥膜厚を増加させることなく耐火等級を60分から120分に倍増させ、改訂された基準を満たすことができます。シンガポールおよび香港では施行が厳格ですが、東南アジアの新興都市では一貫性が低く、近期的な普及にばらつきが生じています。欧州連合の建設製品規則もCEマーキングと調和された試験報告書を要求しており、すでにISO 9001およびEN 13501データを保有するサプライヤーが有利な立場にあります。
電子機器向け高導電性フォイルの需要
5G基地局、エッジサーバー、折りたたみ式スマートフォンの普及により、コンパクトなフットプリントにおける熱的課題が深刻化しています。インターカレーション、高温膨張、カレンダリングによって製造されたフレキシブル黒鉛フォイルは、面内熱伝導率400 W/m·K以上を提供し、複雑な形状に合わせてダイカットすることができます。日本の黒鉛シート市場は2022年の2億米ドルから2030年には推定4億米ドルに成長し、国内のスマートフォンおよび半導体生産の堅調さを反映しています。半導体パッケージングでは、チップレットと集積ヒートスプレッダーの間に黒鉛フォイルがすでに採用されており、合成フォイルはシリコンとの熱膨張ミスマッチが小さいためプレミアム価格を維持しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジャンボフレーク黒鉛の供給制約 | -1.1% | グローバル、バッテリーグレード加工において深刻 | 短期(2年以内) |
| フレークおよび試薬の価格変動 | -0.8% | アジア太平洋、北米 | 中期(2~4年) |
| 廃水および酸排出に関する規制強化 | -0.6% | 北米、EU、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジャンボフレーク黒鉛の供給制約
膨張黒鉛は+80メッシュのジャンボフレークに依存しており、これは天然黒鉛生産量の15%未満を占め、細粒グレードに対して30%~50%のプレミアムが付いています。中国は黒竜江省と内モンゴルに埋蔵量を有していますが、環境検査と生産割当により2024年以降の生産成長は5%未満に抑制されています。米国は完全に輸入依存であり、2024年には供給の43%を中国から調達しています。モザンビークのバラマおよびタンザニアのエパンコプロジェクトにおける新規能力は代替手段を提供しますが、物流上の課題、港湾混雑、不規則な鉄道サービスによりコストが最大15%増加し、難燃剤およびフォイルメーカーへの供給を制約しています。
フレークおよびインターカレーション試薬の価格変動
2023年のフレーク黒鉛価格の急落に続き、2024年にはトン当たり1,100米ドル近辺で安定したことで、調達の不確実性が生じました。インターカレーションには硫酸または硝酸が使用されますが、これらの価格は精製能力と相関しており、韓国での操業停止後、アジアの硫酸価格は2024年半ばに20%急騰しました。自社酸または合成黒鉛ルートを確保した大手統合プレーヤーはリスクを軽減できますが、中堅企業の多くは在庫調整によって価格変動を吸収しています。流動的な先物市場が存在しないため、膨張黒鉛の買い手は固定価格契約に依存しており、これは価格リスクを除去するのではなく単に再分配するにすぎません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
難燃剤が数量を牽引、フォイルがプレミアムを獲得難燃剤化合物は2025年の数量の45.97%を占め、2031年にかけて8.05%で拡大すると予測されています。この支配的な地位は、臭素化添加剤に対する規制上の禁止と、膨張黒鉛が15%~25%の配合レベルで膨張性を発揮し、UL 94 V-0規格を容易に達成できる能力に起因しています。フレキシブルフォイル用途は膨張黒鉛市場規模の中では小さな割合を占めますが、厳格な純度およびカレンダリング仕様のため3~5倍の高価格を維持しています。フォイルの成長率は約6.5%とやや低いものの、EVの熱管理および半導体パッケージング用途の拡大から恩恵を受けています。
リチウムイオン電極およびポリマー複合材向けの導電性添加剤は、エネルギー貯蔵の拡大と電気自動車部品における軽量導電性フィラーへのニーズに牽引され、最も急成長しているニッチ分野です。かつて天然黒鉛の主要な用途であった冶金用途は、製鉄業者が粒度分布の厳密な合成炭素に移行するにつれて、現在では控えめなシェアにとどまっています。膨張黒鉛からのグラフェン実験的製造は、収率が10%未満で溶媒コストが高いため、商業的にはまだ未成熟な段階にあります。


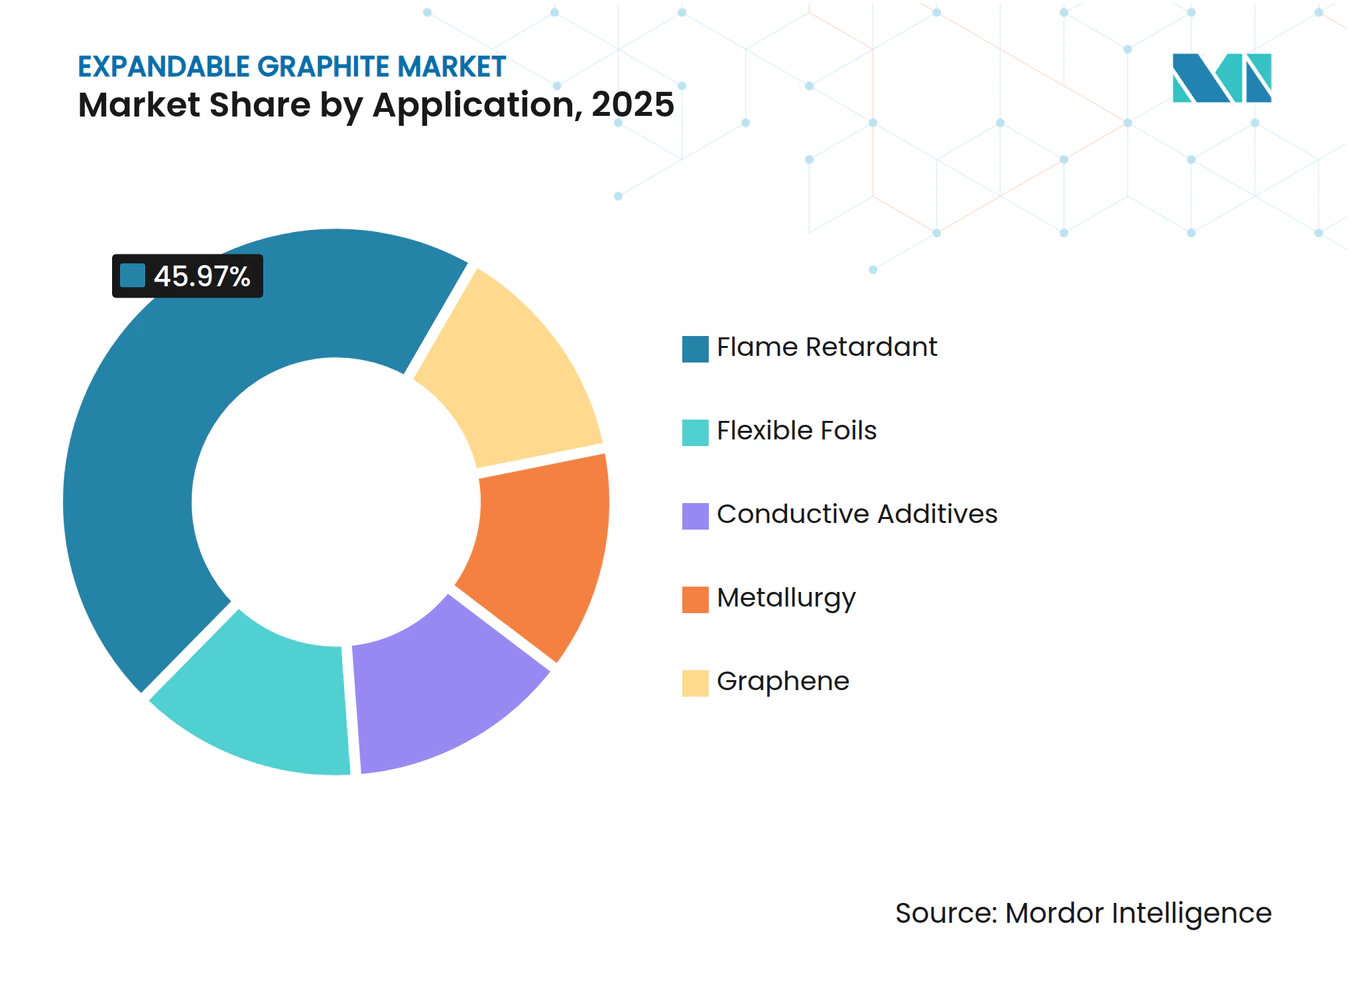
注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
電子機器・エネルギー貯蔵が建設を上回る電子機器・エネルギー貯蔵は2025年需要の40.82%を吸収し、2031年にかけてCAGR 8.46%で成長します。このトレンドは、高度な熱界面材料を必要とする5Gの展開、バッテリーの普及、デバイスの小型化に根ざしています。建築・建設は、住宅活動の循環的な変動と北欧以外でのハロゲンフリーコーティングの不均一な普及を反映し、より低いCAGRを記録しています。
自動車・輸送用途は、ユーロ7排出規制とEVプラットフォームの転換がフレキシブル黒鉛を含む軽量・高温ガスケットソリューションを優先するにつれて拡大しています。化学処理は、精製所および石油化学プラントにおける長い交換サイクルを特徴とする安定しているが低成長の最終市場であり続けています。航空宇宙および生体医工学の機会はまだ初期段階にありますが、付加製造部品および埋め込み型デバイスが規制上のハードルをクリアすれば加速する可能性があります。

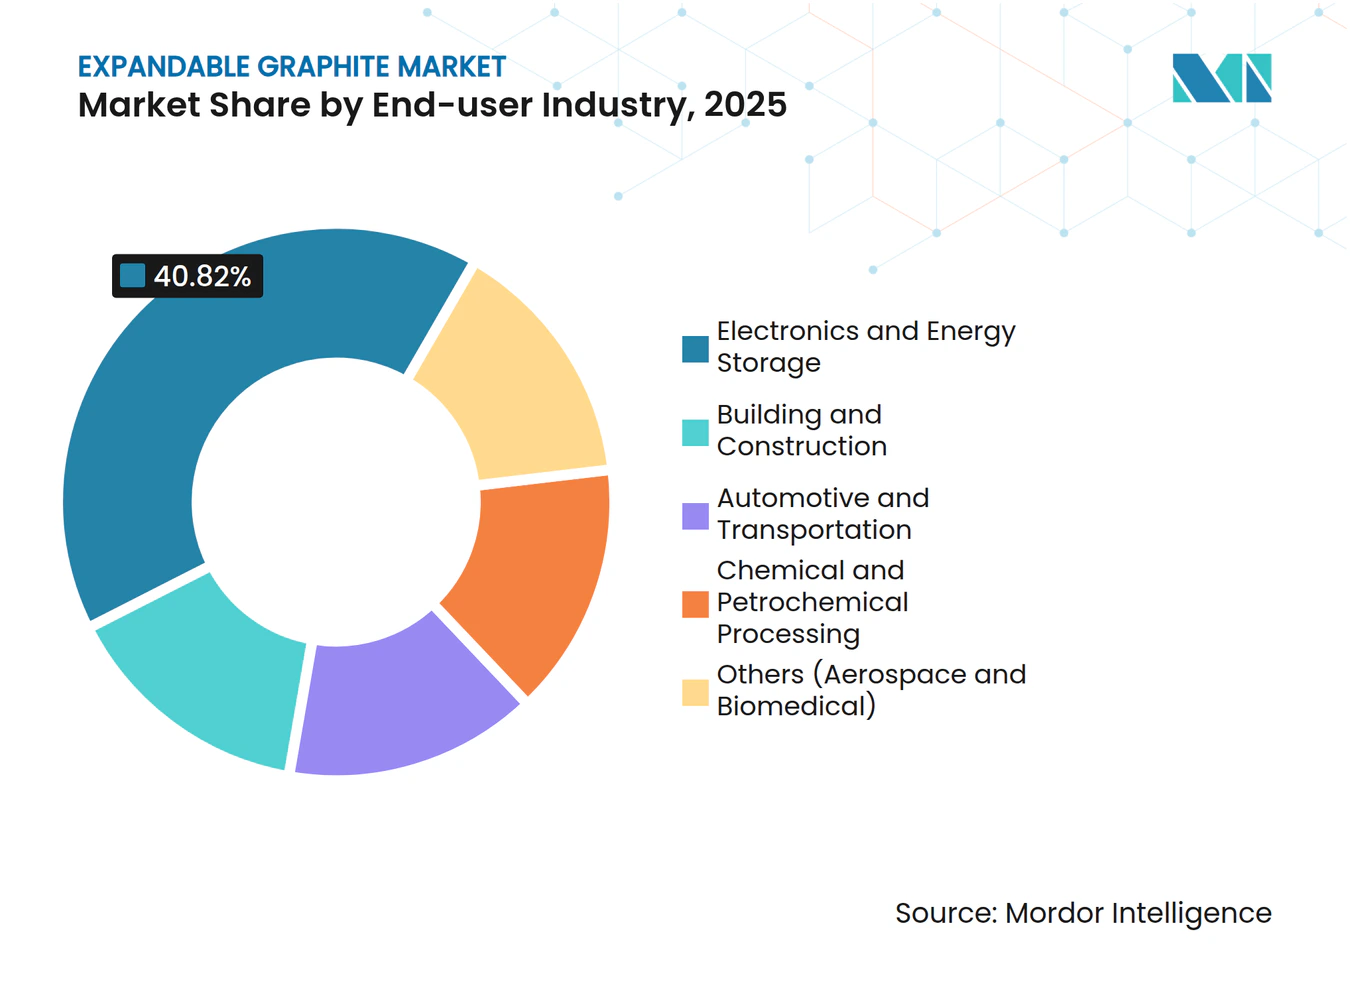
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の膨張性黒鉛市場
アジア太平洋地域は2025年の販売量の57.51%を占め、2031年に向けて8.19%の成長が予測されており、膨張性黒鉛市場におけるリーダーシップを確固たるものとしている。青島に集積するHeilong、Jinhui、Yanxin、Mingheda各社は、大型フレーク鉱山および成熟した硫酸サプライチェーンへの近接性を活かし、世界の膨張性黒鉛生産量の最大70%を生産している。中国は2023年12月に輸出ライセンス制度を導入し、国内需要の取り込みを促進するとともに対外供給を引き締め、西側諸国のバイヤーに調達先の多様化を促した。日本と韓国は高純度フォイルに注力しており、スマートフォンおよび半導体生産の拡大を背景に、日本の黒鉛シート市場は2030年までに400 ミリオン 米ドルへと倍増する見込みである。インドの生産連動型インセンティブ制度は、Tirupati Graphiteのサガールプロジェクトを後押ししており、2026年後半までに年間10,000トンの生産を目指している。
北米の膨張性黒鉛市場
OEMがインフレ抑制法の調達規則に対応するにつれ、北米の市場シェアは大幅に拡大する見込みである。Graphite Oneがオハイオ州に建設中の435 ミリオン 米ドル規模の加工プラントは2026年後半の完成を予定しており、マルチモーダル物流を備えた85エーカーのサイトを活用して、合成アノードおよび膨張性黒鉛を25,000トン生産することを目標としている。カナダはケベック州およびオンタリオ州の鉱床を調査しているものの、商業採掘の実現には数年を要する見通しであり、近期的な輸入依存は続く。メキシコの自動車ワイヤーハーネス市場は、地域サプライチェーンにおけるハロゲンフリー難燃剤の需要拡大を示している。
欧州の膨張性黒鉛市場
欧州の市場シェアはドイツ、フランス、英国が主導している。EU建設製品規則はEN 13501認定の膨張性塗料を義務付けており、認定試験データを持たない新規参入者にとって参入障壁が高まっている。スカンジナビア諸国の省エネ建築向けリトロフィット補助金がハロゲンフリー断熱材の普及を促進している一方、南欧は依然として価格感応度が高い。東欧ではEUの結束基金によって資金調達された再生可能エネルギー向けケーブル設備の需要が増加している。
規制環境
膨張性グラファイトの需要は、ハロゲンフリーの難燃系統を優先する防火規制および化学物質代替規制の影響を強く受けるようになっている。欧州では、欧州化学品庁(ECHA)が2024年にヘキサブロモシクロドデカン(HBCDD)に関するREACH附属書XVIIの制限を最終化し、絶縁材および建材用途において膨張性グラファイトが炭化層形成剤として機能する分野で、臭素系難燃剤の代替が加速している。
貿易およびコンプライアンス要件も、上流の供給可能性と下流の適合認証に影響を及ぼしている。中国は2024年12月1日に発効したライセンス制度により天然グラファイトの輸出管理を強化し、膨張性グラファイト生産を支えるフレーク原料の国境を越えた供給におけるリードタイムと文書対応の必要性を増大させている。性能面では、建設・工業用コーティングにおける製品採用は、表面燃焼特性に関するASTM E-84などの試験規格や、市場で参照される構造防火プロトコル(鋼構造防護システム向けのASTM E119やUL 263を含む)に基づいている。
バリューチェーン分析
バリューチェーンは、ジャンボフレーク天然グラファイト(一部グレードでは合成材料)の調達から始まり、精製、インターカレーション(一般に強酸を使用)、制御された高温膨張、粉砕・分級、そして難燃性添加剤や柔軟性グラファイト箔などの下流形態への配合・転換へと続く。供給リスクは原料調達に集中しており、生産者は多様な調達先の確保や、一部では鉱山から加工までの垂直統合によって品質と継続性を管理している。例えば、Nacional de Grafiteはブラジルのミナスジェライス州で鉱山開発から加工までを一体的に運営し、ISO 9001/9002認証の品質システムに支えられている。
中流・下流における価値創出は、用途特化型の加工と適合認証への依存を強めている。SGL Carbonなどの生産者は、欧州および米国で膨張グラファイトの生産を行い、単一国依存を減らすために南北アメリカやアフリカを含む地域で多様化した天然グラファイトの供給網を重視している。エレクトロニクス、エネルギー貯蔵、コーティング、建材といった最終用途レベルでの適合認証サイクルと仕様の固定化は、技術サービス、試験データパッケージ、長期契約の重要性を高めている。その一例として、SGL Carbonは2026年1月にX-energyと10年間の枠組み契約を締結(初期生産は2026年下半期を予定)し、これがチェーン全体の生産能力計画や原材料調達に影響を及ぼす可能性がある。
競合状況
市場集中度
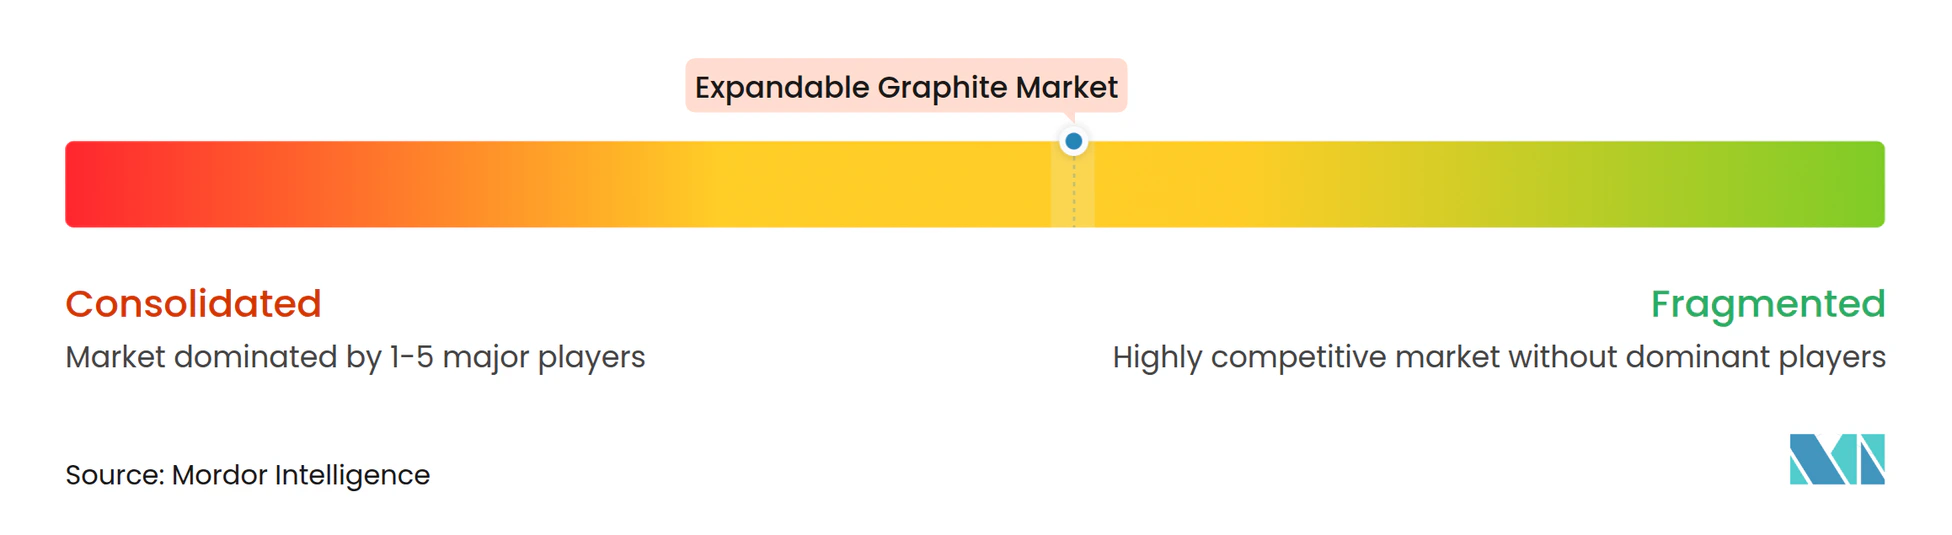
膨張黒鉛市場は中程度に集中しています。SGL CarbonとNeoGrafは自社の合成黒鉛ルートを活用してジャンボフレーク不足を回避し、市販原料に依存する競合他社より5~8パーセントポイント高い粗利益率を維持しています。中国企業はコストで競争していますが、新たな廃水規制と輸出ライセンスが従来の優位性を狭めています。政府支援の参入者が競争圧力を高めています。米国国防総省は国防生産法に基づく国内インターカレーションの実現可能性調査に資金を提供しており、Graphite OneのオハイオI施設はこの政策主導の能力構築を示す好例です。
膨張黒鉛産業リーダー
-
SGL Carbon
-
NeoGraf Solutions LLC
-
Nacional de Grafite
-
Yichang Xincheng Graphite Co., Ltd.
-
Qingdao Jinhui Graphite Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
膨張性黒鉛市場 このレポートでカバーされる企業
- BariteWorld
- KAIYU INDUSTRIAL (HK) LIMITED (Nanjing GRF Carbon Material Co. Ltd)
- Metachem Manufacturing Company Pvt. Ltd
- Nacional de Grafite
- NeoGraf
- Qingdao Heilong Graphite Group Co., Ltd.
- Qingdao Jinhui Graphite Co. Ltd
- QINGDAO MINGHEDA GRAPHITE NEW MATERIAL CO. LTD
- QINGDAO YANXIN GRAPHITE PRODUCTS CO. LTD
- SGL Carbon
- Shijiazhuang ADT Carbonic Material Factory
- TIRUPATI GRAPHITE PLC
- Yichang Xincheng Graphite Co. Ltd
市場機会と将来展望
ホワイトスペース領域は、建築・インフラ分野における高付加価値かつ規格主導型の防火対策であり、膨張性グラファイトを中心とした難燃系統は、鋼材や基材に対する厳格な防火試験規格(ASTM E119、UL 263、UL 1709、および表面燃焼試験のASTM E-84を含む)を満たすよう設計されている。NeoGraf Solutionsは、構造用鋼材向けにGrafGuardという膨張性グラファイトを中心としたコーティング手法の開発を継続しており、従来のポリマー配合を超えた防護コーティング分野への浸透を支える製品化・配合開発を強化している。
もう一つの機会群は、電動モビリティおよび先進エレクトロニクス向けの熱管理部材であり、柔軟性グラファイト製の放熱板やバリアが導電性、厚さ、製造性で競合している。NeoGraf Solutionsは、電池の熱管理向けにSpreaderShield柔軟性グラファイト放熱板を展開し、熱伝播やセル性能に対応することで、膨張性グラファイト由来の箔や高機能部材が電池パックおよびモジュール設計へさらに浸透する道筋を示している。供給面では、中国以外での加工の現地化が活発なテーマとなっている。International GraphiteとAlkeemiaは、イタリアのポルト・マルゲラにグラファイト加工ハブを開発することで合意し、膨張性グラファイトを含む製品の年間10,000トンの生産を目指しており、これは中国の輸出規制強化の中でより短く透明性の高い供給網を求める欧州の需要企業に直接応えるものである。
最近の産業開発事情 膨張性黒鉛市場
- 2026年6月:International GraphiteがAlkeemiaと拘束力のある合弁契約を締結し、イタリアのポルト・マルゲラにグラファイト加工ハブを開発、年間10,000トンの初期生産を目指す。このハブは供給網を現地化し、欧州拠点の加工能力を多様化させ、非西側諸国の原料への依存を低減する。
- 2026年4月:NeoGraf Solutionsが、構造用鋼材向けの難燃性コーティングを改善するため、GrafGuardという膨張性グラファイトを中心としたコーティング開発を発表。GrafGuardコーティングは膨張性グラファイト材料の下流用途とブランド展開を拡大し、対象とするコーティング市場を広げる。
- 2026年1月:SGL CarbonがX-energyと10年間の枠組み契約および初期3年契約を締結し、Xe-100小型モジュール炉向けに中粒グラファイトを供給。これにより、グラファイト供給が原子力エネルギー分野に定着し、エネルギー発電用途への成長を拡大する。
膨張性黒鉛市場 レポートの範囲と調査方法論
市場定義と対象範囲
当社は膨張性黒鉛市場を、加熱時に膨張する化学的インターカレーション処理された天然フレーク黒鉛の需要として規模を算定しており、各地域における産業用途向け膨張性黒鉛として販売された時点で計上しています。
対象除外範囲:合成黒鉛製品、および標準フレーク、非晶質、その他の非膨張性形態としてのみ販売される黒鉛材料は除外しています。
セグメンテーシン概要
- 用途別
- 難燃剤
- フレキシブルフォイル
- 導電性添加剤
- 冶金
- グラフェン
- 最終用途産業別
- 建築・建設
- 電子機器・エネルギー貯蔵
- 自動車・輸送
- 化学・石油化学処理
- その他(航空宇宙、生体医工学)
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、独立して確認可能な実世界のシグナルにモデルを固定するために使用されます。通常、米国地質調査所(USGS)、国連コムトレード、鉱物統計を公表する各国の鉱業・地質機関などのソースから貿易・生産のコンテキストを収集します。
需要を結びつけるために、ハロゲンフリー難燃剤が議論されている防火安全・建築基準の刊行物や、国際エネルギー機関などの機関によるエネルギー・バッテリー見通しなど、有料購読不要の参考資料も参照します。また、インターカレーション化学および黒鉛膨張挙動に関する査読済み論文も使用します。企業の開示書類、サステナビリティレポート、投資家向け資料は、能力増強、製品ポジショニング、最終用途エクスポージャーのマッピングに役立てており、特許データベースおよびニュース・財務情報の購読サービスは、新グレードおよびプラント発表のタイミング確認に使用しています。これらの例は網羅的なものではなく、インプットの収集・相互確認・明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に膨張性グレードに特化した公開データが存在しない場合に、デスクリサーチの前提を検証するために使用されます。生産者、加工業者、流通業者、コンパウンダー、および川下ユーザーを組み合わせてヒアリングを行い、需要シェア、典型的な価格動向、および実際の代替限界を検証します。また、地域別の価格差と供給逼迫を一貫して把握できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたる対象範囲を確保しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):18% | アジア太平洋地域(APAC):43% |
| 中位層:51% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模プレイヤー:18% | マネージャー:46% | 南北アメリカ:27% |
市場規模算定と予測
当社の主要な構築手法はトップダウンアプローチを採用しており、黒鉛の供給、貿易フロー、および川下消費シグナルを用いて地域別の膨張性黒鉛需要プールを再構築し、その後、用途レベルの採用状況確認を用いて合計値を分割しています。結果の現実性を保つため、サンプリングされたサプライヤー数量、チャネルチェック、および主要用途に対する平均販売単価(ASP)×数量のサニティチェックなど、選択的なボトムアップ近似によって出力値を裏付けています。
モデルを形成する主要インプットには、国別の天然フレーク黒鉛の入手可能性、インターカレーションに適したフレークの割合、インターカレーションおよび乾燥からの変換収率、建築・子機器分野におけるハゲンフリー難燃剤の普及ペースが含まれます。また、最終用途別の膨張比率の選好、典型的な契約価格対スポット価格の動向、および配送済みASPを動かす輸送・エネルギーコストの方向性も追跡しています。予測はシナリオ分析を用いて構築されており、需要成長は業界参加者が検証可能な少数のドライバーに連動させ、その後、能力増強と予想される設備稼働率に応じて調整されます。小規模サプライヤーに対してボトムアップのカバレッジが不完全な場合は、一次調査の電話確認時に再確認される地域平均収率と価格帯を用いてギャップを補完しています。
データ検証と更新サイクル
当社は独立したシグナル間のトライアンギュレーションを通じてモデルを検証し、その後、出力値が既知の生産・貿易・最終用途活動トレンドと矛盾しないよう分散チェックを実施しています。外れ値は複数のステップで検討され、前提条件に対する第二アナリストによるレビューが含まれており、価格・能力・規制の変化が従来の見解から明確な乖離をもたらす場合には再コンタクトが実施されます。
ポートは年次で更新され、主要な能力稼働、貿易規制、または黒鉛価格の急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認が完了し、クライアントが現在のデータカットに整合した最新の市場見解を受け取れるようにしています。
Mordor Intelligenceの膨張性黒鉛市場規模算定と他の公表推計との比較
膨張性黒鉛の公表推計は、同一の計上単位・タイミング・換算ロジックに基づいて構築されていない場合が多く、そのため同一条件での比較は見た目よりも困難です。一方の推計が収益ベースで示され、もう一方がトンベースで示されている場合、または研究が膨張性グレードと隣接する黒鉛製品を混在させている場合に、差異が生じることが一般的です。
最大のギャップは通常、ASPの設定・更新方法、通貨換算のタイミング、および数量から価値への換算が貿易・能力シグナルに対して検証されているかどうかから生じます。これらのメカニズムが主要な価格変動時に更新されない場合、基礎となる需要の状況が類似していても合計値が乖離する可能性あります。Mordor Intelligenceにとって、膨張性黒鉛モデルで使用される年次更新およびスポットチェックサイクルは、更新時にこれらのドライバーを整合させ続けるのに役立っています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.25 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 0.29 ビリオン 米ドル(2025年) | 単一のASPカーブと為替換算タイミングの詳細が限定的な収益のみを使用しており、黒鉛価格が急速に変動する時期に合計値を過大評価する可能性があります。 |
| 業界専門誌B | 0.35 ビリオン 米ドル(2024年) | 膨張性黒鉛と膨張黒鉛材料を組み合わせ、広範な地域平均を適用しているようであり、対象範囲と数量から価値への換算の精度が低下しています。 |
この比較は、差異の大部分が対象範囲の境界と価格を年度をまたいで繰り越す方法によって説明されることを示しています。単位経済性を地域価格帯、能力・貿易シグナルなどの反復可能なチェックに結びつけることで、市場価値換算は更新時に再検討可能な明確な前提条件に対して追跡可能状態を維持しています。
レポートで回答される主要な質問
膨張性黒鉛市場の規模はどのくらいですか?
膨張性黒鉛市場規模は2025年に82.74キロトンと評価され、2026年の89.12キロトンから2031年には129.20キロトンに達すると推定されており、予測期間(2026〜2031年)のCAGRは7.71%です。
2025年において最大のシェアを占めた用途はどれですか?
難燃剤が2025年の膨張性黒鉛市場において45.97%の市場シェアをもって首位を占めました。
2025年において最大のシェアを占めた地域はどこですか?
アジア太平洋地域が2025年の数量の57.51%を占めました。
2025年において最大のシェアを占めた最終用途産業はどれですか?
電子機器およびエネルギー貯蔵が2025年の膨張性黒鉛市場シェアの40.82%を占めました。
ハロゲンフリー採用を推進している規制措置は何ですか?
ハロゲンフリー採用を推進している規制措置は何ですか?