
ビジネスプロセスアウトソーシング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
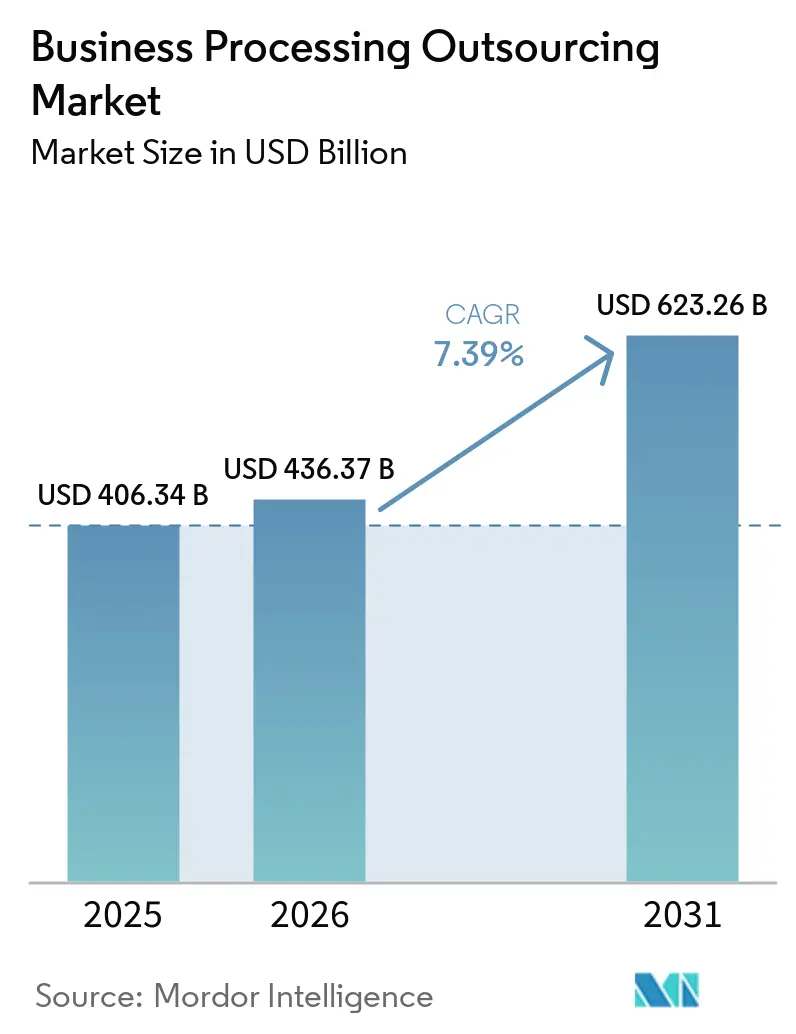
| 市場規模 (2026) | 436.37 十億米ドル |
| 市場規模 (2031) | 623.26 十億米ドル |
| 成長率 (2026 - 2031) | 7.39 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジネスプロセスアウトソーシング市場分析
ビジネスプロセスアウトソーシング市場規模は、2025年の4,063億4,000万米ドル、2026年の4,363億7,000万米ドルから、2031年までに6,232億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 7.39%を記録する見込みです。
バイヤーは、デジタルトランスフォーメーションの推進課題とインテリジェントオートメーションが組み合わさり、生産性の向上、サービス品質の改善、規制対象ワークフローにおけるコンプライアンスの強化を実現する中、労働裁定から価値創造へと支出を再配分しています。先進国における継続的な人材不足は、価格設定がアウトカムおよびサービスレベル達成度に基づく形へと進化する中でも、ニアショアおよびオフショア提供に対する需要を支えています。AIを活用したワークフローと安全なデータ処理および監査対応のコントロールを融合させたベンダーは、金融サービスやヘルスケアなどのセクターにおける大規模な複数年プログラムを獲得できる立場にあります。北米のバイヤーがオンショア分析と同盟国のニアショアおよびオフショアのトランザクション処理を組み合わせ、データ主権および地政学的リスクをヘッジする中、地域別デリバリーの多様化が続いています。
レポートの主要なポイント
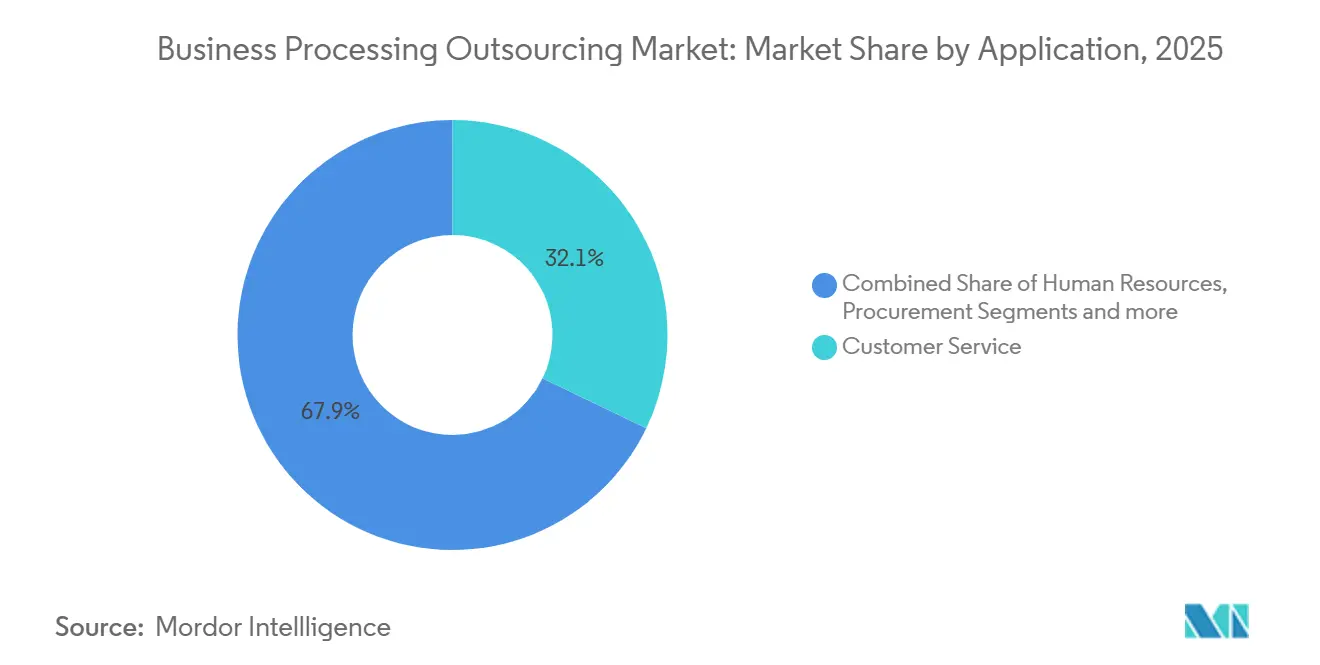
- アプリケーション別では、カスタマーサービスが2025年のBPO市場収益シェアの32.14%をリードし、人事部門は2031年までに10.01%のCAGRで拡大する見込みです。
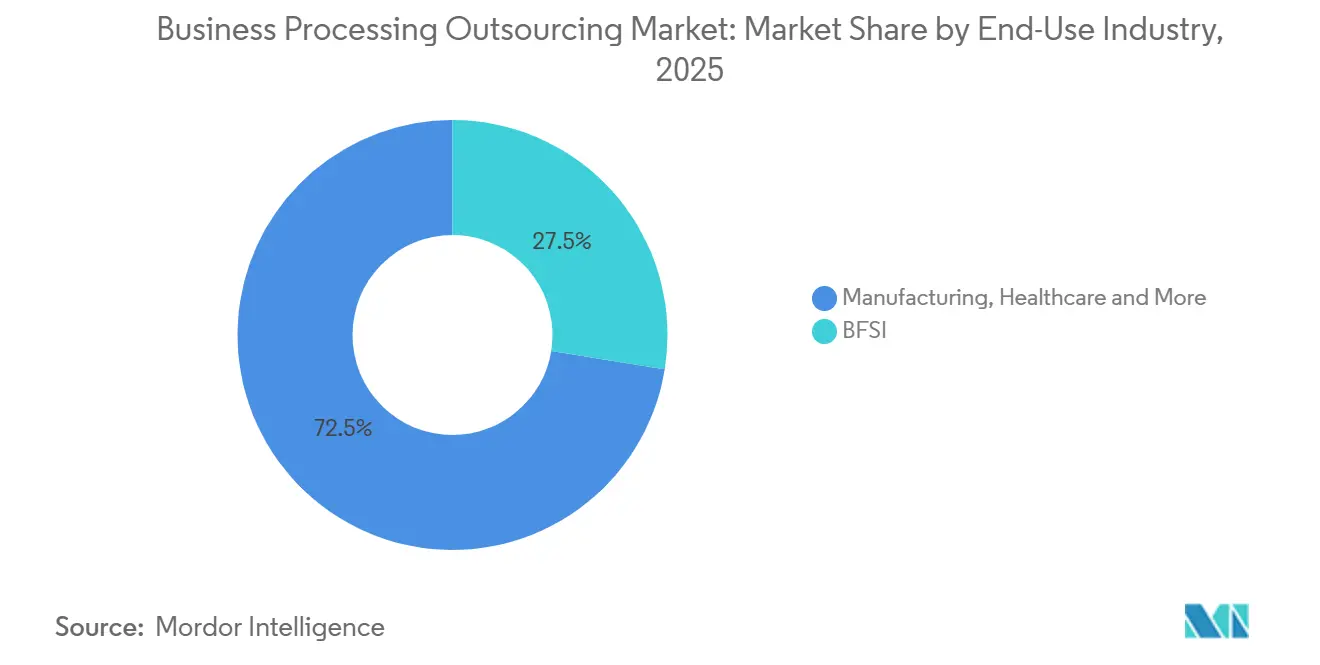
- エンドユーズ産業別では、BFSIが2025年のグローバルビジネスプロセスアウトソーシング市場規模の27.54%を占め、ヘルスケアは2031年までに7.85%のCAGRで成長する見通しです。
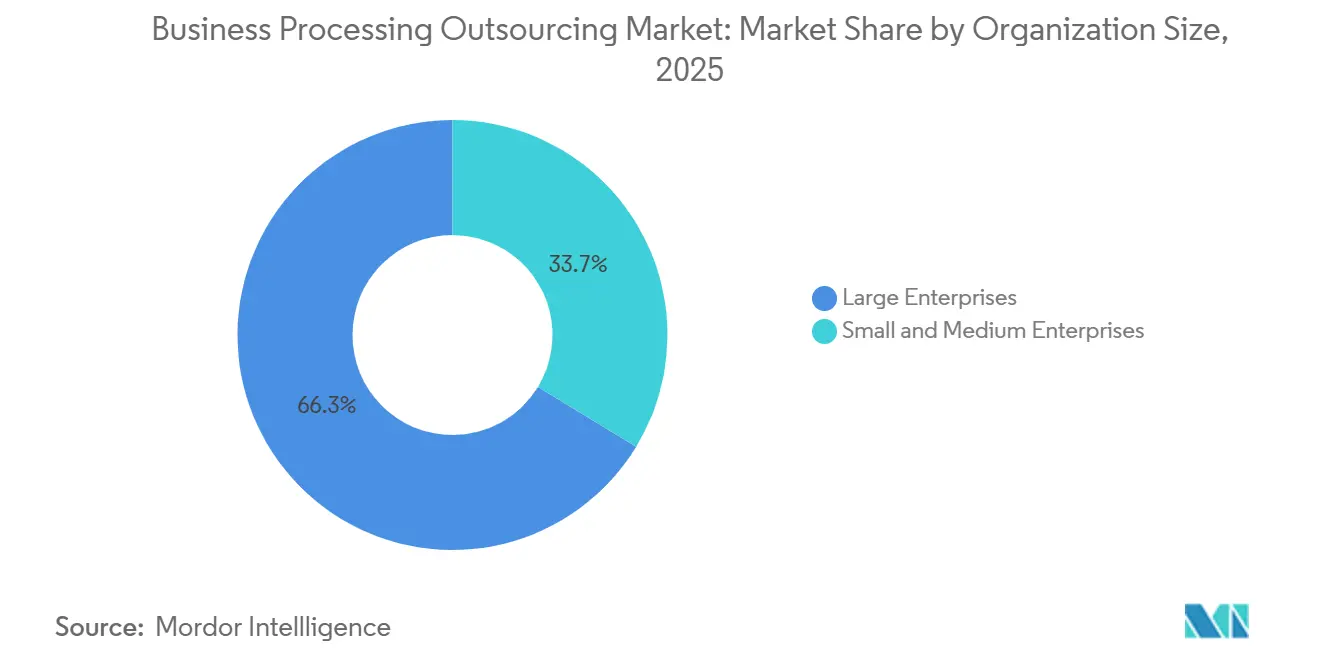
- 組織規模別では、大企業が2025年の支出の66.25%を占め、中小企業は2031年までに7.56%のCAGRで拡大すると予想されています。
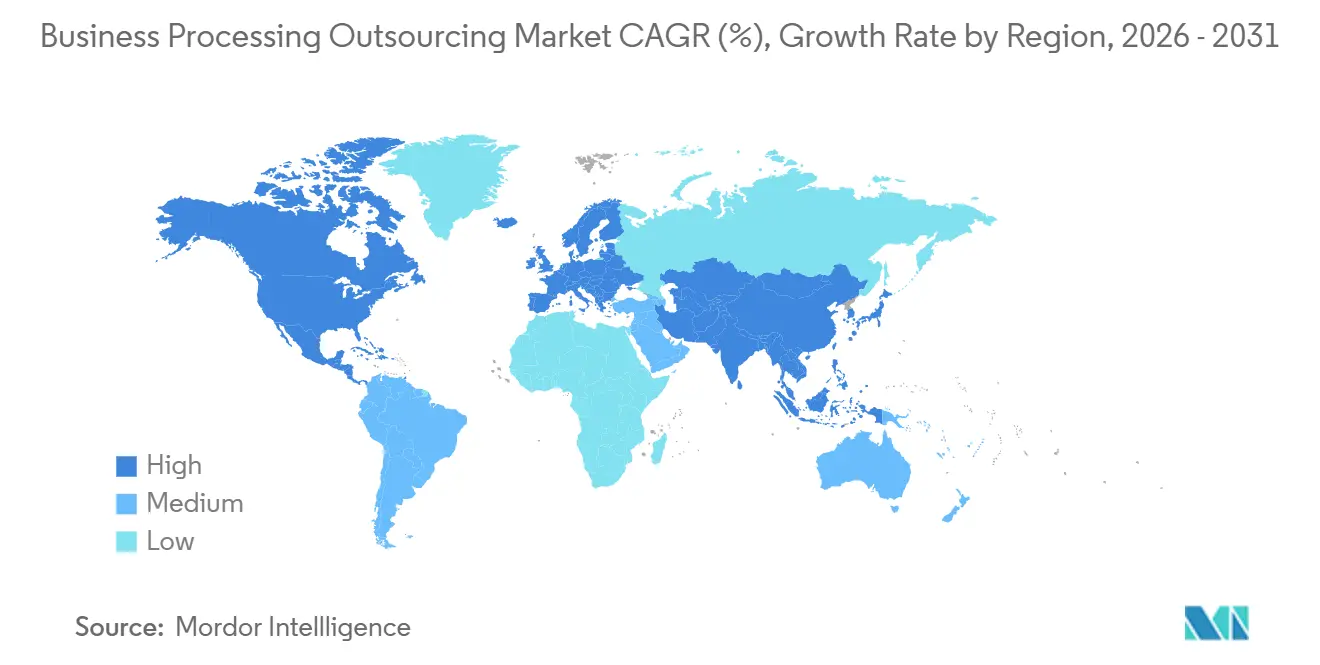
- 地域別では、北米が2025年のビジネスプロセスアウトソーシング市場シェアの43.28%を維持し、アジア太平洋地域は2031年までに9.11%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルトランスフォーメーション&ハイパーオートメーション需要 | +2.8% | グローバル、特に北米、西欧、シンガポール、オーストラリアで高い | 中期(2〜4年) |
| 持続的な利益率圧迫の中でのコスト最適化 | +1.9% | グローバル、小売業、製造業、銀行業で顕著 | 短期(2年以内) |
| 先進国における人材不足 | +1.4% | 北米、西欧、一部のアジア太平洋 | 中期(2〜4年) |
| サービスとしての提供&アウトカムベースのBPO契約の台頭 | +0.9% | 北米、EUコア、南米で新興 | 長期(4年以上) |
| 生成AIを活用したハイパーパーソナライズドCX提供 | +1.2% | グローバル、金融サービス、通信、電子商取引で先行 | 中期(2〜4年) |
| キャプティブ共有サービスセンターの売却の波 | +0.7% | 北米、英国、ドイツ、新興市場では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションとハイパーオートメーション需要
組織は、賃金コストとコンプライアンス要求が高まる中でサービスレベルを維持するために、フロントおよびバックオフィスをデジタル化し、プロセスを標準化し、大規模にオートメーションを組み込むという構造的な必要性に直面しています。公共部門の事例は、オートメーションがスループットと品質をどのように変えるかを示しており、米国一般調達局はそのトルーマンボットが数千件の調達オファーを審査し、フォームの入力とチェックを自動化することで5,000時間以上を節約したと報告しています[1]。社会保障局は、ソフトウェアボットが導入されると、返還された補足的保障所得支払いの処理時間を1件あたり数分から数秒に短縮しました。並行して、バイヤーはデータガバナンスとモデル監視を運用計画の中心に置いており、特にAIが監査対象の複雑な裁定やカスタマーサポートワークフローを補完する場合に顕著です。この体系的な変革は、複数の管轄区域にわたる回復力のあるコンプライアンス準拠のアーキテクチャ内で、クラウドプラットフォーム、オートメーション、および監督付きAIモデルをオーケストレーションできるビジネスプロセスアウトソーシング市場プロバイダーを有利な立場に置きます。
持続的な利益率圧迫の中でのコスト最適化
労働、エネルギー、規制コンプライアンスに関わる運営コストは、成熟したカテゴリーにおける利益率を圧迫し続けており、サービスアウトカムに連動した変動コストモデルへの注目が高まっています。金融サービスおよびヘルスケアのバイヤーは、高付加価値の分析と意思決定をオンショアに残しながら、トランザクション量を専門パートナーに振り向けることでコスト構造を再設定しています。特定の国への特定の大量機密データ転送を制限する米国司法省の規則は、データフローの設計の複雑さとコストを増大させており、ワークロードの機密性を適切なデリバリー場所とコントロールセットに合わせるハイブリッドモデルの必要性を強化しています。実績ある認証と監査対応のロギングを持つベンダーは、特にレガシーシステムとの迅速な統合を実証できる場合、コンプライアンス責任を競争上の優位性に転換します。ビジネスプロセスアウトソーシング市場は、初回解決率、クリーンクレーム率、期日通りの照合などの測定可能なアウトカムとコスト効率のバランスをとる価格設定へと進化し続けています。
先進国における人材不足
2026年においても、特に認知的・デジタル的・対人的スキルを必要とする職種において、労働力の逼迫が続いています。米国の労働市場では求人数と利用可能な労働者の間に不足が見られ、一部のカテゴリーでは労働参加率が2020年以前の水準を下回ったままです。欠員を抱える雇用主はグローバルな人員配置モデルに移行し、タイムゾーンをまたいで訓練されたチームを供給できるプロバイダーと提携しています。フィリピンのIT-BPMセクターは2024年に380億米ドルの収益と182万人のフルタイム換算雇用者数を報告しており、英語を話す人材の厚みと地域ハブ拡大における財政的インセンティブの役割を裏付けています。インドのテクノロジーセクターは2025年度に相当な雇用と輸出の勢いを維持し、多国籍バイヤーのスキルギャップを埋めるためのグローバルケイパビリティセンターとBPMデリバリーの戦略的役割を強化しました。ビジネスプロセスアウトソーシング市場は、バイヤーがサービスの継続性と希少なコンピテンシーへのアクセスを確保するためにソーシング戦略を再調整する際に恩恵を受けます。
サービスとしての提供とアウトカムベースのBPO契約の台頭
契約は、座席数または工数ベースの請求から、解決済みチケット、処理済みクレーム、検証済み品質チェック、またはその他の測定可能なアウトカムに支払いを結びつける構造へと移行しています。バイヤーはますます、期間全体にわたる予測可能な単位経済性と継続的改善のコミットメントと引き換えに、効率リスクをベンダーに移転しています。このモデルでは、品質やコンプライアンスを損なうことなく処理時間と手戻り率を圧縮するために、プロバイダーが分析、ワークフォース管理、オートメーションに投資する必要があります。キャプティブ共有サービスセンターは売却または再編されており、サードパーティプラットフォームが社内チームよりも迅速にスケール、ツール統合、コスト変動性を提供できる場合に特に顕著です。ビジネスプロセスアウトソーシング市場では、価格革新とデリバリー革新が連動して進んでおり、CIOとCFOが複数年にわたるパフォーマンスと価値実現の透明性を求める中、両者は相互に強化し合っています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データプライバシー&主権規制の強化 | -1.3% | 欧州、米国、中国、インド、グローバルへの波及 | 中期(2〜4年) |
| 主要ハブにおける地政学的賃金インフレの上昇 | -0.8% | インド、フィリピン、ポーランド、メキシコ、アジア太平洋および南米の広域 | 短期(2年以内) |
| 重要プロセスにおけるベンダー集中リスク | -0.5% | 北米、EUの金融サービスおよびヘルスケア | 長期(4年以上) |
| ニアショアのギャップ、タイムゾーン人員配置のボトルネック | -0.4% | アジア太平洋から北米へのコリドー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーと主権規制の強化
プライバシーおよびデータ主権の制度が範囲を拡大し、罰則を引き上げ、より強力な転送保護措置を要求する中、国境を越えたデータフローが再設計されています。欧州連合のGDPRの下では、執行には2,350万米ドルまたはグローバル売上高の4%のいずれか大きい方の罰金が含まれており、欧州連合居住者の個人データを処理するためにオフショアセンターを使用するプログラムにおける経営幹部の注目が高まっています。大統領令14117を実施する米国司法省の規則は、懸念国への特定の大量機密個人データ転送を制限し、2025年10月から開始される制限付きトランザクションに対してデューデリジェンス、セキュリティ、および監査要件を課しています。インドはデジタル個人データ保護法を運用するための規則を通知し、データ保護委員会を設立し、侵害通知のタイムライン、重要データ受託者の義務を規定し、ブロックされた管轄区域への転送に関する制限を可能にしました[2]。欧州連合データ法はクラウドおよびエッジサービスの相互運用性とポータビリティの義務を設定し、欧州連合内に保持される非個人データへの違法な非EU政府アクセスに対する保護措置を追加する完全適用へと移行しています。これらの制度は、機密ワークロードのセグメント化、契約の再交渉、監査証跡とローカライズされたデータ処理への投資を必要とし、いずれもビジネスプロセスアウトソーシング市場におけるデリバリーの複雑さとコストを増大させます。
主要ハブにおける地政学的賃金インフレの上昇
デジタルスキルへの需要が供給を上回り、現地のインフレがベンダーの報酬予算を圧迫する中、確立されたオフショアおよびニアショアの拠点における賃金動向が逼迫しています。複数の地域の雇用主が職種の充足困難を報告しており、コンタクトセンター、財務、および専門的なバックオフィスポジション全体で賃金の上昇傾向が続いています。長期契約を持つバイヤーは、現地市場の状況を反映し、AIを活用したワークフローのスキルアップに資金を提供するために、より頻繁なレート見直しを経験しています。南北アメリカのタイムゾーンに合わせたハブは北米のバイヤーにとって引き続き魅力的ですが、急速な需要の高まりにより2024年以降一部のニアショアレートが上昇し、リスク軽減のための複数国デリバリーフットプリントが促進されています。主要ハブの公共プログラムおよび業界団体は引き続き人材育成に投資していますが、ビジネスプロセスアウトソーシング市場への正味の影響は裁定余地の縮小と、プレミアム価格を正当化する高付加価値・知識集約型サービスへのミックスシフトです。これらの変化は、サービス品質を損なうことなく利益率を維持するためのオートメーション、パフォーマンス管理、および人材定着戦略の重要性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
カスタマーサービスがチャネル全体の需要を牽引カスタマーサービスは2025年のビジネスプロセスアウトソーシング市場の32.14%を占め、最大のアプリケーションとなりました。人事は最も成長が速いセグメントであり、2031年までに10.01%のCAGRが見込まれています。カスタマーサービスの優位性は、音声、チャット、メール、ソーシャルメディア、アプリ内サポートにわたるオムニチャネルエンゲージメントの重要性を浮き彫りにしています。初回解決率や満足度スコアなどの指標は収益維持に直接影響します。バイヤーは、ボットがコンテキストと履歴にアクセスできる訓練されたエージェントに複雑な問題を引き継ぐことができるよう、ナレッジマネジメント、ルーティング、品質システムをアップグレードしています。公共部門のオートメーションは、精度を維持しながら反復的なタスクをどのように効率化できるかを示しており、商業的なサービスデスク運営に影響を与えています。カスタマーサービスは現在、多層サポートモデルに分析、コーチング、バーチャルアシスタントを統合しています。
人事ワークフローは、採用、給与計算、福利厚生管理、コンプライアンスをピークサイクルを管理し標準化されたコントロールを実施するパートナーにアウトソースする企業が増えるにつれて拡大しています。逼迫した労働市場と進化する政策が、管轄区域をまたいだオンボーディング、資格認定、監査に精通したパートナーへの需要を促進しています。ベンダーは、特に国境を越えた給与記録に対して、データプライバシーと同意管理に注力しています。履歴書や福利厚生フォームのAIを活用した文書解析が進歩しており、機密性の高い意思決定には人間による監視が伴います。財務・会計、調達、営業・マーケティングは引き続き重要なドメインであり、人事および顧客業務との統合により、量と人員配置に関するプロセスの可視性と予測が向上します。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーズ産業別:
銀行業がリードし、ヘルスケアが急成長銀行・金融サービス・保険は2025年のビジネスプロセスアウトソーシング(BPO)市場の27.54%を占め、最大のエンドユーズセグメントとなりました。ヘルスケアは2031年までに7.85%のCAGRで成長する見込みです。金融機関はオンボーディング、照合、紛争解決などの大量タスクをパートナーに依存する傾向を強めており、監査可能なコントロールと回復力のあるテクノロジーを重視しています。2025年に発効したEUのデジタル運用回復力法は、重要なサードパーティICTプロバイダーへの監視を強化し、欧州の金融機関を支援するベンダーの基準を引き上げました。プログラムガバナンスには、人間の監督下でのAIを活用した文書処理と組み合わせた、コンティンジェンシーテスト、インシデント報告訓練、および再委託の透明性が含まれるようになりました[3]。
ヘルスケアの成長は、管理上の複雑さ、コーディングとクレームの負担、および機密性の高い健康情報を保護する必要性から生じています。デリバリーフットプリントは、機密性の高いワークロードに対してオンショアまたは同盟国のインフラへとシフトしています。HIPAAなどの米国の規制と基準は、ベンダーが個人健康情報を保存・処理する方法を規定しています。プロバイダーは、リスクを軽減しスループットを向上させるために、監査機能とロールベースのアクセスを強化しています。コンプライアンス義務を果たしながら、クリーンクレーム率の向上、売掛金回収日数の短縮、迅速な患者スケジューリングを実証するベンダーが優遇されています。製造業、小売業、IT、通信業全体では、デジタル成熟度と規制によって採用状況が異なりますが、測定可能なアウトカムとAI主導のコントロール保証への共通の注力があります。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
組織規模別:
大企業が優位、中小企業が加速大企業は2025年のビジネスプロセスアウトソーシング(BPO)市場の66.25%を占め、グローバルバイヤーの規模とガバナンスニーズに牽引されました。中小企業は2031年までに7.56%のCAGRで成長する見込みです。地域と機能にまたがる大規模プログラムには、実績ある方法論、相互運用可能なプラットフォーム、および多様な規制へのコンプライアンスが必要です。大規模バイヤーは多くの場合、戦略的機能をキャプティブセンターに残しながら、季節的なピークに合わせて人員とオートメーションを調整するパートナーに反復的なタスクをアウトソースするハブアンドスポークモデルを採用しています。プロバイダーはトランスフォーメーションロードマップと分析に投資し、単位コスト、精度、サイクルタイム、手戻り率の削減によって成功を測定しながら、品質とスループットをリアルタイムで監視しています。
中小企業は支出規模では小さいものの、モジュール式サービスカタログによってケイパビリティのギャップを埋めています。クラウドデリバリーとノーコードツールにより、多額の設備投資なしにサービスを採用できます。2025年、インドはテクノロジー輸出と人材を拡大し、フィリピンは雇用を創出し、マネージドサービスを通じて中小企業向けの人材プールを拡大しました。中小企業にとってのコンプライアンスオーバーヘッドの増大により、ベンダーはプライバシーとセキュリティのコントロールをバンドルするようになっています。これらのサービスが成熟するにつれ、中小企業はカスタマーサービス、財務、人事サポートを組み合わせた複合機能エンゲージメントをますます採用し、効率を高めています。
地域分析
北米ビジネスプロセスアウトソーシング市場
北米は2025年のビジネスプロセスアウトソーシング市場における世界支出の43.28%を占め、米国がコスト効率、人材補強、および規制対象ワークフロー全体のコンプライアンスに対する需要を牽引した。米国の雇用主はさまざまな職種で慢性的な欠員に直面し、スケーラビリティと専門スキルのためにオフショアおよびニアショアパートナーへの依存を維持した。アウトソーシングに関連する管理・支援サービスを含む米国の専門・ビジネスサービス上位セクターは、2025年末までに2,200万人以上を雇用し、平均時給は前年比で上昇した。機密データ転送に関する連邦規制により、機密性に応じたワークロードの分割が促進され、重要なユースケースにはオンショアまたは同盟国のインフラが活用された。ナダとメキシコは、タイムゾーンの一致と国境を越えたリスクの低減を求める米国バイヤーにとって、引き続き主要なニアショアの選択肢であった。
アジア太平洋ビジネスプロセスアウトソーシング市場
アジア太平洋地域はビジネスプロセスアウトソーシング市場において最も成長が速い地域であり、2031年までに9.11%のCAGRで拡大する見込みです。バイヤーはインド、フィリピン、その他のハブでプログラムを拡大し、英語力と技術的人材を組み合わせています。フィリピンは2024年にIT-BPM収益として380 ビリオン 米ドルを報告し、182万人のフルタイム換算従業員を擁しており、地域拡大を促進る政策インセンティブに支えられています。インドのテクノロジーセクターは2025年度に輸出と雇用の成長を見せ、グローバルケイパビリティセンターが複雑なオペレーションにおける同国の役割を強化しています。同地域の政府はプログラムを誘致し、バリューチェーンを高度化するためにデジタルインフラとスキルに投資しています。アジア太平洋地域のベンダーは、AI拡張業務を支援するためにデータラベリング、モデル監視、自動化メンテナンスの能力を構築しています。
欧州ビジネスプロスアウトソーシング市場
欧州の市場は、厳格なプライバシーおよび業務レジリエンス基準によって形成されている。EUデータ法はクラウドおよびエッジサービスの相互運用性ルールを導入し、マルチテナントプラットフォームに依存するBPOアーキテクチャに影響を与えた。中央・東欧は近接性とEU法への準拠を重視するプログラムを引き付け、ポーランドのビジネスサービスセクターは2024年を通じて人員数と知識集約型の役割を増加させた。西欧はデータガバナンスと透明性を優先し、レジリエントな業務を持つプロバイダーを選好した。ニアショアハブは、コンプライアンス主導の制約のもとで金融サービスおよびヘルスケアの調達基準を満たすために、言語カバレッジとサイバーセキュリティへの投資を進めた。
規制環境
グローバルなBPOデリバリーに影響を及ぼす規制は、データプライバシー、国境を越えたデータ移転の管理、そして規制対象業務における事業継続性への対応をますます中心課題としている。欧州連合では、GDPRの執行強化によりオフショア処理に対する経営層の監視が強まっており、罰金は最大で2,350万米ドルまたは全世界売上高の4%のいずれか高い方に達する。一方、EUデータ法は完全適用に向けて進んでおり、マルチテナント型デリバリーモデルで利用されるクラウドおよびエッジサービスに対して、ポータビリティおよび相互運用性に関する義務を導入している。
米国では、大統領令14117号を実施する司法省規則により、懸念国への一定の大量機密個人データ移転に対して制限措置、デューデリジェンス、セキュリティおよび監査要件が導入され、制限対象取引に関する要件は2025年10月から適用が開始される。州レベルの規制も厳格化しており、カリフォルニア州個人情報保護局は、2026年1月1日発効の改定CCPA要件を実施しており、リスク評価、自動意思決定技術に関する管理、サイバーセキュリティ監査が含まれ、提供事業者が管理体制を文書化し、AI支援プロセスを統制する方法に影響を与えている。インドは、通知規則とデータ保護委員会を通じてデジタル個人データ保護法の運用を進めており、コンプライアンスの期限や違反通知義務が追加され、インド国内および国境を越えたデータに関わるプログラムの契約条件やデリバリー体制に影響を及ぼしている。
バリューチェーン分析
BPOのバリューチェーンは、クライアントのプロセス発見と移行(プロセスマッピング、ベースラインKPI、リスク評価)から始まり、その後、人材、ワークフローツール、そして次第にAI対応の自動化を組み合わせたソリューション設計・提供へと移行する。提供事業者は、オンショアのガバナンス、ニアショアの言語・タイムゾーン対応、そしてオフショアのスケールハブを組み合わせてデリバリーを構築し、ケース管理、ナレッジ、QA、ワークフォース管理、セキュリティ管理のための共通技術基盤を備え、規制対象顧客向けにはSOC 2やISO準拠の実践を導入している。サービス品質やコンプライアンスに影響を与える第三者依存要素には、クラウドプラットフォーム、IDおよびアクセス管理、モニタリングおよびログ記録、データ保護ツールが含まれ、主要デリバリー拠点における現地人材の供給網や業界連携型の研修プログラムも重要な要素となっている。
下流では、継続的な業務運営が継続的改善と商業的ガバナンスを重視しており、契約はサイクルタイム短縮、初回対応解決率、クレーム処理の正確性、期日通りの照合処理などを評価する成果連動型の構造へと移行している。単純な労働集約型モデルからの脱却を示す証拠として、大手提供事業者では労働力の増加を最小限に抑えつつ収益を拡大している事例が見られ、これはスループットと人員数を分離するためのプラットフォームおよび自動化への投資を後押ししている。業界全体でも、業界団体やデリバリーハブは、より広範な顧客体験と高スキルサービスへと再編を進めており、従来型コンタクトセンター業務からCXマネジメント、分析、AI拡張運用への移行を反映している。
競合ランドスケープ
市場集中度
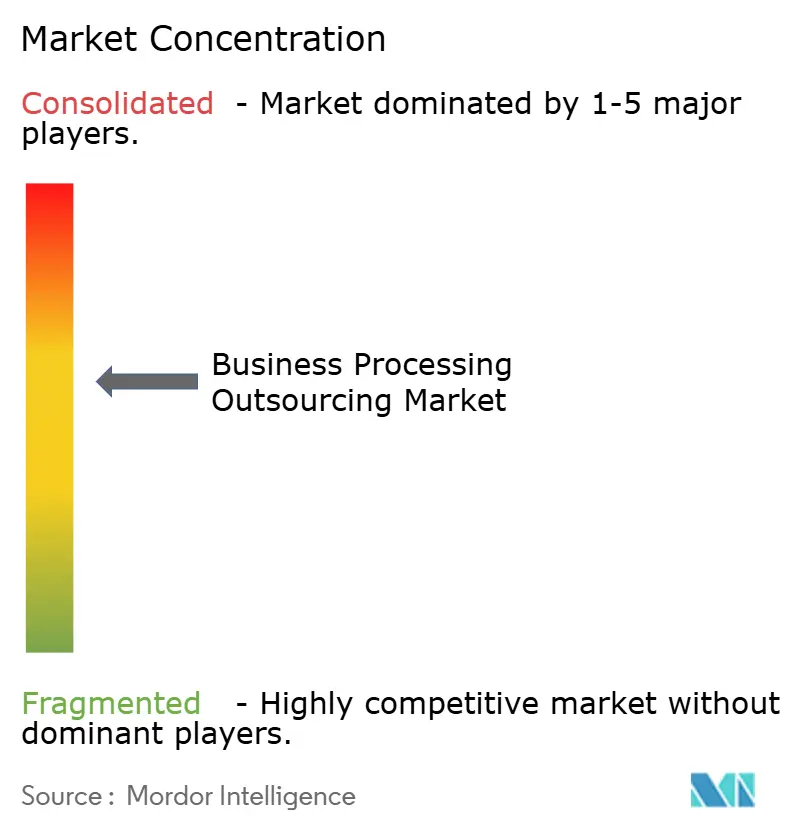
ビジネスプロセスアウトソーシング市場は中程度に分散しています。グローバルインテグレーターは複数年・複数国にわたるプログラムを確保し、地域の専門企業やブティックは特定の業種と言語に注力しています。大手プロバイダーは、ワークフローオーケストレーション、分析、監督付きAIを統合した独自プラットフォームで差別化し、アウトカム連動型の価格設定と継続的改善を可能にしています。バイヤーは、安全なデータ管理、自動化されたコントロール、リアルタイムのパフォーマンス監視のための統合ソリューションとリファレンスアーキテクチャを優先しています。コンプライアンス認証は銀行業とヘルスケアでは標準となっており、調達チームは回復力とインシデント対応能力を要求しています。司法省の機密データ転送規則などの規制変更は、オンショアまたは同盟国のデータセンターに根ざした複数管轄区域デリバリーを提供するベンダーを優遇しています。
戦略的な動きはテクノロジー主導のソリューションへのシフトを浮き彫りにしています。Teleperformanceは2025年までにインドのセンターでリアルタイムAI搭載アクセントソリューションを展開し、AIを活用した音声業務を通じて顧客インタラクションを強化し、チャーンリスクを低減する計画です。TELUS Internationalは、ソフトウェアプロバイダーと協力して生成AIとセンチメント分析をライブサポートに統合しています[4]。Konectaは主要なハイパースケーラーと提携し、エンタープライズコラボレーションツールに支えられた顧客インタラクション、要約、ワークフォース分析のための大規模言語モデルを組み込んでいます。これらの取り組みは、処理時間の短縮と品質向上のためのコンタクトセンター業務とAIおよびクラウドテクノロジーの融合を反映しています。
運用トランスフォーメーションプラットフォームが契約の更新と拡大を促進しています。Accentureは財務、サプライチェーン、顧客業務をデジタル化し、組み込まれた分析とオートメーションを活用してプロセスを効率化し、厳格なコントロールを確保しながら手戻りを最小化しています。Genpactはアウトカムベースの構造とAI主導の診断を通じて、クレーム、紛争、財務業務においてクライアントの目標とインセンティブを一致させています。欧州または米国の厳格な規制下にあるバイヤーは、SOC 2およびISO 27001認証、明確な再委託監視、および顧客主導の侵入テストの成功実績を持つプロバイダーを優先しています。競争上の優位性は現在、地理的プレゼンスと規模に加え、パフォーマンスの透明性、ガバナンスの成熟度、テクノロジーの活用に依存しています。
ビジネスプロセスアウトソーシング業界リーダー
-
Accenture plc
-
Tata Consultancy Services Limited
-
Concentrix Corporation
-
Teleperformance SE
-
Genpact Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ビジネスロセスアウトソーシング市場 このレポートでカバーされる企業
- Accenture plc
- Tata Consultancy Services Limited
- Concentrix Corporation
- Teleperformance SE
- Genpact Limited
- Cognizant Technology Solutions
- IBM Corporation
- Wipro Limited
- Capgemini SE
- Infosys BPM Limited
- Automatic Data Processing, Inc
- Alorica Inc.
- Foundever (Sitel Group)
- HCLTech
- EXL Service Holdings
- Tech Mahindra Limited
- Sutherland Global Services
- Atento S.A.
- Amdocs
- TaskUs, Inc.
市場機会と将来展望
主要なホワイトスペースは、規制対象で監査負荷の高い業務領域にあり、購入者はガバナンス、データ最小化、モデル監視を損なうことなくAI対応の生産性向上を求めている。国境を越えたデータ取扱いや事業継続性に関する規制の厳格化により、より細分化されたデリバリー設計が進み、機密データについてはオンショアまたは同盟国拠点、低リスクの大量業務についてはオフショアという構成が広がっている。これにより、複数の管轄区域にわたって参照アーキテクチャ、地域化された処理オプション、監査対応可能な管理体制を提供できる事業者にとって機会が生まれている。BFSIおよびヘルスケア分野では、安全なワークフローオーケストレーション、追跡可能な意思決定支援、リスク管理とサービス品質に結びついた測定可能な成果といった能力に需要が集中している。
商業モデルおよびサービスカタログもまた、標準化されたプラットフォーム上でエンドツーエンドの機能をパッケージ化するBPaaS型サービスの余地を広げており、購入者が労力ではなく成果に対して契約できるようになっている。AI対応サービスの導入シグナルは強まっており、米国センサス局のビジネス動向・見通し調査(2026年4月発表)によると、専門・科学・技術サービス分野の米国企業の62%が生成AIを利用していると報告され、企業がAIを業務ツールとして活用することへの理解が深まり、アウトソーシングされたプロセスに組み込まれた自動化への期待が高まっている。デリバリーハブも同時に、AIが単純な労働規模への依存を減らすことに伴い、より高スキルの業務へと再構築を進めており、知識集約型のCX、財務業務、モデル監督サービスにおける機会を支えており、提供事業者は統制効果と生産性向上を文書化できるようになっている。
最近の産業開発事情 ビジネスロセスアウトソーシング市場
- 2026年7月:Genpactは、Nestle Business Solutionsと提携し、インド・ハイデラバードに新たなグローバル・キャパビリティ・センターを設立し、プロセス業務とAI・プロセスインテリジェンス機能を統合した。この提携は、第三者の専門知識とGCC構造を組み合わせたハイブリッドモデルへの顧客需要を反映し、財務やその他のバックオフィス業務の現代化を目的としている。また、インドが企業の運用モデル再設計に向けたデリバリー・変革ハブとしての役割を強めていることも示している。
- 2026年6月:Accentureは、Engineering GroupのDivisionであるIndustries eXcellence Group(IndX)を買収することに合意し、Siemens Digital Industriesに関連するソフトウェアおよび自動化ソリューションの能力を強化した。産業用ソフトウェアおよび自動化の専門知識を拡大することで、製造、サプライチェーン、企業プラットフォームと業務ワークフローが融合するBPO関連の変革プログラムを支援する。この取引は、労働集約型アウトソーシングよりも、エンジニアリング主導のプロセス現代化における深みを加えるものである。
- 2026年3月:Accentureは、英国のAI企業Facultyの買収を完了し、顧客サービスおよび財務ワークフローにおける企業向けAIガバナンス能力を拡大した。この買収により、Accentureはマネージド業務および規制対応型プロセス自動化にわたるAIエンジニアリングおよびモデル展開能力を強化する。これは、AI資産がAccentureのマネージドサービスポートフォリオにより深く統合されることを示している。
ビジネスロセスアウトソーシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、外部プロバイダーがクライアントのために定義されたフロントオフィスおよびバックオフィス業務を運営し、契約ベース(オンショア、ニアショア、またはオフショ提供)で課金するサードパーティ提供のビジネスプロセスアウトソーシングサービスを対象としています。完了したサービス業務に対するプロバイダー収益として測定されます。
対象外の範囲:キャプティブ型シェアードサービスセンターおよび純粋なITインフラアウトソーシングは除外され、企業内部の人件費は市場収益としてカウントされません。
セグメンテーション概要
- アプリケーション別
- 人事
- 調達
- 情報技術
- 営業・マーケティング
- 財務・会計
- カスタマーサービス
- その他のアプリケーション
- エンドユーズ産業別
- BFSI
- 製造業
- ヘルスケア
- 小売業
- ITおよび通信
- その他のエンドユーザー
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の基本構造を構築するにあたり、アウトソーシング需要が経済状況や企業形成とともにどのように変動するかを説明する公開統計および参照系列から着手します。一般的な出発点としては、アウトソーシングされたプロセス量に影響を与えるマクロおよび労働力指標として、米国労働統計局、世界銀行、OECD、国際労働機関などのソースが挙げられます。
また、SECファイリング、年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス紙が報じた主要契約発表など、サービスプロバイダーとバイヤーの行動を示す公開情報もレビューします。クロスチェックのたに、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、グローバル契約・入札情報の有料サブスクリプションを選択的に活用し、取引のタイミング、クライアント産業、サービスラインの構成を確認します。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために他の多くの公開・サブスクリプションソースも使用されています。
一次インタビューおよびサーベイ
一次調査は、サービス範囲の境界を検証し、価格設定と提供ミックスの変化を確認し、支出のうち真にアウトソーシングされている割合と社内に留まっている割合を確認するために活用されました。APAC、EMEA、アメリカ大陸のプロバイダー側リーダー、デリバリー・価格設定マネージャー、バイヤー側のソーシングおよびオペレーションチームと対話し、デスクソースが薄い箇所の前提条件を確定するためにそれらのインプットを活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | CXO:12% | APAC:47% |
| ミドルティア:46% | 機能・ユニットリーダー:31% | EMEA:30% |
| スモールプレイヤー:15% | マネージャー:57% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、企業オペレーション集約度とサービス支出シグナルからアウトソーシング対象支出を再構築し、機能・産業別のアウトソーシング浸透率でフィルタリングするトップダウン構築から始まります。その後、サービスラインごとのサンプリングされたプロバイダー収益、確認された平均販売価格レンジ、契約価値に関するいくつかのチャネルチェックなど、選択的なボトムアップ近似値によって結果を裏付け、実際の購買パターンから乖離した場合に合計値を調整します。
BPOにとって重要なインプットには、プロセス別のアウトソーシングヘッドカウント集約度、取引の締結と更新サイクル、オンサイト対オフショアの提供ミックス、主要デリバリー拠点における賃金インフレ、より自動化されたワークフローへ移行する業務の割合(これにより量と価格の両方が変化する)が含まれます。小規模な地域やニッチなプロセスについてボトムアップのデータイントが欠如している場合、ギャップはピア市場比率とバイヤーミックス指標を用いて処理され、インタビューのフィードバックと一致する場合にのみ採用されます。
予測については、BPO支出がマクロ条件やコスト削減プログラムによって変動し得るため、コア需要見通しを中心にシナリオ分析が活用されます。変動見通しは、価格リセット、生産性変化、契約期間トレンドに対して実務家が期待することに基づいており、その後、単発的な年の後のリバウンドを過大評価しないよう地域レベルの正規化が行われます。
データ検証と更新サイクル
検証は複数の層で実施され、単一のソースが最終数値を過度に左右しないようにしています。モデルアウトプットは、大型契約活動、プロバイダー収益のトレンド方向、デリバリー拠点の賃金動向、地域別企業支出指標などの独立したシグナルと比較され、地域およびサービスタイプ別に外れ値を特定するための分散チェックが実施されます。
承認前に、ロジックと計算が別のアナリストによってレビューされ、疑わしい急変は前提条件の再確認促し、必要に応じて価格設定や範囲を明確化できるソースへの短期再コンタクトが行われます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが利用可能な最新の見解を受け取れるよう最終的な納品前チェックが完了されます。
Mordor Intelligenceのビジネスプロセスアウトソーシング市場規模と他の公表推計との比較
BPOの公表市場規模が完全に一致することはほとんどありません。各出版社がBPO収益として何をカウントするか、また通貨換算と価格前提のタイミングについて異なる選択をするためです。実際には、プロセスアウトソーシングとして含まれるものの小さな違いや、それがカウントされるタイミングの違いだけで、合計値が数百億単位で変動する可能性があります。
更新主導のギャップは、為替レートと平均販売価格リセットが年内の異なる時点で更新される場合に生じ、基礎となる量が類似していても報告値が変動する可能性があります。Mordor Intelligenceは推計を定義された更新タイムスタンプに紐付け、現在年度の数値を確定する前最近の契約およびプロバイダー開示に照らして価格帯を再検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,364 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 3,586 ビリオン 米ドル(2026年) | 一部の地域における非音声バックオフィス業務を過小評価していると思われる狭い収益プールを使用しており、示唆される価格進行は最近の賃金インフレおよび契約再価格設定サイクルへの反応が低いように見受けられます。 |
| インダストリーパブリッシャーB | 4,350 ビリオン 米ドル(2026年) | 推計はITサービス支出の定義を中心に構築されているため、隣接するITアウトソーシングおよび製品が合計に混入する可能性があり、通貨換算が異なる為替レートタイミングで適用されることで報告されるUSD値が変動します。 |
この表は、乖離が主に範囲の境界と、測定年における価格設定およびFXタイミングの処理方法から生じていることを示しています。前提条件を契約サイクル、デリバリーミックス、および再現可能な検証チェックに追跡可能な形で維することで、差異がどこから生じているかを説明でき、説明のつかない端数誤差として放置することがありません。
レポートで回答される主要な質問
2026年のビジネスプロセスアウトソーシング市場規模はいくらで、どのくらいの速さで成長していますか?
ビジネスプロセスアウトソーシング市場規模は2026年に4,363億7,000万米ドルであり、7.39%のCAGRで2031年までに6,232億6,000万米ドルに達する見込みです。
ビジネスプロセスアウトソーシング内でどのアプリケーションが需要をリードし、どれが最も速く成長していますか?
カスタマーサービスが2025年収益の32.14%でトップとなり、人事は2031年までに10.01%のCAGRで成長する見込みです。
どのエンドユーズセクターが最も多くの支出と最高の成長をもたらしていますか?
銀行・金融サービス・保険が2025年に27.54%を占め、ヘルスケアは2031年までに7.85%のCAGRで拡大する見込みです。
ビジネスプロセスアウトソーシングの地域別需要はどのように分布していますか?
北米が2025年に43.28%を占め、アジア太平洋は2031年までに9.11%のCAGRで拡大する見込みであり、インドとフィリピンが成長を牽引しています。
国境を越えたデリバリーモデルに最も影響を与える規制変更は何ですか?
大量機密データ転送に関する司法省の規則とEUデータ法の相互運用性およびアクセス保護措置が、データフローとベンダー選定基準を再形成しています。
アウトソーシング需要を支える北米労働市場の継続的な逼迫を示すシグナルは何ですか?
2025年の米国労働データは、主要サービスカテゴリーにおける継続的な逼迫と賃金上昇を示しており、グローバルデリバリーパートナーへの依存を支えています。