
建築断熱材市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
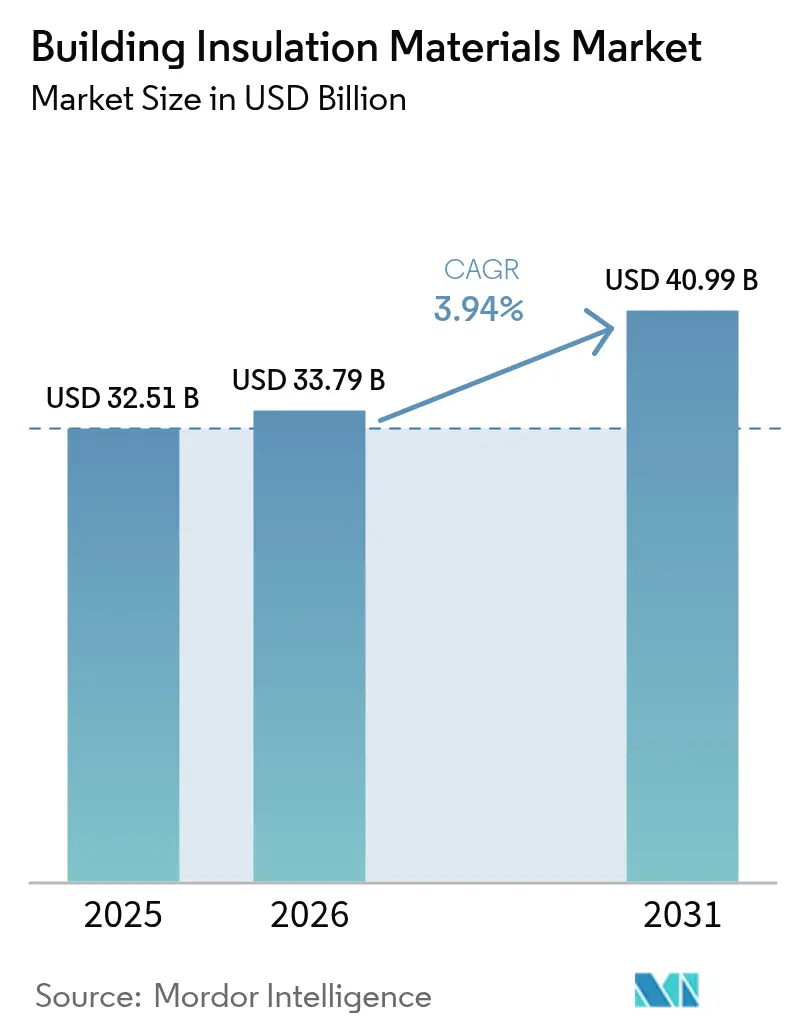
| 市場規模 (2026) | 33.79 十億米ドル |
| 市場規模 (2031) | 40.99 十億米ドル |
| Growth Rate (2026 - 2031) | 3.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建築断熱材市場分析
建築断熱材市場規模は、2025年の325億1,000万USDから2026年には330億7,900万USDに増加し、2031年までに409億9,000万USDに達する見込みで、2026年から2031年にかけてCAGR 3.94%で成長すると予測されています。エネルギー性能基準が世界的に厳格化される中、需要は任意支出から義務的なコンプライアンスへと移行しています。材料サプライヤーは低地球温暖化係数(GWP)発泡剤規制に対応するためフォームを再配合しており、施工業者は将来的な規制リスクを回避できるミネラル製品や繊維製品を推進しています。石油化学製品の価格変動と労働力不足がマージンを圧迫しており、現場での作業時間を節約するプレファブパネルやデジタル仕様ツールの重要性が高まっています。アジア太平洋地域のデュアルカーボン政策と北米の改修インセンティブが中期的な数量成長を支えていますが、施工コストのインフレが価格感応度の高い地域での普及を引き続き鈍化させています。
主要レポートのポイント
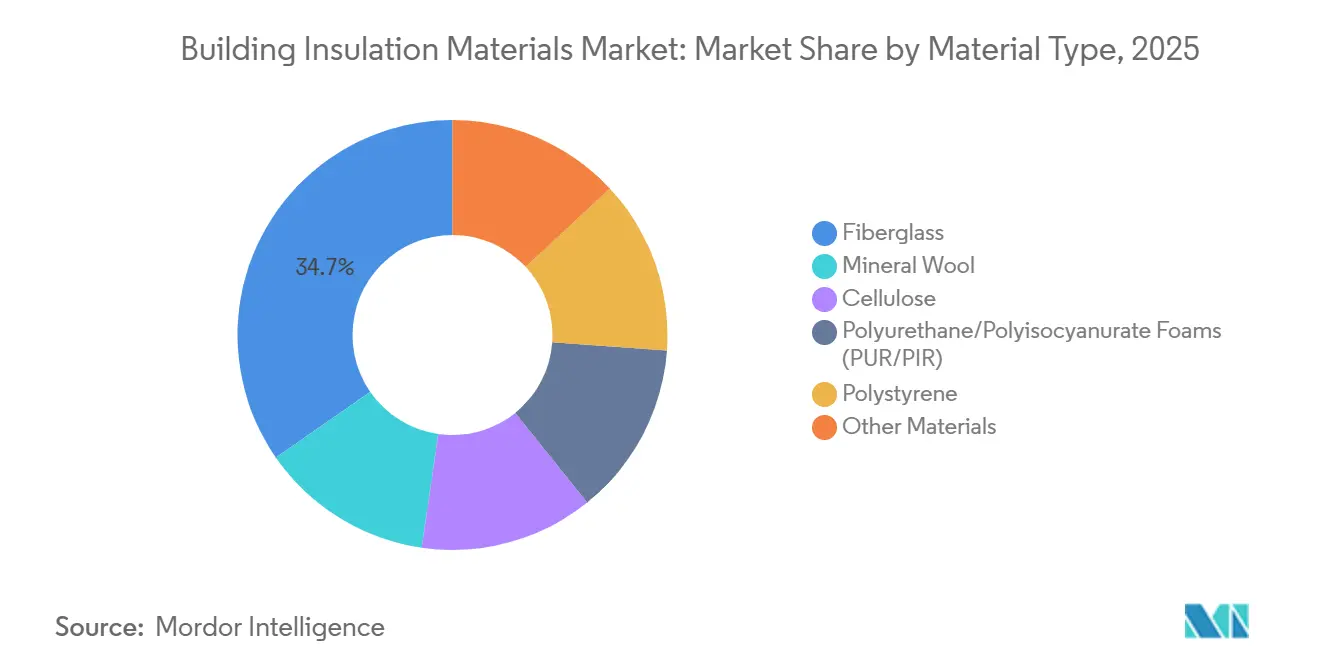
- 材料タイプ別では、グラスファイバーが2025年の建築断熱材市場シェアの34.65%を占めてトップとなり、ポリスチレンは2031年にかけてCAGR 4.18%で拡大すると予測されています。
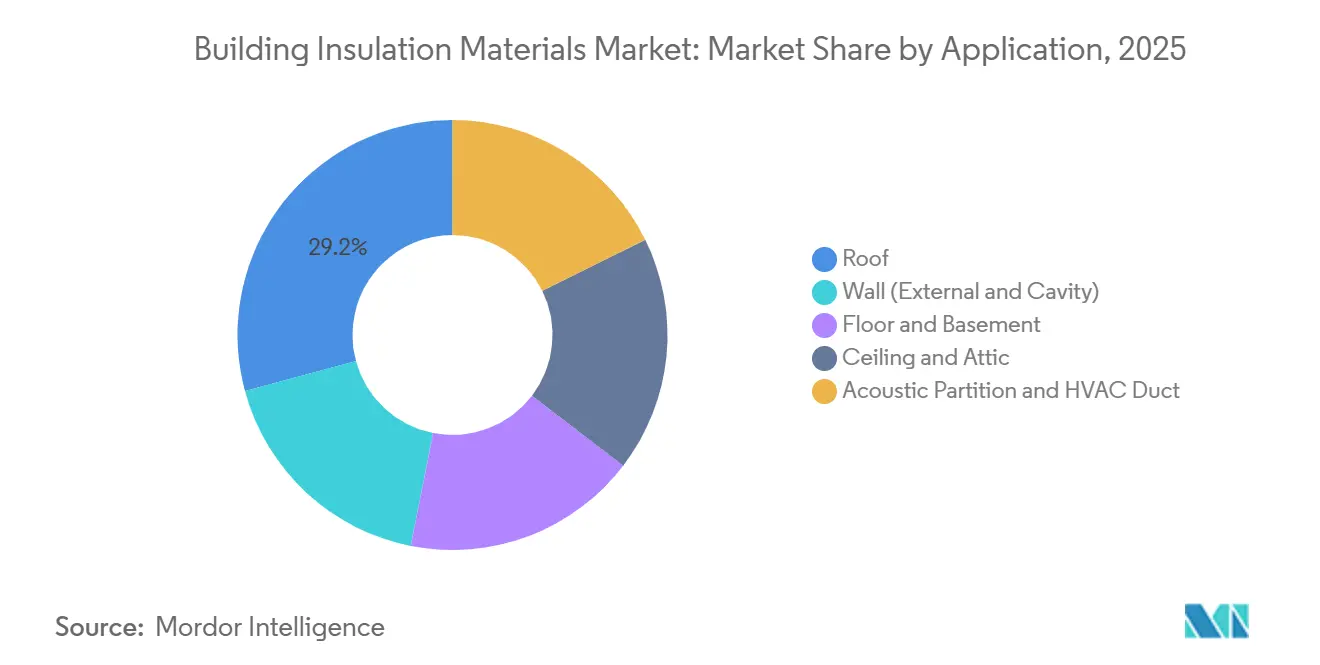
- 用途別では、屋根施工が2025年に29.19%のシェアを獲得し、音響パーティションおよびHVACダクト需要は2026年から2031年にかけてCAGR 4.85%で拡大しています。
- エンドユーザー別では、住宅建設が2025年に56.77%のシェアを占め、2031年にかけてCAGR 4.05%で成長しています。
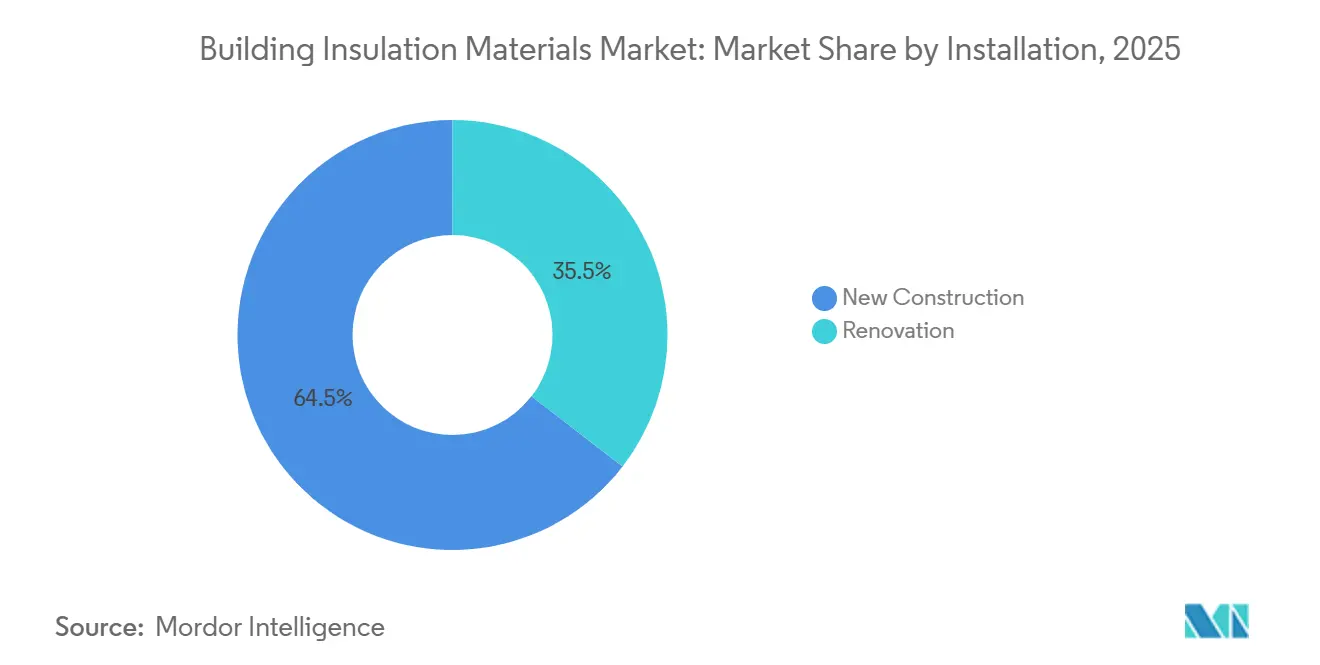
- 施工方法別では、新築が2025年に64.52%のシェアを保持し、改修は2031年にかけてCAGR 5.36%で上昇する見込みです。
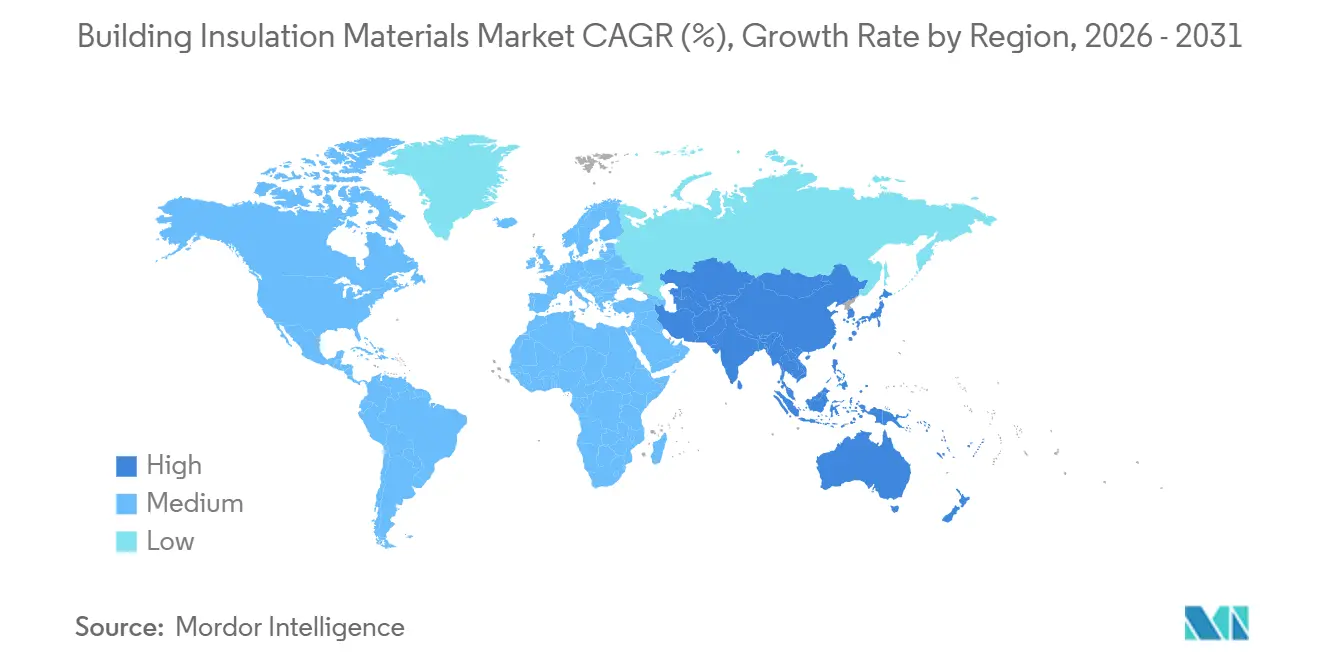
- 地域別では、欧州が2025年に36.91%のシェアを維持しているものの、アジア太平洋地域が2031年にかけてCAGR 4.89%で最も速い成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 省エネ建築への需要拡大 | +1.2% | EU、カリフォルニア州、日本でピーク強度を持つグローバル | 中期(2〜4年) |
| 北米におけるグリーン改修インセンティブの増加 | +0.8% | 北米、カナダおよびメキシコへの波及 | 短期(2年以内) |
| 環境に優しく持続可能な材料に対する政府支援の増加 | +0.6% | EU、APACコア(中国、韓国)、中東・アフリカで新興 | 長期(4年以上) |
| 低VOCバイオベースフォームへの需要拡大 | +0.4% | 北米およびEU、オーストラリアでの早期採用 | 中期(2〜4年) |
| アジア太平洋地域におけるインフラ整備と工業化の進展 | +1.1% | APACコア(中国、インド、ASEAN)、南アジアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネ建築への需要拡大
建物が世界の最終エネルギーの30%を消費する中、2024年には47カ国が外皮基準を強化しました[1]国際エネルギー機関、「エネルギー効率2024」、iea.org。カリフォルニア州のタイトル24-2025は屋根裏の最低基準をR-49に引き上げ、低性能グラスファイバーを吹き込みセルロースに置き換えました[2]カリフォルニア州エネルギー委員会、「2025年建築エネルギー効率基準」、energy.ca.gov。EU建築物エネルギー性能指令(EPBD)の改正は、加盟国に対して毎年公共床面積の3%を改修することを義務付けており、2030年までに約2億4,000万m²のファサード断熱材が追加されます。日本では300m²を超える非住宅建築物に対してサードパーティ認証が義務付けられており、熱橋を排除する連続断熱システムの普及が加速しています。これらの規制は総じて、高R値製品をプレミアムオプションではなくデフォルト仕様として位置付けています。
北米におけるグリーン改修インセンティブの増加
米国のインフレ抑制法は断熱材に対して年間最大1,200 USDの30%税額控除を提供しており、179D控除は深度エネルギー改修に対して1平方フィートあたり5 USDを支払います。カナダのグリーナーホームズグラントは2024年から2025年にかけて住宅所有者1人あたり3,700 USD相当を提供し、熱損失が35%を超える屋根裏および地下室プロジェクトを促進しました。パシフィック・ガス・アンド・エレクトリックの1平方フィートあたり0.15 USDの壁空洞インセンティブなどの公益事業リベートは、回収期間を5年未満に短縮します。これらの財政的手段は断熱材を長期回収投資から短期キャッシュフロープラスの改修へと転換させ、新築サイクルに先行して改修需要を押し上げています。
環境に優しく持続可能な材料に対する政府支援の増加
2027年からEUの建設製品規制はすべての断熱材に対して環境製品宣言を義務付け、高内包エネルギーフォームを不利な立場に置きます。韓国のグリーンビルディング認証システムは、バイオベース含有量が25%を超える場合にボーナスポイントを付与します。中国の第14次五カ年計画は2025年までに断熱材の30%リサイクル含有量を目標としています。ドイツのBEG補助金はQUV認証を受けた材料に5パーセントポイントを追加し、購入者をミネラルウールへと誘導しています。総じて、調達規則はすべての仕様に循環性とライフサイクルカーボン制限を組み込んでいます。
低VOCバイオベースフォームへの需要拡大
カリフォルニア州のセクション01350はVOC排出量を0.5 mg/m³に制限しており、多くの従来型ポリウレタンフォームを学校や病院から排除しています。LEED v4.1は成分ハザードの開示に対して最大3クレジットを付与し、建築家を大豆ベースおよびマイセリウムフォームへと誘導しています。Covestroのカルジョンポリオールは化石原料の20%を回収CO₂に置き換えており、2025年に米国12州で承認を取得しました。バイオベースオプションは依然として石油化学フォームより25〜35%高コストですが、室内空気質(IAQ)規制の強化により、そのプレミアムは施工業者からコード台帳へと転嫁されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い材料費および施工費 | -0.9% | 熟練労働者が限られる新興市場で深刻なグローバル | 短期(2年以内) |
| 手頃な代替品の入手可能性 | -0.5% | 南米、中東・アフリカ、南アジアの価格感応度の高い市場 | 中期(2〜4年) |
| 発泡剤の地球温暖化係数に関する規制上の精査 | -0.3% | EU、北米、日本、途上国での段階的展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い材料費および施工費
スプレーポリウレタンフォームは米国での施工費が1ボードフィートあたり平均1.50〜2.00 USDで、グラスファイバーバットの2倍ですが、R値は30〜40%高いに過ぎません。施工業者不足により北米では2025年に1万5,000人の断熱施工業者が不足し、リードタイムが12週間に延びました。ガラス繊維ロービングは欧州のエネルギー価格急騰により9%上昇し、スチレンの価格変動がフォームコストに1立方メートルあたり80 USDを追加しました。こうした経済状況は市場をエアロゲルを採用するプレミアムプロジェクトと改修を先送りするバリューセグメントに二分しています。
手頃な代替品の入手可能性
1平方フィートあたり0.30〜0.50 USDの反射バブルラップは温暖気候での放射バリアコードを満たし、米国の屋根裏での硬質フォームを置き換えています。リサイクルデニムバットはグラスファイバーより10〜15%安価でありながらASTM C764に準拠しています。新興市場の建設業者は輸入ミネラルウールの3分の1のコストで籾殻やヤシ繊維を代替品として使用しています。米国の14州は現在、マスティンバーの固有R値を認定しており、必要な補助断熱材の量を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
グラスファイバーが数量を牽引、フォームが加速グラスファイバーは2025年の建築断熱材市場シェアの34.65%を占め、低施工コストと施工業者への親しみやすさを反映しています。ポリスチレン材料は連続断熱コードが熱橋を遮断する硬質ボードを優遇するため、2031年にかけてCAGR 4.18%で成長すると予測されています。欧州の高層建築改修において、より厳格な延焼規制後にミネラルウールの数量が11%増加しました。ポリウレタンおよびポリイソシアヌレートフォームはHFO発泡剤への移行が進んでおり、エアロゲルと真空パネルはスペースが限られた改修においてニッチなシェアを獲得しています。
プレミアムエアロゲルソリューションの建築断熱材市場規模は40〜50%の価格プレミアムを要求します。施工業者はコード最低基準の住宅壁にグラスファイバーをデフォルトとして使用し、R-30以上の商業外皮にはポリスチレンを採用し、グリーン認証プロジェクトにはバイオベースフォームを採用しています。ミネラルウールの不燃性は高価な膨張性コーティングを不要とし、防火試験が厳格な場所でコスト優位性をもたらしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
屋根が主導、音響・HVACが成長を牽引屋根アセンブリは2025年需要の29.19%を獲得しました。しかし、音響パーティションとHVACダクトラップはオープンプランの改修が優れた遮音性を求め、ASHRAE 90.1-2022がダクト漏気制限を強化するため、CAGR 4.85%で拡大すると予測されています。壁断熱用途は主にEUのファサード改修によって牽引されており、大きなシェアを占めています。床・地下室製品は霜対策基礎がスラブ下フォームを必要とする場所で緩やかに成長しています。
天井・屋根裏用途は労働コストを30%削減する吹き込みセルロースが好まれています。LEEDの新しい音響性能クレジットは商業建設業者をミネラルウールバットとタイルへと転換させています。データセンターがファンエネルギーを削減するためにR-6ダクトジャケットを指定し、クールルーフアセンブリが急勾配住宅にポリイソを引き込む中、HVACラップの建築断熱材市場規模は2031年までに50億USDに達する見込みです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
住宅が最大シェアを保持住宅建設は2025年収益の56.77%を占め、ネットゼロ義務と積極的な改修補助金を背景に2031年にかけてCAGR 4.05%で拡大しています。商業・公共建築物が残りを占めており、オフィスから住宅への転換が外皮全体の再断熱を生み出しています。
一戸建て住宅はカスタムビルダーが低いHERSスコアを目標とするため、集合住宅よりも速くスプレーフォームを採用しています。集合住宅はコスト管理のためにグラスファイバーと硬質フォームに依存しており、製造住宅は2024年のHUD更新後に厚い壁バットへの移行が進んでいます。非住宅改修はアダプティブリユースを中心としており、Kingspanは2028年までに米国の1億2,000万平方フィートのスペースが新しいファサードを必要とすると予測しています。
施工方法別:
改修が新築の成長を上回る新築は2025年数量の64.52%を占めましたが、財政的インセンティブが老朽化した建築ストックと衝突する中、改修は2031年にかけてCAGR 5.36%でより速く成長する見込みです。ドイツのBEGプログラム、フランスのマプリムレノブ、米国の公益事業成果報酬制度が回収期間を6年未満に圧縮しています。
改修の複雑さは鉛塗料やアスベスト除去コストを追加しますが、KingspanのQuadCoreなどのプレファブパネルは現場労働を35%削減し、スケジュールリスクを軽減します。改修プロジェクトの建築断熱材市場規模は現在180億USDを超えており、金利変動が新築着工を抑制する中でそのリードを拡大していきます。
地域分析
ヨーロッパ建築断熱材市場
ヨーロッパは2025年の収益の36.91%を占めており、EPBDの改正により全加盟国が2030年までにゼロエミッション建築物を目指す方向へ導かれています。ドイツは2024年にBEGの下で420,000件の改修工事を処理し、フランスの2025年からのFおよびGレーティング賃貸物件の禁止措置は480万戸の住宅に影響を与えます。スウェーデンは現在、0.15 W/m²K未満のU値を要求しており、これは厚い鉱物ウールまたは真空パネルによってのみ達成可能です。
アジア太平洋建築断熱材市場
アジア太平洋地域は4.89%のCAGRで最も成長が速い地域であり、中国が2025年までに都市部の建築物の75%をグリーン基準に適合させる計画によって牽引されています。インドの2024年の基準拡張は100m²を超える商業建築物を対象とし、壁のU値を0.40 W/m²Kに厳格化します。日本は2025年から新築の非住宅建築物に対してベースラインエネルギー使用量を20%上回ることを要求します。新興のASEAN市場はレミアムプロジェクトにEDGEおよびグリーンマークを採用していますが、住宅への普及率は15%未満にとどまっています。
南北アメリカおよびMEA建築断熱材市場
北米は大きな市場シェアを占めており、住宅ローン金利が住宅着工件数を抑制する中、成長は新築住宅よりも税制優遇による改修工事に根ざしています。カナダの最大29,600米ドルの無利子ローンは、1980年以前に建設された950万戸の住宅を対象としています。メキシコの改訂されたNOM-020-ENERは、空調ゾーンにおける外皮熱抵抗の義務化を導入しています。南米とMEAを合わせた貢献は10%未満ですが、散発的な急増を示しており、サウジアラビアの基準はすべての政府プロジェクトにおいてR-13の壁を義務付け、60%を輸入に依存しています。

規制環境
建築用断熱材の需要は、義務化された建築物のエネルギー性能規則や、体化炭素(エンボディドカーボン)に関する情報開示要件との結びつきをますます強めている。欧州では、改正版の建築物のエネルギー性能に関する指令(EU/2024/1275)が発効し、2026年5月29日までに各国の国内法に移管される必要があり、加盟各国は最低エネルギー性能要件の強化を進めている。これは、改修・新築いずれの適合要件を通じて、屋根および屋根裏の断熱仕様に直接的な波及効果を及ぼしている。
規制は、運用時エネルギーからライフサイクル報告へと重心を移しつつある。欧州委員会委任規則(EU)2026/52(2025年12月16日採択)は、建築物のライフサイクル地球温暖化係数(GWP)算定に関する連合の枠組みを確立し、EN 15978:2011を統合するものである。その結果、断熱材製品に関する検証済みの環境データがより重視されるようになっている。米国では、環境保護庁(EPA)の調達・ラベリングの整合化により、対象となる低体化炭素建築材料の基準が高められた。2026年1月1日以降、断熱材を含む建築材料に関するEPA認定の製品カテゴリールール(PCR)は、連邦プログラムの枠組みに参加するためにISO/TS 14027:2017に準拠する必要がある。
バリューチェーン分析
バリューチェーンは、石油化学原料および鉱物原料(スチレン、ポリオール/イソシアネート、ガラスくず、玄武岩/スラグ、パルプ繊維)から始まり、発泡剤や添加剤(低GWP代替品を含む)を経て構成される。その後、断熱材の製造・加工(バット/ロール、ボード、スプレーフォーム、複合材)、第三者による試験・認証、建築資材ディーラー、大型量販店、そして契約業者への直接販売チャネルを通じた流通に至り、最終的には専門業者や一般建設業者による施工へと続く。製品・システムレベルでは、品質保証および法規適合性(防火性、VOC/室内空気質、熱性能試験)が、仕様決定を左右する要素としてますます重要になっている。この傾向により、検証済みの文書やBIM対応の提出資料を提供できる供給者へと交渉力が移りやすくなっている。
上流・中流の戦略も、コスト変動と規制リスクを管理するため、原材料の確保と循環性を重視する方向に傾いている。EPS分野では、BEWIが2025年2月にThe Rock Capital Groupと原材料事業を統合することに合意し、年間375,000トンの生産能力を持つ欧州のEPS生産拠点を新設した。ポリウレタン分野では、Plixxentが2025年7月に、持続可能な断熱フォーム用に植物由来のFDCAをAvantiumから調達する5年契約を締結し、代替原料に関する長期契約の方向性を示した。使用済み製品および内部スクラップについては、Unilinがベルギーのデッセルヘムに本格稼働のPIR断熱材リサイクル工場を開設(2025年7月)し、PIR廃棄ボードを化学的にリサイクルして原材料に戻すことで、熱硬化性断熱ボードの産業規模でのリサイクル経路を実証した。
競合環境
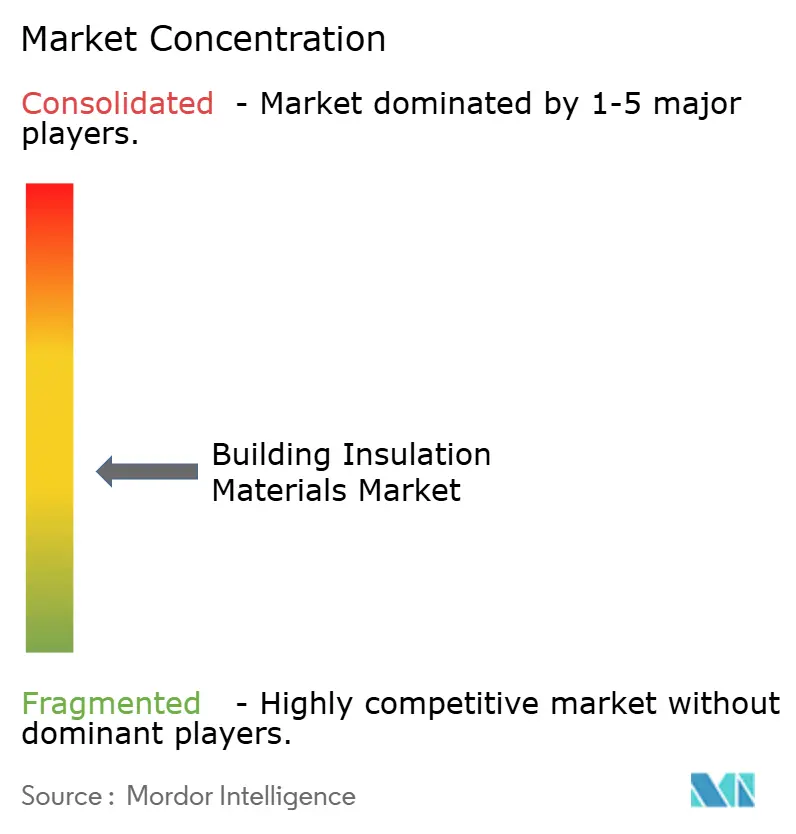
建築断熱材市場は中程度に分散しています。Owens Corningの2025年のインドのガラス繊維工場買収はコストを8%削減し、アジア太平洋戦略を強化しました。Kingspanのペンタン発泡QuadCoreはBREEAMエクセレントの事前認定により英国商業工事の12%を獲得しました。Saint-Gobainは直接施工業者リベートを活用して70%のリピート販売を確保しています。
専門参入企業は高性能ギャップを埋めています。Aspen Aerogelsは歴史的ファサードを保存する1インチあたりR-10のブランケットを供給しています。EcovativeのマイセリウムフォームはEPSより40%低い内包炭素で1インチあたりR-3を提供し、2025年に米国の3つのデベロッパーとのパイロットを確保しました。ROCKWOOLのBIM対応プロダクトパイロットは建築家の仕様作成時間を50%削減し、1年以内に欧州での採用率18%に達しました。
50年寿命の真空パネルに関する特許出願は2024年から2025年にかけて28%増加しました。15〜20%割引のプライベートラベルグラスファイバーが北米の大型小売チャネルでブランドシェアを侵食しています。同時に、上流のスチレン変動とHFOプレミアムがフォームメーカーのマージンを圧迫しています。競争の重点はコモディティ数量から差別化された低GWP配合と仕様リスクを低減するデジタルツールへとシフトしています。
建築断熱材産業リーダー
Owens Corning
Kingspan Group
Saint-Gobain
ROCKWOOL A/S
Knauf Group
- *免責事項:主要選手の並び順不同
建築断熱材市場
- Armacell
- Aspen Aerogels Inc.
- Atlas Roofing Corporation
- BASF SE
- Beijing New Building Materials Public Limited Company
- Cellofoam North America Inc.
- Covestro AG
- Dow
- DuPont
- GAF Materials LLC
- Holcim
- Huntsman International LLC
- Johns Manville
- Kingspan Group
- Knauf Group
- Owens Corning
- Recticel NV/SA
- ROCKWOOL A/S
- Saint-Gobain
- Synthos

市場機会と将来展望
規制がU値を超えてライフサイクル指標や検証可能な製品宣言へと移行するにつれ、低体化炭素かつ性能開示型の断熱材を中心に明確な空白市場が生まれている。EU枠組みは、EPBDの移行スケジュールとEU 2026/52委任規則を通じて、情報開示や建物レベルのライフサイクルGWP算定を厳格化している。米国では、連邦レベルの取り組みが、2026年1月1日以降の低体化炭素ラベリング・調達プログラムへの参加資格として、ISOに整合したPCR要件を強化している。これらの変化が相まって、フォーム、鉱物繊維、繊維製品全般でEPD対応のポートフォリオを提供できる供給者、また断熱材と気密性・湿気管理を組み合わせたシステムソリューションを提供できる企業にとって、対応可能な市場が拡大している。
生産能力の現地化と電化された製造投資は、コスト、供給力、排出量の課題を同時に解決するため、もう一つの機会を生み出している。北米では、ROCKWOOLが2026年4月にワシントン州ワルーラで1.75億米ドルのストーンウール工場の建設を開始し、電気溶融技術を採用している。またIKOは2026年6月にオンタリオ州ブラントフォードで4,500万米ドル、67,000平方フィート規模のXPS工場の建設を開始した。改修需要の拡大と労働力不足も、現場作業時間を短縮できるソリューション(プレファブ断熱パネルや高カバレッジの吹込み式システムなど)の余地を広げている。2025年5月には、Knauf North Americaがインディアナ州シェルビービルに新しい吹込みウールの生産ラインを発表し、2026年第2四半期の稼働開始を予定しており、改修需要中心の断熱材消費に合わせた供給増加を図っている。
Recent Industry Developments in 建築断熱材市場
- 2026年7月:Saint-Gobainは、CertainTeed事業への供給を目的として、ノースカロライナ州レキシントンのガラス繊維工場を買収する最終契約を締結した。この動きは、断熱材の重要原料への現地アクセスを改善し、北米におけるリードタイムの短縮と仕様対応力の向上を支える。
- 2026年5月:ROCKWOOL A/Sは、Ravagoのハンガリーにあるストーンウール工場(年間生産能力40,000トン)を買収する契約を締結し、完了は2026年第4四半期を目標としている。この取引により、ROCKWOOLの地域生産基盤が拡大し、より厳格な建築エネルギー規制に応じた欧州需要への対応力が強化される。
- 2025年11月:Owens Corningは、Jiangsu Changhai Composite Materialsの買収を2.15億米ドルで完了した。この取引により、アジア太平洋地域のガラス繊維供給の経済性が改善され、規制主導の需要が地域全体で拡大する中で、コスト競争力のある断熱材生産を支える。


建築断熱材市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、熱損失や熱獲得を減らし、快適性を向上させ、エネルギー効率要件を満たすために建物外皮および建築システムに使用される断熱材の価値を対象としている。住宅および非住宅建築物における新築および改修向けに販売される製品を含む。
対象範囲の除外事項:産業プロセス用断熱材、輸送用断熱材、および主に建物以外の設備用途に使用される断熱材は除外する。
セグメンテーション概要
- 材料タイプ別
- グラスファイバー
- ミネラルウール
- セルロース
- ポリウレタン/ポリイソシアヌレートフォーム(PUR/PIR)
- ポリスチレン
- その他の材料(コルク、エアロゲルおよび真空断熱パネル、スプレーフォーム、麻、ケイ酸カルシウムなど)
- 用途別
- 屋根
- 壁(外壁および空洞)
- 床・地下室
- 天井・屋根裏
- 音響パーティションおよびHVACダクト
- エンドユーザー別
- 住宅
- 非住宅
- 商業
- インフラ
- その他の非住宅産業(教育、医療、公共・宗教施設など)
- 施工方法別
- 新築
- 改修
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、建設活動の中で断熱材需要がどのように形成されるかを把握し、それを測定可能な指標に結びつけることから始まる。国家統計局、米国census局の建設関連発表、Eurostatの建設指標などの公的な建築・住宅着工件数、改修活動、建築許可の動向を活用する。
材料レベルの想定を現実的なものに保つため、エネルギーコード刊行物、国際エネルギー機関(IEA)の建築エネルギー報告書、規格団体、熱伝導率およびR値性能に関する査読済み論文などの技術的・規制的情報も確認する。貿易フローと供給の変化については、税関統計やUN Comtrade形式の貿易統計を通じて確認し、企業の年次報告書、投資家向け説明資料、信頼性の高い報道によって補完する。校正のため、企業財務情報や特許データベースの有料サブスクリプションを参照し、製品構成の変化や技術革新の速度を把握した上で、その文脈を価格設定や採用に関する前提に反映することがある。ここに挙げたソースは例示であり、実際には他にも多くの公開文書やデータセットを用いて情報の収集・検証・明確化を行っている。
一次インタビューおよび調査
一次調査は、デスクリサーチで得た指標を、市場実態に即した採用行動や価格動向に転換することに重点を置く。製造業者、流通業者、契約業者、仕様設計者など多様な関係者に聞き取りを行い、主要地域間で回答を相互検証することで、各地域の法規制の影響や改修サイクルが過度に一般化されないようにしている。
これらの議論は、材料代替の傾向(例:フォームと鉱物繊維の比較)、用途別の一般的な厚さや性能目標、プロジェクト向けと小売需要向けでの価格交渉の違いを検証するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):12% | アジア太平洋(APAC):46% |
| ミドルティア:42% | 機能/部門責任者:42% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模企業:20% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
市場規模の算定は、地域別に建設出力と改修支出を再構築し、それを建物タイプ・用途別の浸透率と一般的な断熱材使用強度を用いて断熱材需要に変換するトップダウン方式で行われる。国によって報告区分が異なるため、モデルは国レベルで前提を調整し、その後地域単位に集約できる構造となっている。
合計値を実用的なものにするため、選択的なボトムアップ検証(主要材料グループのサンプル平均販売価格と推定販売量の積算など)や、契約業者経由と小売経由の需要割合に関するチャネルからのフィードバックによって裏付けを行う。モデルに影響を与える主な入力要素には、新築と改修の比率、住宅着工件数と延床面積の動向、エネルギーコードの強化と施行速度、樹脂・繊維原料に連動した材料レベルの価格動向、そして防火性能や性能要件に基づくガラス繊維、鉱物繊維、セルロース、フォーム製品間の代替関係が含まれる。小規模国でカバレッジに欠落がある場合は、類似市場(気候区分、建設タイプ、法規制の成熟度)からの代理比率を用い、その後インタビューによってその比率を再検証する。
予測は、建設活動の見通しと改修政策資金を主要な需要要因として扱うシナリオ分析を用いて作成され、価格は回答者から得られた想定コスト転嫁行動に基づいて調整される。最終的な予測経路は、供給者や施工業者が次の計画期間において実現可能とみなす内容と前提が整合していることを確認した上で選定される。
データ検証と更新サイクル
出力結果は独立した指標と照合され、内容と数値が一致するように確認され、不一致がある場合は承認前にその理由が把握される。示唆される断熱材消費動向を建設・改修指標と比較し、価格変動が原材料の方向性と整合しているかを検証し、国および地域レベルでの異常値を確認する。
差異が大きい場合は、換算に関する前提を再確認し、インタビュー記録を見直し、必要に応じて情報提供者に再度連絡を取り、その変化が構造的なものか一時的なものかを確認する。公開前には、モデル全体について段階的なアナリストレビューを行い、主要な計算を再計算して数式の誤りを検出する。報告書は毎年更新され、主要な法規制の変更、原料価格の急激な変動、建設見通しの大きな変化など、重大な事象が発生した場合には中間更新を行う。
Mordor Intelligenceの建築用断熱材市場規模と他の公表推計との比較
建築用断熱材の公表市場価値は、各調査が市場の境界を異なる場所に設定していることや、価格の時点および換算手法が異なることから、大きく異なって見える場合がある。一部の推計は出荷量に基づく供給側の視点に重きを置き、他は建設需要プールから構築するため、予測上の選択が行われる前から総額が食い違う可能性がある。
建築許可の動向、改修活動、用途レベルの断熱材使用強度の検証は、Mordor Intelligenceにおける2025年の市場価値を、隣接する産業用断熱材やより広範な熱管理カテゴリーによって拡大されることなく、明確に定義された需要プールに結びつけるための根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 32.51億米ドル(2025年) | |
| 市場調査アグリゲーターA | 39.98億米ドル(2025年) | この推計は、より広い範囲とより高い成長性を前提としているとみられ、関連する建築用断熱材カテゴリーや、より広範な用途範囲を含んでいる可能性が高く、その結果、基準年の値が高くなっていると考えられる。 |
| 業界ニュースワイヤーB | 47.90億米ドル(2025年) | ニュースワイヤーの数値は、しばしば大手ベンダーからの見出し的な情報や概算前提に基づいており、改修強度や国別の法規制施行の影響を明確に区別せずに、プレミアム価格とより広範な材料範囲を混在させている場合がある。 |
この表は、その差異が主に、何が建築用断熱材として含まれるか、また地域ごとの価格設定と対象範囲の扱い方によって説明されることを示している。当社のアプローチは、建設活動、改修比率、用途別使用に関する前提に基づき、新たな公的指標や最新のインタビュー検証によって見直し・更新が可能な、追跡可能な手法にとどまっている。


レポートで回答される主要な質問
建築断熱材市場の2031年の予測値はいくらですか?
建築断熱材市場は2026年から2031年にかけてCAGR 3.94%で成長し、2031年までに409億9,000万USDに達すると予測されています。
現在最大のシェアを持つ材料はどれですか?
グラスファイバーは低施工コストと施工業者への親しみやすさから、2025年に世界シェアの34.65%を占めました。
なぜ改修需要が新築よりも速く成長しているのですか?
改修税額控除、補助金プログラム、老朽化した建築ストックが改修をCAGR 5.36%に押し上げており、住宅着工の鈍化に結びついた新築成長を上回っています。
最も速く拡大している地域はどこですか?
アジア太平洋地域は中国のデュアルカーボン目標とインドの厳格化されたエネルギーコードに牽引され、2031年にかけてCAGR 4.89%でトップを走っています。
規制は材料選択にどのような影響を与えていますか?
低GWP義務とVOC制限は購入者をミネラルウール、バイオベースフォーム、ペンタン発泡ポリイソへと誘導し、高GWPのHFCフォームを段階的に廃止しています。
現在の競争を定義する戦略的動向は何ですか?
リーダー企業は低GWP技術、原材料コスト削減のための後方統合、仕様を簡素化してリピート販売を確保するデジタルBIMツールに投資しています。
最終更新日:



