
木質繊維断熱材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.99 十億米ドル |
| 市場規模 (2031) | 1.34 十億米ドル |
| 成長率 (2026 - 2031) | 6.25 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木質繊維断熱材市場分析
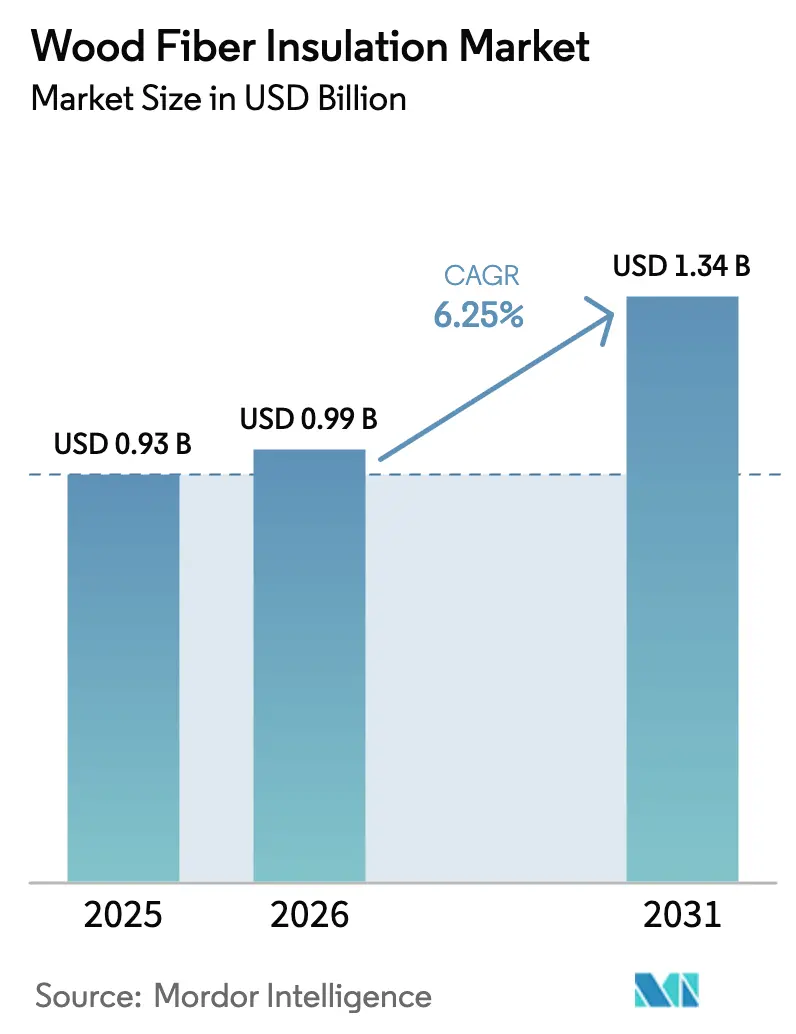
木質繊維断熱材市場規模は、2025年に9億3,000万米ドル、2026年に9億9,000万米ドルと予測され、2031年までに13億4,000万米ドルに達し、2026年から2031年にかけてCAGR 6.25%で成長する見込みです。建築基準法に盛り込まれた炭素集約度の上限と、公共調達における義務的なライフサイクル全体の炭素会計が、木質繊維断熱材市場の拡大を支えています。北米における改修補助金、特にニューヨーク州の外皮改修に向けた5億米ドルの配分は、熱橋を軽減する透湿性ボードへの需要を加速させています。欧州は数十年にわたる施工者向け研修プログラムを背景に引き続き需要量を牽引していますが、北米は州・州政府のインセンティブが初期コストの障壁を取り除くことで、現在最も成長の速い地域となっています。企業のネットゼロ誓約がテナント改修仕様に波及し、商業用途の採用を押し上げるとともに、石油化学系の既存製品からバイオベース代替品への構造的な転換を示しています。
主要レポートのポイント
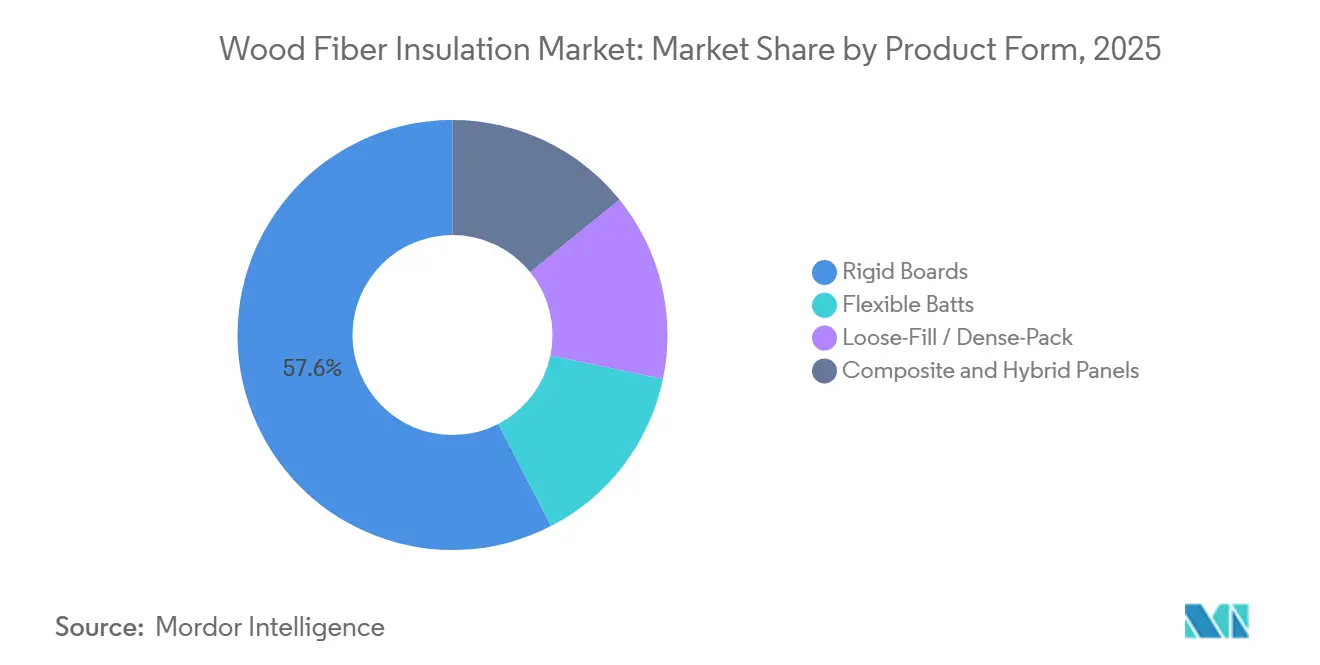
- 製品形態別では、硬質ボードが2025年の木質繊維断熱材市場シェアの57.57%を占め、ルーズフィル・高密度充填製品は2031年にかけてCAGR 6.97%で拡大しています。
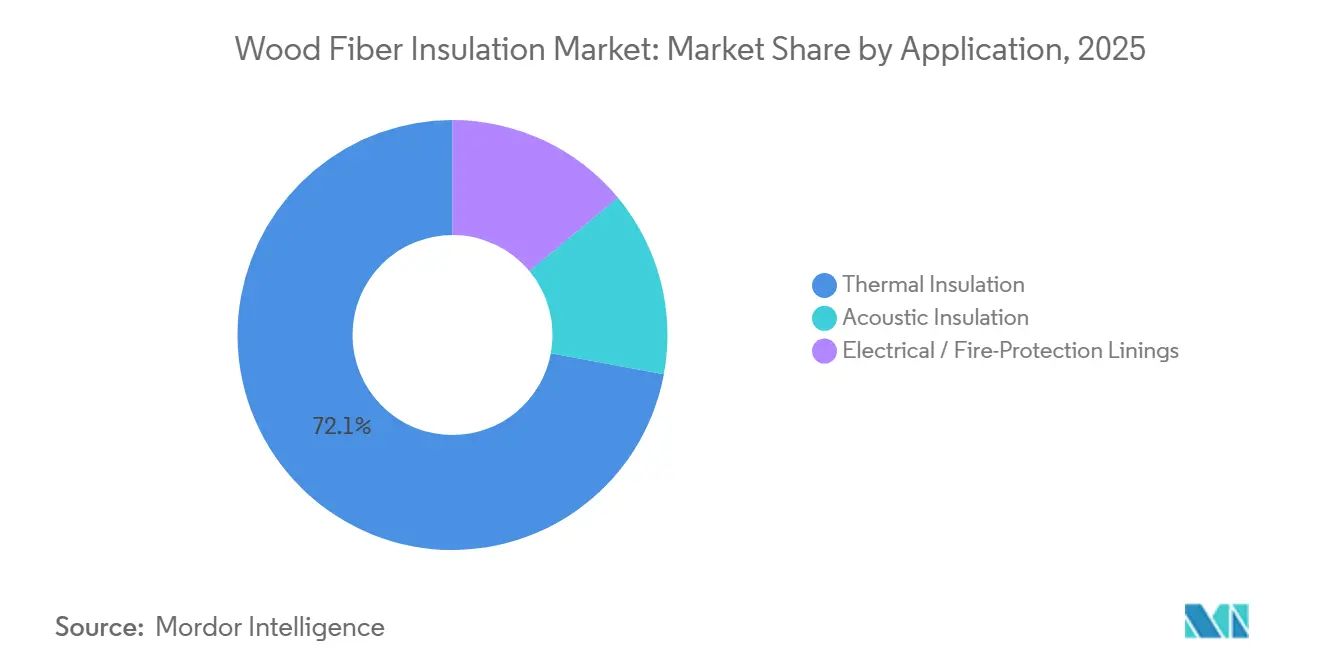
- 用途別では、熱的断熱が2025年の木質繊維断熱材市場規模の72.08%を占めました。ただし、音響断熱は2031年にかけて最も速い7.05%のCAGRで進展しています。
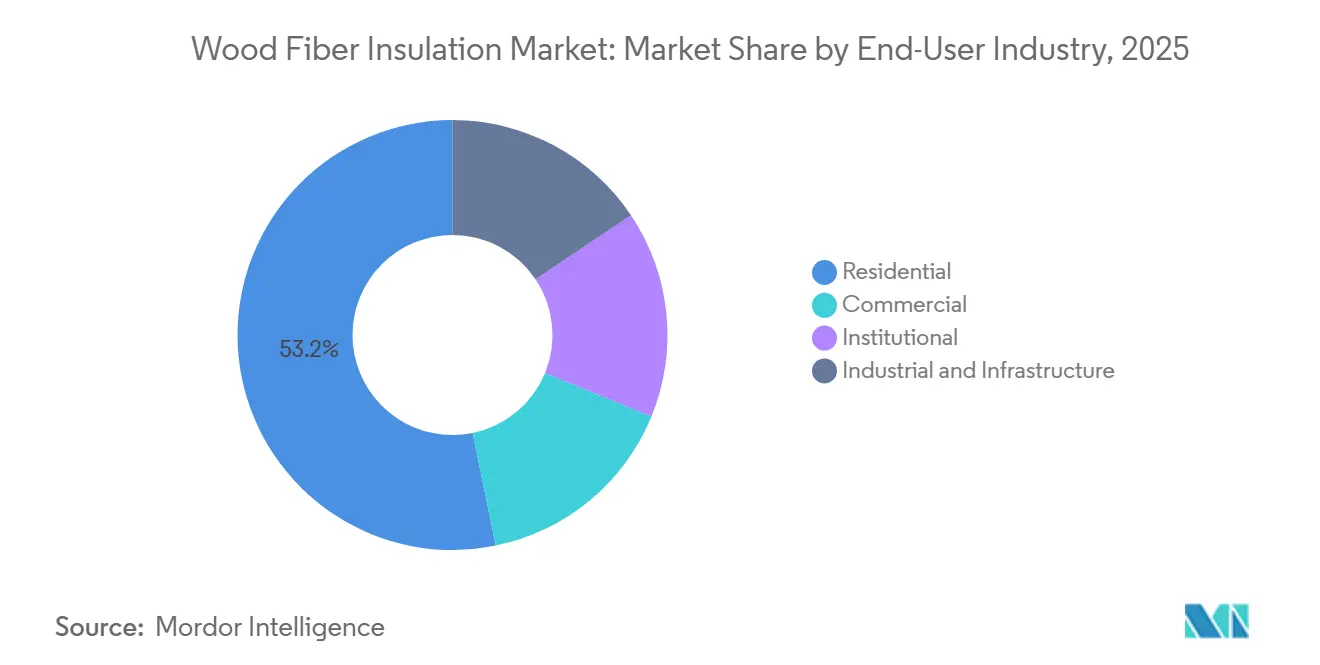
- エンドユーザー産業別では、住宅プロジェクトが2025年需要の53.22%を占め、商業建設は2031年にかけてCAGR 6.86%で成長しています。
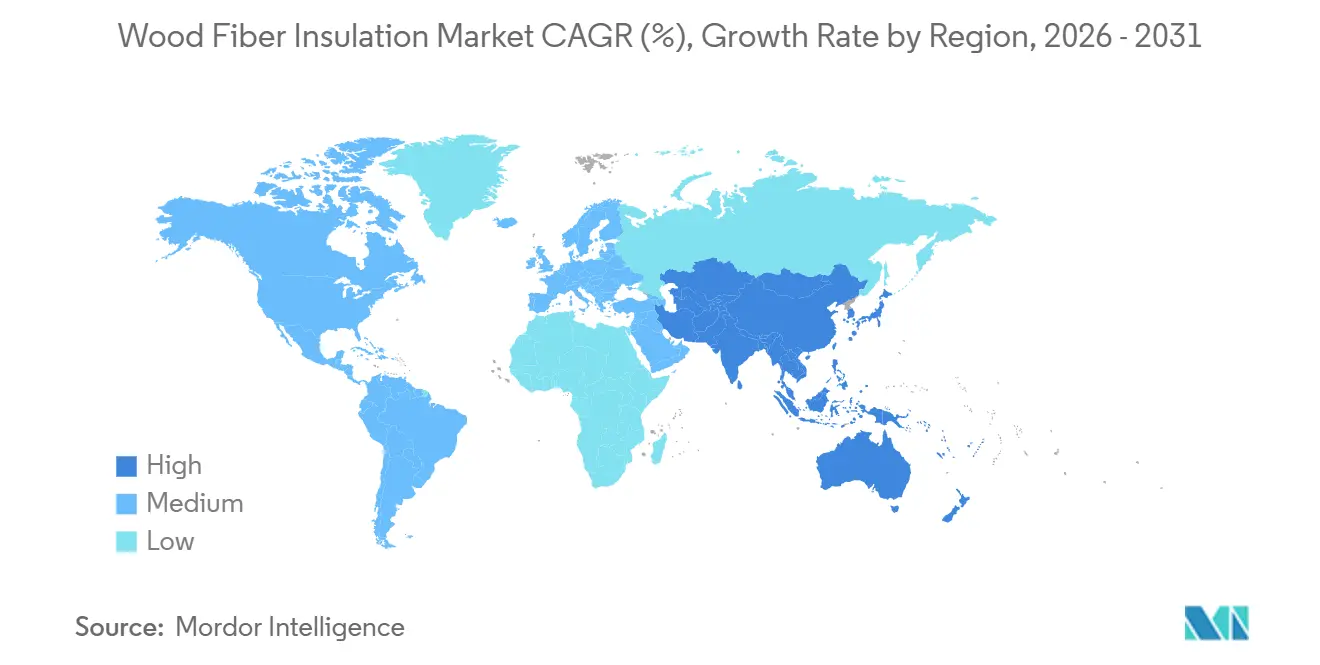
- 地域別では、アジア太平洋が2025年に最大の51.19%の収益シェアを維持し、2026年から2031年にかけて最も速い地域CAGRである6.19%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なネットゼロ建築エネルギー基準 | +1.2% | 北米および欧州、一部のアジア太平洋都市での早期採用 | 中期(2〜4年) |
| 住宅の大規模改修プログラムの急増 | +1.5% | 北米および欧州、オーストラリアおよびニュージーランドでのパイロットプログラム | 短期(2年以内) |
| 公共調達における内包炭素規制 | +1.8% | 世界全体、北米および欧州が主導し、アジア太平洋での段階的な普及 | 長期(4年以上) |
| 透湿性材料を促進するオフサイトモジュール工法の成長 | +0.9% | 北米および欧州、日本および韓国での新興市場 | 中期(2〜4年) |
| 循環経済コンプライアンスのためのサプライチェーンの地域化 | +0.7% | 欧州および北米、アジア太平洋の地域クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格なネットゼロ建築エネルギー基準
壁体熱抵抗値と炭素予算上限への義務的なアップグレードが、バイオベース断熱材の回収期間を短縮しています。カリフォルニア州の2025年タイトル24改正は壁体熱抵抗値を15%引き上げ、気候ゾーン3〜16における単層グラスファイバーを不適格とし、透湿性要件を満たす連続外張り木質繊維ボードへと建築家を誘導しています[1]。ノルウェーの2025年建築技術規制は、運用排出量と内包排出量の合計を年間1m²あたり8 kg CO₂換算に上限設定し、建築許可審査に明示的な炭素予算を追加しました。アイルランドおよびドイツのネットゼロ基準も同様に、コンプライアンスソフトウェアにライフサイクル全体の炭素モジュールを組み込み、設計初期段階で木質繊維の生物起源炭素を可視化しています。建築許可担当者とエネルギーモデリングコンサルタントが炭素上限に合意するにつれ、木質繊維はニッチなエコ選択肢からメインストリームのコンプライアンス手段へと移行しており、特に温帯・寒冷気候の外皮においてその傾向が顕著です。この促進要因の影響は、カリフォルニア州とニューヨーク州以外の米国各州がASHRAEの近刊CH-36炭素付録に基準を整合させた後、さらに強まると予想されます。
住宅の大規模改修プログラムの急増
公的資金が過去最高水準に達し、断熱と気密を一工程で実現する充填材料への潜在需要を解放しています。ニューヨーク州のEmPower+気象化義務は、ブロワードアの性能を1平方フィートあたり0.25 cfm50に設定しており、この閾値を木質繊維の高密度充填はホルムアルデヒド系バインダーなしで満たします。カナダのグリーナーホームズローンは2025年に上限をCAD 40,000(USD 29,600)に引き上げ、住宅所有者がヒートポンプと屋根裏の再断熱を組み合わせた後、申請件数は予測を40%上回りました。ドイツのBEG補助金は現在、効率住宅55改修の材料費の45%をカバーしており、透湿性木質繊維はこの目標を間質結露を防ぐことで達成するのに役立ちます。資金調達のマイルストーンにより、施工業者はブロワードアテストとサーモグラフィーへの投資を余儀なくされ、検証済みの気密性能が将来の木質繊維仕様を固めるフィードバックループを生み出しています。したがって、改修の急増は需要量の触媒であると同時に、技能開発の加速装置でもあります。
公共調達における内包炭素規制
連邦・州政府機関は、炭素集約度を同点決勝の基準ではなく、入札の合否基準に転換しています。米国環境保護庁のバイクリーンガイダンスは、ゲートまでのクレードル環境製品宣言を持つ材料を優先しており、木質繊維のマイナスの炭素フットプリント(マイナス1.2〜マイナス1.8 kg CO₂-e/kg)はミネラルウールや押出ポリスチレンより上位にランクされています[2]。カリフォルニア州の2025年バイクリーン法は、100万米ドル以上のプロジェクトの断熱パッケージをカバーするようになり、初期データでは州立大学の寮改修における木質繊維仕様が前年比60%増加していることが示されています。ニューヨーク州行政命令22号は、州費補助建築物に対してライフサイクル全体の炭素評価を義務付け、入札評価における生物起源材料の使用を標準化しています。ISO 14067とEN 15804が事実上の審査基準となるにつれ、認定された環境製品宣言を持たないメーカーは機関プロジェクトから排除されるリスクがあり、既存の木質繊維生産者の先行者優位を強化しています。
透湿性材料を促進するオフサイトモジュール工法の成長
モジュール工場は追加膜なしで両面に乾燥できる材料を重視しており、木質繊維ボードはその性能要件を満たしています。モジュール住宅は2025年の米国住宅着工件数の6%を占め、主要工場では閉鎖セル吹付フォームから木質繊維外装材に切り替えた際にカビ関連のコールバックが40%減少したと報告しています。2025年国際住宅基準付録AWは気候ゾーン4〜8における透湿性組立を合法化し、パネル化システムにおける木質繊維層を直接認定しました。日本の大手プレハブメーカーである積水ハウスは、EN 13501-1に基づく火災クラスB-s1、d0評価を引用し、欧州製ボードを鉄骨フレームに組み込むパイロットプロジェクトを開始しました。工場が木質繊維ボード加工のためにCNCラインを改修するにつれ、長期材料契約が需要を固定し、スポット市場の変動を制限します。したがって、モジュールチャネルは生産ラインにとって成長ベクターであると同時に安定化メカニズムでもあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ミネラルウールおよびグラスファイバーとの価格競争 | -0.8% | 世界全体、コスト重視の住宅セグメントで最も顕著 | 短期(2年以内) |
| 欧州以外での施工者の習熟度の低さ | -0.6% | 北米、アジア太平洋、新興市場 | 中期(2〜4年) |
| 低嵩密度による高い物流コスト | -0.4% | アジア太平洋、中東、遠隔地域の長距離輸送市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミネラルウールおよびグラスファイバーとの価格競争
納入コストは、内包炭素プレミアムがまだ義務的仕様に転換されていない米国およびアジア太平洋の住宅市場において、汎用ミネラルウールより10〜20%高いままです。グラスファイバーバットは2025年の大型小売チャネルで熱抵抗値1ボードフィートあたり0.45米ドルで販売されたのに対し、硬質木質繊維ボードは0.55米ドルでした。ミネラルウールは非燃焼性のASTM E136分類により追加コーティングが不要なため、耐火組立における市場シェアを維持していますが、木質繊維ボードは同等の評価を得るためにハイブリッド構造を必要とする場合があります。大規模改修の労働相乗効果がギャップの一部を縮小しているものの、多くの地域の補助金制度は汎用価格での払い戻しを上限としており、住宅所有者がプレミアム分を自己負担することになります。補助金の枠組みが低炭素材料を直接報奨するまでは、価格の緊張が予算制約のあるプロジェクトへの普及を制限し続けるでしょう。
欧州以外での施工者の習熟度の低さ
2025年の調査では、米国の断熱施工業者のうち木質繊維の実地経験を持つのはわずか18%であったのに対し、グラスファイバーでは94%でした。認定プログラムは少なく、2025年時点でカナダ全土で50名未満の施工者しかいないため、流通業者は労働力が限られた製品の在庫を躊躇しています。欧州のメーカーはモバイル研修ユニットに資金を提供していますが、立ち上げのタイムラインは2027年まで延び、改修補助金が終了する中で機会を逃すリスクがあります。学習曲線には、不慣れなファスナーパターンや厚い壁断面も含まれており、これらの要素は作業員が繰り返し経験を積むまで現場の生産性を低下させます。したがって、知識のギャップは需要量を制限しており、特に改修の積み残しがすでに有資格労働力を上回っている地域でその傾向が顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
硬質ボードがシェアを確保、ルーズフィルが改修で拡大硬質ボードは2025年収益の57.57%を占め、寸法安定性を必要とするレインスクリーンおよび連続断熱組立への適合性を示しています。プレハブ工場は構造外装材を兼ねるボードを重視し、SKUと施工工程を削減しています。フレキシブルバットは間柱間隔が変動する場合にニッチな需要がありますが、そのチャネルではミネラルウールが依然として優位であり、バットの採用は控えめにとどまっています。しかし、ルーズフィルおよび高密度充填製品はCAGR 6.97%で成長しており、改修施工業者がカナダの現地調査で確認された耐久性の優位性である沈降リスクなしに不規則な空間に材料を吹き込めるためです。木質繊維面材とミネラルウールまたはPIRコアを組み合わせた複合パネルは最も急速に進化しているラインであり、膨張性スプレーなしにEN 13501-2の耐火評価を可能にします。KingspanとGutexの2025年の真空パネル合弁事業が成熟するにつれ、ハイブリッドソリューションはパッシブハウス改修における硬質ボードのシェアを侵食するでしょうが、単一材料ボードはコード最低限の住宅建設において支配的であり続けるでしょう。
第二世代の湿式プロセスラインは、従来システムと比較して内包エネルギーを18%削減し、硬質ボードの市場ポジションを支える価格引き下げを可能にします。一方、ルーズフィル生産者は嵩密度を12%高める繊維調整ミルに投資し、輸送コストを削減して吹付カバレッジを均一化しています。したがって、製品形態の状況は二極化しています:高性能複合製品は壁厚が重要な商業改修をターゲットとし、合理化された硬質ボードは住宅の中核需要量を守ります。両チャネルにわたって、デジタルモデリングツールには現在、木質繊維の緩衝優位性を強調する湿熱モジュールが含まれており、建築家が概略設計の早い段階で透湿性層を仕様化するよう促しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
熱的断熱が優位、音響断熱が集合住宅で急増熱的断熱は2025年の価値の72.08%を占めました。これは建築基準法が普遍的に最低熱抵抗値を規定しており、木質繊維ボードが別途耐候性バリアなしに連続外張り用途に適合するためです。音響用途はCAGR 7.05%で拡大しており、複合用途の都市型建築が50 dBの界壁および60 IICの床・天井の閾値を追求しているためです。実験室試験では、100 mm木質繊維バットの加重音響低減指数52 dBが記録されており、高周波では優れているものの中帯域減衰では劣る閉鎖セルフォームを上回っています。デベロッパーは現在、オープンプランの音響がテナント満足度指標を左右するオフィス改修に木質繊維を仕様化しています。電気・防火ライニングは小規模ながら戦略的であり、リン酸アンモニウム処理ボードは800℃で90分間の完全性を維持し、従来のOSBの3倍の性能を発揮します。採用はASTMとENの耐火試験プロトコルの調和に依存しており、多国籍データセンタープロジェクトでは現在進行中の課題です。
熱的断熱の面では、PHPP 10などの更新されたソフトウェアが動的な蒸気輸送をモデル化するようになり、木質繊維ボードがスマート蒸気制御膜と組み合わせた場合に気候ゾーン5〜8における露点リスクを排除することを明らかにしています。基準がコンプライアンス経路に湿熱チェックを追加するにつれ、木質繊維の湿度緩衝能力は定量化可能な資産となります。この技術的優位性は部分的な価格プレミアムを相殺し、熱的セグメントの優位性を維持しながら、音響・特殊ニッチが利益の多様化を提供します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
住宅が主導、商業が加速住宅は2025年収益の53.22%を占め、大規模改修補助金と一戸建て建設における厳格な規定基準に支えられています。カリフォルニア州、ニューヨーク州、ブリティッシュコロンビア州の住宅建設業者は現在、ライフサイクル全体の炭素をタイトル24およびステップコードのワークフローに統合するソフトウェアを使用しており、木質繊維を高性能住宅地のデフォルト選択肢としています。商業需要はCAGR 6.86%で成長しており、家主がLEED v4.1およびWELLクレジットを追求しているためです。木質繊維のゼロVOC排出と湿気緩衝は複数のカテゴリーでポイントを獲得します。東海岸のLEEDプロジェクトの調査では、吹付フォームを木質繊維に交換することで無視できるコストで4つの認定ポイントが追加され、クラスA改修のデフォルト仕様が傾くことが示されました。
学校、病院、政府機関などの機関建築は、調達担当者が内包炭素の閾値を採用するにつれて方向転換しています。ドイツは現在、200万ユーロ以上の公共プロジェクトにライフサイクル炭素会計を義務付けており、自治体の計画担当者は木質繊維を仕様化する方がオフセットを購入するよりもコンプライアンスコストが低いと報告しています。冷蔵倉庫事業者は高湿度倉庫でこの材料を試験導入し、その吸湿性を活用して結露を抑制しています。商業・機関用途の急速な成長は、炭素指標をコストとスケジュールと並んでランク付けするサステナビリティ担当者への権力移行を示しており、依然として支配的な住宅セグメントに対して平均以上の成長を維持しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の木質繊維断熱材市場
アジア太平洋地域は2025年の世界の木質繊維断熱材市場において51.19%の最大の収益シェアを維持しており、2026年から2031年にかけてCAGR 6.19%で最も成長が速い地域と推定されています。同地域における木質繊維断熱材の普及は、インストーラー研修の不足やフレートコストの負担により、多くの市場でいまだ発展途上にあります。日本の2025年建築基準法は、2,000 m²を超える公共建築物における内包炭素量に上限を設け、積水ハウスはモジュール式鉄骨フレームにおいてヨーロッパ産ボードの試験導入を進めています。オーストラリアの2025年国家建設規程は高山地帯のR値基準を強し、タスマニアおよびニューサウスウェールズ州の高地においてニッチな需要を創出しています。フレートコストはボードフット当たり0.10〜0.12米ドルを加算するため、地域内の製造拠点が整備されるまで、木質繊維断熱材はプレミアムなグリーンビルドプロジェクトに限定されています。
ヨーロッパの木質繊維断熱材市場
ヨーロッパは2025年においてドイツ、フランス、イギリスを中心に大きな地域シェアを占めました。2026年に施行されるイギリスの将来の住宅基準(Future Homes Standard)は、運用時の炭素排出量を75%削減することを義務付けており、パッシブハウスの建築家は熱橋を排除するために木質繊維の連続層を活用しています。ヨーロッパのアルプス地域および北欧の新築建物における普及率は40%に近づいているものの、改修プログラムが新築需要の上昇余地が縮小する中でも緩やかな成長を支えています。
北米の木質繊維断熱材市場
北米では、カリフォルニア州、オレゴン州、ワシントン州がエネルギーコードの遵守に内包炭素の一覧表を組み込んでいる一方、ニューヨークはヒートポンプと外断熱の連続施工を組み合わせた深層エネルギー改修に資金を提供しています。カナダのグリーナーホームズローンの上限がCAD 40,000(29,600米ドル)に引き上げられたことで、州レベルの一括購入プログラムが促進され、木質繊維ボードの価格が12〜15%低下しました。メキシコのNOM-020-ENER改定により外皮性能要件が設定され、木質繊維断熱材がその基準を満たすことから、モンテレイおよびグアダラハラの高級プロジェクトにおいてアーリーアダプタークラスターが生まれています。
中東・アフリカおよび南米の木質繊維断熱材市場
南米ならびに中東・アフリカ地域は依然として後発ですが、ドバイのアル・サファット評価システムが低炭素クレジットを付与することで、高級ホスピタリティプロジェクトが木質繊維断熱材へと傾いています。
規制環境
木質繊維絶縁材のEU市場へのアクセスは、建設製品規則(規則(EU)No 305/2011)と、Deutsches Institut fuer Bautechnik(DIBt)などの機関が発行する欧州技術評価(ETA)などの製品適合ルートに基づいている。例えば、木質繊維絶縁製品向けにDIBtが発行するETAは、充填絶縁材向けにEAD 040138-01-1201を参照しており、これによりメーカーはCEマーキングのため、および欧州の設計者や建築管理当局による受け入れのために、宣言性能を文書化しやすくなる。
カーボンおよび文書化要件は、従来の熱性能・防火性能に加えて重層的に求められるようになってきている。公共調達や建築プログラムでは、環境製品宣言(EPD)を入札適合要件に組み込む動きが進んでいるが、単体の木質繊維絶縁材向けの業界全体EPDは、北米や欧州で広く整備されているわけではない。このギャップにより、製品特有の独立検証済みEPDや、例えばETICS向けのシステムレベルのモデルEPDの役割が高まっている。カナダでは、2026年5月の「オンタリオ州における木質繊維絶縁材ロードマップ」において、オンタリオ建築基準法における明示的な認知が限定的であることが、代替適合経路を強いる場合があると指摘されており、承認手続きに時間とコストを追加し、最も経験豊富な施工業者や設計ネットワークを超えた広範な採用の速度を鈍化させている。
バリューチェーン分析
バリューチェーンは、残材ソフトウッドチップやその他の木質残材を生み出す林業・製材事業から始まり、続いて繊維化(解繊)処理、そして湿式または乾式ラインを用い結合剤や添加剤を使用したボードまたはバット・充填材の製造へと進む。生産者は一般に製造を地域化し、製材所の近くに拠点を設けることで、原料調達物流を削減する傾向がある。これは絶縁材製品のかさ密度が低く、長距離輸送における運賃負担が大きいことを踏まえた重要な検討事項である。
下流工程では、流通は建材ディストリビューター、専門絶縁材チャネル、そして蒸気開放型構造を重視する改修・モジュール建築の施工業者を通じて次第に拡大している。文書化・適合資産(ETA/EPD、防火・湿気熱データ、法規適合承認書類)は、生産と仕様策定・調達との間をつなぐ重要な役割を担うようになっている。主要生産者からの事業運営に関する最新情報は、天候による建設活動の変動やコスト圧力の伝播(エネルギーおよび輸送)を含む、チェーン全体にわたるボラティリティへの感受性も示しており、これらは在庫計画、生産スケジューリング、地域化された供給クラスターの魅力度に影響を与えている。
競合状況
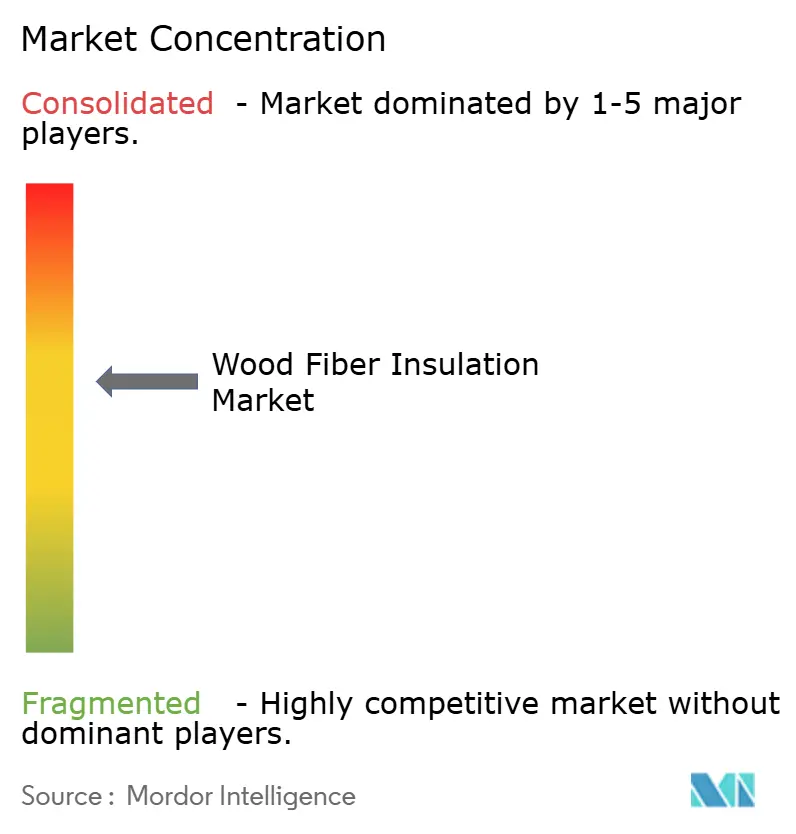
木質繊維断熱材市場は中程度に集約されています。参入障壁には、統合された林業資産、専門的な解繊ライン、および基準承認書類が含まれます。STEICOの製材所残材から完成ボードまでの垂直サプライチェーンは、2025年の樹脂価格高騰時に利益率を保護しました。ポーランド工場での30,000 m³の拡張は、現在500万ユーロ以上の公共プロジェクトで炭素開示を要求する中央欧州の入札をターゲットとしています。
ホワイトスペースは、耐火コアと透湿性面材を組み合わせたハイブリッドラミネートにあります。複合パネルの特許出願は前年比40%増加し、構造耐荷重および耐火設計に集中しています。農業残渣系の競合製品(麻、藁)は市場参入を試みていますが、欧州での30年にわたる現地性能データによって蓄積された基準承認と長期耐久性データをまだ欠いています。隣接する断熱材大手がグリーンフィールド工場への投資よりも技術ライセンスを選択するにつれ、合併・買収の勢いが強まる可能性が高く、ノウハウを集約し新地域での製品承認を加速させるでしょう。
木質繊維断熱材業界のリーダー企業
-
STEICO SE
-
Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
-
TimberHP
-
Knauf Insulation
-
Soprema
- 注:主要企業の掲載順は順位を示すものではありません。
木質繊維断熱材市場 このレポートでカバーされる企業
- Beltermo
- BISCHOFF SCHAFER Holz GmbH
- DIEFFENBACHER GmbH
- EWI Pro Insulation Systems Ltd
- Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
- ISOCELL GmbH & Co KG
- Kingspan Group
- Knauf Insulation
- Swiss Krono
- LIGNOTREND GmbH & Co. KG.
- Lime Green Products Ltd
- Schneider GmbH
- Soprema
- STEICO SE
- TimberHP
市場機会と将来展望
ライフサイクル全体でのカーボン算定と低炭素建築規則は、新築・改修の両分野において木質繊維絶縁材にとって、仕様策定主導のホワイトスペースを生み出しつつある。特に、適合ワークフローが追跡可能で文書化された環境性能を要求する場合において、その傾向は顕著である。フィンランドは2026年初頭に低炭素建築計算の義務化を実施し、これにより検証済みEPDに支えられた製品への需要が強化され、調達チームや設計者は熱性能だけでなく、体化炭素指標を用いて絶縁材の選択肢を比較する手段を得ている。
北米においては、近い将来の機会は生産能力拡大、法規認可、市場参入パートナーシップに集中している。一部の州・地域では、施工業者の習熟度や承認手続きが採用を制約しているためである。2026年4月、TimberHPはFTAI Infrastructureから戦略的投資を確保し、メイン州マディソン施設での生産立ち上げを加速し、商業的な事業範囲を拡大した。これは、供給の地域化と輸入ボードへの依存低減に向けた積極的な資本投下を反映している。2026年5月のオンタリオ州ロードマップもまた、需要要因と法規認知との間の実務的なギャップを指摘し、性能・安全要件を満たしつつ普及を加速させるための即時的な手段として、製品試験、代替解決策の経路、施工業者向け研修を挙げている。
最近の産業開発事情 木質繊維断熱材市場
- 2026年7月:STEICO SE - 2026年上半期報告書を公表し、サプライチェーンおよびコスト圧力にもかかわらず、-2%から+4%の増収ガイダンスを確認した。同報告書は、マージンと需要動向が木質繊維絶縁材の価格設定と生産能力利用率にどのように影響しうるかを示している。また、欧州および近接市場におけるSTEICOの近期戦略的優先事項を設定する見通しも提供している。
- 2026年6月:STEICO SE - ポーランドのLVL工場にMillSIGHTS分析システムを導入し、生産歩留まりの最適化と追跡可能性の確保を実現した。この導入は、木質繊維絶縁材のバリューチェーン内における生産分析の採用を示している。これにより、効率向上、品質管理、そして事業全体でのデータ駆動型意思決定が支援される。
- 2026年5月:Schilliger Holz - キュスナハト・アム・リギの新Lignatherm施設で最初の木質繊維絶縁ボードを生産(5月21日)。この稼働開始により、木質繊維絶縁材の欧州生産能力が拡大する。これは地域規模の拡大を示し、プレミアム木質繊維絶縁材セグメントにおける競争力学を変化させるものである。
木質繊維断熱材市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、建築物の断熱・防音施工向けに販売される木質繊維系絶縁材の価値として定義され、主要地域における建設・改修チャネルへのメーカー販売時点で算定される。
対象範囲外:施工人件費、固定具・防湿膜、および木質繊維絶縁材製品収益の範囲外にある広範な建築外皮関連サービスは除外する。
セグメンテーション概要
- 製品形態別
- 硬質ボード
- フレキシブルバット
- ルーズフィル・高密度充填
- 複合・ハイブリッドパネル
- 用途別
- 熱的断熱
- 音響断熱
- 電気・防火ライニング
- エンドユーザー産業別
- 住宅
- 商業
- 機関
- 産業・インフラ
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、建設活動と絶縁材需要シグナルに関する事実的基盤を確立し、地域間で前提条件の整合性を保つために活用された。絶縁材需要の主要な推進要因として、建築着工件数、改修活動、エネルギー効率政策の方向性に関する公開統計を確認した。
情報源は、国際エネルギー機関(建築物とエネルギー効率)、Eurostat(建設生産・許可件数)、米国エネルギー情報局(改修投資回収に影響するエネルギー価格)、米国商務省人口調査局(建設支出)、UN Comtrade(関連材料カテゴリーの貿易動向)など、信頼性の高い公的機関や技術文献から取得した。また、生産能力増強や製品ミットの方向性については各企業の年次報告書や投資家向け説明資料を、企業財務・ニュースについては有料契約サービスを、そして繰り返し現れる材料・工程イノベーションのテーマを特定するために特許データベースを活用した。これらの例は網羅的なものではなく、本調査においてはデータ収集、検証、明確化を支援するために、その他の情報源も使用された。
一次インタビューおよび調査
一次調査は、実際に出荷・仕様指定されているものを検証することに重点を置いた。特に、公開統計が木質繊維絶縁材と他の繊維系製品を明確に区別していない場合において重要であった。主要地域全体にわたり、メーカー、ディストリビューター、施工業者、建築仕様策定者にインタビューを実施し、標準的な販売価格、チャネル別配分、シェアを拡大している用途を確認した。
ギャップを埋めるため、湿気管理要件、法規主導の需要、改修対新築比率に関する前提を検証し、モデリング中に大きな差異が見られた場合には再確認を行い、最終的な総計を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):15% | アジア太平洋地域:39% |
| ミッドティア:54% | 部門/事業リーダー:32% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、建設生産、改修強度、絶縁材採用状況を用いて地域別に木質繊維絶縁材の対象需要プールを再構築するトップダウン方式から始まり、それを地域に適した価格帯を用いて価値換算する。この構造を確立した後、サプライヤー収益の整合性確認、出荷動向に関するチャネルからのフィードバック、一般的な製品形態の価格ベンチマーク(立方メートル当たりまたは平方メートル当たり)の抽出調査など、選択的なボトムアップ検証を追加した。
モデルに用いられた入力要素には、新築対改修の比率、主要気候帯における壁面・屋根絶縁材の採用状況、建築エネルギー法規の強化ペース、貿易・国境を越えた供給の可否、木質原料およびエネルギーコストに連動する平均販売価格の動きが含まれる。国別データ系列が欠落している場合には、法規の厳格さや建設慣行が類似する近隣市場の代理指標を適用し、その後インタビューによるフィードバックを通じて修正した。
予測にあたっては、近期需要指標に指数平滑化レイヤーを組み込んだシナリオ分析を用い、その結果を改修インセンティブ、公共調達規則、生産能力増強に関する専門家の見解と照合した。前提条件は追跡可能な形で保持され、改修補助金のタイミングなど一つの要因の変化が最終市場数値にどのように反映されるかを直接確認できるようにしている。
データ検証と更新サイクル
検証は複数の相互確認を通じて行われ、最終的な市場総計が単一の系列や単一の視点に依存しないようにしている。モデルの出力は、建設支出動向、絶縁材輸入パターン、稼働率や受注状況に関するメーカーのコメントなど、独立したシグナルと比較され、論理的整合性が検証される。
異常値が検出された場合には、国別前提を再検討し、価格・ミット確認を再実施し、選定したインタビュー対象者に再接触して何が変化し、なぜそうなったのかを確認する。最終承認前には複数段階の社内レビューが実施され、主要な計算誤りや範囲の誤りが早期に発見される仕組みとなっている。レポートは年次で更新され、重大な事象が発生した際には中間更新が行われ、納品前の最終確認を経てクライアントには最新の見解が提供される。
Mordor Intelligenceの木質繊維絶縁材市場規模と他の公表推計値との比較
木質繊維絶縁材の市場規模が発表者によって異なるのは一般的な現象である。これは、発表者が必ずしも同一の製品範囲、販売段階、時間枠を用いていないためである。施工価値を含めるかどうか、ハイブリッドボードの扱い方、地域価格の米ドル換算方法の違いは、いずれも最終数値を変動させる要因となる。
用途レベルの需要指標を追跡し、モデルで使用する価格帯を更新することで、Mordor Intelligenceは木質繊維絶縁材の総計を製品収益に結び付けたまま維持し、建設見積りに時折混在する、より広範な建築外皮材料との混同を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.93 B (2025) | |
| グローバルコンサルティング会社A | USD 1.40 B (2025) | この推計は、隣接する天然繊維絶縁材カテゴリーや施工価値要素を組み込む、より広い範囲を用いている可能性がある。プロジェクトレベルの価格が製品のみの収益の代わりに使用される場合、総計が上振れする。 |
| 業界専門誌B | USD 1.00 B (2025) | この数値は水準としては近いが、より狭い製品解釈(例えばボードに焦点を当てるなど)に依拠する傾向があり、地域全体で単一の混合平均販売価格を適用する場合がある。これにより、価格の高い市場が過小評価され、価格の低い市場が過大評価される可能性がある。 |
全体として、この差異は主に対象範囲の境界設定と、地域間での価格・ミットの扱い方の違いから生じている。当社のアプローチは、明確な需要要因、実用的な価格検証、そして的を絞った専門家による検証を用いることで、モデルの再現性を保ち、最終的な市場規模が年ごとに一貫性を保つようにしている。
レポートで回答されている主要な質問
世界の木質繊維断熱材市場の規模はどのくらいで、2031年までにどのような価値が期待されますか?
世界全体の支出は2026年に9億9,000万米ドルに達すると推定され、2031年までに13億4,000万米ドルに達すると予測されており、CAGR 6.25%を反映しています。
木質繊維断熱材の導入において最も成長の速い地域はどこですか?
アジア太平洋が2026年から2031年にかけてCAGR 6.19%の予測で成長をリードしており、エネルギー基準の厳格化とインセンティブプログラムが牽引しています。
建設業者が新築外皮に硬質木質繊維ボードを好む理由は何ですか?
硬質ボードは寸法安定性を提供し、構造外装材を兼ね、連続断熱組立を簡素化する透湿性要件を満たします。
公共プロジェクトにおける木質繊維断熱材の使用を加速させている政策措置は何ですか?
バイクリーン規制と内包炭素の閾値は現在、低炭素材料を入札の合否基準としており、木質繊維はゲートまでのクレードルフットプリントがマイナスであるため優位に立っています。
木質繊維断熱材はミネラルウールと比較して炭素影響と初期コストの面でどうですか?
木質繊維はマイナスの炭素フットプリントを持ちますが、炭素ベースの補助金がない地域では汎用ミネラルウールより納入コストが10〜20%高いままです。
木質繊維断熱材において最大の生産能力を持つ企業はどこですか?
主要生産者にはSTEICO、Gutex、Pavatex(Soprema)、TimberHP、Knauf Insulationが含まれ、上位5社で欧州の約60%、北米の約35%の生産能力を占めています。