
ブルセラ症ワクチン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
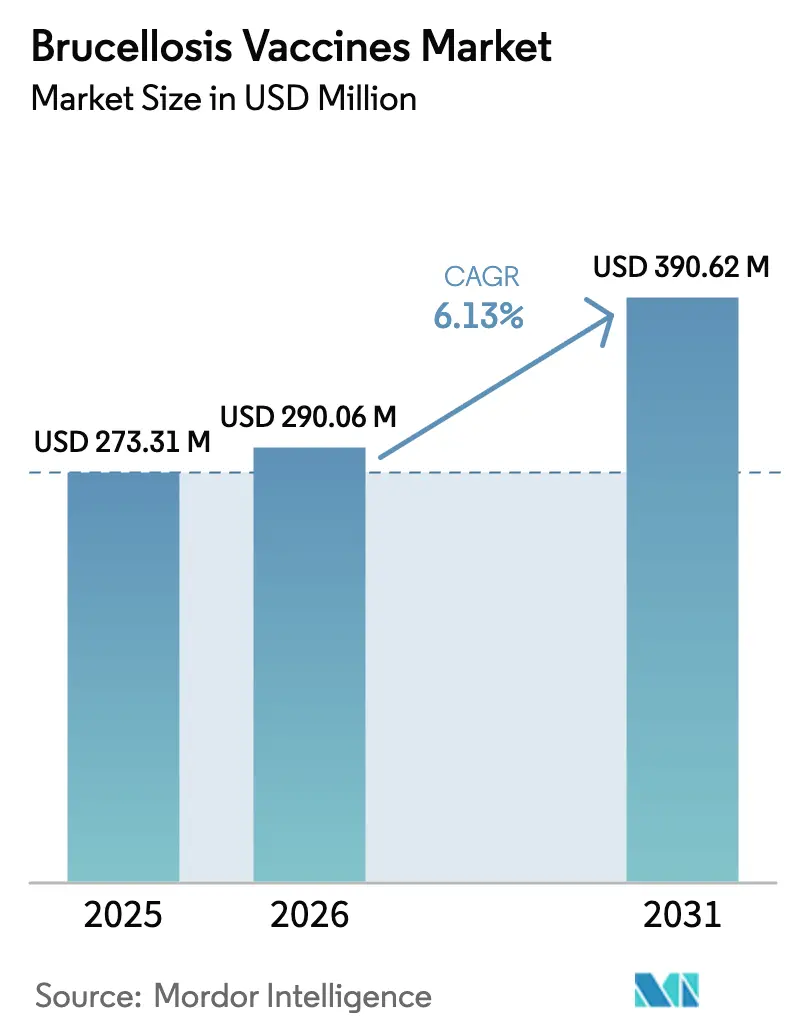
| 市場規模 (2026) | 290.06 百万米ドル |
| 市場規模 (2031) | 390.62 百万米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブルセラ症ワクチン市場分析
ブルセラ症ワクチン市場規模は2025年に2億7,331万米ドルと評価され、2026年の2億9,006万米ドルから2031年には3億9,062万米ドルへと拡大し、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.13%と推定されます。成長の勢いは、ブルセラ症が家畜の生産性を低下させ、回避可能な人間の疾病コストを生み出す影響の大きい人獣共通感染症として認識が高まっていることに起因しています。米国農務省(USDA)の連邦・州協同プログラムやカナダの州レベルのスキームなどの政策を後ろ盾とした免疫プログラムが先進国市場での需要を堅調に維持する一方、多国間基金が低所得地域へのアクセス拡大を促しています。南アジアおよび東南アジアにおける家畜頭数の増加、乳製品・食肉の安全性に対する消費者意識の高まり、DNAおよびベクタープラットフォームにおける研究開発の加速が、ブルセラ症ワクチン市場の長期的な拡大を総合的に後押ししています。Merck Animal Healthの8億9,500万米ドルにのぼるカンザス州への投資に代表される戦略的な製造施設の拡充が供給制約を緩和し、次世代製品が規制当局の承認を取得した際に主要メーカーがシェアを獲得できる体制を整えています。
主要レポートのポイント
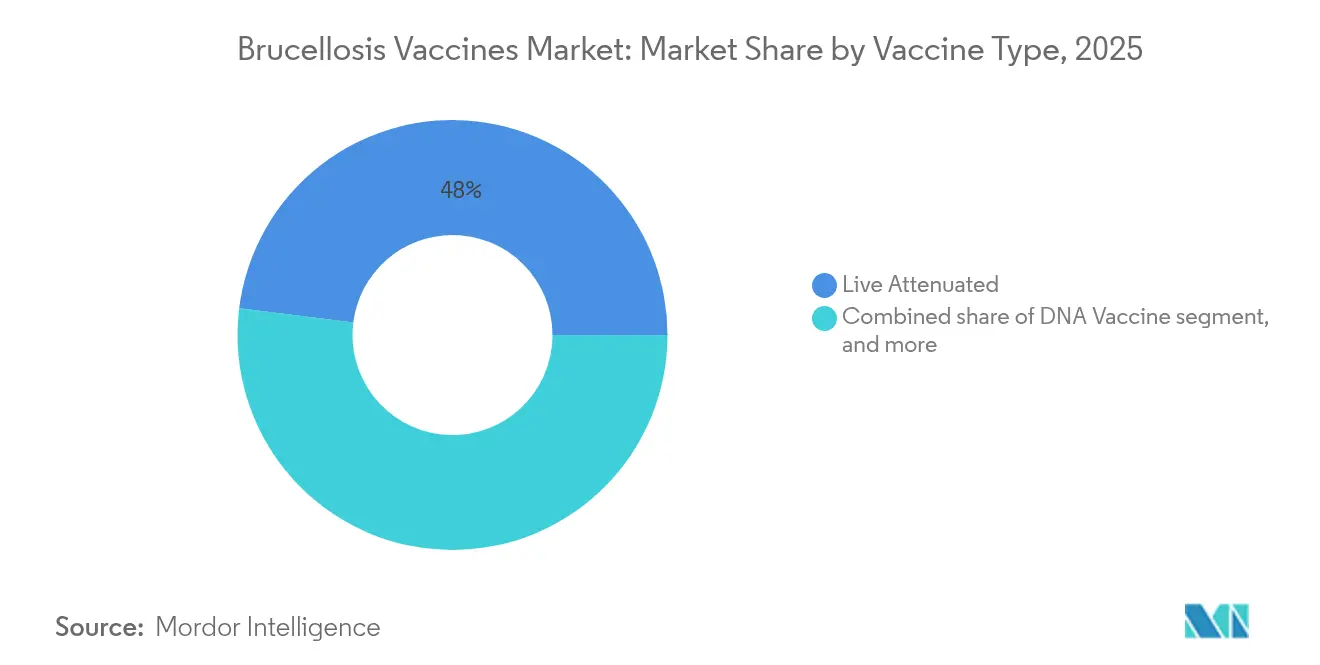
- ワクチンの種類別では、生弱毒化製品が2025年のブルセラ症ワクチン市場シェアの48.02%を占めてトップとなり、一方でDNAワクチンは2031年に向けて最も速い8.21%のCAGRで成長軌道にあります。
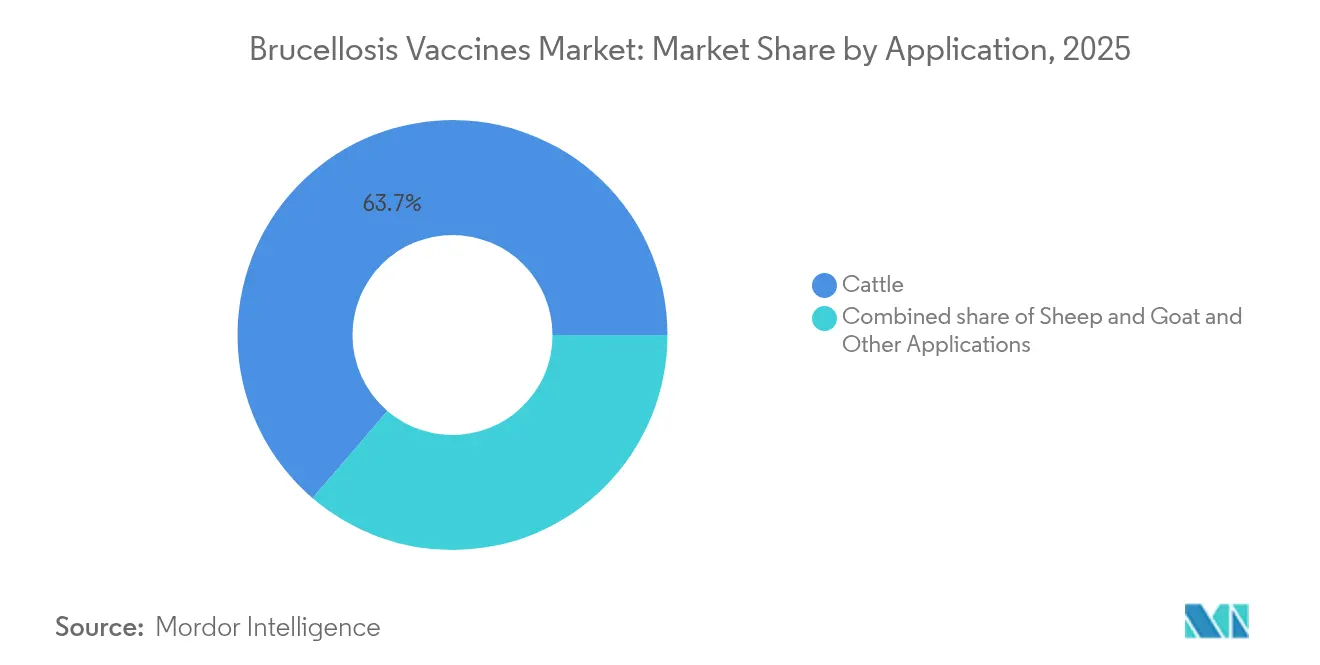
- 用途別では、牛が2025年のブルセラ症ワクチン市場規模の63.72%を占め、羊・山羊セグメントは2031年にかけて9.32%のCAGRで拡大する見通しです。
- エンドユーザー別では、動物病院・クリニックが2025年の売上シェア41.02%を占め、政府・NGOキャンペーンが最も高い9.06%のCAGR見通しを記録しています。
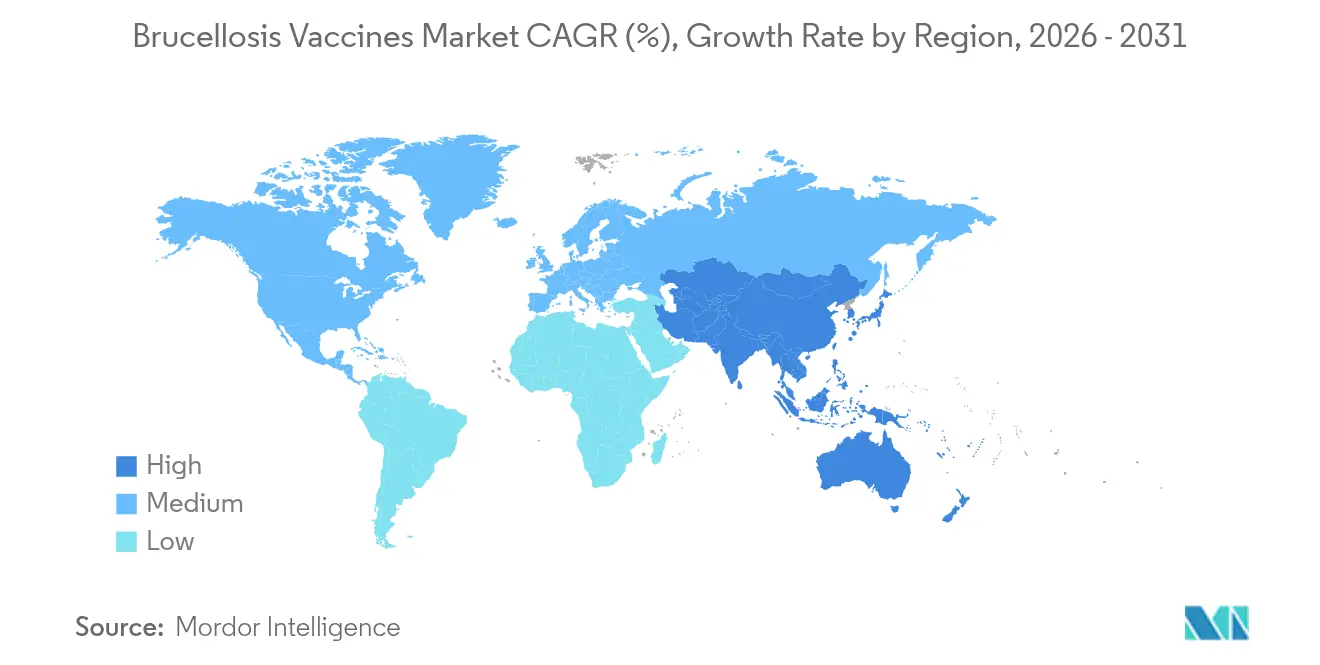
- 地域別では、北米が2025年のブルセラ症ワクチン市場の39.88%を占め、アジア太平洋は2031年にかけて7.42%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブルセラ症の発生率の増加 | +1.2% | 世界全体、特にアジア太平洋とアフリカで影響が大きい | 中期(2~4年) |
| 政府支援による家畜ワクチン接種プログラム | +1.8% | 北米、欧州、アジア太平洋の新興市場 | 長期(4年以上) |
| 人獣共通感染症リスクへの意識向上 | +0.9% | 世界全体、特に途上国 | 中期(2~4年) |
| 世界の家畜個体数の増加 | +1.1% | アジア太平洋、中南米、サハラ以南アフリカ | 長期(4年以上) |
| ワクチンプラットフォームにおける技術的進歩 | +0.7% | 北米、欧州、新興市場への波及 | 長期(4年以上) |
| 資金調達およびインセンティブ施策の利用可能性 | +0.5% | 世界全体、特に低・中所得国を重点対象 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府支援による家畜ワクチン接種プログラム
公的資金は大規模な免疫推進活動に助成し、ワクチンの品質基準を規定することで市場の経済性を再編しています。米国では、連邦政府との協同プログラムにより感染農場数が1956年の124,000件から一桁台にまで減少し、年間350万回分の子牛用ワクチン接種を維持しています。Gaviの2026年~2030年ブループリントは、アフリカワクチン製造アクセラレーター[1]Gaviセクレタリアト、「アライアンス戦略2026年~2030年」、gavi.orgとの補助金支援を組み合わせることで、このモデルを低所得地域に展開しています。インドにおける費用便益分析では、牛への接種便益費用比が10倍超、水牛では20倍超であることが示されており、予算配分に対する強力な財政的根拠を生み出しています。西アフリカおよび中央アフリカで試験されたパートナーシップは、公的監督と民間物流を組み合わせ、損失を削減し、農家のコンプライアンスを向上させています。
人獣共通感染症リスクへの意識向上
パンデミックの経験により、政策立案者と生産者が種間を超えた脅威に対して敏感になり、検証済みの動物用ワクチンに対する需要が高まりました。エチオピアでの調査では、血清陽性率が測定可能であるにもかかわらず、零細農家のブルセラ症に関する知識が100%欠如していることが明らかになり、国家規模の啓発キャンペーンの実施が促されました。インドのワンヘルス研究では、生乳中に危険なブルセラ・アボルタス(Brucella abortus)が検出され、当局はワクチン接種と消費者向け啓発を組み合わせたモデルへと方向転換しました。2023年のタジキスタンの対応では、協調的な情報発信の後に5,000頭の動物へのワクチン接種が実施され、意識向上が直接的に接種率に影響を与えることが示されました。マレーシアはブルセラ症による損失を2億600万リンギ(6,290万米ドル)と数値化し、予防のための公衆衛生的根拠を強化しました。
世界の家畜個体数の増加
南アジアの酪農主体の地域や東南アジアの混合農業・家畜地帯における畜群の拡大は、疾病リスクを高め、ブルセラ症ワクチン市場を拡大させています。メコン回廊の零細農家はこの10年間で大型反芻動物の飼育頭数を増加させてきましたが、バイオセキュリティは依然として一貫性を欠いており、ワクチン需要を持続させています。メキシコのバヒオ地方では、経済モデリングにより、山羊へのワクチン接種が淘汰検査プロトコルと統合された場合にのみ、5年間で1頭あたり3.8米ドルの正味現在価値を生み出すことが示されています。中南米および東アフリカにおける同様の分析でも同等の投資収益が確認されており、生産者が獣医サービスと協力する動機となっています。
ワクチンプラットフォームにおける技術的進歩
次世代プラットフォームは安全性と規制コンプライアンスを向上させています。欧州医薬品庁(EMA)は2025年1月にDNAワクチンの最終ガイドラインを発行し、ゲノム組み込みリスクおよびポテンシーアッセイに関するデータ要件を明確化しました[2]欧州医薬品庁、「獣医用プラスミドDNAワクチンに関するガイドライン」、ema.europa.eu。IgG-Fcと融合したマルチエピトープ構造体は、生物体のリスクなしにマウスモデルで強固な防御効果を実証しています。ウシアデノウイルスベクターは、高通量の牛飼育環境における取り扱い上の懸念に対応し、粘膜免疫と全身免疫を誘導する経鼻投与を可能にします。診断技術の融合も重要であり、時間分解蛍光ラテラルフローテストはローズベンガル法より12,800倍優れた感度を実現し、フィールドにおけるDIVA(ワクチン接種動物と感染動物の識別)コンプライアンスを支援しています。
抑制要因影響分析*
| 抑制要因影響分析 | (約)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な規制およびDIVAコンプライアンス要件 | -0.8% | 世界全体、特に北米と欧州で影響が大きい | 長期(4年以上) |
| コールドチェーンおよび流通上の制約 | -1.2% | 途上国、世界各地の農村地域 | 中期(2~4年) |
| 生弱毒化ワクチンに関する安全性への懸念 | -0.6% | 世界全体、特に人への暴露リスクが高い地域 | 中期(2~4年) |
| 新興地域における獣医インフラの不足 | -0.9% | サハラ以南アフリカ、農村部のアジア太平洋、中南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コールドチェーンおよび流通上の制約
温度管理の不備により、遠隔地に輸送される家畜用ワクチンの半数以上が損失し、プログラムの信頼性を損ない、疾病リスクを拡大させています。インドでの現地調査では、新型ソーラー冷蔵庫が保管温度を適正範囲内に維持できるものの、携帯用キャリアのための保冷剤を凍結できず、最終輸送段階での普及を制限していることが明らかになっています。経済的な分析では、ワクチンデリバリーコストの総額に占めるコールドチェーンの割合は小さいため、より高い温度安定性の追求のみを目指すよりも輸送ノードの強化がより高いリターンをもたらす可能性があると論じられています。タイのQ-Mark温度管理輸送基準は、供給の完全性が損なわれる他の熱帯市場にとって再現可能なベンチマークを設定しています。
厳格な規制およびDIVAコンプライアンス要件
先進的なプラットフォームは、純度・ポテンシー・安全性に関する徹底的なドシエおよびすべての広告表現を審査するUSDAの獣医生物製剤センターをはじめとする規制当局から多層的な承認を求められています。EMAのDNAガイダンスは生体内分布およびゲノム組み込み研究への要求を追加し、スケジュールを長期化させ、小規模なイノベーターには手の届かない水準まで研究開発予算を引き上げています。DIVAプロトコルは、感染動物とワクチン接種動物を区別する対となる診断薬を必要とするため、これらの基準を満たすためにメーカーは抗原構造の再設計やアッセイキットの共同開発を強いられ、上市スケジュールに数年と数百万米ドルが追加されます。VICH(動物医薬品規制調和国際協力)を通じたグローバルな調和により主要市場での重複試験は削減されましたが、中南米とアフリカの一部ではギャップが残り、同時登録が複雑化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワクチンの種類別:
イノベーションが生弱毒化優位からの段階的なシフトを促進RB51やRev-1などの生弱毒化製剤は、現場で実証された70~80%の防御効果と低い製造コストにより、2025年のブルセラ症ワクチン市場シェアの48.02%を占めました。これらの特性は、根絶キャンペーンが依然として既存のインフラに依存している地域を中心に、基礎的な需要を維持し続けるでしょう。しかしながら、DNAワクチン候補はCAGR8.21%で成長しており、DIVA要件を満たし、偶発的な自己接種に伴う人への感染リスクを排除するため、2031年までにブルセラ症ワクチン市場の相当部分を占めると予測されています。2025年に公表されたEMAガイダンスは、かつて投資を妨げていた規制上の曖昧さの多くを解消し、プラスミドまたはマルチエピトープ構造体を持つ企業がパイロット運用を拡大するよう促しています。
サブユニットおよび組換えタンパク質製品は、バイオセーフティを優先するニッチなユーザーに引き続き対応していますが、アジュバント依存性とコールドチェーンへの感受性により市場拡大は抑制されています。ウシアデノウイルスを用いたベクターベースプラットフォームは後期前臨床段階のマイルストーンを進展させており、特に針を使わず大量接種を簡素化できる経鼻投与による牛への使用において、次の計画サイクル内でフィールド承認を達成できる可能性があります。これらの技術の流れが総合的に、ブルセラ症ワクチン市場が多様な規制環境と畜群管理の実情に対応できる多様な製品ミックスを維持することを確かなものにしています。


用途別:
小型反芻動物が際立った成長フロンティアへ牛への免疫接種は、北米・欧州における数十年来の根絶フレームワークと南アジアでの酪農畜群の高度化を背景に、2025年のブルセラ症ワクチン市場規模の63.72%を支えました。生産者は認定獣医師の監督のもとで十分に確立されたスケジュールを選好しており、米国からのデータでは、標準化されたタグと電子記録のアップロードにより年間約350万頭の子牛が保護されています。しかし、より重篤な人の疾病を引き起こすブルセラ・メリテンシス(Brucella melitensis)に対する懸念の高まりを受けて、小型反芻動物へのワクチン接種がCAGR9.32%で加速しています。AgResultsブルセラ症ワクチンチャレンジのような3,000万米ドルのインセンティブコンテストは、西アフリカおよび中央アジアの山羊・羊の生産に適したより安全なRev-1代替品の開発に資金を向けています。
メキシコの小規模山羊農家を対象とした経済モデリングでは、血清陽性率が8%を超える北アフリカでは、さらに速いリターンが示唆される同様の分析結果と相まって、5年以内にポジティブな回収が確認されています。野生動物へのワクチン接種は発展途上の分野ですが、ヘラジカやバイソンが散発的なスピルオーバーを維持するグレーター・イエローストーン地域などの地域でその重要性が増しており、完全な根絶には種を超えた警戒が必要であることを政策立案者に再認識させています。
エンドユーザー別:
官民連携が流通チャネルを多様化動物病院・クリニックは、処方箋が必要な生物製剤のゲートキーパーとしての地位、コールドチェーン管理、公式タグ付けを反映して、2025年の総売上の41.02%を占めました。生弱毒化ワクチンが依然として主流であり、偶発的な暴露を軽減するためのプロフェッショナルな監督が義務付けられているため、その役割は引き続き中心的な位置を占めるでしょう。一方、政府・NGOキャンペーンは、包括的な接種が人への感染を減らし農村所得を向上させるという証拠に動機付けられ、CAGR9.06%を記録しています。2023年のタジキスタンにおける感染症アウトブレイクへの対応はその好例であり、協調したタスクフォースが数週間以内に5,000回以上の接種を実施し、感染拡大を食い止め、生産者の信頼を高めました。
動物繁殖センターは、ブルセラ症ワクチン市場の中では比較的小さなセグメントですが、高度なバイオセキュリティハブへと進化しており、インドや中国の大規模酪農コレクティブは、ブルセラ症の定期免疫接種とゲノム選抜プログラムを組み合わせ、単一の介入サイクルで畜群の健康と遺伝的価値を向上させています。これらのダイナミクスは、差別化されたエンドユーザー戦略がブルセラ症ワクチン業界全体の収益多様化を支えることを強調しています。
地域分析
北米ブルセラ症ワクチン市場
北米は2025年のブルセラ症ワクチン市場において39.88%のシェアを占めており、これは長年にわたる根絶プログラム、義務的なRFIDタグ付け、および充実した連邦政府のコスト分担制度に起因する結果である。国内の牛における発生率はグレーター・イエローストーン地域における野生動物関連の散発的な発生にまで抑制されているが、同地域の積極的なサーベイランスにより年間予防的需要は安定して維持されている。米国は、生物製剤メーカー、受託研究機関、および大学普及ネットワークからなる深いエコシステムを保持しており、これらが一体となってイノベーションと高いワクチン接種率を支えている。
アジア太平洋ブルセラ症ワクチン市場
アジア太平洋地域は2031年に向けて7.42%のCAGR見通しを持つ最高成長地域である。インド単独でブルセラ症に関連する経済損失は年間推定3.4 ビリオン 米ドルに上、最近の費用便益評価では水牛に対するワクチン接種が20:1を超える比率をもたらし得ることが示されており、州政府による調達拡大を促している。中国はタンパク質安全保障への注力を背景に、ブルセラ菌ワクチン接種を結核および口蹄疫プログラムと組み合わせた省レベルの畜産ステーションへの多大な投資を行っている。一方、インドネシアおよびベトナムはコールドチェーン強化と農家普及に向けてドナー資金を活用している。ASEAN全域、特に小型反芻動物における畜群拡大のペースは、世界のブルセラ症ワクチン市場に相当規模の追加需要をもたらすことが確実視されている。
EMEAおよび南米ブルセラ症ワクチン市場
欧州は、EMAの厳格な生物製剤規範および統一された疾病届出法を背景に、先進的なプラットフォーム試験における卓越センターとして機能しているが、EU酪農牛群における固有の有病率はすでに低水準にある。中東およびアフリカはワクチン採用状況が不均一であるものの、AgResultsやIDRCの家畜ワクチンイノベーションファンドなどのドナー主導のパイロット事業が、ケニア、ナジェリア、エチオピアの小規模農家における普及を促進している。南米は、ウルグアイの牛肉セクターにおける高度な防疫管理から、アンデス高地における高有病率地帯まで多様な状況を呈しており、混在した需要軌跡を形成しつつも、パックサイズおよび製剤を現地に合わせて調整する意欲のあるメーカーにとってはアップサイドが残されている。

規制環境
ブルセラ症ワクチンは各国の権限当局により動物用生物製剤として規制されており、承認には純度、安全性、効力、有効性の実証が求められ、規制の厳しい市場では表示・広告表現も審査対象となる。米国では、USDA APHIS動物用生物製剤センターが9 CFRに基づきブルセラ症関連製品を規制しており、ブルセラ・アボルタスワクチンに関する規定された連続試験要件(例:9 CFR 113.65)や、州連邦協力ブルセラ症撲滅プログラム内における牛用RB51の公式使用管理が含まれる。
国際的には、WOAH陸生動物マニュアルにおけるブルセラ症診断・ワクチン基準が、多くの国内プログラムが準拠する参照枠組みを提供しており、B. abortus S19およびRB51、B. melitensis Rev.1といった認定参照ワクチンが含まれる。撲滅への道筋が感染動物とワクチン接種動物の識別に依存することから、規制圧力はDIVA対応性とアッセイ標準化によってますます形作られている。一方、2026年3月の連邦官報告示では、米国州連邦協力プログラムの情報収集を改訂・延長する内容が示されており、調達や現場運用に影響を及ぼす継続的なコンプライアンス、トレーサビリティ、報告要件が強調されている。
競合状況
ブルセラ症ワクチン市場は適度な統合を示しています。Zoetisは2024年に総売上93億米ドルを計上し、家畜用ワクチンがおよそ3分の1を占めており、Phibroへの37品目の薬効飼料製品の売却は生物製剤の研究開発・製造への資本を再集中させます。Merck Animal Healthの8億9,500万米ドルにのぼるカンザス州施設の拡充は、バルク抗原の生産能力と高度な充填・仕上げラインを確保し、2024年後半に経験したバングスワクチン不足に対するセクターのバッファリングを支援します。Boehringer Ingelheimによるサイバ アニマル ヘルス(Saiba Animal Health)の買収はウイルス様粒子技術を追加し、高温地域に適した温度安定性に優れたブルセラ症ワクチン候補の創出につながる可能性があります。
第2層のプレイヤーには、インドのIndian Immunologicalsや中国のチンダオ・ヴランドが含まれ、地域のバルク供給契約に注力するとともに、規制承認を加速させるために多国籍企業からの技術ライセンスを積極的に共同取得しています。西側の知的財産保有者とアジアのメーカーとの協力事業はコスト曲線を引き下げつつリスクを分散させています。同時に、IDRCの5,700万カナダドルの家畜ワクチンイノベーションファンドのような非営利アクセラレーターが、DIVA対応構造体に関連する高い概念実証費用を相殺する補助金をより小規模なバイオテク企業に供給しています。
競争優位性は、多機能なプラットフォーム技術と検証済みのコールドチェーンサービスパッケージを組み合わせた企業へとシフトしています。クラウドダッシュボードと農場レベルのモバイルアプリを通じて提供されるフィールドデータ分析は、メーカーが実世界の有効性を証明しバッチ計画を精緻化できるため、差別化要因として注目を集めています。規制対応力も重要であり、専任の連絡部門を持つ企業はASEAN加盟国、メルコスール、アフリカのトリパルタイトアライアンス間で台頭しつつある相互承認チャネルを活用し、ドシエから許可証取得までのサイクルを短縮しています。
ブルセラ症ワクチン業界のリーダー企業
Ceva Santé Animale
Zoetis Inc.
Merck Animal Health
Boehringer Ingelheim Animal Health
Indian Immunologicals Ltd
- *免責事項:主要選手の並び順不同
ブルセラ症ワクチン市場
- Ceva
- Zoetis
- Merck
- Boehringer Ingelheim
- Indian Immunologicals
- Colorado Serum Company
- CZ Vaccines (Zendal)
- Jordan Bio-Industries Center (JOVAC)
- Laboratories Tornel
- Hester Biosciences
- Biogénesis Bagó
- Vaxxinova
- Elanco
- Phibro Animal Health
- Chengdu Tecon Biologic
- China Animal Husbandry Group (CAHG)
- Shenyang Weiyuan Biopharmaceutical
- Anigen (Korea)

市場機会と将来展望
主な空白領域は、牛や小型反芻動物における生弱毒ワクチン接種の運用上のトレードオフを軽減する、より安全でDIVA対応の製品と付随診断薬にある。2025年1月にEMAが動物用プラスミドDNAワクチンに関するガイダンスを最終化したことは、DNAおよびその他の次世代構築物に対するより明確な開発・登録経路を後押ししており、一方でWOAH基準は、サーベイランスから撲滅への移行を支える検証済みワクチン・検査性能を要求する各国の管理プログラムを引き続き支えている。
流行地域では、プログラムの実行と能力構築が、ワクチン供給とサーベイランス、コールドチェーン、トレーニングパッケージを組み合わせられるサプライヤーにとって短期的な機会を生み出している。FAOは2026年3月にカザフスタンでブルセラ症対策の能力強化プロジェクトを開始し(2027年3月まで実施)、2026年1月にはサーベイランスとワクチン接種のエビデンスを実践に転換するための技術ウェビナーを開催しており、標準化されたワクチン接種とモニタリング手法への活発な需要を示している。イノベーション面では、2026年に発表された前臨床研究、たとえばnpj Vaccines誌に報告されたマーカーレス欠失変異ワクチン候補(A19Δbpe275)が、安全性プロファイルの改善と診断干渉の低減を目指すパイプラインを支えており、従来のS19、Rev.1、RB51という参照ベンチマークを超えた長期的な差別化を強化しうる。
Recent Industry Developments in ブルセラ症ワクチン市場
- 2026年4月:Zoetisは、2021年に口蹄疫ワクチン生産から撤退した後、ゲノミクスと新興疾病向けワクチンへのポートフォリオ転換を強調した。この再編は、より高速サイクルの生物製剤や関連ツールへの資本およびR&D優先配分を示しており、隣接する家畜ワクチンのイノベーションや提携活動につながる可能性がある。
- 2025年2月:Elancoは、USDAの条件付き承認を前提に、乳牛向け高病原性鳥インフルエンザワクチンの商業化に向けてMedgeneと契約を締結した。この契約は、大動物ワクチンの商業化経路の加速と規制当局との連携拡大を反映しており、家畜用生物製剤全般における調達や製造の優先順位付けに波及する可能性がある。
- 2024年11月:セバ・アニマルヘルスは、ハンガリー・モノルに新設する7,000平方メートルのワクチン製造工場への投資を発表し、2026年末に稼働開始を予定している。欧州における追加生産能力は動物用ワクチンの供給レジリエンスを支え、定常的な予防接種需要とアウトブレイク対応需要の双方に対応できる地域製造基盤を強化する。


ブルセラ症ワクチン市場 レポートの範囲と調査方法論
市場定義と対象範囲
ブルセラ症ワクチン市場は、関連する動物種におけるブルセラ症予防に使用されるワクチンから得られる収益として定義され、獣医エンドユーザーおよび公的ワクチン接種プログラムへの販売時点でカウントされ、主要地域にわたって追跡される。
範囲の除外事項:ヒト向け治療薬、診断検査、およびブルセラ症用ワクチン以外の広範な家畜衛生製品は除外する。
セグメンテーション概要
- ワクチンの種類別
- 生弱毒化
- DNAワクチン
- サブユニット・組換えタンパク質
- ベクターベース・ウイルスベクター化
- 用途別
- 牛
- 羊・山羊
- その他の用途
- エンドユーザー別
- 動物病院・クリニック
- 動物ケア・繁殖センター
- 政府・NGOワクチン接種キャンペーン
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ワクチン需要が動物集団のリスクと管理政策に従うことから、疾病と家畜の状況把握から開始した。疾病通報については世界動物保健機関(WOAH)、群れ・家畜頭数のベースラインについてはFAOの家畜統計、人獣共通感染症の状況と管理アプローチについてはWHOのページなど、公開情報源を確認した。
その状況を実用的な規模算定モデルに変換するため、USDAやその他の農業省の公表資料、各国獣医サービスの最新情報、調達関連メモなどの情報源も使用した。査読済み獣医学ジャーナル論文は、使用されているワクチンの種類、投与方法、普及上の制約を理解するために用いた。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道は、製造能力の追加や流通の変化について精査し、該当する場合には有料データベースも企業財務、特許動向、輸出入出荷レベルの確認に参照した。ここに挙げたデスクリサーチの情報源は例示であり、その他の公開情報源もデータ収集、検証、明確化のために使用された。
一次インタビューおよび調査
一次調査は、実際に何が購入・使用されているか、そして年ごとに数量がなぜ変動するかを検証することに重点を置いた。主要な家畜地域全域で、ワクチンメーカー、流通業者、動物病院・診療所ネットワーク、政府・NGOのプログラム関係者、現場獣医師と対話し、カバレッジ、投与スケジュール、価格設定に関する前提を修正し、再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):19% | アジア太平洋:45% |
| ミドル層:56% | 機能・部門リーダー:26% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:19% | マネージャー:55% | 南北アメリカ:19% |
市場規模算定と予測
市場規模はトップダウンの需要プールアプローチを用いて構築され、家畜頭数、疾病管理の強度、ワクチン接種カバレッジ目標を対象可能な用量に変換し、その後現実的な価格帯を用いて金額に換算した。このモデルは、サプライヤーおよび流通チャネルによる年間出荷量のレビューや、ワクチン種類・地域別の平均販売価格(ASP)サンプル確認など、選択的なボトムアップチェックによってストレステストされた。
主要な入力データには、牛および小型反芻動物の頭数、使用されているワクチン種類の構成(生弱毒ワクチンと新規プラットフォームとの間の移行を含む)、投与・再接種の実践、公的プログラムと民間診療需要の割合、キャンペーンのタイミングに影響する地域の政策動向が含まれる。直接的な数量の把握が弱い部分については、過去のキャンペーンの実施サイクル、入札活動の兆候、在庫動向に関する流通業者のフィードバックといった代理指標を用いて補完した。これらの代理指標は、二重計上を避けるために正規化された。
予測にあたっては、需要がアウトブレイクの圧力やキャンペーン資金の動向によって増減または停滞しうるため、シナリオ分析を用い、その後、成長を家畜基盤の動向と予想されるカバレッジの進展に結び付けるための軽度な多変量回帰分析を適用した。ASPの変動に関する前提は保守的に維持され、原材料の制約や製品のアップグレードなどに関連して持続的な価格変化が一次情報で確認された場合にのみ見直された。
データ検証と更新サイクル
算出結果は、地域のワクチン接種プログラムの動向、企業レベルの収益動向、エンドユーザーおよび動物種の採用状況が示唆するシェア配分との内部整合性を含む独立した指標と照合された。大きな乖離が確認された場合は、単位、通貨換算、時期の整合性について再確認を行い、その後、何が変化し何が安定していたかを確認するため、対象者への的を絞った再連絡を実施した。
承認前には、計算式の誤りや非現実的な成長の急変を早期に発見できるよう、モデルと前提について複数段階のアナリストレビューが行われる。本レポートは年次で更新され、主要な規制措置、工場拡張、疾病パターンの急変などの重大事象が発生した場合には随時更新される。納品直前には最終更新作業が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceのブルセラ症ワクチン市場推計と他の公表推計との比較
ブルセラ症ワクチンの公表市場規模は、算入対象、ワクチン接種カバレッジの前提、起点年の設定によって異なるため、しばしば異なって見える。また、ある情報源が定価を使用し、別の情報源が実勢価格を使用する場合や、為替レートが異なる月から取得されている場合にも差異が生じる。
この市場では、最大の乖離は通常、範囲の設定に起因し、特に近接する動物用ワクチンが含まれているかどうか、生ワクチンのみがカウントされているかどうか、政府・NGOキャンペーンが実際に投与された用量として測定されているか、それとも計画上のプログラム目標として測定されているかによって生じる。もう一つの一般的な要因は予測の立場であり、一部の推計は途切れないキャンペーン拡大を前提とする一方、他の推計は資金停止や牛・羊・ヤギ間の不均一なコンプライアンスを織り込んでおり、これが結果の数値を変えうる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 273.31 M (2025) | |
| 業界誌A | USD 224.64 M (2022) | この数値はより早い基準年を反映しており、報道でよく引用されるため、キャンペーン実施サイクルの後年の変化、地域構成の変化、より高価格な新プラットフォームへの製品構成の移行を捉えていない可能性がある。 |
| 業界出版社B | USD 199.00 M (2024) | この推計は生ブルセラ症ワクチンのみに限定されており、非生型プラットフォームを除外し、全ワクチン種類を対象とした市場観よりも狭い製品範囲を適用することで、総額を押し下げている。 |
この表は、時期と範囲が乖離の大部分を説明することを示しており、旧年のデータや生ワクチンのみの定義は、今日の需要環境を過小評価する傾向がある。牛および小型反芻動物の用量に関する前提をプログラムの実態に沿わせ、生ワクチン、DNAワクチン、その他のワクチン種類を一貫したASPロジックで区別することにより、このアプローチは明確な入力データに追跡可能な状態を保っており、これがMordor Intelligenceが適用する実践的な違いである。


レポートで回答されている主要な質問
ブルセラ症ワクチン市場の現在の規模は?
ブルセラ症ワクチン市場規模は2026年に2億9,006万米ドルであり、2031年までに3億9,062万米ドルに成長する見込みです。
最も急速に拡大している地域はどこですか?
アジア太平洋が最も急成長している地域であり、家畜頭数の増加と疾病管理への資金拡充を背景に、2031年にかけてCAGR7.42%を記録しています。
最も急速に普及しているワクチンの種類はどれですか?
DNAワクチンはDIVA基準を満たし生物体の安全性への懸念を排除するため、最も高いCAGR8.21%の予測を示しています。
供給業者の市場集中度はどの程度ですか?
市場は適度に集中しており、上位5社が売上の約60%を占め、集中スコアは6となっています。
途上国でのワクチン普及を妨げる主な障壁は何ですか?
コールドチェーンのギャップと獣医インフラの不足により、低所得地域でワクチンの50%以上が無駄になり、有効なカバレッジが制限されています。
小型反芻動物が高成長セグメントと見なされる理由は何ですか?
羊・山羊は、ブルセラ・メリテンシス(Brucella melitensis)が深刻な人の病原体であり、ワクチン接種が零細農家に強力な経済的リターンをもたらすため、より大きな政策的注目を集めています。
最終更新日:



