
英国マンモグラフィー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
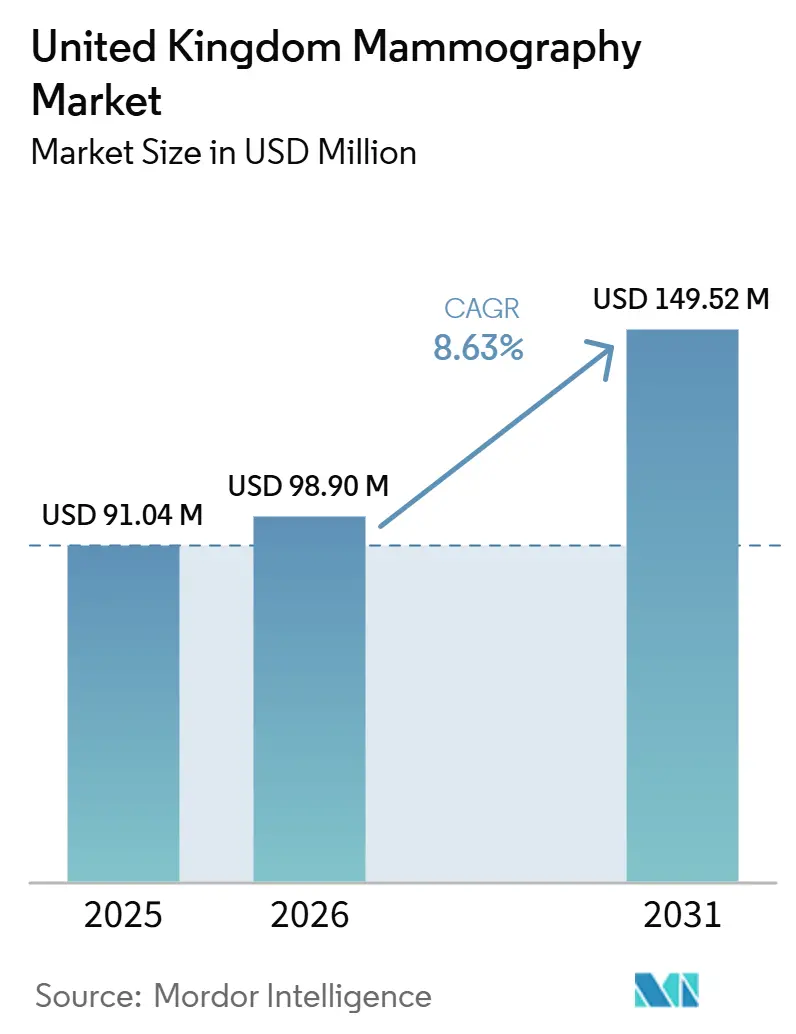
| 基準年の市場規模 (2025) | 91.04 百万米ドル |
| 市場規模 (2026) | 98.90 百万米ドル |
| 市場規模 (2031) | 149.52 百万米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
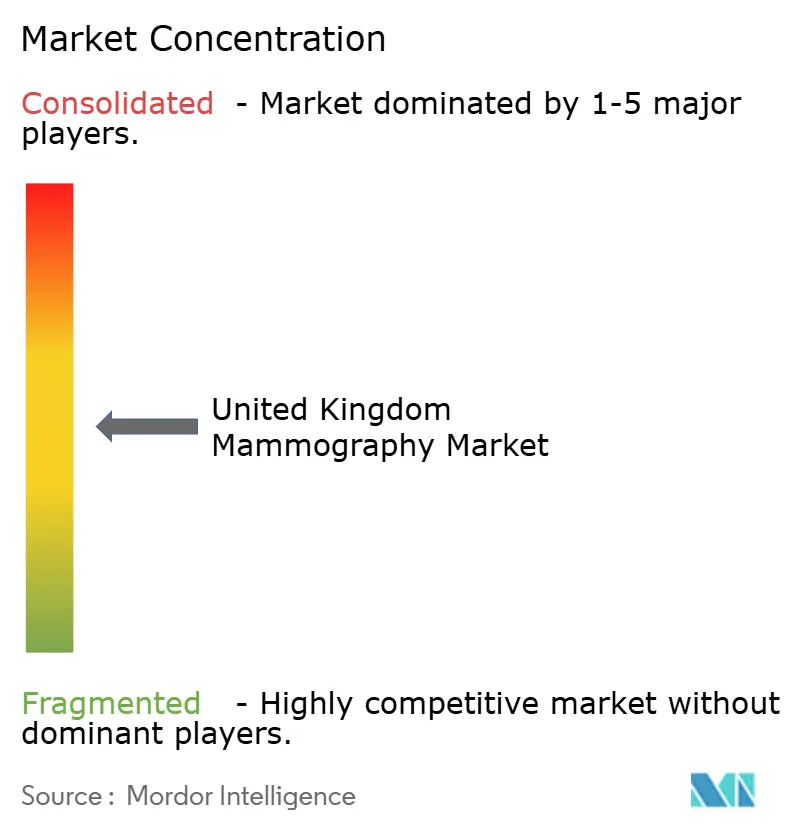
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国マンモグラフィー市場分析
英国マンモグラフィー市場規模は、2025年の9,104万米ドルおよび2026年の9,890万米ドルから、2031年には1億4,952万米ドルへと拡大し、2026年から2031年の間にCAGR 8.63%を記録する見込みです。
乳がん罹患率の上昇、NHSがん検診プログラムの継続的な拡大、および急速な技術アップグレードが相まって、機器需要の加速を促進しています。病院およびコミュニティ診断センターは、全国的な放射線技師不足の中でサービス水準を維持するため、導入基盤の拡大を進めています。3D乳房トモシンセシスおよび人工知能を活用した画像解析における革新的進歩は、NHSの性能仕様を満たすべく競合するメーカーにとって、現在では中核的な差別化ポイントとなっています。MHRAの改革に伴う規制の確実性および政府のデバイス承認迅速化へのコミットメントが成長をさらに後押しする一方、資本予算の圧迫により、医療トラストはリースおよびマネージドサービス契約へのシフトを余儀なくされています。
主要レポートのポイント
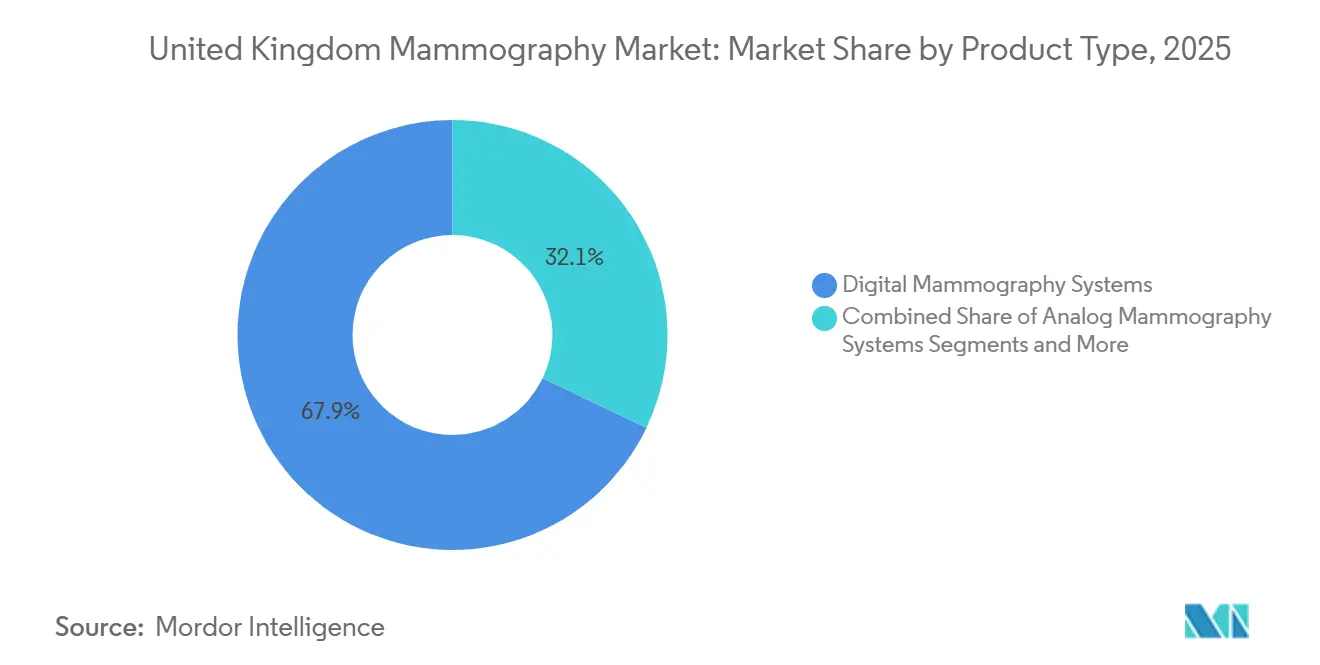
- 製品タイプ別では、デジタルシステムが2025年の英国マンモグラフィー市場シェアの67.90%をリードし、乳房トモシンセシスシステムは2031年までに年平均成長率9.29%で拡大する見込みです。
- 技術別では、3Dマンモグラフィーが2025年の英国マンモグラフィー市場規模の56.70%のシェアを占め、2Dマンモグラフィーは2026〜2031年にかけて年平均成長率9.03%で成長する見込みです。
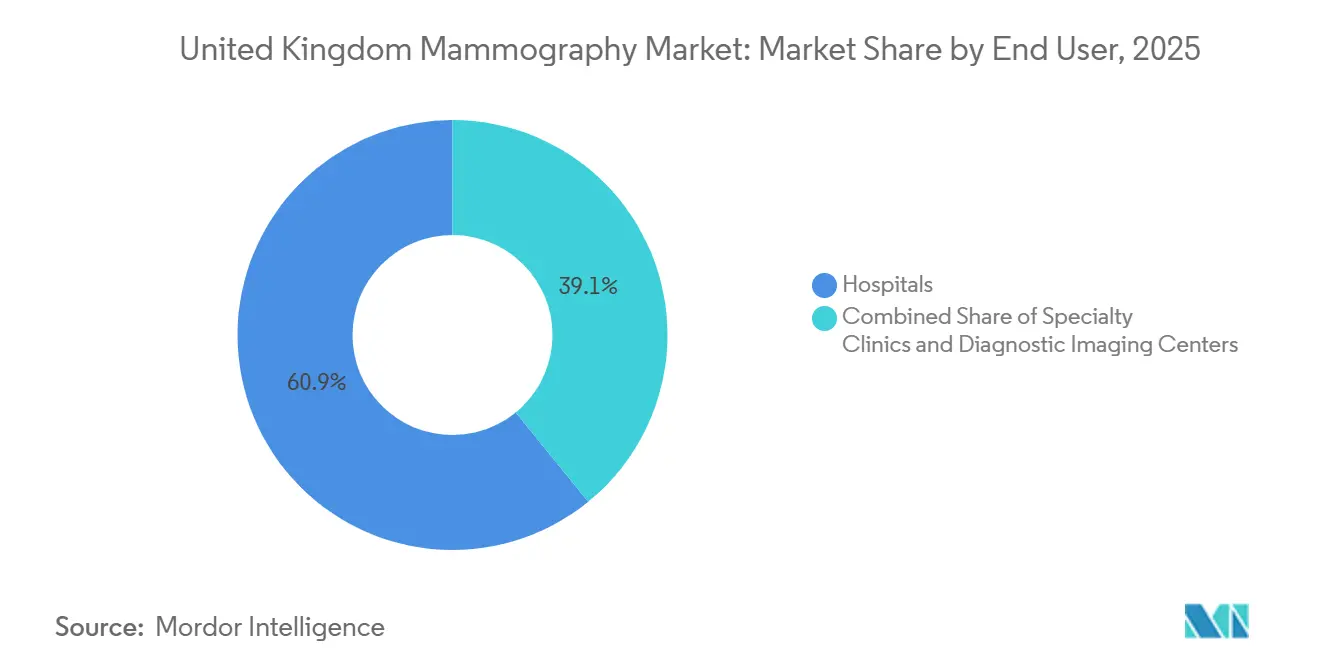
- エンドユーザー別では、病院が2025年の英国マンモグラフィー市場シェアの60.85%を占め、診断画像センターは2031年までに最高の年平均成長率9.58%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国マンモグラフィー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| NHSがん検診プログラムのカバレッジおよび年齢制限の拡大 | +2.8% | 英国全土、歴史的に十分なサービスを受けていない地域を対象 | 中期(2~4年) |
| 乳がん罹患率の増加および早期発症診断の増加 | +2.5% | 英国全土、人口密集都市部クラスターで増幅 | 長期(4年以上) |
| 3D乳房トモシンセシスの技術的進歩および更新サイクル | +1.9% | 英国全土、大規模NHSトラストおよび民間クリニックでの初期導入 | 中期(2~4年) |
| 放射線科医不足を軽減するためのAI対応CADソリューションの急速な普及 | +1.4% | 英国全土、急性期医療NHSトラストで最も急速に加速 | 短期から中期(1~3年) |
| 農村部のアクセス格差に対処するためのモバイルマンモグラフィー車の展開 | +0.8% | 英国農村部(スコットランド高地、コーンウォール、ウェールズ)に特化 | 短期(2年以内) |
| ESG連動資本およびNHSネットゼロイニシアチブによる低線量システムアップグレードの推進 | +0.6% | 英国全土、積極的なグリーン調達義務を持つNHSトラストに紐付け | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
英国における乳がん罹患率の増加
罹患率は引き続き上昇しており、2040年までに8分ごとに1件の新規診断に達すると予測されています [1]。50歳以上の女性への人口動態的な偏りはNHSの検診適格性と直接一致しており、デジタルユニットの設置台数を更新する安定した処置件数を生み出しています。組織密度の高い女性における高い発がんリスクは、マンモグラフィーワークフローを補完する分子乳房画像診断などの高度な画像診断への需要を高めています。乳がんの管理費用は2034年までに36億ポンドに達する可能性があるとのコスト試算は、早期発見への投資の財務的合理性を強化しています。人口密度の高い都市部では、増大するケースロードを管理するために高スループットシステムが必要とされており、想起サイクルを短縮し検出率を向上させる高性能3D機器の購買事例を強化しています。ユニバーシティ・カレッジ・ロンドンの臨床研究者は現在、将来の調達要件に反映される可能性が高い、高密度乳房画像診断技術のプロトタイプの試験を実施しています。
NHSブレスト・スクリーニング・プログラムの適用範囲拡大
NHSの戦略は70歳以上への検診案内を拡大し、モバイルサービスを十分なサービスを受けていない地域へと展開することで、年間マンモグラフィー需要を即座に増加させ、設置容量を逼迫させています [2]。パフォーマンスベンチマークは70%のカバレッジ目標を設定しており、コミュニティ診断センターからの初期結果では、モバイルユニットが稼働している地域での受診率が最大50%上昇していることが示されています。この政策転換により、トラストはより高い患者スループットに対応できる追加システムの調達または既存プラットフォームのアップグレードを余儀なくされています。プログラム管理者が個別リスクに応じた検診頻度を設定する適応的な想起インターバルをテストするにつれ、AIベースのリスク層別化ソフトウェアとの統合が不可欠となっています。NHSデジタルのデータセキュリティ要件は、安全なクラウド接続と厳格なGDPR準拠を提供するプラットフォームへの調達を推進しています。
3D乳房トモシンセシスにおける技術的進歩
トモシンセシスシステムは現在92%の感度を実現し、偽陽性の想起率を40%低減しており、これは交替予算を検討している臨床委員会を迅速に転換させる性能です。読影時間は2D画像と比較してほぼ2倍となり、トラストはスループットを維持するために画像をトリアージするAIツールの導入を迫られています。Siemens Healthineerの50度プラットフォームのような広角トモシンセシススキャナーは、深度分解能をさらに向上させ、高密度乳房プロトコルにとって魅力的なものとなっています。2023年5月の欧州委員会のガイドライン承認により、3Dが国際的なベストプラクティスを満たすことが病院理事会に保証され、資本要求承認へのモメンタムが加わっています。
AI対応CADソリューションの急速な普及
30施設にまたがる70万人の女性を対象とした全国的なAIトライアルにより、放射線科医が見逃したがんを検出し、結果の提供時間を3日に短縮するCADアルゴリズムが検証されています。MHRA Airlockパイロットは、機械学習イノベーションに対する明確な規制経路を示し、ベンダーの市場参入障壁を低下させています。Volparaの買収によって強化されたLunitなどのベンダーは、リスクスコアリング、品質保証、ワークフロー分析をNHSの運営予算ラインに適合するモジュール式サブスクリプションでパッケージ化しています。スケーラブルなAIは臨床放射線科医の29%不足の影響を軽減し、ソフトウェアを直接的な労働力乗数として位置づけています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 放射線被曝に関する患者の懸念 | -1.2% | 都市部の医療委員会 | 短期(2年以内) |
| NHS資本予算の削減 | -2.3% | 小規模トラスト | 中期(2~4年) |
| 訓練を受けた放射線技師の不足 | -1.8% | 農村地域 | 長期(4年上) |
| クラウドAIデータ共有に関するGDPRの制限 | -0.9% | EUデータ適正地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
累積放射線被曝に関する患者の懸念
平均腺線量は検査1回あたり1 mGyから10 mGyの範囲であり、造影剤を使用した検査では11.84 mGyに達する場合があり、再受診率を低下させる安全性への疑問を引き起こしています。調査によると、非受診者の27%が痛みと放射線への恐怖を主な抑止要因として挙げています。メーカーは現在、乳房の厚みに応じて線量を動的に調整する自動露出制御システムを市場に投入しており、患者の不安を軽減し再検診率を向上させています。NHS向けの一般公開キャンペーンでは、標準的なスクリーニングに対するUNSCEARの頻度加重実効線量0.22 mSvを引用し、線量の透明性を強調することで信頼の構築を図っています。
NHS資本機器予算の削減
370億ポンドの資金不足により、トラストは即時の臨床ニーズと延期されたメンテナンスを比較検討することを余儀なくされています。2025年から2026年の資本ガイダンスは効率化を義務付けており、アナログまたは初期世代デジタルユニットの更新サイクルを延長しています。制約を回避するため、ベンダーは支出を資本予算から運営予算へシフトするマネージド機器サービスを提供していますが、契約期間が長くなると将来の技術更新の機動性が制限される可能性があります。1億3,000万ポンドの放射線治療近代化基金などの特定資金は、使途限定補助金の可能性を示しており、マンモグラフィーサプライヤーは同様のスクリーニング配分を求めてロビー活動を行っています。
NHS資本設備予算の削減
370億ポンドの財源不足により、トラストは即時の臨床的必要性と延期されたメンテナンスを比較考量することを余儀なくされています。2025〜26年度の資本ガイダンスは効率化を義務付けており、アナログまたは初期世代デジタルユニットの交換サイクルを延長させています。制約を回避するため、ベンダーは資本予算から運営予算へ支出を移行するマネージド機器サービスを提供していますが、長期の契約期間は将来の技術更新の柔軟性を制限する可能性があります。1億3,000万ポンドの放射線治療近代化基金のような特定資金は、特定目的の助成金の可能性を示しており、マンモグラフィーサプライヤーは同様の検診割り当てのためにロビー活動を行っています。
訓練された放射線技師・放射線科医の不足
検診マンモグラファーの空席率は17.5%、放射線科医は29%に達しており、読影待ち行列を長引かせ、診断を遅延させています。AIトリアージはワークロードの軽減に役立ちますが、IT統合能力が不足する小規模病院では普及が遅れています。大学との教育アライアンスにより見習いプログラムが拡大されていますが、2030年以降まで卒業生の供給は退職者を完全に補うことはないでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:デジタルシステムが市場変革を牽引
デジタルマンモグラフィーは2025年の英国マンモグラフィー市場シェアの67.90%を占め、NHSスクリーニングインフラの基盤であり続けています。フィルムからデジタルへの転換は画像の鮮明度を向上させ、再検査率を低下させ、取得プレミアムの一部を相殺する総コスト削減を生み出しています。英国マンモグラフィー市場におけるデジタルシステムの規模は、トラストが無線圧迫パドルとAI対応ワークステーションを統合したモデルへと旧型検出器を交換するにつれ、2026年に拡大しています。ベンダーは稼働率99%以上を保証し、サイト訪問を削減するためのリモート診断を含むサービス契約をバンドルしています。
乳房トモシンセシスシステムは臨床的検証と規制承認に後押しされ、2031年までに年平均成長率9.29%という最も高い成長を記録しています。トモシンセシスは浸潤がんの検出を2Dと比較して最大65%改善し、想起率を40%低下させます。NHSサプライチェーンの枠組み協定がテンダーサイクルを短縮し一括調達を促進するにつれ、英国マンモグラフィー市場におけるトモシンセシスの規模は拡大しています。アナログソリューションは段階的に廃止されていますが、電力制約と低稼働率により3D投資が正当化されない一部の農村部の車両では引き続き使用されています。生検ガイドテーブルや造影強調プラットフォームなどの追加カテゴリーは、トラストがワンストップ乳房クリニックを追求するにつれてニッチな関心を集めています。

技術別:3Dマンモグラフィーが臨床実践を再形成
3Dプラットフォームは、病変の視認性の優位性と想起件数の減少により、2025年の英国マンモグラフィー市場の56.70%を占めています。NHSトラストは、合成2D画像生成をサポートするシステムを好み、AI後処理のための体積データを取得しながら総線量を従来のパラメータ内に維持しています。将来の購入を計画している施設は、3Dに対するより高い償還報酬額を追加的な経済的根拠として挙げています。
2Dマンモグラフィーは、スループット需要が3Dの深度優位性を上回る場合においても価値を保っています。シングルリードプロトコルを採用するトラストは、1時間あたり10人の患者を処理できるコスト効率の高い平面パネルユニットを選択しています。コミュニティセンターがプレミアム機能よりも機器数量を優先するため、英国マンモグラフィー市場における2Dの規模は依然として緩やかに増加しています。2D/3D複合モードは構成の柔軟性を提供しており、2028年以降の交換サイクルを支配すると予想されています。
エンドユーザー別:病院が市場の基盤を形成し、コミュニティセンターが急成長
病院は2025年の需要の60.85%を占めており、症状性画像診断および多職種腫瘍カンファレンスの主要な場としての役割を反映しています。継続的な品質保証の義務付けとオンサイトのエンジニアリングチームにより、病院は最新の3DおよびAIアップグレードを迅速に採用することができます。大規模トラストが地域の検診リストを統合してスキャナー稼働率を最大化し、サプライヤーからのボリュームベースの割引を確保するにつれ、病院における英国マンモグラフィー市場規模は2026年にさらに拡大しています。
診断画像センターは、年間900万件の追加検査を目指す政府のコミュニティ診断センター構想に後押しされ、2031年までに年平均成長率9.58%という最も速い成長チャネルとなっています。リテールパークの立地、ハイストリートクリニック、およびモバイル車両が組み合わさって地理的なリーチを拡大し、移動時間を短縮しています。これらのセンターは、オフサイトの放射線科医が試験を読影できるクラウドPACSソリューションを活用し、地域のスタッフが手薄な場合のサービス継続性を支援しています。乳房ケアのみに特化した専門クリニックは、当日の超音波検査と生検を提供することで、より小規模だが安定したシェアを確保しています。
地域分析
イングランドは、その人口規模の大きさと病院ネットワークの密度から、設置台数の大部分を占めています。ロンドン、マンチェスター、バーミンガムは最も高い検査件数に貢献しており、3Dスキャナーの繰り返し調達を推進しています。定義された郵便番号クラスターをカバーする地域検診ユニットは、予測可能な交換スケジュールをサポートし、メンテナンス契約の共同交渉を可能にしています。2025年のNHS啓発キャンペーンで達成された記録的な参加率は、大都市圏全体での機器使用を激化させています。
スコットランド、ウェールズ、北アイルランドは、総設置台数の17.85%に集合的に影響を与える独立した調達プールを構成しています。これらの地域のNHS委員会は重大な農村部のアクセス課題に直面しており、そのため省電力デジタル検出器を搭載したモバイル車両のための予算を確保しています。グロスターシャーの更新されたモバイルがんユニットは、改修工事によって画像品質基準を維持しながら1日20人の患者訪問を実現できることを示しています。
国境をまたぐ取り組みにより、グレーター・マンチェスターの8つのNHSトラストにまたがって放射線科医の能力をプールする共有クラウドPACSインフラが促進され、年間最大400万件の検査が処理されています。このような統合は、報告のバックログを削減し、隣接するトラストがスキャナーのダウンタイムを経験する際の資産配分の意思決定に情報を提供します。スタッフ不足は農村部のハイランドおよび沿岸ウェールズで最も深刻であり、地域委員会は機器ベンダーからの遠隔放射線医学サポートパッケージを含むマネージドサービス契約の交渉を推進しています。
競合状況
市場は中程度の集中度を示しており、Hologic、Siemens Healthineers、GE HealthCare、Fujifilm、Philipsの5つのグローバルメーカーが既存契約の大部分を共同でサービス提供しています。競争は3D画像診断性能、線量最適化、およびベンダーニュートラルアーカイブへのサードパーティAIソフトウェアの統合容易性を中心に展開されています。2024〜2025年の戦略的動向はAIエコシステムへの転換を強調しています。Lunitは、単一のワークフローでリスク評価、画像品質保証、およびがん検出に対応するエンドツーエンドの乳房健康プラットフォームを提供するため、Volpara Health Technologiesの買収を完了しました[3]。
Hologicは、品質管理を自動化できるクラウド分析モジュールを追加するターゲット買収によってポートフォリオのリーチを深め、一方Siemens Healthineerはフルトモシンセシスのスキャン時間が5秒未満という英国初のユニットMAMMOMAT B.brilliantを発売し、患者の快適性とスループットを向上させました。GE HealthCareは、高密度乳房向けのゼロクリック取得と低線量露光を特徴とするPristina Viaを発表し、スタッフ不足に直面しながらもアップグレードを求めるトラストにとってのプレミアムな代替機器として位置付けています。
ScreenPoint MedicalやiCADなどのニッチ参入企業は、あらゆるDICOM互換モダリティに接続できるAIソリューションを提供しており、完全なハードウェア更新なしに病院に柔軟性を提供しています。一方、コーンビームCTおよび分子画像診断に特化したスタートアップ企業は、償還経路が確立された場合に2030年以降の競合階層を変える可能性があるパイロット研究を継続しています。
英国マンモグラフィー業界リーダー
-
Siemens Healthineers AG
-
Canon Inc.(Canon Medical Systems Corporation)
-
Koninklijke Philips NV
-
Fujifilm Holdings Corporation
-
GE Healthcare
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年1月:ユニバーシティ・ホスピタル・サウサンプトン NHS財団トラストが英国初のMAMMOMAT B.brilliantトモシンセシスシステムを設置し、スキャン時間を5秒未満に短縮し、患者の快適性を向上させました。
- 2025年2月:NHSは乳がん検診を推進する初の全国的なキャンペーンを開始し、初回招待者の46.3%が予約に来院しないことを指摘しました。
- 2024年10月:DeepHealthがKheiron Medical Technologiesを買収し、AI乳がん検診能力を拡大し、Miaアルゴリズムを拡張された診断プラットフォームに統合しました。
英国マンモグラフィー市場レポートの範囲
レポートの範囲として、マンモグラフィーとは、悪性腫瘍の存在を確認するために乳房組織をスクリーニングするために使用される標準的な診断・検診技術を指します。このプロセスには、乳がんの早期発見のための低エネルギーX線の使用が含まれます。英国マンモグラフィー市場は、製品タイプ(デジタルシステム、アナログシステム、乳房トモシンセシス、その他の製品タイプ)、エンドユーザー(病院、専門クリニック、診断センター)別にセグメント化されています。レポートは上記セグメントの金額(米ドル百万単位)を提供しています。
| デジタルマンモグラフィーシステム |
| アナログマンモグラフィーシステム |
| 乳房トモシンセシスシステム |
| その他の製品タイプ |
| 2Dマンモグラフィー |
| 3Dマンモグラフィー |
| 病院 |
| 専門クリニック |
| 診断画像センター |
| 製品タイプ別 | デジタルマンモグラフィーシステム |
| アナログマンモグラフィーシステム | |
| 乳房トモシンセシスシステム | |
| その他の製品タイプ | |
| 技術別 | 2Dマンモグラフィー |
| 3Dマンモグラフィー | |
| エンドユーザー別 | 病院 |
| 専門クリニック | |
| 診断画像センター |
レポートで回答される主要な質問
英国マンモグラフィー市場の規模はどのくらいですか?
英国マンモグラフィー市場規模は2026年に9,890万米ドルに達し、年平均成長率8.63%で成長して2031年までに1億4,952万米ドルに達する見込みです。
現在の設置台数において最大のシェアを占める製品カテゴリーはどれですか?
デジタルマンモグラフィーシステムが全稼働ユニットの67.90%を占めています。
英国マンモグラフィー市場の主要プレーヤーは誰ですか?
Siemens Healthineers AG、Canon Inc.(Canon Medical Systems Corporation)、Koninklijke Philips NV、Fujifilm Holdings Corporation、GE Healthcareが英国マンモグラフィー市場で事業を展開する主要企業です。
コミュニティ診断センターが将来の需要にとって重要な理由は何ですか?
サービスが不十分な地域での検診受診率を最大50%向上させ、より高い機器調達を推進しています。