
ボアスコープ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
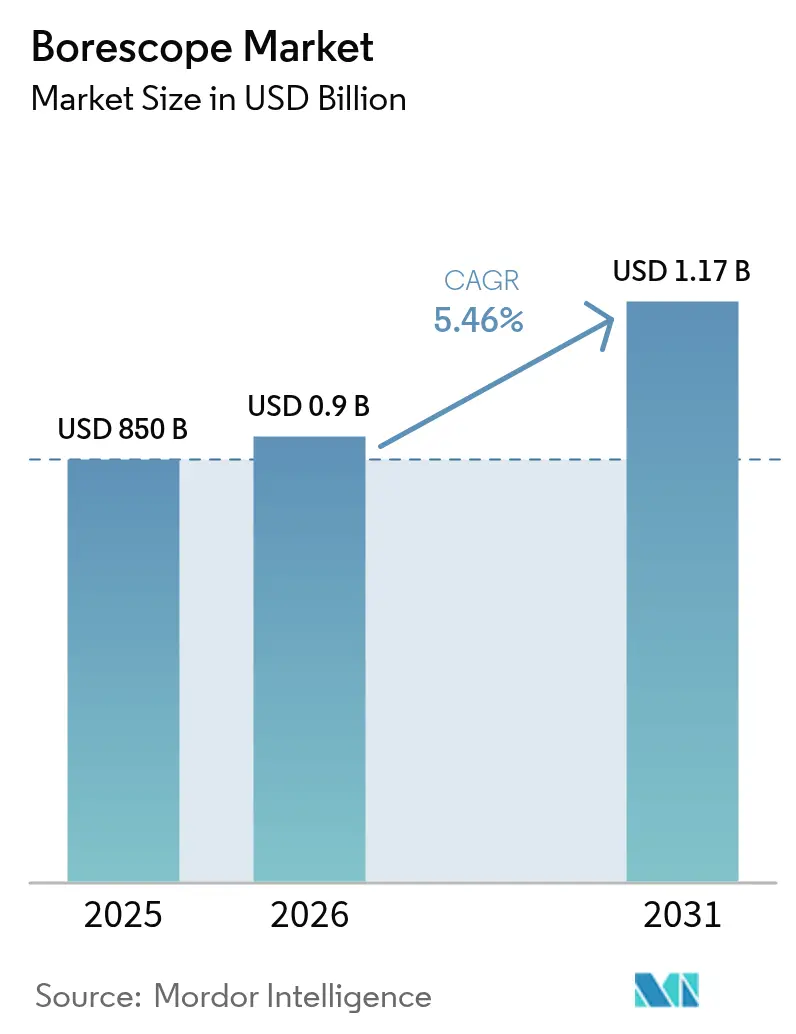
| 市場規模 (2026) | 0.9 十億米ドル |
| 市場規模 (2031) | 1.17 十億米ドル |
| Growth Rate (2026 - 2031) | 5.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
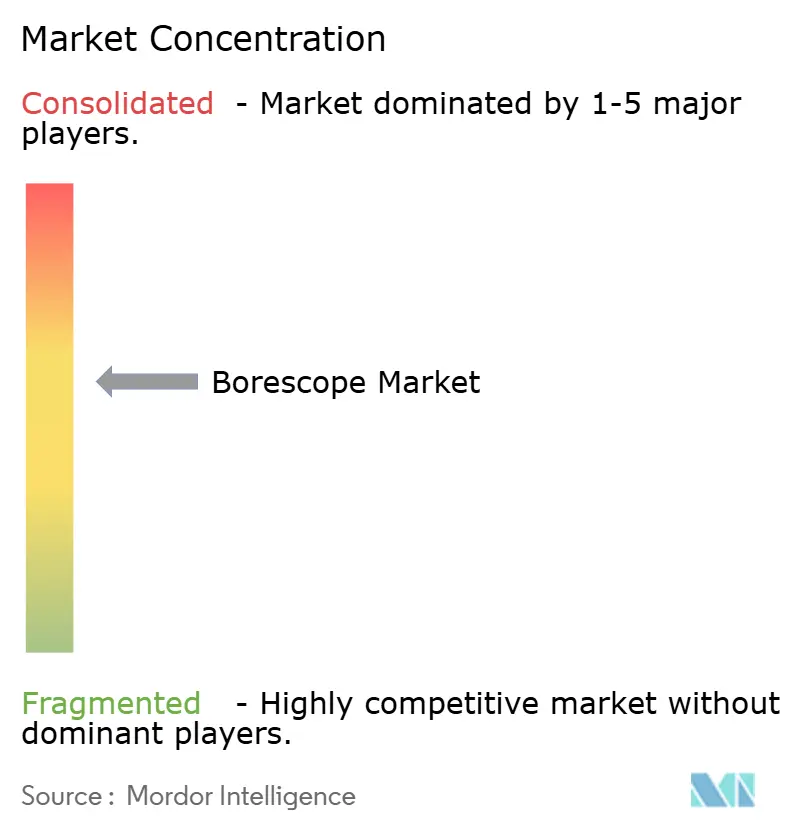
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボアスコープ市場分析
ボアスコープ市場規模は2025年に8億5,000万米ドルと評価され、2026年の9億米ドルから2031年には11億7,000万米ドルへ、予測期間(2026〜2031年)にCAGR 5.46%で成長すると推定されています。航空、エネルギー、石油・ガス、精密製造分野における非破壊検査への持続的な需要が、この拡大の根幹を成しています。オペレーターは高精細な内部可視化を計画外のダウンタイムに対する実践的なリスクヘッジとして位置付けており、重要インフラの老朽化と安全規制の強化に伴い、この懸念は一層高まっています。CMOSセンサーの小型化、広角アーティキュレーション、シームレスなクラウド接続により、検査員は資産を分解することなく従来はアクセス不可能であった内部空間に到達できるようになり、保守サイクルの短縮と生涯運用コストの低減が実現しています。並行して、人工知能ルーティンがパイロットプロジェクトから、ブレードのピッティング、腐食、または溶接気孔を自動的にフラグ立てする標準機能へと移行しており、オペレーターの主観的判断を排除し、トレーニング時間を短縮しています。大西洋両岸の規制当局は検査義務を継続的に更新しており、資産オーナーはタイムスタンプ付き画像で所見を記録することを義務付けられています。この管理上の要件は必然的に購買者をプレミアムビデオボアスコープへと誘導しています。競争圧力は、ハードウェアとデータ分析、現場トレーニング、および事後対応型から予測型保守モデルへのオペレーターの移行に合致した成果ベースのサービス契約をバンドル提供できるサプライヤーに有利に働いています。
レポートの主要な要点
- テクノロジー別では、ビデオボアスコープが2025年のボアスコープ市場シェアの41.60%を占めてトップとなり、このセグメントは2031年まで年平均成長率(CAGR)7.64%で成長すると予測されています。
- エンドユーザー産業別では、航空分野が2025年のボアスコープ市場規模の27.60%のシェアを占め、石油・ガス分野は2026〜2031年にCAGR 7.22%で拡大すると予想されています。
- 直径別では、6〜10 mmカテゴリーが2025年のボアスコープ市場シェアの34.50%を占め、0〜3 mmレンジは同期間にCAGR 6.19%で拡大すると予測されています。
- 視野角別では、0°〜90°システムが2025年の収益シェアの39.70%を占め、180°〜360°デバイスは2031年までにCAGR 6.37%という最速成長を示すと見込まれています。
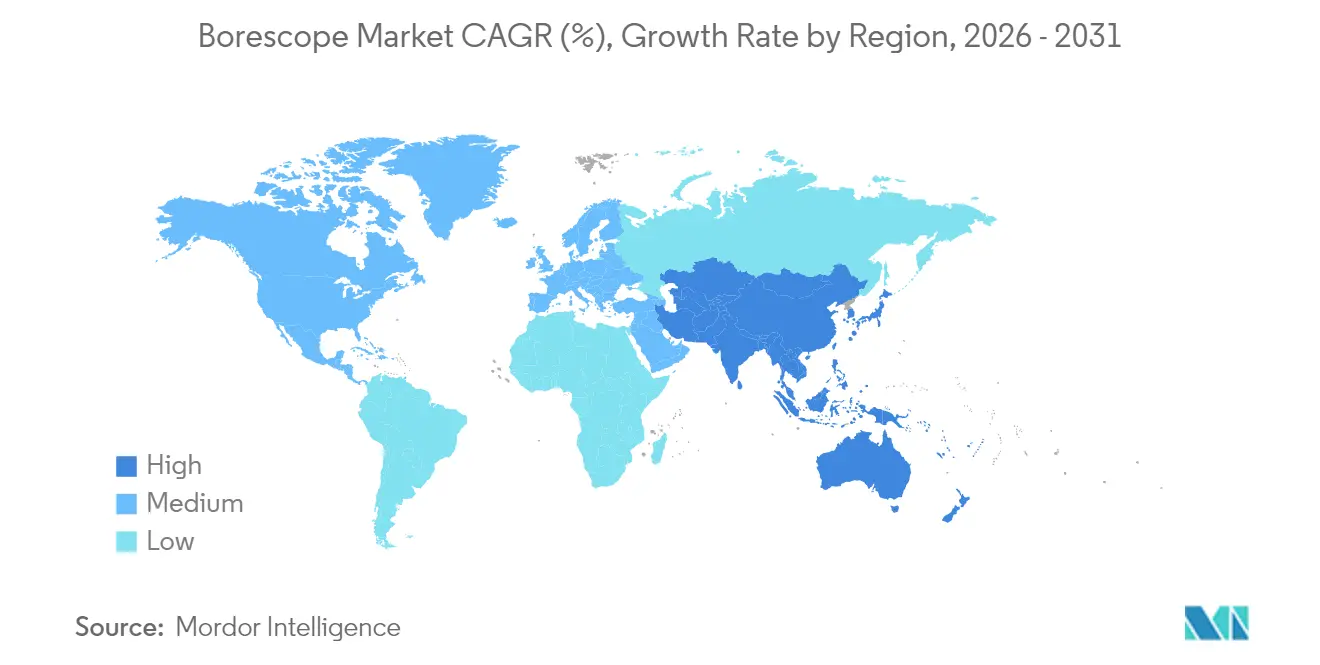
- 地域別では、北米が2025年のボアスコープ市場規模の33.70%を占めてトップとなり、アジア太平洋は2026〜2031年にCAGR 6.74%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルボアスコープ市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響度(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い操業生産性への需要拡大 | +1.20% | グローバル;北米および欧州に集中 | 中期(2〜4年) |
| MROプログラムにおけるビデオボアスコープ採用の加速 | +1.00% | グローバル;北米およびアジア太平洋が主導 | 短期(2年以内) |
| 航空・エネルギーセクターにおける規制上の検査義務 | +0.90% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 石油・ガスおよび発電における予防保守の推進 | +0.80% | グローバル;成熟市場を重視 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い操業生産性への需要拡大
産業管理者はダウンタイムコストを株主リターンと結び付けて考えるケースが増えており、その結果、目視検査予算は裁量的な支出から義務的な予算項目へと移行しています。最新型ガスタービンのオペレーターは、高精細ボアスコープ検査により、通常のストリップダウン(分解整備)よりも1メンテナンスシーズン前にブレードの劣化を検出でき、低需要期間中に修理をスケジューリングできると報告しています。マイクロ径プローブは自動車エンジンラインの品質管理セルに導入され、最終組立前の鋳造ボイドを検出しています。AI支援認識により各検査ループが短縮され、かつては目視検査をボトルネックと考えていた工場のスループットが向上しています。これらの環境全体において、ボアスコープ市場は明確な価値提案から恩恵を受けています:少額の設備投資が数百万ドル規模の稼働停止を回避します。
<p>整備・修理・オーバーホール(MRO)プロバイダーは現在、4K画像を撮影し、監査証跡を保存し、ライブのリモートコラボレーションを可能にするビデオシステムを優先しています。航空MROチームは、レガシーファイバースコープと比較してサイクルタイムが30〜40%短縮されると報告しており、より高い解像度はより確実なゴー/ノーゴー判定をもたらします。軍用仕様がこの移行を後押ししており、米国特殊作戦軍(USSOCOM)の2025年入札では防水性、低レイテンシー、4K法科学カメラが要求されており、この仕様が民間サプライヤーにも波及しています。<sup id="sup-508046" class="citation-tooltip" aria-label="米国特殊作戦軍、「USSCOMタクティカル・フォレンジックス・イベント2025」、SAM.gov、sam.gov">[1]<span class="tooltip-text">米国特殊作戦軍、「USSCOMタクティカル・フォレンジックス・イベント2025」、SAM.gov、sam.gov</span></sup> 最終的な結果として、ボアスコープ市場をデジタルワークフローに定着させるアップグレードの波が生じています。</p>
航空・エネルギーセクターにおける規制上の検査義務<p>米国パイプライン危険物安全局(PHMSA)は2024年に連邦規則集(CFR)第49編192.493条を拡張し、従来のピグが通行できない箇所に対してパイプライン事業者がインライン検査ツールと目視検査ツールを導入することを義務付けました。<sup id="sup-907240" class="citation-tooltip" aria-label="米国パイプライン危険物安全局、「パイプライン安全:技術標準への規制上の参照の定期更新および各種改正」、連邦官報、federalregister.gov">[2]<span class="tooltip-text">米国パイプライン危険物安全局、「パイプライン安全:技術標準への規制上の参照の定期更新および各種改正」、連邦官報、federalregister.gov</span></sup> 航空規制当局も同様に、飛行中の重大な障害事例を受けてタービンの健全性に関するより詳細な文書化を求めています。Olympusはこれに応えて、2025年に米国食品医薬品局(FDA)の510(k)認可を取得した拡張被写界深度スコープを出荷し、政策と製品の間のフィードバックループを浮き彫りにしました。このコンプライアンス環境は、オペレーターに老朽化した光学機器の更新を迫り、プレミアムソリューションに対する中期的な需要を支えています。</p>
石油・ガスおよび発電における予防保守の推進<p>複数のパイプライン破裂事故を受けて、大手石油会社(スーパーメジャー)は状態基準保守プログラムを正式化しています。Petrobrasは Baker Hughesと提携し、耐腐食性フレキシブルパイプと30年設計寿命に対応した検査体制を開発しました。電力会社も同様のロジックを適用しており、定期的なタービンボアスコープ検査によりコンポーネント寿命を最大30%延長でき、プラントアップグレードのための資金を捻出できます。所見をデジタルツインに統合することで、資産管理者は劣化曲線をモデル化し、稼働停止時期を段階的に設定することができ、ボアスコープ市場の予測保守戦略における役割を強化しています。</p>
制約要因の影響分析制約要因*
| CAGR予測への影響度(〜%) | 地理的関連性 | 影響の時間軸 | 高い初期導入・トレーニングコスト |
|---|---|---|---|
| グローバル;特に新興市場 | −0.7% | 短期(2年以内) | 新興市場における熟練オペレーターの不足 |
| アジア太平洋およびラテンアメリカ、アフリカへ拡大 | −0.5% | 長期(4年以上) | 高い初期導入・トレーニングコスト |
| 情報源: Mordor Intelligence | |||
<p>AI分析機能を搭載したプレミアムビデオスコープは、5万〜10万米ドルの価格帯であることが多く、中小規模の修理店の設備投資予算を大幅に上回ります。認定プログラムには、技術者1人当たりさらに1万〜1万5,000米ドルのコストが加わる場合があります。<sup id="sup-87792" class="citation-tooltip" aria-label="米国住宅検査機関協会(InterNACHI)、「住宅検査員向けボアスコープ」、nachi.org">[3]<span class="tooltip-text">米国住宅検査機関協会(InterNACHI)、「住宅検査員向けボアスコープ」、nachi.org</span></sup> こうした経済的事情が途上国での導入を遅らせており、大規模フリートオペレーターが高度な光学機器にアクセスできる一方で、中小ベンダーが低解像度ツールを使い続けるという二層構造を生み出しています。</p>
新興市場における熟練オペレーターの不足<p>急速な工業化がアジア太平洋およびラテンアメリカ全域での認定技術者の供給を上回っています。トレーニングコンテンツは依然として英語中心であり、海外アカデミーへの渡航費は中小企業にとって非常に高額です。その結果生じた人材ギャップが、新規ボアスコープ導入が実質的な検査時間に転換される速度を制限し、市場全体のポテンシャルを抑制しています。</p>
セグメント分析*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
タイプ別:ビデオの優位性がデジタル変革を牽引
ボアスコープ市場:タイプ別市場シェア
直径別:小型化が新たなアプリケーションを可能に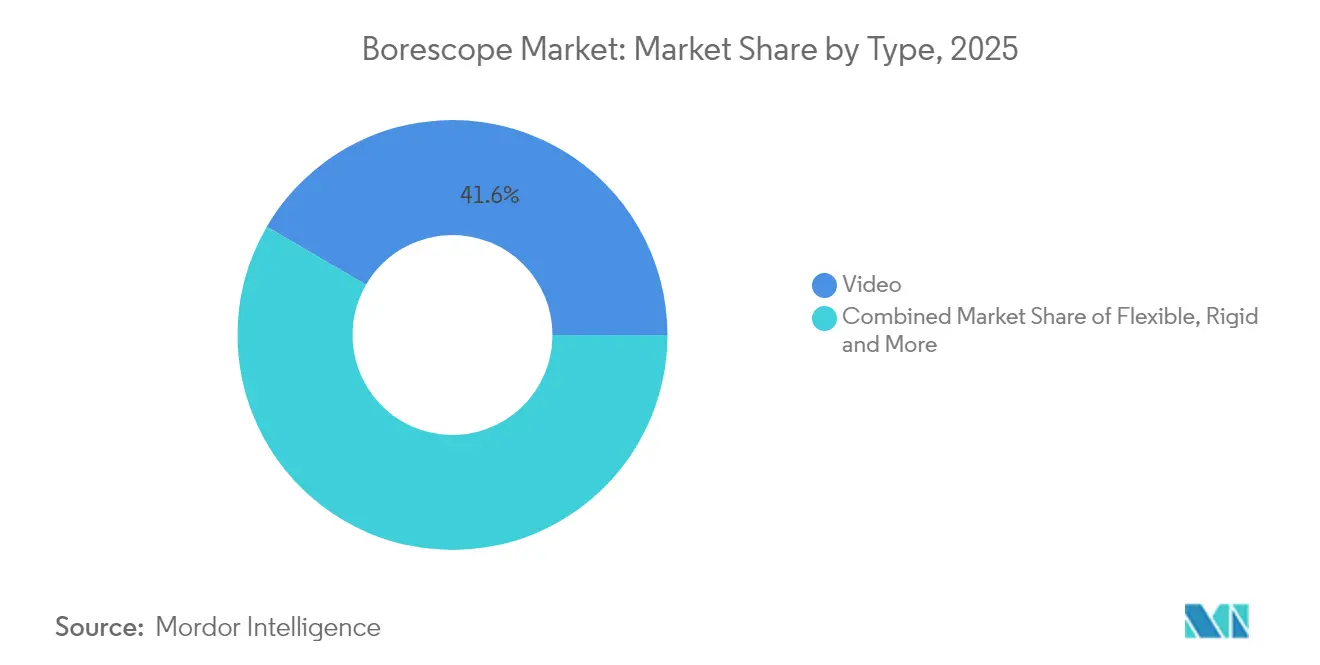
注記:
ビデオシステムは2025年のボアスコープ市場において最大の41.60%のシェアを占め、この地位は画像アーカイブおよびリモート監査証跡に関する規制要求によって支えられています。同セグメントのCAGR 7.64%の予測により、収益は2025年の推定3億6,000万米ドルから2031年には約5億6,015万米ドルへと拡大し、デジタルプラットフォームのボアスコープ市場規模におけるリーダーシップが強化されます。フレキシブルビデオモデルは複雑な形状のアーティキュレーションが求められる環境で優位性を発揮し、リジッド光学系は絶対的な画像鮮明度がリーチよりも優先される場面で選ばれ続けています。ハイブリッド型セミリジッドプローブは、小型エンジン検査において取り回しのしやすさとコストのバランスをとりながら、ニッチな地位を確立しています。
継続的な機能の充実が競争上の優位性を形成しています。Olympusは拡張被写界深度イメージングを搭載したEZ1500ラインを投入し、深いボア検査でかつて問題となっていたフォーカスドリフトを軽減しました。クラウドAPIは現在、映像をAI物体検出サービスに送り込み、人の監視なしにピッティング、疲労、スケールをタグ付けしています。これらのダイナミクスが総じて、ビデオカテゴリーがボアスコープ市場のデジタルの先頭走者であり続け、下流の分析収益の主要な入口となることを確実にしています。


各セグメントの個別シェアはレポート購入後にご確認いただけます
角度別:広角システムが検査カバレッジを向上ボアスコープ市場:角度別市場シェア
エンドユーザー産業別:航空が主導、石油・ガスが加速
注記:
0°〜90°の視野角は2025年の売上高の39.70%をもたらし、ほとんどの標準的な検査ルートへの適応性を反映しています。とはいえ、圧力容器規格および航空マニュアルが現在、ほぼ全内面カバレッジを規定していることから、180°〜360°アーティキュレーションはCAGR 6.37%で上昇しています。Baker HughesのMentor Visual iQ+は、ジョイスティック制御のチップアーティキュレーションと3D計測機能を組み合わせ、プローブを再配置することなくクラック深さを計測できます。オペレーターが一回通過調査の省力化効果を定量化するにつれ、需要はフルローテーションヘッドへと移行しています。
90°〜180°帯の角度は、コンパクトなエンジンブロックや小口径配管に引き続き対応していますが、中間帯とフルローテーションの価格差は製品サイクルごとに縮小しています。総じて、より広いアーティキュレーションは、アクセス用工具、足場、および検査時間を削減することでボアスコープ市場のアドレス可能な範囲を拡大しています。
各セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析ボアスコープ市場CAGR(%)、地域別成長率
北米は2025年のボアスコープ市場収益の33.70%を維持し、米国の広大なパイプライン網と連邦航空局(FAA)の厳格なエンジン検査指令によって支えられています。米国パイプライン危険物安全局(PHMSA)の2024年規則制定により20以上の技術標準が追加され、パイプライン事業者はコンプライアンスの詳細な視覚的証拠を収集することが義務付けられました。AI対応分析の早期導入がさらにプレミアムスコープをオペレーターの予算に組み込み、成熟したサービスエコシステムが高いアフターマーケット収益を支えています。アジア太平洋はCAGR 6.74%で前進し、工場の拡張とインフラ建設を持続的な機器需要に転換しています。QBH Technologyなどの中国OEMはスケールメリットを活用し、60以上の輸出先に競争力ある価格のスコープを提供しています。造船および半導体投資に牽引される日本と韓国は、クリーンルームプロトコルに耐えられる高級光学機器を購入しています。インドは電力・化学プラントにおける産業安全監査の推進により、サービス能力がまだ初期段階にあるグリーンフィールドの機会を開拓しており、世界のボアスコープ市場において最も勢いのある地域として位置付けられています。
欧州は、老朽化した産業資産、洋上風力発電所、および原子力施設が予測的検査体制を採用する中、安定した中一桁成長を示しています。ドイツのインダストリー4.0推進が自動化品質ゲートウェイ内にスコープを組み込み、英国の成熟した北海資産は閉鎖的な高圧環境で稼働する高角度プローブに依存しています。EU環境指令が状態監視投資を促進し、更新サイクルを安定させてボアスコープ市場規模への着実な貢献を支えています。

規制環境
遠隔目視検査に関する規制および基準は、追跡可能なデジタル証拠、校正、および操作者の資格要件を中心に厳格化しており、これは高性能なビデオボアスコープに有利に働いている。2024年、ASTMはA1015を更新し、校正要件を組み込み、サニタリー配管検査ワークフローにおけるデジタル記録および遠隔評価をサポートするようにした。2025年、ASMEは非破壊検査要件と要員資格に関する期待事項を扱うBPVCセクションV版をリリースし、これが圧力設備環境におけるボアスコープ手順の作成および審査の方法に影響を与えている。
2026年、航空および検査監督は、ボアスコープの使用および文書化に関する具体性をさらに追加し続けた。FAAは、遠隔検査計画を認証文書(PSCP/CIP)に記載することへの期待を正式化し、2026年4月14日には連邦官報において、特定のヘリコプター部品に対する強制的な定期ボアスコープ検査間隔を定める指令を提案した。基準開発も進展し、ISOは2026年4月にISO/CD 22527-1(産業用内視鏡による目視試験)の委員会原案を登録した一方、Energy Instituteは高危険度分野におけるボアスコープベースのRVIの優良実践を体系化するEI 3623:2026を発行した。
バリューチェーン分析
ボアスコープのバリューチェーンは、光学アセンブリ、LED/照明モジュール、プローブシースおよび関節機構、CMOSセンサー統合を含む部品供給および設計から始まり、その後、機器製造、および撮像・測定・記録保存のためのソフトウェア対応が続く。メーカーは、社内研究開発、機械加工、光学モジュール製造、高精細キャプチャおよび検査記録管理をサポートする組み込みソフトウェアスタックによって差別化を図っている。市場アクセスは、ISO 9001:2015などの品質・適合性要件、およびCE、FCC、RoHS、UKCAなどの製品準拠マークによって形成される。
下流では、大手資産保有者やMROへの直接販売に加え、地域ディストリビューターやプライベートブランド/OEMプログラムを通じた流通が行われており、これらは研究開発を重複させることなく販路を拡大している。サービスプロバイダーおよび最終利用者(航空、石油・ガス、発電、自動車、そして増加傾向にある通信インフラ検査)は、機器の出力を保守措置へと変換しており、ワークフロー統合、トレーニング、デジタル証拠管理への重視が高まっている。ボトルネックは通常、操作者の確保および工程標準化にあり、そのため、トレーニング、手順開発、データ管理ツールをまとめて提供することが、提供ソリューションの重要な要素となっている。
競争環境
ボアスコープ市場は中程度に分散した状態が続いていますが、既存大手がデジタル分析においてスケールを求めるにつれて集約が進んでいます。Wabtecによる2025年のEvidentの検査技術(Inspection Technologies)事業部門の17億8,000万米ドルでの買収は、アドレス可能な市場を倍増させ、光学ハードウェアを同社の鉄道中心のデジタルインテリジェンス(Digital Intelligence)プラットフォームに統合しました。Baker Hughesはシステム・オブ・システムズ戦略を拡大しており、タービンOEMの専門知識と検査ノウハウを融合させ、ハードウェアからデータサイエンスダッシュボードまでのターンキー完全性プログラムを受注できる体制を整えています。Olympusは医療画像研究開発(R&D)を活用して拡張被写界深度を備えた産業用スコープを市場投入しており、高収益製品層を守るクロスバーティカル戦略を展開しています。
新興の挑戦者は、超薄型直径、AI対応のソフトウェアスタック、または設備投資(カペックス)をサービス型運用費用(オペックス)に転換するサービスとしてのソフトウェア(SaaS)ビジネスモデルによって差別化を図っています。特許出願は、複雑な容器内での先端位置精度を向上させる自己位置センシング機能を持つ適合型トランスデューサーを対象としています。演算負荷の高い欠陥分類を高速化するため、光学企業がクラウドプロバイダーと提携する戦略的パートナーシップが増加しています。地域サービスインテグレーターも共同ブランド契約を締結し、技術者不足市場での流通を確保しており、スタンドアローンデバイスからトレーニング、分析、ライフサイクルサポートをバンドルした包括的な成果契約へのシフトが加速しています。
ボアスコープ業界リーダー
Olympus Corporation
AB SKF
Baker Hughes Company
FLIR Systems
Fluke Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な空白領域は、検査機関や資産保有者が求めるより強力なデジタル証拠管理へボアスコープワークフローを適合させることである。2026年3月27日に発行されたISO/IEC 17020:2026は、デジタルデータ管理、ソフトウェア検証、データ完全性保証に関する独立した要件を導入し、検査組織がボアスコープ画像の取得、保存、審査方法を正式化するよう促している。これは、検証済みソフトウェアツールチェーン、役割ベースのアクセス制御、改ざん検知可能な監査履跡を、単なるITの追加機能としてではなく、ボアスコープ提供の一部として提供できるサプライヤーにとっての機会を生み出している。
もう一つの機会は、操作者依存型の検査から、検査サイクルを短縮し再現性を高めるAI支援型・自動化ルーチンへの移行である。パナソニックが2026年3月に発表した「AI Platform for Visual Inspection」のライセンス提供開始は、ロボットや産業用PC全体で視覚AIを実運用化する広範な産業的動きを示しており、これは分析やフリート管理のためのオープンインターフェースを提供するボアスコープベンダーとも整合している。航空MRO分野では、RTXのPratt and Whitneyが2026年7月にAiir Innovationsを買収し、AI支援ボアスコープ分析をエンジン検査業務に統合した。これは、分析対応データを生成し、デジタル保守記録に統合できるボアスコープシステムに対する需要をさらに強化している。
最近の業界動向
- 2026年5月:Baker Hughesは、Waygate Technologiesを通じて、産業検査ワークフロー向けに交換可能なQuickChangeプローブを備えた次世代ビデオボアスコープ「Everest Mentor Flex+」を発売した。このモジュール式プローブ設計は、ツール交換によるダウンタイムを削減し、航空宇宙およびエネルギー環境全体での複数資産検査プログラムをサポートする。この発売により、単一用途スコープではなく、プラットフォーム型のハードウェアとソフトウェアワークフローを中心とした競争圧力が高まっている。
- 2026年3月:SKFは、状態監視および測定機器技術ポートフォリオを強化するため、G-Tech Instruments Inc.を買収する契約を締結した。この動きにより、SKFの信頼性関連提供内容が拡大し、これは予知保全において目視検査プログラムと並んで位置付けられることが多い。ボアスコープサプライヤーにとっては、検査結果を保守判断に結び付ける統合的な信頼性エコシステムへの顧客の選好が浮き彫りになっている。
- 2026年2月:Baker Hughesは、圧力容器、配管、原子力施設などの密閉された産業空間における遠隔目視検査を目的としたパン・チルト・ズームカメラシステム「Waygate Technologies Mentor Zoom」を発売した。プローブベースのボアスコープを超えて、固定型/遠隔カメラ展開へRVIを拡大することで、この製品はより迅速な調査を支援し、密閉空間への進入の必要性を低減する。これにより、ボアスコープベンダーの競争範囲は、より広範なRVIプラットフォームおよびサービスへと拡大している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、非医療用遠隔目視検査に使用されるボアスコープからの収益を対象範囲としており、これは産業用および技術的検査のために新規機器として販売される光学式およびビデオシステムを含む。
対象範囲の除外:医療用および獣医用内視鏡機器・サービス、ならびにレンタルおよびほとんどのアフターマーケット修理収益を除外する。
セグメンテーション概要
- タイプ別
- ビデオ
- フレキシブル
- リジッド
- セミリジッド
- 内視鏡
- 直径別
- 0〜3 mm
- 3〜6 mm
- 6〜10 mm
- 10 mm超
- 角度別
- 0°〜90°
- 90°〜180°
- 180°〜360°
- エンドユーザー産業別
- 自動車
- 航空
- 発電
- 石油・ガス
- 製造
- 化学
- 食品・飲料
- 医薬品
- 鉱業・建設
- 防衛・安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア諸国連合(ASEAN)
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、ボアスコープが一般的に使用される場所に関する明確な需要マップの構築から始まり、続いて検査基準が購買サイクルにどのように影響するかの検証が行われる。FAAの保守ガイダンス、撮像・測定に関するNISTの参考資料、ASTM InternationalやISOなどの団体の業界文書といった公的資料は、基礎的な文脈を固める上で役立つ。
モデルの基盤を確実にするため、米国商務省統計局、Eurostat、UN Comtradeなどの資料を通じて広範な製造業・貿易動向も検証し、さらにCOMS小型化や関節機構改良といった技術動向を示す特許・技術文献も確認する。企業の開示資料、投資家向け説明資料、信頼性のある報道発表を用いて製品の位置付けや地域展開を確認し、企業財務情報および特許データベースの有料サブスクリプションを選択的に利用して欠落部分を補う。これらは例示的な資料であり、データ収集、相互確認、および明確化のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次データは、航空MRO、自動車、エネルギー、プロセス産業にわたるメーカー、ディストリビューター、検査サービス管理者、および最終利用者との専門家インタビューおよび調査を通じて収集された。これらの議論は、ボアスコープ販売として計上される内容の確認、典型的な更新サイクルおよび価格帯の検証、そして最終集計前の地域別採用前提の検証に活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):20% | アジア太平洋(APAC):44% |
| ミッドティア:43% | 機能/事業部門責任者:32% | 欧州・中東・アフリカ(EMEA):32% |
| 中小企業:20% | マネージャー:48% | 南北アメリカ:24% |
市場規模算定および予測
市場規模算定は、保守強度や設置台数の指標を用いて最終用途産業および地域別の需要プールを再構築し、それを一般的な価格帯を用いて収益に変換するトップダウン構造で構築される。その結果は、その後、選択的なボトムアップ近似法(製品分類・チャネル別議論に基づくサンプル抽出したASP×台数など)によって検証され、公開されている出荷詳細情報が限定的な部分のギャップを調整するのに役立つ。
この市場において重要な入力事項には、検査頻度を左右する航空機・タービンの保守スケジュール、ファイバー式からビデオ式システムへのシェア移行、価格に影響する典型的なプローブ径や関節機構の要件、そしてヘビーユースのMROとライトな産業検査との間で異なる更新サイクルなどが含まれる。タイムスタンプ付き画像や文書化要件の採用状況も追跡しており、これは購買者をより高付加価値のシステムへ動かす可能性がある。予測には、シナリオ分析が用いられ、基本成長はMRO活動、産業出力、価格動向に関する専門家の見解によって形成され、その後、技術採用および更新サイクルについて保守的および積極的なケースを検証する。
データ検証および更新サイクル
出力結果は、地域別の保守活動、公表された生産指標、観察された価格帯を含む独立した指標と相互検証され、その後、年および地域を通じた異常な変動について数値が検証される。変動が説明しにくい場合は、前提を再確認し、資料の経路を再検証し、関連する回答者へ再度連絡を取り、その変化が実際のものかモデル由来のものかを確認する。
承認前には、対象範囲、算術チェック、地域および最終用途にわたる論理チェックを含む複数段階の内部レビューが完了する。報告書は毎年更新され、航空機利用の急激な変化、大規模な規制変更、または明確な価格変動といった重大な出来事が発生した場合には中間更新が実施される。提供前には、アナリストが最新の見直しを行い、クライアントが最新の情報を受け取れるようにしている。
Mordor Intelligenceのボアスコープ市場規模と他の公表推定値との比較
ボアスコープの公表市場価値は、対象とされる製品や参照年が必ずしも一致しないため異なる場合が多く、その結果、価格および数量の前提が乖離していく。また、ある推定値が古い価格水準に依拠している場合や、産業検査用ツールを隣接カテゴリーと混合している場合にも差異が生じる。
ベンチマーク表は、一桁台半ばの成長率で密集したクラスターを示しているが、その差は、販売可能な単位として扱われるものや更新サイクルの適用方法によって生じている。一部の資料は、再生機器、レンタル、またはより広範な遠隔目視ツールを混入させており、通貨換算やインフレに用いられる年もUSD値をかなりの幅で変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.85 B (2025) | |
| グローバルコンサルティング会社A | USD 0.82 B (2024) | より古い基準年を使用し、一部の再生品を収益に混入させているため、値が下がる可能性があるが、それでも同様の需要動向を示している。 |
| 業界誌B | USD 0.90 B (2025) | ビデオシステムについて定価に近いASPをより重視し、より速い更新曲線を適用しているため、更新サイクルに基づく見方に比べて市場価値が高くなりがちである。 |
この表は、対象範囲と価格設定が差異の実質的な原因であることを示しており、Mordor Intelligenceのモデルでは、非医療検査用に新規製造された光学式またはビデオ式ボアスコープのみが含まれており、これにより総計は再現可能な需要要因に結び付けられている。地域全体で同じ手順を適用し、インタビューによって検証することで、最終数値は明確な使用指標および合理的な価格帯に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
ボアスコープ市場の現在の規模はどのくらいですか?
ボアスコープ市場規模は2026年に9億米ドルであり、2031年までに11億7,000万米ドルに達する軌道に乗っています。
ボアスコープ市場をリードするテクノロジーセグメントはどれですか?
ビデオボアスコープは高解像度イメージングと必須の文書化要件により、41.60%という最大のシェアを保持しています。
最も急速に拡大しているエンドユーザー分野はどこですか?
石油・ガスセクターは、オペレーターが予測保守に移行するにつれ、2026〜2031年にCAGR 7.22%で成長すると予測されています。
アジア太平洋が最も急速に成長している地域市場である理由は何ですか?
急速な工業化、製造能力の拡大、安全規制の強化がアジア太平洋のボアスコープ市場需要をCAGR 6.74%で押し上げています。
高度なボアスコープのより広い普及を抑制する要因は何ですか?
高い導入コストと新興市場における認定オペレーターの不足が、プレミアムビデオシステムの採用を遅らせています。
人工知能機能は競争戦略をどのように形成していますか?
ベンダーは自動欠陥検出のためにAIを組み込み、トレーニング時間を短縮しながらサービスベースの収益モデルを実現しており、これは進化するボアスコープ市場における重要な差別化要因となっています。
最終更新日:



