
ベンゼン・トルエン・キシレン(BTX)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
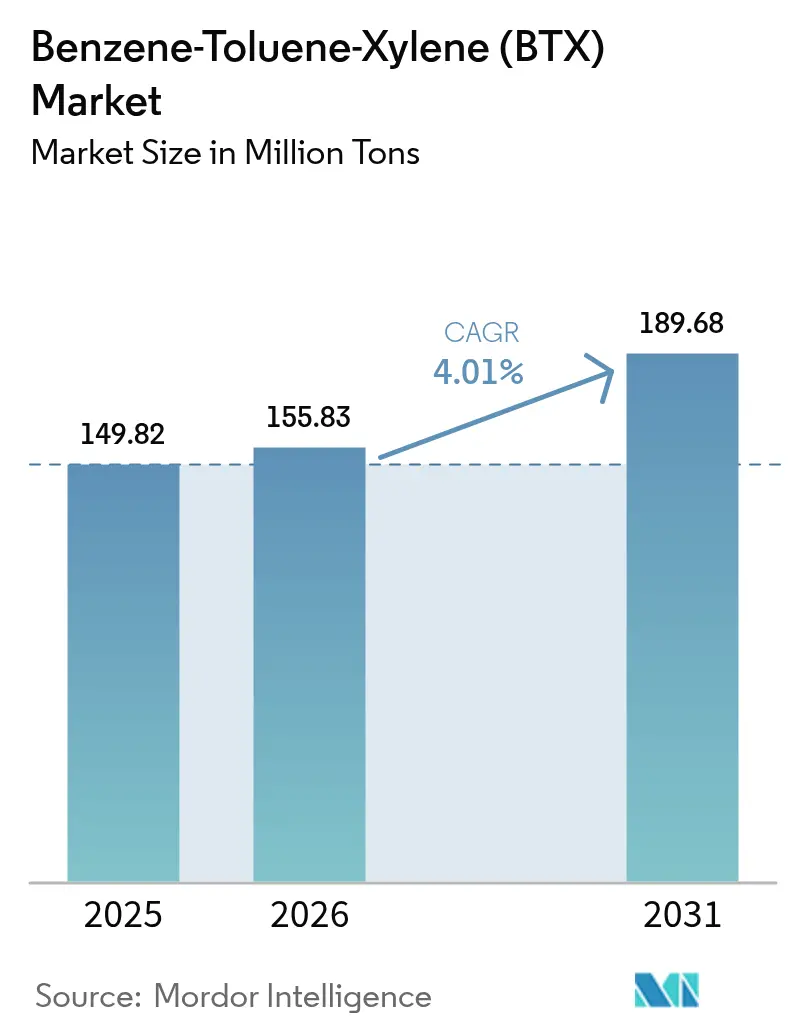
| 市場取引高 (2026) | 155.83 百万トン |
| 市場取引高 (2031) | 189.68 百万トン |
| 成長率 (2026 - 2031) | 4.01 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベンゼン・トルエン・キシレン(BTX)市場分析
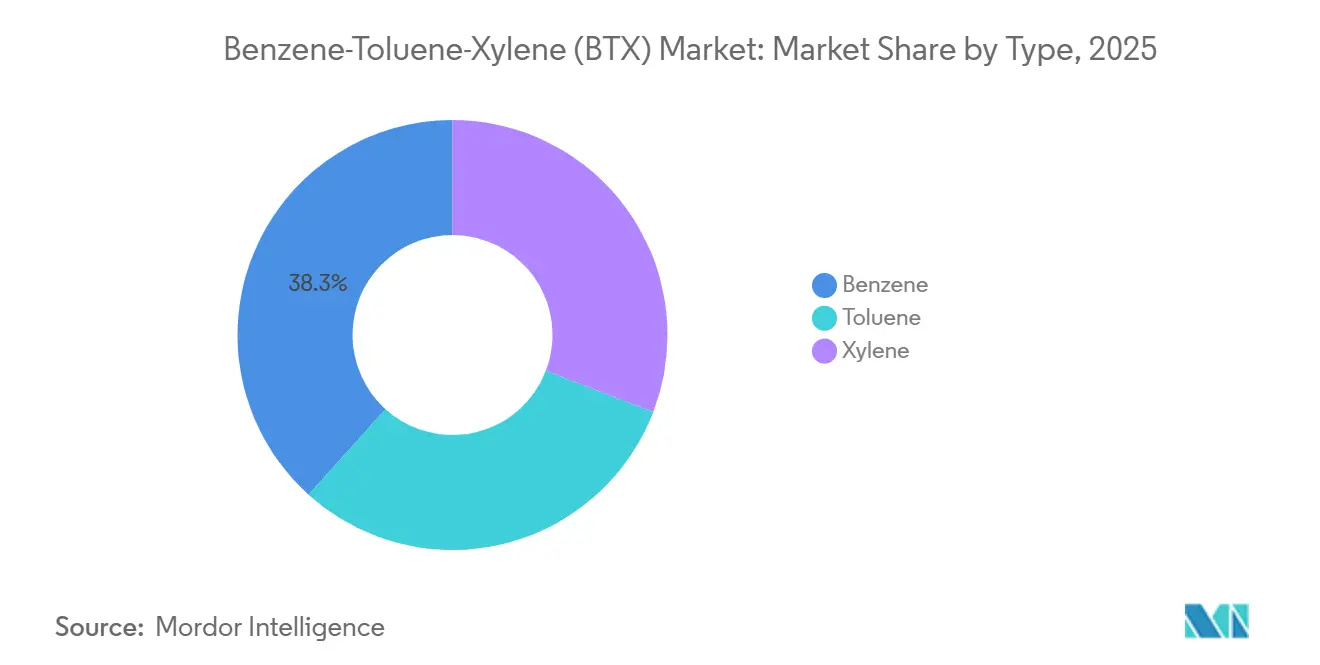
ベンゼン・トルエン・キシレン市場規模は、2025年に1億4,982万トン、2026年に1億5,583万トンと予測され、2031年までに1億8,968万トンに達し、2026年から2031年にかけてCAGR 4.01%で成長する見込みです。アジア太平洋地域は世界全体の数量の62.41%を占めており、中国、インド、マレーシアの大規模な統合芳香族コンプレックスが下流のポリエステル、スチレン、溶剤のバリューチェーンを支えています。ベンゼンはエチルベンゼンからスチレンへの経路およびシクロヘキサンからナイロンへの経路を支えているため、製品タイプ別では最大のシェアである38.33%を占めています。一方、トルエンはベンゼンおよびキシレン誘導体に対する化学中間体需要が従来の溶剤用途を上回っていることから、CAGR 4.48%で最も急速に成長しているコンポーネントです。製油所と石油化学の統合が供給経済を再編しており、米国およびサウジアラビアにおける新たな自家消費型設備がパラキシレンおよびベンゼンの収率を向上させる一方で、マーチャント市場での入手可能性を引き締めており、この傾向が独立系バイヤーを長期引取契約へと向かわせています。短期的な機会はバイオベース芳香族および循環型フィードストックループにありますが、商業規模の生産量は北米および欧州のパイロット規模の実証プラントに限定されています。
主要レポートのポイント
- 製品タイプ別では、ベンゼンが2025年のBTX市場シェアの38.33%を占め、トルエンは2031年にかけてCAGR 4.48%で最も急速な成長を示すと予測されています。
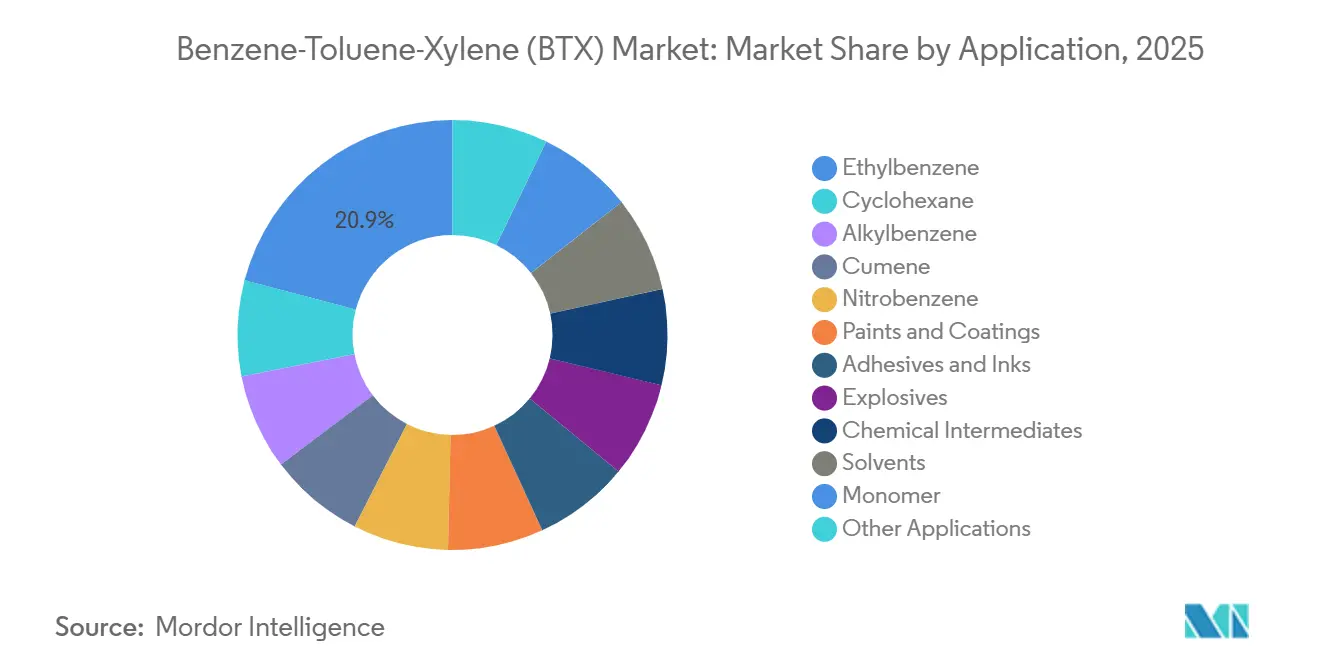
- 用途別では、エチルベンゼンが2025年のBTX市場規模の20.91%のシェアを維持しており、化学中間体は2026年から2031年にかけてCAGR 4.79%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のBTX市場シェアの62.41%を占め、2031年にかけてCAGR 4.22%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規芳香族コンプレックスにおけるCAPEXブーム(アジアおよび中東) | +1.2% | アジア太平洋(中国、インド、マレーシア)および中東(サウジアラビア) | 中期(2〜4年) |
| PET需要の急増によるパラキシレン需給の逼迫 | +0.9% | 世界全体、アジア太平洋に集中 | 短期(2年以内) |
| 製油所と石油化学の統合による自家消費型BTX抽出の解放 | +0.8% | 世界全体(中東、アジア太平洋、北米) | 中期(2〜4年) |
| 関税後の米国およびインドにおけるスチレン連動型エチルベンゼンの回復 | +0.6% | 米国およびインド | 短期(2年以内) |
| 中国の高純度BTXに向けた芳香族プラス政策インセンティブ | +0.7% | 中国、アジア太平洋への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規芳香族コンプレックスにおけるCAPEXブームが地域供給を再編
2024年から2027年にかけて、中国、インド、サウジアラビア、マレーシアでグリーンフィールドおよびブラウンフィールドの芳香族プロジェクトが相次いで発表される予定です。2024年3月には、グレイにおいてパラキシレンユニットが稼働を開始し、大規模な生産能力を誇っています。一方、ペンゲランの施設は完成間近であり、2026年半ばの稼働開始を目指しています。2024年末には、あるプロジェクトがトルエン水素化脱アルキルループを活用してベンゼン生産能力を拡大しました。これらのプロジェクトは合わせてBTX供給に貢献し、アジア太平洋地域の生産における優位性をさらに強固なものにしています。ISO 9001およびISO 14001への準拠を義務付けることで、これらのプロジェクトは建設品質、排出量モニタリング、および労働者安全を重視しています。この取り組みは初期の資本集約度を高めますが、プロジェクトのライフサイクルにわたる操業リスクを軽減します[1]。
PET需要の急増がパラキシレン需給を逼迫させる
インド、インドネシア、ベトナムでは、一人当たりのPET普及率が北米を下回っており、主に飲料ボトル向けのポリエチレンテレフタレート樹脂の需要が急増しています。キシレン需要の大部分を占めるパラキシレンは、精製テレフタル酸(PTA)の製造にこのフィードストックが必要なため、高い需要があります。浙江省に拠点を置くRongsheng Petrochemicalは、高い稼働率で大規模な年間生産能力を持つパラキシレン設備を運営しており、予期せぬ需要急増に対応する余裕はほとんどありません。オルトキシレンとメタキシレンを合わせたキシレン消費量に占める割合は小さく、フタル酸無水物が可塑剤代替品との競争に苦しんでいることから、その成長は抑制されています。2026年1月、パラキシレンの混合キシレンに対するプレミアムは2021年以来の最高値に達しました。この価格急騰により、製油業者はトルエン不均化ループを変更し、オルトキシレンとベンゼンの生産量が犠牲になるというトレードオフが生じています。下流のポリマー触媒を保護するため、ASTM D5453規格への準拠が不可欠であり、硫黄濃度を1 ppm未満に維持することが求められます[2]。
製油所と石油化学の統合が自家消費型抽出を解放
原油から化学品への統合スキームは、新たに追加された製油能力の相当部分を占めるようになっています。ExxonMobilのシンガポールおよびボーモントのハブは、原油ユニットと芳香族回収トレインを組み合わせ、近隣のスチレンおよびポリエチレン資産向けに混合BTXを生産しており、マーチャントベンゼンへの依存を排除しています。同様に、Saudi AramcoとExxonMobilは、2027年の稼働開始を目指してSamref VFAプロジェクトを推進しています。このイニシアチブは、アラビアン・ヘビー原油をベンゼンおよびパラキシレンのストリームに転換することを目的としています。Motivaはテキサス州ポートアーサーに芳香族ハブを承認し、リフォーメートをガソリンから転換することを目指しています。これらの統合により、BTXの現金コストはスタンドアロンのナフサクラッカーと比較して削減され、重質留分を活用しながらマーチャントフィードのプレミアムを回避しています。ただし、この戦略にはスポット流動性の低下が伴い、予期せぬ操業停止時の価格急騰リスクが高まります。
関税後市場におけるスチレン連動型エチルベンゼンの回復
2025年、米国のスチレン生産量は前年比で急増しました。これはセクション232関税がガルフコーストへのアジア産輸入品を事実上締め出したためです。2024年8月、Chevron Phillips Chemicalはデボトルネッキングを実施し、スチレン生産量を増加させ、その結果エチルベンゼン需要が年間ベースで増加しました。Trinseoは2025年1月にスチレン生産能力を拡大し、トーリング契約を通じてベンゼン供給を確保しました。インドも同様の軌跡をたどっており、2031年にかけてスチレン需要のCAGRを予測しています。この傾向により、Reliance Industriesは自家消費型エチルベンゼンを活用した拡張を検討しています。ポリマーの黄変を防ぐため、インド標準局はIS 517に基づきスチレン純度99.7%超を義務付けており、生産者をより高品位のベンゼンフィードへと誘導しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発がん性に起因する職業的暴露規制 | -0.5% | 世界全体(米国のOSHA、EU規制、WHO指針) | 長期(4年以上) |
| 塗料・接着剤におけるVOC規制が低芳香族ブレンドを優遇 | -0.4% | 北米および欧州(EPA、EU指令2004/42/EC) | 中期(2〜4年) |
| E10導入後のガソリンプールにおけるオクタン価と芳香族のトレードオフ | -0.3% | 世界全体、主に北米、欧州、ブラジル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
発がん性に起因する暴露限度がコンプライアンスコストを引き上げる
米国労働安全衛生局(OSHA)は厳格なベンゼン暴露限度を施行しています。時間加重平均1 ppm、短時間上限5 ppmです。これらの措置は、ベンゼンへの過剰暴露と急性骨髄性白血病との関連に対応するものです。事業者は現在、密閉型ローディングアーム、蒸気回収システム、リアルタイム空気モニターへの投資を義務付けられています。さらに、設定された閾値を超える暴露記録を持つスタッフに対して年次血液検査を実施する費用も負担しなければなりません。世界保健機関(WHO)および対応するEU指令は、これらの厳格な閾値を世界規模で推奨しています。1980年代中頃の芳香族抽出トレインを現代の換気・モニタリング基準に適合させるには多大な投資が必要です。さらに、100名の従業員を抱えるプラントでは、継続的な監視および個人用保護具(PPE)の費用も相当なものになります。2025年、Shellはプラウ・ブコムの老朽化したベンゼンユニットを閉鎖し、アップグレードコストが経済的に見合わないと判断しました。同様に、SABICも同じ理由でヘーレンの操業を停止しました。
塗料におけるVOC規制が溶剤需要を転換
規制強化の一環として、EPAはエアゾール塗料の有害大気汚染物質規則を更新し、ベンゼン、トルエン、キシレンに高い反応性係数を指定しました。その結果、これらの物質はスプレー塗料において合計5重量%に制限されています。一方、欧州の指令2004/42/ECは装飾用塗料におけるVOCに厳格な制限を課しており、水性グレードは30 g/L、溶剤系は300 g/Lに上限が設定されています。これにより、エコラベルを掲げる製品から芳香族が事実上排除されています。これらの規制に対応して、AkzoNobelは欧州の塗料ラインで芳香族フリーのキャリアを使用するよう方針を転換しましたが、より高価なイソパラフィン系溶剤を使用するコストが生じています。同様に、PPGは北米の工業用塗料を改良し、キシレンをプロピレングリコールエーテルに年間ベースで置き換えています。これらの変化は、より広範なトレンドを示しています。規制圧力が高まり、小売業者が従来の溶剤から離れるにつれて、トルエンとキシレンがより多く化学中間体用途に向けられるという顕著な転換が起きています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベンゼンが数量リーダーシップを維持しながらトルエンがペースを設定2025年、ベンゼンは総数量の38.33%を占め、エチルベンゼンからスチレン、シクロヘキサンからナイロン、クメンからビスフェノールAへのチェーンを支えています。特にエチルベンゼンは2025年のベンゼン生産量の大部分を消費しました。ベンゼン・トルエン・キシレン(BTX)セグメント内のベンゼン誘導体市場は2031年にかけて着実に成長すると予測されています。洗剤およびポリウレタンからの需要により、クメン、ニトロベンゼン、アルキルベンゼンからの追加シェアが確保されています。ベンゼン使用量の相当部分を占めるシクロヘキサンは、自動車のエンジンルーム部品におけるナイロン6繊維の採用増加に牽引されて成長しています。
トルエンは現在規模は小さいものの、ベンゼン・トルエン・キシレン(BTX)市場においてCAGR 4.48%で最も急速に成長している芳香族です。現在、トルエンの相当部分が不均化および転アルキル化ユニットに投入され、ベンゼンおよびパラキシレンを生産しており、以前の年と比較して顕著な増加となっています。塗料、インク、接着剤などの従来のセクター(以前はトルエン消費量の相当なシェアを占めていた)はVOC規制により縮小していますが、爆発物や硝化化学などのニッチ分野は引き続き好調です。ASTM純度基準への準拠により、金属および硫黄汚染物質が触媒許容限度内に維持され、下流の効率が向上します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
エチルベンゼンが支配的だが中間体が最も急速に成長エチルベンゼンは2025年の需要の20.91%を占め、単一最大の用途として引き続き重要な位置を占めています。この傾向は、世界のスチレン生産能力が2031年までに大幅に成長すると予測されていることから、今後も続く見込みです。他の誘導体の成長にもかかわらず、ベンゼン・トルエン・キシレン(BTX)市場におけるエチルベンゼンのシェアは引き続き堅調に推移すると予想されます。一方、主にトルエン不均化および転アルキル化を通じた化学中間体はCAGR 4.79%を記録すると予測されています。これらのプロセスは余剰トルエンをベンゼンおよびキシレンに転換し、パラキシレンの不足に対応します。シクロヘキサンはナイロン繊維需要と密接に連動して安定したシェアを維持しています。同時に、クメンおよびアルキルベンゼンは洗剤およびポリカーボネートにおける需要増加の恩恵を受けています。
トルエンの用途は進化しています。塗料、コーティング、インクは溶剤含有量規制の強化に直面していますが、付加価値向上を目指す製油業者に牽引され、トルエンを化学中間体として使用する傾向が高まっています。キシレン市場では、パラキシレンが異性体需要の大部分を占め支配的な地位にあります。主にPET向けの精製テレフタル酸の製造に使用されています。フタル酸無水物においてニッチなシェアを持つオルトキシレンは、可塑剤の好みの変化により徐々にシェアを拡大していますが、そのペースは緩やかです。イソフタル酸におけるメタキシレンの配分は、主に高性能コーティングの需要と連動しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
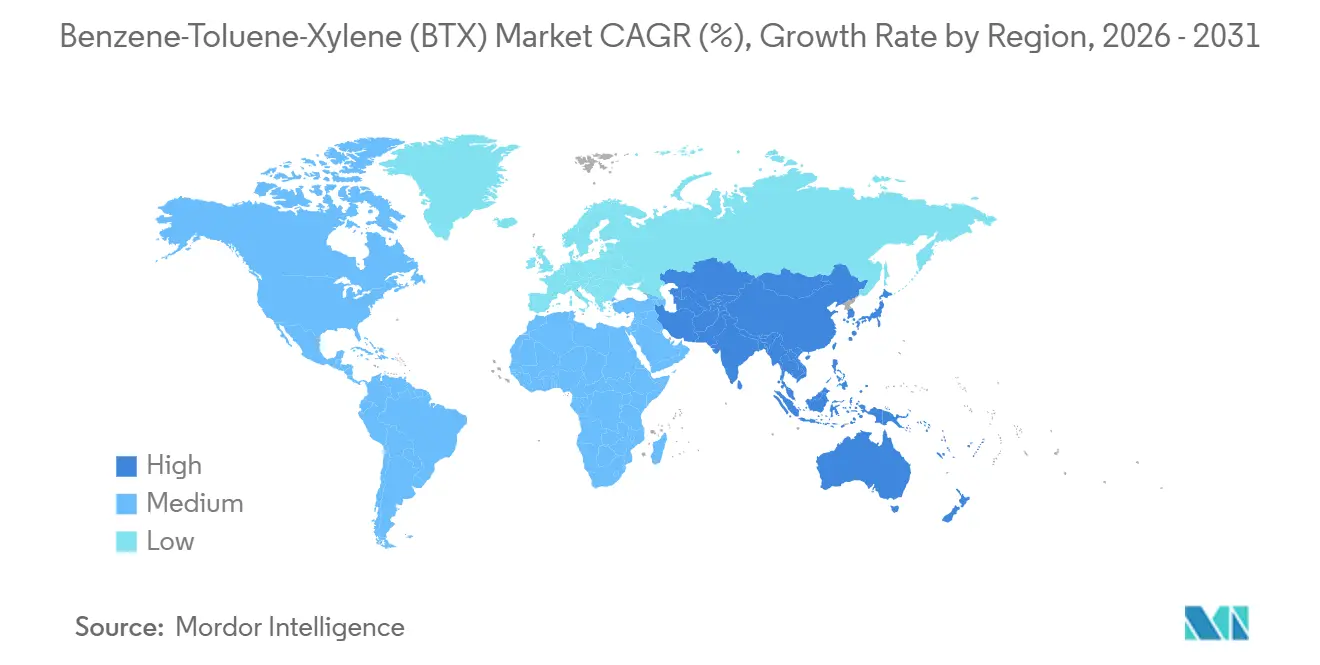
アジア太平洋地域ベンゼン・トルエン・キシレン(BTX)市場
アジア太平洋地域は2025年の総量の62.41%を占め、2031年にかけて4.22%のCAGRで成長すると予測されている。中国はパラキシレン生産がほぼフル稼働で推移しており、地域需要の大部分を牽引している。一方、インドは2024年から2026年にかけて追加の芳香族製造能力が加わることで、この需要をさらに押し上げる見込みである。日本および韓国では、一部の設備で生産量が削減され、輸出先が東南アジアへと転換されるなど、能力動態に変化が生じている。
北米ベンゼン・トルエン・キシレン(BTX)市場
北米のベンゼン・トルエン・キシレン(BTX)市場規模は、統合が一層進む中で安定化している。2026年までに新たな生産能力が導入される見込みであり、主に自社スチレンおよびポリエステルチェーを対象としている。カナダはベンゼン生産量を安定的に維持している一方、メキシコは製油所近代化の遅延により設備稼働率に課題を抱えている。
欧州・中東・アフリカおよび南米ベンゼン・トルエン・キシレン(BTX)市場
欧州では、従来型製油所が芳香族製品から焦点を移すにつれてシェアが縮小している。一部の設備は閉鎖またはバイオ燃料生産向けに転用されている。ただし、一定の施設は相当規模の生産能力を誇り、引き続き堅調に稼働している。南米は主要な大型コンプレックスを中心にグローバル生産量に貢献しており、中東およびアフリカからの貢献も、能力拡張および新規プロジェクトに支えられて増加している。
規制環境
BTXの生産、貯蔵、使用は化学物質安全および大気排出規制の枠組みによって管理されており、特にベンゼンについては監視・遵守要件が強化されている。米国では、ベンゼン、トルエン、エチルベンゼン、キシレンは大気浄化法第112条の下で有害大気汚染物質として規制されており、2026年4月には米国EPAが化学製造エリア発生源に関するNESHAPの改正を最終決定し、漏洩検出・修理や特定機器に関する基準を強化した。これにより、芳香族ユニット全体で蒸気管理と保守プログラムの必要性がさらに高まっている。
欧州では、EU REACHが有害物質の制限および川下製品の遵守に関する中核的な枠組みであり続けており、2025年には附属書XVIIの更新が行われた。欧州委員会は2026年4月に規則(EU)2026/859を採択し、製品中の2,4-ジニトロトルエンに関する附属書XVII制限を改正した。これとは別に、米国EPAのTSCA義務はベンゼンに関するデータガバナンスの形成を継続しており、2026年5月には16種類の化学物質の中でベンゼン(CASRN 71-43-2)に関するTSCA 8(d)健康安全データ報告期限を2027年5月21日まで延長する措置がとられた。これは既存の試験提出を管理する製造業者および輸入業者に影響を与える。
バリューチェーン分析
BTXのバリューチェーンは炭化水素原料、主に原油精製由来のナフサとスチームクラッカー由来の分解ガソリンから始まる。BTXは接触改質とスチームクラッキングによって製造され、その後抽出・精留工程を経て分離・高度化される。生産者はまた、トルエンの不均化、トランスアルキル化、水素化脱アルキル化などの二次転換にも依存し、ベンゼンとキシレンの生産量を川下需要に合わせて再配分している。実務上、製油所と石油化学の統合はこの市場における重要な操業モデルであり、近隣のスチレン、ポリエステルおよびその他誘導体チェーン向けの専属供給を強化する一方、独立系購入者向けのスポット供給を減少させている。
BTXの流通は、タンクファーム、利用可能な場合はパイプライン、内陸輸送のための鉄道・道路輸送などのバルク液体物流に依存しており、さらに地域間バランス調整のための海上輸送も加わる。その経済性は、大規模な芳香族コンプレックスが誘導体需要の中心地に対してどこに位置するかに左右される。川下では、ベンゼンはエチルベンゼン・スチレンおよびシクロヘキサン・ナイロンのルートを支え、キシレン(特にパラキシレン)はPTAおよびPETチェーンに供給される。トルエンおよびキシレンの溶剤需要は、VOC規制によってますます形作られている。ベンゼンへの曝露および排出遵守は、荷役・貯蔵・輸送の各接点においてコストと操業の複雑さを増大させ、これによりチェーンは密閉型取り扱いシステムおよび監査済みの製品スチュワードシップへと移行している。
競合環境
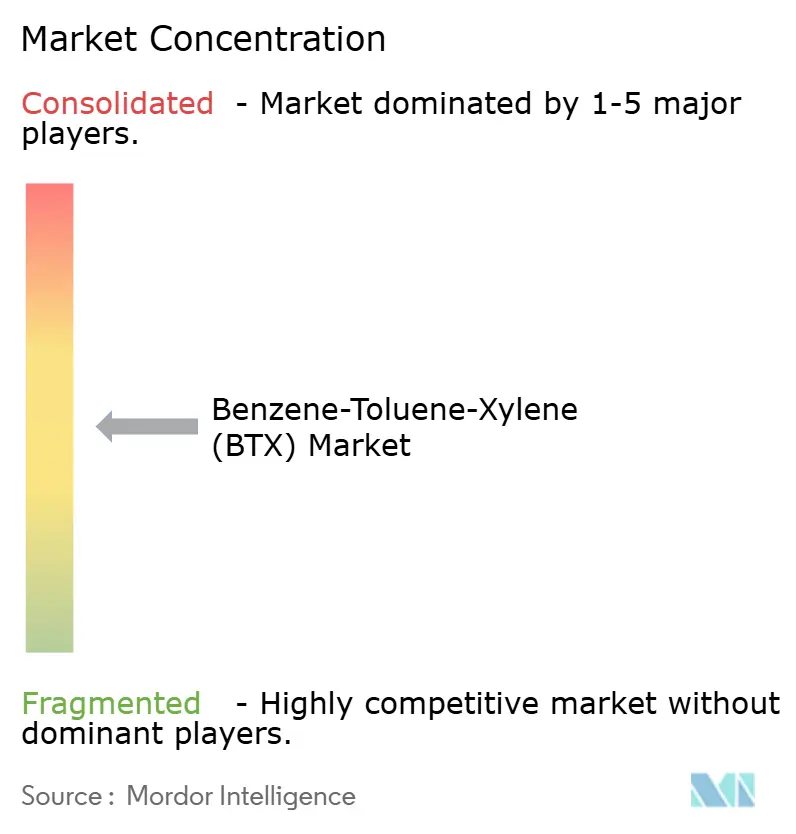
ベンゼン・トルエン・キシレン(BTX)市場は中程度に分散しています。ExxonMobilのシンガポールおよびボーモントのハブは、原油ユニットと芳香族抽出および下流スチレンを組み合わせ、マーチャントベンゼンへの依存を排除しています。戦略的テーマは、規模の統合、地域間アービトラージ、フィードストックの機動性を中心に展開しています。バイオBTXおよび化学的リサイクル芳香族は依然としてパイロット規模にとどまっています。アジア太平洋および中東における生産能力の増加が既にマーチャントベンゼンのマージンを圧縮しており、統合モデルと低コスト物流への注目が高まっています。
ベンゼン・トルエン・キシレン(BTX)業界リーダー
-
Exxon Mobil Corporation
-
China Petrochemical Corporation
-
Reliance Industries Limited
-
Shell plc
-
SABIC
- 注:主要企業の掲載順は順位を示すものではありません。
ベンゼン・トルエン・キシレン(BTX)市場 このレポートでカバーされる企業
- BASF
- BP p.l.c.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- China National Offshore Oil Corporation (CNOOC)
- Dow
- ENEOS Corporation
- Exxon Mobil Corporation
- Formosa Plastics Group
- GS Caltex Corporation
- INEOS
- IRPC Public Company Limited
- JFE Chemical Corporation
- JX Nippon Oil & Gas Exploration Corporation (ENEOS)
- Mitsubishi Gas Chemical Trading, Inc.
- MOLGROUP
- OCI Company Ltd.
- Reliance Industries Limited
- SABIC
- Shell plc
- S-OIL Corporation
- TotalEnergies
- YEOCHUN NCC CO., LTD.
市場機会と将来展望
二つの機会領域が際立っている。(1)ポリエステルおよびスチレン系製品を軸とした、より高付加価値かつ統合された芳香族供給、(2)既存の誘導体資産にドロップイン可能なBTXを供給しうる、初期段階の循環型・バイオベース芳香族経路である。パラキシレンの需給逼迫はすでにBTXの最適化に影響を与えており、2026年1月にはレポートの文脈においてパラキシレンの混合キシレンに対するプレミアムが2021年以来最高水準に達したことがそれを示している。この価格圧力はトルエン転換ループにおける操業変更を招き、ベンゼンおよびオルトキシレンの収率に影響を与え、統合サイトにおける柔軟な転換・精製能力の価値を高めている。
循環型BTXは、パイロットおよび実証段階から、より具体的な技術開発とオフテイクの段階へと移行しつつある。Encina Development Groupは2024年6月、BASFのCcycledラインナップ向けに化学的にリサイクルされた循環型ベンゼンを供給する長期供給契約をBASFと締結し、リサイクル芳香族が主流の誘導体ポートフォリオにどのように組み込まれ得るかを示した。技術面では、2026年1月の報道でZeopore TechnologiesとBioBTXによる、混合廃プラスチックおよびバイオマス廃棄物からのBTX収率向上に関する取り組みが取り上げられ、統合触媒熱分解アプローチが用いられていることが強調された。これは、従来の改質・抽出プロセスと並んで、循環型原料ループのための追加的なプロセス開発およびライセンス供与の余地を後押ししている。
最近の産業開発事情 ベンゼン・トルエン・キシレン(BTX)市場
- 2026年6月:Reliance Industries Limitedは、原油をグリーンケミカルや特殊素材を含むより高付加価値の材料に転換する方向へ、Oil-to-Chemicals事業の戦略的進化を打ち出した。この転換は、統合事業者の間で燃料よりも石油化学の価値を優先する動きを強化し、BTXを消費する芳香族・誘導体チェーンを支えるものである。また、大規模な製油・石油化学ハブにおける統合と原料柔軟性への一層の注力も示している。
- 2025年9月:中国石油化工集団(Sinopec)は、新疆において年産80万トンの芳香族コンプレックスを含む統合精製・石油化学アップグレードプロジェクトの建設を開始した。このプロジェクトは、より高付加価値の石油化学製品を目指した長期能力を追加し、中国の国内芳香族基盤を強化する。こうした統合投資は、国内誘導体ユニットへの専属供給を増加させることにより、地域のBTX貿易フローを再編し得る。
- 2024年11月:SinopecとSaudi Aramcoは、中国福建省において年産200万トンのパラキシレン施設を含む98.2億米ドル規模の合弁石油化学コンプレックスの建設を開始した。この投資はパラキシレン供給をポリエステルチェーンに結びつけ、アジア太平洋地域における統合芳香族生産の重要性を高めている。また、同地域が最大のBTX生産・消費拠点としての役割を強化することを支え、キシレンおよび関連中間体の世界的な需給バランスに影響を与える。
ベンゼン・トルエン・キシレン(BTX)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートは、BTX市場を、主要な生産地域および消費地域にわたって追跡され、グローバル合計に集約された、化学用途および工業用途向けに供給・消費されるベンゼン、トルエン、およびキシレンの数量として定義する。
対象外の範囲:下流の誘導体ポリマーおよび樹脂の収益(例:スチレ系プラスチックおよびポリエステル)は除外する。本レポートは、最終用途チェーンの収益ではなく、製品数量市場としてのBTX自体に焦点を当てる。
セグメンテーション概要
- タイプ別
- ベンゼン
- トルエン
- キシレン
- オルトキシレン
- メタキシレン
- パラキシレン
- 用途別
- ベンゼン
- エチルベンゼン
- シクロヘキサン
- アルキルベンゼン
- クメン
- ニトロベンゼン
- その他の用途
- トルエン
- 塗料・コーティング
- 接着剤・インク
- 爆発物
- 化学中間体
- キシレン
- 溶剤
- モノマー
- その他の用途
- ベンゼン
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定の前提条件を設定する前に、サプライチェーンをマッピングし、主要な需要プールを特定するために使用した。IEAの石油および石油化学指標、米国エネルギー情報局の製油所シリーズおよびガソリン混合原料関連指標、ユーロスタットの工業生産および貿易統計、芳香族に関するUN Comtradeの貿易フロー、ならびに主要生産国の国家統計局が公表する税関・化学統計など、公開されている非有料のソースを活用した。
業界側では、BTXの供給量に影響を与えうる設備増強、定期修繕、および統合動向について、企業の年次報告書および投資家向けプレゼンテーションを精査した。また、大規模な操業停止や新たな芳香族コンプレックスの立ち上げについて、プレスリリースおよび信頼性の高い業界ニュースも追跡した。入手可能な場合は、企業財務情報およびイテリジェンス、ニュースおよび財務スクリーニング、ならびに貿易主導のバランス確認のための輸出入船積みレベルデータベースに関する有料サブスクリプションで補完した。ここに記載したデスクソースはあくまで例示であり、インプットの収集、相互確認、および明確化のために追加の公開資料も使用した。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、精製業者および芳香族生産者、石油化学マーケターおよびディストリビューター、ならびにBTXを原料または溶剤として使用する下流バイヤーを対象に実施した。これらの議論を通じて、稼働率、典型的な契約取引対スポット取引の比率、地域別の価格形成パターン、および貿易・統合における予想される変化を検証し、APAC、EMEA、およびアメリカ大陸にわたるモデリング中に生じた大きなギャップを再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:18% | APAC:47% |
| 中位層:49% | 部門・ユニットリーダー:34% | EMEA:35% |
| 中小規模プレイー:18% | マネージャー:48% | アメリカ大陸:18% |
市場規模算定と予測
規模算定モデルは主にトップダウンの視点で構築されており、地域別の芳香族供給量、貿易バランス、および下流の需要を用いてグローバルBTX需要量を再構築する。次に、再輸出が二重計上されないよう地域間で整合を取る。作業を実用的に保つため、サンプリングした設備能力に稼働率を乗じた値、主要ハブにおけるサプライヤーおよびトレーダーの積み上げ、ならびに価格の視認性が高い場合の数量×平均販売価格テストなど、選択的なボトムアップ確認によって合計値を裏付けた。
製油所の接触改質および水蒸気分解炉における芳香族収率、地域別の定格および実効芳香族能力、定期修繕およびマージンに連動した稼働率の変動、ベンゼンおよび混合キシレンの輸出入動向、ならびにBTXの主要誘導体ルートへの分配(例:ベンゼンのスチレン系およびナイロン関連チェーンへの流れ、キシレンのモノマー需要)を中核インプットとして扱った。予測にあたっては、予想される設備立ち上げ、稼働率の正常化、およびマクロ需要シグナルを基軸としたシナリオ分析を用い、貿易の逼迫度および価格動向に関するインタビューからの専門家コンセンサスを用いて調整した。国レベルの時系列データが欠落している場合は、地域プロキシを用いてブリッジし、ギャップ補完が合理的な範囲に収まるよう、貿易および能力シグナルに対して推定数量を相互確認した。
データ検証と更新サイクル
明らかなエラーを早期に発見し、承認前にエッジケースを議論できるよう、検証はステップごとに実施した。地域別の設備稼働率範囲、報告された生産指標、および純貿易の方向性などの独立したシグナルに対してモデルアウトプットを比較し、既知の立ち上げや操業停止と一致しない突然の数量急増などの外れ値を調査する。
前提条件は別のアナリストによってレビューされ、大規模な設備停止、新たな芳香族コンプレックスの立ち上げ、またはフローを転換しうる異常な価格スプレッドなど、重要なインプットが変化した際にはフォローアップのアウトリーチを通じて再検証される。レポートは年次で更新され、重要なイベントが発した場合には中間更新が行われ、その後最終確認を経てクライアントが古いスナップショットではなく最新の見解を受け取れるようにする。
Mordor Intelligenceのベンゼン・トルエン・キシレン(BTX)市場規模と他の公表推計値との比較
公表されているBTXの数値がしばしば一致しないのは、市場が異なる単位および異なる境界を用いて表現されているためである。一部の調査では、価格設定および通貨の選択によって価値推計が大きく変動することもある。BTXと下流の誘導体を混在させているソースもあり、追跡されているBTX数量が同等でない場合でも合計が大きく見える可能性がある。
一般的なギャップの要因は更新タイミングである。芳香族スプレッドおよび地域別平均販売価格は、定期修繕、製油所稼働、および新規能力立ち上げの前後で急速に変動する可能性があるため、古い価格ポイントを使用したモデルは、トン数が類似していても異なる価値に到達することがある。地域別平均販売価格のロジックを一貫した通貨タイミングで更新し、数量シグナルおよび貿易方向に対して推定価値を再認することで、Mordor Intelligenceは推計値を混在した収益プールではなくBTX製品数量市場に近い状態に保っている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1億4,982万トン(2025年) | |
| 業界ポータルA | 12.20 ビリオン 米ドル(2025年) | BTX関連の収益プールの一部に近いと思われる、より狭い価値スコープを使用しており、BTX数量および地域別価格をグローバルな米ドル数値に変換する方法が明確に示されていない。 |
| 市場調査会社B | 62.80 ビリオン 米ドル(2025年) | より広範な芳香族および誘導体関連の価値捕捉を含む可能性が高く、価格設定および通貨換算のアプローチが透明でないため、BTX単独の評価と比較して合計が過大または過小になる可能性がある。 |
全体として、公表値の乖離は主に、BTXが追跡可能な地域別平均販売価格の積み上げを伴う数量市場として扱われているか、隣接する化学チェーンを混在させたより広範な収益バケツとして扱われているかを反映している。我々のアプローチは、合計値を能力、稼働率、貿易フローの方向性、および明確にタイミグが設定された価格前提条件セットまで遡ることができるため、再現性が保たれている。
レポートで回答される主要な質問
2031年までの世界のBTX需要はどの程度になるか?
2026年の1億5,583万トンから、CAGR 4.01%で成長し、2031年までに1億8,968万トンに達すると予測されています。
現在、最もBTXを消費している地域はどこか?
アジア太平洋地域が2025年の数量の62.41%を占めてトップであり、CAGR 4.22%で最も急速に成長している地域でもあります。
なぜパラキシレンはBTX生産者にとって重要なのか?
パラキシレンはキシレン需要の大部分を供給しており、PET樹脂に使用される精製テレフタル酸の不可欠なフィードストックであるためです。
米国におけるベンゼン需要を牽引しているものは何か?
関税後のスチレン生産能力の増加がエチルベンゼン消費を押し上げており、その結果ガルフコーストのコンプレックスにおけるベンゼン需要が増加しています。