
自律型船舶市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
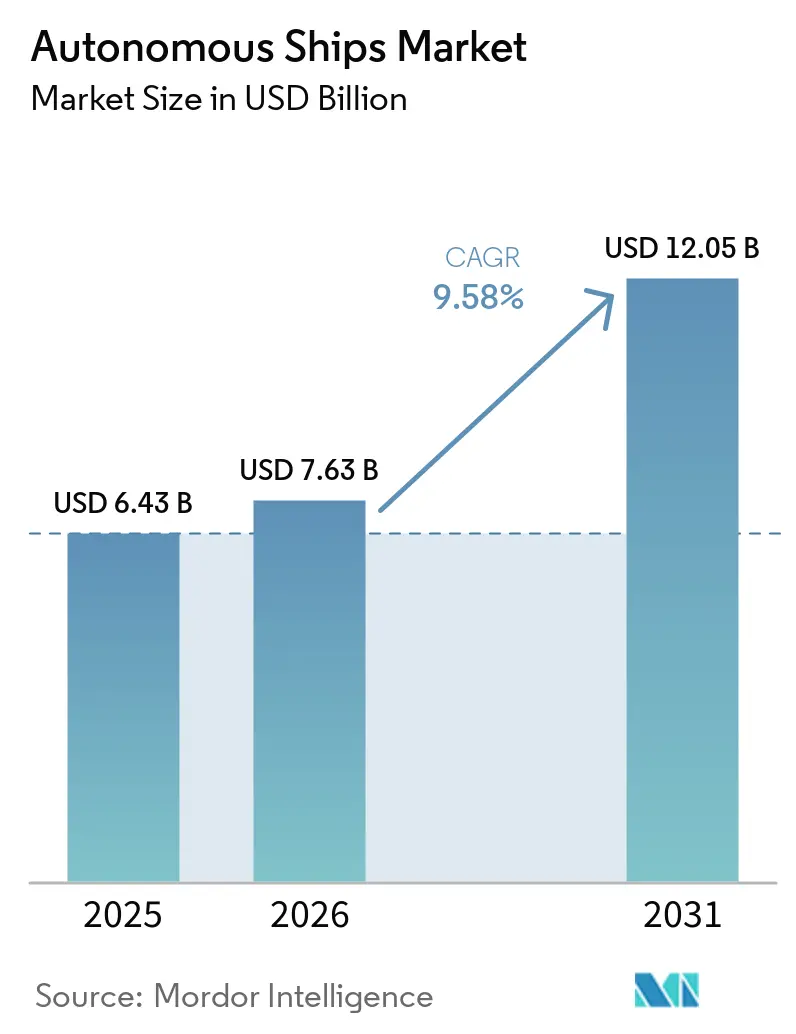
| 市場規模 (2026) | 7.63 十億米ドル |
| 市場規模 (2031) | 12.05 十億米ドル |
| 成長率 (2026 - 2031) | 9.58 % |
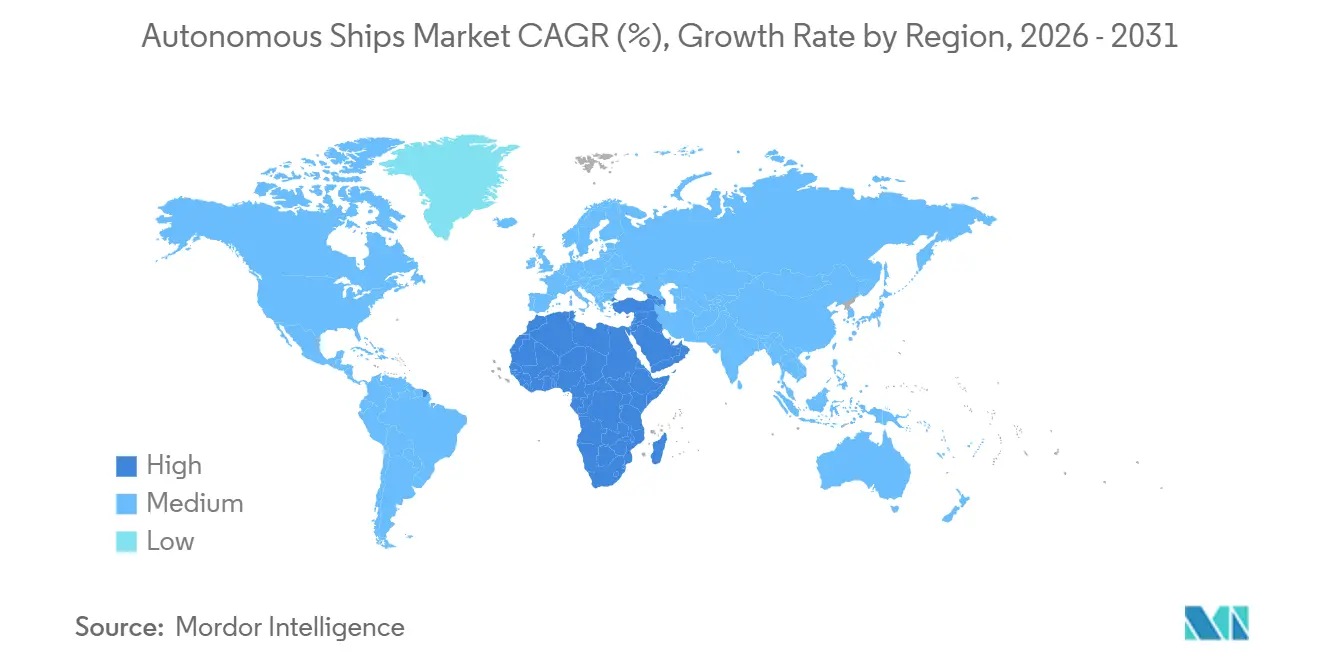
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
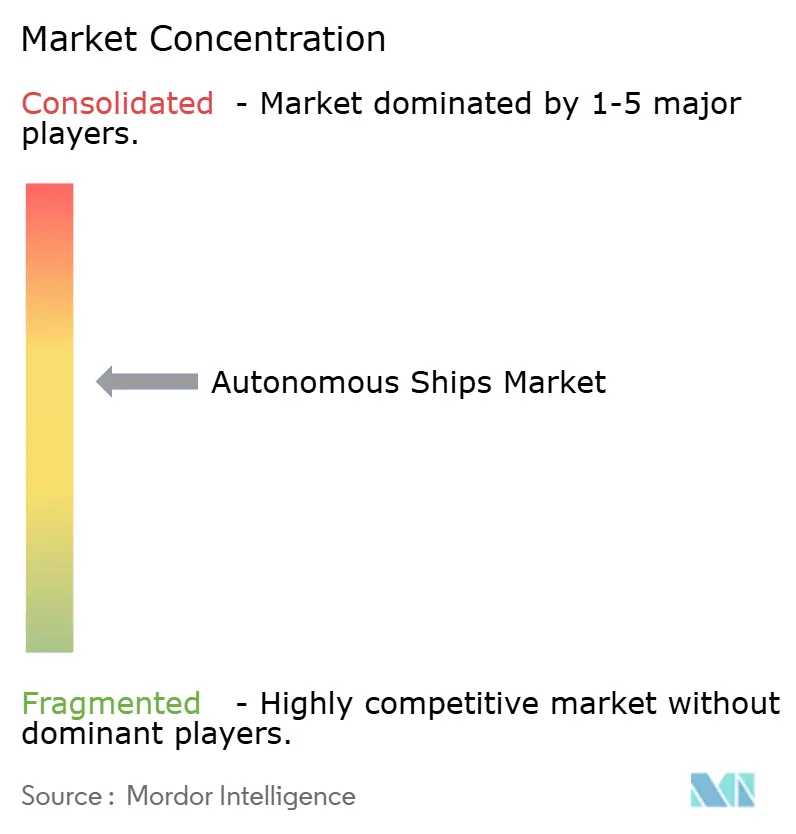
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律型船舶市場分析
自律型船舶市場規模は、2025年の69億米ドルから2026年には76億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率9.58%で2031年までに120億5,000万米ドルに達すると予測されています。脱炭素化義務を満たすための商業事業者による継続的な投資と、無人水上艦艇(USV)に対する防衛調達予算の増加が、堅調な需要を支えています。船舶オーナーは、燃料消費量と乗組員交代コストを削減するトリム最適化、気象ルーティングソフトウェア、遠隔操縦モジュールを優先しています。アジア太平洋、北米、欧州の各国政府は、認証を加速するためのテストベッドおよび規制サンドボックスへの資金提供を行っています。同時に、低軌道(LEO)接続とエッジAIプロセッサが帯域幅とレイテンシの制約を解消しています。現在はハードウェア販売が主流ですが、デジタルツインモデリングとサイバーセキュリティ分析が既存のセンサーフットプリントを収益化するにつれ、ソフトウェア収益がより速いペースで拡大しています。競争の激しさは中程度であり、船舶設計、センサーフュージョン、海事法における深い専門知識が既存の海洋機器サプライヤーに有利に働く一方、スタートアップ企業は短距離海運事業者向けのモジュール式後付けキットで存在感を高めています。
主要レポートのポイント
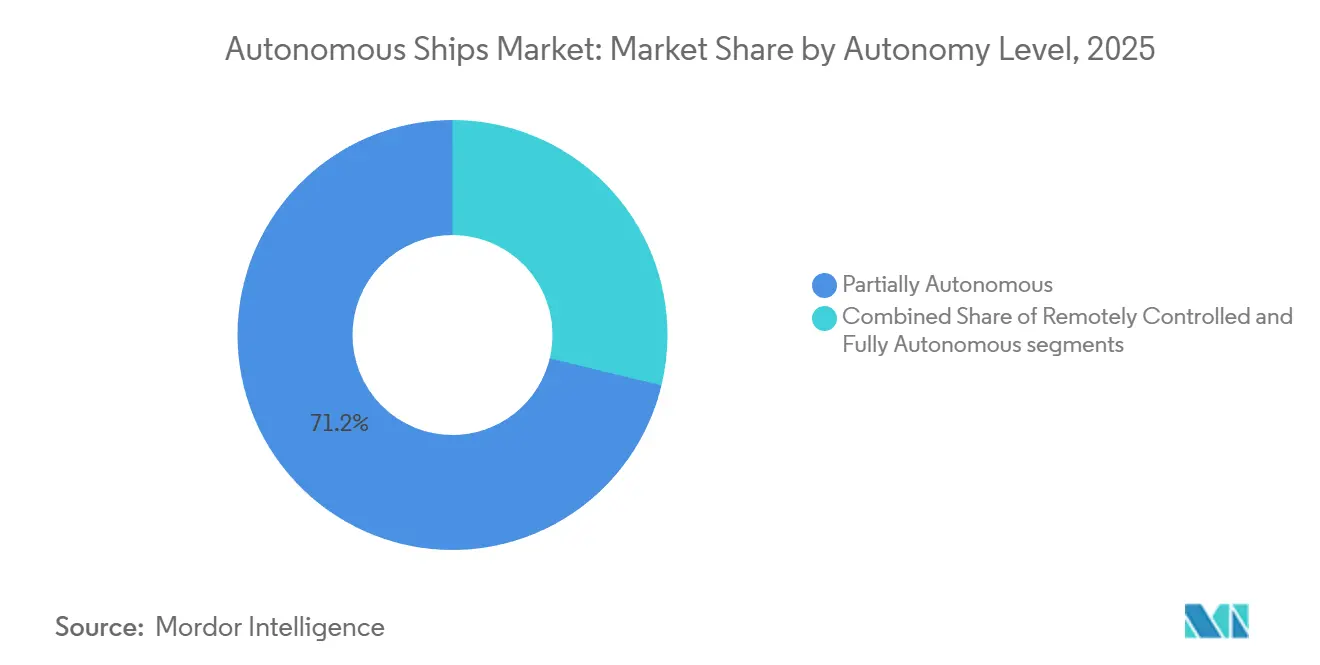
- 自律性レベル別では、部分自律型船舶が2025年の自律型船舶市場シェアの71.24%を占め、完全自律型プラットフォームは2031年にかけて年平均成長率17.54%で成長すると予測されています。
- コンポーネント別では、ハードウェアが2025年の自律型船舶市場の64.41%を占め、ソフトウェアは2031年にかけて年平均成長率13.65%で拡大する見込みです。
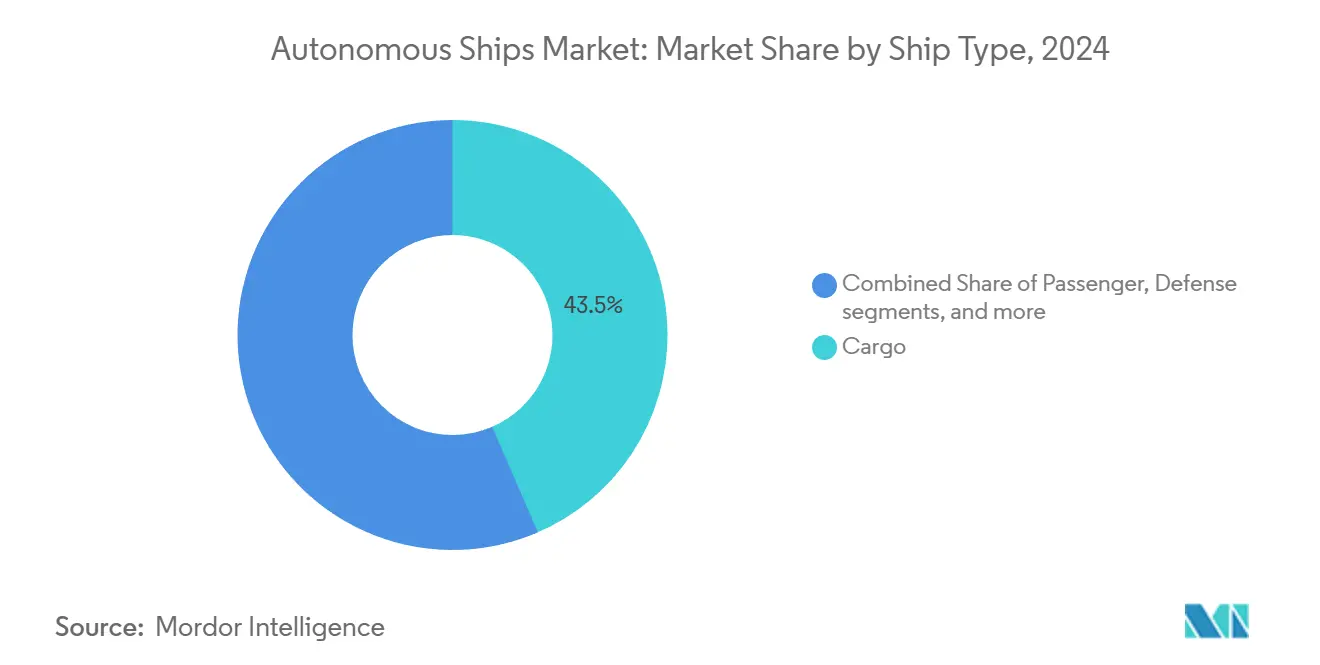
- 船舶タイプ別では、貨物船が2025年に43.50%の収益シェアでトップとなり、防衛用途は2031年にかけて年平均成長率15.10%を記録すると予測されています。
- エンドユーザー別では、商業事業者が2025年の自律型船舶市場規模の67.89%のシェアを保有し、政府および軍事セグメントは2031年にかけて年平均成長率16.70%で成長すると予測されています。
- 推進方式別では、従来型エンジンが2025年の自律型船舶市場の79.10%を占め、完全電動システムは2026年〜2031年に年平均成長率16.30%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年に41.35%の最大シェアを確保し、中東・アフリカセグメントは2026年〜2031年に年平均成長率13.60%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主導の船隊最適化と遠隔操業 | +1.8% | 世界規模、北欧およびアジア太平洋での早期普及 | 中期(2〜4年) |
| 脱炭素化および燃料効率化義務 | +2.1% | 世界規模、EU排出量取引制度およびIMO炭素集約度指標の展開により促進 | 長期(4年以上) |
| 高度な状況認識スイートに対する需要の増加 | +1.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 次世代自律型船舶の開発 | +1.3% | アジア太平洋中核部および北欧 | 中期(2〜4年) |
| 無人水上艦艇に対する防衛需要 | +1.9% | 北米、欧州、中東 | 中期(2〜4年) |
| エッジAIおよび5G/LEO接続のブレークスルー | +1.2% | 世界規模、アジア太平洋および北米でインフラが集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主導の船隊最適化と遠隔操業
船隊オーナーは、複数の船舶からエンジンテレメトリ、気象フィード、AIS交通情報を同時にストリーミングする陸上管制室を構築しており、認定航海士1名が最大6隻の船舶をリアルタイムで監視できるようになっています。[1]出典:Kongsberg Maritime、「REACH遠隔操業」、kongsberg.com 中央ダッシュボードが従来の当直交代を代替し、事業者はブリッジの人員を削減し、乗組員交代の出張費を最小化し、残業代や航海手当を発生させることなく24時間の専門家監視を実現できます。予知保全アルゴリズムは、軸受の摩耗、インジェクターの汚損、船体抵抗の増大を故障前に検知し、用船収入を損なう計画外の稼働停止日数を削減します。陸上チームが船長による複数レポートの確認を待たずに突発的なうねり予報や岸壁混雑を回避して再ルーティングできるため、スケジュールの信頼性も向上します。沿岸付近ではKuバンドリンクが通常のデータ通信を処理し、LEO衛星は現在、大洋横断中でも50ミリ秒未満のレイテンシを提供し、管制センターが太平洋横断中でも確定的な指令ループを維持できるようにしています。ハイブリッドシステム設計により、衝突回避ロジックが船舶上に常駐し、輻輳した航路分離帯や霧に包まれた港湾入港時に突然の帯域幅低下がコア安全機能を損なわないことを保証しています。
脱炭素化と燃料効率化が自律型船舶を推進
IMOの炭素集約度指標(CII)とEU排出量取引制度(ETS)は、トンマイルあたりに排出されるCO21グラムごとに厳格な価格を課し、2024年にアジア・欧州航路おび太平洋横断航路において燃料消費量を5〜12%削減するAI主導の航海計画の採用を船舶運航者に促した。WärtsiläのFleet Optimisation Solutionは、最新の気象グリッド、用船契約の時間制限、バース空き状況を相互参照し、到着時間枠を守りながら最低コストの速度スケジュールを提案することで、準拠した船主に対してクラス認証済みのカーボンクレジットを獲得させる。エッジAIはその後、トリムタブと可変ピッチプロペラを数秒で調整するが、これは人間の乗組員が数週間にわたる航海で維持できる応答速度ではない。この精密な負荷制御により、デュアルフューエルアンモニアまたはメタノールエンジンの最適動作域が拡大し、IMO2050ネットゼロ軌道を支える代替推進の組み合わせにおける収益曲線の加速を促進する。バンカー消費量の削減は、貨物オーナーのスコープ3フットプリントも低減し、改ざん防止センサーログで排出量を検証する船隊に対するチャーター需要を強化する。最後に、最適化されたエンジン負荷はメンテナンス間隔を延長し、変動の激しいフレートサイクルにおける運航者の誤差余裕を追加で供するとともに、自律型船舶市場の成長を支援する。
高度な状況認識スイートに対する需要の増加
自律航行は現在、静的な最接近点トリガーではなく確率的意図予測に依存しているため、レーダー、LiDAR、電気光学フィードがリアルタイムで融合され、近傍船舶の針路変更を予測します。FurunoのFAR-3000固体レーダーは96海里で小型グラスファイバーボートを検知し、ドップラーデータを運動モデルに注入して、真の衝突ベクトルと漂流する漂流物を区別します。[2]出典:Furuno Electric、「FAR-3000レーダー」、furuno.com 補完的なLiDARアレイは200mまでセンチメートル精度の点群を生成し、係留索、無灯浮標、浮遊木材までマッピングし、自動タグボートやフェリーがクラス要求の安全マージンを維持しながら無人で着岸できるようにします。米国沿岸警備隊は、単一の故障モードが船舶を無力化するのを防ぐため、異種センサー間の冗長性を推奨しており、購入者をマルチベンダーアーキテクチャへと誘導し、プラグアンドプレイ式センサー拡張スロットへの後付け需要を促進しています。統合ディスプレイは誤検知を60%削減することで航海士の作業負荷も軽減し、帯域幅の増加とともに増大するサイバーインシデントアラートや気象回避への注意を解放します。
次世代自律型船舶の開発
中国、日本、韓国の造船所は、後付けキットから、自律化機器が船体に組み込まれた専用設計の船体へと移行している。CSSCの2024年「大智」バルクキャリアは、フェアリング内にLiDARの配線を隠し、ブリッジウィング下のラックマウント型AIプロセッサへ冗長電源レールを引き回すことで、EMIを最小化しクラス検査を容易にしている。日本のMEGURI2040コンソーシアムは2025年に国内フェリーの試験を3件完了し、潮汐窓が狭い桟橋での自動着岸を検証しながら、乗組員と同等の安全率を記録した。HD Hyundaiは現在、光ファイバーセンサートランクとトリプル冗長ステアリングアクチュエーターを標準装備した自律化対応の設計図を販売しており、規制が整うまでソフトウェアの有効化を延期できるため、後から高コストな構造的配線変更を行う必要がなくなる。専用設計のデッキは居住区画を省略することで風圧面積を低減し、数百トンの鋼材を節約できるため、変動する海況下での余剰貨物・燃料容量の確保とトリム改善につながり、自律型船舶市場を支援る。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティの脆弱性 | -1.4% | 世界規模、黒海および南シナ海で高まり | 短期(2年以内) |
| 規制の断片化と船籍国の差異 | -1.6% | 世界規模、欧州およびアジア太平洋で最も深刻 | 中期(2〜4年) |
| 高い後付け設備投資 | -1.3% | 世界規模、バルクおよびタンカー船隊で切迫 | 中期(2〜4年) |
| 海上保険および責任の不確実性 | -1.1% | 世界規模、新興船籍での調和が遅い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遠隔航行スタックのサイバーセキュリティの脆弱性
2024年の黒海でのGPS欺瞞信号により、自律型試験船が航路から最大30海里逸脱しました。[3]出典:サイバーセキュリティ・インフラセキュリティ庁、「GPS欺瞞に関する勧告」、cisa.gov これにより緊急手動オーバーライドが強制され、攻撃者がいかに容易に無線航行依存性を悪用できるかが示されました。陸上管制は常時接続のIPトンネルに依存しているため、単一の侵害された運用センターが理論上、複数の船舶を転向させたり舵命令を凍結させたりする可能性があります。米国国立標準技術研究所の2025年海事サイバーフレームワークは、暗号化された衛星チャンネル、多要素ログイントークン、および慣性航法デッドレコニングから逸脱した位置報告にフラグを立てる継続的なセンサーベースラインチェックを義務付けています。事業者は現在、レイテンシスパイクやチェックサム障害が発生した場合にハードワイヤード衝突回避操作を実行する独立した安全コントローラーを設置しており、航空機飛行制御システムに匹敵する最後の手段としての耐障害性を提供しています。保険会社は、このような多層防御を実証できる船隊に保険料割引を提供し、サイバー強化をオプションから商業上の必須事項へと押し上げています。
規制の断片化と船籍国の差異
IMOの海上自律水上船(MASS)コードは2026年時点でも草案段階にあるため、沿岸国が管轄固有のルールで空白を埋めており、それが通過計画を複雑にしている。ノルウェーは12の試験フィヨルド内での完全自律航行を許可しているが、港湾進入時には依然としてリモート監視を義務付けており、シンガポールは海峡内のすべての自律喫水船に対してリモートパイロットを要求し、英国は初期航海中に少なくとも1名の船上安全担当者を義務付けている。これらの相違する規制により、船主はハイブリッドブリッジを維持せざるを得なくなり、自律化が約束する乗組員コスト削減の半分が相殺されるとともに、航路途中でルールセットを切り替えなければならない航海士の訓練コストも増大する。責任の所在も分散する。現行のバンカー流出条約では過失を船主に帰属させているが、ソフトウェアのバグに起因する事故は、船主・インテグレーター・コード供給者の間で説明責任を曖昧にするため、運航者はつぎはぎ状態の保険特約に直面する。統一条約が成立するまで、航海計画者は制限的な航路を避け続けるため、自律型船舶市場の早期採用者にとってのスケールメリットが制限される。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
自律性レベル別:
ハイブリッド制御が近期展開を支配部分自律型船舶は2025年の自律型船舶市場規模の71.24%を占め、ルールが曖昧になったり交通密度が急増したりした場合に依然として免許を持つ航海士が指揮を執りながら、即時の乗組員コストと燃料消費削減をもたらすシステムに対するオーナーの選好を裏付けています。これらのブリッジ支援パッケージは、衝突回避入力、動的電力管理、航海最適化を自動化しながら、着岸、水先案内、緊急操作のための手動制御を維持し、船籍国検査官を安心させ、保険会社が従来の免責額で引き受けを行えるようにしています。完全自律型船体はニッチ市場にとどまっていますが、2031年にかけての年平均成長率17.54%は、統計的安全証拠が蓄積され、標準化されたクラス表記が規制の不確実性を低減した後の転換を示しています。遠隔制御船はその中間に位置し、船上AIが異常を検知した際に陸上チームが指揮を引き継げるようにしています。しかし、認知負荷研究では各オペレーターが同時に監視できる船舶数を約6隻に制限しており、船隊全体のスケーリングは使いやすい人間・機械インターフェースにかかっています。DNVの2025年段階的表記は、IMO分類に明確に対応しており、銀行やリース会社にリスクラダーを提供し、より高い段階の承認に対する金利スプレッドを低下させています。
エッジAIの飛躍的進歩により、そのリスクラダーの登攀が容易になっています。毎秒30フレームの物体分類が可能なJetson Orinボードは、レーダーとLiDAR検知の船上融合を可能にし、レイテンシスパイクが安全マージンを損なうことを防ぎ、常時利用可能なバックホールリンクへの依存を低減します。規制当局の準備が整えば、ソフトウェアスイッチで最終的な人間をループから外し、部分自律型運用モデルに依然としてのしかかる残業代と交代出張コストを削減できます。しかしロイズ市場協会は、保険料が従来型船体と同等になる前に、混合海況での自律運用時間が少なくとも1,000万時間記録されることを主張しており、現在のペースで船隊試験が継続されれば2030年頃に達成されると予測されています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます


コンポーネント別:
エッジAIの成熟に伴いソフトウェア成長がハードウェアを上回るハードウェアは2025年の自律型船舶市場シェアの64.41%を占めており、すべての後付けはLiDARドーム、固体Xバンドレーダー、慣性計測ユニット、デュアル衛星アンテナを含む有形キットから始まり、船舶の状況認識範囲をクラス要件に合わせて拡大します。収益の勢いは現在コードへと傾いています。ソフトウェアは2031年にかけて年平均成長率13.65%で成長すると予測されており、オーナーがデジタルツインモデル、予知保全ダッシュボード、サイバー脅威分析をライセンス供与し、ドック入り停止を必要とせずに設置済みセンサーのデータを収益化するためです。Rolls-Royceのインテリジェント・アウェアネスはすでにレーダー、AIS、映像を単一ビューに融合し、不要な衝突警報を60%削減してブリッジの疲労を軽減しています。Wärtsiläのデジタルツインとテレメトリスイートのペアは、乗組員が計算する能力をほとんど持たない時間ごとの速度とトリム調整を推奨することで、2025年のコンテナ試験で燃料消費量を8%削減しました。
部品コストの低下がこの転換を強化しています。Velodyneの固体LiDARユニットが2025年に8,000米ドルへと下落し(前年の18,000米ドルから低下)、かつてLNG船向けの価格帯に尻込みしていた中型トン数オーナーに冗長センサー構成が開放されました。一方、AIS欺瞞事件により、ThalesおよびRaytheonの異常検知モジュールが船体保険会社の基本的なデューデリジェンスチェックリストの一部となり、更新シーズンごとに新規サブスクリプションライセンスの安定した需要を確保しています。フライホイールが回転します。より多くのデータがソフトウェアの有効性を向上させ、それがより小さなセンサーフットプリントを検証し、ひいては自律型船舶市場におけるソフトウェアのシェアを加速させます。
船舶タイプ別:
防衛の急増が貨物支配を上回る貨物船は2025年の自律型船舶市場規模の43.50%を占めており、定期船、バルクキャリア、タンカーが最も広範な設置基盤を持ち、炭素集約度グレードに準拠しながら航海コストを削減する継続的なニーズを持っているためです。それでも、防衛予算が最も速い成長をもたらします。海軍および沿岸警備隊プログラムは、フリゲート艦の日常運用コストの何分の一かでチョークポイントを哨戒し、潜水艦を追跡し、機雷を除去する戦力増倍機として無人水上艦艇を位置付ける省庁により、防衛セグメントを2031年にかけて年平均成長率15.10%で牽引するでしょう。欧州の同盟国も同様のプロトタイプで米国に追随しており、設計者はモジュール式ペイロードベイを追加し、単一の船体が監視、水路測量、打撃の役割を切り替えられるようにしています。洋上支援船も勢いを増しています。風力発電所開発業者は、ホテル負荷を必要とせずに数週間沖合に留まる自律型乗組員移送・調査船を予約しており、炭素予算と作業船の賃金を同時に削減しています。旅客フェリーはニッチ市場にとどまっていますが、フィヨルド義務と沿岸人口の減少が省力化運用と一致するノルウェーと日本では着実に増加しています。
コストレバレッジの鮮明な例は調査に見られます。FugroのBlue Essence自律型船舶は、2025年の北海試験で海底マッピングコストを30%削減しました。貨物の採用が遅れているのは関心の欠如ではなく、300万米ドル以上の後付け費用が貸付契約を満たすために4年以内に回収されなければならないためであり、今日では高密度シャトル航路または高価値冷蔵貨物のみがそのハードルを一貫して満たしています。しかし、LiDARと衛星通信の価格が下がるにつれ、より多くのフィーダーループが経済的な採算ゾーンに入り、貨物シェアを再び押し上げるでしょう。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
エンドユーザー別:
政府調達が最速の拡大を牽引商業事業者は2025年の自律型船舶市場シェアの67.89%を直接的な運用費削減と排出クレジットの追求によって支配しており、成長の主役は予測期間中に公的機関へと移行します。政府および軍事購入者は、北極哨戒持続力、係争沿岸監視、国境捜索救助(SAR)活動における能力ギャップがコストへの躊躇を上回るため、2031年にかけて年平均成長率16.70%を記録すると予測されています。貨物需要に関係なく固定サイクルで更新される資本予算もこの成長に寄与しています。米国沿岸警備隊のベーリング海試験は、無人哨戒が人間の当直交代を制限する着氷条件下で運用できることを証明しています。同時に、ノルウェーの北極沿岸警備隊は同様のドローンを使用してクォータ遵守を監視しています。これらの任務は、民間のROI指標では対応困難な地政学的価値を蓄積します。
公開入札はベンダーの変動性も制限します。複数年のフレームワーク契約がアップグレードパス、サイバーセキュリティサポート、オペレーター訓練を確保し、サプライヤーに開発のための予測可能なキャッシュフローを提供します。しかし商業の勢いは決して停滞していません。Maerskの2025年における欧州域内フィーダー12隻の後付けは、航海距離と寄港地が一致する場合、厳しい用船契約条項の下でも経済性が迅速に成立することを示しています。回収事例研究が公表されれば、他の地域キャリアがこのモデルを複製することが期待されます。
推進方式別:
バッテリーコスト低下に伴い電動システムが台頭従来型ディーゼルエンジンが2025年の自律型船舶市場規模の79.10%を動力供給しており、バッテリー価格と港湾側充電補助金が将来の建造計画を変えつつあります。完全電動ドライブトレインは、エネルギー密度の高いリチウムイオンパックが現在250Wh/kgに達し、大型港がグリーン回廊連合の資金提供によるメガワット充電器を設置するにつれ、2031年にかけて年平均成長率16.30%で急増すると予測されています。Corvus EnergyのOrcaエネルギー貯蔵システム(6.2MWh)は、ノルウェーのフィヨルドフェリーを50海里ループで24時間運行させ、ペイロードのトレードオフなしに2026年のゼロエミッションフィヨルド義務を達成しています。電動モーターはまた、瞬時のスロットル応答により衝突回避ソフトウェアがより狭い航路を維持し、乗組員のスラスター入力を必要とせずに定点保持を最適化できるため、自律制御と自然に組み合わさります。
ハイブリッド動力装置は、より長い沿岸航路の航続距離ギャップを埋めます。ABBのオンボードDCグリッドは、バッテリーバンク、可変速発電機、陸上電力を単一バスに統合し、動的位置保持タスクで燃料消費量を15〜20%削減しながら、静粛でゼロエミッションの港湾入港を可能にします。外洋定期船については、固体または金属空気化学が600Wh/kgを突破するまでディーゼルが残るでしょう。追加されるバッテリーの各トランシェは補助発電機の稼働時間を置き換え、船舶の炭素集約度指標評価を低下させます。オーナーは、従来型エンジンを発注する場合でも、2026年の新造船契約で将来対応の配管とスイッチギアを指定することでヘッジし、後付けバッテリーアップグレードが今後10年のうちにクラスルールをクリアすることに賭けています。
地域分析
アジア太平洋地域の自律型船舶市場
アジア太平洋地域は2025年の自律型船舶市場シェアの41.35%を占めており、中国のインテリジェント船舶促進パッケージ、日本の沿岸フェリーコンソーシアム、および韓国の輸出契約に組み込まれた造船所レベルの自律化オプションがその基盤となっている。同地域の造船業者は世界の深海船舶の10隻中9隻を建造しており、ブロック組立時にセンサートランクとAIラックを組み込むことで増分コストを低く抑えることができる。各省庁は補助金やグリーン海運税制優遇措置で需要を押し上げ、他地域では経済的に成立しない自律化の試験導入を小規模な地域船社に促している。また、中国の地方港湾は専用テストレーンを設けており、対応の遅い旗国と比較して承認リードタイムを短縮している。
中東・アフリカの自律型船舶市場
中東およびアフリカは2031年までに13.60%のCAGRで最も急速な成長を遂げると予測されている。サウジアラビアのNEOMは排出ゼロの物流基幹網を目指しており、電動・自律型港湾船舶および陸上電力マイクログリッドに5億米ドルを拠出している。一方、DP Worldのジェベルアリにおけるオートメーション試験導入では、バース到ゲートのサイクルタイムが18%短縮され、地域の船社が同様の設備への予算計上を決断する契機となった。南アフリカのTransnetは6隻の港湾タグボートを夜間シフト自律化対応にアップグレードしており、熟練乗組員が悪天候時の救難作業に集中できる体制を整えている。
南北アメリカおよびヨーロッパの自律型船舶市場
北米およびヨーロッパは、規制当局がサンドボックスから恒久的な規則へと移行するにつれ、安定した中一桁台の成長率で前進している。冗長センサータイプを義務付ける米国沿岸警備隊の規則は現在、造船所の仕様リストを導いており、ノルウェーの12のフィヨルド試験区域は建造業者に保険数理表向けの実世界データを提供している。南米は依然として黎明期にあり、Petrobrasの2025年オフショアサポートドローン試験はその価値を示しているが、サプライヤーはアマゾン川流域および南大西洋航路における輸入関税と不安定な通信帯域幅という課題に直面している。

規制環境
海上自律運航船(MASS)に関する国際規制は、2026年に断片的な試験段階から共通の基盤へと移行した。2026年5月、国際海事機関(IMO)の海上安全委員会(MSC 111)は、MASSに関する最初の国際安全規則(非強制)を採択し、2026年7月1日に発効した。この規則は、SOLASの下で貨物船に適用される安全性、遠隔操作センター、ソフトウェア管理、通信、セキュリティ、および捜索救助の考え方について目標達成型の枠組みを提供し、自律化の4段階に関する共通の分類法を定めている。
非強制のMASS規則は、2026年に経験蓄積フェーズ(EBP)を開始し、将来の強制規則の策定に役立つ運用実績を収集する。IMOのロードマップでは、2030年7月1日までに強制MASS規則を採択し、2032年1月1日の発効を目指しており、この間に各国当局や船級協会が目標達成型のガイダンスを旗国要件、試験許可、証明・保険引受のための船級notationへと変換していく複数年の期間が生まれる。
バリューチェーン分析
自律運航船のバリューチェーンは、センサーおよびコンピューティング供給業者(海上レーダー、LiDAR、EO/IR、GNSS/INS、エッジAIプロセッサー)、海上通信プロバイダー(VSATおよびLEO回線)、遠隔指揮リンクを強化するサイバーツールから始まる。次に、システムインテグレーターとOEMがこれらをブリッジ自動化、センサーフュージョン、自律化スタックへと統合し、船級規則や新興のMASS安全要件に適合させた上で、造船所や改修ヤードが新造船または既存船に機器を設置・試運転する。
下流では、船主・オペレーターが陸上の制御室と訓練を受けた遠隔クルーを通じて技術を運用し、港湾および沿岸当局が運用拡大を可能にする交通管理インターフェースと試験航路を提供する。船級協会と旗国は承認と責任調整のためのゲート機能を担い、2026年7月1日に発効したIMO MASS規則は、設計保証、ソフトウェアライフサイクル管理、運用手順を結びつける、より明確なコンプライアンスの基準を追加する。オープンアーキテクチャの自律化ソフトウェアを無人船プラットフォームに統合する最近の提携(例:2026年4月のLeidosとHavoc)や、試験から商用サービスへ移行するプログラム(例:2026年に日本で就航したMEGURI2040船)は、チェーンが単体センサーではなく統合パッケージへ収斂していることを示している。
競争環境
自律型船舶市場は中程度の集中度を示しており、説得力のある製品提供には船舶設計の専門知識、海洋グレードセンサーの信頼できるサプライチェーン、および船級協会審査員への早期アクセスが必要です。Kongsberg、Wärtsilä、Rolls-Royceは推進および自動化統合における数十年の経験を活用し、ハードウェア、ソフトウェア、ライフサイクルサポートを単一の署名済み契約にパッケージ化しています。BAE SystemsとL3Harrisが防衛分野を支配しており、L3Harrisの2024年のASViewセンサーフュージョンスイートへの3,500万米ドルの受注は将来のアップグレードテールを固定し、NATO輸出向けの知的財産を検証しています。チャレンジャー企業のSea Machines RoboticsとMarine AIは、ドック入りを望まない事業者をターゲットにしており、50万米ドル未満のキットが既存のブリッジに取り付けられ、資本予算が逼迫しているパイロットボートや浚渫船で人気を博しています。
特許出願はハイブリッド制御に焦点を当てています。ABBは2025年にタグボート費用と岸壁損傷を削減することを約束するLiDAR誘導自律着岸シーケンスをカバーする12件の出願を行い、外洋ルーティングのみに依存するのではなく陸上コストセンターへの転換を示しています。DNVが主導する船級協会は影響力を増しており、2025年の段階的クラスルールブックは保険会社がカバーするかしないかを定義し、新規参入企業が顧客に見積もりを出す前に満たさなければならない技術的ベースラインを事実上設定しています。その結果、次の差別化の波は陸上へと移行します。サイバー耐障害性、オペレーター訓練、帯域幅保証を備えたターンキー管制センター構築を提供するベンダーが、陸上インフラを船隊規模での多船舶自律化への最終ボトルネックと見なす顧客から好意的な反応を得ています。
自律型船舶産業リーダー
Kongsberg Gruppen ASA
Rolls-Royce plc
Wärtsilä Corporation
HD Hyundai Heavy Industries Co., Ltd.
BAE Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
自律型船舶市場
- ABB Ltd.
- BAE Systems plc
- DNV AS
- Fugro NV
- Hanwha Corporation
- HD Hyundai Heavy Industries Co.Ltd.
- Kongsberg Gruppen ASA
- L3Harris Technologies, Inc.
- Marine AI Ltd.
- MITSUI E&S Group
- Praxis Automation Technology B.V.
- Rolls-Royce plc
- Sea Machines Robotics, Inc.
- Samsung Heavy Industries Co.,Ltd
- Wärtsilä Corporation
- Vigor Industrial LLC

市場機会と将来展望
IMOの非強制MASS規則の2026年7月1日の発効は、船主、インテグレーター、船級協会に対し、SOLAS貨物船向けの設計保証、遠隔操作センター手順、ソフトウェア管理を体系化するための実務的な基準点を提供し、経験蓄積フェーズは運用上のフィードバックを収集する。このタイミングは、常時接続のIP指揮リンク向けサイバーセキュリティ管理、監査対応のセンサーデータログ、沿岸要件が依然として遠隔パイロットまたは船上安全業務を求める場合の人的監督を文書化するROCツールなど、コンプライアンス対応ソリューションにおける短期的な空白領域を生み出している。
2026年の商用実績は、機会を試験段階から再現可能な運用モデルへと広げている。日本のMEGURI2040プログラムは政府検査を経て商用運用へ移行し、2026年1月に沿岸コンテナ船GENBUが就航、2026年3月には追加の実証船が国土交通省の検査に合格し運用を開始した。これは、国の検査制度に適合できるターンキー型の改修・新造自律化パッケージへの需要を支えている。港湾を中心とした用途も成熟しており、例えば2026年6月にロッテルダム港で行われたMAGPIEプロジェクトの実証では、内陸水運船が実際の交通状況の中でターミナル間を自律航行した。この実証は、短距離海運や内陸水運の運航サイクルにおいて、データ収集と管制航路が標準化を加速できる中で、港湾運用と統合された自律航行スタックへの需要を浮き立たせている。
Recent Industry Developments in 自律型船舶市場
- 2026年7月:ヴァルチラは、グリマルディ・グループの大規模新造船プログラム向け推進ソリューションの供給業者として選定された。この受注は、新造船仕様において自律化対応アーキテクチャと頻繁に組み合わされる、統合推進・自動化・デジタル制御能力に対するベンダーの需要押し上げを裏付けている。
- 2026年6月:ABS、ポラリス・シッピング、HD現代重工業、Avikusは、325K VLOCにおける条件付き無人ブリッジの実装に関する概念検討契約を締結した。主要船級協会が概念検討段階から関与することで、大型外航バルクキャリアにおける高度自律ブリッジ運用の承認経路がより明確になる。
- 2024年5月:Kongsberg MaritimeとTorghattenは、トロンハイムとフォーセン半島を結ぶ自律運航フェリーサービスの開発に合意した。この協業により、北欧の短距離海運およびフェリー航路が、自律航行、陸上制御統合、安全性評価開発のための実世界試験環境として強化された。


自律型船舶市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ナビゲーションおよび船舶運航が部分的自律、遠隔制御、または完全自律によって実行される海上自律水上船を対象とし、船上ハードウェア、ソフトウェア、および関連する陸上制御機能によって支援されるものを含む。
対象外の範囲:遠隔制御または独立したナビゲーション機能を持たず、意思決定支援または航路助言ツーのみを使用する有人船舶は対象外とする。
セグメンテーション概要
- 自律性レベル別
- 部分自律型
- 遠隔制御型
- 完全自律型
- コンポーネント別
- ハードウェア
- ソフトウェア
- 船舶タイプ別
- 貨物船
- 旅客船
- 洋上支援・エネルギー船
- 防衛用船舶
- 特殊目的船
- エンドユーザー別
- 商業
- 政府および軍事
- 推進方式別
- 完全電動
- ハイブリッド
- 従来型
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開されている海事シグナルの体系的なレビューから開始し、実際の船舶活動と規制当局による自律化の定義に基づいて仮定を固定した。主な入力情報には、国際海事機関(IMO)の刊行物、国連貿易開発会議(UNCTAD)の海上輸送統計、国際海運会議所、国際電気通信連合の接続性指標、および各国海事当局の選定された発表が含まれる。
また、企業の開示書類、投資家向けプレゼンテーション、特許データベース、港湾当局の最新情報、および海運専門誌の報道をレビューし、進行中のパイロット、規制動向、新造船と改造船における典型的なシステム内容を追跡した。必要に応じて、企業財務・インテリジェンス、契約・入札追跡、特許調査のために有料サブスクリプションを活用し、タイミングと支出パターンの相互確認に役立てた。これらの例は網羅的なものではなく、データ収集、検証、およびリサーチの明確化のために他の多くの公開情報源も使用した。
一インタビューおよびサーベイ
一次調査は、船舶運航者、造船所、海洋システムインテグレーター、自律化ソフトウェアチーム、陸上制御・通信スペシャリストを対象としたインタビューおよびサーベイに重点を置いた。インタビューはアジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカの主要需要地域を網羅し、実際の調達・試験活動に照らして価格帯、改造率、採用タイミングを検証し、フォローアップ質問を通じて仮定を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | アジア太平洋(APAC):48% |
| 中位層:47% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:15% | マネージャー:51% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、船隊活動および貿易関連指標を自律化・遠隔操作アップグレードの対応可能な需要プールに変換し、採用段階別に分割する。合計値の現実性を担保するため、チャネルチェックから得た想導入台数にサンプリングしたシステムの平均販売価格(ASP)を乗じた選択的なボトムアップ推計で結果を裏付け、開示情報が存在する場合は軽量なサプライヤーロールアップで相互確認する。
モデルを駆動する主要インプットには、自律化試験に移行する船舶の割合、改造対新造の比率、自律化レベルの進行(支援型から遠隔型・高度自律型へ)、船舶ごとの典型的なハードウェア内容(センサー、制御ユニット、接続機器)、ならびに監視・意思決定支援向けのソフトウェアおよびサービスのアタッチ率が含まれる。ボトムアップ確認で空白が生じた場合は、インタビューのコンセンサスと文書化されたパイロットプログラムに基づいて範囲を適用し、技術的に実現可能なことと予算化されていることを照合した後に幅を絞り込む。
予測は、規制の準備状況、パイロットから展開への転換、および陸上制御インフラ整備の予想タイミングに紐付けたシナリオ分析を用いて構築する。このセクターは滑らかにではなく段階的に進展する可能性があるため、採用曲線は地域およびエンドユースごとに調整し、年次の推移がプロジェクトの認証・資金調達の実態を反映するようにしている。
データ検証と更新サイクル
検証は複数の層で実施されるため、最終値が単一のインプットや情報源に依存しない。モデルのアウトプットを、進行中のパイロット発表、調達・入札活動、自律化ハードウェアおよびソフトウェアの観測された価格帯といった独立したシグナルと比較し、地域別・自律化レベル別に予期しない急変がないか確認する。
承認前に、モデルと仮定を第二のアナリストがレビューし、大きな乖離はすべて特定のドライバーまで遡って追跡し、ノートとソースエビデンスに照らして再確認する。レポートは年次で更新され、重大な規制変更、主要プログラムの試験から大規模展開への移行、または大型契約による需要見通しの変化が生じた場合に中間更新が実施される。納品直前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの自律型船舶市場規模と他の公表推計との比較
自律型船舶の公表市場規模は、同じ市場名を使用していも一致しないことが多い。相違は通常、自律化の定義、改造活動が新造船と同じ方法でカウントされているかどうか、およびパイロットから大規模展開への採用移行速度の仮定から生じる。
意思決定支援ナビゲーションツールのみを搭載した有人船舶は除外されており、この項目はMordor Intelligenceの対象範囲外であるため、より広範なデジタル船舶アップグレードをカウントする推計と比較して対応可能なプールが狭くなる場合がある。その他の差異は、陸上制御システムが自律化支出の一部として扱われているかどうか、ソフトウェアがハードウェアにバンドルされている場合のカウント方法、および大型プロジェクトが年度をまたぐ際の通貨タイミングの処理方法からも生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 69.0億米ドル(2025年) | |
| グローバルコンサルタンシーA | 65.8億米ドル(2025年) | 近期の商業化ランプをより厳格に設定し、より広範な改造対応可能な船隊よりも確認済みの展開に重点を置いているため、同年の合計値が低くなる場合がある。 |
| 業界出版社B | 73.5億米ドル(2025年) | 隣接するスマートシップ自動化支出を取り込む可能性のある広義の定義を適用し、パイロットから船隊への転換をより速く想定しているため、近期の価値が高くなる。 |
表中の差異は主に、自律化関連支出として何が適格かという対象範囲の境界と、パイロットが運航船隊に転換する速度の仮定によって説明される。合計値を観測可能な船舶プログラム、現実的な改造率、および検証済みの価格帯に紐付けることで、結果は明確な変数と再現可能なステップに遡ることができる。


レポートで回答される主要な質問
2031年の自律型船舶市場の予測値は?
自律型船舶市場は2026年〜2031年の年平均成長率9.58%で拡大し、2031年までに120億5,000万米ドルに達すると予測されています。
自律型船舶市場内で最も速く成長しているセグメントはどれですか?
完全自律型船舶は年平均成長率17.54%で成長しており、保険会社の信頼の高まりと船級認定フレームワークの成熟を反映しています。
防衛機関が自律型船舶に投資する理由は何ですか?
海軍は無人水上艦艇を使用して監視範囲を拡大し、機雷対抗措置を実施し、乗組員リスクを増やすことなく分散型致死性を強化しています。
低軌道衛星は自律型船舶にどのようなメリットをもたらしますか?
LEO衛星コンステレーションは50ミリ秒未満のレイテンシで100Mbpsの接続を提供し、外洋航路でもリアルタイムテレメトリ、ソフトウェアアップデート、遠隔監視を可能にします。
バルクキャリアやタンカーの迅速な後付けを制限する要因は何ですか?
1隻あたり200〜500万米ドルの高い資本コストと金融機関の閾値を超える回収期間が、低マージン航路での採用を妨げています。
2031年にかけて最も速く成長すると予測される地域はどこですか?
中東・アフリカはサウジアラビアとアラブ首長国連邦の自律型港湾・回廊インフラへの投資に牽引され、年平均成長率13.60%を記録するでしょう。
最終更新日:



