
北米無人システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
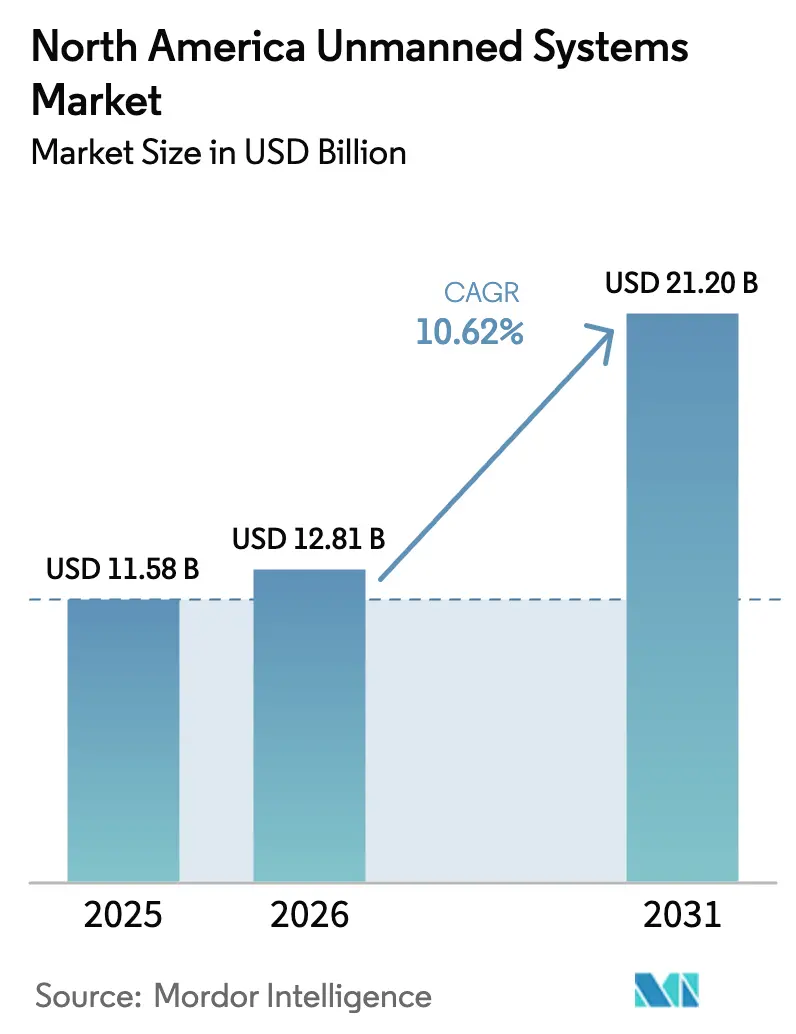
| 基準年の市場規模 (2025) | 11.58 十億米ドル |
| 市場規模 (2026) | 12.81 十億米ドル |
| 市場規模 (2031) | 21.2 十億米ドル |
| Growth Rate (2026 - 2031) | 10.62 % |
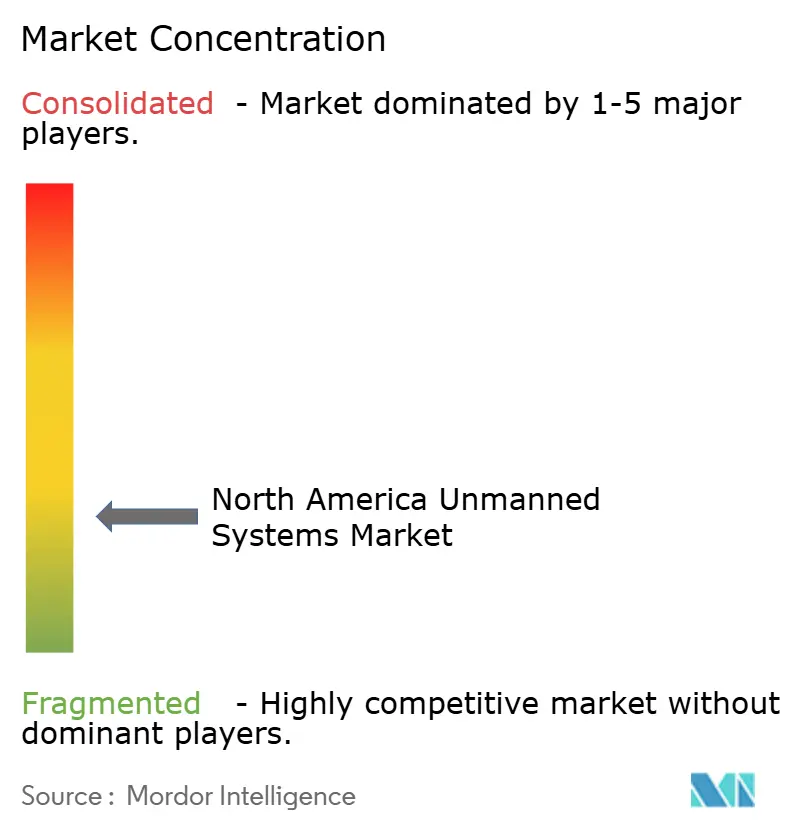
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米無人システム市場分析
北米無人システム市場規模は2025年にUSD 115億8,000万と評価され、2026年のUSD 128億1,000万から2031年にはUSD 212億に達すると予測されており、予測期間(2026年〜2031年)中に10.62%のCAGRで成長する見通しです。持続的な防衛調達、目視外飛行(BVLOS)規制に向けた急速な進展、および自律性コストの低下が需要を形成し続けています。米国国防総省のFY2025における無人プラットフォームへのUSD 101億の予算要求、2025年11月に施行されるTransport CanadaのBVLOS規則、およびドローン・アズ・ア・サービス(ドローンをサービスとして提供するビジネスモデル)の拡大が、軍事・民間・商業分野全体にわたってアドレッサブル機会を集合的に増大させています。技術の小型化とエッジAIの統合が総所有コストを低減させる一方、サプライチェーンの多様化の取り組みは半導体不足と海外部品リスクの軽減を目指しています。プライバシー問題、データガバナンスの断片化、および対UASシステム調達の遅延が市場スケーラビリティに対する主要な逆風として残っています。
主要レポートの要点
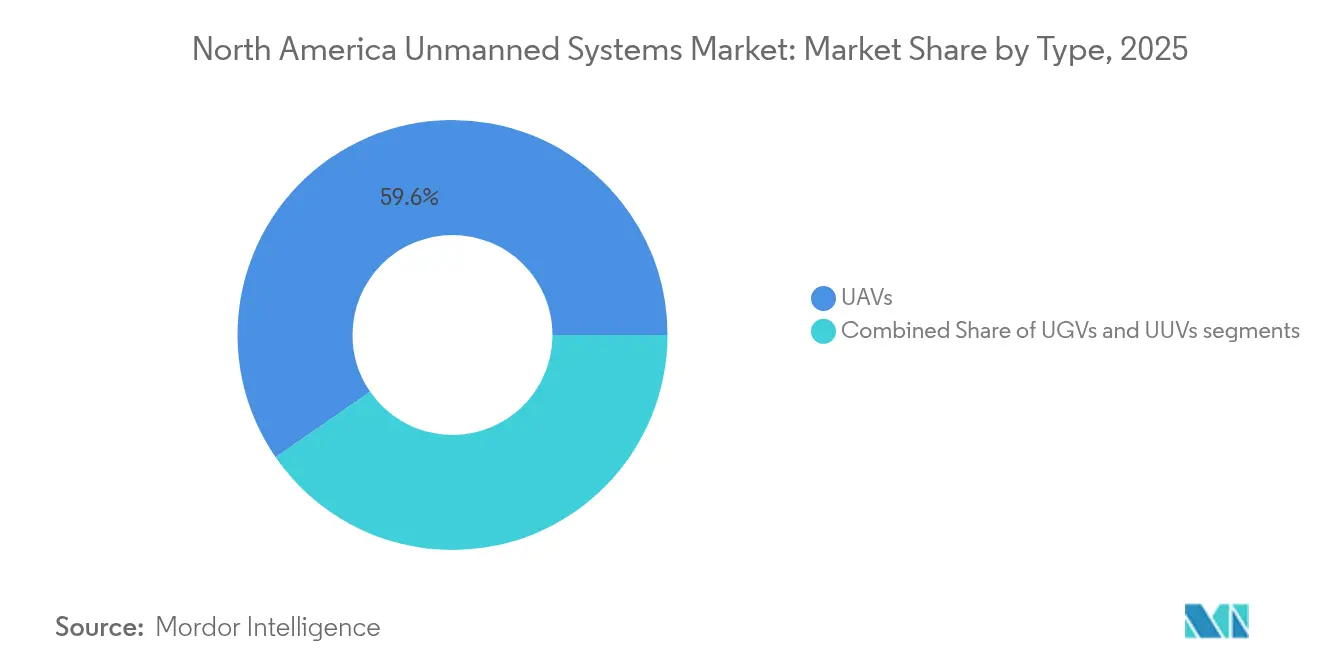
- プラットフォームタイプ別では、無人航空機が2025年に59.62%の収益シェアを獲得してリードしており、無人航空機プラットフォームは2031年までに11.42%のCAGRで最も高い成長率も記録しています。
- 用途別では、軍事ISRが2025年に北米無人システム市場シェアの40.72%を占め、一方で商業物流・配送は2031年までに12.28%のCAGRで成長する見込みです。
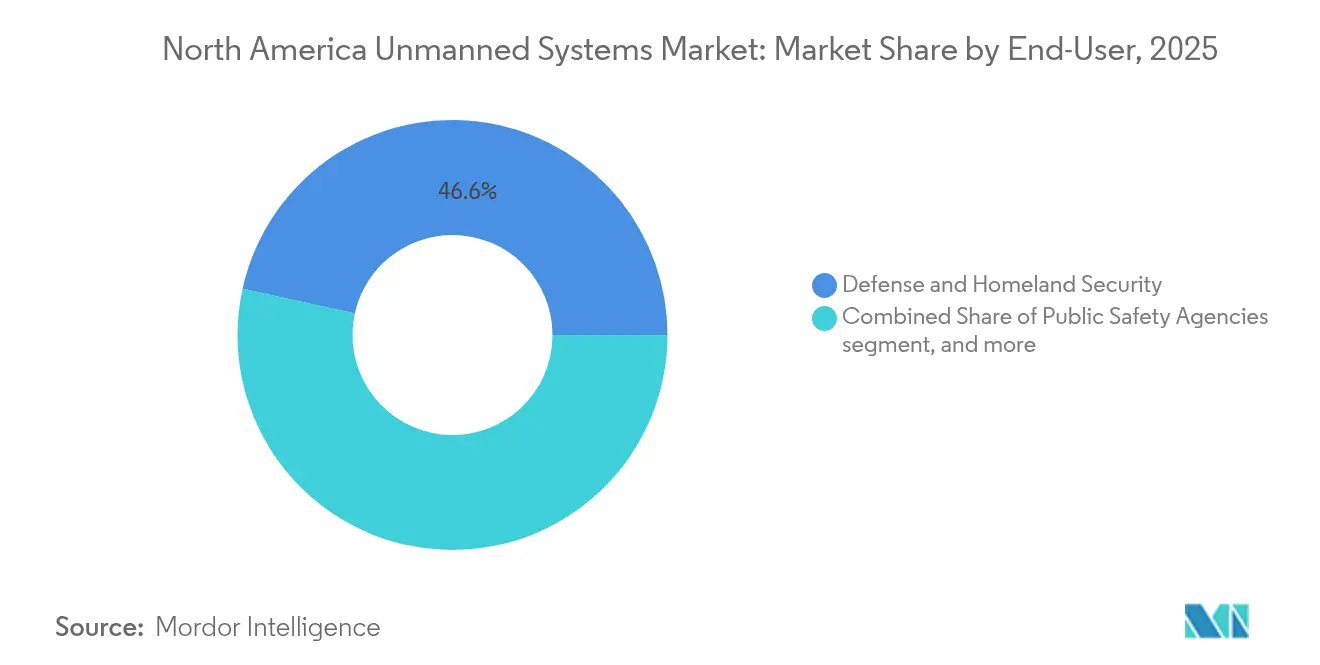
- エンドユーザー別では、防衛・国土安全保障セグメントが2025年に北米無人システム市場規模の46.55%のシェアを保有していますが、サービスプロバイダーは2031年までに12.66%という最も高い予測CAGRを記録しています。
- 地域別では、米国が2025年に86.55%のシェアで支配的な地位を占めており、一方でカナダは最も急成長している国として2031年までに10.95%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 無人システム調達を加速させる多領域防衛近代化 | +2.8% | 米国防衛施設 | 中期(2〜4年) |
| 農業・物流分野における商業用ドローンの統合拡大 | +2.1% | 米国農業地帯、カナダ遠隔地コミュニティ | 長期(4年以上) |
| 大規模目視外飛行(BVLOS)運用を可能にする規制の進展 | +1.9% | 米国およびカナダ | 短期(2年以下) |
| より広範な普及を推進するAI自律性とエッジ処理のコスト削減 | +1.7% | 北米テクノロジーハブ | 中期(2〜4年) |
| 沖合エネルギーおよび海底検査任務における自律型水中ビークル(AUV)需要の増大 | +1.2% | 米国メキシコ湾岸、カナダ沖合地域 | 長期(4年以上) |
| ドローンベース運用を拡大する公共安全・緊急対応機関 | +0.9% | 北米全域の都市圏 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
無人システム調達を加速させる多領域防衛近代化
多領域要件の高まりが堅調な米軍事費を下支えしており、FY2025の無人車両予算要求USD 101億(前年比USD 10億増)がその証左です。Future Tactical UASやLaunched Effectsといった陸軍の統合プログラムは、クロスドメインの相互運用性向上を目指しており、海軍による49隻の追加無人水上艦艇の購入は海洋需要の増大を裏付けています。対ドローンシステムへのUSD 5億を超える投資は、進化する脅威環境を反映し、艦隊近代化の優先事項を強化しています。国防総省のReplicatorプログラム——消耗型自律航空機の大量配備を任務とする——は、大量・低コストシステムへの加速した移行を示しています。これらの複合的な取り組みが、防衛支出を北米無人システム市場を支える主要な柱として確立しています。
農業・物流分野における商業用ドローンの統合拡大
米国における登録済み商業用ドローンは2019年から2024年の間に2倍以上に増加し、84万2,000機に達し、2028年までに110万機のフリートが見込まれています。[1]Verisk、「米国商業用ドローンフリート予測」、verisk.com 連邦航空局(FAA)による複数ドローンの群れ運用の承認により、1人のパイロットが大型ペイロードプラットフォームを指揮できるようになり、精密散布や作物分析などの農業用途が広がっています。物流分野での採用も同様に進んでおり、WalmartのダラスとフォートワースにまたがるDFW運用はすでに180万人の住民をカバーしており、業界予測では2034年までに年間8億800万件の商業用ドローン配送が見込まれています。農業と物流の相乗効果により、MightyFlyのような生産者は600マイルの任務に対応できる100ポンドのペイロード貨物ドローンの開発を推進しています。これらのマイルストーンは総体として、北米無人システム市場における民間需要の拡大を裏付けています。
大規模目視外飛行(BVLOS)運用を可能にする規制の進展
米国議会は連邦航空局(FAA)に対して2026年3月までにBVLOS最終規則を発布するよう義務付けており、このマイルストーンは現在の運用ウェイバーのボトルネックを解消することが期待されています。カナダはさらに速く進んでおり、2025年11月に施行されるTransport Canadaの規則は、人口希薄地帯における最大150キログラムの航空機の日常的なBVLOS飛行を認可しています。[2]Shield AI、「AIパイロットが自律型MQM-178飛行を完了」、shield.ai 来たるFAA第108部(Part 108)の枠組みは、個人ではなく企業の資格に向けて監督をシフトさせ、物流ネットワークの承認を効率化します。エルクグローブ警察署などの早期採用者はすでに1,000件を超えるBVLOS任務を報告しており、効率性の向上を実証しています。国際民間航空機関(ICAO)内での調和に向けた協議は、北米の規則が今後の国際標準と一致することを確保することを目指しており、北米無人システム市場に恩恵をもたらす規制の明確性を強化しています。
より広範な普及を推進するAI自律性とエッジ処理のコスト削減
エッジコンピューティングの進歩により、AIパイロットがローカルで動作することが可能になっており、Shield AIがオンボード処理でKratos MQM-178上で行った自律飛行がその実証例です。部品の小型化によりサイズ、重量、消費電力の要件が削減され、ドローンから1ポンドを削減することで、そのライフサイクル全体でUSD 3万のコスト節約が見込まれると推定されています。デロイトは、AIナビゲーションの改善とバッテリー寿命の延長に牽引され、小包配送コストが2030年までに1個当たりUSD 60からUSD 4に低下すると予測しています。Project Mavenのような防衛イニシアティブは、自動化された映像分析が脅威検出サイクルを短縮する方法を示しており、より安価でよりスマートな自律性の運用上の利点を強調しています。ハードウェアとソフトウェアのコストの低下は、北米無人システム市場全体でアドレッサブルユーザーベースを拡大しています。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スケーラビリティを妨げる一貫性のないプライバシー・データガバナンス規制 | -1.4% | 米国およびカナダ | 中期(2〜4年) |
| 生産スケジュールに影響を与えるセンサーおよび半導体サプライチェーンの脆弱性 | -1.1% | 北米全域 | 短期(2年以下) |
| 無人システムの配備を遅らせる対UASシステム調達の遅延 | -0.8% | 米国軍事施設、重要インフラサイト | 短期(2年以下) |
| 水中ビークルの展開を制限する音響放射規制 | -0.3% | 米国およびカナダ沿岸海域、海洋保護区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スケーラビリティを妨げる一貫性のないプライバシー・データガバナンス規制
米国における断片化された州レベルのプライバシー法とカナダにおける連邦・州の異なる規則が、コンプライアンスコストを増加させ、複数の管轄にまたがる運用を制約しています。センサーを使った監視に対するコミュニティの懸念が、緊急対応での実績にもかかわらず、公共安全への展開を複雑にしています。データ保持義務の不一致が、国境を越えた物流飛行をさらに制限し、全国的なドローン・ファースト・レスポンダープログラムを遅延させています。統一された基準が確立されるまでは、ガバナンスの不確実性が北米無人システム市場全体の拡大計画に重くのしかかるでしょう。
生産スケジュールに影響を与えるセンサーおよび半導体サプライチェーンの脆弱性
半導体不足、貿易規制、および海外サプライヤーへの依存が、高性能プロセッサーと撮像センサーのタイムリーな納入を脅かしています。中国製ドローンに対する米国の潜在的な禁止措置は、既存のサプライチェーンの脆弱性を示し、メーカーに部品の再設計を強いています。ノースダコタ州の州機関による代替スキームは、非準拠プラットフォームの廃棄を余儀なくされた際の運用上の混乱を示しています。したがって各社は国内生産施設とマルチソーシング戦略への投資を行っていますが、リードタイムの変動は近い将来も継続し、北米無人システム市場全体の生産量を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
空中プラットフォームが市場をリード無人航空機(UAV)は2025年の収益の59.62%を占め、2031年までに11.42%のCAGRで拡大すると予測されています。その優位性は、偵察用のナノクラスクワッドコプターから、MightyFlyのCentoのような100ポンドを600マイル運搬する大型固定翼貨物ドローンまで及んでいます。UAV用途向けの北米無人システム市場規模は、全体的な成長に主として貢献しています。無人地上車両は戦場物流と爆発物処理を補完しており、Black Hawkヘリコプターを自律型物流向けに改修するプログラムは、空中自律性が回転翼機フリートに浸透していることを示しています。
無人水中ビークル(UUV)はユニット量が最小ですが、石油・ガス検査需要と海底ドメイン認識への海軍の関心から恩恵を受けています。Freedom AUVの最近の米国海軍試験とAndurilのロードアイランド生産施設(年間200機のAUVを目標)は、海底への投資増大を確認しています。クロスドメイン技術移転が進んでおり、UUVにおけるソナー対応ディープラーニングとUAVにおけるGPS拒否環境でのナビゲーションがAIアルゴリズムを共有し、プラットフォームの融合を可能にして北米無人システム市場の拡大を強化しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
軍事的優位性が商業的拡大に道を譲る軍事ISR任務が2025年の収益の40.72%を生み出しており、持続的な連邦予算とテキサス州公安部による51,674回のドローン飛行などの国境安全保障運用に支えられています。しかし、商業物流・配送はBVLOS承認とエッジAIの効率化がユニットエコノミクスを収益性に向けて押し上げる中で、2031年までに12.28%のCAGRですべての他のセグメントを上回ると予測されています。物流プラットフォームに割り当てられた北米無人システム市場規模は急増する見込みです。
農業・天然資源管理も、群れ運用に対するFAAの許可により1人のオペレーターが複数の大型散布機を監視できるようになったことで、急速な普及を記録しており、米国OEMによる生産規模拡大を引き起こしています。産業検査では、インフラ保守にサーマル、LiDAR、ハイパースペクトルペイロードを使用しており、緊急対応機関はBVLOSフリートを活用して事故到着時間を短縮しています。すべての最終用途にわたって、搭載AIが次第にデータ融合を処理し、意思決定サイクルを加速するリアルタイムの洞察を可能にしています。
エンドユーザー別:
サービスプロバイダーが成長リーダーとして台頭防衛・国土安全保障の顧客が2025年支出の46.55%を支配しており、沿岸警備隊の巡視船ベースのUAS展開や海軍の拡大された無人水上艦艇フリートなどのプログラムに支えられています。しかし、ドローン・アズ・ア・サービス(ドローンをサービスとして提供するビジネスモデル)オペレーターは12.66%のCAGRという最も高い成長軌跡を示しており、採用者の資本支出を最小化するサブスクリプションベースのアクセスへのシフトを示しています。その台頭は、ハードウェア販売から継続的サービスへと価値の取り込みを移行させ、北米無人システム市場を再定義しています。
公共安全機関はターンキー型DFR(ドローン・ファースト・レスポンダー)システムの調達を増やしており、エルクグローブの市域全体のBVLOS認可は運用の成熟度を例証しています。エネルギーおよびテレコム分野の産業企業は、プラットフォーム、パイロット、分析、コンプライアンスサポートをバンドルしたアウトソーシング検査契約を好んでいます。同時に、民間セキュリティ、測量、環境モニタリング企業が同様のサービスモデルを活用し、市場の幅を拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国無人システム市場
米国は2025年の支出の86.55%を占め、国防総省の101億米ドルの予算、成熟したテストサイトインフラ、および国内能力の統合を加速させた200件以上のM&A案件のパイプラインによって支えられている。大規模な展開は国境警備、小包配送、緊急対応にまたがり、ある州政府機関は国境業務のために368機の航空機と325名のパイロットを運用している。今後策定されるFAAパート108のBVLOSフレームワークは、商業ユースケースをさらに解放し、北米無人システム市場における米国のリードを持続させると期待されている。
カナダ無人システム市場
カナダは2031年に向けて10.95%のCAGRで成長すると予測されており、2025年11月に施行された先進的なBVLOS規則と、2025年に生産が開始される25億カナダドルの北極圏RPASの調達によて触媒されている。カルガリー警察によるドローンの交通事故再現への採用、および無人物流から恩恵を受ける広大な遠隔地域が、拡大の肥沃な土壌を生み出している。米国との調和対話は国境を越えた飛行の促進を目指しており、カナダのオペレーターをより緊密に北米無人システム市場全体へと統合している。
メキシコ無人システム市場
メキシコは、米国との国境および精密農業、インフラ点検、人道支援応用に適した多様な地形を有することから、まだ初期段階にあるものの戦略的に重要な位置を占めている。国内規制は引き続き発展途上にあるが、AIを活用したドローンに関するメディア報道の増加はステークホルダーの関心の高まりを示唆している。北米の規制が収束するにつれ、メキシコは地域内の他の場所で実績を上げたサプライチェーンの相乗効果やサービスプロバイダーモデルを活用できる可能性が高い。
規制環境
米国では、FAAがUAS運用に関する主要な民間規制当局であり続けており、権利放棄(ウェーバー)に基づく承認経路が規則制定と並行して拡大している。2026年4月、FAAは2024年FAA再認可法により創設されたSection 927ウェーバー権限の手続きを公表し、より複雑度の高い運用を承認するための追加的な仕組みを提供した。一方、より広範なBVLOS政策の検討は、2026年3月までに義務付けられたBVLOS最終規則の期限に向けて進行している。2026年の連邦官報における措置は、指定施設付近における無人航空機の固定サイト空域制限を引き続き制度化し、運用の拡大がセキュリティ主導の制約と対をなしていることを裏付けた。
カナダでは、BVLOSを可能にする規則とイベント主導のセキュリティ管理が進展した。2025年11月に発効したトランスポート・カナダの規則により、150キログラムまでの航空機について過疎地上空での定常的なBVLOS飛行が可能となり、2026年の航空情報の更新、およびトロントとバンクーバーにおける2026年FIFAワールドカップ会場向けRPAS制限空域の設定は、複雑な運用の積極的な管理を示している。セキュリティおよび対無人機(カウンターUAS)の面では、2026年3月26日にビルC-15が国王裁可を受け、トランスポート・カナダが特定の主体にセキュリティ上のリスクをもたらすドローンの阻止を許可する権限を付与した。一方、米国では、2026年7月に司法省と国土安全保障省による暫定最終規則が発出され、SLTT(州・地方・部族・準州)による対無人機運用に関するSAFER SKIES Actの枠組みの成文化が進められた。
バリューチェーン分析
北米の無人システムのバリューチェーンは、部品サプライヤー(プロセッサー、イメージングセンサー、モーター、バッテリー、通信リンク)、プラットフォームOEM(UAV/UGV/UUVの機体および推進系統合)、自律性・ミッションソフトウェアプロバイダー(エッジAI、航法、データ融合)、ペイロードおよび地上管制ベンダー、そして下流の統合事業者・サービスプロバイダー(トレーニング、コンプライアンス、保守、分析、ドローン・アズ・ア・サービス)にまで及ぶ。Blue UAS審査方式のような国防調達および審査済み経路は、上流の設計選択に影響を与え、OEMを追跡可能かつセキュアな部品表(BOM)、および機微な電子部品に関する国内または同盟国からの調達へと誘導している。
サプライチェーンの強靭性と生産拡大は、国内製造パートナーシップ、デポレベルの生産、自動化への取り組みを通じてますます実行されている。2026年6月、トビハナ陸軍デポは新たなブラシレスモーター組立ラインの稼働を開始し、当初目標として20万個のモーター生産、日産最大1,500個の能力が示され、大量生産型ドローンにおける重要なサブコンポーネントのボトルネックに対応した。2026年7月、カーネギー・ファウンドリーとカーネギーメロン大学は、製造業者が生産を自動化し能力を拡大するのを支援するAutonomous Systems Manufacturing Platform(ASMP)を発表した。また、Saxon Unmannedが2026年5月にIGCS InternationalおよびLacks Enterprisesを米国内での大量生産先として選定したことは、OEMがコンプライアンスに適合した再現可能な生産経路を構築している様子を示している。報告書の文脈で強調されている継続的な制約、すなわちセンサーおよびチップの供給可能性や外国製部品リスクは、サプライヤー認定、在庫戦略、垂直統合の意思決定を引き続き形作っている。
競合環境
競争は民間側では断片化しているものの、2023年に記録された200件以上のM&A取引に見られるように、防衛ニッチでは緩やかな統合が見られます。AeroVironment, Inc.によるBlueHaloのUSD 41億での買収は、航空機専門知識と電子戦アセットを統合し、マルチ能力ポートフォリオへの傾向を示しています。[4]AeroVironment、「AeroVironment、BlueHaloの買収へ」、avinc.com 大手プライムコントラクターとベンチャー支援の挑戦者がエッジAIと自律性の統合を競い合う中、Shield AI, Inc.のReaperクラス航空機上での飛行実証済みソフトウェアスタックがベストインクラスのパフォーマンスを示しています。
Ondas-VolatusのようなサービスベースのプレーヤーはOptimus Systemを活用して、持続的な国境監視をサービスとして提供しており、製造以外の代替的な成長ベクターを示しています。AndurilのロードアイランドにおけるAUV製造拠点(年間200ユニットを目標)は、垂直統合とスケーラブルな生産が従来の海軍サプライヤーを混乱させる方法を示しています。サプライチェーンの強靭性が今や競合他社を差別化しており、単一ソースの半導体への依存から多様化している企業が、国内コンテンツを義務付ける防衛契約で有利な入札を行えます。
技術の収束、BVLOS規制対応の専門知識、および堅固なサプライヤーネットワークが競合上の地位を決定します。ハードウェア、ソフトウェア、分析、規制サービスを融合させた企業が、継続的な収益源を確保し、北米無人システム市場の将来の軌道を形成する有利な立場にあります。
北米無人システム産業のリーダー企業
Lockheed Martin Corporation
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
L3Harris Technologies, Inc.
General Atomics
Northrop Grumman Corporation
- *免責事項:主要選手の並び順不同
北米無人システム市場
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- General Atomics
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Elbit Systems Ltd.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)
- AeroVironment, Inc.
- SZ DJI Technology Co. Ltd.
- Anduril Industries, Inc.
- Kratos Defense & Security Solutions, Inc.
- Skydio, Inc.
- Shield AI, Inc.
- Textron Systems Corporation (Textron Inc.)
- Oceaneering International, Inc.
- Kongsberg Gruppen ASA
- Saab AB
- QinetiQ Group

市場機会と将来展望
国防主導のプログラムおよび契約行動は、消耗型システム、徘徊型弾薬(ロイタリングミューニション)、対無人機(カウンターUAS)分野において短期的な空白領域を開いている。2026年、米陸軍はエアロバイロメント社に対し、次世代スイッチブレード派生機の納入(2026年2月)、および長距離偵察向け電動VTOL UAS「P550」の生産契約(2026年7月)を発注した。陸軍はまた、2026年6月にネロス社に対しFPVクラスシステムのIDIQ契約を発行し、精密効果指向と偵察指向の両プラットフォームにわたる調達シグナルを拡大した。これらの発注は、コンプライアンスに適合したサブコンポーネント、セキュアなデータリンク、ミッションソフトウェア、そして連邦調達およびセキュリティ要件に沿った迅速な製造能力を有するベンダーにとっての機会を強化している。
民生・商業分野では、BVLOS規制の進展とドローン・アズ・ア・サービスモデルの成長が、物流、公共安全、点検、遠隔操作における対応可能なユースケースを拡大している。2025年11月に発効したトランスポート・カナダのBVLOS規則、および報告書の文脈で言及されている自治体の公共安全分野におけるBVLOS活動は、機体、パイロット、分析、コンプライアンスサービスを一括提供するパッケージ型オファリングを後押ししている。同時に、米国における連邦調達セキュリティ要件の強化、具体的には2026年5月20日までに各省庁の方針更新が求められるAmerican Security Drone Actを実施するOMB覚書は、政府および重要インフラ向けミッションに展開される機体群全体にわたり、サイバーセキュリティ体制、データガバナンス、非高リスクサプライチェーンを文書化できるベンダーにとって明確な機会を生み出している。
Recent Industry Developments in 北米無人システム市場
- 2026年7月:ロッキード・マーティン社のMORFIUS X-Rotorは、大規模なドローン群を撃破するために位置付けられた空中発射型高出力マイクロ波対無人機システムである。この発表は、グループ1~3の脅威が拡散する中で、より低コストな交戦単価を実現するスケーラブルな対無人機オプションへの転換を強調し、運動エネルギー迎撃システムと並行して再利用可能な効果兵器のより迅速な実戦配備を後押しするものとなった。
- 2026年6月:L3Harris Technologies社は、米陸軍からVAMPIRE対無人システムの納入発注を受け、戦術エッジにおける展開および統合を拡大した。
- 2025年1月:米空軍はファイアストーム・ラボズ社に対し、小型無人航空システムの納入に加え、支援サービスおよび研究開発を含む契約を発注し、スケーラブルでミッションに合わせたsUASに対する国防分野の継続的な需要を裏付けるとともに、生産拡大、自律性のアップグレード、および維持サービスにおける機会を加速させた。


北米無人システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、北米の無人システム市場は、当該地域における国防、民生、公共安全ミッションにおいて使用するために販売される無人プラットフォームからの収益、および同時に調達される中核機体とミッションクリティカルなペイロードおよび管制要素を含むものと定義する。
対象範囲からの除外:有人プラットフォーム、特定の無人プログラムに紐づかない一般的なITサービス、およびオペレーター人員配置や非技術的コンサルティングなどの下流活動は除外する。
セグメンテーション概要
- タイプ別
- 無人航空機(UAV)
- 無人地上車両(UGV)
- 無人水中ビークル(UUV)
- 用途別
- 軍事ISR
- 民間・法執行
- 商業物流・配送
- 農業・天然資源
- 産業検査・保守
- エンドユーザー別
- 防衛・国土安全保障
- 公共安全機関
- 企業・産業オペレーター
- サービスプロバイダー(ドローン・アズ・ア・サービス)
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
まず、範囲を確定し、米国、カナダ、メキシコにおける需要要因の明確な事実基盤を構築するためにデスクリサーチから開始する。一般的な入力情報には、国防予算資料およびプログラム文書、公共調達発注公告、無人プラットフォームの展開場所を左右する航空・海事規則が含まれる。
公開かつ非有料のソースについては、米国国防総省の予算文書、FAAの規則制定およびUAS統合に関する更新情報、米国政府監査院のプログラムレビュー、関連機器区分に関する米国税関・貿易統計、ドローンおよびロボティクス関連団体の刊行物などを活用した。その後、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道と突き合わせて、プログラムの時期、納入ペース、一般的な価格帯を確認した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、契約・入札情報のスクリーニングも活用し、モデル入力の強化を図った。これらのデスクリサーチのソースは例示に過ぎず、データポイントの収集、検証、明確化のために他にも多数の公開資料を使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に示せなかった事項、特に新規プラットフォーム購入、アップグレード、予備部品の内訳、およびミッションタイプによる導入の違いを検証するために活用された。プラットフォームサプライヤー、ペイロードおよびサブシステムプロバイダー、システムインテグレーター、国防・民生機関のエンドユーザーなど多様な関係者と対話を行い、調達サイクル、納入時期、価格変動の前提に関するギャップを解消するためにフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):13% |
| ミドルティア:50% | 機能・部門責任者:27% |
| 小規模プレーヤー:18% | マネージャー:60% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップの両アプローチを用いて構築され、まずプラットフォームタイプおよびミッション別にプログラム支出と調達シグナルを再構築し、その後供給側のチェックと突き合わせて調整した。多くの無人プログラムはバッチ単位で進行するため、調達サイクルの時期、想定納入数量、一般的な単価を用いて需要をモデル化し、それを年間市場価値に変換した。
モデルで使用した主要な入力情報には、国防および国土安全保障の予算・調達計画、プラットフォームクラス別の艦隊/機体群の拡大・更新率、規制上の許容範囲に紐づく民生・公共安全分野の導入トリガー、ペイロードの複雑さに応じた平均販売価格の変動、および改修支出を牽引する自律性・センサーアップグレードのペースが含まれる。公開データが乏しい部分については、インタビューから得た範囲を用いてギャップを補完し、既知の契約価値、目に見える生産能力、関連部品の輸入パターンとの整合性チェックを通じてその範囲を絞り込んだ。
予測にあたっては、予算見通しおよびミッション需要に基づくシナリオ分析を用い、その後、調達資金、プラットフォーム納入、価格推移の間の簡易な回帰的関係を用いて成長経路を精緻化した。最終的な軌道は、新規発注、納入スケジュール、規模拡大した製造による価格圧力について、インタビューでのフィードバックが現実的な時期に収束した後にのみ調整された。
データ検証と更新サイクル
最終化する前に、主要契約発注総額、予算項目の変動、目に見える艦隊/機体群展開のマイルストーンなどの独立したシグナルとモデルの出力結果を比較し、異常な前年比変動があれば調査を行う。既知の調達イベントで変動を説明できない場合は、入力情報を再確認し、必要に応じて回答者に再度連絡し何が変わったかを確認する。
結果はまた、前提条件、計算、通貨換算が国およびプラットフォームタイプ間で整合しているかを確認する複数段階のアナリストレビューを経る。レポートは年次で更新され、主要プログラムの中止、民生用途を解禁する新たな規制、国防予算の段階的な変化など、重要な事象が発生した場合には中間更新が行われる。納品直前には、最新の公開情報および検証済みの市場シグナルが反映されていることを確認する最終確認を実施する。
他の公表推計値と比較したMordor Intelligenceの北米無人システム市場規模
北米における無人システムの公表市場規模は、境界設定が一様でなく、また情報源が常にプラットフォーム調達を関連サービスやソフトウェアから分離しているとは限らないため、大きくかけ離れて見えることがある。一部の数値が古い予算基準を使用していたり、過去の平均値を当年に混在させていたりするため、時期の要因も重要である。
ベンチマーク表には有意な幅が見られ、Mordor Intelligenceのモデルにおける数値は、幅広いドローンサービス収益や非プラットフォームのロボティクス支出を組み込むのではなく、米国、カナダ、メキシコにおける無人航空・地上・海上プラットフォームの調達に紐づけられている。差異はまた、ペイロードの複雑さの上昇に伴う価格変化の想定速度、および予測ケースが安定的なプログラムのペースを反映しているか、あるいは発注・納入における積極的な段階的拡大を反映しているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.58 B (2025) | |
| 業界団体A | USD 9.90 B (2025) | 主に航空プラットフォームと公共安全分野の展開を計上しており、無人海上システムやいくつかの国防主導の地上車両プログラムを除外する傾向があるため、合計値が下振れする。 |
| グローバルコンサルティングB | USD 15.80 B (2025) | プラットフォーム調達と関連ドローンサービス、より広範な自律性ソフトウェア支出を統合した、より広い収益境界を使用しており、基準年においてより速い価格上昇の前提を適用している。 |
表を総合的に見ると、低い推計値はより狭いプラットフォーム対象範囲と整合しており、一方で高い推計値はより広範な収益バスケットとより楽観的な価格推移を反映している。当社のアプローチは、各年次の数値をインタビューおよび公開されたプログラムシグナルを通じて確認された調達要因、プラットフォームミックス、価格前提にまで遡って追跡できるため、追跡可能性を保っている。


レポートで回答される主要な質問
北米無人システム市場の現在の市場価値はいくらですか?
市場は2026年にUSD 128億1,000万と評価されています。
市場はどのくらいの速さで成長すると予測されていますか?
10.62%のCAGRで成長し、2031年までにUSD 212億に達すると予測されています。
どのプラットフォームタイプが収益をリードしていますか?
無人航空機(UAV)が2025年の収益の59.62%でリードしており、最も速い成長も記録しています。
なぜカナダは最も成長が速い国の市場なのですか?
2025年11月に施行された進歩的なBVLOS規制と北極圏監視プログラムが10.95%のCAGRを支えています。
採用を遅らせる可能性のある制約は何ですか?
多様なプライバシー法と半導体サプライチェーンの脆弱性が最も重要な短期的障壁です。
サービスプロバイダーモデルは需要をどのように再構成していますか?
ドローン・アズ・ア・サービス(ドローンをサービスとして提供するビジネスモデル)の提供により、顧客はハードウェア、パイロット、分析をサブスクリプション条件でアクセスできるようになり、12.66%という最も高いエンドユーザーCAGRを牽引しています。
最終更新日:



