
市場概要
| 調査期間 | 2025 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
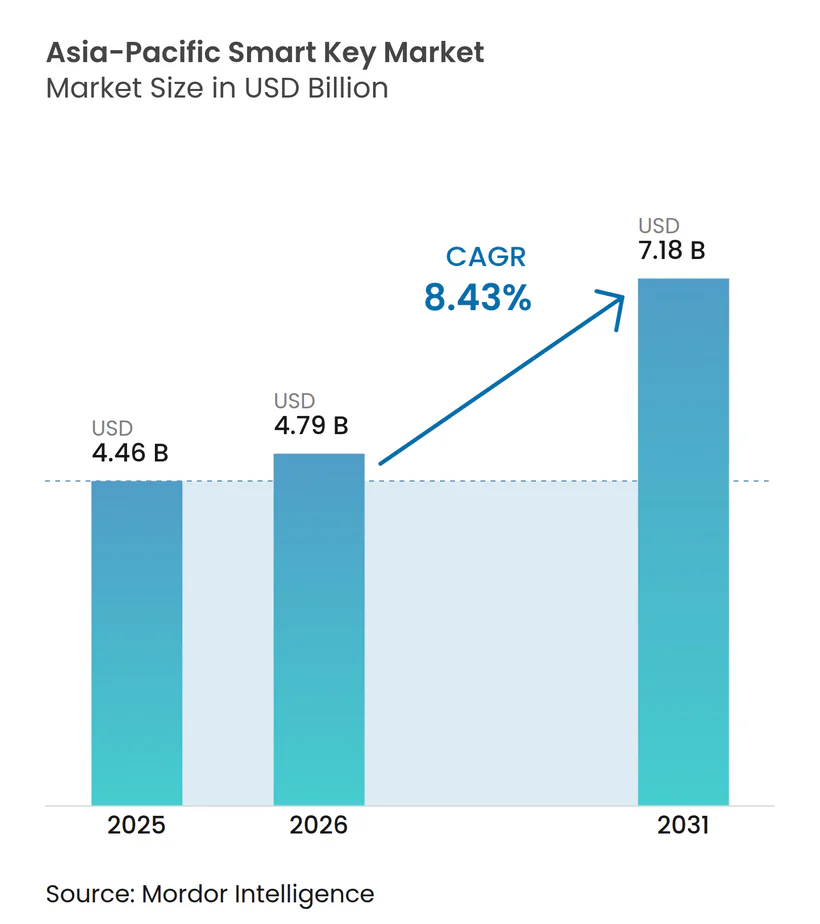
| 基準年の市場規模 (2025) | 4.46 十億米ドル |
| 市場規模 (2026) | 4.79 十億米ドル |
| 市場規模 (2031) | 7.18 十億米ドル |
| 成長率 (2026 - 2031) | 8.43 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋スマートキー市場分析
アジア太平洋スマートキー市場規模は、2025年の44億6,000万米ドルから2026年には47億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 8.43%で2031年までに71億8,000万米ドルに達すると予測されています。住宅建物、ホテル、車両、企業施設が機械式アクセスからデジタルクレデンシャルへと移行するにつれ、市場は拡大しています。デジタルクレデンシャルは管理、更新、監視が可能です。需要は、都市密度の上昇、スマートシティへの支出拡大、短期滞在型宿泊フォーマットの増加、監査対応アクセス記録に対する企業の関心の高まりによっても強化されています。収益は一時的なハードウェア販売からソフトウェア、クレデンシャル管理、サービス主導型アクセスレイヤーへと着実にシフトしており、ベンダーの競争方法や利益率の構築場所が変化しています。ウォレットベースの入室、クラウド管理、レトロフィット対応インストールが既存システムの全面的な置き換えを強いることなく連携できる環境で、導入が最も進んでいます。アジア太平洋スマートキー市場は、置き換え需要と新規導入需要の両方で成長しており、競争は標準規格への準拠、サイバーセキュリティの保証、単一プラットフォームから複数のエンドユース環境に対応する能力によってますます形成されています。
主要レポートのポイント
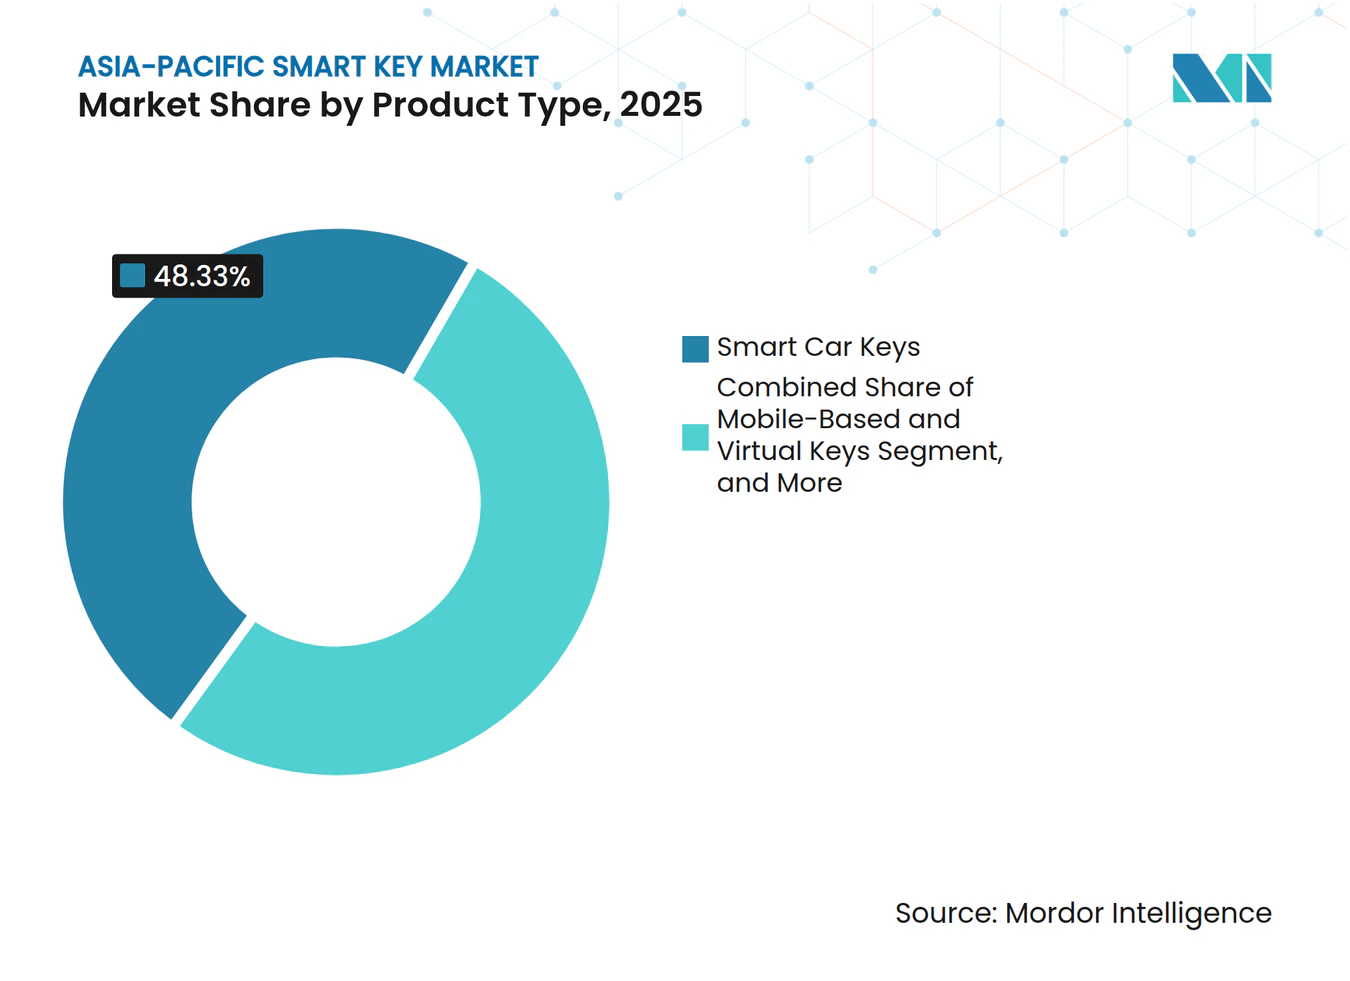
- 製品タイプ別では、スマートカーキーが2025年に48.33%のシェアを占め、モバイルベースおよびバーチャルキーは2031年にかけてCAGR 9.03%で拡大すると予測されています。
- 技術別では、RFIDが2025年のアジア太平洋スマートキー市場で34.87%のシェアを占め、ブルートゥース・ロー・エナジーが2031年にかけて最高のCAGR 9.43%を記録すると予測されています。
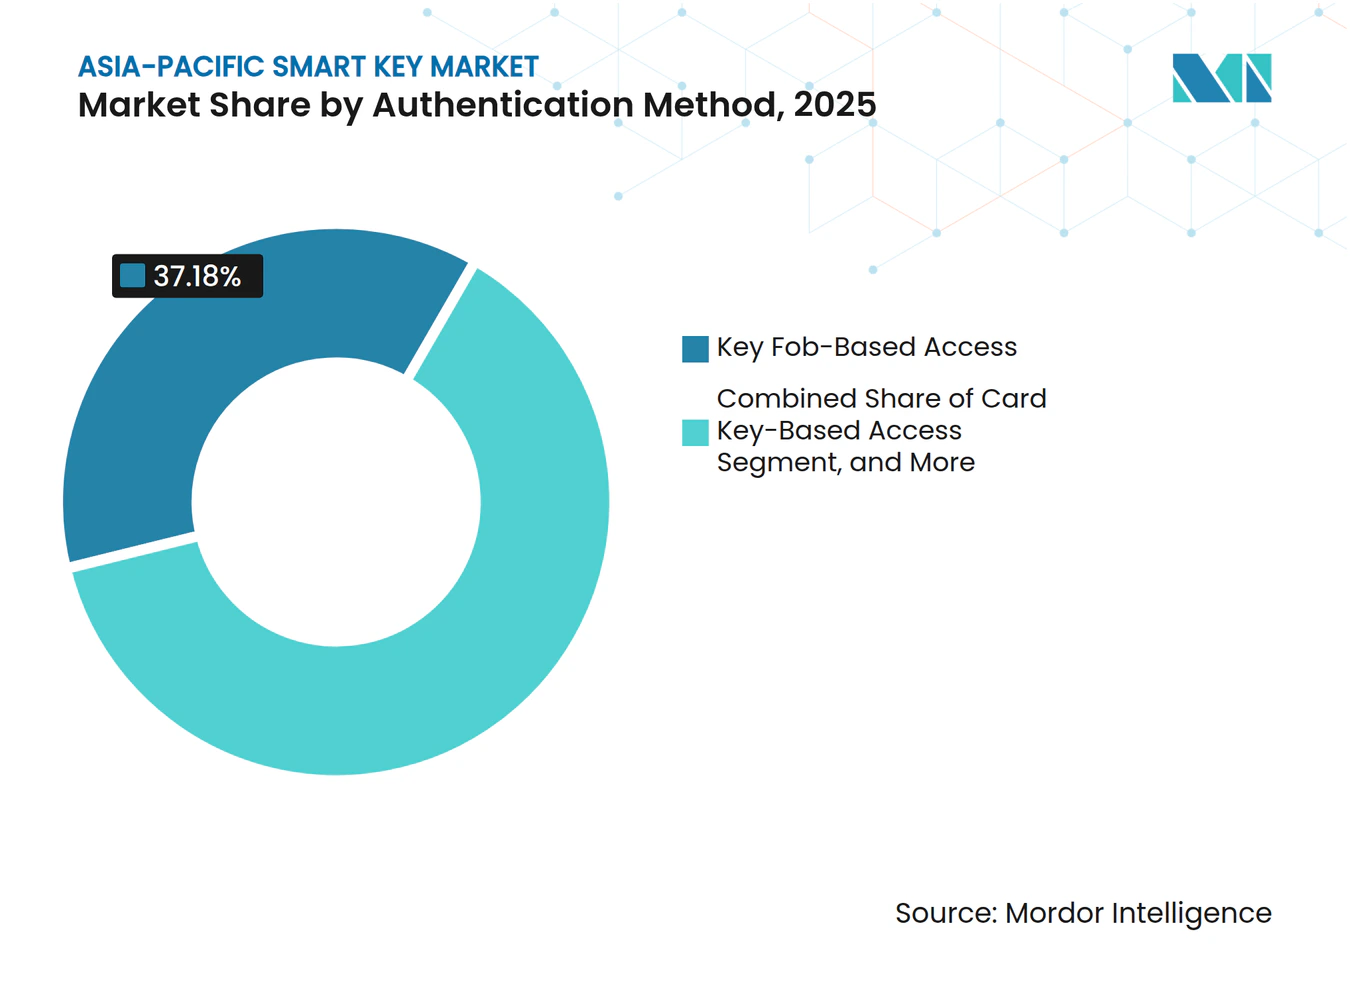
- 認証方式別では、キーフォブベースのアクセスが2025年のアジア太平洋スマートキー市場シェアの37.18%を占め、スマートフォンベースのアクセスが2031年にかけてCAGR 9.21%で最速成長が見込まれています。
- エンドユーザー産業別では、企業・商業ビルが2025年に31.59%のシェアでトップとなり、ホスピタリティが2031年にかけてCAGR 9.33%で成長すると予測されています。
- 地域別では、中国が2025年に36.12%のシェアを占め、インドが2031年にかけてCAGR 9.29%で最速成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部アジア太平洋世帯におけるスマートホーム普及率の上昇 | +2.1% | 中国、韓国、日本、シンガポール | 短期(2年以内) |
| ホスピタリティにおける非接触型ゲストアクセスおよびモバイルキーへのシフト | +1.6% | 日本、オーストラリア、タイ、シンガポール、インド、ベトナム | 短期(2年以内) |
| コネクテッドビークルデジタルキーのOEM採用の継続 | +1.4% | 中国、韓国、インド、東南アジア | 中期(2〜4年) |
| クラウドベースアクセス制御に対する企業レトロフィット需要 | +1.2% | 中国の主要都市、シンガポール、日本、韓国 | 中期(2〜4年) |
| コリビング、短期滞在型賃貸、無人スペースフォーマットの拡大 | +0.9% | シンガポール、中国、日本、インド、東南アジア | 短期(2年以内) |
| 監査対応アクセスログに対する保険・コンプライアンスの推進 | +0.4% | 地域全体、特にシンガポール、オーストラリア、日本での関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部アジア太平洋世帯におけるスマートホーム普及率の上昇
密集した都市部でのスマートホーム導入の増加は、地域全体の住宅用アクセスシステムの対象市場を拡大しています。最も強い需要は、デベロッパー、家主、管理型賃貸事業者がアクセスをスタンドアロンデバイスとして販売するのではなく、より広いデジタルホームサービスに組み込める環境で生まれています。これにより、プレミアムアパートや専門管理物件での交換サイクルが加速し、新築工事では建設中により直接的な設置が可能になります。また、ハードウェア価格だけで競争するのではなく、錠前、クレデンシャル、ユーザー権限、居住者サポートを単一のサービスレイヤーに統合できるブランドの価値を高めます。アジア太平洋スマートキー市場では、住宅需要はデベロッパーや不動産管理者などの機関購入者によってますます形成されており、展開タイムラインが短縮され、価格決定力がプラットフォーム主導のベンダーへとシフトしています。この変化はまた、全入居期間にわたって継続的なクレデンシャル管理、リモートプロビジョニング、訪問者アクセス、ライフサイクルサービスをサポートできるサプライヤーを有利にします。
ホスピタリティにおける非接触型ゲストアクセスおよびモバイルキーへのシフト
地域全体のホスピタリティ事業者は、フロントデスクへの依存を減らし、ゲスト到着時の摩擦を取り除くため、非接触型アクセスへの移行を進めています。三井不動産は2026年3月、VingcardのVostioクラウドベースアクセス管理システムとMIFARE 2GOクレデンシャルを使用して、三井ガーデンホテルズとsequenceホテルブランドにわたってApple WalletのRoom Keyを導入しました。このような展開は、ホテルが錠前を単独で評価しなくなっていることを示しています。なぜなら、現在の実際の意思決定にはクレデンシャル配信、クラウドオーケストレーション、物件システムの互換性が含まれるからです。ウォレットベースの入室は、独自アプリのダウンロードとアカウント設定に伴うユーザーの障壁を低下させるため重要であり、これがゲストの参加を遅らせる可能性があります。アジア太平洋スマートキー市場では、ホテルの採用はモバイルクレデンシャルの目に見える実証例となっており、サービスアパートメントや企業スペースなど他の環境でのスマートフォンベースのアクセスの普及を後押ししています。ドアハードウェア、クレデンシャル発行、ホテルワークフローソフトウェアを連携できるベンダーは、ホスピタリティ支出の次のフェーズを獲得するうえで有利な立場にあります。
コネクテッドビークルデジタルキーのOEM採用の継続
自動車デジタルキーは、OEMが1年前よりも明確な標準規格の道筋と広範なエコシステムサポートを持つようになったことで進化しています。Car Connectivity Consortiumは、2025年に115の車両およびモジュール製品がCCCデジタルキー認証を取得したと報告しており、2024年の2件から増加しています。[1] この認証の波には、NIO、XPENG、吉利ホールディンググループ6ブランド、現代自動車、Genesis、マヒンドラなどのアジア太平洋OEMの初認証が含まれています。2025年のフレームワークのNFCからBLEおよびUWBへの拡張は、ハンズフリー入室とより広範なマルチデバイス利用モデルをサポートするため重要です。消費者がスマートフォンやウォレットを安全な車両クレデンシャルとして使用することに慣れるにつれ、住宅やホスピタリティのアクセスにおける学習曲線も低くなります。これにより、自動車の採用はアジア太平洋スマートキー市場における直接的な製品促進要因であり、間接的な親しみやすさの促進要因にもなっています。
クラウドベースアクセス制御に対する企業レトロフィット需要
多くのビル管理者が、現場のすべての既存リーダーやコントローラーを交換することなく、集中管理、監査証跡、モバイルクレデンシャルを求めているため、企業のレトロフィット需要が高まっています。深圳の30階建てテクノロジーパークは、2026年4月にSaaSクラウドプラスエッジゲートウェイアーキテクチャを使用して7日間でスマートアクセスのレトロフィットを完了し、既存のリーダーやコントローラーを交換することなく、O&Mコストを70%削減、カード発行効率を98%改善、セキュリティ人員を50%削減したと報告しています。このようなプロジェクトが重要なのは、レトロフィットの議論をハードウェアの全面交換からプラットフォーム移行へとシフトさせるためであり、これは運用上はるかに正当化しやすいものです。SupremaのBioStar Airなどのクラウドアクセスプラットフォームは、集中管理とモバイルクレデンシャルサポートを中心に構築されており、マルチサイトおよびハイブリッド企業展開に適しています。金融、テクノロジー、データセンター、商業オフィス環境の購入者も、同じ調達サイクルの一部としてセキュリティアーキテクチャ、ソフトウェア制御、アイデンティティ統合により注目しています。アジア太平洋スマートキー市場では、企業の成長はスタンドアロンデバイスよりも、大規模なサイト混乱を生じさせることなく制御を改善するレトロフィット対応ソフトウェアレイヤーの実用的な価値によって主導されています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期レトロフィットおよび統合コスト | -1.9% | 東南アジアの第2層都市、インドの第2・第3層都市、インドネシア、フィリピン | 中期(2〜4年) |
| サイバーセキュリティおよびクレデンシャルスプーフィングリスク | -1.4% | 地域全体、特に中国、インド、東南アジアでの関連性が高い | 短期(2年以内) |
| 物件、ウォレット、車両エコシステム間の断片化した相互運用性 | -1.0% | アジア太平洋全域、特に混在したレガシーハードウェアを持つ市場 | 長期(4年以上) |
| 第1層都市以外でのインストーラーおよびアフターセールス能力のギャップ | -0.6% | インド、インドネシア、ベトナム、フィリピン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期レトロフィットおよび統合コスト
高いレトロフィットおよび統合コストは、特に明確な接続型アクセスの予算を持たない古い建物や小規模な不動産ポートフォリオにおいて、より広範な展開を制限し続けています。課題は通常、錠前自体よりも広範であり、展開にはドア、電源、ネットワーク、クレデンシャル発行ワークフロー、ローカルサービス能力のアップグレードも必要になる場合があります。これは、建物の状態がより多様で、インストーラーが展開を開始する前により多くのサイトレベルの変更を行う必要がある第2層・第3層都市でより大きな問題です。ポートフォリオ事業者は、最初のインストールコストだけでなく、複数のサイトにわたる多数のドアを管理する月次費用も評価しなければならないため、定期的なソフトウェア料金も重要です。その結果、導入はまず新築、プレミアムホスピタリティ、企業キャンパス、完全なソフトウェアおよびサービススタックを吸収できるデベロッパー主導のプロジェクトに集中する傾向があります。アジア太平洋スマートキー市場では、このコストプロファイルは、ユーザーの関心と技術的な準備状況の両方が改善しているにもかかわらず、実用的なレトロフィットベースを狭めています。
サイバーセキュリティおよびクレデンシャルスプーフィングリスク
購入者がアクセスクレデンシャルは利便性と攻撃リスクの両方をもたらすことをますます認識しているため、サイバーセキュリティは依然として重要な抑制要因です。カリフォルニア大学サンディエゴ校の研究者は、USENIX WOOT 2025カンファレンスで商用BLEスマートロックの5つの悪用可能な脆弱性を開示しました。これにはリプレイ攻撃、失効後の永続的なアクセスプロファイル、改ざんされた監査ログが含まれます。[2] これらの調査結果は、セキュリティの成果がプロトコルのラベルだけでなく、実装品質、アップデートの規律、クレデンシャルライフサイクル設計に大きく依存することを示しています。企業および機関の購入者は、大規模な展開を承認する前に、サードパーティテスト、より強力なアップデート制御、より高い監査可能性をますます要求しています。これにより、アクセス障害が評判上および運用上のコストをもたらす可能性がある商業不動産、ホスピタリティ、公共インフラなどのセクターでの調達タイムラインが長くなります。アジア太平洋スマートキー市場は、これが監査済みベンダーにとって生み出すコンプライアンス上の優位性から恩恵を受けていますが、購入者がソフトウェア、ハードウェア、クレデンシャルセキュリティを一緒に検証する必要があるときはいつでも、より遅い意思決定サイクルにも直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
自動車のリーダーシップは依然として重要だが、ソフトウェア中心のクレデンシャルが台頭スマートカーキーは2025年のアジア太平洋スマートキー市場シェアの48.33%を占め、自動車が明確な差をつけて最大の製品セグメントとなりました。このリードは、リモートエントリー、イモビライザー連携システム、そしてますますスマートフォンベースのデジタルアクセスツールへのOEM投資の長い歴史を反映しています。2025年末までに、CCCの認証は16の自動車メーカーの製品をカバーし、アジア太平洋ブランドはそのベースにしっかりと代表されていました。この規模により、自動車セグメントは最も深い設置フットプリントを持ち、サプライヤーの販売量、標準規格への参加、エコシステムの可視性において中心的な位置を維持しました。同時に、自動車の成長は車両の発売サイクル、サプライヤーの検証ウィンドウ、生産スケジュールに結びついているため、その成熟度は他のクレデンシャルカテゴリーをどれだけ速く上回れるかに自然な限界を課しています。
モバイルベースおよびバーチャルキーは2031年にかけてCAGR 9.03%で成長すると予測されており、より広いカテゴリー内でより強力なソフトウェアおよびウォレット主導の成長経路を示しています。Allegionは2026年に、Aliro 1.0がApple、Google、Samsungのウォレット環境全体でモバイルクレデンシャルとリーダー通信の標準化されたモデルを作成すると述べました。スマートドアキーおよびロック連携クレデンシャルは、住宅および商業ビルが最も広い非自動車設置ベースを提供するため引き続き重要であり、スマートキーフォブ、カード、ウェアラブルは共有または一時的なアクセスが一般的な機関のワークフローに依然として適合しています。アジア太平洋スマートキー市場では、このミックスはハードウェアの販売量が広く維持されることを示唆していますが、商業的な重心はソフトウェア制御、クレデンシャルの可搬性、定期的なサービス価値へと移行しています。アジア太平洋スマートキー産業は、したがって新しい錠前フォーマットの存在よりも、デバイスの上位に位置するクレデンシャルレイヤーを誰が制御するかによって再形成されています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
RFIDは設置ベースを維持し、BLEは体験主導のアップグレードから恩恵を受けるRFIDは2025年のアジア太平洋スマートキー市場の34.87%を占め、ホスピタリティ錠前、オフィスアクセスカード、交通連携クレデンシャル環境における長年確立された役割を反映しています。事業者がワークフローを理解し、スタッフがクレデンシャルの発行方法を知っており、多くのサイトにはすぐに交換するには費用がかかるリーダーがすでに設置されているため、その地位は依然として強固です。実際には、これによりRFIDは信頼性が機能の新規性よりも重要な中級ホテル、企業施設、機関サイト、複合用途ビルにわたって耐久性のある役割を持ちます。設置ベースは、カード中心のアクセスが日常的になった成熟した環境で特に関連性があり、交換サイクルは長いです。これは、現在の技術移行の大部分が、既存のRFIDサポートインフラからの急激な移行ではなく、ハイブリッドスタックを通じて行われていることを意味します。
ブルートゥース・ロー・エナジーは2031年にかけてCAGR 9.43%で成長すると予測されており、近接ベースおよびウォレット駆動のアクセス体験の優先レイヤーになりつつあります。Car Connectivity ConsortiumはBLEおよびUWBを含むデジタルキー認証を拡大し、よりシームレスなハンズフリーおよびクロスデバイスのユースケースをサポートしています。NFCはタップベースのアクセスが依然として親しみやすく信頼性が高いため、引き続き強力なサポート役を果たしており、Wi-Fiはメインのクレデンシャルチャネルとしてではなく、リモート管理、プロビジョニング、ファームウェアアップデートに引き続き重要です。アジア太平洋スマートキー市場では、技術競争は基本的な接続性の主張から、相互運用性、リーダー互換性、クレデンシャルハンドオフ、ユーザージャーニーの全体的な品質を中心とするより実用的なテストへとシフトしています。アジア太平洋スマートキー産業は、したがって単一の無線標準を推進するベンダーよりも、事業者の複雑さを簡素化できるベンダーが最も成功する可能性が高いマルチプロトコルアーキテクチャへと移行しています。
認証方式別:
フォブは依然としてリードしているが、スマートフォン主導の入室がユーザーの摩擦を低減キーフォブベースのアクセスは2025年のアジア太平洋スマートキー市場シェアの37.18%を占め、企業キャンパス、商業物件、車両にわたるレガシー設置ベースの規模を強調しています。フォブはオフラインで機能し、大規模に発行しやすく、多くの建物やフリートにすでに存在するリーダーインフラに適合するため、この地位を維持しています。調達チームは、フォブからの移行にはリーダーのアップデート、ユーザーの再トレーニング、アクセスデータベース全体の追加統合作業が必要になる場合があるため、予想よりも長く維持することが多いです。これにより、事業者がモバイルクレデンシャルへの移行の長期的な論理をすでに理解している場合でも、フォブベースのシステムは商業的に関連性を保ちます。また、一段階の移行を強制するのではなく、段階的なアップグレード中にフォブとスマートフォンベースのアクセスの両方をサポートできるベンダーを有利にします。
スマートフォンベースのアクセスは、ウォレット統合が別途アプリのダウンロードの必要性を排除し、クレデンシャルの使用をより即時的に感じさせるため、2031年にかけてCAGR 9.21%で拡大すると予測されています。ホスピタリティでは、ウォレットベースの客室アクセスは選択的な展開からブランドによる展開へと移行しており、三井不動産の2026年3月の日本での実装がその証拠です。カードキーベースのアクセス、キーパッドアクセス、生体認証方式は、ゲストの入れ替わり、一時的な入室、より高いセキュリティが求められる商業環境での特定のニーズに引き続き対応しており、BioStar Airなどのクラウドネイティブシステムは複数のサイトにわたる生体認証管理をサポートしています。アジア太平洋スマートキー市場では、最も耐久性のある認証アプローチは、単一の方法に完全にコミットするのではなく、事業者が単一のポリシーレイヤーの下で複数のクレデンシャルタイプをサポートできるものになりつつあります。この方向性は、地域全体のアクセス環境が画一的なモデルには多様すぎるため重要であり、柔軟なクレデンシャルオーケストレーションが単一のデバイスよりも価値を持つようになっていることを意味します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
企業が現在の規模を牽引し、ホスピタリティが利用モデルの最速シフトを牽引企業・商業ビルは2025年のアジア太平洋スマートキー市場の31.59%を占め、最大のエンドユーザーセグメントとなりました。このリーダーシップは、オフィスタワー、データセンター、コワーキング施設、キャンパス、マルチテナント商業サイトにわたって毎日処理されるドア、クレデンシャル、権限変更、監査要件の膨大な数を反映しています。これらの環境は、大規模なユーザーグループにわたる集中管理、アクセス履歴、訪問者制御、ポリシーの一貫性を重視します。2026年4月に完了した深圳テクノロジーパークのレトロフィットは、事業者がクラウド移行を好む理由を示しています。既存のリーダーとコントローラーを維持しながら制御と効率を改善できるからです。企業需要はまた、デバイス、ソフトウェア、クレデンシャルタイプ、継続的なサポートを単一の管理プラットフォーム内に組み合わせられるベンダーを好む傾向があります。
ホスピタリティは2031年にかけてCAGR 9.33%で最速成長を達成すると予測されており、アジア太平洋スマートキー市場規模にエンドユーザー別で最も明確な拡大経路の一つを与えています。ホテルグループは、フロントデスクへの依存を減らし、ゲストの移動を迅速化し、客室アクセスをより広いデジタル滞在体験と連携させるためにモバイルおよびウォレット客室キーを採用しており、三井不動産が日本での最近の明確な例を提供しています。住宅需要は賃貸ポートフォリオとデベロッパー主導のプロジェクトを通じて拡大しており、自動車は製品規模を通じて引き続き重要であり、産業および公共インフラはセキュリティニーズとシステム統合に基づいてより選択的に移行しています。アジア太平洋スマートキー市場では、複数の採用モデルが同時に進展しており、需要は広く維持されていますが、ベンダーはサイトタイプ別に製品とサービスモデルをより慎重に調整する必要もあります。これが、ソフトウェア主導の統合が徐々に進んでいるにもかかわらず、アジア太平洋スマートキー市場が多くの単一アプリケーションアクセスカテゴリーよりも広い競争環境を持つ理由の一つです。
地域分析
中国およびインドのスマートキー市場
中国は2025年のアジア太平洋スマートキー市場において36.12%のシェアを占めており、これは深い製造基盤、住宅および自動車用途における強い需要、ならびに国内外の流通チャネルに対応する幅広いサプライヤー基盤によって牽引されている。また、NIOやXPENGといったブランドが2025年にCCCデジタルキー認証を取得するなど、車両クレデンシャルの標準化においても主導的な役割を果たしている。この供給規模と標準化への参画の組み合わせが、製品の可用性とクレデンシャルエコシステムに対する中国の影響力を強化している。インドは2031年までに9.29%のCAGRで成長すると予測されており、同地域で最も成長の速い市場となっている。
日本および韓国のスマートキー市場
日本と韓国は技術的に最も成熟した市場であり続けているが、その普及を促進する要因は異なる。日本では、三井不動産が2026年に三井ガーデンホテルズ全体で展開するウォレットベースの客室アクセスのロールアウトなど、ホスピタリティ分野での導入がモバイルクレデンシャルの消費者接点を生み出し、日常化を促進している。[3] 韓国は高級住宅製品に注力しており、ASSA ABLOYが2025年に発売したYale GM900Sにその傾向が見られる。同製品は火災検知および緊急脱出機能を備え、高仕様のセキュリティ需要に対応している。
アジア太平洋地域およびオセアニアのスマートキー市場
東南アジア、オーストラリア、ニュージーランド、および台湾は成長エリアを形成しており、摩擦のないアクセスツールを求めるホテル、コリビングスペース、および商業施設によって支えられている。シンガポールはデジタルインフラ推進アジェンダを掲げ、統合アクセスコントロールの普及を加速させている。オーストラリアとニュージーランドは新たなクレデンシャル形式および展開モデルのテスト市場として機能しており、相互運用性とユーザーエクスペリエンスに関するベンダー戦略を形成している。これらの市場は、成熟した高仕様国と新興需要センターが混在し、アジア太平洋スマートキー市場を牽引している。
競争環境
市場集中度
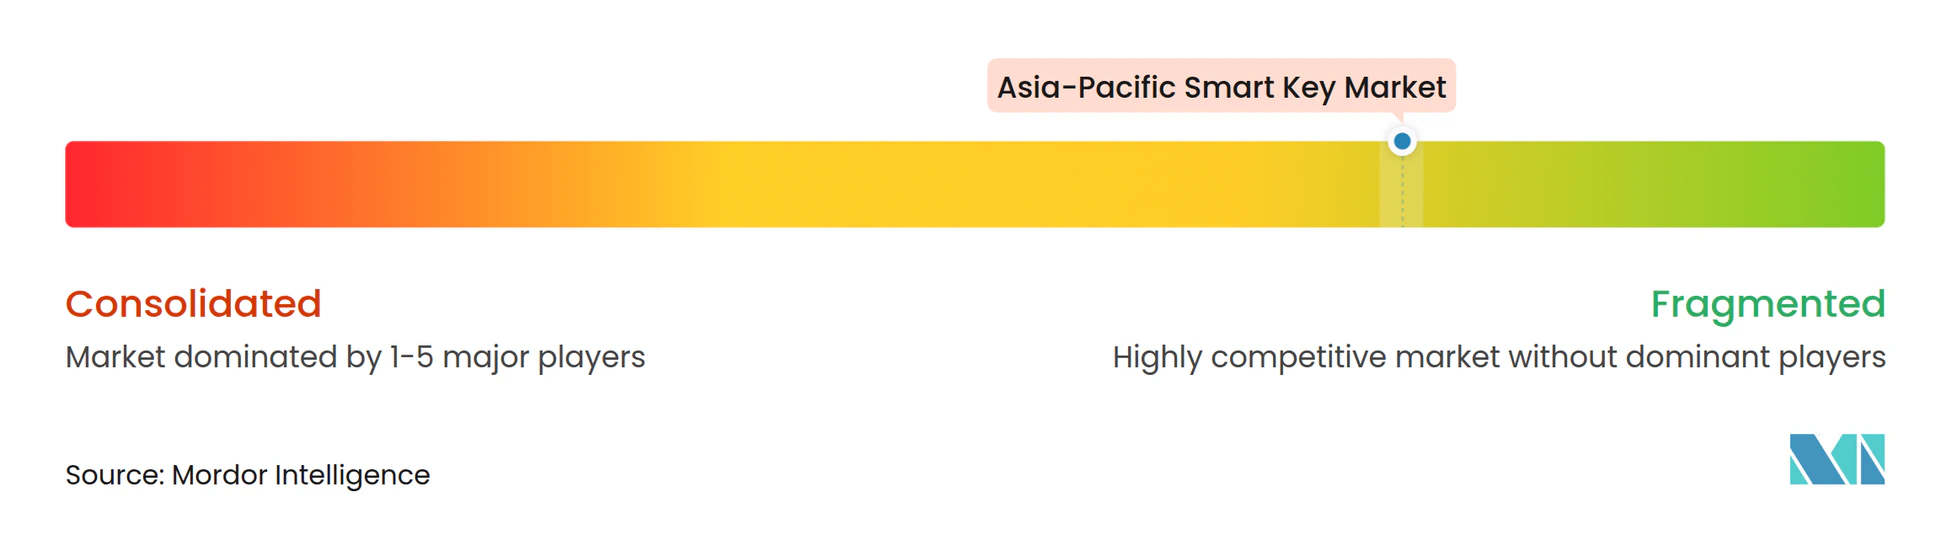
競争環境には、少数のグローバルアクセスプラットフォームベンダーと、より広範な地域専門業者および国内メーカーが含まれます。ASSA ABLOY、dormakaba、Allegionは企業、ホスピタリティ、商業展開を支配し、ソフトウェアおよびクレデンシャル機能を拡張しています。ASSA ABLOYは2025年に世界で1,500万件以上のモバイルクレデンシャルを発行し、ソフトウェア連携アクセスエコシステムへのシフトを強調しています。[4] さらに、2025年のアジア太平洋部門の売上の27%は過去3年以内に発売された製品から生まれており、積極的な製品刷新を示しています。アジア太平洋スマートキー市場では、大手既存企業は設置ベースを活用してソフトウェア、サービス、クロスバーティカルクレデンシャルを拡大しています。
戦略は現在、標準規格への準拠、マルチクレデンシャルサポート、統合摩擦の低減に焦点を当てています。Allegionの2026年のAliro 1.0の発売は、Apple、Google、Samsungのウォレットエコシステム全体でモバイルクレデンシャルの共有フレームワークを作成し、企業購入者のスイッチングコストを低下させました。ZKTecoの2026年3月のメカトロニクスインテリジェント制御グローバルイノベーションハブの発売は、生体認証ハードウェアからスマートオフィスおよびスマートコミュニティ向けのAIoTエコシステムオファリングへのシフトを示しました。アジア太平洋スマートキー市場は、標準規格への参加と強力な地域チャネル、展開サポート、ソフトウェア主導のアカウント制御を組み合わせた企業を評価します。
アジア太平洋ネイティブブランドは、地域のインストール規範、価格感度、不動産管理ニーズに対応することで存在感を高めています。igloohomeは2025年に80カ国以上の50万件以上のドアでソリューションが使用されたと報告し、国内市場を超えたスケーラビリティを示しました。ICONIC AWARD 2025を受賞したdormakabaのQuantum Pixel+ホテル錠前と、AllegionのニュージーランドでのSchlage Ascent発売は、ベンダーがデザイン、認証、ターゲットを絞った発売を使用してポジショニングを強化する方法を示しています。アジア太平洋スマートキー市場は、プラットフォームおよびハードウェアレベルで断片化したままであり、差別化は相互運用性、展開の容易さ、セキュリティ保証、マルチマーケットサービス能力によって推進されています。
アジア太平洋スマートキー産業リーダー
-
ASSA ABLOY AB
-
Allegion plc
-
dormakaba Holding AG
-
SALTO Systems, S.L.
-
MIWA Lock Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋スマートキー市場 このレポートでカバーされる企業
- ASSA ABLOY AB
- Allegion plc
- dormakaba Holding AG
- SALTO Systems, S.L.
- MIWA Lock Co., Ltd.
- ZKTeco Co., Ltd.
- igloohome Pte Ltd.
- U-tec Group Inc.
- OpenKey, Inc.
- Blockchain Lock Inc.
- KEYU Intelligence Co., Ltd.
- Nuki Home Solutions GmbH
- LOQED B.V.
- Latch, Inc.
- Kisi, Inc.
- Shenzhen Kaadas Intelligent Technology Co., Ltd.
- Guangdong Be-Tech Security Systems Co., Ltd.
- SimonsVoss Technologies GmbH
- Gantner Electronic GmbH
- Onity, Inc.
最近の産業開発事情 アジア太平洋スマートキー市場
- 2026年3月:ZKTecoはメカトロニクスインテリジェント制御グローバルイノベーションハブを正式に発足させ、スマートオフィスおよびスマートコミュニティ向けの統合AIoTエコシステムソリューションへの生体認証ハードウェアを超えた戦略的拡大を示しました。
- 2026年3月:三井不動産株式会社は、VingcardのVostioクラウドベースアクセス管理システムとMIFARE 2GO NFCクレデンシャルを使用して、日本の三井ガーデンホテルズとsequenceホテルブランドにわたって「Apple WalletのRoom Key」を導入し、ウォレット統合ホテルキーの日本初の大規模不動産グループ展開の一つとなりました。
- 2026年2月:AllegionはConnectivity Standards AllianceがApple、Google、Samsungを共同開発者として策定したAliro 1.0仕様のサポートを発表し、スマートフォンおよびウェアラブルベースのスマートロックアクセスのための統一モバイルクレデンシャル標準を確立し、Allegionはグローバルな電子錠およびリーダーポートフォリオをAliro認証にコミットしました。
- 2026年1月:Car Connectivity Consortiumは、2025年に115の車両およびモジュール製品がCCCデジタルキー認証を取得したと発表しました。これにはNIO、XPENG、吉利ブランド、現代自動車、Genesis、マヒンドラからのアジア太平洋初認証が含まれており、2024年の2件の認証からの加速を示し、NFC-BLE-UWBスタックをグローバルOEMデジタルキー標準として確立しました。
アジア太平洋スマートキー市場レポートの範囲
アジア太平洋スマートキー市場は、アジア太平洋地域の自動車、住宅、商業、ホスピタリティ、産業アプリケーションにわたって安全なキーレスアクセスと認証を可能にするスマートキーシステムの開発、製造、流通、展開を包含しています。これらのシステムは、RFID、ブルートゥース・ロー・エナジー(BLE)、NFC、Wi-Fi、生体認証などの先進技術を活用して、従来の機械式キーシステムと比較して利便性、セキュリティ、接続性を向上させます。
アジア太平洋スマートキー市場レポートは、製品タイプ(スマートカーキー、スマートドアキーおよびロック連携クレデンシャル、モバイルベースおよびバーチャルキー、スマートキーフォブ・カード・ウェアラブル)、技術(RFID、ブルートゥースおよびBLE、NFC、Wi-Fi、生体認証)、認証方式(スマートフォンベースアクセス、キーフォブベースアクセス、カードキーベースアクセス、キーパッドおよびPINベースアクセス、生体認証ベースアクセス)、エンドユーザー産業(自動車、住宅、ホスピタリティ、企業・商業ビル、産業および公共インフラ)、地域(中国、日本、インド、韓国、その他のアジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
製品タイプ別
| スマートカーキー |
| スマートドアキーおよびロック連携クレデンシャル |
| モバイルベースおよびバーチャルキー |
| スマートキーフォブ、カード、ウェアラブル |
技術別
| RFID |
| ブルートゥースおよびBLE |
| NFC |
| Wi-Fi |
| 生体認証 |
認証方式別
| スマートフォンベースアクセス |
| キーフォブベースアクセス |
| カードキーベースアクセス |
| キーパッドおよびPINベースアクセス |
| 生体認証ベースアクセス |
エンドユーザー産業別
| 自動車 |
| 住宅 |
| ホスピタリティ |
| 企業・商業ビル |
| 産業および公共インフラ |
地域別
| 中国 |
| 日本 |
| インド |
| 韓国 |
| その他のアジア太平洋 |
| 製品タイプ別 | スマートカーキー |
| スマートドアキーおよびロック連携クレデンシャル | |
| モバイルベースおよびバーチャルキー | |
| スマートキーフォブ、カード、ウェアラブル | |
| 技術別 | RFID |
| ブルートゥースおよびBLE | |
| NFC | |
| Wi-Fi | |
| 生体認証 | |
| 認証方式別 | スマートフォンベースアクセス |
| キーフォブベースアクセス | |
| カードキーベースアクセス | |
| キーパッドおよびPINベースアクセス | |
| 生体認証ベースアクセス | |
| エンドユーザー産業別 | 自動車 |
| 住宅 | |
| ホスピタリティ | |
| 企業・商業ビル | |
| 産業および公共インフラ | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋スマートキー市場の規模見通しはどのようなものですか?
アジア太平洋スマートキー市場は2025年に44億6,000万米ドルと評価され、2026年には47億9,000万米ドルと推定され、CAGR 8.43%で2031年までに71億8,000万米ドルに達すると予測されています。
アジア太平洋スマートキー展開全体でどの製品カテゴリーが需要をリードしていますか?
スマートカーキーは製品タイプ別で2025年に48.33%のシェアでリードし、自動車アクセスシステムの規模とデジタル車両クレデンシャルの高まる役割を反映しています。
アジア太平洋全体のスマートキー採用においてどの技術が最も速く成長していますか?
ブルートゥース・ロー・エナジーは近接ベースおよびウォレット対応のアクセス体験をサポートするため、2031年にかけてCAGR 9.43%で最速成長すると予測されています。
アジア太平洋のホテルがモバイルおよびウォレットベースの客室アクセスを採用しているのはなぜですか?
ホテルはフロントデスクの摩擦を減らし、ゲストの到着を簡素化し、客室入室をより広いデジタル滞在管理と連携させるためにモバイルおよびウォレットクレデンシャルを使用しています。
地域で最も速く拡大しているエンドユーザーグループはどれですか?
ホスピタリティは2031年にかけてCAGR 9.33%で最高成長を記録すると見込まれており、企業・商業ビルは2025年に31.59%のシェアで最大のエンドユーザーセグメントであり続けました。
地域の見通しにおいて最も重要な国はどこですか?
中国は2025年に36.12%で最大の国別シェアを占め、インドはCAGR 9.29%で2031年にかけて最速成長すると予測されており、日本と韓国は重要な高仕様市場であり続けています。