
自動車用レーダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.92 十億米ドル |
| 市場規模 (2031) | 13.21 十億米ドル |
| 成長率 (2026 - 2031) | 13.80 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
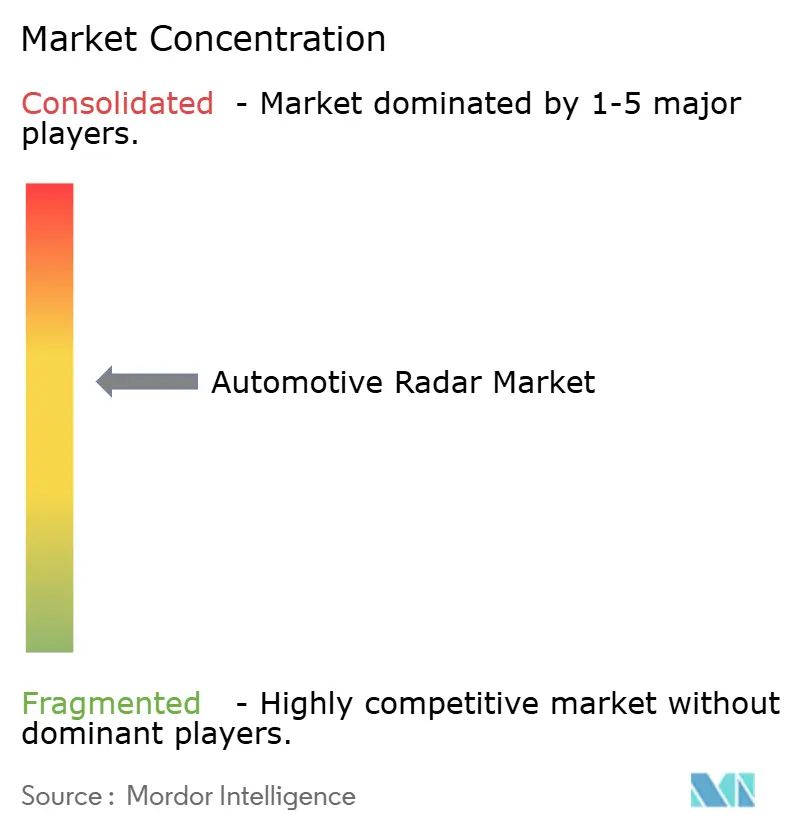
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用レーダー市場分析
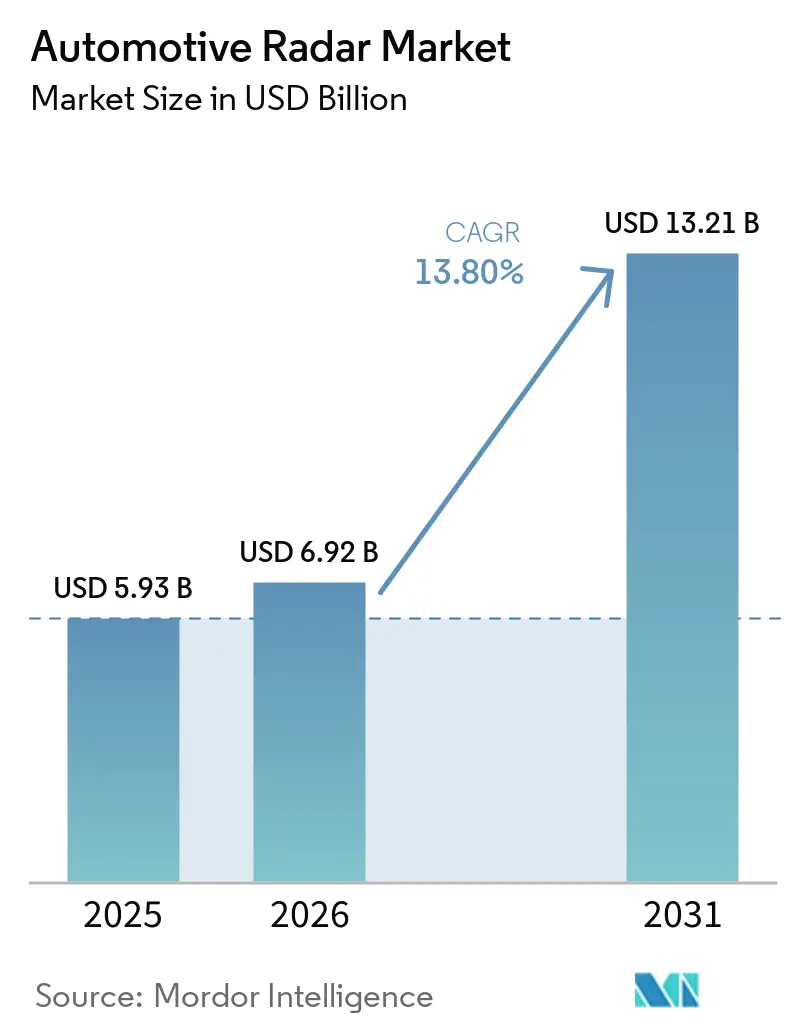
自動車用レーダー市場規模は、2025年の59億3,000万米ドルから2026年には69億2,000万米ドルへと成長し、2026年から2031年にかけて13.8%のCAGRで2031年までに132億1,000万米ドルに達すると予測されています。Euro NCAPの子供検知規制への急速な規制整合、77 GHzモジュール価格の低下、および量産市場向けレベル2+自律走行の普及がセンサー搭載率を高め、ユニット需要を押し上げています。バッテリー電気自動車プラットフォームは補助電力の余裕とゾーン型コンピュートを提供し、マルチレーダー統合を容易にする一方、4Dイメージングアーキテクチャが新たな車内安全・認識ユースケースを開拓しています。中国の完成車メーカーはミッドグレードトリムにも6センサースイートを標準化し、採用サイクルを短縮することで、自動車用レーダー市場をプレミアムニッチを超えた大量生産・コスト重視セグメントへと押し広げています。ウェーハスケール統合、チップレット分割、シリコンゲルマニウムフロントエンドの並行進化がモジュールの平均販売価格を引き下げ、ユニット数が増加しても自動車用レーダー市場が利益率を維持できるようにしています。
レポートの主要ポイント
- レンジ別では、短距離レーダーが2025年の自動車用レーダー市場シェアの44.64%をリードし、2031年にかけて13.92%のCAGRで拡大しています。
- 周波数帯別では、77 GHzが2025年の自動車用レーダー市場規模の62.77%のシェアを維持し、79 GHz以上の帯域は2026年から2031年にかけて13.86%で成長すると予測されています。
- アプリケーション別では、アダプティブクルーズコントロールが2025年の自動車用レーダー市場規模の38.12%を占め、乗員・ドライバーモニタリングが2031年にかけて14.02%のCAGRで最も急成長しているセグメントです。
- 車両タイプ別では、乗用車が2025年の自動車用レーダー市場シェアの70.48%を占め、ロボタクシーおよび自律走行シャトルが最高の13.97%のCAGR見通しを記録しています。
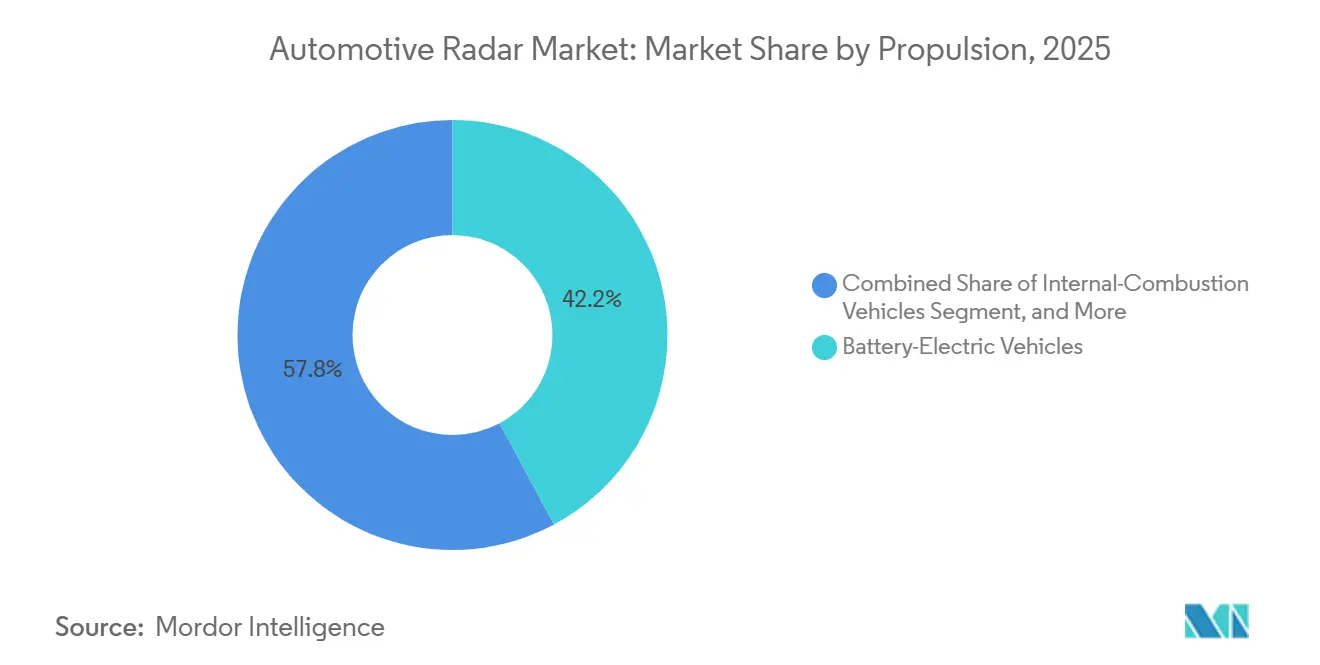
- 推進方式別では、バッテリー電気自動車が2025年の自動車用レーダー市場規模の42.18%を占め、2031年にかけて14.36%で成長しています。
- 販売チャネル別では、OEM装着システムが2025年の収益の78.74%を獲得し、アフターマーケット後付けは2031年までに14.12%のCAGRを記録しています。
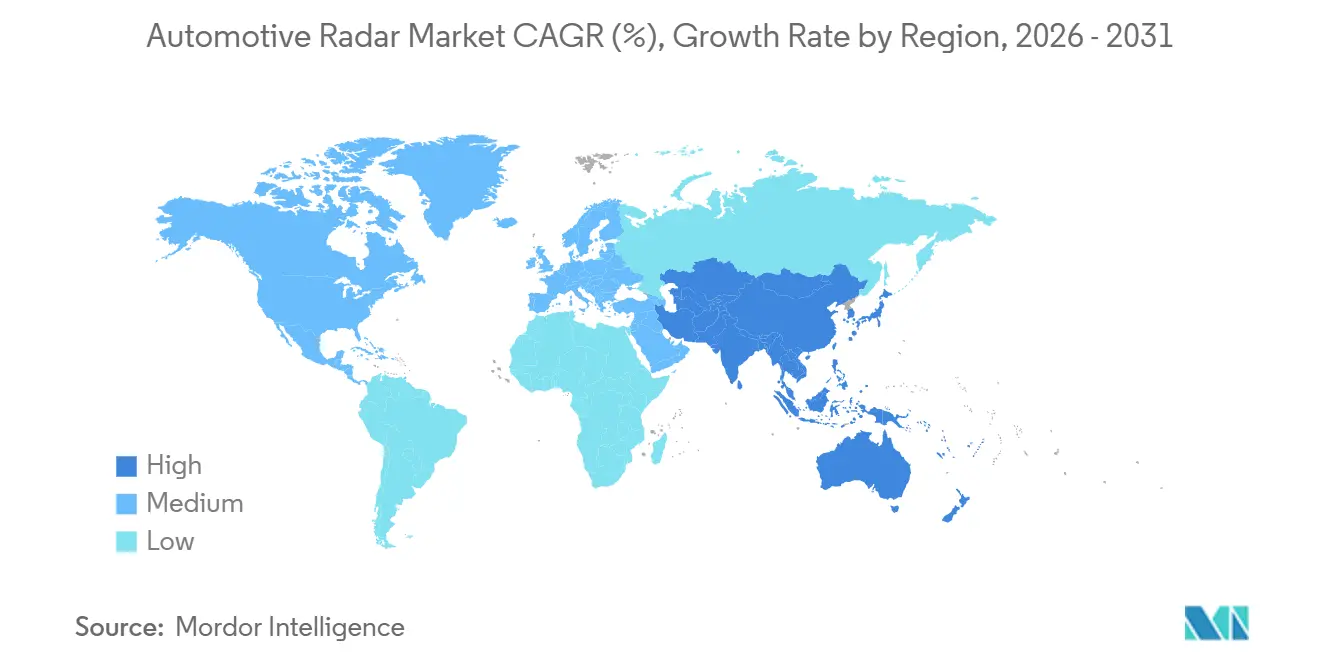
- 地域別では、アジア太平洋が2025年の世界収益の38.48%を占め、14.53%のCAGRを示す最速の地域成長ペースを誇っています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
自動車用レーダー市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なNCAPおよびUNECE安全規制 | +3.0% | 欧州および中国で最も強く、世界全体 | 短期(2年以内) |
| 77 GHzコスト主導の小型化の波 | +2.6% | アジア太平洋の製造拠点が主導、世界全体 | 中期(2〜4年) |
| 量産市場向けレベル2+自律走行の採用 | +3.2% | 北米・欧州が先行採用、アジア太平洋が量産拡大 | 中期(2〜4年) |
| 追加センサーに対応する電気自動車アーキテクチャの余裕 | +1.9% | バッテリー電気自動車先進市場に集中、世界全体 | 長期(4年以上) |
| 視覚冗長性のための新興4Dイメージングレーダー | +1.6% | 欧州・北米のプレミアムセグメント、アジア太平洋への段階的普及 | 長期(4年以上) |
| アフターマーケット市場を可能にするチップレットベースのレーダーSOC | +0.8% | 北米・欧州のアフターマーケット、アジア太平洋への普及は限定的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格なNCAPおよびUNECE安全規制
Euro NCAPの2025年プロトコルは車内の子供検知と前方衝突軽減を義務付け、5つ星評価にはレーダーが必須となっています。[1] 欧州連合規則2019/2206は2024年9月からすべての新型車両タイプにこの要件を拡大し、フリート調達の意思決定と保険料設定に直接影響を与えています。[2] 中国の工業情報化部は2028年に向けた自動緊急ブレーキの義務化を発表しており、国内ブランドがセンサーを先行搭載することで大量の77 GHz受注パイプラインが生まれています。欧州、北米、アジア太平洋間の展開ペースの違いが需要を段階的な波として生み出し、自動車用レーダー市場が景気循環的な落ち込みを回避するのに役立っています。そのため、ティア1サプライヤーは完成車メーカーからの直接引き取りを待つのではなく、規制発動を見越してフロントエンド在庫を積み増しています。
77 GHzコスト主導の小型化の波
24 GHzから77 GHzへの移行により、モジュールのフットプリントが約60%削減され、検知距離が250 mに倍増し、スタイルを損なうことなくバンパーフェイシアの裏にセンサーを隠せるようになりました。Texas Instrumentsの2025年製AWR2944Pはハードウェアアクセラレーターと拡張メモリを統合し、個別のDSPとマイクロコントローラーを1つのダイに集約しています。NXPのS32R47は192素子の仮想アレイをサポートし、量産コストで4Dポイントクラウドを実現します。ウェーハスケール統合、シリコンゲルマニウムプロセス、チップレット分割により、平均販売価格は2024年の85米ドルから2025年には72米ドルへと低下し、中国のファブが量産を拡大する2028年には55米ドルになると予測されています。価格の低下によりプレミアムレーダー機能がエントリーグレードトリムにも開放され、センサー数の増加が加速し、自動車用レーダー市場全体の需要が高まっています。
量産市場向けレベル2+自律走行の採用
ゼネラルモーターズの2025年ウルトラクルーズ設計では、前方に3基の4D長距離ユニット、コーナーに4基のレーダーを搭載し、1台あたりのセンサー数を2基から7基に引き上げています。BMWのSnapdragon Ride Pilotも同様のアーキテクチャを採用し、60カ国で検証済みで2026年までに100カ国に対応予定です。P3グループの分析によると、レベル2+には6基のレーダーユニットが必要であり、基本的な運転支援ベースラインと比較して対応可能な需要が3倍になります。[3] 中国ブランドは混雑した国内市場での差別化のためにレベル2+を急速に展開し、25,000米ドル以下のモデルにもマルチレーダースイートを標準化しています。保険インセンティブと事故責任の低減がさらに搭載を後押しし、技術的な準備を自動車用レーダー市場の即時量産へと転換しています。
追加センサーに対応する電気自動車アーキテクチャの余裕
バッテリー電気自動車プラットフォームは内燃機関車と比較して30〜50%多い補助電力バジェットを提供し、かつてレーダー数を制限していたオルタネーターの制約を解消しています。キャデラックエスカレードIQでデビューするゼネラルモーターズの集中型コンピュートは、高速イーサネットを通じてレーダークラスターを3つのゾーンコントローラーに接続し、銅線重量を最大20%削減してOTAアップデートを効率化しています。点火干渉のない低い電磁ノイズフロアにより、レーダーの信号対雑音比が3〜5 dB向上し、歩行者などの低反射率ターゲットの検知が改善されます。そのため、ティア1サプライヤーは4Dイメージングパイロットに電気自動車プログラムを優先し、アーキテクチャのアップグレードがレガシーの制約を受けにくいことを認識しています。2026年にバッテリー電気自動車が平均5〜6基のレーダーユニットを搭載するのに対し、内燃機関モデルは2〜3基にとどまることから、推進方式の変化が自動車用レーダー市場全体のユニット需要を増幅させています。
自動車用レーダー市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチセンサーフュージョンシステムの高コスト | -1.8% | コスト重視のアジア太平洋量産市場セグメントで最も深刻、世界全体 | 短期(2年以内) |
| 主要地域における79 GHzの周波数帯域混雑 | -1.2% | 欧州、北米、中国の都市部回廊 | 中期(2〜4年) |
| レガシーギガビットイーサネットバックボーンの熱的ボトルネック | -0.6% | 北米・欧州のレガシープラットフォーム | 中期(2〜4年) |
| シリコンゲルマニウム・ヒ化ガリウムウェーハの供給制約 | -0.7% | アジア太平洋のファウンドリー能力に集中、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチセンサーフュージョンシステムの高コスト
100 TOPS以上の人工知能に対応できる集中型認識スタックは1台あたり800〜1,200米ドルを追加し、量産市場ブランドが容易に吸収できないプレミアムとなっています。液冷式のNvidia Thorコンピュートモジュールがこれらのシステムを支え、パッケージングと熱経路の設計変更を強いることで、特に価格に敏感なアジア太平洋のトリムにおける部品表コストの圧力を高めています。中国サプライヤーは西側同業他社比40〜50%割安でコンピュートを生産していますが、近期的な負担がエントリーモデルのオプションレーダー機能を制限し、即時の対応可能量産を抑制しています。ティア1は単体モジュールの販売かセンサーフュージョン統合全体の引き受けかを選択しなければならず、このトレードオフが利益率の維持と自動車用レーダー市場の収益性に影響を与えています。今世紀末までには5 nmノードとチップレットアクセラレーターがコンピュートコストを半減させると期待されていますが、2026〜2028年の期間は量産普及の足かせとなっています。
主要地域における79 GHzの周波数帯域混雑
都市部の回廊では、レーダー搭載車両の密度が30%を超え、隣接車両が重複するチャープを送信することで相互干渉が発生し、有効距離が最大20%低下しています。周波数ホッピングによる緩和策は処理遅延を増加させ、時分割多重化は更新レートを低下させるため、高速交差交通アラートには理想的ではありません。上海、ロサンゼルス、フランクフルトなどの都市がこの混雑の最前線にありますが、規制当局は統一された波形計画を義務付けていません。独自のフィルタリングがクロストークを軽減しますが、相互運用性の欠如により各ティア1が独自の干渉防止スタックを設計する必要があり、コストと不確実性が増大しています。4Dイメージングレーダーが2028〜2029年にプレミアムトリムに拡大するにつれ、スペクトル飽和が解像度の優位性を損ない、自動車用レーダー市場の成長モメンタムを抑制するリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
自動車用レーダー市場セグメント分析
レンジ別:
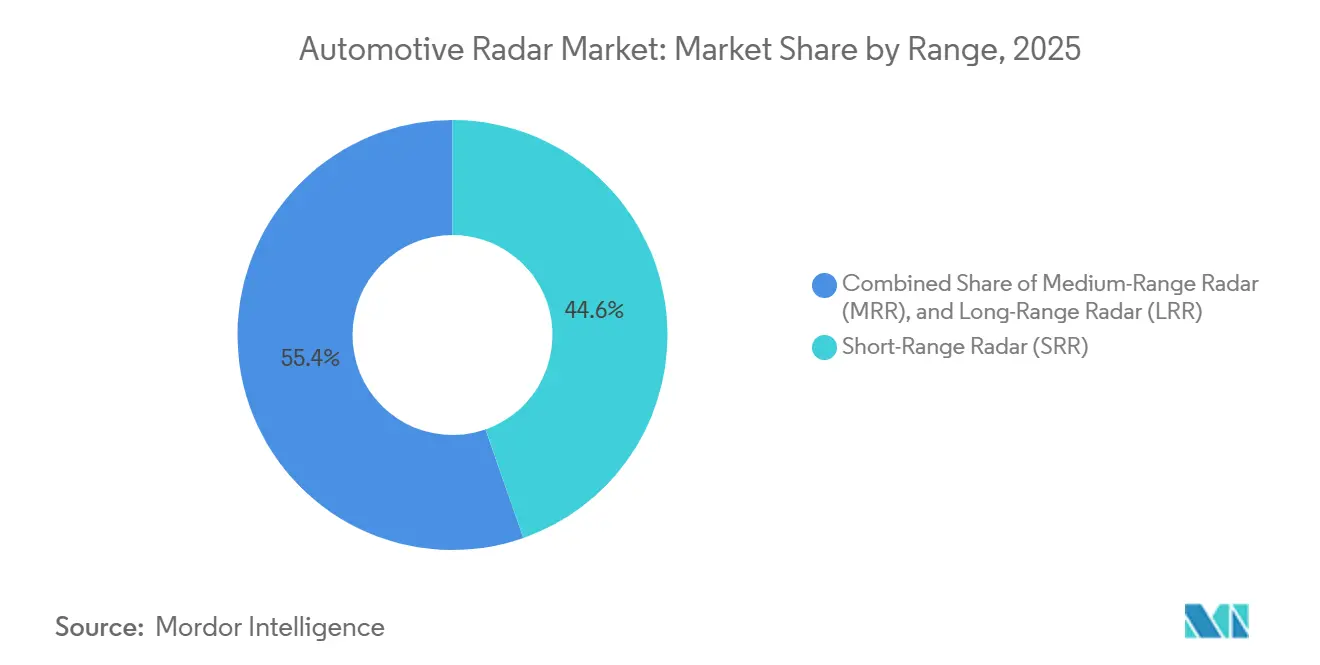
短距離ユニットが量産成長を牽引短距離レーダーは2025年の収益の44.64%を占め、2031年にかけて13.92%のCAGRで成長すると予測されています。中距離デバイスはクロストラフィック検知と交差点モニタリングをサポートし、長距離レーダーユニットはアダプティブクルーズコントロールのベースラインとして引き続き機能していますが、中国の生産能力拡大による価格圧力に直面しています。
コーナー設置型センサーは現在、広角カバレッジと90メートルのリーチを組み合わせており、1つのセンサーで駐車、ブラインドスポット、車線変更のタスクを処理できます。60 GHz帯の乗員モニタリングモジュールは、ユーロNCAPの車内規制が普及するにつれて急速に拡大する超短距離の新興セグメントを形成しています。シリコンゲルマニウムフロントエンドのコスト低下により、自動車メーカーはトリムレベルの価格目標を超えることなく、4〜6基の短距離ユニットを搭載できるようになっています。駐車、ブラインドスポット、リアクロストラフィック機能にわたる需要の集約により、2031年まで短距離レーダーの安定した成長軌道が確保されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


周波数帯別:
77 GHzが規模を維持しながら79 GHzがイメージングを牽引77 GHz帯は2025年収益の62.77%を占めましたが、79 GHzイメージングソリューションが2031年にかけて13.86%のCAGRで台頭するにつれ成長は緩やかになっています。規制当局は新規24 GHz承認を凍結しており、レガシーユニットを陳腐化へと追いやり、サプライヤーのロードマップを77 GHzと79 GHzに絞り込んでいます。
ティア1サプライヤーは深層学習アクセラレーターを組み込んだ77〜81 GHzシステムオンチップを発表し、既存のアンテナ設計からより高い角度分解能を引き出しています。プレミアムおよびバッテリー電気自動車プラットフォームは高精細ポイントクラウドのために4 GHzスイープ帯域幅を解放する79 GHzを採用していますが、量産モデルはコスト管理のために77 GHzにとどまっています。高密度回廊でのスペクトル共有の課題がエンジニアリングのオーバーヘッドを増加させますが、独自の干渉除去スタックがEuro NCAP許容範囲内でパフォーマンスを維持しています。デュアルバンドロードマップにより、自動車メーカーは投資を段階的に行い、77 GHz生産ラインの残存ツーリング価値を保護できます。
アプリケーション別:
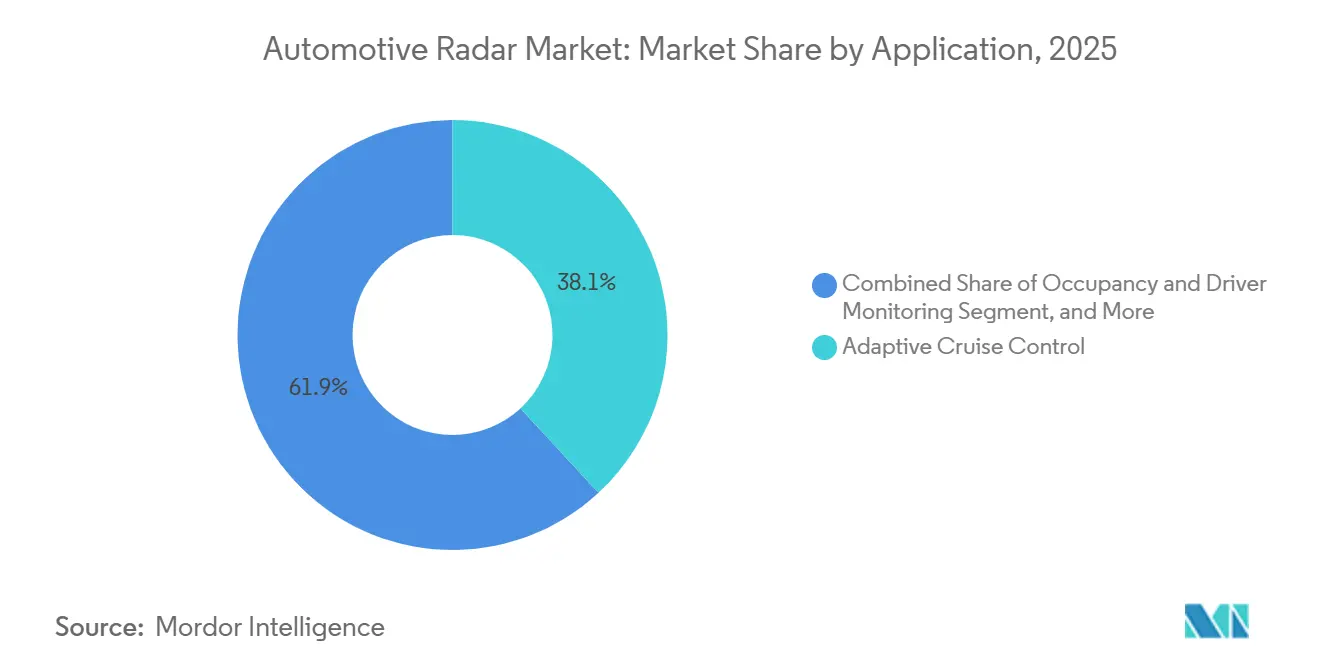
車内安全需要が高速道路機能を上回るアダプティブクルーズコントロールは2025年のアプリケーション収益の38.12%を提供し、乗員・ドライバーモニタリングは2031年にかけて最速の14.02%のCAGRを示しています。自動緊急ブレーキは先進市場で飽和に近づいており、限界成長はブラインドスポット警告、後方交差交通アラート、自動駐車へとシフトしています。
Euro NCAPの2025年子供検知義務化により、60 GHz車内レーダーがニッチから量産ステータスへと昇格し、1台あたりの総センサー数が増加しています。自律走行レベル3パイロットはマルチレーダー冗長性を推進していますが、規制上の慎重さにより2028年以降まではそのスライスは控えめにとどまっています。駐車支援は、狭いスペースで自動操縦が求められるアジア太平洋のメガシティで普及しています。ユースケースの多様化が進むことでアプリケーションの多様性が強化され、単一機能の減速から市場を守っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
車両タイプ別:
乗用車が支配、ロボタクシーが加速乗用車は2025年収益の70.48%を占めましたが、フリートオペレーターが保険料と稼働停止時間の削減を追求する中、ロボタクシーとシャトルは2031年にかけて13.97%のCAGRを記録しています。小型商用バンは高走行距離の配送ルートでのブラインドスポットカバレッジのためにレーダーを採用し、大型トラックは隊列走行と車線維持支援のために長距離ユニットを統合しています。
ロボタクシープロトタイプはフェイルオペレーショナル規則を満たすために6〜10基のセンサーを搭載し、限られたユニット量にもかかわらず4Dイメージングモジュールへのプレミアム需要を生み出しています。中国ブランドはエントリー乗用車トリムに4センサースイートを標準化し、採用曲線を急速に圧縮しています。地域的な差異が続いており、欧州は早期機能展開にプレミアム電気自動車を活用し、北米はフルサイズピックアップトラックとSUVのハンズフリー高速道路システムを重視しています。車両タイプの多様性が、すべての生産クラスにわたるレーダーユニットの持続的な拡大を支えています。
推進方式別:
バッテリー電気自動車プラットフォームがセンサー搭載率を倍増バッテリー電気自動車は2025年の推進方式別収益の42.18%を占め、2031年にかけて14.36%のCAGRで成長し、ハイブリッドおよび内燃機関モデルを上回っています。より大きな補助電力バジェットとゾーン型イーサネットバックボーンにより、電気自動車プラットフォームはオルタネーターやハーネスの再設計なしに5〜6基のレーダーユニットを搭載できます。
低い電磁ノイズフロアが信号対雑音比を向上させ、歩行者検知を改善し、フラッグシップバッテリー電気自動車へのプレミアム4Dイメージングを正当化しています。内燃機関モデルは主に規制遵守のために2〜3基のユニットを維持し、ハイブリッドはその中間に位置しています。そのため、サプライヤーは次世代システムオンチップの発売に電気自動車プログラムを優先し、内燃機関のリフレッシュサイクルを技術展示ではなくコスト削減の機会として扱っています。推進方式主導の差異化が平均センサー数を拡大し、予測期間を通じて自動車用レーダー市場全体の出荷額を押し上げます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
アフターマーケット後付けが低い基盤から台頭OEM装着レーダーは2025年の販売チャネル収益の78.74%を占めましたが、チップレットプラットフォームがキャリブレーションを簡素化する中、アフターマーケットキットは2031年にかけて14.12%のCAGRを記録しています。工場出荷時システムはライン終端アライメントと完全な車両統合の恩恵を受け、高い信頼性スコアを確保しています。
後付けの勢いは北米とアジアの一部に集中しており、保険リベートがブラインドスポットや後方交差交通カバレッジを欠くレガシー車両への設置コストを相殺しています。欧州での普及は遅れており、型式認定規則がOEMの安全基準を反映し認証費用を膨らませているためです。Indie Semiconductorのシングルダイレーダーとタブレットベースのキャリブレーションがワークショップの障壁を下げ、独立系ガレージがセンサービジネスに参入することを促しています。アフターマーケットチャネルが工場装着を上回ることはありませんが、新車販売が横ばいになる中、その二桁成長ペースが追加的な成長レバーを提供しています。
地域分析
アジア太平洋地域の自動車用レーダー市場
アジア太平洋地域は2025年の自動車用レーダー市場収益の38.48%を創出し、2031年までの14.53%のCAGRにより、同地域は最も成長の速い需要センターとして位置づけられている。中国がこの拡大を牽引しており、Cheng-TechやHuaweiなどの国内サプライヤーが2028年の自動緊急ブレーキ義務化に対応するため77 GHzおよび79 GHzモジュールの生産を拡大する一方、完成車メーカー(OEM)はヨーロッパおよび北米の競合他社との機能同等性を維持するためにミドルグレードのトリムに6センサースイートをバンドルしている。日本と韓国はプレミアム車でのレーダー採用率が高く、DENSO、Hitachi Astemo、Nidec Elesysを通じて大量のモジュールを輸出しているが、国内市場が飽和に近づくにつれて成長は緩やかになっている。インドのレーダー普及率は2025年時点で10%未満にとどまっているが、道路交通・高速道路省が2027〜2028年の自動緊急ブレーキ導入スケジュールを検討しており、予測期間の後半に地域出荷量を押し上げる可能性のある潜在的な成長余地が生まれている。東南アジア市場は規制執行において遅れをとっているが、ブラインドスポット検知後付けに対する保険割引がタイ、インドネシア、ベトナムのアターマーケット需要を刺激している。オーストラリアとニュージーランドは、長距離高速道路の安全要件に牽引され、長距離アダプティブクルーズモジュールを好む傾向から、西ヨーロッパと同水準のレーダー搭載率を維持している。全体として、アジア太平洋地域の規模の優位性は平均販売価格を引き下げ、ユニット数が加速する中でも自動車用レーダー市場が利益率を維持するのに貢献している。
ヨーロッパの自動車用レーダー市場
ヨーロッパは2025年の世界収益の約28%を占め、5つ星を目指す車両に前方衝突、ブラインドスポット、車内チャイルドプレゼンスレーダーの搭載を義務付ける厳格なユーロNCAP評価に支えられている。プレミアムブランドは知覚精度での差別化を図るため79 GHzの4Dイメージングソリューションを採用する一方、量産メーカーはコプライアンス対応のためコスト最適化された77 GHzコーナーセンサーに依然として依存している。Continental AGの累計2億ユニット生産マイルストーンと2025年のレーダー受注額15億ユーロ(17億米ドル)は、ヨーロッパがTier-1サプライヤーにとって設計検証ハブかつ量産の要としての役割を担っていることを示している。東ヨーロッパの契約組立業者は、物流リスクを抑制するためにニアショアリング戦略を採用するドイツ、フランス、イタリアのOEMに対応するためモジュール生産を拡大している。27加盟国にわたる規制の収斂が均質な需要を保証している一方、フランクフルトやパリなどの密集した回廊における79 GHz周辺のスペクトル混雑は、総システムコストを引き上げる干渉緩和への支出を必要としている。バッテリー電気自動車(BEV)の新車販売登録台数が2026年に30%を超えるにつれ、ヨーロッパのBEVプラットフォームは平均5〜6個のセンサーを搭載し、内燃機関の販売台数が減少する中でも成長を持続させている。したがってヨーロッパは、ソフトウェア定義レーダーのアップデートおよびオーバー・ザ・エ性能強化のリード市場であり続けている。
南北アメリカおよびMEAの自動車用レーダー市場
北米は2025年収益の約24%を占め、その勢いは米国道路交通安全局の自動緊急ブレーキ義務化と、General Motors Ultra CruiseやFord BlueCruiseのようなハンズフリー高速道路スイートの商業化に結びついている。ピックアップトラックとフルサイズSUVはトレーラー牽引支援と車線中央維持のために3〜4個の長距離センサーを統合しており、コンパクト乗用車よりもユニット出荷台数が少ないにもかかわらず、車両あたりのドルコンテンツを引き上げている。カナダは米国の規制を踏襲し、メキシコは米国向けのレーダー搭載車両の輸出志向型組立に注力している。南米、中東、アフリカを合わせると2025年収益の10%未満を占めるにとどまり、レーダー採用は稼働サイクルによるコスト削減と保険料低減が初期ハードウェアコストを相殺するフリートおよび商用セグメントに集中している。ブラジルとサウジアラビアの政府安全プログラムは2027年以降の普及を加速させる可能性があるが、断片化した規制基準とサプライヤーの限らた拠点が近期の販売量を抑制している。全体として、地理的多様化は自動車用レーダー市場規模を地域的な政策ショックから守り、成熟市場と新興市場全体で成長のバランスを保っている。

競合環境
Robert Bosch、Continental、DENSO、ZF Friedrichshafenは2025年の自動車用レーダー市場において推定57%のシェアを共同で支配しており、コア長距離・コーナーモジュールにおける中程度の集中を反映しています。Boschは77〜81 GHzシステムオンチップに組み込み深層学習アクセラレーターを搭載したSX600/SX601を発表することで垂直統合を深め、OEMとティア2インテグレーターにターンキーのハードウェアプラス認識バンドルを販売できるようにしました。Continentalは自動車グループをContinental Automotive Holding SEとして分社化し、新会社がソフトウェア定義アーキテクチャとクラウド・半導体パートナーとの共同市場開拓プログラムを追求する自由を与えました。これは価値獲得を集中型コンピュートへとシフトするOEMにとって魅力的なモデルです。DENSOはトヨタとの長年の関係を活用して将来モデルのレーダー契約を確保し、ZFはレベル2+とレベル3自律走行を目指したProAIコンピュートプラットフォームでレーダー、カメラ、LiDARの融合に注力しています。
第2層の挑戦者であるTexas Instruments、NXP、Infineonは、低層モジュール組立業者が既存のティア1を迂回できるリファレンスデザインを提供することで競争を加速させています。Texas Instrumentsの2025年4月製AWR2944Pはハードウェアアクセラレーターと拡張メモリを搭載し、基板レベルの部品表を縮小し、コスト重視のトリムに4Dイメージングへの直接移行パスを提供しています。NXPのS32R47は仮想アンテナアレイを192素子以上に拡張し、ティア2サプライヤーが独自シリコンを構築せずにプレミアム欧州プログラムを追求できるようにしています。InfineonのCTRX8191Fは77 GHzが依然として高精細イメージングをサポートできることを証明し、OEMが段階的なアップグレードで79 GHzのスペクトル混雑に対してヘッジできるようにしています。これらの半導体企業は合わせてティア1の交渉力を希薄化しモジュール価格を圧縮しながら、シリコンコンテンツのプレミアムを獲得しています。
Arbe Robotics、Uhnder、Vayyar Imaging、Indie Semiconductorなどのスタートアップは、既存企業が見落としているニッチを攻略しています。Arbeの4Dイメージングレーダーはレガシーの周波数変調連続波ソリューションと比較して30倍のネイティブ解像度を主張し、センチメートルレベルの物体分離に対価を払うロボタクシーフリートをターゲットにしています。Uhnderのオールデジタル位相変調連続波アプローチは相互干渉に強く、防衛請負業者とプレミアムOEMが評価するチップレベルのセキュリティ機能を提供しています。Vayyarは乗員モニタリングのための車内60 GHzレーダーを拡大し、Euro NCAPの子供検知規則を活用しています。Indie SemiconductorはGlobalFoundriesと提携してアフターマーケット後付けに最適化されたチップレットベースのレーダーシステムオンチップを生産しています。これらの破壊的企業は2026〜2027年の車両プログラムで設計採用を確保し、既存企業のシェアを徐々に侵食し、自動車用レーダー市場をより豊富な機能セットとマルチベンダー調達戦略へと向かわせています。
自動車用レーダー産業リーダー
-
Robert Bosch GmBH
-
Continental AG
-
DENSO Corporation
-
Autoliv Inc.
-
NXP Semiconductors N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた自動車用レーダー市場の企業
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Texas Instruments Inc.
- HELLA GmbH and Co. KGaA
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Analog Devices Inc.
- Magna International Inc.
- Autoliv Inc.
- Veoneer Safety Systems
- Renesas Electronics Corp.
- STMicroelectronics N.V.
- Valeo SA
- Arbe Robotics Ltd.
- Vayyar Imaging Ltd.
- Indie Semiconductor
- Uhnder Inc.
- Smartmicro GmbH
- Smart Radar System Inc.
- Hitachi Astemo Ltd.
- Nidec Elesys Corp.
- Lunewave Inc.

自動車用レーダー市場における最近の業界動向
- 2025年10月:Skyworks Solutionsが、Qorvo株1株あたりSkyworks株0.960株と32.50米ドルの現金を対価としてQorvoを買収することに合意し、自動車用レーダーフロントエンドに特化した総額77億米ドルのプロフォーマ無線周波数専門企業を形成しました。
- 2025年10月:ゼネラルモーターズが2028年型キャデラックエスカレードIQでデビューする集中型車両コンピューティングプラットフォームを発表し、液冷式NVIDIA Thorユニットでセンサーフュージョンを統合し、ソフトウェアの書き直しなしにレーダーハードウェアのアップグレードをサポートします。
- 2025年9月:Qualcomm TechnologiesとBMWグループが2026年型BMW iX3向けにSnapdragon Ride Pilotを発表し、60カ国で検証済みのマルチレーダーフュージョンと俯瞰認識を統合しました。
- 2025年5月:Continentalがレーダーセンサーの累計生産2億ユニットを達成し、2026〜2027年の受注として15億ユーロ(17億米ドル)を受注し、検証から量産への移行を確認しました。


自動車レーダー市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、自動車レーダー市場を、安全運転および自動運転機能(アダプティブクルーズコントロール、自動緊急ブレーキ、ブラインドスポットモニタリング、乗員検知、車内ジェスチャーコントロールなど)を実現するために、乗用車および商用車に工場出荷時に搭載されるすべての車載無線周波数センサー(24 GHz、76〜81 GHz、および新興の120 GHzユニット)と定義しています
スコープ除外:軍用地上レーダー、アフターマーケットのスピードトラップ装置、および非車両用産業レーダーは本調査の対象外です。
セグメンテーション概要
- レンジ別
- 短距離レーダー
- 中距離レーダー
- 長距離レーダー
- 周波数帯別
- 24 GHz
- 77 GHz
- 79 GHz以上
- アプリケーション別
- アダプティブクルーズコントロール
- 自動緊急ブレーキ
- ブラインドスポット・後方交差交通
- 乗員・ドライバーモニタリング
- 自律走行(レベル3以上)
- 駐車支援・自動駐車
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- ロボタクシーおよび自律走行シャトル
- 推進方式別
- 内燃機関車
- バッテリー電気自動車
- ハイブリッド電気自動車
- 販売チャネル別
- OEM装着
- アフターマーケット後付け
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
詳細な調査方法とデータ検証
一次調査
アジア、欧州、北米のミリ波チップアーキテクト、ティア1モジュールエンジニア、およびOEMのADASプランナーへのインタビューにより、車両あたりのセンサー数の検証、ASPロードマップの追跡、規制タイミングの確認、および二次調査で明らかになったデータギャップの解消が可能となりました。
デスクリサーチ
まず、車両ベースを定量化する公開データセット、特にOICAの生産台数、ACEAの新規登録ファイル、および中国MIITの新エネルギー統計から着手し、これらをユーロNCAPテストログ、NHTSAのAEB規則文書、UNECE WP.29議事録、および国連コムトレードの輸入コード852691/852692によるレーダー搭載実績データと組み合わせました。CLEPA、JASICなどの業界団体、ならびにDow Jones FactivaおよびD&B Hooversを通じてアクセスした企業の10-Kおよびプレスリリースから、コスト、技術、および競合に関するシグナルを収集しまた。引用されている情報源は例示的なものであり、Mordorのアナリストはデータの全体像を検証・明確化するために多数の追加参考文献を参照しています。
市場規模推計と予測
本モデルはトップダウンアプローチから始まります。地域別の小型・大型車両の生産台数に検証済みのレーダー普及率を乗じ、バンドおよびレンジ別に分割した加重平均販売価格を通じて収益に換算します。サプライヤーの積み上げとサンプルOEMの部品表チェックによるボトムアップの参照値により、乖離が生じた際にMordorが合計値を微調整できるようにしています。主要変数には、車両生産台数、車両あたりのセンサー数、バッテリー電気自動車のシェア、義務化されたAEB期限、ASPの低下、およびパッケージング歩留まりが含まれます。シナリオ分析を伴う多変量回帰により、これらのドライバーを2030年まで予測します。
データ検証と更新サイクル
アウトプットは自動分散スキャン、ピアレビュー、およびリードアナリストの承認を経ます。12ヶ月ごとに更新を行い、主要な法規制、M&A、またはサプライショックベースラインを変化させた場合には中間更新を発行するため、クライアントは常に最新の見解を受け取ることができます。
Mordorの自動車レーダーベースラインが信頼性を持つ理由
公表されている推計値はしばしば乖離しますが、これは各社がレーダーの定義、車両コホート、価格曲線、および更新頻度を異なる形で選択しているためです。本手法では、これらの変数を購入者に対して明示的に示しています。
主なギャップの要因としては、一部の調査会社が工場搭載の77 GHzモジュールのみにスコープを限定していること、他社が積極的なASP圧縮を適用していること、さらに一部が新規生産台数ではなく稼働台数から収益を予測しており、Mordor Intelligenceと比較して合計値が過大になっていることが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 6.27 ビリオン 米ドル | Mordor Intelligence | N/A |
| 5.36 ビリオン 米ドル | グローバルコンサルタンシーA | 24 GHz出荷を除外、基準期間が短い |
| 7.68 ビリオン 米ドル(2024年) | 業界インサイトB | アフターマーケットの付けとチップ収益を計上 |
要約すると、本調査のバランスの取れた普及率ロジック、透明性の高い変数、および年次レビューサイクルにより、意思決定者は自信を持って追跡・再現できる信頼性の高いベースラインを得ることができます。


レポートで回答される主要な質問
2026年から2031年にかけての自動車用レーダー市場のCAGR予測は?
市場は2026年から2031年にかけて13.8%で成長すると予測されています。
2031年まで成長をリードする地域はどこですか?
アジア太平洋が最速の14.53%のCAGRを記録しており、中国の2028年自動緊急ブレーキ義務化が牽引しています。
レベル2+車両には通常何基のレーダーユニットが必要ですか?
業界ガイドラインでは1台あたり6基のセンサーが必要とされており、基本的な運転支援パッケージの2基から増加しています。
バッテリー電気自動車がより多くのレーダーを搭載する理由は何ですか?
バッテリー電気自動車プラットフォームはより大きな補助電力バジェットとゾーン型イーサネットバックボーンを提供し、ハーネスの再設計なしに5〜6基のセンサーを搭載できます。
最も急成長しているアプリケーションセグメントはどれですか?
乗員・ドライバーモニタリングがEuro NCAPの子供検知義務化に伴い14.02%のCAGRを記録しています。
近期的な採用の主な抑制要因は何ですか?
マルチセンサーフュージョンコンピュートの高コストが1台あたり800〜1,200米ドルを追加し、コスト重視のセグメントで利益率を圧縮しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
