
中国自動車カメラ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.48 十億米ドル |
| 市場規模 (2026) | 2.74 十億米ドル |
| 市場規模 (2031) | 4.51 十億米ドル |
| 成長率 (2026 - 2031) | 10.48 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国自動車カメラ市場分析
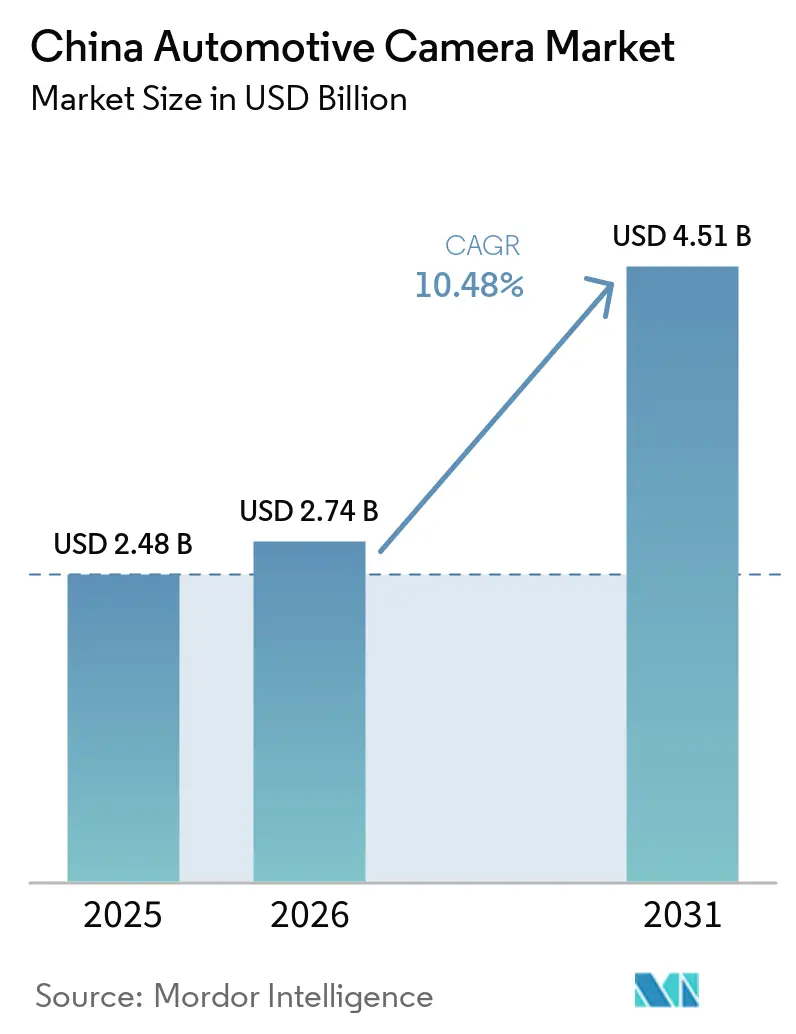
中国自動車カメラ市場規模は2025年に24.8億米ドルと評価され、2026年には27.4億米ドルと推定され、2031年までに45.1億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.48%で成長します。後方視認カメラおよびADASカメラを義務付ける北京の新規制と、新エネルギー車(NEV)の急速な普及、そして自動車メーカーによる地図不要の認識技術への移行が相まって、カメラ搭載台数が大幅に増加しています。中級セダンには現在最大12台のカメラが搭載されており、以前のわずか数台から大きく増加しています。BYD、NIO、XPeng、Li Autoなどの国内主要ブランドは、複数のモデルに標準11カメラスイートを採用しています。この進歩により、ライダーを使用せずにバードアイビュー(BEV)アルゴリズムを活用することが可能となり、サプライヤーの投資回収期間が短縮されています。これに対応して、グローバルなティア1サプライヤは生産の現地化を進め、モジュール設計において中国パートナーとの協業を開始しています。しかし、生産能力を大幅に拡大したSunny Optical、OFILM、Desay SVなどの国内プレイヤーからのコスト圧力に直面しています。
レポートの主要ポイント
- 車両タイプ別では、乗用車が2025年の中国自動車カメラ市場シェアの87.22%を占めてトップとなり、商用車はフリート事業者が保険料削減のためにLCVを後付け改造するにつれて、2031年にかけてCAGR 10.72%で成長しています。
- カメラタイプ別では、視認用モジュールが2025年の収益の69.73%を占め、センシングモジュールは車線維持支援およびAEBのアップグレードに牽引されてCAGR 10.73%で最速の成長を記録しています。
- アプリケーション別では、ADASが2025年の中国自動車カメラ市場規模の59.64%を占め、ドライバーモニタリングはMIITの不注意運転者義務化規制のもとCAGR 10.56%で拡大しています。
- 解像度別では、2〜5 MPの帯域が2025年に57.24%のシェアを保持し、5 MP超のセンサーはOEMが50 mでナンバープレートを読み取れる8 MPフロントカメラへ移行するにつれてCAGR 11.29%を記録しています。
- 販売チャネル別では、OEM装着品システムが2025年に82.43%を占めて優位を保ち、アフターマーケットはティア3都市のワークショップが旧型セダンを後付け改造するにつれてCAGR 10.94%で成長しています。
- 取り付け位置別では、フロントカメラが2025年に50.51%のシェアを保持し、室内カメラは2031年にかけてCAGR 11.12%で最速の成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国自動車カメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国におけるADASの急速な普及 | +2.3% | 沿岸部の国内NEVブランドが牽引する全国規模 | 中期(2〜4年) |
| 後方視認カメラおよびADASカメラの義務化 | +2.1% | 全国規模、ティア1都市(北京、上海、深圳)での施行加速 | 短期(2年以内) |
| NEVブームによるマルチカメラ需要の拡大 | +1.9% | 全国規模、広東省・浙江省・江蘇省の製造拠点に集中 | 中期(2〜4年) |
| 地図不要のBEVアルゴリズムによるカメラ搭載台数の増加 | +1.7% | 全国規模、ソフトウェア定義車両プラットフォームが牽引 | 中期(2〜4年) |
| 2 MP超CMOSモジュールのコスト低下 | +1.4% | 全国規模、サプライチェーンの恩恵が東南アジアにも波及 | 長期(4年以上) |
| カメラ連動ADB/マイクロLEDヘッドライト | +0.8% | ティア1・2都市のプレミアムセグメント、マスマーケットへの段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国におけるレベル2/2+ ADASの急速な普及
価格競争によりACCおよびLKAバンドルが手頃な価格のセダンでも利用可能となったことで、レベル2機能は新車販売においてますます標準化されています。XPengのP7+とLi AutoのAD Maxは、高価なライダーソリューションに代わるビジョンオンリーシステムへの業界の移行を象徴しています。この転換は、ソフトウェア定義車両に関する国務院の目標と一致しており、サプライヤーはより大きな生産量にわたってR&D費用を分散させ、予定より早くユニットコストを削減することが可能となっています。
後方視認カメラおよびADASカメラの規制義務化
MIITによるGB 15084およびGB 7258規制の施行により、ミラーのみの構成が禁止され、新型乗用車には後方カメラおよびADASグレードの前方ユニットの搭載が義務付けられています。商用トラックも、EU規制と比較して厳しいタイムラインで準拠する必要があります。その結果、自動車メーカーは国内サプライヤーからの調達を加速させています。これらのサプライヤーは中国国内にISO 26262認定在庫を維持しており、通関遅延を削減し、近期需要を顕著に牽引しています。
NEVブームによるマルチカメラ需要の拡大
最近の納車では、NEVが占める割合が大幅に増加しており、従来のICEプラットフォームでは利用できなかった電力的な余裕が生まれています。この変化は、技術の進歩と持続可能なモビリティソリューションに対する消費者需要に牽引された、自動車市場におけるNEVの普及拡大を裏付けています。中級グレードのトリムには現在、BYDの「神の目」12カメラスイートが搭載されています。ボディ・イン・ホワイトの標準化により設置コストが低下し、Sunny OpticalおよびOFILMでの受注残が急増しています。コストの低下と高度なカメラシステムの普及拡大は、Sunny OpticalやOFILMなどのサプライヤーが高まる需要から恩恵を受けながら、自動車サプライチェーンのダイナミクスが進化していることを示しています。
カメラ連動ADB/マイクロLEDヘッドライトの台頭
中国の新しい交通規制により、前方カメラを利用して対向車への遮光を動的に回避するアダプティブビームヘッドライトが承認されました。これらの高度なヘッドライトは、対向車へのグレアを低減しながらドライバーの視認性を向上させることで、道路安全性を高めるよう設計されています。AudiのMatrix LEDおよび国内マイクロLEDプロトタイプは、夜間事故の抑制において有効性を示しています。この技術的進歩は保険業界にも影響を与えており、保険会社はこれらの革新的な照明システムを搭載した対応モデルに対して保険料の割引を提供するようになっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 8 MP超センサーの高コスト | -1.2% | 全国規模、価格感応度の高い購買層が多いティア2・3都市に集中 | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーコスト | -1.1% | 全国規模、北京・上海・広東省での厳格な施行 | 短期(2年以内) |
| 悪天候下での信頼性の課題 | -0.9% | 北部省(黒竜江省、遼寧省)および豪雨の多い沿岸地域 | 短期(2年以内) |
| 精密光学部品のサプライボトルネック | -0.7% | 全国規模、ドイツおよび日本製レンズ素子の輸入に依存するすべてのOEMに影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
8 MP超センサーおよびISPの高い平均販売価格がミドルティア普及を制限
7nmシリコンの需要を優先するファブは、8 MPセンサーを2 MPセンサーと比較して大幅に高価にしています。このコスト格差は主に、スマートフォンやその他のデバイスに使用される先進シリコン技術の需要増加に対応するため、ファブが高解像度センサーへの生産能力配分を制限していることに起因しています。1万5,000米ドル以下のモデルを検討するブランドは、新たな生産能力が稼働するにつれて平均販売価格(ASP)が低下することを見越して、8 MPセンサーの導入を見合わせています。8 MPセンサーの採用遅延は、予算セグメントにおけるコスト効率と市場競争力のバランスを取るめの戦略的判断を反映しています。
精密光学部品のサプライボトルネックによるリードタイムの長期化
自動車グレードの非球面レンズを製造するグローバルファウンドリーは限られています。最近、スマートフォン向けの需要が利用可能な生産能力を消費し続けているため、リードタイムが増加しています。Sunny Opticalの新しい余姚工場は近く稼働開始が見込まれていますが、AEC-Q100の完全認定取得には時間を要します。その結果、サプライチェーンの緩和は遅れると予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用フリートがカメラを積極採用
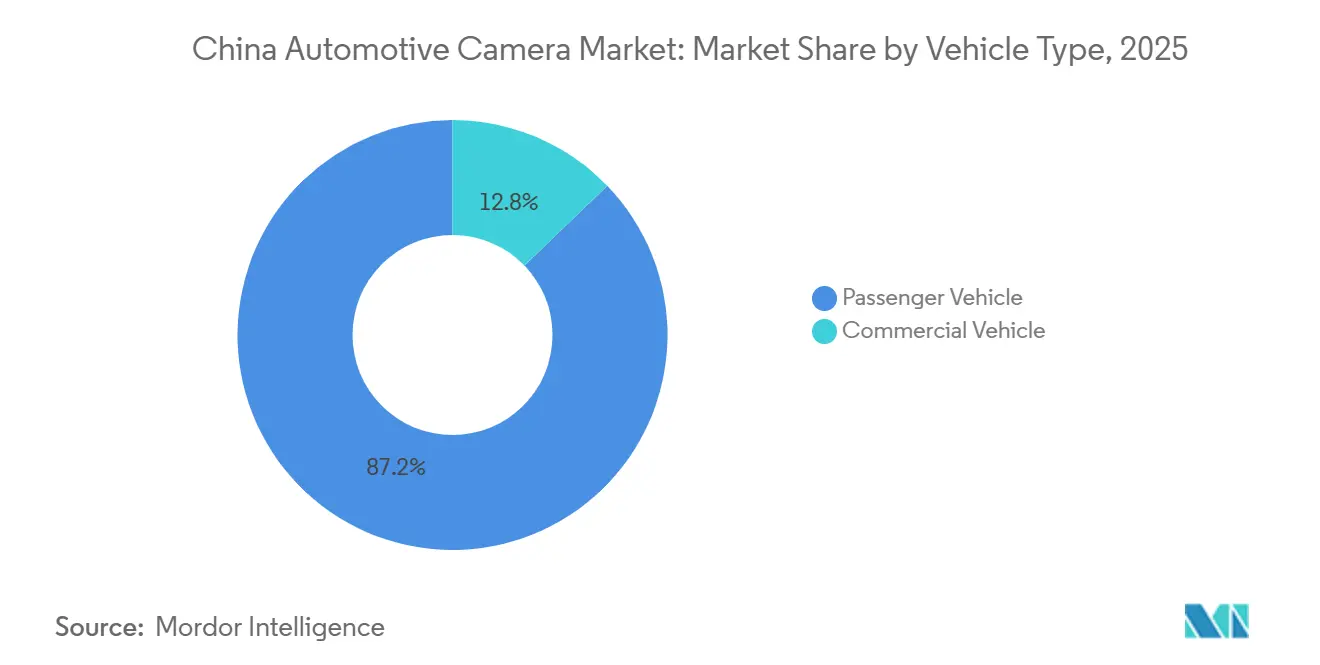
乗用車向け中国自動車カメラ市場規模は2025年に87.22%のシェアを占めました。乗用車セグメントは、マスマーケット価格でレベル2安全機能を求めるセダンおよびSUV購買者によって牽引されています。物流企業はLCVの後付け改造を進めており、商用フリートにおいてCAGR 10.72%で2031年まで大幅な成長を牽引しています。この動きにより、大幅な保険料割引が確保されるとともに、今後のミラー廃止規制への準拠も確保されます。
NEVメーカーは追加コストなしにADASをバンドルすることで、セダンサブセグメントの急速な拡大を牽引しています。一方、SUVは高い車高と広いダッシュボードに360度カメラビューが目立つ形で搭載されていることから、乗用車市場を席巻しています。12トン超のトラックは現在、省の登録基準を満たすために後方および側面カメラが工場で統合されています。さらに、アフターマーケットは競争力のある価格の後付けキットで大型トラックのライフサイクルを延長しています。
カメラタイプ別:センシングカメラが存在感を高める
視認用カメラは2025年の収益の69.73%を生み出しており、すべての車両に少なくとも1台の後方視認ユニットが必要とされています。しかし、センシングモジュールはC-NCAPが夜間歩行者AEBにボーナスポイントを付与することでOEMに前方への3 MP HDRユニット以上の追加を強いるため、CAGR 10.73%を記録しています。
アフターマーケット需要は依然として60米ドル以下の低コスト視認用キットに偏っていますが、OEMプログラムはサラウンドビューをつなぎ合わせてニューラルネットワークに供給するデュアルファンクション5 MPカメラを統合しています。Valeoの「スマートカメラ」は5 MPイメージャーと組み込みAIを組み合わせており、1つのECUと1.2 kgの配線を排除することで、コストと重量の両方を同時に削減しています。
アプリケーション別:ドライバーモニタリングが急速に拡大
ADAS機能は2025年の価値の59.64%を提供しており、新車の68%に標準搭載されるFCW、LKA、ACCが中心となっています。ドライバーモニタリングは、2027年1月までにMIITが脇見運転検知を義務化し、年間数百万台に影響を与える可能性があることから、CAGR 10.56%で成長すると予測されています。
ライドヘイリング事業者はキャビン内カメラの設置が義務付けられており、プライバシーへの懸念にもかかわらずキャビン内モニタリングへの需要の高まりを示しています。路肩幅が狭くなったティア1都市の駐車場では、駐車カメラが4モジュールか6モジュールへと進化しています。この変化は死角への対応を目的としており、OEMがサイドフェンダーカメラの位置を標準化するよう促しています。
解像度別:プレミアムが8 MPへシフト
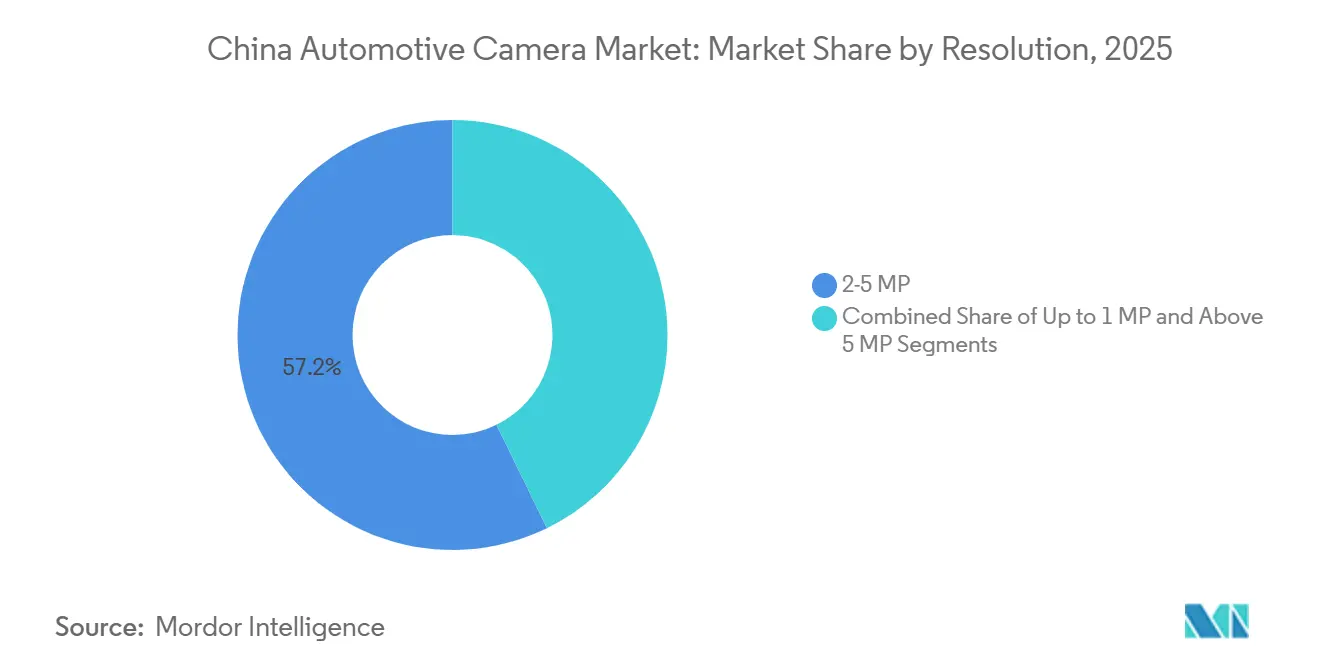
2〜5 MPティアは2025年の出荷量の57.24%を占め、明瞭さとコストのバランスを取っています。しかし、NIOなどのブランドが低照度条件下で50 mでナンバープレートを認識できる8 MPフロントカメラを展開するにつれて、5 MP超のセンサーはCAGR 11.29%を記録すると予測されています。
中国自動車カメラ市場では、8 MPユニットの需要が供給を上回り、大きな需給不均衡が生じています。ハイエンドセグメントはOmniVisionのOX03CとSonyのIMX728が牽引しており、両社合わせて相当な市場シェアを占めています。両モデルはAEC-Q100グレード2定格を誇り、-40°Cから+105°Cの極端な温度環境での信頼性の高い性能を保証しています。極端な条件下でのこの信頼性により、これらのモデルは非常に需要が高く、市場における需給ギャップをさらに拡大させています。

販売チャネル別:アフターマーケットが勢いを増す
OEM装着品プログラムは2025年の販売の82.43%を占めており、工場での校正によりISO 26262準拠が確保されています。しかし、アフターマーケットはCAGR 10.94%で成長しており、ティア3都市の7年落ちのセダンが市の駐車義務に準拠し、個人間レンタル保険会社の要件を満たすために150〜300米ドルのキットを後付け改造しています。
中国では、省の検査局が正確なアライメントの証明を要求するようになっています。この義務化により、小規模なガレージは高価な校正装置に投資するか、市場から撤退するかを迫られています。これらの規制の厳格化は競争環境を再形成しており、準拠するためのリソースを持つ大規模プレイヤーに有利に働いています。さらに、ライドヘイリングフリートはOEMカメラハードウェアを購入しているものの、設置はサードパーティセンターに外注しています。この戦略はダウンタイムの削減に役立ち、先進運転支援システム(ADAS)の普及拡大と効率的なフリート管理ソリューションの必要性に牽引された自動車カメラ市場における新たなトレンドを示しています。
取り付け位置別:室内カメラが急増
前方向きモジュールは2025年にC-NCAPの5つ星要件によりシェアの50.51%を占めました。室内カメラは、34%の購買者がプライバシーへの懸念を示しているにもかかわらず、MIITの不注意運転者規則が2027年に施行される予定であることから、2031年にかけてCAGR 11.12%で最速の成長を記録すると予測されています。
静粛なキャビンの実現と高速道路での燃費向上のため、サイドカメラは従来のミラーからフェンダーへの移行が進んでいます。一方、低照度での駐車に関する懸念に対応するため、後方ユニットは現在より高い解像度で標準化されています。さらに、一部のサプライヤーは広角と望遠のペアフロントモジュールを導入しています。これらの革新により、車認識と標識認識が単一のECUに統合され、ハーネス重量の削減が実現しています。
地理的分析
中国自動車カメラ市場は大幅な成長を遂げており、支出の相当部分が北京、上海、深圳などのティア1都市に集中しています。これらの都市はMIITの後方視認義務化を最初に実施し、自動車メーカーはレベル2スイートを標準装備として導入しています。これらの地域における新車販売のカメラ装着率は非常に高く、新エネルギー車(NEV)の人気と360度カメラによる駐車支援が標準機能として期待されていることが背景にあります。さらに、ティア1の交通局は事故申請に映像証拠を要求しており、ライドヘイリングフリートは車両オンボーディング後まもなくキャビン内および側面カメラを後付け改造しています。プレミアム自動車ブランドはこれらの都市で業務を現地化し、市の規制当局がサイバーセキュリティ準拠を厳密に監視する無線アップデートの検証ループを迅速化しています。Sunny Optical、Desay SV、Boschなどの企業は、これらの地域での受注残に効率的に対応するため、蘇州と長春に24時間校正ラインを設置しています。
広東省、浙江省、江蘇省などの沿岸省は主要な成長エリアとして台頭しています。これらの省は中国のNEV組立能力の相当部分を担い、輸入書類なしに組立工場に直接統合される2〜5 MPモジュールのサプライヤーを引き付けています。地方政府による国内生産NEVへの補助金がOEMの採用率を加速させ、国家補助金が減少する中でも出荷量の成長を維持しています。地方政府もミラーレスサイドカメラシステムの特定試験を免除することでプロセスを合理化し、ASEAN市場を対象とする輸出業者の型式認定サイクルを短縮しています。寧波港と塩田港での急行レーン通関に支えられた効率的な物流が、センサーの競争力ある価格維持に貢献し、沿岸地域のコスト優位性を強化しています。
黒竜江省や遼寧省などの北部省では、普及は遅いものの依然として注目に値します。この地域の厳しい冬が超音波レンズクリーナーへの需要を高め、霧に関連する保証クレームを削減しています。車両が比較的古いティア3内陸都市では、後付け改造活動が増加しています。小規模なワークショップが後方カメラとディスプレイの手頃なパッケージを提供し、ディーラー価格を大幅に下回っています。しかし、サードパーティの校正証明書を要求する新規制により準拠コストが増加し、高度なアライメント機器のコストを吸収できる大規模チェーンに有利な状況となっています。精密光学部品の出荷が沿岸工場からのリードタイム延長に直面しているため、これらの内陸市場ではサプライ制約がより顕著です。これらの課題にもかかわらず、地域の運送業者からの保険割引を確保するためにサラウンドビューキットを後付け改造する物流フリートに牽引され、これらの地域のアフターマーケット量は着実に拡大しています。
競争環境
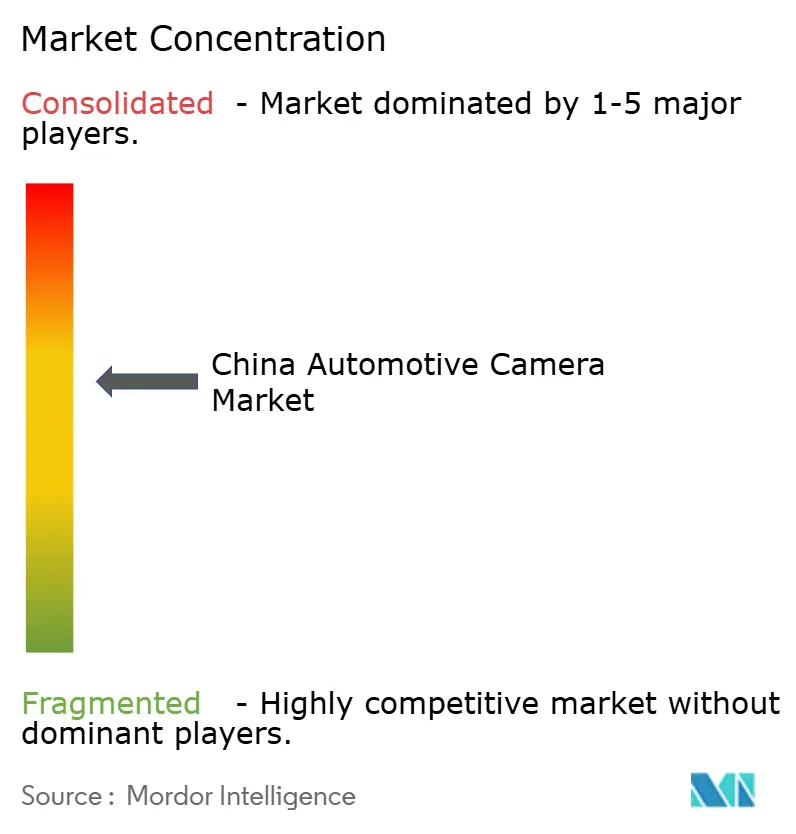
中国自動車カメラ市場は中程度の集中度を示しており、Sunny Optical、ZF Friedrichshafen AG、Denso Corporation、Continental、Boschなどの主要プレイヤーが相当な合計市場シェアを保持しています[1]。国内リーダーはレンズガラスとCMOSパッケージングの垂直統によりスケールを達成し、平均販売価格(ASP)を引き下げ、グローバルなティア1サプライヤーが蘇州や長春などの主要拠点に製造施設を設立するよう促しています。
成長機会は商用車の後付け改造とアフターマーケットのドライバーモニタリングシステム(DMS)キットに集中しており、特に既存プレイヤーが強固なメンテナンスネットワークを持たない地域において顕著です。Freetechの地方交通局との補助金付き設置に関するパートナーシップは、この戦略的アプローチを示しています。BYD半導体の効率的なビジョンチップなどの進歩により、ミドルティアのトリムが別途コンピュートボードを必要とせずに地図不要のバードアイビュー(BEV)認識を採用できるようになるなど、デバイス上AIテクノロジーをめぐる競争が激化しています[2]。
国内モジュール生産が増加し続ける中、生産能力の拡大は供給過剰のリスクをもたらしています。一方、SonyやOmniVisionなどの企業はモジュールへの前方統合を進め、業界の交渉力のダイナミクスを変化させています。さらに、Bosch、Valeo、Continentalはカメラ連動アダプティブドライビングビーム(ADB)および超音波レンズクリーニングに関連する特許において強固な地位を維持しており、新規参入者にとってライセンス上の課題を生み出しています[3]。
中国自動車カメラ業界のリーダー企業
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Sunny Optical Technology (Group) Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Continental AGとHorizon Robotics, Inc.の知能運転技術合弁会社であるHorizon Continental Technology Shanghai Co., Ltd.(neueHCT)は、Horizon Journey 6Bコンピューティングプラットフォームを搭載したHCT Lunaハイパフォーマンススマートカメラソリューションが、ドイツの大手自動車グループからグローバル乗用車プラットフォームプログラムを受注したと発表しました。
- 2026年6月:KDは、中国を拠点とする先進車両電子アーキテクチャのリーダーであるHinge Technologyが、10 Gb/sデータ伝送向けの新しい自動車カメラシステムにKD7251光トランシーバーを実装したと発表しました。この実装により、実際の車載ネットワークにおけるトランシーバーの適用可能性が検証されました。このシステムは光接続を使用して、光ファイバーバックボーン上で高解像度カメラデータリンクをサポートし、ゾーン型および集中型アーキテクチャを実現しています。
中国自動車カメラ市場レポートの範囲
中国自動車カメラ市場レポートは、車両タイプ(乗用車および商用車)、カメラタイプ(視認用およびセンシング用)、アプリケーション(ADAS、駐車およびサラウンドビュー、ドライバーモニタリング)、解像度(1 MP以下、2〜5 MP、5 MP超)、販売チャネル(OEM装着品およびアフターマーケット)、取り付け位置(前方、後方、側面、室内/キャビン内)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 乗用車 | ハッチバック |
| セダン | |
| スポーツユーティリティビークル | |
| 多目的車 | |
| 商用車 | 小型商用車(LCV) |
| 中型・大型商用車(M&HCV) |
| 視認用カメラ |
| センシングカメラ |
| ADAS |
| 駐車およびサラウンドビュー |
| ドライバーモニタリング |
| 1 MP以下 |
| 2〜5 MP |
| 5 MP超 |
| OEM装着品 |
| アフターマーケット |
| 前方 |
| 後方 |
| 側面 |
| 室内/キャビン内 |
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| スポーツユーティリティビークル | ||
| 多目的車 | ||
| 商用車 | 小型商用車(LCV) | |
| 中型・大型商用車(M&HCV) | ||
| カメラタイプ別 | 視認用カメラ | |
| センシングカメラ | ||
| アプリケーション別 | ADAS | |
| 駐車およびサラウンドビュー | ||
| ドライバーモニタリング | ||
| 解像度別 | 1 MP以下 | |
| 2〜5 MP | ||
| 5 MP超 | ||
| 販売チャネル別 | OEM装着品 | |
| アフターマーケット | ||
| 取り付け位置別 | 前方 | |
| 後方 | ||
| 側面 | ||
| 室内/キャビン内 | ||
レポートで回答される主要な質問
2031年までに中国自動車カメラ市場はどの程度の規模になりますか?
予測では、CAGR 10.48%とマルチカメラNEVアーキテクチャに牽引されて45.1億米ドルに達するとされています。
カメラ需要において最も急速に拡大している車両セグメントはどれですか?
商用フリート、特にLCVは、事業者がサラウンドビューシステムを後付け改造して保険コストを削減するにつれてCAGR 10.72%を記録しています。
キャビン内カメラへの需要を牽引しているものは何ですか?
MIITの2027年不注意運転者規則とライドヘイリングプラットフォームの義務化が背景にあり、購買者の間でプライバシーへの懸念が続いています。
中国で8 MPセンサーが依然として高価な理由は何ですか?
7nm ISP生産能力の制限により、センサーのASPが28〜35米ドルに維持されており、2 MPユニットの3倍の価格となっているため、ミドルティアへの普及が遅れています。