
自動車用クロムフィニッシング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
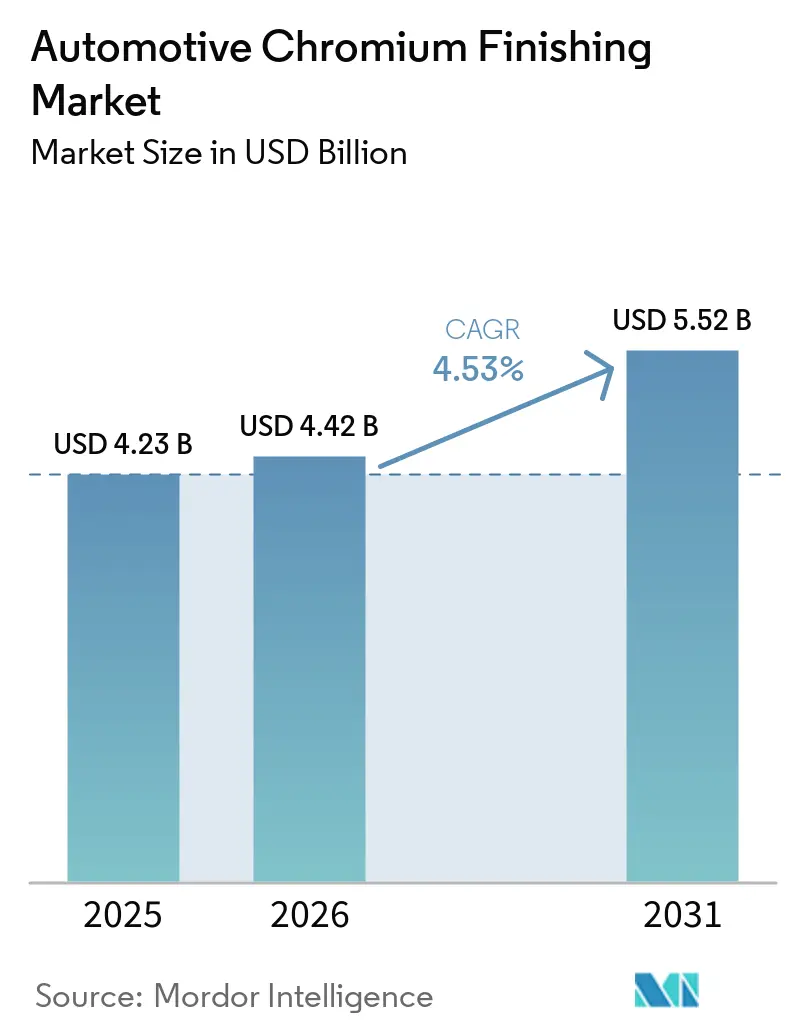
| 市場規模 (2026) | 4.42 十億米ドル |
| 市場規模 (2031) | 5.52 十億米ドル |
| Growth Rate (2026 - 2031) | 4.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用クロムフィニッシング市場分析
自動車用クロムフィニッシング市場規模は2025年に42.3億米ドルと評価され、2026年の44.2億米ドルから2031年には55.2億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.53%です。堅調な車両生産の回復、電気自動車(EV)生産の増加、および三価クロムシステムへの義務的な移行が、この安定した拡大を総合的に牽引しています。クロムは職人技とブランドアイデンティティを示す最も強力な視覚的指標であり続けているため、自動車メーカーはエクステリアおよびインテリアにプレミアムなブライトワークを引き続き採用しています。物理蒸着(PVD)の並行採用により、メーカーは消費者が高級感と結びつけるシグネチャーのミラーライク外観を維持しながら、規制強化に対応することが可能となっています。成長の逆風としては、クロム価格の変動、資本集約的な設備アップグレード、カリフォルニア州および欧州連合における規制スケジュールの加速が挙げられます。
主要レポートのポイント
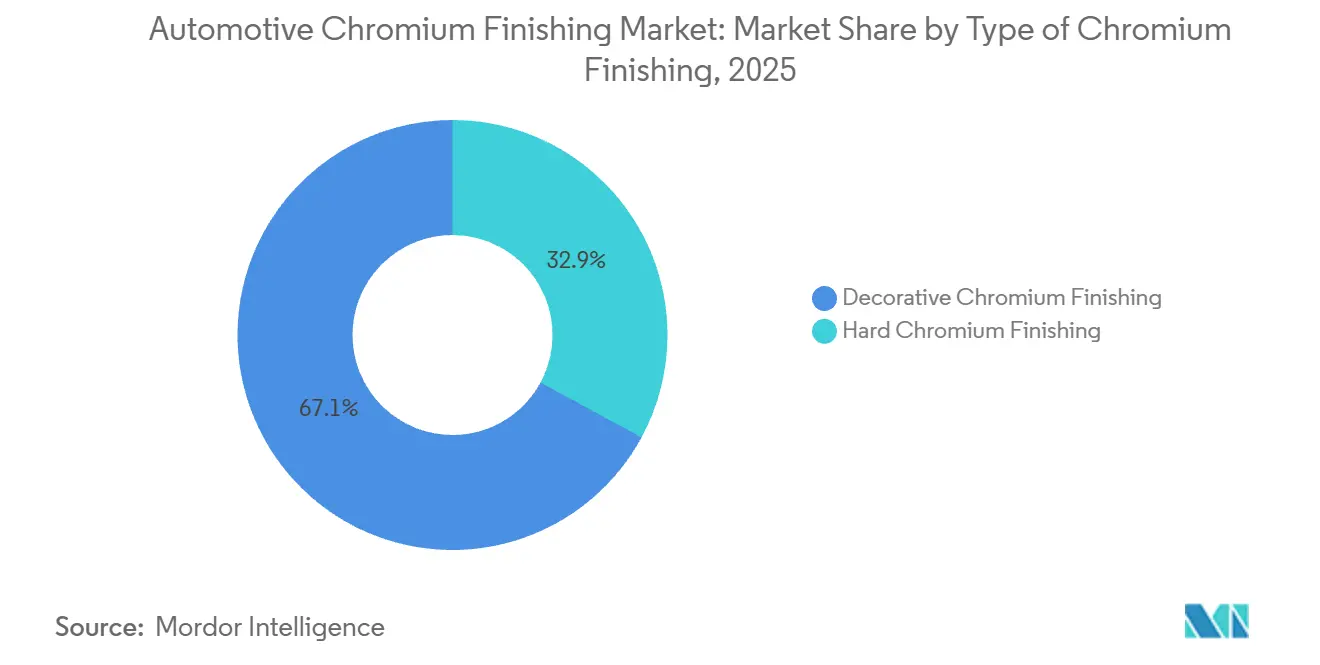
- クロムフィニッシングタイプ別では、装飾用クロムが2025年の自動車用クロムフィニッシング市場シェアの67.13%を占めました。硬質クロムは2031年までに4.95%のCAGRで成長する見込みです。
- 用途別では、自動車エクステリアが2025年の自動車用クロムフィニッシング市場の46.17%のシェアを占め、2031年までに5.18%のCAGRで最も速い拡大を示す見込みです。
- 基材別では、プラスチックが2025年の自動車用クロムフィニッシング市場の46.81%を占め、アルミニウム基材が2031年までに6.14%の最高CAGRを記録しました。
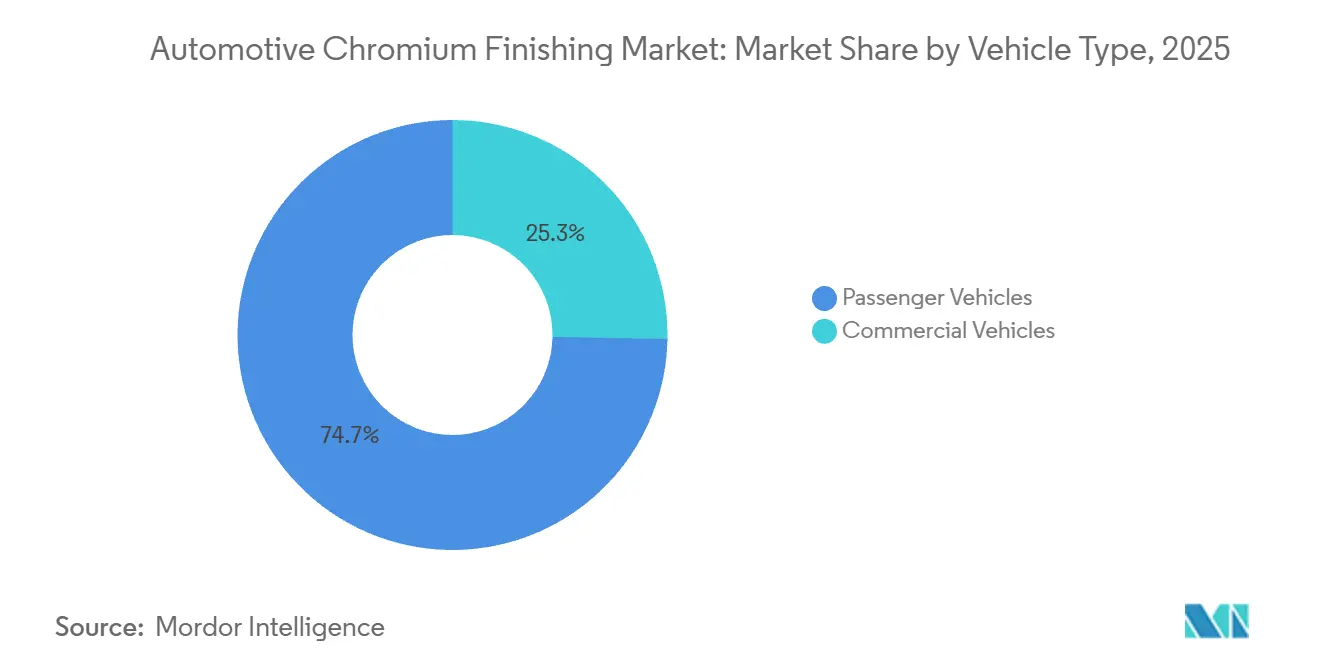
- 車両タイプ別では、乗用車が2025年の自動車用クロムフィニッシング市場シェアの74.66%をリードし、予測期間中に5.34%のCAGRを記録する見込みです。
- 技術別では、電気めっき(六価)が2025年に68.24%のシェアを保持しましたが、電気めっき(三価)が2031年までに6.48%のCAGRで最も成長の速いサブセグメントとなっています。
- 地域別では、アジア太平洋が2025年に43.86%のシェアを保持し、2031年までに5.83%のCAGRで最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムグレードの外装美観 | +1.0% | 北米および欧州 | 中期(2~4年) |
| 三価クロムおよびPVDに関するOEM要件 | +0.7% | 北米およびEU | 中期(2~4年) |
| OEMトリムにおける軽量めっきプラスチックの採用 | +0.6% | アジア太平洋中心、北米への波及 | 短期(2年以内) |
| パンデミック後の車両生産の回復 | +0.4% | アジア太平洋主導のグローバル | 短期(2年以内) |
| EVにおける照明付きクロムトリム | +0.4% | グローバルEVハブ、プレミアムセグメントで先行 | 長期(4年以上) |
| L3以上のADASにおけるクロムフィニッシングセンサーハウジング | +0.3% | 北米、EU、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムグレードの外装美観に対する需要の急増
クロムのブライトワークは車両の印象を高め続け、自動車メーカーがプレミアム価格設定を正当化することを可能にしています。高級ブランドは金属使用量を削減しながら深い反射率を維持する多層三価スタックを採用し、量産OEMはグリルやウィンドウサラウンドに選択的なクロムを追加して知覚価値を高めています。Magna Internationalのボディエクステリア&ストラクチャーズセグメントは2024年に170.0億米ドルの売上を達成し、プログラムの生産終了による逆風にもかかわらず7.5%の調整後EBITマージンを維持しており、ティア1サプライヤー全体でエクステリアフィニッシングサービスへの持続的な需要を裏付けています。パンデミック後の購買パターンは高グレードモデルに偏り、規制当局がレガシー電解質の使用を制限する中でも、車両あたりのクロム含有量を押し上げました。Huf GroupのSignocromのようなレーザー強化処理は、クロム層内でブランド固有の色調を実現し、イノベーションが破壊的ではなく漸進的であることを示しています [1]「Signocromプロセスがマルチカラークロムを実現」、Huf Group、huf-group.com。したがって、堅調な審美的需要が、セクターが技術変革を経る中でも数量の安定性を支えています。
三価クロムおよびPVDに関するOEM要件(PFASフリー内装)
カリフォルニア州の改訂された大気害物質規制措置は、2024年から六価クロムの新規許可を禁止し、装飾めっき業者に2030年までに三価クロムへの転換を義務付けています [2]「クロムめっき大気有害物質規制措置」、カリフォルニア州大気資源委員会、carb.ca.gov。EUは年間17トンの排出削減を目標とする規制草案を公表しており、主要な自動車グループは2025年から2027年の間に社内の締め切り日を設けています。Ford、General Motors、Toyota、およびMacDermid EnthoneやFlex-N-Gateを含むティアサプライヤーで構成される自動車産業行動グループの電気めっきワーキンググループは、発がん物質への曝露と職場安全に対処するため、装飾クロムフィニッシングにおける六価クロムの三価クロムへの置き換えとPFASの排除に明確に焦点を当てています。
OEMトリムにおける軽量めっきプラスチックの採用
重量削減義務および燃費規制により、外装・内装トリム用途において金属基材が電気めっき加工されたエンジニアリングプラスチックへと代替されつつある。AtotechのNeoLink® Eプロセスは、無電解ニッケルやNi/Cuストライク層を使用せずに、ABSおよびABS/PCブレンド上への直接酸性銅めっきを可能にし、パラジウム消費量とプロセス工程を削減しながら、グローバル自動車品質基準を満たしている。めっきプラスチックは、グリルサラウンド、ドアハンドル、エンブレムにおいてプレス鋼板相当品と比較して40〜60パーセントの軽量化を実現し、欧州における車隊平均CO₂規制適合および北米のCAFE準を直接支援することで、自動車用クロムフィニッシング市場の成長を後押ししている。
パンデミック後の世界的な車両生産の回復
世界の乗用車生産台数は2024〜2026年にかけて回復し、半導体不足およびサプライチェーン混乱によって2021〜2023年の生産が圧迫されていたクロムフィニッシングへの需要が回復した。Stellantisの連結出荷台数は2026年第1四半期に140万台に達し、前年同期比12パーセント増となり、北米(同17パーセント増)、拡大欧州(同12パーセント増)、中東・アフリカ(同11パーセント増)がいずれも増加を記録した[3]Stellantisは2026年第1四半期の連結出荷台数を140万台(前年同期比+12%)と推計すると発表、
Stellantis、stellantis.com.。北米におけるSUVおよびピックアップトラックの生産回復は、車両1台あたりのクロム使用量が多いセグメントであるため、装飾用クロムフィニッシングに対して不均衡に大きな恩恵をもたらしてる。一方、欧州および中国のコンパクトカーおよびエントリーレベルEVセグメントでは装飾用金属部品の使用量が少なく、全体的な需要強度の伸びを抑制している。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 六価クロムに対するグローバルな規制強化 | -0.9% | カリフォルニア州、EU、英国 | 短期(2年以内) |
| クロム価格の変動とフェロクロムリスク | -0.5% | グローバル、コスト敏感セグメント | 中期(2~4年) |
| 自己修復クリアコート代替品 | -0.4% | 北米、欧州、プレミアムモデル | 長期(4年以上) |
| エネルギー集約型PVDラインへの高い設備投資 | -0.3% | グローバル、中小サプライヤーへの影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
六価クロムに対するグローバルな規制の強化
六価クロム化合物に対する規制上の制限が、従来の電気めっき化学品の対象市場を圧縮し、資本集約的なプロセス転換を強いています。ECHAの2025年4月のREACH附属書XVIIに基づく六価クロム物質の制限提案は、金属およびプラスチック基材への電気めっきを対象とし、3つの規制オプションを提示しています。最も厳格なもの(RO3)は、作業者曝露限界0.1〜0.5 µg/m³(8時間TWA)、大気排出量0.025 kg/年、水中放出量0.15 kg/年を課し、改修コストにより業界に重大な操業停止をもたらす可能性があります。
クロム価格の変動とフェロクロム供給リスク
クロム原料コストは、供給の集中、エネルギー集約型の生産、およびフェロクロム精錬とステンレス鋼需要における中国の支配的な役割に起因する構造的な価格変動性を示している。米国地質調査所のデータによると、フェロクロム価格(クロム含有量ベース)は2022年に1ポンドあたり3.19米ドルでピークに達し、2023年には2.55米ドルに下落、さらに2024年には中国のステンレス鋼供給過剰および建設需要の低迷を反映して推定1.80米ドルまで低下した。クロム金属価格も同様の軌跡をたどり、2022年に1ポンドあたり(総重量)7.20米ドル、2023年に5.05米ドル、2024年には推定5.60米ドル(総重量)となっており、自動車用クロムフィニッシング市場における長期契約価格設定を複雑にする持続的な価格変動性を示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クロムフィニッシングの種類別:
装飾用の優位性が美観プレミアムを牽引2025年、装飾用クロムは自動車用クロムフィニッシング市場の67.13%という大きなシェアを占めました。2031年までに4.95%のCAGRで安定した成長が見込まれており、エクステリアブランディングの定義における重要な役割が強調されています。このセグメントは、SUVのグリルサイズの拡大とブライトワークへの照明の統合から直接恩恵を受けており、いずれも表面積要件の増大に寄与しています。フィニッシングハウスはパルスリバース整流技術を採用して金属厚さを削減しながら、より鋭いマイクロラフネスを実現し、強烈な日光下での光沢の維持を確保しています。硬質クロムはより小さなセグメントを代表しますが、トライボロジー性能が重要な決定要因となるピストンロッド、ベアリングレース、バッテリー冷却プレートなどの用途において不可欠であり続けています。マイクロクラック硬質クロムの最近のイノベーションにより疲労寿命が25%向上し、次世代eアクスルシャフトへの採用が進んでいます。
装飾用クロムのサプライヤーは、社内デザインサービスを組み込むために事業を統合する傾向が強まっています。また、超薄層で銅または陽極酸化アルミニウムの外観を再現する色調調整PVDスタックも開発しています。この能力は、独自のシグネチャーフィニッシュを求めながらも塗装ショップへの投資インフラを持たないEVスタートアップを引き付けています。同時に、硬質クロムの専門業者は、再製造されたドライブラインコンポーネントのバンドル修理・再めっきサービスを提供することで多角化を追求し、内燃機関の生産量減少の影響を緩和しています。これら2つのセグメントが合わさって自動車用クロムフィニッシング市場を強化しています。しかし、審美的魅力と持続可能性のバランスを取る装飾セグメントの能力が、サプライチェーン内の主要な価値ドライバーとしての地位を確保しています。


用途別:
外装がプレミアムポジショニング戦略をリード2025年、自動車エクステリアは自動車用クロムフィニッシング市場の46.17%を占め、5.18%のCAGRが予測されています。この成長は、SUVグリルの普及拡大と照明付きファシアバーの採用増加に起因しています。サプライヤーは現在、統合されたレーダーウィンドウを備えた大型ABSグリルを事前めっきした状態で納入しています。このイノベーションにより生産プロセスが合理化され、OEMによる追加の下流サブアセンブリの必要性が最小化されます。モールド内コーティングハイブリッド技術の使用により、クロムを温かいプラスチックインサートに吹き付けることができ、追加の工具工や切断ステップが不要になります。インテリアのブライトワークも注目を集めており、コンソールノブ、エアベントリング、シフターベゼルなどの機能がメインストリームのクロスオーバーでも標準となり、キャビンあたりのクロム含有量が増加しています。
クロムの用途はコンポーネントレベルでも拡大しています。バッテリー熱管理プレートとヘアピンステーターは、誘電体冷却剤に耐えるための薄い硬質コーティングを必要とするようになっています。アルミニウムとの重量同等性の達成は依然として不可欠です。この要件に対応するため、三価硬質クロムオーバーレイが活用されています。これらのオーバーレイは従来の硬質クロムの50%の厚さで耐食性を提供し、パッケージスペースを最適化します。装飾エクステリアトリムへの持続的な需要と電動パワートレインの機能要件の増大が相まって、自動車用クロムフィニッシング市場において多様な用途範囲を確保しています。
基材別:
プラスチックの優位性とアルミニウムの革新2025年、プラスチック基材は自動車用クロムフィニッシング市場の46.81%を占め、大きな設計の柔軟性を提供しています。フィニッシングハウスはABS基材への低温スパッタリングを活用し、熱による反りを防止してその継続的な関連性を確保しています。一方、6.14%のCAGRを持つアルミニウムは、導電性と軽量化のバランスを提供することで、バッテリーエンクロージャー、モーターハウジング、構造ストラットバーにおける重要性を確立しています。JFE Steelなどのサプライヤーは、クロム酸エッチングを必要とせずに三価接着層を統合できる熱処理可能なアルミニウムシートを導入し、準備時間を15%削減しています。
スチールは大型バンパー補強材の主要材料であり続けていますが、自動車メーカーがユーロ7排出規制に向けた軽量化に注力する中、その市場シェアは低下しています。コンポジットおよびガラス繊維基材は、720時間塩水噴霧基準を満たすためにプラズマ活性化処理を施され、ルーフレールやスポイラーリップで採用が進んでいます。この拡大する材料の範囲は、柔軟なラック、マルチケミストリータンク、および自動光学検査を単一の操業セル内で効果的に組み合わせるアプリケーターに恩恵をもたらします。
車両タイプ別:
乗用車が優位を占め成長をリード2025年、乗用車モデルは自動車用クロムフィニッシング市場の74.66%という支配的なシェアを占めました。2031年までに5.34%の堅調なCAGRで市場をリードする見込みです。コンパクトSUVは、高級感を演出するクロムヘッドランプブロウとCピラースピアを活用し、この数量を支えています。一方、照明付きロッカーアクセントを持つEVセダンは、車両あたりのクロム使用量を年間8%増加させています。商用バンは数は少ないものの、サスペンションキングピンとパワーテイクオフシャフトに硬質クロムを使用し、長期的なフリート稼働時間を確保しています。ゼロエミッション貨物を推進する地域の法規制により、eトラックはクロム冷却プレートを組み込むようになっています。これらのプレートは重負荷下でのバッテリー温度の安定化に重要な役割を果たし、機能的需要を押し上げています。
今後を見据えると、商用EVバスの成長は従来の装飾用クロムから都市ブランディングに合わせた着色PVDバンドへのシフトを示唆しています。これらのバンドは審美的なクロム量を減少させる可能性がありますが、より高いマージンの特殊コーティングを約束しています。セグメントのダイナミクスは、乗用車が装飾トレンドを牽引する一方で、商用プラットフォームが硬質クロムイノベーションの最前線にあることを示しています。
技術別:
六価クロムの優位性が続く中で三価クロムへの移行が加速電気めっき(六価)は、定着したラインと比類のない色均一性により、2025年の自動車用クロムフィニッシング市場シェアの68.24%を依然として占めています。しかし、規制の時計が三価浴の6.48%のCAGRを触媒しています。最新の処方は0.5ミクロンの析出物でCASS腐食試験に合格し、鉛アノードを使用せずにOEMのクラスA仕様を満たしています。ティア1企業は、グリーンフィールド投資ではなく、アノードケージと改訂されたろ過装置で既存のセルを改修し、回収期間を抑制しています。一方、PVDはクロム部品のLEDがスパッタリングのみが実現できる光学的エッジシャープネスを要求するため、小さなベースから二桁の成長を遂げています。
一部のフィニッシャーは化学品をブレンドし、三価ストライクを施した後にスパッタリングされた透明トップコートでシールして指紋耐性を追加しています。将来の展開では、高量産の小型部品には水性三価ラインを、大型トリムにはPVDを組み合わせ、スケーラビリティを維持しながら外観目標を満たす可能性があります。六価の優位性は10年の中頃までに低下しますが、添加剤ベースの三価化学品が進歩するまで、高スロー深キャビティには依然として不可欠です。
地域分析
アジア太平洋地域の自動車クロムフィニッシング市場
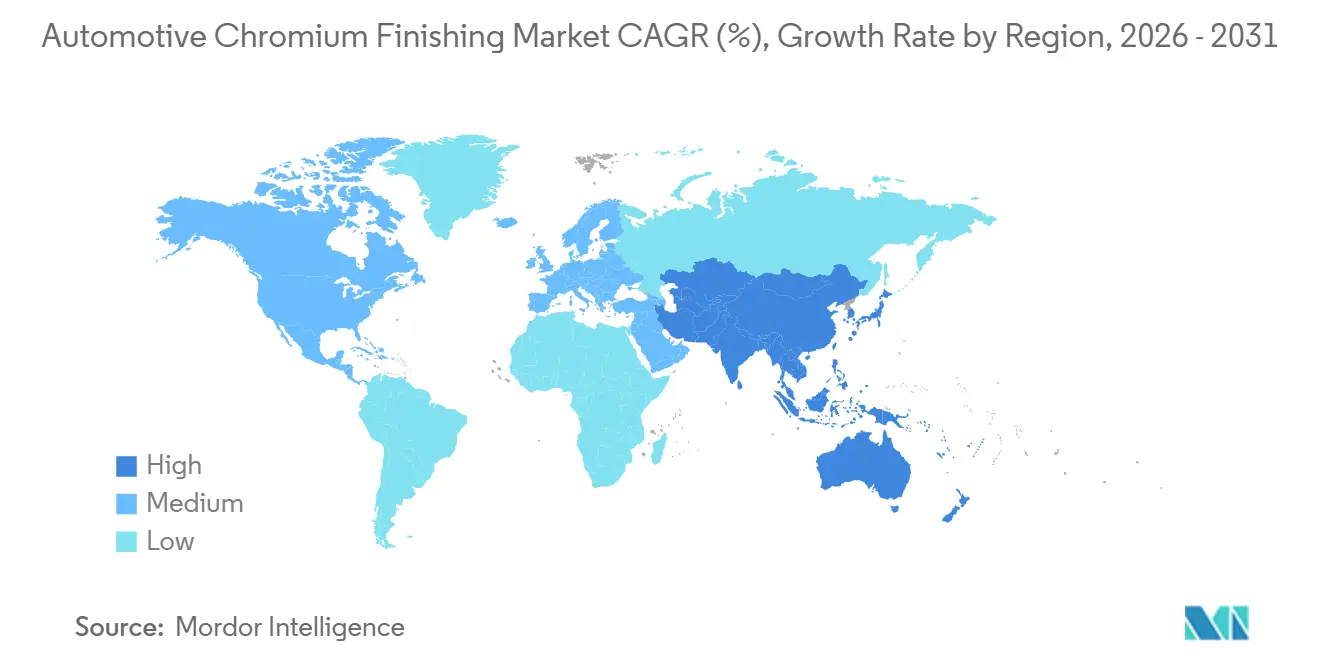
2025年、アジア太平洋地域は世界需要の43.86%を占め、2031年までに5.83%のCAGRを記録すると予測されている。中国は3,000万台以上を生産し、国内市場および輸出市場の双方に対応しており、広東省および江蘇省における装飾用ABSメッキセルの多シフト操業を促進している。油圧ロッド用マイクロクラック硬質クロムの技術革新をリードする日本のサプライヤーは、その技術をASEAN地域の受託加工業者へと展開している。インドでは、プネー近郊の塗装・メッキに特化した工業団地が、国内ブランドおよび西側諸国のEV参入企業の双方から注目を集めており、いずれもトリム部品の現地調達を目指している。公共政策は、環境保護措置と実用的な転換補助金を組み合わせることでバランスを維持し、メッキ工場が操業を停止することなく三価クロム浴への移行を可能にしている。
北米および欧州の自動車クロムフィニッシング市場
北米は技術革新に牽引され、規制面および市場面で大きな変革を経験している。カリフォルニア州は三価クロム工法への移行を加速させており、カナダのサプライヤーはデトロイト・スリーとの契約獲得に向けてPFASフリー薬品の事前認定を積極的に進めている。クライスラーの親会社であるStellantiは、今後の乗用車ブランドにおいてクロムを廃止したものの、RAMおよびジープのトラックは依然として大のブライトワークを必要としており、製品戦略の二分化をもたらしている。米国ではクロム原材料への新規投資も見られ、AMGが最近承認した国内工場が輸入依存度の低減を目指していることが注目される。一方、欧州はますます厳格化する規制への対応を迫られている。REACHの改正案は、六価クロムの装飾用途に対してSVHC(高懸念物質)の包括的分類を課す可能性がある。これに対応するため、ドイツのコーティング業者はカーボン予算規制への準拠を目的として、エネルギー回収モジュールを備えた数百万ユーロ規模のPVDセルへの大規模投資を行っている。スカンジナビアのOEMがクロム削減デザインのトレンドを模索する一方、伝統的なプレミアムセダンにおけるクロムの需要は依然として堅調である。東欧のコスト競争力の高いメッキ拠点はドイツおよびフランスに対応しているが、EU支援の近代化資金へのアクセスには三価クロム基準への適合実績が求められる。
中東・アフリカおよび南米の自動車クロムフィニッシング市場
中東・アフリカ地域では、自動車セクターが緩やかな出発点から拡大続けている。トルコのサプライヤーは、国内組立向けおよび西欧向けスペアパーツ向けのクロムグリルを供給している。半導体不足による課題を経験した後、南米は安定を取り戻しつつあり、ブラジルのフィニッシング業者はEU基準を採用した現地規制当局の方針に沿って三価クロム工法への移行を進めている。全体として、自動車クロムフィニッシング市場は地域固有の規制枠組みと進化する車両ニーズによって形成されている。

競合状況
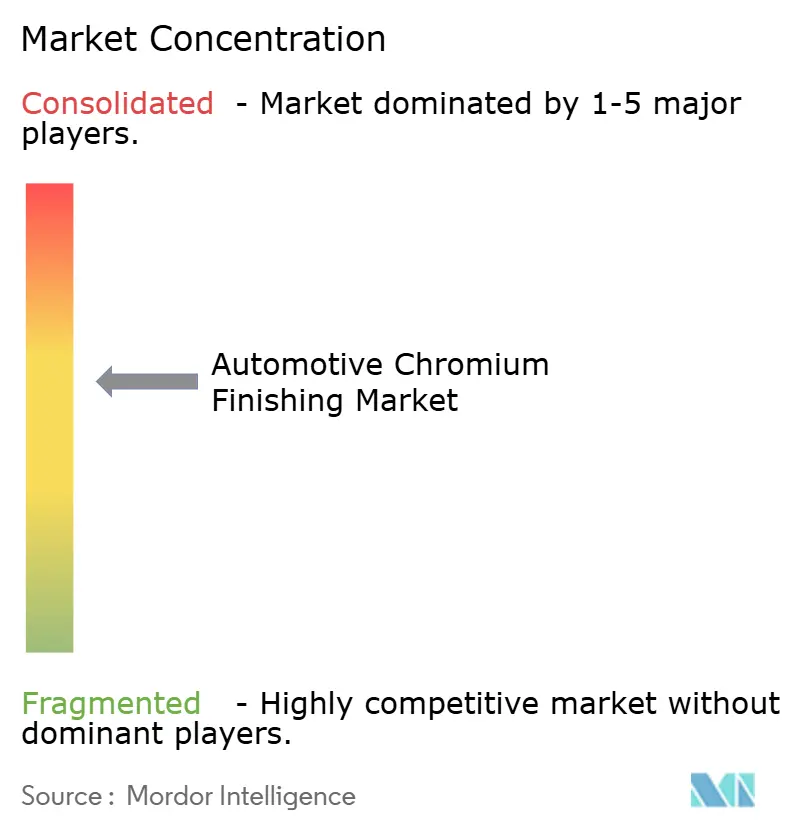
自動車用クロムフィニッシング市場は統合が進んでいますが、依然として中程度に分散しています。SRG Global、Atotech、MacDermid Enthoneが市場の大きなシェアを合計で占めています。これらの企業は、ターンキー転換キットや組み込み冶金ラボなどの提供物によって差別化を図っています。戦略的な動きとして、Quaker Houghtonは2024年にDipsolに1.53億米ドルを投資し、三価電解質ポートフォリオを強化してアジア市場に存在感を確立しました。同様に、AxaltaによるCoverFlexxグループの2.85億米ドルの買収は、特殊PVDおよびペイントオーバークロム技術を組み込むことでスケールの達成と表面エンジニアリング能力の多様化に焦点を当てた業界の動向を示しています。
将来の技術ロードマップは、PFASフリーの湿式プロセスと大面積スパッタリング技術にますます焦点を当てています。2025年1月、MacDermid Enthoneは新しいPFASフリー三価ラインがレガシー六価ASTM基準の腐食仕様に準拠していることを確認する技術ガイドを発表し、OEMからの迅速な承認につながりました。Oerlikonは、AIによる厚さマッピングを備えた直径2.5メートルのチャンバーへの投資により大きな進歩を遂げ、サイクルタイムを20%削減しました。
小規模な地域施設は資本制約に直面しており、多くがファイナンスパッケージを提供する化学品サプライヤーとの合弁事業を追求しています。米国におけるAMGのフェロクロム工場は、自社めっきネットワークへの安定した原材料供給を確保する上流統合のトレンドを反映しています。塗料業界からの新規参入者は、クロムの代替としてハイグロスクリアコートを推進しています。しかし、本物の金属層の光学品質と高級感は依然として競争上の優位性を提供しています。全体として、市場の競争ダイナミクスは、価格戦略のみに影響されるのではなく、規制コンプライアンス、顧客への近接性、化学品と設備エコシステムの統合などの要因によって形成されています。
自動車用クロムフィニッシング産業のリーダー企業
SRG Global
Atotech (MKS Instruments)
MacDermid Enthone Industrial Solutions
AkzoNobel
PPG Industries, Inc.
- *免責事項:主要選手の並び順不同
自動車クロムフィニッシング市場
- SRG Global
- Atotech (MKS Instruments)
- MacDermid Enthone Industrial Solutions
- AkzoNobel
- Axalta Coating Systems
- Eakas Corporation
- PPG Industries, Inc.
- Henkel AG & Co. KGaA
- Borough Ltd.
- Nippon Paint Holdings
- Allied Finishing Solutions, Inc.
- U.S. Chrome
- Techmetals Inc.
- Solvay SA
- Kakihara Industries Co., Ltd.

Recent Industry Developments in 自動車クロムフィニッシング市場
- 2026年3月:BMW Groupは、次期Neue Klasse電気自動車ラインアップでクロム装飾を廃止する予定であり、これは大きなデザインの転換を示しています。新モデルは、発光するキドニーグリルを含む照明付きデザイン機能で従来のクロム要素を置き換えます。
- 2025年4月:AMG Critical Materialsは2025年4月に、米国ペンシルベニア州ニューキャッスルにクロム金属生産施設を建設するための1,500万米ドルの投資を承認しました。この工場は年間約6,500トンのクロム金属を生産し、国内の産業サプライチェーンを支援します。


世界の自動車用クロムフィニッシング市場レポートの範囲
自動車用クロムフィニッシング市場レポートは、クロムフィニッシングタイプ(装飾用クロムフィニッシングおよび硬質クロムフィニッシング)、用途(自動車インテリア、自動車エクステリア、その他)、基材(スチール、アルミニウム、その他)、車両タイプ(乗用車および商用車)、技術(電気めっき(六価)、電気めっき(三)、物理蒸着(PVD))、および地域によってセグメント化されています。
| 装飾用クロムフィニッシング |
| ハードクロムフィニッシング |
| 自動車内装 |
| 自動車外装 |
| 自動車部品 |
| 鉄鋼 |
| アルミニウム |
| プラスチック |
| その他の材料 |
| 乗用車 |
| 商用車 |
| 電気めっき-六価クロム |
| 電気めっき-三価クロム |
| 物理蒸着(PVD) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 |
| クロムフィニッシングの種類別 | 装飾用クロムフィニッシング | |
| ハードクロムフィニッシング | ||
| 用途別 | 自動車内装 | |
| 自動車外装 | ||
| 自動車部品 | ||
| 基材別 | 鉄鋼 | |
| アルミニウム | ||
| プラスチック | ||
| その他の材料 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 技術別 | 電気めっき-六価クロム | |
| 電気めっき-三価クロム | ||
| 物理蒸着(PVD) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車用クロムフィニッシング市場の現在の価値はいくらですか?
自動車用クロムフィニッシング市場規模は2026年に44.2億米ドルに達し、2031年までに55.2億米ドルに上昇する見込みです。
自動車用クロムフィニッシング市場をリードしている地域はどこですか?
アジア太平洋は43.86%のシェアを保持し、大規模な車両生産と統合されたサプライチェーンにより5.83%の最速CAGRを記録しています。
自動車メーカーが三価クロムに移行している理由は何ですか?
三価電解質はカリフォルニア州とEUの厳格な規制を満たし、六価クロムの発がんリスクを排除し、現在ではレガシーの耐食性能に匹敵しています。
クロムフィニッシングで最も速く成長している基材はどれですか?
アルミニウム部品はCAGR 6.14%を記録しており、EVバッテリーハウジングとモーターケーシングが軽量で熱伝導性が高く耐食性に優れた表面を必要としているためです。
最終更新日:



