
自動細胞計数装置の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
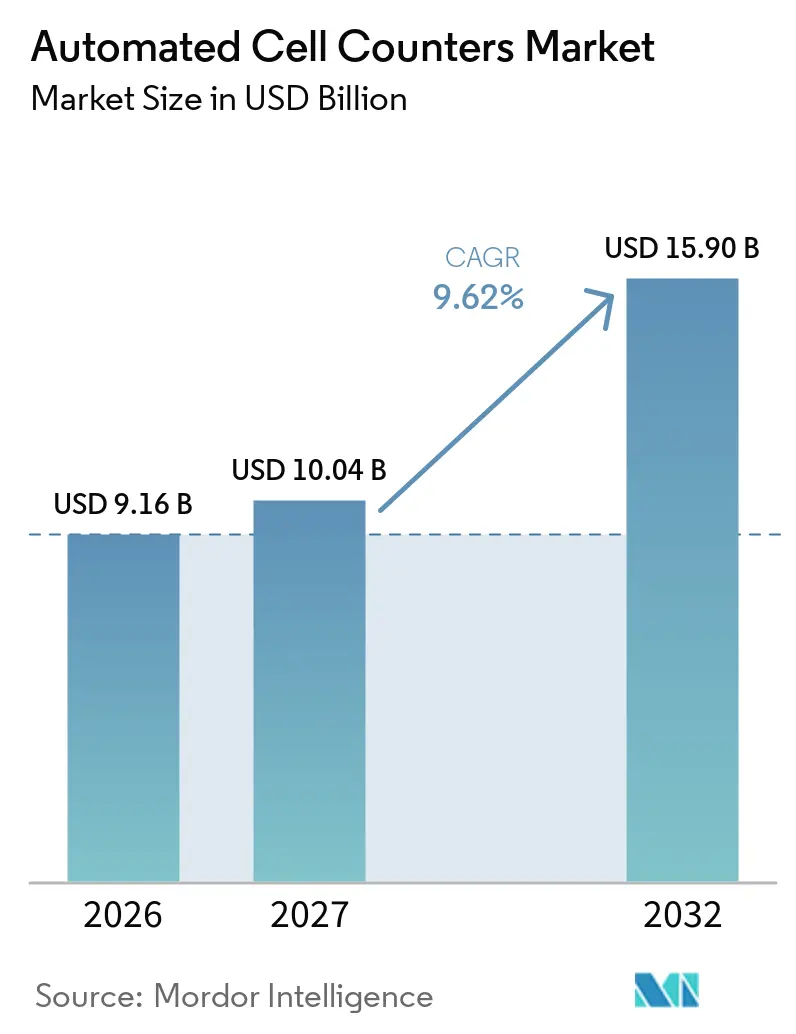
| 市場規模 (2027) | 10.04 十億米ドル |
| 市場規模 (2032) | 15.90 十億米ドル |
| 成長率 (2027 - 2032) | 9.62 % |
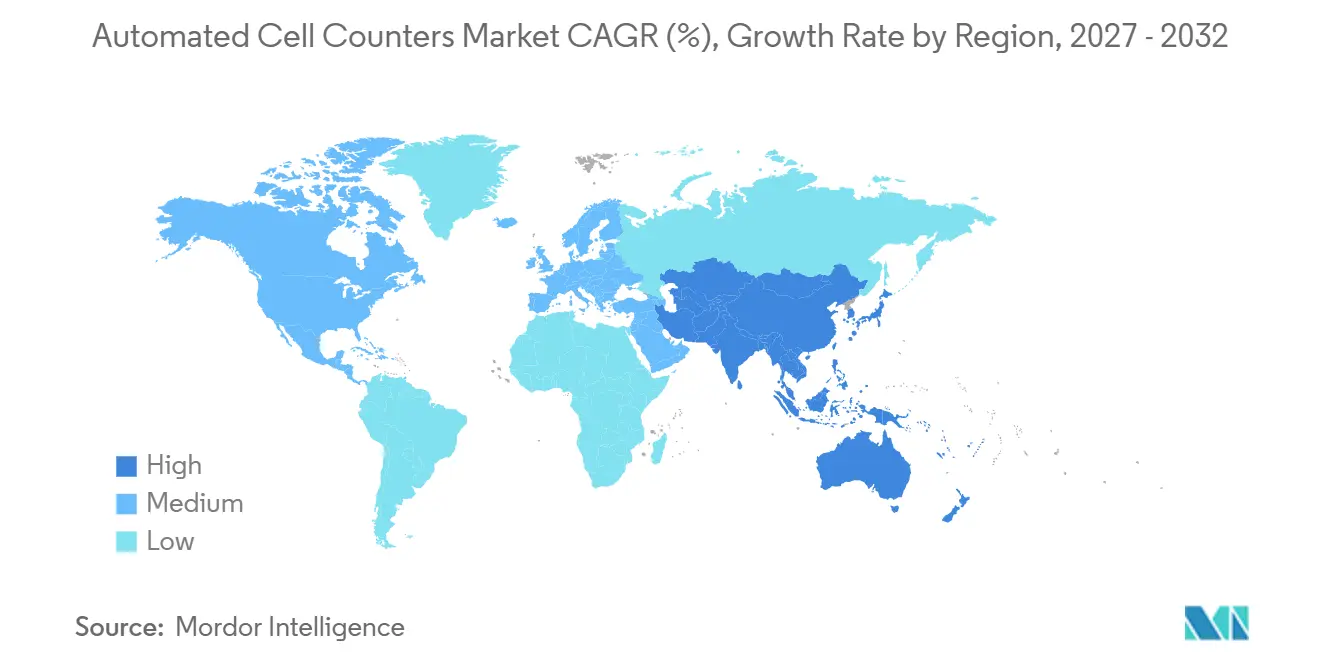
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
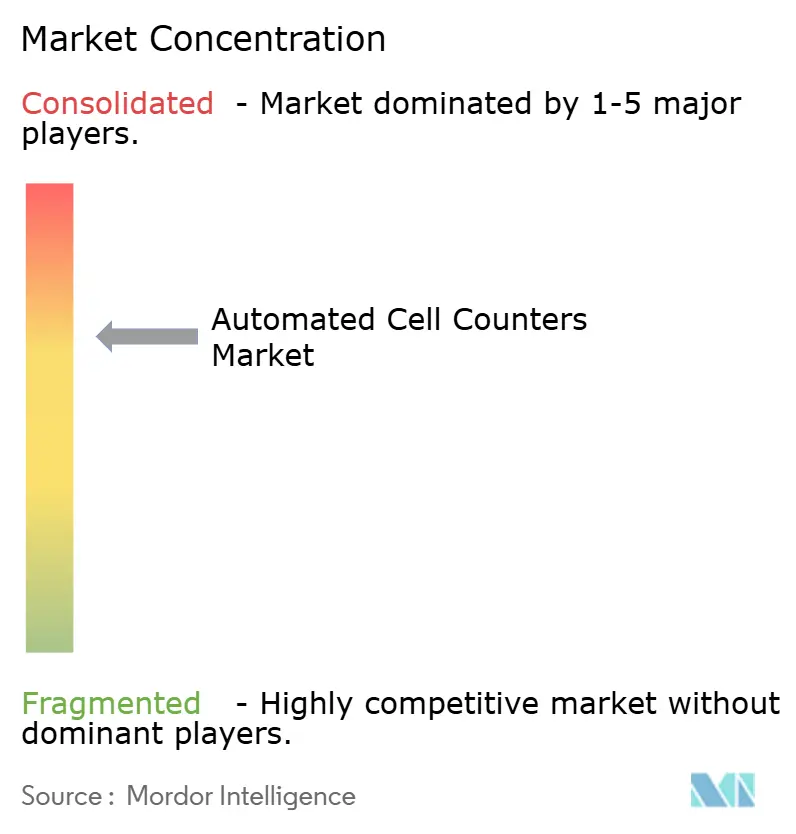
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動細胞計数装置市場分析
自動細胞計数装置市場規模は、2026年の91.6 ビリオン 米ドルから2027年には100.4 ビリオン 米ドルへと成長し、2027年から2032年にかけて9.62% CAGRで2032年までに159.0 ビリオン 米ドルに達すると予測されています。
実験室が手動方式をAI搭載・クラウド連携システムへと置き換えるにつれ、需要が加速しています。これらのシステムはリアルタイム分析を提供し、クローズドループのバイオプロセス制御をサポートします。成長の勢いは細胞療法および生物製剤製造において最も強く、正確な計数が製品の有効性を守り、強化される規制審査への対応を支えています。腫瘍学研究の拡大、研究資金の増加、そして高度な機器への参入障壁を下げサブスクリプションサービスモデルへの移行も、普及拡大に寄与しています。
主要レポートのポイント
- 機器タイプ別では、画像ベースシステムが2026年の自動細胞計数装置市場シェアの41.2%をリードし、一方で蛍光ベースプラットフォームは2032年までに最速の11.8% CAGRを記録する見込みです。
- サンプルスループット別では、シングルサンプルのベンチトップ型ユニットが2026年の自動細胞計数装置市場規模の46.5%を占め、オンライン型バイオリアクター統合カウンターは2032年までに13.9% CAGRで拡大すると予測されています。
- エンドユーザー別では、学術・研究機関が2026年に33.7%の収益を獲得しましたが、医薬品受託開発製造機関が最速の12.4% CAGRを達成する見込みです。
- 用途別では、細胞生存率分析が2026年の自動細胞計数装置市場規模の28.4%のシェアを占め、幹細胞・再生医療セグメントは2032年までに14.6% CAGRで加速すると予測されています。
- 地域別では、北米が2026年に40.3%のシェアでリーダーシップを維持し、アジア太平洋地域が最高の11.2% CAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
自動細胞計数器市場の促進要因影響分析*
| 促進要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞療法および生物製剤製造の急速な普及 | +2.10% | 北米および欧州連合(EU)に集中したグローバル | 中期(2〜4年) |
| がんおよび慢性疾患の有病率の上昇 | +1.80% | グローバル、アジア太平洋地域(APAC)および中東・アフリカ(MEA)で最も強い影響 | 長期(4年以上) |
| ライフサイエンス研究施設への資金援助の拡大 | +1.40% | 北米および欧州連合(EU)が中核、アジア太平洋地域(APAC)への波及 | 短期(2年以内) |
| リアルタイムダッシュボードを実現するAI搭載画像分析 | +1.20% | グローバル、先進市場での早期普及 | 中期(2〜4年) |
| 従量課金制クラウド接続ビジネスモデル | +0.90% | 北米および欧州連合(EU)、アジア太平洋地域(APAC)へ拡大 | 短期(2年以内) |
| クローズドループモニタリング向けシングルユースマイクロ流体カートリッジ | +0.80% | グローバル、アジア太平洋地域(APAC)の製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
細胞療法および生物製剤製造の急速な普及
同種療法をスケールアップする製造業者は、すべてのバッチを標準化し、21 CFR パート11の監査証跡に準拠するために、継続的かつ自律的な計数を必要としています。自動計数装置は現在、灌流バイオリアクターと直接統合されており、オペレーターはリアルタイムで供給速度を調整し、収率を危険にさらす細胞密度の逸脱を回避できます。医薬品受託開発製造機関(CDMO)は、2024年に激化した容量制約を緩和するためにこれらのシステムを急速に導入しています。米国食品医薬品局(FDA)は2024年に複数の自動CD34+細胞分離装置を承認し、次世代計数技術への公式な信頼を示しました。[1] クラウド分析と予知保全を組み合わせたベンダーは、世界規模のマルチサイト製造ネットワーク全体でダウンタイムを削減しながらサービス収益を獲得しています。
がんおよび慢性疾患の有病率の上昇
2024年および2025年には、特に中国とインドでがんの罹患率が世界的に上昇し、病院は循環腫瘍細胞、免疫サブセット、および生存率マーカーを1回の測定で検出するマルチパラメーター計数プラットフォームを採用するようになりました。フローサイトメトリーと自動計数装置を組み合わせることで、より迅速かつ詳細な免疫表現型解析が可能となり、精密腫瘍学レジメンの指針となります。[2] 支払者が成果ベースの償還を推進するにつれて、臨床医は高精度の細胞データに依存して治療法を調整し、微小残存病変をモニタリングするようになり、プレミアム計数ソリューションの価値提案が強化されています。
ライフサイエンス研究施設への資金援助の拡大
日本、米国、ドイツの国家研究予算は、2024〜2025年の助成サイクルにおいて自動化された機器を優先しました。新たな複数機関コンソーシアムは、調和されたデジタルワークフローを規定しており、安全なクラウドダッシュボード、監査証跡、および実験室情報管理システム(LIMS)接続を組み込んだプラットフォームへの発注を促進しています。これらの要件により、歴史的にアップグレードを先送りにしてきた大学での購入が前倒しされ、より広範な商業的普及の前にユニット数量が増加しています。
リアルタイムダッシュボードを実現するAI搭載画像分析
最新の計数装置に組み込まれたディープラーニング分類器は、30秒以内に生存細胞をデブリから識別し、フローサイトメトリーの精度に匹敵しながらも小さなフットプリントを実現します。エッジ処理チップが画像セグメンテーションをローカルで処理することで、データプライバシーの懸念を軽減しつつ、管理者がサイト全体で追跡するクラウドポータルへの要約分析のエクスポートも可能です。バイオ医薬品の早期採用者は、リアルタイムアラートが迅速な是正措置を促すため、バッチ失敗インシデントが二桁台で削減されたと報告しています。
自動細胞計数器市場の抑制要因影響分析*
| 抑制要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な計数装置の高い初期費用 | -1.60% | グローバル、新興市場で最も顕著 | 短期(2年以内) |
| 診断用途に対する厳格な規制上の検証 | -1.30% | グローバル、北米および欧州連合(EU)で最も厳格 | 中期(2〜4年) |
| 高解像度CMOSセンサーのサプライチェーン不足 | -1.10% | グローバル、製造はアジア太平洋地域(APAC)に集中 | 短期(2年以内) |
| クラウド接続機器に関するデータセキュリティの懸念 | -0.80% | グローバル、規制産業で高まっている | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な計数装置の高い初期費用
プレミアムAI対応計数装置は10万米ドルを超え、ラテンアメリカおよび東南アジアの資金不足の実験室には導入が困難です。半導体不足により2024年を通じて部品価格が上昇し、最終システムコストがさらに膨らみました。ベンダーはモジュール設計で対応し、実験室が後から蛍光またはハイスループットプレートを追加できるようにすることで、支出を段階的に分散しながらアップグレードパスを維持しています。
診断用途に対する厳格な規制上の検証
2025年5月の検査室開発検査(LDT)最終規則により、臨床検査室は計数装置を導入する前に、精度、精密度、およびサイバーセキュリティに関する広範な実証を行うことが義務付けられています。コンプライアンス担当者が不足している小規模施設は市場から撤退するか、より大規模なチェーンと合併する可能性があり、近い将来のアドレス可能なユニット販売数が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
自動細胞計数器市場セグメント分析
機器タイプ別:
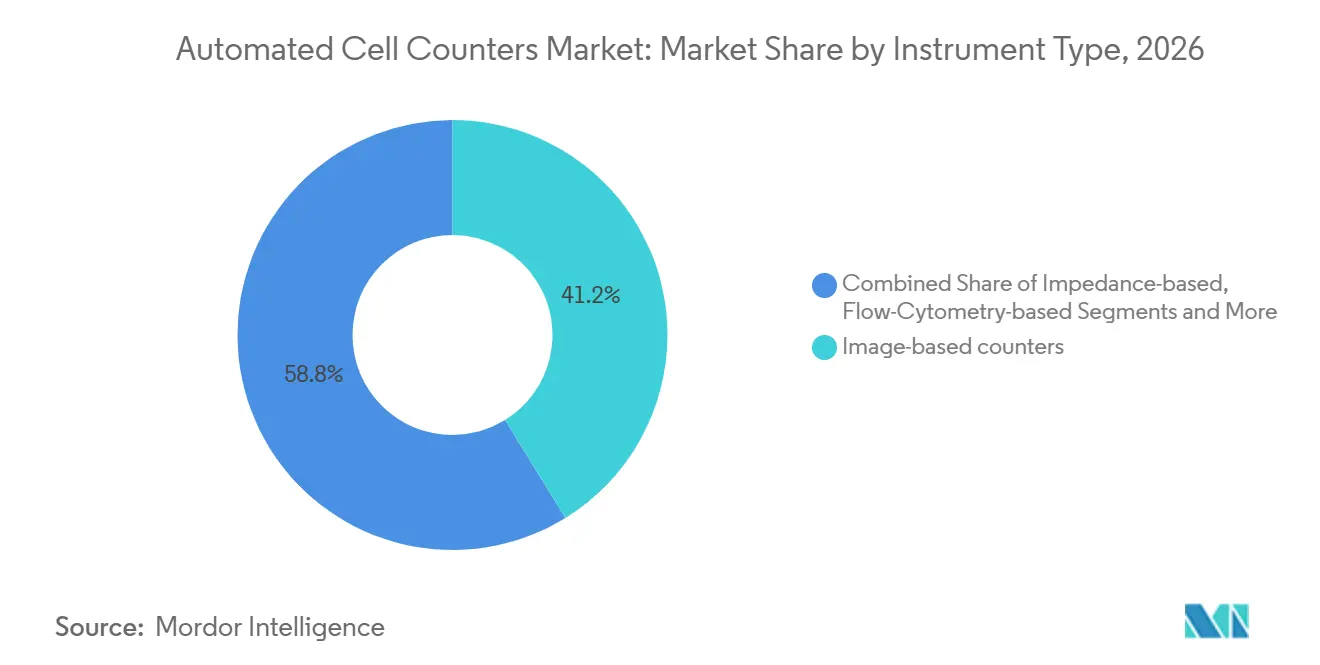
画像ベースプラットフォームがリードを維持、蛍光ベースが勢いを増す画像ベースカウンターは、1回のスキャンで計数と形態学的評価を組み合わせる能力により、2026年の自動細胞計数装置市場の41.2%を占めました。これらの機器は、生存率、コンフルエンス、分化マーカーの同時読み取りを重視する学術・バイオテクノロジーユーザーを引き付けています。インピーダンスシステムは、多パラメーター分析よりも速度が優先される高スループット血液検査の定番として残り、フローサイトメトリーベースのユニットは希少細胞検出を必要とするニッチな免疫学プロトコルに対応しています。新興のハイブリッドプラットフォームは、画像、インピーダンス、蛍光モジュールを統合し、ベンチスペースを節約してトレーニング負担を軽減するワンストップ分析ハブを実現しています。ベンダーはAIエンジンを組み込み、自動調整フォーカス、デブリ除去を行い、アナリストの介入時間を短縮して再現性を向上させています。11.8% CAGRが予測される蛍光ベースカウンターは、細胞療法製造施設における生存率・フェノタイピング検査への急増する需要から恩恵を受けており、規制当局は製品同一性の検証に系統特異的染色を要求しています。
第二世代の画像アナライザーは現在、電子バッチ記録システムと無線接続し、リアルタイムの結果をクオリティ・バイ・デザインのワークフローに直接注入しています。この転換により、自動細胞計数装置産業は完全デジタル製造チェーンにおける重要なノードとなる位置付けを確立しています。マイクロレンズとCMOSセンサーの革新が低価格帯に波及するにつれ、エントリーレベルモデルはフラッグシップラインとのパフォーマンスギャップを縮め、プレミアムマージンを侵食することなくアクセス可能な顧客基盤を拡大しています。ユーザーが処理サンプルあたりのより豊富な分析を求めるにつれ、画像ベースプラットフォームの自動細胞計数装置市場規模は収益貢献を深める態勢にあります。

サンプルスループット容量別:
ベンチトップユニットが優位、オンラインバイオリアクター計数装置が急増ベンチトップ型シングルサンプルデバイスは2026年の自動細胞計数装置市場シェアの46.5%を占め、大学コアラボや病院検査室での日常的なアッセイに好まれています。コンパクトなデザイン、直感的なインターフェース、手頃な消耗品がその定着した人気を支えています。24ウェルから384ウェル形式に対応した高スループットプレートリーダーは、並列処理が高い設備投資を正当化する創薬スクリーニングパイプラインの基盤となっています。ポータブルカウンターはポイント・オブ・ケアの現場診断に対応しますが、精度上のトレードオフが広範な展開を依然として制限しています。
13.9% CAGRで成長すると予測されるオンライン型バイオリアクター統合カウンターは、無人製造への移行を体現しています。インライン搭載されたこれらのセンサーは、生細胞密度データを継続的に中継し、培養成長を安定させる自動栄供給やガス交換調整をトリガーします。自動細胞計数装置市場規模のインラインユニット向けは、同種療法メーカーがバッチあたり複数患者に対応する生産規模を拡大するにつれ、さらに拡大するはずです。ベンダーは現在、レガシーステンレス鋼製および使い捨てバイオリアクターに取り付けるレトロフィットキットを提供しており、システム全体の交換を必要とせずに設置基盤を拡大しています。製造施設がリアルタイム出荷試験を追求するにつれ、インライン計数は任意の機能強化ではなく規制上の要件となる可能性が高いです。[3]
エンドユーザー別:
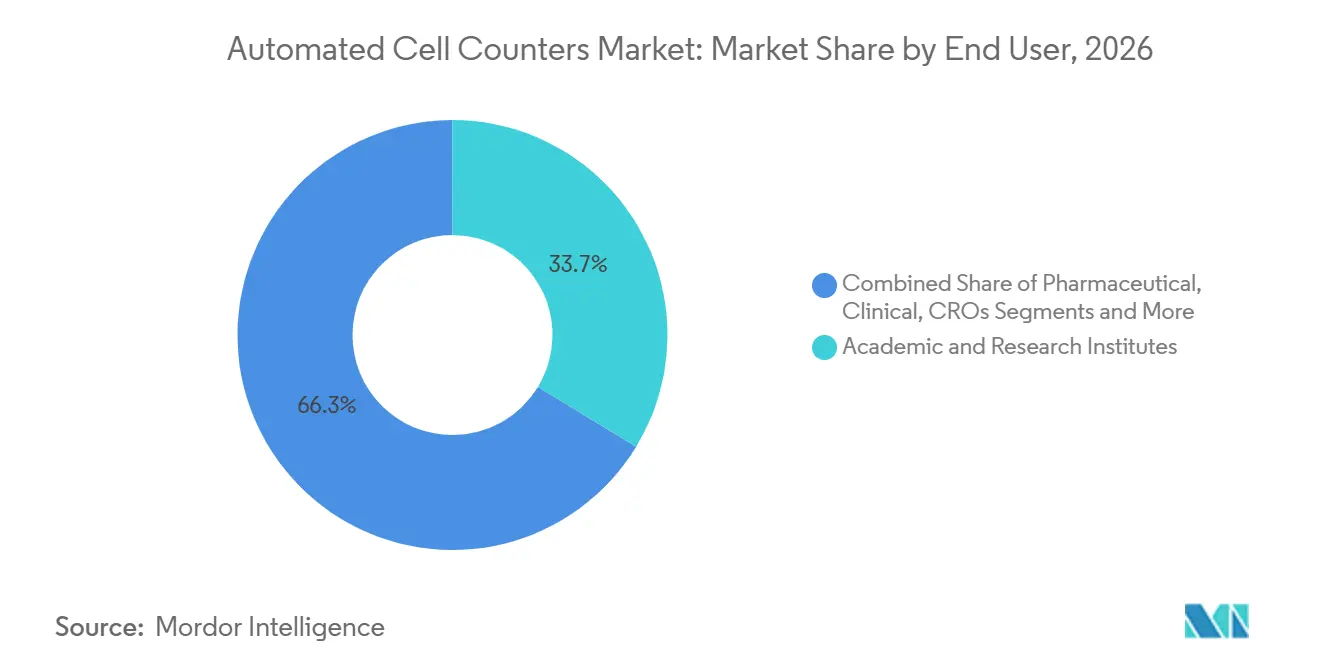
学術機関がリード、CDMOが最速成長学術・研究機関は2026年に33.7%の収益を生み出し、デジタル記録管理と再現可能なワークフローを義務付ける助成金を活用しています。研究者は、オペレーター間のばらつきの低減と処理時間の短縮を主要なメリットとして挙げており、これにより担当者は日常的な計数ではなく実験設計に集中できます。製薬・バイオテクノロジー企業は、初期段階のアッセイがcGMP基準に沿うことを確保してパイプライン資産のリスクを低減し、下流の技術移転を円滑化するために最高水準のカウンターを導入しています。臨床検査室は、保険請求と病理報告をサポートするため、ロックされたソフトウェアバージョンと監査証跡を備えたFDA認可モデルを要求しています。
12.4% CAGRを記録すると予測される医薬品受託開発製造機関は、細胞・遺伝子療法クライアントからの急増するアウトソーシング契約に対応するため、複数台のフリートを購入しています。自動細胞計数装置市場は、グローバルサイト全体で一貫した製品出荷指標を保証し、スポンサー監査中のコンプライアンスを実証するニーズをサポートしています。24時間365日のリモート診断とオンサイト検証サービスをバンドルするベンダーは、医薬品受託開発製造機関が稼働時間迅速な規制申請を優先するため、優先されます。
用途別:
生存率試験がリード、幹細胞ワークフローが加速細胞生存率・増殖アッセイは2026年の自動細胞計数装置市場の28.4%を占め、日常的な培養維持と前臨床研究における普遍的な役割を反映しています。血球分析は、輸血や化学療法の投与量を指導するための迅速な全血球計算を必要とする血液学検査室に定着しています。がん・免疫学研究は、マイクロ腫瘍モデル内の免疫細胞活性化、アポトーシス、細胞毒性を追跡するために多パラメーターカウンターを活用し、トランスレーショナルな知見を豊かにしています。
幹細胞・再生医療ワークフローは、商業化に近づいている間葉系および人工多能性療法の拡大するパイプラインに後押しされ、年率14.6%の成長が見込まれています。自動化システムは現在、コロニー形成単位を定量化し、分化異常を検出して、ロット出荷を合理化し、フェイルファストのフードバックループを短縮しています。このセグメントの自動細胞計数装置市場規模は、規制当局が先進治療医薬品における定量的な効力・同一性アッセイへの期待を強化するにつれ、拡大するでしょう。
地域分析
北米自動細胞計数器市場
北米は2026年に40.3%の収益で自動細胞計数装置市場を支配し、密集したバイオテクノロジークラスター、潤沢なNIH資金、クラウド接続機器の早期採用に支えられています。実験室は、リモート分析の経路を定義する成熟したデータプライバシー規制の恩恵を受け、サブスクリプションベースプラットフォームの調達を加速しています。米国はまた、医薬品受託開発製造機関と細胞療法スタートアップの不均衡なシェアを有しており、高スループット計数とGMP検証済みソフトウェアへの予測可能な需要を生み出しています。
ドイツおよびイギリス自動細胞計数器市場
欧州はドイツおよびイギリスの学術的拠点に支えられ、北米に次ぐ位置を占めています。欧州医薬品庁による先進療法の迅速化経路が、2024年から2025年にかけて施設の計数ワークフローの近代化を促進しましたが、断片化した償還制度が均一な普及を遅らせています。ドイツの官民連携によるCell-Gentherapieイニシアチブは自動化QCハードウェアへの助成金を確保しており、継続的なアップグレードを示しています。
アジア太平洋自動細胞計数器市場
アジア太平洋地域は、中国、日本、韓国における積極的な能力拡大に牽引され、最高の11.2% CAGRを記録すると予測されています。北京のバイオ製造に対する税制優遇措置は、初日からインラインカウンターを設置する使い捨て施設のゼロからの建設を促進しました。インの州政府は、初期段階の企業間での高度な機器へのアクセスを広げる共有バイオテクノロジーインキュベーターに資金を提供しています。シンガポールなど東南アジア諸国は、モバイル計数ステーションがマルチテナントGMPスイートをサポートするマイクロファクトリーコンセプトを試験的に導入しています。
ラテンアメリカおよび中東・アフリカ自動細胞計数器市場
ラテンアメリカおよび中東・アフリカは、資本制約とサービスネットワークの限界により普及が遅れていますが、がん罹患率の上昇が地域の販売代理店に中位モデルの在庫確保を促しています。ブラジルおよびサウジアラビアの政府系研究機関は2024年に血液バンク向けの低コスト蛍光計数器を検証するパイロットプログラムを開始しており、技術格差を縮小する可能性のある将来の調達サイクルを示しています。
競合状況
自動細胞計数装置市場は中程度に集約されています。Thermo Fisher Scientific、Danaher Corporation、Sysmex Corporationは、ハードウェア、試薬、ソフトウェア、コンプライアンスサービスを統合したエンドツーエンドのエコシステムへと転換しました。これらの既存企業は、マルチサイトフリートを統合するクラウドダッシュボードを組み込み、予測可能な年金収入を生み出す稼働時間保証と分析サブスクリプションを販売しています。小規模な競合他社はそのような幅広さに対抗することが難しく、フィールドポータブルアナライザーやウェアラブル細胞追パッチなどのニッチセグメントへと誘導されています。
人工知能が最も目立つ競争の場です。Thermo FisherのCountess 3は自動フォーカスとデブリ除去アルゴリズムを導入し、Beckman CoulterとRarity BioscienceのパートナーシップはsuperRCA変異アッセイをフローサイトメトリールーティンに直接統合し、ワークフローステップを削減しました。BDは2025年1月にBioseroと協力してプレートハンドリングのロボット統合を実現し、手動移送を排除して無人稼働時間を延長しました。
ホワイトスペースの機会は依然として存在します。スタートアップはマイクロフルイディクスを活用してCAR-T製造に特化した使い捨てカートリッジを提供し、ソフトウェア専業企業はレガシーフリート全体に予測メンテナンスを重ねるベンダー非依存の画像解析プラグインを提供しています。中規模のアジアサプライヤーはCMOSファウンドリーへの近接性を活用して光学コストで競合を下回りながら、CE-IVDR認証を維持しています。サービス契約がスタンドアロンのハードウェア販売を上回るにつれ、ブランドの信頼性とサイバーセキュリティ認が光学分解能やスループット指標と同様に決定的な要素となっています。
予想される合併がさらにこの分野を再形成する可能性があります。Thermo Fisherの2025年2月におけるSolventumの精製ユニットの41 ビリオン 米ドルでの買収は、上流と下流のバイオプロセスステップを統一されたオファリングに統合する意図を示しました。市場観測者は、垂直統合を深めエコシステムのロックインを強化する追加的なボルトオン買収を予想しています。
自動細胞計数装置産業のリーダー企業
-
Thermo Fisher Scientific Inc.
-
Danaher (Beckman Coulter Life Sciences)
-
Sysmex Corporation
-
Sartorius (Nexcelom Bioscience)
-
Chemometec A/S
- 注:主要企業の掲載順は順位を示すものではありません。
自動細胞計数装置市場 このレポートでカバーされる企業
- Thermo Fisher Scientific
- Danaher Corp. (Beckman Coulter Life Sciences)
- Sysmex
- Sartorius AG (Nexcelom Bioscience)
- Chemometec A/S
- Bio-Rad Laboratories
- Agilent Technologies
- Merck KGaA (MilliporeSigma)
- DeNovix
- Logos Biosystems Inc.
- Olympus
- Abbott Laboratories
- Orflo Technologies
- NanoEntek Corp.
- Advanced Instrumentations
- Alifax S.r.l.
- Sony Biotechnology
- Countstar Inc.
- RWD Life Science Co., Ltd.
- Sysmex Partec GmbH
自動細胞計数器市場における最近の業界動向
- 2025年7月:Sartoriusは、96ウェルおよび384ウェルワークフローをサポートするために27チャンネルおよび24時間連続稼働を備えたiQue 5ハイスループットスクリーニングサイトメーターを発売しました。
- 2025年5月:Sartoriusは、96ウェルおよび384ウェルプレートを使用したリアルタイムのラベルフリー相互作用分析のためのOctet R8eバイオレイヤー干渉法システムを導入しました。
- 2025年3月:Beckman Coulter Life Sciencesは、残存病変研究のためにsuperRCAアッセイをフローサイトメトリープラットフォームに統合するためにRarity Bioscienceとパートナーシップを締結しました。
- 2025年1月:BDとBioseroは、マルチウェルプレート全体の分析を自動化するためにフローサイトメーターをロボット統合するコラボレーションを発表しました。
世界の自動細胞計数装置市場レポートの範囲
セグメンテーション概要
| 画像ベース自動細胞計数装置 |
| インピーダンスベース(コールター原理)計数装置 |
| フローサイトメトリーベース細胞計数装置 |
| 蛍光ベース自動計数装置 |
| ハイブリッドマルチテクノロジー計数装置 |
| シングルサンプルベンチトップ計数装置 |
| 24〜96ウェルプレートハイスループット計数装置 |
| ポータブル・ハンドヘルド計数装置 |
| オンラインバイオリアクター統合型計数装置 |
| 完全自動ワークステーション統合型計数装置 |
| 学術・研究機関 |
| 製薬・バイオテクノロジー企業 |
| 臨床・診断検査室 |
| 医薬品受託研究・製造機関 |
| 産業・環境試験検査室 |
| 細胞生存率・増殖 |
| 血液細胞分析・血液学 |
| 幹細胞・再生医療 |
| がん・免疫学研究 |
| バイオプロセスモニタリングおよび細胞療法製造 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 機器タイプ別 | 画像ベース自動細胞計数装置 | |
| インピーダンスベース(コールター原理)計数装置 | ||
| フローサイトメトリーベース細胞計数装置 | ||
| 蛍光ベース自動計数装置 | ||
| ハイブリッドマルチテクノロジー計数装置 | ||
| サンプルスループット容量別 | シングルサンプルベンチトップ計数装置 | |
| 24〜96ウェルプレートハイスループット計数装置 | ||
| ポータブル・ハンドヘルド計数装置 | ||
| オンラインバイオリアクター統合型計数装置 | ||
| 完全自動ワークステーション統合型計数装置 | ||
| エンドユーザー別 | 学術・研究機関 | |
| 製薬・バイオテクノロジー企業 | ||
| 臨床・診断検査室 | ||
| 医薬品受託研究・製造機関 | ||
| 産業・環境試験検査室 | ||
| 用途別 | 細胞生存率・増殖 | |
| 血液細胞分析・血液学 | ||
| 幹細胞・再生医療 | ||
| がん・免疫学研究 | ||
| バイオプロセスモニタリングおよび細胞療法製造 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
自動細胞計数装置市場の現在の規模はどのくらいですか?
自動細胞計数装置市場規模は2027年に100.4 ビリオン 米ドルで、2032年までに159.0 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ機器タイプはどれですか?
画像ベースカウンターは、計数と形態学的知見を組み合わせるため、2026年に41.2%の市場シェアをリードしました。
最も急速に成長しているエンドユーザーカテゴリーはどれですか?
医薬品受託開発製造機関は、細胞療法のアウトソーシングの増加に伴い、2032年までに12.4% CAGRで成長すると予測されています。
アジア太平洋地域が最も急速に成長している地域である理由は何ですか?
中国、日本、韓国における急速なバイオ製造の拡大と研究投資の拡大が、この地域の11.2% CAGRを牽引しています。
サブスクリプションモデルは普及にどのような影響を与えていますか?
従量課金制クラウド接続パッケージは初期費用を下げ、高度な計数装置を小規模な実験室でも利用可能にする一方で、ベンダーが継続的な収益を得られるようにしています。
市場に影響を与える規制トレンドは何ですか?
2025年5月に発効するFDAの自家製検査ルールは検証要件を強化し、コンプライアンスコストを引き上げる一方で、診断用途のデータ信頼性を向上させます。