
オーストラリア消防車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
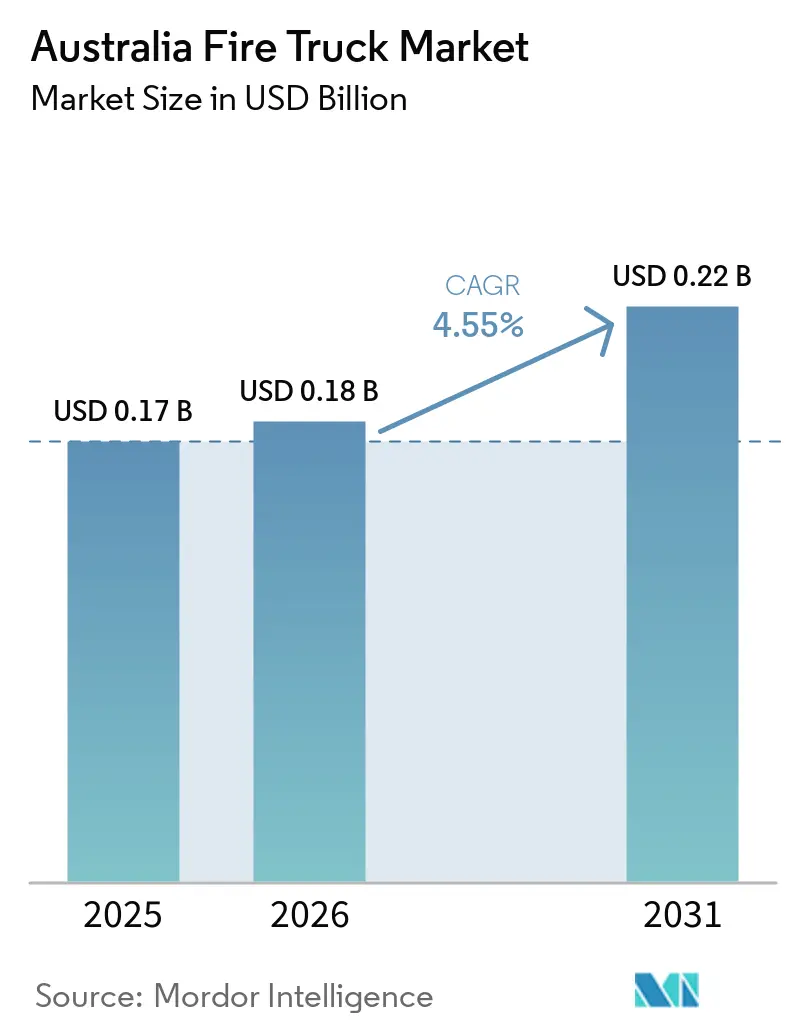
| 基準年の市場規模 (2025) | 0.17 十億米ドル |
| 市場規模 (2026) | 0.18 十億米ドル |
| 市場規模 (2031) | 0.22 十億米ドル |
| 成長率 (2026 - 2031) | 4.55 % |
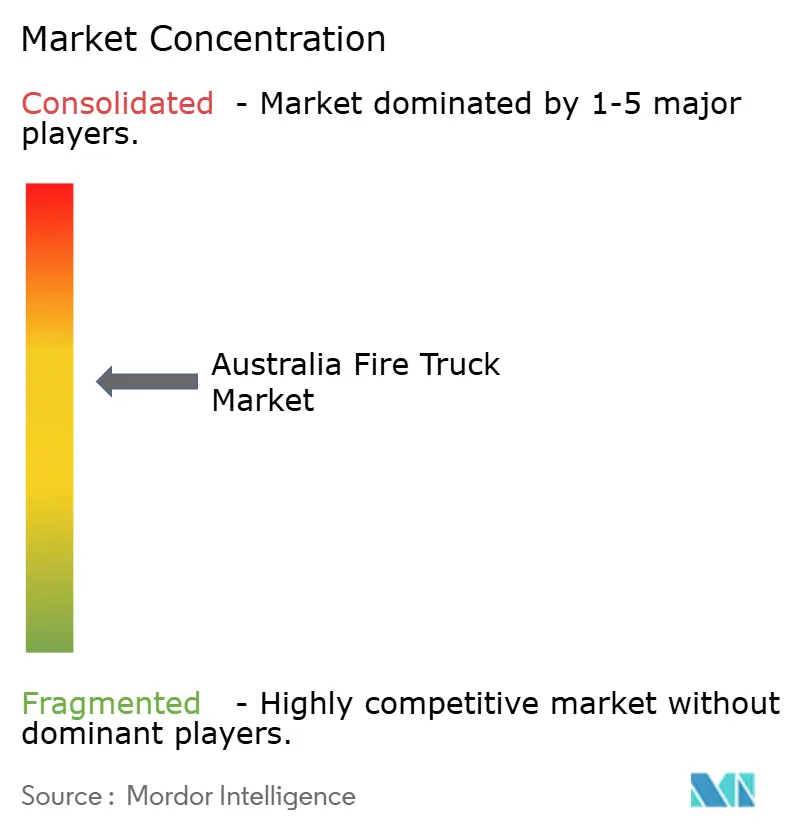
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア消防車市場分析
オーストラリア消防車市場は2025年に0.17 ビリオン 米ドルと評価され、2026年の0.18 ビリオン 米ドルから2031年には0.22 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは4.55%です。ニューサウスウェールズ州、クイーンズランド州、西オーストラリア州における更新サイクルの増加、災害準備基金(Disaster Ready Fund)による連邦共同資金調達、および2025年11月からのユーロ6(ADR 80/04)エンジン基準の義務化が、長期的な調達スケジュールを再形成しています。タンカーは山火事の地理的特性から依然として車両隊を主導していますが、都市部のサービスは新たな排出規制を満たしつつ乗員の人間工学を改善するポンパーのアップグレードを加速させています。オーストラリア首都特別地域(ACT)、ビクトリア州、クイーンズランド州でのバッテリー電気自動車の試験運用が、都市部の運用サイクルにおけるゼロエミッションの実現可能性を検証しています。特に2026年12月に開港する西シドニー国際空港をはじめとする空港容量拡大プロジェクトが、高付加価値の航空機救難消防(ARFF)車両の需要を拡大しています。
主要レポートのポイント
- タイプ別では、タンカーが2025年のオーストラリア消防車市場シェアの63.15%を占め、ポンパーは2031年にかけてCAGR 11.24%で拡大する見込みです。
- 用途別では、住宅・商業用が2025年のオーストラリア消防車市場規模の72.33%を占め、空港用途は2031年にかけてCAGR 9.13%で成長する見込みです。
- 推進方式別では、内燃機関が2025年に95.14%のシェアを占め、バッテリー電気は2026〜2031年にかけてCAGR 22.15%で進展しています。
- エンドユーザー別では、市町村消防署が2025年に69.25%のシェアを占め、空港当局は2031年にかけてCAGR 9.51%で最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア消防車市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化タンカー車両隊の更新 | +1.2% | ニューサウスウェールズ州、クイーンズランド州、西オーストラリア州が主要 | 中期(2〜4年) |
| 災害基金による車両隊近代化の加速 | +0.9% | 全国 | 中期(2〜4年) |
| 山火事による4×4消防車両需要 | +0.8% | ニューサウスウェールズ州、クイーンズランド州、ビクトリア州、南オーストラリア州、西オーストラリア州 | 中期(2〜4年) |
| 2025年からのユーロ6 / ADR適合 | +0.7% | 全国 | 短期(2年以内) |
| 電動化試験運用の普及 | +0.6% | ACT、クイーンズランド州、ビクトリア州 | 長期(4年以上) |
| 空港容量拡大プロジェクトの増加 | +0.5% | シドニー、メルボルン、ブリスベン、パース | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ニューサウスウェールズ州、クイーンズランド州、西オーストラリア州における老朽化タンカー車両隊の急増する更新需要
ニューサウスウェールズ州農村消防局(RFS)は2025年に290台を納入し、その中には遠隔地の山火事地形を対象とした超大型タトラ製タンカー6台が含まれています。クイーンズランド州は農村消防局向けに多数の車両に対して多額の資金を配分し、Fraser Engineringとタイプ2トラック80台に関するAUD 8,000万(約5,200万 米ドル)の契約を締結しました。西オーストラリア州は2025年11月に広大な火災現場への対応に最適化された新型消防車両7台に対してAUD 350万(約227万 米ドル)を投資しました。これらの新規取得は、2000年代の山火事対応急増期に導入された車両の代替となるものです。これらの老朽化した車両の多くは相当な使用期間を超過しており、維持費が地方予算の相当部分を占める状況に達しています。災害後の事後的な購入から計画的な定期更新への移行は、資本支出を合理化するだけでなく、ボランティア消防隊のダウンタイムを最小化します。
連邦災害準備基金による州レベルの車両隊近代化の加速
災害準備基金は2028年までに最大AUD 10億(約10億 米ドル)を充当し、2025年11月にはAUD 2億(約1億2,900万 米ドル)を放出することで、各州が連邦補助金に対応した資金を確保し、シャシー供給業者との数量割引を確定できるようにしています [1]「災害準備基金第3ラウンドの結果」、内務省、australia.gov.au。2025年、南オーストラリア州は大型都市型ポンパーおよび迅速対応車両の調達に資金を配分しました。同年、タスマニア州は機動ユニットに投資し、地元建設業者であるWatson Engineeringを後押ししました。2026年までに、ビクトリア州の定期計画により軽量タンカーおよび重量タンカーが順調に納入されました。このような予測可能な共同投資は、入札の変動を安定させるだけでなく、国内の車体製造業者が生産能力を拡大する動機付けにもなっています。
山火事による4×4モジュール式山火事消防車両の需要増加
2024〜25年シーズンには、山火事がニューサウスウェールズ州、クイーンズランド州、ビクトリア州にわたる広大な地域を壊滅させ、高リスクゾーンに居住する数百万人の住民を危険にさらしました。各機関は現在、放水システムおよび輻射熱シールドを装備したモジュール式4×4プラットフォームへの傾倒を強めています。Frontline Fire & RescueのTerra Firma Titanは、防護ブランケットによる乗員安全を確保しながら、大容量の水タンクと高い送水効率を実現しています。ビクトリア州は2024年に遠隔地の消火線における水不足を軽減するため、合計AUD 1,280万(約915万 米ドル)で超重量タンカー29台を配備しました。ニューサウスウェールズ州は急峻な地形の走行に優れた超大型ユニットを導入しました。この動きは車両隊戦略の分岐を浮き彫りにしています。すなわち、都市部の消防隊は標準化されたユーロ6ポンパーへ傾倒する一方、農村部の消防隊は4×4タンカーを選択しています。
2025年からの新型重量車両に対するユーロ6 / ADR適合の義務化
ADR 80/04に基づくユーロ6基準は、2025年11月から車両総重量3.5トン超のすべての新型重量車両に対して義務化されました [2]「重量車両排出基準ファクトシート」、インフラ省、infrastructure.gov.au 。消防機関はもはや非適合車両隊を延長することができず、更新スケジュールが圧縮され、ユーロ6対応のスカニアPシリーズおよびボルボFMクルーキャブへの需要が高まっています。ビクトリア州は2024年6月にスカニアベースのポンパー25台を発注し、ACTはそれ以前にボルボFMクルーキャブを受け入れており、生産枠を確保するための先行調達を反映しています。適合化はまた、小規模な車体製造業者にとってエンジニアリングコストを引き上げ、認定設計と地域試験能力をつ企業への集約を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市町村予算上限と入札遅延 | -0.8% | ビクトリア州、ニューサウスウェールズ州、クイーンズランド州が高い | 中期(2〜4年) |
| ACT停電後のバッテリーへの懸念 | -0.5% | ACT、クイーンズランド州、ビクトリア州 | 中期(2〜4年) |
| 電気・ハイブリッド整備に関する技術者不足 | -0.4% | 全国 | 長期(4年以上) |
| 厳格なRVSA型式認定コスト | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
市町村予算上限と長期にわたる公開入札のリードタイム
ビクトリア州農村消防局(CFA)は2024〜25年度にAUD 5,180万(約3,300万 米ドル)の赤字を計上し、5年間のうち4年間で累計AUD 1億4,500万(約9,400万 米ドル)の不足が生じ、緊急性の高い更新のみを実施し、期限を超過した複数のタンカーの更新が遅延しています [3]「農村消防局年次報告書2025」、ビクトリア州政府、vic.gov.au。ニューサウスウェールズ州の地方議会は主にトラックの維持費を負担しており、州への配分が少なくなるため、更新サイクルが延長されています。2026年3月、クイーンズランド州では長いリードタイムと仕様の争いに関する多数の苦情が発生しました。公開入札プロセスは評価と議会承認に相当な時間を要します。一方、シャシーOEMの生産枠は大幅に前倒しで予約されており、各機関は長期にわたる待機を余儀なくされています。この資本支出の先送りアプローチは、ダウンタイムの増加につながっており、Fire Rescue Victoriaが特定期間における老朽化車両隊の頻繁な故障を報告していることからも明らかです。
高度な電気・ハイブリッドドライブトレインの整備に関する技術者不足
2018年から2022年の間に、バッテリーおよびハイブリッドの技術を習得した技術者は限られた数にとどまり、州全体の車両隊を支援するために必要な人数に達しませんでした。地方地域ではAS 5732認定トレーナーと設備が不足しているため、消防車両を州都の整備工場まで輸送する必要があり、ダウンタイムが増加しています。2025年7月にACTのハイブリッド電気トラックで発生したバッテリー停止事故は、工場による介入を必要とし、サービス能力に関連するリスクを浮き彫りにしました。独立して運営する整備工場は、充電器への投資回収期間が長期にわたるため、投資に消極的です。モバイル診断、リモートアップデート、および訓練を受けた技術者の安定した流入が進まない限り、電動化の傾向は主要都市に限定されたままとなる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:タンカーが山火事防衛の中核を担い、ポンパーが都市部で拡大
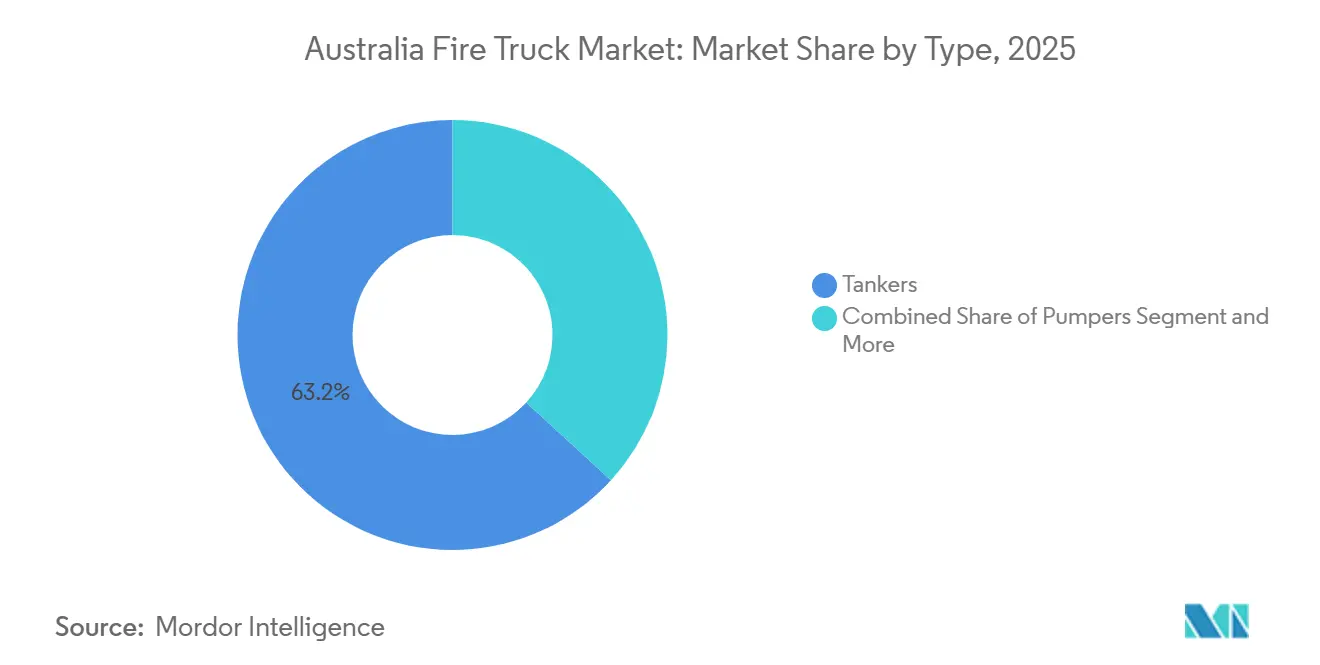
タンカーは2025年のオーストラリア消防車市場シェアの63.15%を占めており、これは車載水量が消火栓へのアクセスを上回る地形を反映しています。ボランティア消防隊が15年前の車両隊を更新するにつれ、タンカーのオーストラリア消防車市場規模は堅調を維持する見込みであり、ビクトリア州の超重量ユニット29台の発注がその例として挙げられます。ポンパーは台数では少ないものの、ユーロ6移行と都市部の高密度化により、セグメントCAGR 11.24%と最高の成長率を示しています。クイーンズランド州のタイプ2ユニット80台の契約は、適合性と高性能を兼ね備えたポンパーへの都市部の需要を示しています。
ポンパーはさらに、訓練時間と補修部品の多様性を削減する標準キャブシャシーソリューションから勢いを得ています。救助・高所作業プラットフォームはニッチながら戦略的な位置づけを維持しており、Bronto Skyliftは2026年2月に高層建築物対応のS70XR 70mユニット4台を納入しました。ARFF車両は台数は少ないものの、最高の単位経済性を誇り、オーストラリア空軍のパンサー6×6トラック19台がグローバルOEMのリーダーシップを証明しています。この二極化は、異なる運用プロファイルに対応する多様化したサプライヤーエコシステムへの傾向を示しています。


用途別:都市部対応が主導し、空港が加速
住宅・商業用インシデントが2025年の支出の72.33%を吸収しており、市町村消防隊が密集した人口を保護しています。これらの用途におけるオーストラリア消防車市場規模は、都市の成長とユーロ6適合の推進により着実に拡大しています。しかし空港プロジェクトは、西シドニー国際空港、メルボルンの第3滑走路、ブリスベンの拡張がICAOカテゴリー要件を引き上げることから、2026年以降CAGR 9.13%を記録する見込みです。パンサーやストライカー・ボルテラ・ハイブリッドの単位コストは、台数が少ないにもかかわらず収益を増幅させます。
産業鉱山サイトは引き続き転覆防止装置を備えた鉱山仕様タンカーを発注しており、気候変動が巨大山火事を引き起こすにつれて、荒野・林野の火災が都市境界と重なり合っています。ビクトリア州の都市郊地域への超重量タンカーの配備はセグメントの境界を曖昧にしています。それでも空港はオーストラリア消防車市場においてプレミアムニッチとして位置づけられており、Rosenbauer、Oshkosh、NFFACOの新たな提携が注目を集めています。
推進方式別:ディーゼルが多数を占め、バッテリー電気が台頭
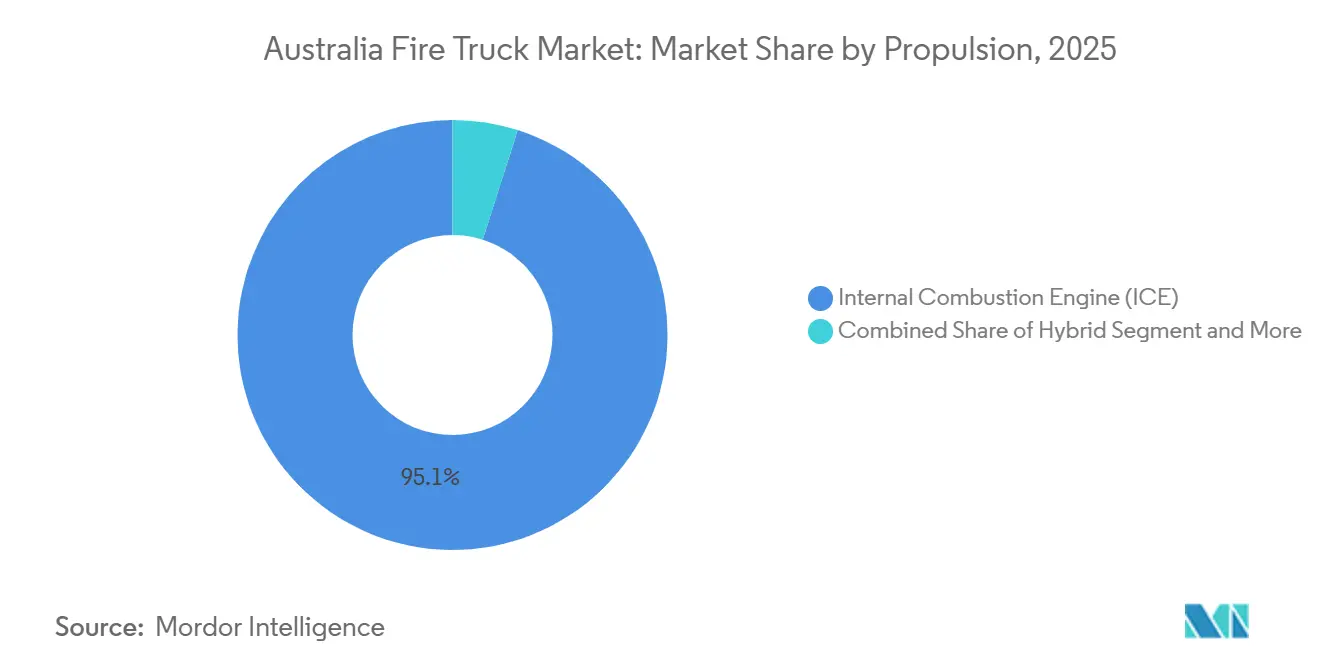
内燃機関は2025年の納入台数の95.14%を占めていましたが、バッテリー電気自動車は2031年にかけてCAGR 22.15%を記録しています。ACT、ビクトリア州、クイーンズランド州で実施された試験では、4×2都市型ポンパー専用に設計されたスカニアのBEV CP31が、静粛な運転と現場での排気ガスの大幅な削減を実証しました。しかし、オーストラリアの消防車セクターにおけるハイブリッドの普及は依然として限定的であり、普及率は低水準にとどまっています。この低普及率は主に、デュアルドライブトレインに関連する高コストに起因しており、ハイブリッドの経済的実現可能性を低下させています。
さらに、燃料電池技術は依然として概念段階にあり、これは主に水素インフラの不足によるものであり、その実装に対する重大な障壁となっています。一方、ADR 80/04に起因する規制上の圧力は、ユーロ6以前のディーゼル車両の段階的廃止を加速させています。この規制の変化は、特にデポ充電インフラがより容易に利用可能な州都において、ゼロエミッション代替手段の機会を創出しており、クリーンテクノロジーへの移行を支援しています。
エンドユーザー別:市町村消防署が数量を牽引し、空港がマージンを提供
市町村消防隊は2025年の需要の69.25%を占め、タンカーおよびポンパーの主力車両を納入する国内車体製造業者の中核として機能し続けています。市町村の財政状況は、議会資金と州補助金に大きく依存するオーストラリア消防車市場の年間数量を左右する重要な役割を果たしています。地方自治体の財政的安定は、全国における消防車の調達と配備に直接影響します。
空港当局は数が限られているものの、新滑走路プロジェクトがカテゴリーアップグレードを必要とすることから、CAGR 9.51%と最高の成長率を示しています。これらのアップグレードは多くの場合、厳格な安全・運用基準を満たすために6×6または8×8 ARFF ユニットなどの高度な車両隊の追加を必要とします。防衛セクターでは、RosenbauerやNAFFCOなどの主要プレイヤーとの長期契約を通じて専門車両隊が維持されており、安定した供給と運用準備態勢が確保されています。さらに、民間契約サービスは遠隔地の資源操業を保護する上で重要な役割を果たしており、これらの地域の独自の課題に対応するカスタマイズされた消防車ソリューションを提供しています。
地域分析
2025年、ニューサウスウェールズ州が先頭に立ち、新型トラックを発注し、大量の納入を受けました。その中には、険しい地形専用に設計された超大型タンカーが含まれていました。クイーンズランド州もこれに続き、Fraser Engineeringとの大型契約を含む相当数の車両に資源を配分しました。一方、ビクトリア州は定期計画により2026年初頭までに車両隊を更新し、軽量タンカーと4×4ユニットを追加しました。しかし同州は継続的なCFA赤字に悩まされており、旧来の資産への依存が続いています。
西オーストラリア州と南オーストラリア州は、より厳しい予算の中で運営しながらも、広大な集水域に対応したモジュール式構造を重視しています。2025年末、西オーストラリア州は複数の消防車両に投資し、2026年初頭には追加ユニットが続きました。南オーストラリア州は一方で、ユーロ6基準を満たす重量ポンパーと迅速対応車両に資源を配分しました。タスマニア州は連邦資金を活用し、地元のエンジニアリング会社と提携して機動ユニットを調達し、地域付加価値を重視しました。
ACTは小規模な車両隊にもかかわらず、電動化イニシアチブの最前線に立っており、西シドニー国際空港に専用のARFFベースを設置しています。ノーザンテリトリーは現在、限られた更新率にとどまっていますが、将来的にユーロ6基準に適合する見込みです。全体として、各州は災害準備基金の共同投資から恩恵を受けており、これにより予測可能な資本が確保されるだけでなく、災害後の調達急増が緩和され、サプライヤーの受注残が安定化しています。
競合環境
Rosenbauer、REV Group、MoritaなどのグローバルOEMがARFFおよび高所作業ニッチをリードしています。一方、Fraser Engineering、Frontline Fire & Rescue、SEM Fire & Rescueがタンカーおよびポンパーの製造を主導し、スカニア、ボルボ、いすゞなどの主要プレイヤーと提携を形成しています。クイーンズランド州でのタイプ2ポンパー80台のFraserの受注は、地元組立の利点を示しており、リードタイムを2年短縮しています。ビクトリア州でのスカニアユニット25台に関するSEMの契約は、訓練におけるブランド標準化のコスト削減効果を浮き彫りにしています。
RosenbauerのオーストラリアRAAFへのパンサー19台の納入は、収益性の高い空港セグメントにおける同社の地位を強固にしています。しかし、NAFFCOの2025〜26年に向けたスカニアおよびMANとの提携は、新たな競争の台頭を示唆しています。ユーロ6キャブシャシーとワコールでの地元組立を活用することで、Volvo Group AustraliaとScania Australiaは認定を受けていない小規模ベンダーを凌駕する態勢にあります。ユーロ6適合と地元製造能力への注目の高まりが競合環境を再形成しており、大規模な認定プレイヤーに有利な状況が生まれています。
特にRVSAおよびユーロ6に関連する適合コストと試験要件の増大が業界の集約を促進しており、小規模企業はパートナーシップを組むか撤退するかの選択を迫られています。さらに、バッテリー電気ポンパー、モジュール式4×4タンカー、PFASフリーフォームなどの分野には未開拓の可能性があり、先行採用者が基準を設定できる可能性があります。これらの新興技術に投資し、進化する規制に適合する企業は、市場において競争上の優位性を獲得する可能性が高いです。
オーストラリア消防車産業リーダー
Rosenbauer International AG
Pierce Manufacturing, Inc.
Volvo Group Australia
REV Group
Magirus
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年12月:ゲリンゴン農村消防旅団が超大型タトラトラックの実地試験を開始し、ニューサウスウェールズ州における次世代車両の初の配備となりました。
- 2025年11月:西シドニー国際空港が、専用消防署の開設後に3分以内の対応を可能にするプラグインハイブリッド式ストライカー・ボルテラ6×6トラック4台のうち最初の1台を受領しました。
- 2025年9月:Volvo Group AustraliaとFraser Engineeringが、地域および都市部の対応力強化のためにクイーンズランド州史上最大の単一発注となる新型ポンパー80台の契約に署名しました。


オーストラリア消防車市場レポートの範囲
範囲には、タイプ別(ポンパー、タンカー、救助車、高所作業プラットフォーム車、多機能モジュール車、荒野消防車、空港クラッシュテンダー)、用途別(住宅・商業用、産業・製造業用、空港、軍事、荒野・林野)、推進方式別(内燃機関、ハイブリッド、バッテリー電気、燃料電池電気)、エンドユーザー別(市町村消防署、産業施設消防隊、空港当局、防衛・軍事、契約・民間消防サービス)のセグメント化が含まれます。市場規模と成長予測は、米ドルによる金額および台数による数量で提示されます。
| ポンパー |
| タンカー |
| 救助車 |
| 高所作業プラットフォーム車 |
| 多機能モジュール車 |
| 荒野消防車 |
| 空港クラッシュテンダー(ARFF) |
| 住宅・商業用 |
| 産業・製造業用 |
| 空港 |
| 軍事 |
| 荒野・林野 |
| 内燃機関(ICE) |
| ハイブリッド |
| バッテリー電気 |
| 燃料電池電気 |
| 市町村消防署 |
| 産業施設消防隊 |
| 空港当局 |
| 防衛・軍事 |
| 契約・民間消防サービス |
| タイプ別 | ポンパー |
| タンカー | |
| 救助車 | |
| 高所作業プラットフォーム車 | |
| 多機能モジュール車 | |
| 荒野消防車 | |
| 空港クラッシュテンダー(ARFF) | |
| 用途別 | 住宅・商業用 |
| 産業・製造業用 | |
| 空港 | |
| 軍事 | |
| 荒野・林野 | |
| 推進方式別 | 内燃機関(ICE) |
| ハイブリッド | |
| バッテリー電気 | |
| 燃料電池電気 | |
| エンドユーザー別 | 市町村消防署 |
| 産業施設消防隊 | |
| 空港当局 | |
| 防衛・軍事 | |
| 契約・民間消防サービス |


レポートで回答される主要な質問
オーストラリアにおける消防車車両隊のライフサイクルは?
各機関は最前線での15年間の運用を目標としており、その後は災害準備基金の支援を受けた定期計画のもとで大規模な改修または更新が予定されています。
バッテリー電気ポンパーの展望は?
ゼロエミッションポンパーはまず都市部の消防署での運用が見込まれ、ACT、ビクトリア州、クイーンズランド州での試験が成熟するにつれ、2031年までに新規都市部購入の最大15%を占める可能性があります。
タンカー需要が最も高い州はどこですか?
ニューサウスウェールズ州、クイーンズランド州、ビクトリア州は、高い山火事リスクと大規模なボランティアネットワークにより、タンカー発注を主導しています。
農村部車両隊の電動化に対する主な障壁は何ですか?
地方における技術者スキルの不足と高容量充電インフラの不足が、州都以外でのバッテリー電気ユニットの配備を制限しています。
最終更新日:



