
中古トラック市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 55.38 十億米ドル |
| 市場規模 (2031) | 70.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
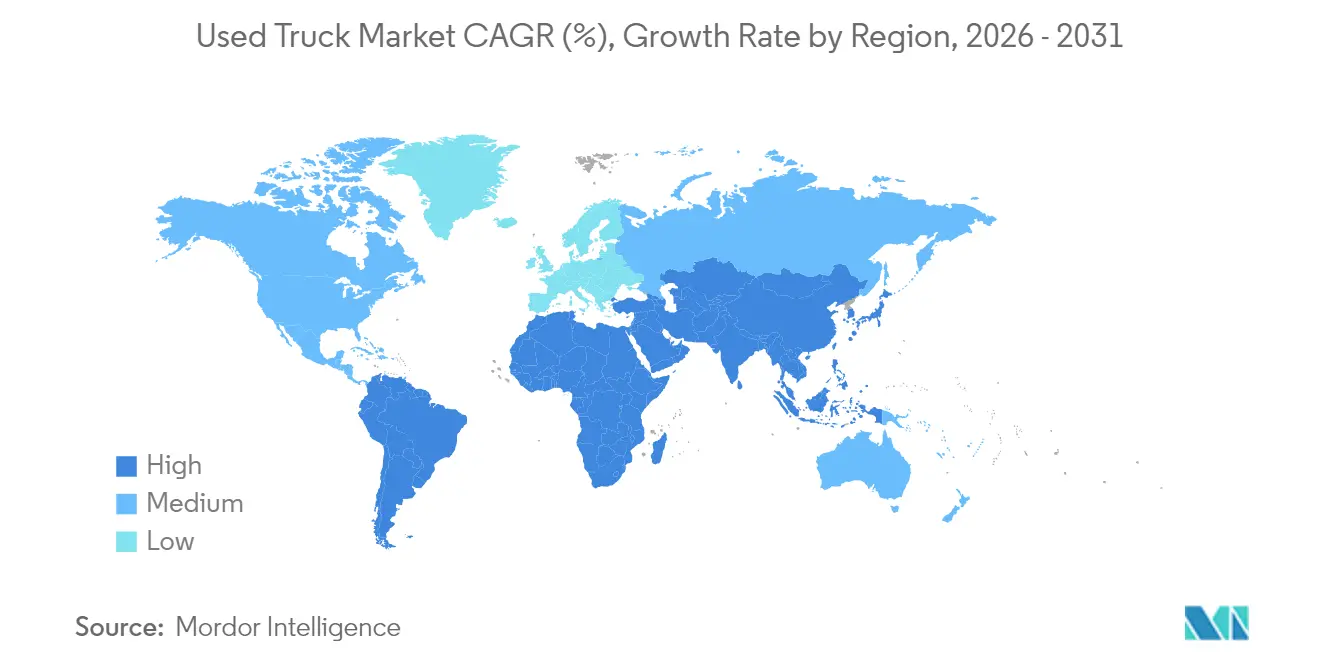
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
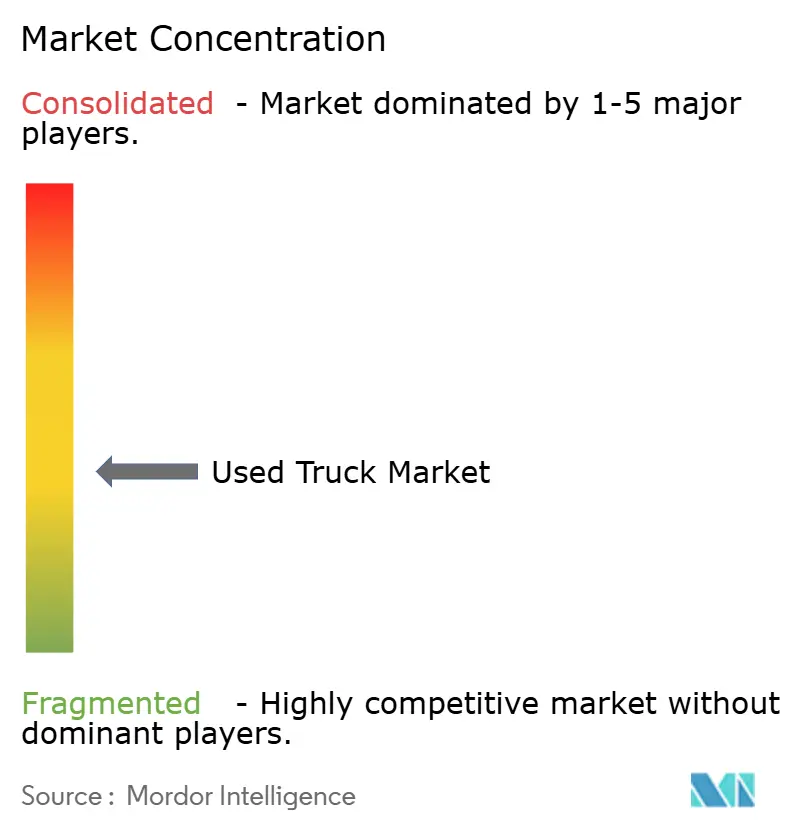
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中古トラック市場分析
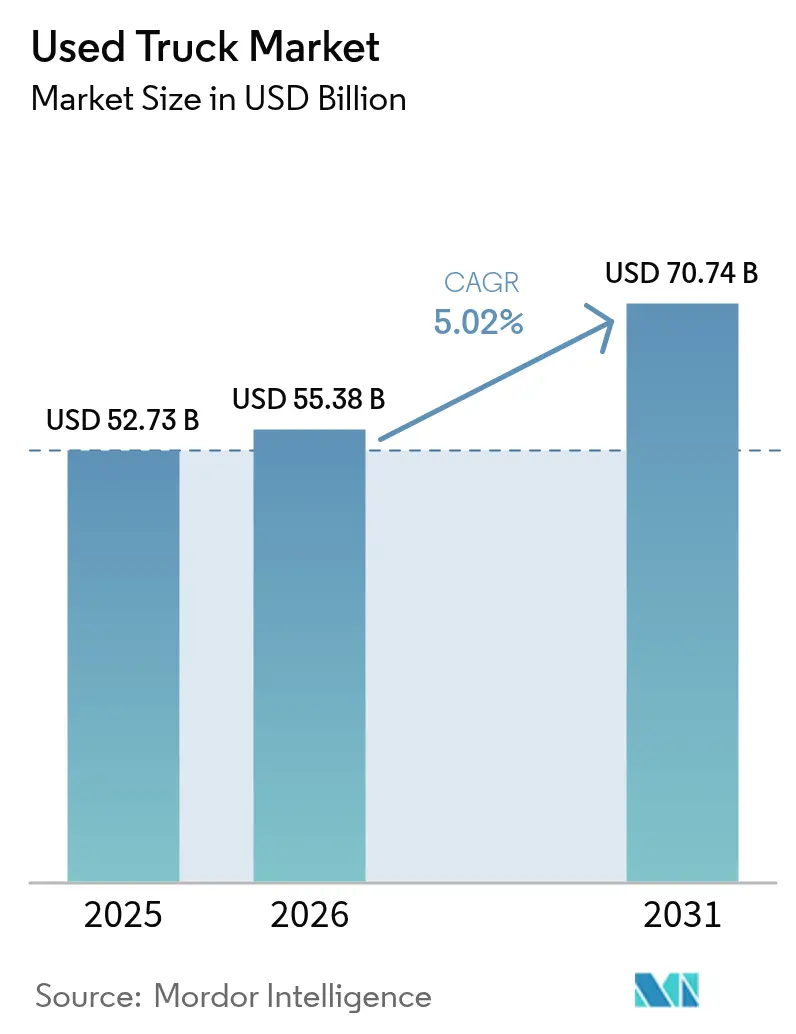
中古トラック市場規模は、2025年の527億3,000万米ドルから2026年には553億8,000万米ドルに増加し、2031年までに707億4,000万米ドルに達すると予測されており、2026〜2031年にかけてCAGR 5.02%で成長します。この拡大は、排出規制の強化やデジタルオークションの普及拡大を背景に、運送業者が初期資本制約を見直す中でのフリート所有経済の構造的変化を反映しています。大型モデルは依然として残存価値を支えていますが、ラストマイル需要が軽量クラスへの成長を牽引しています。デジタルマーケットプレイスは情報格差を縮小しており、大手トラックメーカーの認定中古車プログラムが二次流通チャネルへの信頼を高めています。供給パターンは規制の相違にも左右されており、欧州のNOx規制が旧型車の輸入を抑制する一方、インドのスクラップ奨励策が老朽化した在庫を除去し、中古資産の価格を押し上げています。
主要レポートのポイント
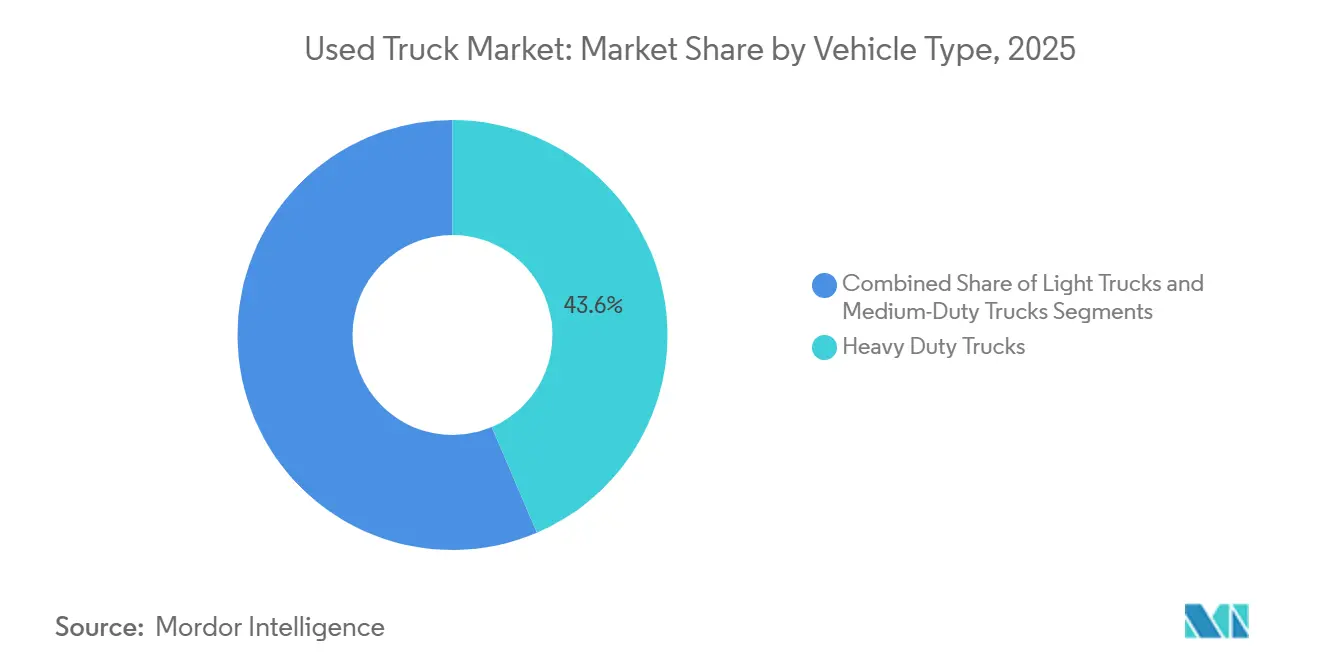
- 車両タイプ別では、大型トラックが2025年に43.57%のシェアで中古トラック市場をリードし、小型トラックは2031年までCAGR 7.69%で拡大する見込みです。
- 燃料タイプ別では、ディーゼルが2025年に93.36%という圧倒的な中古トラック市場シェアを保持し、ハイブリッドおよびバッテリー電気自動車セグメントは2031年までCAGR 22.55%を記録する見込みです。
- 車齢区分別では、車齢4〜7年の車両が2025年の中古トラック市場の38.39%を占め、3年以下のトラックは2031年までCAGR 9.23%を記録する見込みです。
- 車両クラス別では、クラス8が2025年に中古トラック市場シェアの39.42%を維持し、クラス4は2026〜2031年にかけてCAGR 7.18%で成長する見込みです。
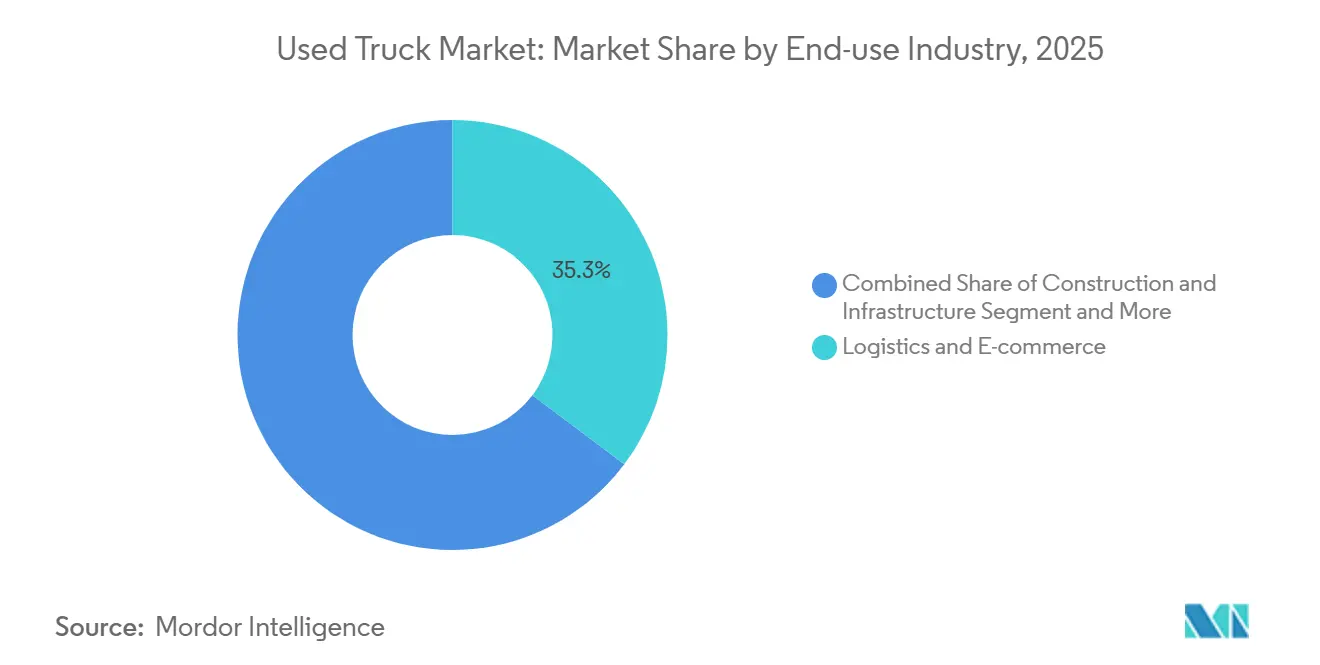
- 最終用途産業別では、物流・Eコマースが2025年に35.27%のシェアで中古トラック市場をリードし、建設・インフラは2031年までCAGR 9.02%を記録する見込みです。
- 販売チャネル別では、独立系ディーラーが2025年の収益の53.94%を占め、オンラインの個人間取引およびオークションプラットフォームはCAGR 12.31%で2031年まで拡大しています。
- 地域別では、アジア太平洋が世界最大の地域フリートベースを保持し、市場シェアの47.92%を占めています。一方、中東・アフリカが地域成長をリードし、2031年までCAGR 7.41%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ主導の建設ブーム | +1.2% | インド、ASEANコア(インドネシア、ベトナム、タイ) | 中期(2〜4年) |
| Eコマースのラストマイル拡大 | +1.0% | 北米、都市部ラテンアメリカへの波及 | 短期(2年以下) |
| OEM認定中古車プログラム | +0.8% | 欧州(ドイツ、フランス、英国、イタリア、スペイン) | 中期(2〜4年) |
| デジタル卸売オークション | +0.7% | 中東、北アフリカ、グローバルなデジタルリーチ | 短期(2年以下) |
| フリート電動化目標 | +0.6% | 中国、東南アジアへの二次的影響 | 中期(2〜4年) |
| 中古商用車への税制優遇措置 | +0.4% | ブラジル、アルゼンチンおよびチリへの潜在的拡大 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
インドおよびASEANにおけるインフラ主導の建設ブームが大型中古トラックの流通を促進
国家インフラパイプラインは輸送・物流プロジェクトに1兆4,000億米ドル超を充当しており、これが大型車の新規登録を増加させ、後に中古トラック市場へ流入しています[1]。高速道路回廊や港湾拡張などの大型プロジェクトは、プロジェクト終了後に請負業者が資産軽量型のバランスシートを好むため、所有サイクルを短縮します。その結果、良好な状態の中古トラックが二次流通チャネルに流入し、新規設備を調達できない中小建設業者を引き付けます。インドの2024年スクラップ政策は、車齢15年超のトラックを廃車にする際の登録料免除を提供し、老朽化資産を除去するとともに、車齢4〜7年の車両の価格を支えています[2]。インドネシアやベトナムにおける同様の公共事業計画も同様の波及効果をもたらし、適合した最新型の大型ダンプカーやトラクターの安定的な供給パイプラインを確保しています。
北米におけるEコマースのラストマイル拡大が中古小型トラックの需要を喚起
急速な小包輸送量の増加により、運送業者は同日配送にクラス3〜5のボックストラックを活用するマイクロハブを開設しています。2024年に最終化された米国環境保護庁のクリーントラック計画に基づくコンプライアンス期限は、2027年のNOx上限が適用される前にフリートがディーゼルモデルを廃車にすることを促しています[3]。この流通増加により、個人事業主が購入可能な低走行距離の車両の供給が増加します。並行して、米国の複数の都市圏におけるゼロエミッション試験ゾーンが、初期採用者に第一世代の電気バンを再販売させることを促し、都市配送の航続距離を犠牲にすることなく二次流通チャネルの燃料構成を多様化しています。小型トラックの吸収力は、これらの車両が少ない資本で迅速な回収をもたらすため、引き続き堅調です。
欧州におけるOEM認定中古車プログラムが信頼性と残存価値を向上
トラックメーカーは現在、標準化されたチェックリストに基づいてリース返却ユニットを整備し、複数年にわたるパワートレイン保証を付帯することで、中古トラック市場への信頼を高めている。購入者は走行距離、修理履歴、テレマティクスデータの透明性を確保でき、総所有コストの変動リスクを低減するのに役立っている。欧州委員会の企業サステナビリティ報告指令が2024年よりスコープ3の開示を義務化したことを受け、認定中古ユニットへの需要が高まった。大手荷主は未検証の在庫よりも、記録が整った燃費効率の高い車両を優先するようになっている。ドイツおよびフランスの国家開発銀行は、ユーロVI-E適合の認定中古プログラム(CPO)トラックを取得する小規模運送業者に対して低金利融資枠を提供しており、普及を後押ししている。
デジタル卸売オークションが購入者層を拡大、特に中東で顕著
オンライン入札は地理的制約を取り除き、湾岸諸国の企業がヨーロッパや北米からリアルタイムで余剰在庫を調達することを可能にしている。ブロックチェーンを活用した権原ツールは詐欺リスクを低減し、銀行が国境を越えた請求書の引受けを行うよう促している。これらの仕組みは、貨物回廊を通じて石油経済を多様化することを目指す地域の物流ビジョンと連動している。輸入業者は、現地の硫黄規制に準拠しながらも新車購入より低コストなユーロVおよびユーロVIトラックを高く評価しており、中古トラック市場の成長を支えている。オークションダッシュボード内でドアツードアの輸送見積もりが即座に取得できる利便性も、プラットフォームへの移行をさらに加速させている。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユーロVII・フェーズ3 NOx規制の強化 | -0.5% | 欧州連合、英国およびノルウェーへの波及 | 中期(2〜4年) |
| 低コストの中国製新型トラック | -0.4% | サハラ以南アフリカ、北アフリカ | 中期(2〜4年) |
| 限られた資金調達オプション | -0.3% | ASEANの農村市場(インドネシア、フィリピン、ベトナム) | 長期(4年以上) |
| 半導体不足 | -0.2% | グローバル、北米および欧州で顕著 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
EUにおけるユーロVII・フェーズ3 NOx規制の強化が旧型ディーゼル車の輸入を抑制
2027年以降、ユーロVIIの枠組みにより、ユーロVI未満の多くのトラックが低排出ゾーンへのアクセスを禁止され、旧型ディーゼル車両への需要が実質的に抑制される見通しである。ドイツおよびイギリスでは、自治体のクリーンエアゾーンが基準を満たさない大型車両にペナルティを課しており、潜在的な購入者をさらに遠ざけている。輸入業者はこれらの車両の処分先を東ヨーロッパおよび北アフリカへとシフトしており、中古トラック市場に影響を与えている。このシフトにより、EU域内の購入者プールが縮小し、準拠するユーロVI車両の価格が上昇している。
アフリカにおける低コストの中国製新型トラックが中古車価格プレミアムを圧縮
中国OEMの新型大型モデルは、西側諸国の同等モデルと比較して価格が約30〜40%低く設定されており、これにより車齢4〜7年の輸入トラックの再販価値が制限されている。アフリカの都市部では、スペアパーツの入手性が向上したことで、欧州ブランドがかつて提供していたメンテナンス上の優位性が薄れ、従来の輸出業者の利益率が圧迫されている。こうした変化に対応するため、柔軟な物流戦略を持つトレーダーは、在庫をラテンアメリカや東南アジアなどの市場へ振り向けている。しかし、こうした転換にはフレートコストの増加や納期の長期化といった課題が伴い、これらの地域における中古トラック市場の成長ポテンシャルを制約している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
大型トラックが引き続き優位を保ちながら小型トラックが加速大型トラックは2025年の中古トラック市場シェアの43.57%を占め、長距離輸送およびインフラ輸送における確固たる役割を裏付けている。積載能力、耐久性、および広範なサービスネットワークを優先するフリートにとって、依然として最も選ばれる選択肢である。しかし、排出規制の強化と配送ターンの変化により、事業者はフリート構成の見直しを迫られており、都市回廊に適した小型フォーマットへの余地が生まれている。メーカーはターンキーメンテナンスバンドルを含む認定中古プログラムを拡充することで対応しており、既使用の大型リグに対する購入者の信頼を高めている。こうした背景のもと、良好な状態を維持した大型トラックのリジデュアルバリューは、購入者が小型クラスへ分散する中でも底堅さを保っている。
クラス3〜5の小型トラックは、中古トラック市場において全重量クラスの中で最も速いペースとなる2031年までの年平均成長率(CAGR)7.69%で拡大すると予測されている。この急増は、ラストマイルのeコマース成長、自治体のクリーンエア施策、および独立系オーナーオペレーターにとっての低い資本障壁を反映している。第一世代の電動バンからサイクルアウトするフリートが、最新モデルのディーゼルおよびバッテリー電気式小型トラックを二次流通チャネルに放出しており、予算重視の購入者に複数の推進方式の選択肢を提供している。都市配送契約では小回りのく旋回半径と低い車両重量が求められることが多く、小型トラックは当日配送ルートに最適な選択肢となっている。デジタルオークションハウスは、テレマティクスデータや検査レポートを公開することでこれらの資産へのアクセスを拡大し、デューデリジェンスのサイクルを短縮している。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
燃料タイプ別:
ディーゼルが優位を保ちながら電動化の勢いが高まるディーゼルエンジンは2025年の中古トラック市場シェアの93.36%を占め、広く普及した給油インフラと高トルク用途における実証済みの信頼性に支えられている。事業者は確立された部品エコシステムと、ディーゼルパワートレインに伴う予測可能なメンテナンス間隔を高く評価している。ゼロエミッション規制が強化される中でも、多くの運送業者はプロパルジョンを全面的に切り替えるのではなく、より新しくクリーンなディーゼルモデルへの更新によってコンプライアンスリスクをヘッジしている。認定中古チャネルは、延長エンジン保証と走行距離検証用の高度なテレマティクスをセットで提供することで、この傾向を強化している。その結果、ディーゼルはディーラーロットとデジタルプラットフォームの双方において、価格発見の基軸であり続けている。
ハイブリッドおよびバッテリー電気トラックは2031年にかけて22.55%のCAGRで拡大しており、燃料タイプ別の中で最も高い成長率となっている。第一世代の電気トラックを試験導入したアーリーアダプターが、それらを中古市場に放出し始めており、ゼロ排気管技術を試したい小規模フリートにとって新たな在庫源が生まれつつある。廃車クレジットやクリーン輸送リベートなどの政府インセンティブも、電動化オプションへの経済的優位性をさらに高めている。購入者は電力による低い運用コストとバッテリー健全性の不確実性を比較検討しており、OEMが発行するバッテリー保証の移転が重要な差別化要因となっている。今後、充電ネットワークの整備と標準化された診断技術の進展により、中古電気トラックの評価モデルが標準化されることが期待されている。
車齢区分別:
4〜7年が引き続きスイートスポット車齢4〜7年のトラックは2025年の取引の38.39%を占め、中古トラック市場における流動性のベンチマークを設定している。これらの資産は通常、メーカー保証の対象外となっているが、完全なサービス履歴を持ち、購入者が価格と残存寿命のバランスを取ることを可能にしている。リース会社や大企業フリートは、稼働率目標を維持するためにこのサイクルで車両を入れ替えることが多く、独立系ディーラーへの安定したパイプラインを形成している。ディーラーはこれらのユニットを整備し、新車保証に近い限定保証を付帯することで、ミッドサイクルの価値を強化している。新興市場の購入者にとって、このブラケットは最新の排出規制への準拠と管理可能な取得コストの組み合わせを提供している。
車齢3年未満のユニットは、2031年までのCAGR 9.23%で成長しており、年齢マトリクスの中で最も速い成長を示している。OEMの買い戻しスキームは、再販売先を保証し残存価値を安定させることでこの流れを加速させている。新しい機器にはしばしば譲渡可能なテレマティクスサブスクリプションが付帯しており、データ駆動型フリートに訴求する予知保全を可能にしている。金融機関は低走行距離の資産をより低リスクの担保と見なし、中小事業者向けのファイナンス利用可能性を拡大している。技術機能、残存保証期間、および有利なローン条件の組み合わせが、このセグメントにおける急速な回転を支えている。
車両クラス別:
クラス8がリード、クラス4が最速成長クラス8トラクターは2025年の中古トラック市場シェアの39.42%を占め、バルク貨物回廊および国境を越えた商取引における不可欠な存在を反映している。長距離輸送業者は、コスト・パー・マイルを最適化するためにこれらの大型リグの積載優位性と空力的改良に依存している。強固なディーラーネットワークが、容易に入手可能な部品と訓練された技術者によってダウンタイムを最小限に抑えている。都市配送において小型クラスが台頭する中でも、クラス8ユニットはフリート更新戦略の再販エコシステムの中核であり続けている。その優位性はまた、オークションハウスがこのクラス向けに専門化されたレーンを設けることを促し、価格の透明性を向上させている。
クラス4トラックは、2031年までのCAGR 7.18%で最も急速な伸びを記録すると予測されている。都市物流企業は、より狭いフレームと進化する低排出ゾーン規制への準拠を好む。自治体当局はクラス4車両に優先的なアクセスと駐車許可を付与することが多く、需要を強化している。リファービッシャーはこれらのシャシーに冷蔵ボックス、フラットベッド、またはユーティリティブームを架装することができ、最終用途の訴求力を広げている。デジタルマーケットプレイスは、クラス4ユニットの国内調達を迅速化し、余剰フリート在庫と新興のラストマイル事業者をマッチングしている。
最終用途産業別:
物流・Eコマースが優位物流・Eコマース配送は2025年の中古トラック市場シェアの35.27%を占め、継続的なオンライン小売の拡大と消費者のより迅速なフルフィルメントへの期待を反映しています。小包運送業者はサービス信頼性を維持するために資産を頻繁に入れ替え、比較的新しく良好な仕様のトラックで二次プールを豊かにしています。テレマティクス対応のルート最適化は、フリート管理ソフトウェアとシームレスに統合できる車両を好み、これは現在中古トラックのリストで一般的な要素となっています。都市中心部近くに設置された倉庫ネットワークが、軽量トラックが効率的に対応できる短距離輸送需要を増幅させています。その結果、物流事業者は複数の重量クラスにわたる主要な価格設定者であり続けています。
建設・インフラプロジェクトは最終用途カテゴリーの中で最も高いCAGR 9.02%で成長すると予測されています。アジアとラテンアメリカの政府は道路、港湾、公共施設に多額の予算を配分しており、請負業者が頑丈なダンプカーやコンクリートミキサーを取得することを促しています。これらの購入者は、即時の減価償却に直面する新車よりも信頼性の高い中古トラックのコスト優位性を評価しています。季節的なプロジェクトサイクルにより、工事終了後に機器が再販レーンに戻る定期的な流れが確保され、循環的な市場ダイナミクスを支えています。このセグメントはまた、中小の下請け業者向けの有利な融資プログラムの恩恵を受け、経済サイクルを通じて需要を旺盛に保っています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
販売チャネル別:
独立系ディーラーが地位を維持、デジタルマーケットプレイスが急増独立系ディーラーは2025年の中古トラック市場シェアの53.94%を支配しており、地域的な資産再販売における中枢的な役割を裏付けています。彼らはコミュニティとの関係を培い、支払いスケジュールをカスタマイズし、中小フリートオーナーに響く下取り取引をパッケージ化することが多いです。社内のサービスベイにより整備の迅速なターンアラウンドが可能となり、資産が遊休状態になる時間を短縮しています。対面交渉は多くの地域で文化的な規範であり続けており、実店舗の関連性を維持しています。ディーラーコンソーシアムはまた、関係資本を希薄化することなく地理的リーチを広げるためにオンラインストアフロントへの投資を行っています。
オンラインの個人間取引およびオークションプラットフォームはCAGR 12.31%で上昇し、他のすべてのチャネルを上回るペースです。透明な価格ダッシュボードとリモート検査ツールが情報の非対称性を低減し、利便性を重視する初めての購入者を引き付けています。国境を越えた物流統合により、中東やアフリカの輸入業者が移動なしに適合するユーロ規格のトラックを調達でき、調達サイクルを短縮しています。ブロックチェーンを活用した権原確認が貸し手の信頼を構築し、新たな資金調達手段を開拓しています。プラットフォームアルゴリズムが資産マッチングを洗練させるにつれて、デジタルチャネルはテクノロジーに精通した事業者の間でより大きなマインドシェアを獲得すると期待されています。
地域分析
アジア太平洋地域 中古トラック市場
アジア太平洋地域は2025年の世界全体の販売台数の47.92%を占め、中古トラック市場の中核としての地位を確固たるものとしている。インドおよび東南アジアにおけるインフラ大型プロジェクトは、大型車両が一次オーナーから二次オーナーへと迅速に流通し続ける環境を維持している。中国の電動化の流れは、フリートが車両ライフサイクルの早い段階でディーゼル車両を売却する動きを促進し、地域全体の輸出パイプラインを豊かにしている。シンガポールおよびバンコクのデジタルオークションハブは越境取引を簡素化し、地域内の価格差を縮小しているこれらの要因が相まって、アジア太平洋地域は最大の需要センターであると同時に、ますます高度化するサプライハブとしての地位を強化している。
北米 中古トラック市場
北米では、eコマースネットワークの高密度化が進み、運送業者がより厳格なEPA規制に先手を打つ形で資産を更新するなか、安定した市場活動が続いている。半導体不足の緩和により新車トラックの供給が改善されているものの、多くの中小フリートは資本を温存するために依然として中古車を選好している。低排出トラックに対する州レベルの優遇措置が、最新モデルのディーゼル車および新興の電動車両に対する選択的な需要を生み出している。中西部および南東部のオークション施設はイベントをライブ配信するようになり、地元市場を大きく超えた範囲から購買者を集めている。同地域の成熟した資金調達インフラが、取引の回転速度をさらに高めている。
中東・アフリカ 中古トラック市場
中東・アフリカ地域は、2031年までに7.41%のCAGRで最も急速な拡大が見込まれている。湾岸諸国の物流ビジョンはマルチモダル貨物回廊の整備を重視しており、ユーロVおよびユーロVI基準を満たす大型トラクターへの需要を押し上げている。オンラインオークションは、地域内の購買者とヨーロッパおよび北米の余剰在庫を結びつけ、従来の供給不足を解消しつつある。アフリカでは、競争力のある価格の中古トラックの流入が、鉱業および農業を支える貿易ルートを強化している。これらのダイナミクスが相まって、同地域は周辺的な参加者から重要な成長フロンティアへと浮上しつつある。
規制環境
中古トラック市場を形作る規制は、排出基準の遵守および走行適性の執行にますます根ざしており、これがどのモデル年式が運行、転売、輸出できるかに影響を与えている。米国では、環境保護庁(EPA)が2024年に大型車向けフェーズ3温室効果ガス排出基準を最終決定し、モデル年2027年から段階的に要件を導入し、モデル年2032年以降まで拡大していく。このスケジュールにより、フリートは更新時期の管理と、新しめのモデルのセカンダリーチャネルへの流入を調整する必要に迫られている。
欧州では、循環型経済および中古車輸出に関する政策方針が、排出クラスに紐づく使用時のアクセス制限とともに厳格化している。欧州連合は使用済み車両(ELV)指令および関連する型式認証規則の改定を進めており、走行に適さない中古車両の輸出を制限する措置が含まれている。この厳格化されたアプローチにより、輸出業者や検査事業者に対するコンプライアンス要求が高まり、越境オークションレーンにおいて検証済みかつ適合した在庫の価格プレミアムを後押ししている。
バリューチェーン分析
中古トラックのバリューチェーンは、フリート回転(リースおよび大手荷主)、OEMの買戻しおよび認定中古プログラム、独立系およびフランチャイズディーラーが回収する下取り車両からの供給創出に始まる。その後、検査、リコンディショニング、価格設定を経て、ディーラー店舗やオンラインオークションプラットフォームを通じた再販売に移行する。デジタルマーケットプレイスおよびオークション運営会社は状態報告および決済プロセスの標準化を進めており、一方でOEM主導のプログラムは保証やテレマティクスに基づくサービス履歴を追加し、特に使用年数3〜7年のトラックにおいて情報の非対称性を低減している。
下流の実行はロジスティクス主導の運営へとシフトしており、輸送、名義・登録手続き、越境輸送がサイクルタイムおよび実現マージンにおいてより大きな役割を果たしている。オークションエコシステムと車両ロジスティクス事業者間の技術統合により、販売後の移動が加速しており、Super DispatchがCopartと提携(2025年7月)し、購入後即時の配送オプションを可能にした事例がその例である。自動車ロジスティクス事業の統合(SYCN Auto Logistics、Mercury Auto Transport、Rite Way Auto Transport Group、2025年8月)も、より厳格な配車および価格管理のもとで、より大きな取扱量を実現することを目的としている。総合すると、デジタル再販売と統合配送の組み合わせにより、販売所要日数が短縮され、北米・欧州から中東、アフリカ、および一部のアジア太平洋回廊へ移動する資産の買い手範囲が拡大している。
競争環境
競争環境は中程度に集中しており、検査、保証、テレマティクスにわたる認定中古車プログラムを運営する5つのグローバルトラックメーカーが中核を担っています。このようなプログラムは残存価値を安定させ、リピート顧客をパーツとサービスのためにOEMエコシステムに戻します。オークション大手はリアルタイム入札と安全な決済レールを提供することで流動性を高め、国境を越えた購入を日常的なものにしています。独立系ディーラーはコミュニティとのつながりとカスタム資金調達によって関連性を維持し、付加価値のある整備でマージン圧力に対抗しています。テレマティクスベンダーはさらに、以前は一次所有者に限られていた資産健全性データを提供することで購入者を支援しています。
デジタルディスラプションはステークホルダー間の境界を引き続き塗り替えています。オークションプラットフォームはブロックチェーンベースの権原確認を統合し、詐欺リスクを低減して機関投資家の資本をフロアプラン資金調達に引き込んでいます。OEMは販売済み車両に対するサブスクリプション型のアフターケアを試験的に導入し、販売時点を超えた顧客エンゲージメントを延長しています。ディーラーはフィンテックスタートアップとの提携を形成することでローン承認を合理化し、未開拓地域へのリーチを拡大することで対応しています。データ透明性が高まるにつれて価格発見が緊密化し、サービス品質が購入者の意思決定における主要な差別化要因として残ります。
サステナビリティの義務もまた戦略を形成しています。メーカーは輸送脱炭素化目標に沿うために燃費効率の高いパワートレインと予知保全パッケージを強調しています。スコープベースの排出報告を追求するフリートは、燃費と整備記録が検証可能な認定車両をますます好むようになっています。オークションハウスは環境機関と協力してリストに排出基準バッジを付け、購入者のコンプライアンス確認を容易にしています。これらの動きは総合的に、規制の力、技術統合、および変化する顧客期待が中古トラック分野の競争力を形成するために収束する方法を強調しています。
中古トラック産業リーダー
-
Scania AB
-
Daimler AG
-
PACCAR Inc.
-
Navistar International Corporation
-
AB Volvo
- 注:主要企業の掲載順は順位を示すものではありません。
中古トラック市場 このレポートでカバーされる企業
- Daimler AG (SelecTrucks)
- PACCAR Inc.
- Volvo Group
- Scania AB
- MAN Truck and Bus SE
- Navistar International Corp.
- Tata Motors
- Ashok Leyland
- Isuzu Motors
- Hino Motors
- Mitsubishi Fuso Truck and Bus Corp.
- Eicher Motors (VECV)
- Iveco Group N.V.
- Ford Otosan
- Sinotruk (CNHTC)
- FAW Jiefang
- Dongfeng Commercial Vehicles
- UD Trucks
- Penske Used Trucks
- Enterprise Truck Rental
- Ryder Used Vehicle Sales
- AmeriQuest Used Trucks
- Copart Inc.
- Ritchie Bros. Auctioneers
- Mascus
- TruckPlanet (IronPlanet)
- AutoNation USA
- OLX Autos Commercial
市場機会と将来展望
越境取引の拡大と、規制当局による走行適性および排出関連文書への要求の高まりに伴い、デジタル検査サービスおよび取引支援は明確な成長分野となっている。これはオークション活動および価格発見に表れており、ACT Researchは2026年に、米国においてオークション取引量が小売動向を上回り、在庫状況の変化に伴い価格が下支えされたと報告している。この結果は、標準化された状態評価、遠隔検査、および長距離購入における買い手リスクを低減する統合ロジスティクスへの需要を裏付けている。
電動化トラックもまた、再販売、診断、および保証カバレッジにおいて独自のニーズを生み出している。評価はドライブトレインの稼働時間やシャシーの状態だけでなく、バッテリー健全性、ソフトウェアの状態、充電アクセスにますます依存するようになっている。充電およびフリート導入プログラムは、二次市場インフラに現実的な足場を提供しており、その例として、Amazon Relayが75台のEinride製大型電動トラックを貨物ネットワークに統合(2026年4月)したことや、オーストラリアのクリーンエネルギー金融公社がZenobeに2,200万豪ドルを拠出し、Woolworths向けに148台のFoton T5バッテリー電気トラックを融資したこと(2026年7月)が挙げられる。これらのトラックがフリード更新および再配置の意思決定を経る中で、バッテリー状態の報告、譲渡可能な保証、デポ対応の充電経路をパッケージ化できるOEM、ディーラー、プラットフォームは、中古電動トラックにおける信頼と流動性を構築する明確な基盤を有している。
最近の産業開発事情 中古トラック市場
- 2026年7月:CEFCがZenobeに2,200万豪ドルを拠出し、Woolworths向けに148台のFoton T5バッテリー電気トラックを融資、オーストラレーシアにおけるBEV貨物輸送能力の拡大に向けた官民資金供給の兆候を示した。この動きはBEVトラックの越境再販売を後押しし、地域サプライチェーン全体でのフリート電動化のワークフローを強化する。
- 2026年5月:ACT Researchは米国のクラス8中古市場における変化を報告し、同一ディーラーの小売販売が5月に13%減少した一方、オークション販売は79%急増した。この乖離は、買い手と売り手が貨物輸送および資金調達の状況に適応する中で、在庫消化と価格発見の加速におけるオークションの役割を浮き彫りにしている。
- 2025年7月:Rush Truck CentersがAsset Intelligence Groupと提携し、金融機関向けにエンドツーエンドの再販売ソリューションを提供。この提携は、差し押さえ車両やリース満了機材のより迅速な処分およびより良い回収価値を目指すもので、ディーラーおよびオークションチャネルへの高品質中古トラックの供給パイプラインを強化する。
中古トラック市場 レポートの範囲と調査方法論
市場定義と対象範囲
中古トラック市場は、組織的および非組織的チャネルを通じて販売される中古トラックの取引価値として定義される。対象となる車両少なくとも1名の前オーナーが存在し、フレート、建設、自治体業務、またはそれに類する事業における継続的な商業利用を目的として販売されるものとする。
本市場規模の算定には、新車トラックの販売は含まれない。また、取引に付随して提供される部品、メンテナンス、保険、およびファイナンシングサービスも除外される。
セグメンテーション概要
- 車両タイプ別
- 小型トラック(クラス3〜5)
- 中型トラック(クラス6〜7)
- 大型トラック(クラス8および15トン超)
- 燃料タイプ別
- ディーゼル
- ガソリン
- 天然ガスおよびLPG
- ハイブリッドおよびバッテリー電気
- 車齢区分別
- 3年以下
- 4〜7年
- 8〜12年
- 12年超
- 車両クラス別
- クラス3
- クラス4
- クラス5
- クラス6
- クラス7
- クラス8
- 最終用途産業別
- 建設・インフラ
- 物流・Eコマース配送
- 鉱業・採石業
- 農業・林業
- 自治体・公益事業
- その他
- 販売チャネル別
- 独立系ディーラー
- フランチャイズディーラー
- OEM認定中古車
- オンライン個人間取引およびオークション
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中古車両が売買される前のフリート活動と需要状況を示す公開データセットの収集から始まる。通常、国別の車両登録データおよびパーク統計、道路フレートおよび物流指標、商用車に関する税関貿易統計、ならびにトラッキング活動を追跡する運輸省の刊行物を活用する。
前提条件を現実に即したものとするため、企業の年次報告書、投資家向けプレゼンテーション、オークションおよびディーラーチャネルの開示資料、ならびに価格や在庫動向に関する信頼性の高い報道も参照する。必要に応じて、企業財務および最新情報に特化した有料サブスクリプションサービスを活用し収益動向のクロスチェックを行う。主要コリドーにおける貿易連動型の供給シグナルについては、輸出入の個別船積みデータベースを用いて、税関データが示す方向性の妥当性を検証する。ここで言及したソースはあくまで例示であり、網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の参考資料を参照している。
一次インタビューおよびサーベイ
一次情報は、ディーラー、フリートオペレーター、物流バイヤー、ファイナンサー、およびサービスエコシステム参加者を対象とした専門家インタビューおよび構造化サーベイを通じて収集される。これらの関係者はリアルタイムで取引量と価格変動を把握している。このステップでは、車齢とクラス別の再販価値の変動確認、ディーラーネットワーク、認定プログラム、オークション、およびオンラインリスティングにわたるチャネルミックスの変化の把握、ならびにAPAC、EMEA、およびアメリカ大陸にわたるデスク前提条件の検証を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地 |
|---|---|---|
| 上位層:30% | CXO:12% | APAC:51% |
| 中位層:54% | 部門・ユニットリーダー:31% | EMEA:29% |
| 中小規模プレイヤー:16% | マネージャー:57% | アメリカ大陸:20% |
市場規模算定と予測
市場規模の算定は、登録データおよびパーク動向を現実的な中古取引プールに変換し、トラッククラスおよび車齢別の観測価格を用いて価値に換算するトップダウンアプローチを採用している。合計値は、サンプリングされたディーラーおよびオークションのスループット確認、ならびにいくつかのアンカー市場における推定ボリュームに平均販売価格(ASP)を乗じたボトムアップ推計によって検証される。これにより、二重計上や非公式活動の欠落を調整する。
モデルで使用される主要インプットには、稼働中のトラックパークおよび代替サイクル、フリートタイプ別の平均保有期間、組織的チャネルを通じた取引の割合、再販価値に影響を与える車齢区分、ならびにフレート需要および信用供与の状況に連動した価格変動が含まれる。予測においては、フレート活動と金利の異なる経路を反映するシナリオ分を用い、選択されたケースは在庫正常化と価格推移に関する一次回答者の見通しと整合させる。国別データが不十分な場合は、地域プロキシを使用し、フリート成長や取引ユニット動向などの観測可能なシグナルに合わせて再スケーリングを行う。
データ検証と更新サイクル
最終的な数値が実際の市場シグナルと整合するよう、アウトプットは複数回のチェックを経て検証される。トラックパークの方向性、中古車から新車への代替パターン、および可視的な価格動向などの独立した指標と結果を照合し、承認前に外れ値を精査する。
大きな乖離が生じた場合、アナリストは基礎となる前提条件を再確認し、その変化が構造的なものか一時的なものかを把握するためにソースへの再コンタクトを行うことがある。レポートは年次で更新され、主要なイベントが需要、供給、または価格に重大な影響を与えた場合には中間更新が実施される。また、クライアントが最新の情報を受け取れるよう、最終納品前のレビューが完了される。
Mordor Intelligenceの中古トラック市場規模と他の公表推計値と比較
中古トラック市場の公表値は、同様の年度を参照している場合でも、取引の定義、チャネルカバレッジ、および価格ロジックがほとんど同一でないため、大きく異なることがある。また、中古価格や在庫が変動する時期に前提条件がどれだけ迅速に更新されるかによっても差異が生じる。
主な乖離の要因は、推計が完了した再販取引のみを計上するか、オフロード車両、リファービッシュサービス、またはファイナンシングアドオンなどの隣接する価値プールも加算するかという点にあることが多い。Mordor Intelligenceは、非車両関連項目を合計から除外した上で、中古トラック取引の再販価値として市場を定義している。もう一つの要因は、車齢とクラス別の平均販売価格の推移方法であり、大型トラックと小型トラックを一貫した加重なしに混在させると、ヘッドライン数値が過大または過小評価される可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 525.73 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 581.6 ビリオン 米ドル(2025年) | より広範なチャネルキャプチャを反映していることが多く、小型・中型・大型のミックス全体でより高いブレンドASP前提を適用している可能性があり、大型トラックの価格がより重く加重される場合に価値が押し上げられる。 |
| インダストリーパブリッシャーB | 539.6 ビリオン 米ドル(2025年) | オフロード中古トラックなどの隣接カテゴリーを含む可能性があり、2025年以降の価格および需要に対してより積極的な成長設定を使用している可能性があり、これにより暗示されるベースラインおよびその後の年度カーブが変化する。 |
3つの数値にわたるスプレッドは、主にスコープの選択とトラッククラスおよび車齢にわたる価格の平均化方法によって説明され、次いで市場環境の変化に際して前提条件がどれだけ迅速に更新されるかによる。取引プールを明確に定義した上で価値を算定し、チャネルチェックおよび独立したフリートシグナルで検証することにより、最終推計値は計画立案および解釈において再現・活用しやすいものとなっている。
レポートで回答される主要な質問
2031年までの中古トラック市場の成長見通しは?
2026年の555億3,800万米ドルから2031年には707億4,000万米ドルに拡大し、CAGR 5.02%に相当すると予測されています。
二次流通チャネルで最も速く成長する車両タイプはどれですか?
クラス3〜5の小型トラックは、ラストマイル需要を背景に約CAGR 7.69%で拡大する見込みです。
排出規制は欧州の再販価値をどのように形成していますか?
今後のユーロVII NOx規制が旧型ディーゼル車の購入者層を狭め、ユーロVI適合車両の価格を押し上げています。
デジタルオークションが中東の購入者にとって重要な理由は何ですか?
欧州や北米からのユーロVおよびユーロVI在庫への直接アクセスを提供し、調達サイクルを短縮して価格発見を向上させます。
認定中古車プログラムはどのような役割を果たしていますか?
認定中古車スキームは検査と保証を追加し、購入者の信頼を高め、車齢3〜7年のトラックの残存価値を支えています。