
医療における拡張現実(AR)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.91 十億米ドル |
| 市場規模 (2031) | 6.13 十億米ドル |
| 成長率 (2026 - 2031) | 26.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる医療における拡張現実(AR)市場分析
医療における拡張現実市場規模は2026年に19億1,000万米ドルと推定され、2025年の15億1,000万米ドルから成長しており、2031年には61億3,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR26.29%で成長しています。この成長ペースは、病院、トレーニングセンター、在宅ケア提供者が、孤立したパイロット段階から、手術精度を向上させ、学習曲線を短縮し、患者エンゲージメントを高めるエンタープライズ全体への展開へと移行していることを示しています。術中ヘッドマウントシステムに対するFDA承認と、ポストコロナにおけるタッチフリー可視化ツールへの優先的取り組みにより、拡張現実は実験的な付加機能ではなく、臨床上の要件となっています[1]米国食品医薬品局、「没入型医療機器に対するデノボおよび510(k)承認」、fda.gov。ハードウェアが現在の売上の大部分を生み出し続けている一方、需要はワークフロー統合、データセキュリティ、および成果モニタリングを網羅したターンキー型サービス契約へと移行しつつあります。北米は成熟した償還制度を背景に導入をリードしており、アジア太平洋地域では政府が医師不足を緩和する技術に資金を提供することで最も急峻な成長を達成しています。デバイス大手がARをイメージングスイートに組み込み、新興企業が有効性を検証する多施設試験を確保する中、競争の激化が進んでいます。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年の医療における拡張現実市場シェアの54.72%を占め、サービスは2031年にかけてCAGR27.90%で成長する見込みです。
- 用途別では、外科計画・ガイダンスが2025年の医療における拡張現実市場規模の41.86%を占め、2031年にかけてCAGR28.35%で拡大しています。
- 技術別では、ハンドヘルドデバイスが2025年に38.12%の売上をリードし、ヘッドマウントディスプレイが最速のCAGR28.12%を記録しています。
- 製品別では、ARディスプレイが2025年の売上の35.02%を生み出し、CAGR27.86%で成長しています。
- エンドユーザー別では、病院・クリニックが2025年の売上の51.20%を占め、研究機関が最高のCAGR28.80%を記録しています。
- 地域別では、北米が2025年の売上の42.60%を占め、アジア太平洋地域がCAGR27.10%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 外科トレーニング・ガイダンスへの拡張現実の採用拡大 | +6.2% | 北米・EUが最も強く、世界規模 | 中期(2〜4年) |
| 拡張現実医療スタートアップへの投資・資金調達の増加 | +4.8% | 北米・EUが中核、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 可視化によって強化される低侵襲手術の需要増加 | +5.1% | 先進市場を中心に、世界規模 | 長期(4年以上) |
| 患者教育・リハビリテーションへの拡張現実の利用拡大 | +3.9% | アジア太平洋地域がリード、新興市場が追随 | 中期(2〜4年) |
| 医療画像システムとの拡張現実の統合 | +4.3% | 主要医療ハブに集中し、世界規模 | 中期(2〜4年) |
| コロナ後のデジタルトランスフォーメーションおよびテレヘルスの採用加速 | +2.7% | 農村部・サービス不足地域を優先、世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外科トレーニング・ガイダンスへのARの採用拡大
医学校および主要センターは、高解像度オーバーレイと触覚フィードバックを組み合わせた没入型シミュレーターを採用し、エラー率を低減し、熟練度に達するまでに必要な時間を短縮しています。メイヨークリニックは、研修医が手術室に入る前にARモジュールで訓練した場合、処置上の合併症が減少することを報告しています[2]Daniel Sorin et al.、「AR誘導膵臓手術における音声制御ナビゲーション」、arXiv、arxiv.org。最近のプロトタイプでは、外科医がスクリーンに触れることなく仮想解剖を再配置できる音声制御ナビゲーションが追加され、感染リスクと精神的負荷が低減されています。これらの機能は、客観的なパフォーマンス追跡を義務付けるコンピテンシーベースのカリキュラムと合致しており、これはマーカーベースのカメラとモーション分析がネイティブに提供するものです。償還政策が成果へと移行するにつれて、トレーニング部門長はARをより迅速な資格認定への費用対効果の高い手段と見なしています。中期的なモメンタムはしたがって確立されており、クラウドホスト型ライブラリが更新を研修プログラム全体で利用可能にすることで、後に成長が加速します。
ARヘルスケアスタートアップへの投資拡大
ベンチャー資金調達は、実験的プロトタイプから複数のFDA承認と実際の病院契約を保有する企業へとシフトしています。Augmedicsは2024年のシリーズDで8,250万米ドルを調達し、総調達額を1億4,900万米ドルとし、そのxvision脊椎システムの250病院へのロールアウトを支援しています。StrykerやPhilipsのような戦略的買収者は現在、純粋な光学技術よりも臨床データセットと統合ノウハウを重視しており、市場投入までの時間を短縮するタックイン型ディールを促進しています。資本流入は構想から商業生産までのギャップを縮め、製品ライフサイクルを圧縮し、競争圧力を高めています。今後2年間で、取締役会は一般的なXRの誇大宣伝に頼るのではなく、査読による成果を発表し、コスト回避を証明するプラットフォームを評価するようになるでしょう。
可視化によって強化される低侵襲手術の需要増加
AR誘導腹腔鏡手術を使用した外科医は、標準的なビデオスコープと比較して術中出血量が43%低減し、術後感染も少なかったことが記録されています。三次元オーバーレイは、隠れた血管や胆管をライブ画像に投影し、医師がより狭い切開経路を選択し、隣接組織を温存できるようにします。フォースフィードバック搭載ロボットはさらに外傷を制限しており、プロトタイプシステムは前臨床試験でピーク器具力を43%削減しています。エピソード総費用を定量化する病院では、入院期間の短縮と再入院の減少が見られ、包括支払いルールの下でマージンが向上しています。したがって、長期的な成長は、管理者にとって強固なROIケースを構築する臨床的・経済的メリットの好循環に基づいています。
患者教育・リハビリテーションへのARの利用拡大
ARタブレットで自身の解剖構造をプレビューした患者は、処置の手順をより明確に理解でき、術前不安が軽減されるとともにインフォームドコンセントの質が向上します。これは、医療における複合現実のより広範な可能性を示しています。ジェスチャートラッキングによるリハビリテーションゲームを使用した脳卒中後の患者は、標準的な運動シートを使用した患者と比較して、より広い可動域を回復し、アドヒアランスも高いと報告されています。遠隔リハビリテーションの拡張機能では、動作精度をリアルタイムでスコアリングするクリニシャン向けダッシュボードをストリーミング配信し、セラピストが遠隔でルーティンを調整できるようになっています。アジア太平洋地域の保健省は、農村部の人口に対して限られた専門スタッフを広く活用するため、これらのプログラムを支援しています。5Gネットワークの成熟に伴い、境を越えたサービスが拡大し、患者向けARが医療における拡張現実市場の次の大量貢献者として位置づけられるでしょう。
阻害要因インパクト分析*
| 阻害要因インパクト分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 拡張現実ハードウェアおよび統合の初期費用の高さ | -3.8% | 小規模施設で最も深刻、世界規模 | 短期(2年以内) |
| 臨床環境におけるデータプライバシーおよびサイバーセキュリティ上の懸念 | -2.9% | EUで最も厳格、世界規模 | 中期(2〜4年) |
| 標準化された規制・償還フレームワークの欠如 | -3.2% | 新興市場で顕著な影響、世界規模 | 中期(2〜4年) |
| 長期的な成果に関する臨床エビデンスと検証の不足 | -2.5% | エビデンスベースの調達方針を持つ病院、世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ARハードウェアおよび統合の初期費用の高さ
エントリーレベルのスマートグラスは5,000米ドル近辺から始まりますが、ソフトウェアライセンス、トレーニング、ITインフラ構築を含めると、エンタープライズ外科スイートの完全コストは25万米ドルを超えます。AR支援処置の償還コードはまだ限られているため、小規模な地域病院は二の足を踏み、初期資本費用を自己負担せざるを得ません。PACS、EMR、およびナビゲーションスタックへのカスタム連携は、ベンダーに共通の相互運用性標準がない場合、さらなる費用を加えます。早期採用者は、オペレーティングリース型モデルと、処置時間の短縮によって手術室の稼働率を向上させられるというエビデンスでこれらの懸念に対処しています。それでも、資金が逼迫しているか、CFOが3年間の回収期間を要求する場合、近期成長は抑制されます。
臨床環境におけるデータプライバシーおよびサイバーセキュリティ上の懸念
没入型オーバーレイは、ライブイメージング、EMRデータ、および生体信号を1つのビューポートに取り込み、ハッカーが悪用できる攻撃対象領域を拡大します。規制当局は現在、ヘッドセットファームウェアとクラウドレンダラーをHIPAAおよびGDPRの対象コンポーネントとして扱い、コンプライアンス業務を増加させています。研究者たちは、敵対的ピクセルが誤った血管輪郭を注入できることを実証し、患者安全リスクがデータ盗難を超えて拡大することを証明しました[3]IEEE Spectrum編集部、「手術室ヘッドセットへのハッキング」、spectrum.ieee.org。したがって病院は暗号化トランスポート層と多要素認証を義務付けていますが、システムが最適化されていない場合、これらの手順によってレイテンシが生じる可能性があります。ベンダーリスク評価アンケートは2023年以降に長さが2倍になり、欧州およびアジアの一部における調達サイクルを遅延させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが長期的価値創出を牽引2025年、ハードウェアは医療における拡張現実市場売上の54.72%を占め、光学エンジン、センサー、およびコンピュートパックの先行購入を反映しています。しかし、医療における拡張現実市場規模のうちサービス部門は、病院がデバイスとともにターンキー型ワークフローマッピング、スタッフ認定、およびサイバーセキュリティサポートを求める中、2031年にかけてCAGR27.90%で最速の拡大を続けています。ベンダー契約は繰り返し型サブスクリプションバンドルへと移行しており、サプライヤーに年度ごとの売上の可視性をもたらしながら、プロバイダーの資本予算の障壁を軽減しています。これに対し、ハードウェアマージンは汎用ウェーブガイドとコモディティプロセッサが差別化を低下させることで低下しており、マネージドサービスに転換する企業が収益性を維持しています。予測期間中は、カスタム分析ダッシュボード、遠隔キャリブレーション、および稼働時間保証条項が標準となり、AR調達が幅広いデジタルヘルス調達モデルと整合するでしょう。この移行は、放射線PACS(医療用画像管理システム)と手術ロボットがたどった道筋を反映しており、そこではサービス売上がすでにハードウェア販売を上回っています。臨床オンボーディングとクロスプラットフォーム統合に優れたメーカーは、より高い更新率を確保し、サービスを顧客生涯価値の主要エンジンとして確立します。
第2世代の展開では、堅牢なサービスが学習曲線を短縮し、稼働率を向上させることが実証されています。構造化されたサポートなしにデバイスを購入した病院は、6ヶ月後に40%未満の使用率で停滞することが多い一方、フルサービスプランを契約したサイトは初年度内に75%を超える稼働率を達成しています。これらの指標はCFOのサブスクリプション支出を正当化するのに役立ち、予算成長をサービス項目に向ける自己強化サイクルを生み出しています。その結果、投資家はますます、光学仕様よりも現場サポートチームの規模と導入プレイブックの深さによって競争上のポジショニングを評価するようになっています。このようにサービスは、コンポーネントサプライヤーから臨床関係を所有するインテグレーターへと交渉力を移行させ、医療における拡張現実市場全体の競争ヒエラルキーを再形成しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能


技術別:
ヘッドマウントディスプレイが手術での採用を拡大ハンドヘルドタブレットおよびスマートフォンは、その馴染み深いフォームファクターが患者教育キオスクやベッドサイドでの利用に対する参入障壁を低下させたことから、2025年の売上の38.12%を占めました。ヘッドマウントディスプレイは現在、手術室チームが複雑な処置に不可欠なハンズフリーナビゲーションと三次元の深度感覚を重視する中、CAGR28.12%を記録しています。Apple Vision Proを使用した初めての肩関節置換事例では、外科医が二次元スクリーンを使用した場合より19%速くタスクを完了し、臨床的実行可能性が証明されました。軽量光学系とバッテリースリーブにより、ヘッドセットの重量が220グラム未満に抑えられ、以前は採用を妨げていた頚部疲労が軽減されています。今後のリリースでは筋電図ジェスチャーセンサーが追加され、騒がしい手術室で機能に苦労する音声コマンドなしに無菌インタラクションが可能になります。予測期間中、ハイブリッドアーキテクチャが登場するでしょう:外科医がヘッドセットで患者固有のホログラムを参照しながら、巡回看護師がハンドヘルドコンソールで服薬リマインダーを起動するという形です。両デバイスクラス間でアノテーションを同期させるベンダーは、複数部門の予算を獲得し、クラウドレンダリングサブスクリプションを確保できる立場にあります。
商業的モメンタムも規制経路の進展を反映しています。FDAは2024年だけで16のヘッドマウントシステムを510(k)パネルで承認し、グループ購買組織が加盟病院全体の需要をプールするフレームワーク契約の交渉を促しました。このような取引は管理上の摩擦を取り除き、ボリュームの立ち上がりを加速します。長期的には、3ナノメートルノードで構築された拡張現実チップセットが両眼4K解像度を実現し、ヘッドセットが病理学や心臓カテーテル検査室のワークフローにも対応できる基盤を確立するでしょう。その結果、次世代光学系に投資する研究機関は、今世紀末までにヘッドマウント型に明確に傾く技術ミックスの基盤を築いています。
製品別:
ARディスプレイがシェアと成長の両面でリードARディスプレイは2025年の売上の35.02%を生み出し、CAGR27.86%で成長しており、あらゆるワークフローの中心性を強調する珍しいデュアルリーダーシップを示しています。医療における拡張現実市場のシェア優位性は、鮮明で広視野の映像が外科医の自信と患者の理解に直接影響するために生まれています。SCHOTTの高屈折率ガラスウエハーは現在、光学系を拡大することなく輝度を40%向上させるウェーブガイドの量産を可能にしています。バックプレーンでは、マイクロOLEDアレイが3,000ニットを実現し、手術照明下でも解剖オーバーレイが視認可能であることを保証しています。センサーと入力デバイスは、空間マッピングとジェスチャーキャプチャーを提供する補完カテゴリーとして続きますが、多くのユニットがディスプレイシャーシに組み込まれているため、売上ランキングは低くなります。半導体コンポーネントは重要ではあるものの、ベンダーがデザインウィンを確保するとコモディティのように振る舞い、ユニット数量が増加しても価格は下落する傾向にあります。
ディスプレイの優位性は、光学キャリブレーションと滅菌可能レンズカバーの成長する二次市場を生み出しており、いずれもサービス契約にバンドルされて生涯アカウント価値を高めています。遠隔テレメンタリングを実験した病院では、帯域幅ではなくディスプレイの明瞭さがメンター満足度スコアを左右することが判明し、可視化パフォーマンスが臨床的受容性を支配するという論点を強化しています。エッジで統合されたAIアップスケーラーがリアルタイムでモデルオーバーレイを精錬できるという初期の兆候は、将来の差別化が光学ハードウェアとオンデバイスインテリジェンスを融合させることを示唆しています。現時点では、独自のコーティングレシピとエタロンスタックを制御する企業がパフォーマンスの上限を設定し、医療における拡張現実市場内でプレミアムマージンを獲得しています。
用途別:
外科計画があらゆる指標でリード外科計画・ガイダンスは2025年の売上の41.86%を吸収し、CAGR28.35%で前進しており、医療における拡張現実市場規模のアンカーセグメントとしての地位を確立しています。臨床医は定量化可能な成果向上を評価しています:より短い切開長、透視被曝の低減、および再入院の減少です。AugmedicsのxvisionおよびImmersiveTouchに対するFDA承認は、病院がパイロット段階を超えて拡大する規制上の信頼を与えています。脊椎および頭蓋顎顔面ワークフローが整形外科および構造的心疾患へと拡大するにつれて、成長は続きます。これらの分野では高精度オーバーレイ位置合わせが求められます。トレーニングと教育は2位にランクされますが、外科モジュールと大きく重複しており、多くのベンダーが解剖モデルを両方の収益ストリームに再利用していることを示しています。リハビリテーションと遠隔モニタリングは最も新しいサブクラスターを形成しており、慣性センサーとクラウド分析を活用して患者運動をゲーミファイし、保険会社にアドヒアランス指標を提供しています。
手術における製品市場適合性がエコシステム効果を生み出しています:インプラントメーカーが滅菌済みドライブにARビジュアライゼーションファイルをプリロードし、イメージングベンダーがCTデータセットに空間位置合わせタグを埋め込んでいます。これらの連携は外科医を垂直統合ツールチェーンに固定し、スイッチングコストを高めています。同時に、機械学習ライブラリが術中ビデオを継続的な品質保証データセットに変換し、病院がパフォーマンス改善プログラムのために活用しています。結論として、外科計画はデバイス販売を促進するだけでなく、サービス、ソフトウェア、およびデータ分析の収益を触媒し、より広い医療における拡張現実市場が回転するフライホイールとなっています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
エンドユーザー別:
研究機関が橋渡し的採用を加速病院・クリニックが2025年の売上の51.20%を生み出しており、その購買力と急性期ケアにおける中心的役割を反映しています。しかし、医療における拡張現実市場規模への研究機関の貢献は、助成金を受けた機関が実験的機能をパイロットし、査読付きエビデンスを発表することから、CAGR28.80%で急速に拡大しています。その検証が病院の取締役会を説得してより広い提案依頼書を発行させ、将来の臨床収益を生み出すパイプライン効果を生み出しています。学術センターはその中間に位置し、後に主治医として要求することになるARプラットフォームで研修医を訓練しています。製薬会社とデバイスメーカーはR&D段階でARを展開して分子構造を可視化したりインプラント配置をシミュレーションしたりしており、これは小規模ではあるものの戦略的に重要なニッチを代表しています。
研究機関は標準も形成しています。クリーブランドクリニックとロンドン大学カレッジ(University College London)が主導するコンソーシアムは、ヘッドセットに依存しないオーバーレイを可能にするオープンデータフォーマットを草案しており、下流の病院の統合負荷を軽減しています。したがって、これらの機関とのベンダーパートナーシップは二重の配当をもたらします:初期パフォーマンスフィードバックと、新興の相互運用性規範への影響です。その結果、研究機関との関係を築く企業は、長期的な臨床支出の不均衡なシェアを獲得し、医療における拡張現実市場における研究機関の重要な役割を強化する可能性があります。
地理別分析
北米の医療におけるAR(拡張現実)市場
北米は2025年に42.60%の収益シェアを維持しており、プレミアム価格設定力と、これまでに69件の拡張現実または仮想現実デバイスを承認した規制環境を反映している。米国は地域全体の普及を主導しており、統合型デリバリーネットワークがARをデジタル手術室の再整備に組み込んでいる。一方、カナダの公的資金による医療制度は、農村部の遠隔リハビリパイロットプログラムへの助成金を重点的に配分している。メキシコでは、医療ツーリズム回廊に関連した需要が芽生えており、民間病院が訪問患者向けにARガイド下整形外科パッケージを推進している。国境を越えた連携により、米国の学術外科医がメキシコの手術をリアルタイムで指導することが可能となっており、新たなデバイス出荷を解放し得る半球規模のサービスライの先駆けとなっている。
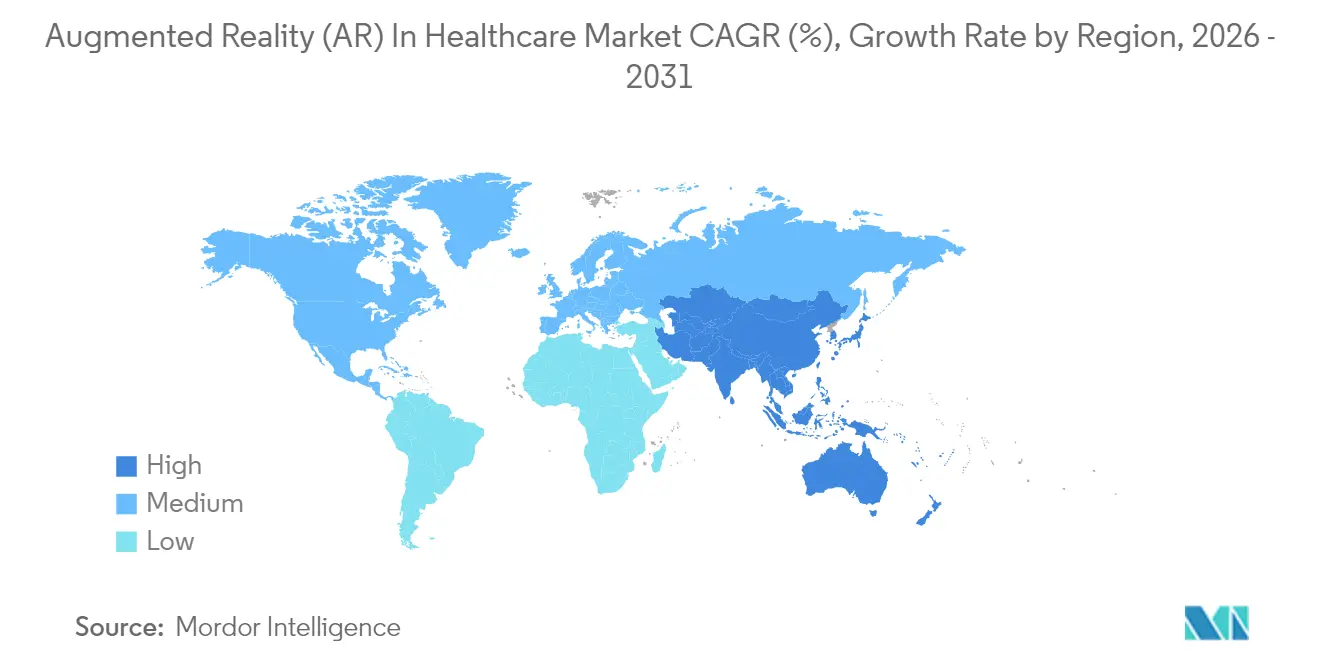
アジア太平洋地域の医療におけるAR(拡張現実)市場
アジア太平洋地域は最高水準の27.10%のCAGRを記録しており、医療における拡張現実市場の将来的な成長に対して格別に大きな影響力を持っている。中国は、2030年までに専門医数を倍増させることを目標に、研修医教育向けARシミュレーターの省レベル調達に資金を投じている。インドは、低侵襲手術を償還する政府保険と遠隔指導ヘッドセットを組み合わせ、都市部と農村部の医療格差を縮小している。日本はロボティクス産業と融合した精密応用を推進し、韓国は5Gスライシングを外科手術フィードに重ね合わせ、島嶼間での遠隔遺体解剖を実証している。オーストラリアのCSIROは先住民の健康に焦点を当てた多施設試験を主導し、グローバルアルゴリズムを形成する地域データの多様性を確保している。総じて、アジア太平洋地域のバイヤーはスケーラブルでコスト効率の高いバンドルを重視しており、サプライヤーをモジュール設計と積極的なコストパフォーマンスのロードマップへと誘導している。
EMEAおよび南の医療におけるAR(拡張現実)市場
欧州は、保健省が調達前に厳格なコストベネフィット資料を要求するため、着実ではあるが緩やかな拡大を続けている。ドイツは光学部品のサプライチェーンを活用してヘッドセットの国内生産を実現しており、EUの自立目標を満たすとともに輸入依存を低減している。英国は、個別的なイノベーションよりも全国民規模の影響を重視するNHSクリニカル・アントレプレナープログラムの中にAR評価を組み込んでいる。フランスとイタリアは、心臓病学・腫瘍学・整形外科にわたってARを検証する多分野連携チームが活動する学術拠点を擁しており、エコシステムの幅広さを推進している。中東・アフリカおよび南米は依然として黎明期にあり、湾岸諸国の病院は医療ツーリズムクラスター向けにターンキーシステムを輸入し、ブラジルの研究機関はアマゾン流域への普及拡大を目的とした公共部門の遠隔リハビリを模索している。インフラの格差が現時点での規模拡大を制限しているが、急速なモバイルブロードバンドの展開により、これらの地域は2020年代後半の加速に向け態勢を整えつつある。

規制環境
米国では、外科的ガイダンス、可視化、その他の臨床ワークフローに使用されるAR対応システムは通常、FDAの医療機器監督下に置かれ、FDA Digital Health Center of Excellenceは公開のAR/VR機器リストを維持しており、2026年2月時点で104件に達し、大部分は510(k)経路を通じたクリアランスであり、De Novoを経るものは少数となっている。2025年後半、FDA CDRHはTechnology-Enabled Meaningful Patient Outcomes(TEMPO)パイロットを開始し、2026年1月2日から関心表明の収集を開始した。これは、リアルワールドエビデンスの生成に向けた方向性を強化し、日常的な医療現場におけるソフトウェア重視・接続型機器の性能に関する期待をより明確にするものである。
欧州では、医療機器ソフトウェアの定義を満たすARソフトウェアは、Regulation (EU) 2017/745のEU MDR Rule 11に基づき分類されることが一般的であり、MDCG 2019-11(Rev. 1、2025年6月更新)が、意図する用途と臨床的影響がクラスIIa、IIb、またはIIIの判定をどのように左右するかを指針として示し、公認機関の作業量や文書化の範囲を形成している。AIを組み込んだAR機能を開発する事業者にとって、国際的な調和作業の影響力はますます強まっている。IMDRFはGood Machine Learning Practice(GMLP)指導原則(N88、2025年)を発行し、2026年4月10日にはAIライフサイクル管理に関する技術フレームワーク草案(N93)についての公開協議を開始し、意見募集は2026年7月10日に終了する予定である。これは、更新、リスク管理、市販後の性能モニタリングに関するライフサイクル管理の強化を示唆している。
競争環境
医療における拡張現実市場は、上位プレイヤーが補完的ではあるものの支配的ではないポジションを持つ、適度に断片化されたフィールドを支えています。Microsoftは、HoloLensプラットフォームとAzureコンプライアンスブロックを活用して、主要EMRベンダーと統合するフルスタック提供を行い、医療システム全体の展開においてエンタープライズの優位性を持っています。Siemens HealthineersとPhilipsはARをイメージングスイートに組み込み、術中CTとヘッドマウントナビゲーションをバンドルすることで、既存の放射線予算を活用しています。Augmedics、Surgical Theater、およびImmersiveTouchは、独自の位置合わせアルゴリズムを使用して、より小さなリソースプールにもかかわらず臨床差別化を維持し、高度手術のニッチに特化しています。Brainlabはソフトウェアファーストの戦略を追求しています:そのElementsスイートはAI由来のセグメンテーションをマルチモーダルヘッドセットに供給しており、計画中のIPOを通じてこのアプローチを加速することを目指しており、それによってより深いAI-AR融合のための資金を調達することになります。
競争の激しさは光学からワークフローへとシフトしています。ハードウェアコンポーネントのコストは年間12%低下しており、高度なウェーブガイドがコモディティ化しています。その結果、企業は今や手術をスコアリングし、監査ログを作成し、インプラントサイズを予測するクラウドダッシュボードへと病院を囲い込む競争を繰り広げています。これらの分析ループはデータの堀を生み出し、プラットフォームの切り替えを思いとどまらせており、10年前の電子健康記録(EHR)をめぐる争いをほうふつとさせます。M&Aは、したがってレンズ特許よりもソフトウェア人材と規制ドシエに傾いています。もう1つのベクターはサイバーセキュリティの成熟度です:エンドツーエンドの暗号化とゼロトラストアーキテクチャを認証できるベンダーは、GDPRの罰則が迫る欧州での多病院契約を獲得しています。最後に、ARスペシャリストとロボティクス会社のパートナーシップは、2030年までに少数のサプライヤーの下で調達が統合される可能性のある統合デジタル手術スイートを指し示しています。
投資家は3つの先行指標を監視しています:ソフトウェアサブスクリプションの更新率、参照可能な査読研究の深さ、そして単一インターフェース内でサポートされるマルチスペシャルティワークフローの数です。3つすべての指標でスコアが高い企業は、十分な資金を持つ新規参入者に対しても障壁を高めています。一方、学術コンソーシアムが支援するオープンソースの取り組みは、ベースラインの可視化エンジンをコモディティ化すると脅威を与えており、既存企業にAI生成安全アラートなどのプレミアム機能を提供するよう圧力をかけています。競争バランスは流動的なままですが、その軌跡は光学的ブレークスルーのみに賭ける企業よりも、臨床業務に深く組み込まれる企業を優遇しています。
医療における拡張現実(AR)業界リーダー
Siemens Healthineers
Koninklijke Philips N.V.
AccuVein Inc.
Vuzix Corporation
Augmented Pixels Inc
- 注:主要企業の掲載順は順位を示すものではありません。

医療におけるAR(拡張現実)市場
- Microsoft
- Siemens Healthineers
- Koninklijke Philips
- AccuVein
- EchoPixel
- Vuzix
- Augmented Pixels Inc.
- CAE Healthcare
- Intuitive Surgical
- Surgical Theater
- Orca Health Inc.
- Augmedix
- Medivis
- Magic Leap
- SentiAR
- XRHealth
- RealWear
- Brain Lab
- ImmersiveTouch
- SyncThink
- Medical Realities
- Pico Interactive

市場機会と将来展望
短期的な機会は、整形外科およびその他の術式中心の環境向けにワークフローと統合されたARにあり、商業展開可能なシステムの範囲を広げる継続的なFDAクリアランスがそれを支えている。例えば、Pixee Medicalは2026年4月に、コンパクトなARプラットフォーム上で全膝関節形成術向けのKnee+ NexSightについてFDA 510(k)クリアランスを取得したと発表し、既存の手術室のルーチンや調達経路に適合する術式特化型ナビゲーションの製品化トレンドを強化した。これは、機器と実装サービス(サイバーセキュリティ強化、PACS/EMR接続、スタッフ研修、監査ログ)を組み合わせるベンダーやインテグレーターにホワイトスペースを生み出し、単独ハードウェアではなくターンキー契約を求める医療提供者の需要に合致している。
もう一つの機会領域は、パイロットを超えたエビデンスに基づく臨床導入であり、特に公開された実現可能性および研修結果が購入者の不確実性を減らし、プロトコルの標準化を助ける場合である。2026年には、腹腔鏡および関連ロボット支援ワークフローへのAR統合を報告する査読済み研究が発表され、ARにおけるリアルタイム3D超音波による研修効果が示された。また2026年7月の実現可能性報告書では、生体胆道インターベンション中にApple Vision Proを使用したAR支援胆道内視鏡検査が記載された。より多くの臨床チームが術中可視化とスキル伝達においてARを検証するにつれ、パフォーマンスモニタリング(遅延、位置合わせ精度、ユーザー操作ログ)を運用化し、管理されたソフトウェア変更管理を支援できる供給業者は、病院、外来手術センター、および学術ネットワーク全体での複数拠点展開を競うポジションにある。
Recent Industry Developments in 医療におけるAR(拡張現実)市場
- 2026年4月:Pixee Medicalは、新しいコンパクトな拡張現実プラットフォーム上での全膝関節形成術向けKnee+ NexSightソリューションについて、FDA 510(k)クリアランスを取得したと発表した。このクリアランスは、病院が確立された米国の規制経路を通じて調達できる術式特化型AR誘導システムの範囲を拡大し、整形外科分野でのより広範な商業化を支えるものである。また、既存のナビゲーションおよびデジタル手術ベンダーに対して、ワークフローへの適合性と臨床統合を一致させるよう競争圧力を高めている。
- 2025年6月:SphereはAI駆動型混合現実プラットフォームとVuzixスマートグラスの統合を発表した。この組み合わせは、視覚オーバーレイとリアルタイムコラボレーションが必要な遠隔支援やガイド付きタスクといった医療用途に関連する、ワークフロー自動化とハンズフリーの情報アクセスを目指すものである。このようなソフトウェアとハードウェアの組み合わせは、単一製品展開よりもエコシステム型の展開を強化する。
- 2024年7月:Vuzixは、林口長庚記念医院と大連医科大学付属第一医院がVuzix M400スマートグラスを使用してライブ手術中継を実施したことを報告した。これらの展開は、大規模病院環境における遠隔手術指導とコラボレーションを可能にするARの活用を示し、ハンズフリー撮影とストリーミングへの需要を実証した。こうした活用例は、研修、指導、術式標準化プログラムにおける購入の正当性を強化する。


医療におけるAR(拡張現実)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、医療における拡張現実市場は、医療用途のために実際の臨床または訓練環境にデジタルコンテンツを重ね合わせるARハードウェア、ソフトウェア、および関連サービスから生み出される収益を対象としています。
調査範囲の除外事項:現実世界へのオーバーレイを持たない純粋な仮想現実体験、および医療ワークフローを目的としない広範な一般消費者向けARの用途は除外しています。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- ヘッドマウントデバイス
- ハンドヘルドデバイス
- 製品別
- ARディスプレイ
- ARセンサー
- AR入力デバイス
- AR半導体コンポーネント
- その他の製品
- 用途別
- 外科計画・ガイダンス
- 医療トレーニング・教育
- 患者モニタリング・リハビリテーション
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 研究機関
- 学術・トレーニング機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC(湾岸協力会議)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの基本構造を構築し、エンドユーザーによる導入および支出について現実的な範囲を設定するために活用されました。米国食品医薬品局(FDA)の医療機器データベースおよびガイダンス、米国メディケア・ディケイドサービスセンター(CMS)の適用範囲および支払い参照資料、世界保健機関(WHO)の医療システム統計、ならびに労働力および病院活動指標を公表している各国の保健機関などの公開情報源を活用しました。
供給側については、手術支援、トレーニング、リハビリテーションにおける典型的なARユースケースを把握するため、企業の財務報告書、投資家向けプレゼンテーション、製品パンフレット、プレスリリースを精査しました。また、購買意思決定に影響を与えるエビデンスシグナル(例:処置時間への影響やトレーニング成果)を把握するため、査読済みの医学雑誌も確認しました。さらに、製品パイプライン、パートナーシップ、事業拡大活動を追跡するため、企業財務情報、特許データベース、ニュースおよび財務情報の有料サブスクリプションも活用しました。これらの情報源はすべてを網羅するものではなく、データ収集、前提条件の検証、未解決の疑問点の明確化のために他にも多くの参考資料を参照しました。
一次インタビューおよびサーベイ
一次調査は、AR技術サプイヤー、医療機器エコシステム参加者、病院およびクリニックの意思決定者、ならびにトレーニング機関の関係者へのインタビューおよび構造化サーベイに重点を置きました。導入パターンはケアの場や地域によって異なるため、主要な地域全体で前提条件を検証し、フィードバックをモデル化・再確認可能な一貫した需要シナリオに統合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):12% | アジア太平洋地域:46% |
| 中位層:57% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ:21% |
市場規模の算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせた手法で構築されました。トップダウン側は医療デジタル化支出と処置件数を起点とし、導入率および予算シェアの前提条件を通じてAR適用可能なユースケースに絞り込んでいます。合計値を現実的に保つため、ヘッドマウントおよびハンドヘルドデバイスのンプル平均販売価格帯、典型的なソフトウェアサブスクリプション水準、パイロットおよびロールアウトのプロジェクト規模に関するチャネルフィードバックなど、選択的なボトムアップ検証によって結果を裏付けました。
モデルを大きく形成したいくつかのインプットとして、臨床現場におけるAR対応デバイスのインストールベース成長、学術・病院プログラムにおけるトレーニング受講者数、ガイダンスおよびビジュアライゼーションを一般的に使用する診療科の処置件数、ならびに購買信頼性に影響を与える規制承認のペースが挙げられます。また、病院の設備投資サイクルと、パイロットから本格展開へと移行する導入の割合も追跡し、初期段階のプロジェクトを過大評価しないようにしました。国別のボトムアップシグナルが断片的な場合は、病院数(ティア別)や専門医密度などの代理指標を使用し、インタビュー対象者との議論を通じて地域平均で結果を正規化しました。
予測については、シナリオ分析を活用することで、導入速度、価格変動、展開規模を年ごとに制御された方法で変動せることができました。最終的な予測パスは、臨床エビデンス、調達タイムライン、および実際の実装上の制約に関する専門家の見解にシナリオを整合させた後に選定されました。
データ検証と更新サイクル
外れ値を早期に発見し、説明し、必要に応じて修正できるよう、アウトプットは複数回のチェックを経て検証されました。モデルの合計値を、報告されたARプログラムの拡大、規制活動のトレンド、サイトあたりの推定支出などの独立したシグナルと比較し、地域間で分散チェックを実施して成長率が妥当な範囲に収まっていることを確認しました。
最終承認前に、別のアナリストが前提条件をレビューし、大きな乖離が生じた場合は選定した回答者に再連絡して確認を行いました。レポートは年次サイクルで更新され、導入や価格に変化をもたらす可能性のある重要なイベントが発生した場合は中間更新が実施されます。納品直前には最新の公開動向を再度確認し、クライアントが古い固定されたスナップショットではなく最新の見解を受け取れるようにしています。
Mordor Intelligenceの医療における拡張現実市場規模と他の公表推計値との比較
医療におけるARの市場価値が出版社によって異なるのは通常のことです。これは、出版社が必ずしも同じ対象範囲、同じ基準年、同じ価格ロジックを使用しているわけではないためです。差異は通常、ハードウェア、ソフトウェア、サービスがすべて含まれているかどうか、パイロットプロジェクトの扱い方、および数量増加に伴う価格下落の想定速度から生じます。
公表されている数値の中には、VRや拡張現実(XR)全体のバンドルなど隣接カテゴリーを混在させているものや、臨床ワークフローに含まれない広範な一般消費者向けウェルネス体験を含むものもあります。Mordor Intelligenceでは、ハードウェア、ソフトウェア、サービスにわたるAR特有の医療用途に価値を限定しており、病院、クリニック、研究機関、トレーニング機関などの医療エンドユーザーに紐づいている場合にのみ展開としてカウントしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.91 ビリオン 米ドル(2026年) | |
| 業界出版社A | 2.01 ビリオン 米ドル(2024年) | より早い基準年を使用しており、サービスおよび導入収益がカウントされているかどうかを明確に記載していません。これにより、市場収益とプロジェクトコストの扱い方によって合計値が変動する可能性があります。 |
| 業界レポートB | 0.97 ビリオン 米ドル(2024年) | 主にハードウェアおよびソフトウェアの販売に焦点を当てているようであり、病院の導入段階において重要となるサービス重視の展開やエンタープライズロールアウト支出を過小評価している可能性があります。 |
この表は、差異が主に調査範囲と展開の分類方法によって説明されるものであり、単純な計算上の誤りではないことを示しています。コンポーネント全体で対象範囲を一貫して保ち、需要を実際の医療エンドユーザーの導入シグナルに結びつけることで、当社の推計は年ごとに追跡・再現しやすい状態を維持しています。


レポートで回答される主要な質問
医療における拡張現実市場の現在価値はいくらですか?
市場は2026年に19億1,000万米ドルに達しており、2031年までに61億3,000万米ドルに達する見込みです。
2031年まで最も速く成長するセグメントはどれですか?
病院がターンキー型導入契約をますます求める中、サービスが最高のCAGR27.90%を記録しています。
外科計画は全体的な機会の中でどの程度の規模を占めていますか?
外科計画・ガイダンスは2025年の売上の41.86%を占め、CAGR28.35%で拡大しており、アンカー用途となっています。
どの地域が最も強い成長をもたらしますか?
大規模な公共プログラムが医師トレーニングと遠隔ケア展開に資金を提供する中、アジア太平洋地域がCAGR27.10%で前進しています。
採用における主な障壁は何ですか?
高い初期取得コストと高まるサイバーセキュリティ要件が近期の普及を遅らせており、特に小規模施設で顕著です。
競争ダイナミクスを形成する主要プレイヤーはどこですか?
Microsoft、Siemens Healthineers、Philips、Augmedics、Brainlab、およびSurgical Theaterが、プラットフォームの規模、規制承認、および特化した外科ワークフローを通じてリードしています。
最終更新日:



