
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
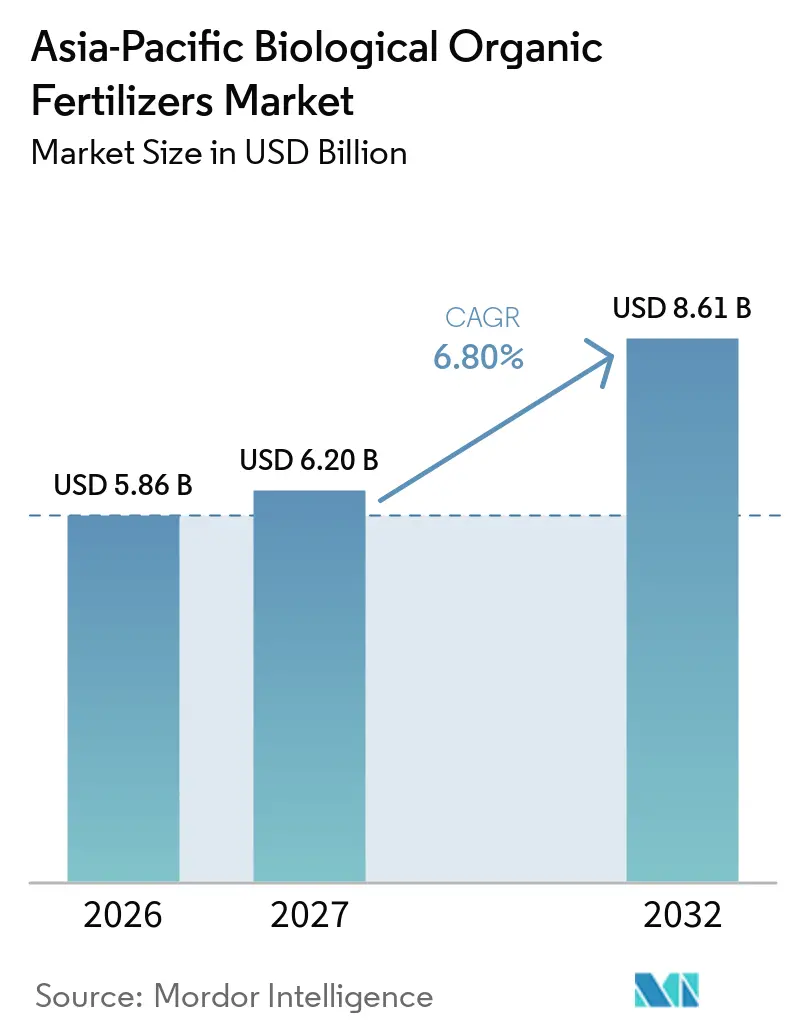
| 基準年の市場規模 (2026) | 5.86 十億米ドル |
| 市場規模 (2027) | 6.20 十億米ドル |
| 市場規模 (2032) | 8.61 十億米ドル |
| 成長率 (2027 - 2032) | 6.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の生物有機肥料市場分析
アジア太平洋地域の生物学的有機肥料市場規模は2026年に56.86 ビリオン 米ドルと評価され、2027年の62.0 ビリオン 米ドルから2032年には86.1 ビリオン 米ドルに達すると予測されており、予測期間(2027年〜2032年)中のCAGRは6.80%となっています。
アジア太平洋地域の生物学的有機肥料市場は、他のすべての地域の中で最も急速に成長しています。アジア太平洋地域における有機肥料の消費量は、バイオベースおよび有機残渣ベースの肥料の利点に関する農家の意識の高まりとともに増加すると予測されています。地域需要は、中国、インド、タイ、インドネシア、ベトナムなどの主要農業国に集中しており、中国とインドが市場の発展をリードしています
有機肥料は、さまざまな動植物残渣、鉱石、および有益な微生物から製造されます。インドでは、有機肥料の施用は、製品の栄養含有量に基づいて、バルク形態または濃縮形態のいずれかで異なります。例えば、2022年にインド政府は、尿素ベースの肥料に代わるものとして、バイオ肥料および有機肥料を促進する計画を開始しました。この戦略は、肥料生産におけるインドの自立を強化し、投入コストの上昇によって引き起こされる年々増加する肥料補助金を抑制することを目的としています。これらの有機系選択肢は、低コストかつ再生可能であり、化学肥料の補完材として機能します。種子処理または土壌施用のいずれかを目的として選定された有益な土壌微生物は、農家の間で支持を集めており、今後数年間における堅調な市場成長を示しています。
一方、中国は過去50年間にわたり、有機肥料分野における主要技術の開発において最前線に立ってきました。中国の研究者たちは、化学肥料に代わる革新的なソリューションを先駆的に開発しています。例えば、2021年には、79%の生ごみ、15%のチタ・ダン(未充填米粒)バイオ炭、5%のリン鉱石、および10種類の植物成長促進細菌(PGPB)の1%コンソーシアムから構成されるバイオ有機肥料(BoF)が開発されました。この配合は、窒素需要の30%を補うだけでなく、稲作における三重過リン酸石灰(TSP)肥料の必要性を代替し、土壌の健全性を向上させます。このように、BoFは合成窒素需要を30%削減し、TSPの必要性を排除するグリーンテクノロジーとして台頭しており、市場の成長見通しをさらに押し上げています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
有機農業の採用拡大
アジア太平洋地域で食料需要が急増する中、農業者は作物生産を拡大しています。しかし、合成肥料への依存度の高まりが土壌の健全性を損ない、農業収量に影響を与えています。一方、バイオ肥料は大規模な有機農業において人気を集めています。これに対応して、アジア各国政府は土壌の健全性を守り、化学物質の使用を削減し、生物的・有機的投入材を促進するために有機農業とバイオ肥料を推進しています。例えば、2023年にインドの農業・農家福祉省は、バイオテクノロジー局(DBT)および科学技術省と連携して、バイオ肥料およびバイオ農薬の研究・開発・商業化を推進する取り組みを主導しました。インド政は新たなバイオ肥料・バイオ農薬ユニットへの補助金を通じて有機農業を支援しています。バイオコントロール研究所の設立に4.5 ミリオン 米ドルの助成金が割り当てられ、バイオ肥料を含むバイオコントロール剤の生産設備に2 ミリオン 米ドルが追加配分されています。さらに、中央政府機関であるNITI Aayogもバイオ肥料および有機肥料の使用を積極的に推進しています。
中国もまた、化学肥料と農薬の有害な影響を認識しています。同国は「2020年までに化学肥料・農薬ゼロ成長」と題したアクションプランを策定し、合成農薬および肥料の使用削減を図っています。さらに中国は米国環境保護庁(EPA)と連携して汚染問題に取り組み、バイオ肥料を優先する登録手続きの改正という重要な成果をもたらしました。
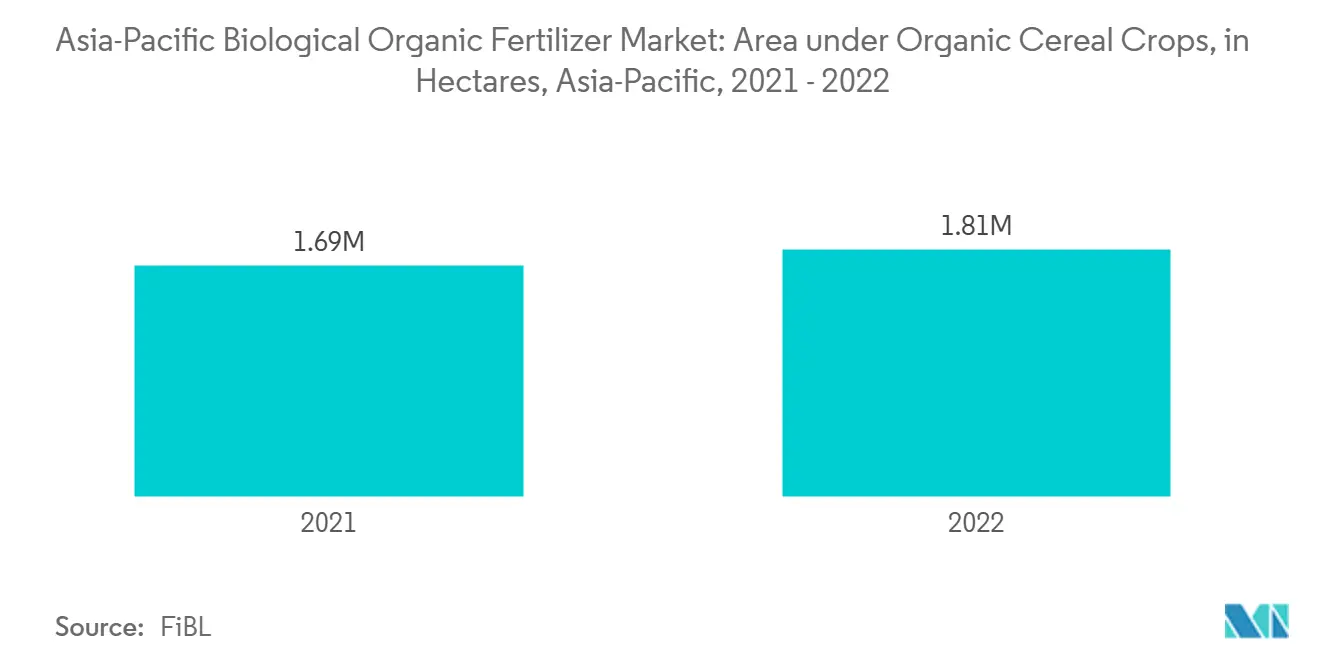
FiBLによると、アジア太平洋地域では、穀物が有機栽培面積の大部分を占めており、2021年には1,690,260.48ヘクタールであったものが、2022年には1,807,066.73ヘクタールへと増加しています。有機製品に対する需要の高まりは、意識の高い消費者の増加だけでなく、所得の向上、農業慣行の改善、有機収量をより強固にする有利な政府政策によっても促進されています。したがって、有機栽培面積の拡大は予測期間中に有機肥料市場を牽引するでしょう。

中国が市場を支配
近年、バイオ肥料の生産は大幅に増加し、肥料の品質が向上するとともに、特に生態環境保護への効果がますます認識されるようになっています。同時に、政府も政策と資金面での支援を行い、生産を規制・監視するための一連の業界標準を策定しています。政府は農業環境保護に関する国内政策の確立に向けた措置を講じ、農業グリーン補助金政策の設計を開始しました。現段階における新たな補助金の主な目標は、食料安全保障を確保し、米や小麦などの主要農産物の自給自足を保証し、農家の収入を増加させることです。
アジア太平洋地域は主に中国市場の影響を受けています。中国経済は、農家に化学肥料の使用を削減しバイオベースおよび有機代替品への転換を促すことで、グリーン農業の実践に向けて移行しています。中国はグリーン農業を推進するために有機肥料の使用拡大と化学肥料の削減に重点を置いています。農業農村部によると、2022年には国内で有機肥料を使用する農地の割合が5パーセント以上増加する見込みです。
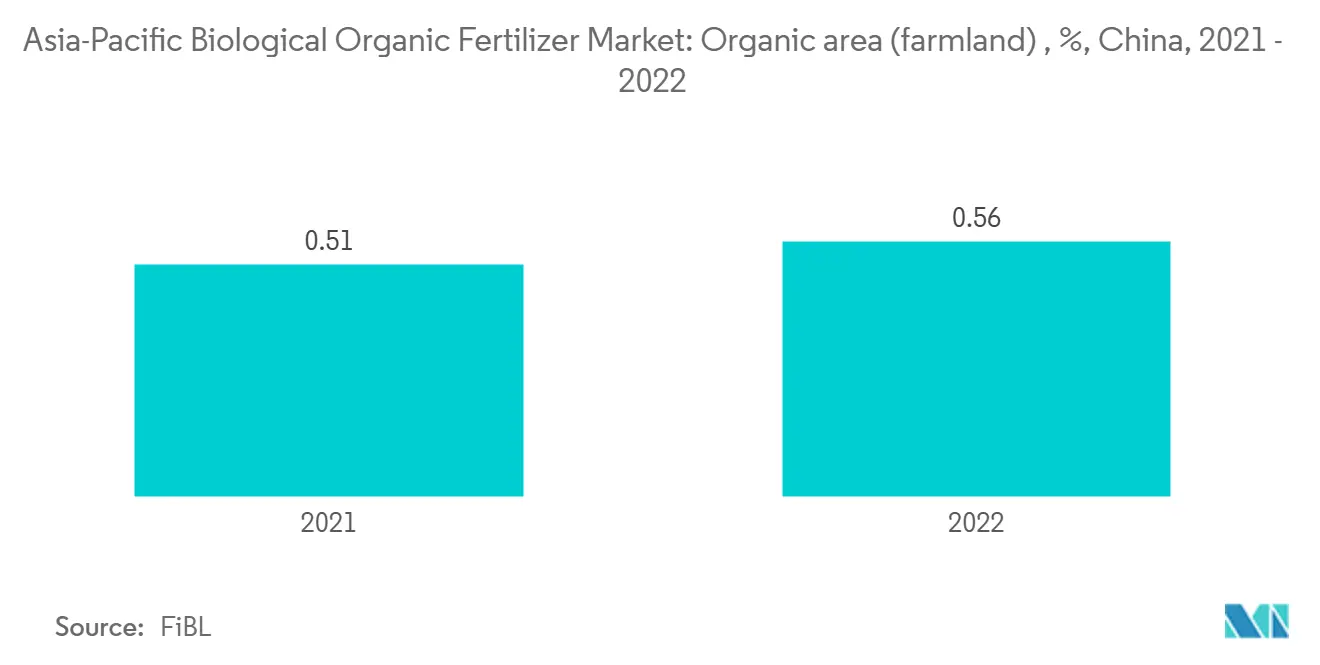
さらに、FiBLによると、中国は2022年に有機農地の0.56%を占める地域最大の国であり、インドがこれに続いています。現在、有機肥料生産者の数は毎年増加しています。一部の大手肥料メーカーも業界に参入しています。中国には300社以上の有機生産企業があり、年間製品生産量は約50万メトリックトンに上ります。したがって、この市場は予測期間中に大きく成長する可能性があります。
競合環境
市場集中度
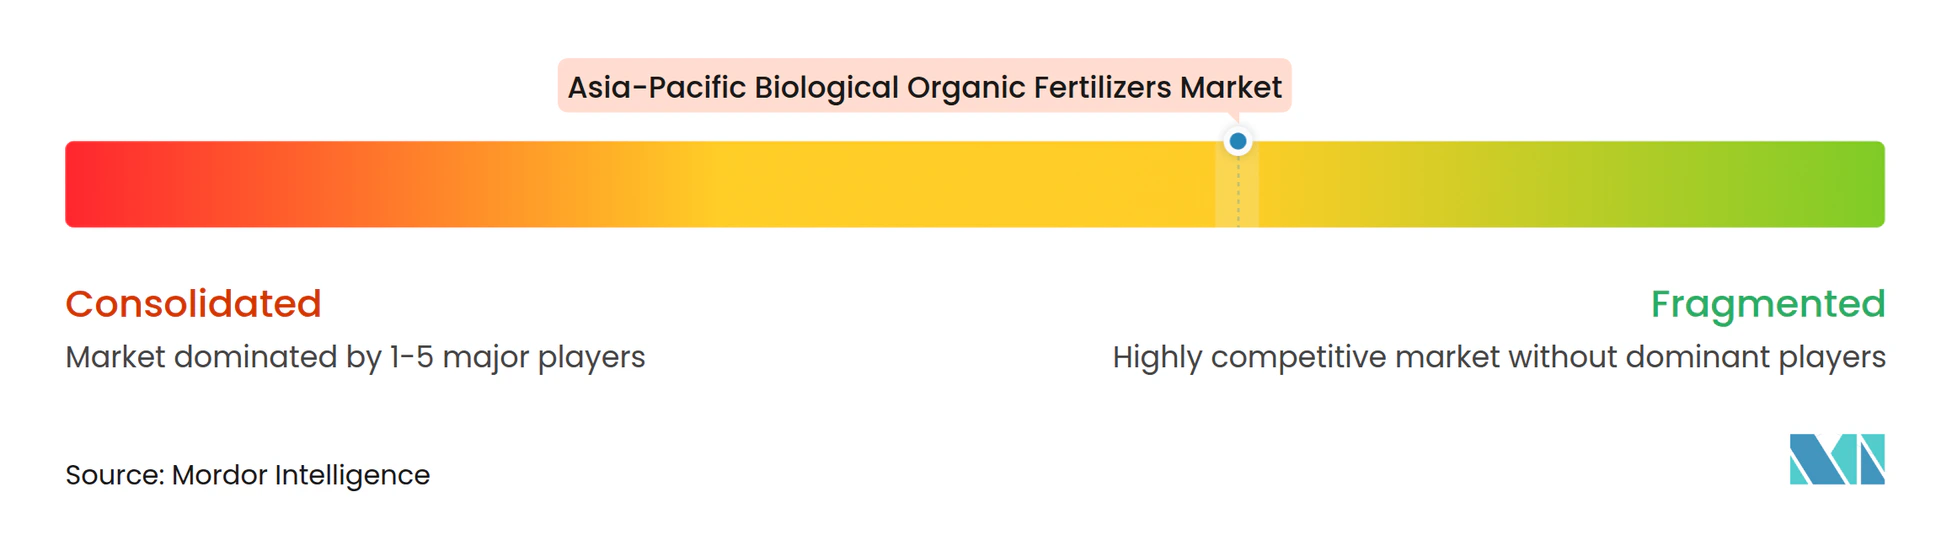
アジア太平洋地域の物有機肥料市場は、市場シェアの小さな多数のプレーヤーが存在するため、断片化した性質を持っています。地域で事業を展開する主要企業であるNational Fertilizer Limited、AgriLife (India) Private Limited、Kiwa Biotech、Seek Biotechnology Co. Ltd.、Qingdao Hibong Industrial Technology Co., Ltd.などは、市場でより大きなシェアを獲得するために、製品発売、パートナーシップ、買収などのさまざまな戦略を採用しています。
アジア太平洋地域の生物有機肥料業界リーダー
-
National Fertilizer Limited
-
Kiwa Biotech
-
Seek Biotechnology Co. Ltd
-
AgriLife™(India) Private Limited
-
Qingdao Hibong Industrial Technology Co.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の生物学的有機肥料市場 このレポートでカバーされる企業
- Kiwa Biotech
- Seek Biotechnology Co. Ltd
- Qingdao Hibong Industrial Technology Co.,Ltd.
- Jiangsu Hanling Fertlizer Co Ltd
- AgriLife(India) Private Limited
- Gujarat State Fertilizers & Chemicals Limited
- Amruth Organic Fertilizers
- National Fertilizer Limited
最近の産業開発事情 アジア太平洋地域の生物学的有機肥料市場
- 2023年4月:アグリテック企業のZuari FarmHubは、生物学的ソリューションの大手プレーヤーであるNovozymes South Asiaと提携し、有益な微生物を使用した100%水溶性肥料を発売しました。
- 2022年2月:Gujarat State Fertilizers & Chemicals Ltdは、すべての花卉植物・観賞植物、庭園、家庭菜園に最適な有機栄養源を含む環境に優しく無毒な製品であるUrban Sardar有機肥料を発売しました。
アジア太平洋地域の生物有機肥料市場レポートの調査範囲
生物有機肥料は主に動物由来および植物由来の残渣、鉱石、有益な微生物から製造されています。アジア太平洋地域の生物有機肥料市場は、タイプ(微生物および有機残渣)、用途(穀物、豆類、果物・野菜、プランテーション)、形態(乾燥および液体)、地域(インド、中国、日本、その他のアジア太平洋地域)によって区分されています。本レポートは市場規模および予測を金額(米ド)で提供しています。
セグメンテーション概要
用途
| 穀物・シリアル |
| 豆類・油糧種子 |
| 果物・野菜 |
| その他の作物 |
形態
| 乾燥 |
| 液体 |
タイプ
| 有機肥料 | 緑肥 |
| 油粕 | |
| 骨粉 | |
| 魚粉 | |
| その他のタイプ | |
| バイオ肥料 | 藍藻 |
| 菌根菌 | |
| アゾスピリルム | |
| 根粒菌 | |
| アゾトバクター | |
| その他のバイオ肥料 |
地域
| インド |
| 中国 |
| 日本 |
| その他のアジア太平洋地域 |
| 用途 | 穀物・シリアル | |
| 豆類・油糧種子 | ||
| 果物・野菜 | ||
| その他の作物 | ||
| 形態 | 乾燥 | |
| 液体 | ||
| タイプ | 有機肥料 | 緑肥 |
| 油粕 | ||
| 骨粉 | ||
| 魚粉 | ||
| その他のタイプ | ||
| バイオ肥料 | 藍藻 | |
| 菌根菌 | ||
| アゾスピリルム | ||
| 根粒菌 | ||
| アゾトバクター | ||
| その他のバイオ肥料 | ||
| 地域 | インド | |
| 中国 | ||
| 日本 | ||
| その他のアジア太平洋地域 | ||
レポートで回答されている主要な質問
アジア太平洋地域の生物有機肥料市場の規模はどのくらいですか?
アジア太平洋地域の生物有機肥料市場規模は2027年に6.20 ビリオン 米ドルに達すると推定され、CAGRが6.80%で成長し、2032年までに8.61 ビリオン 米ドルに達する込みです。
アジア太平洋地域の有機肥料市場で最大の国はどこですか?
中国は、広大な農業用地と持続可能な農業を推進する強力な政府の取り組みにより、アジア太平洋地域の生物有機肥料市場を支配しています。
アジア太平洋地域の生物有機肥料市場の主要企業はどこですか?
National Fertilizer Limited、Kiwa Biotech、Seek Biotechnology Co. Ltd、AgriLife (India) Private Limited、Qingdao Hibong Industrial Technology Co.,Ltd.がアジア太平洋地域の生物有機肥料市場で事業を展開する主要企業です。
アジア太平洋地域で生物有機肥料が成長している理由は何ですか?
生物有機肥料市場は、有機食品への需要の高まり、持続可能な農業慣行の採用拡大、化学肥料による土壌劣化への懸念の増大により、アジア太平洋地域で成長しています。