
アジア太平洋地域肥料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
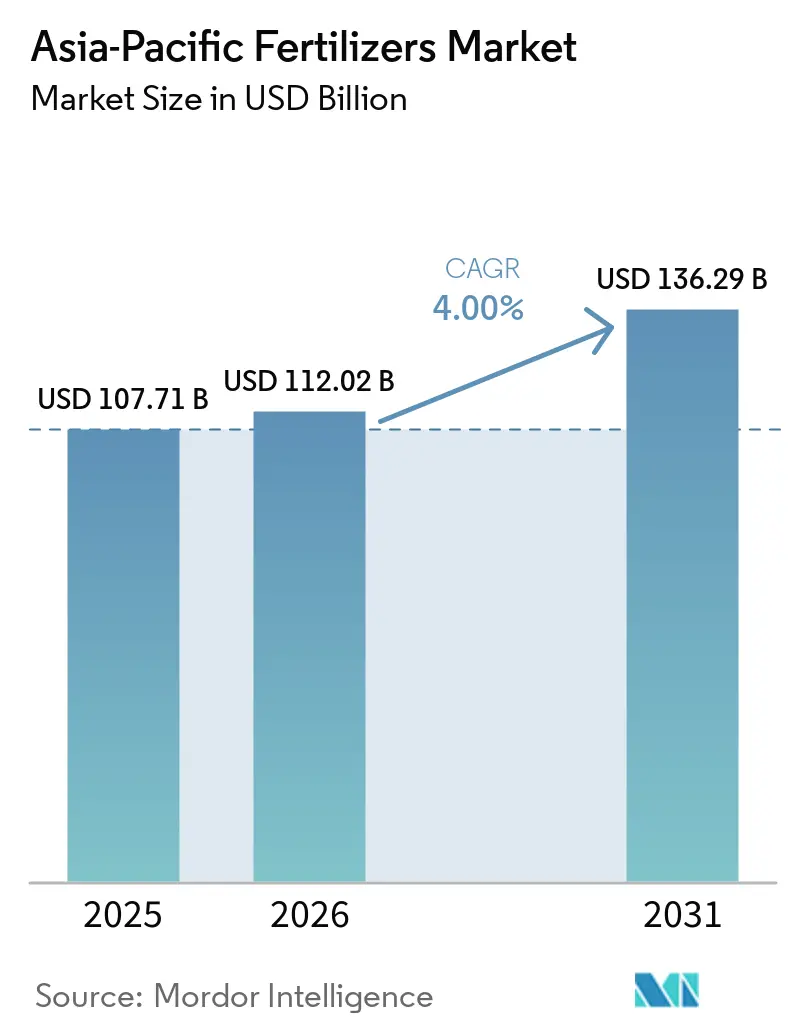
| 基準年の市場規模 (2025) | 107.71 十億米ドル |
| 市場規模 (2026) | 112.02 十億米ドル |
| 市場規模 (2031) | 136.29 十億米ドル |
| 成長率 (2026 - 2031) | 4.00 % |
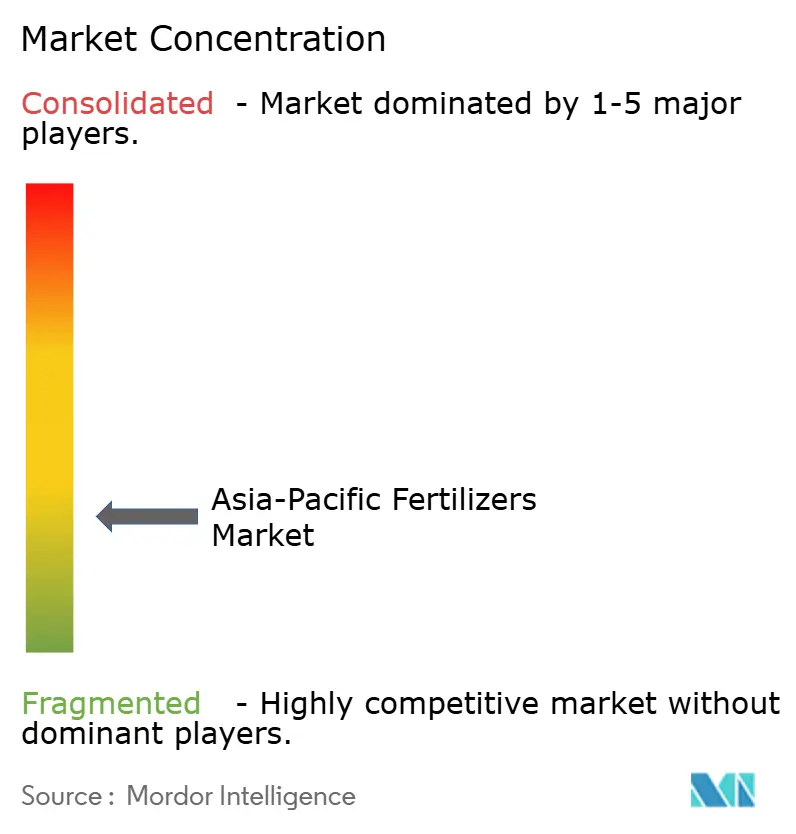
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域肥料市場分析
アジア太平洋地域肥料市場規模は2025年に1,071.1億米ドルと評価され、2026年の1,120.2億米ドルから2031年には1,362.9億米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは4.0%となっています。この軌跡は、急速な農業集約化、バランスの取れた栄養に向けた政策主導のシフト、および成熟経済・新興経済の双方における特殊製品採用の拡大を反映しています。ベトナムおよびタイからの園芸輸出の増加、インドおよび中国における補助金の合理化、ならびに水効率の高い灌漑システムへの持続的なインフラ投資が、中期的な成長モメンタムを共に強化しています。メーカーはプレミアム需要セグメントを取り込むために、緩効性肥料および水溶性肥料の地域生産能力の増強を加速させる一方、生産者マージンは天然ガスおよびリン鉱石価格の変動に対して脆弱なままです。グローバル大手が買収および流通提携を通じて技術差別化をローカルサプライチェーンに組み込む動きを強める中、競争の激化により、機動力のある地域専門企業がアジア太平洋地域肥料市場内でニッチなマイクロ栄養素およびカーボンスマートソリューションを活用する機会が生まれています。
主要レポートのポイント
- タイプ別では、単肥が2025年のアジア太平洋地域肥料市場シェアの59.0%を占め、複合肥料は2026年から2031年にかけてCAGR 5.4%で成長すると予測されています。
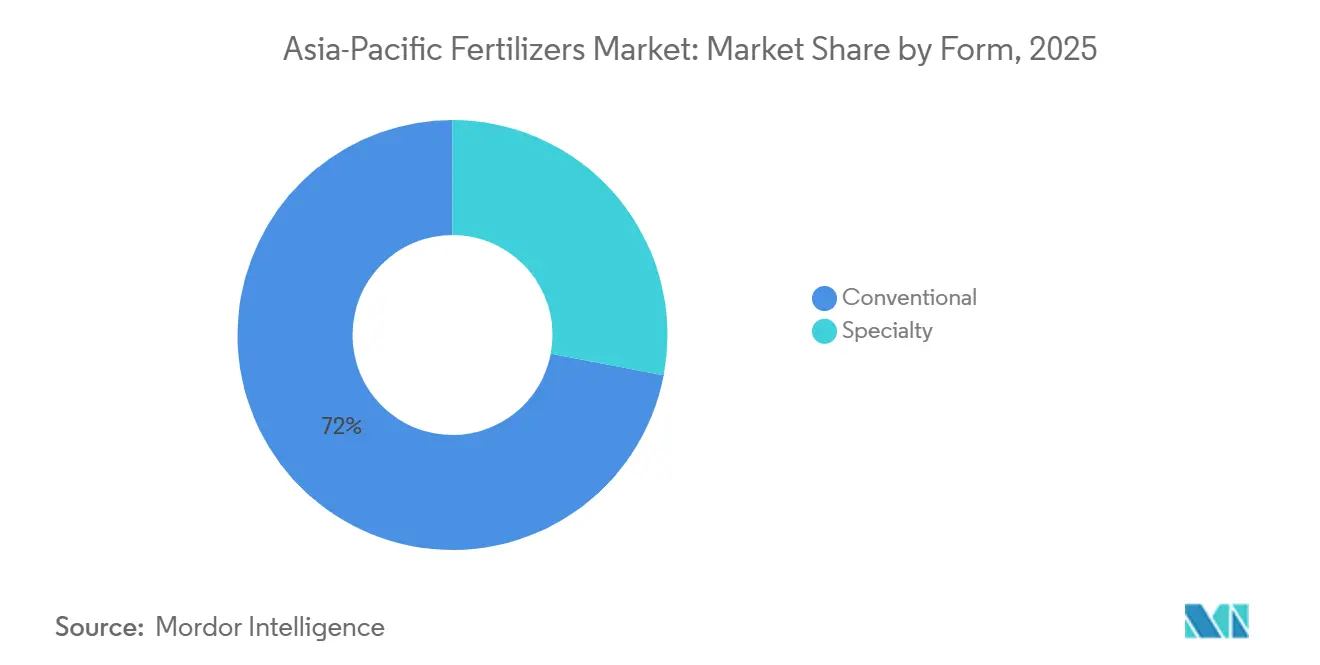
- 形態別では、従来型肥料が2025年のアジア太平洋地域肥料市場規模の72.0%を占め、特殊肥料は2026年から2031年にかけてCAGR 7.1%で成長すると予測されています。
- 施用方法別では、土壌施用が2025年の市場シェアの61.5%を占め、フェルティゲーションは2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。
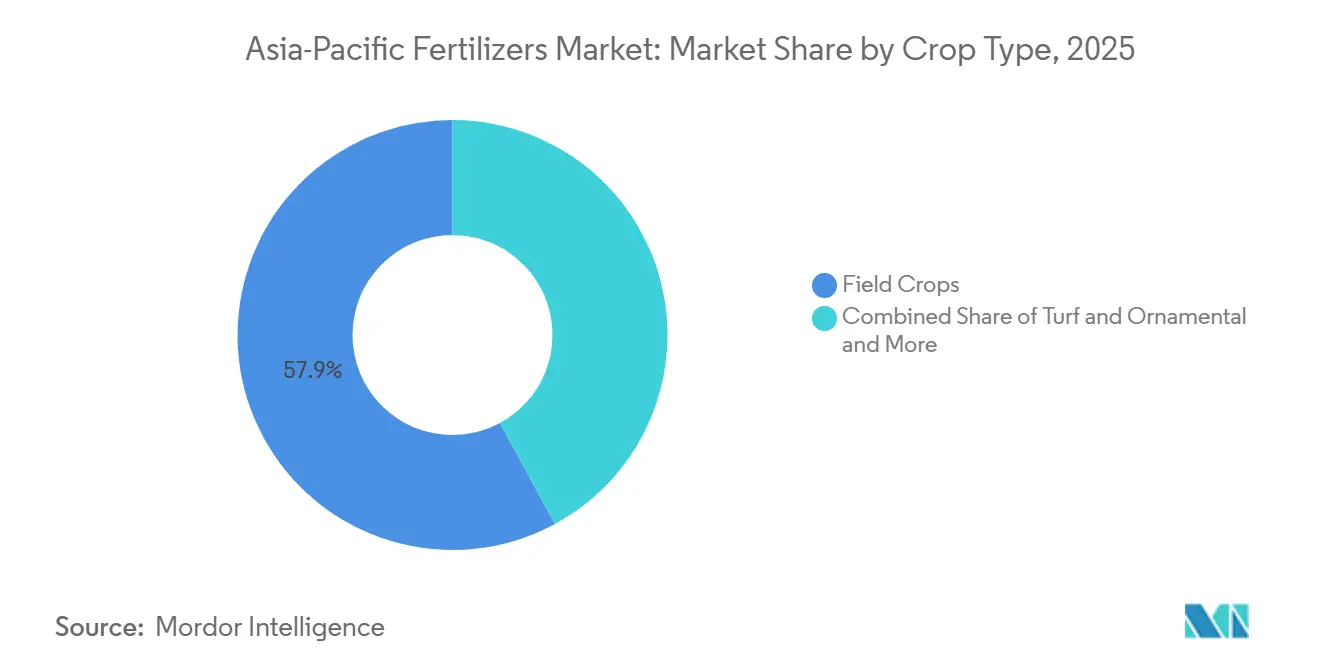
- 作物タイプ別では、畑作物が2025年の市場シェアの57.9%を占め、芝生および観賞用途は2026年から2031年にかけてCAGR 8.6%で成長すると予測されています。
- 地域別では、中国が2025年の市場シェアの28.1%を占め、インドは2026年から2031年にかけてCAGR 5.3%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | (約)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| インドおよび中国における補助金合理化がバランス施肥への需要シフトを促進 | +1.2% | インド、中国、東南アジアへの波及 | 中期(2〜4年) |
| 政府主導の土壌健康カード施策がマイクロ栄養素の普及を改善 | +0.8% | インドが中核、バングラデシュおよびパキスタンへの展開 | 長期(4年以上) |
| 東南アジア全域における特殊肥料生産能力拡張の急増 | +0.9% | インドネシア、ベトナム、フィリピン、タイ | 短期(2年以内) |
| ベトナムおよびタイからの園芸輸出増加が水溶性肥料需要を牽引 | +0.7% | ベトナムおよびタイ、地域輸出回廊 | 中期(2〜4年) |
| 低排出肥料に報酬を与えるカーボンクレジット収益化パイロットプロジェクト | +0.4% | グローバル、ベトナムおよびフィリピンにおける早期普及 | 長期(4年以上) |
| 沿岸養殖における栄養素漏出規制が硫黄コーティング製品の需要を促進 | +0.5% | アジア太平洋地域の沿岸地域全域、ベトナムのエビ養殖地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インドおよび中国における補助金合理化がバランス施肥への需要シフトを促進
インドの栄養素ベース補助金制度と中国の並行改革により、尿素と複合肥料のコスト格差が縮小し、農業者はバランスの取れたNPKブレンドおよびスペシャリティ微量栄養素へと誘導されています。収束する政策は、窒素の過剰使用を抑制しながら土壌肥沃度を向上させる高分析製品への需要を支えています。多様化したポートフォリオを持つ既存メーカーは価格決定力を獲得する一方、汎用尿素サプライヤーはマージン縮小に直面しています。企業が製剤登録および流通システムを進化する準国家補助金コードに適合させなければならないため、サプライチェーンの複雑さが増大しています。この転換はアジア太平洋地域肥料市場のプレミアム層を強化しています。
政府主導の土壌健康カード施策がマイクロ栄養素の普及を改善
インドで配布された2億2,000万枚以上の土壌健全性カードにより、主要穀物地帯における亜鉛、ホウ素、鉄分の欠乏が明らかになり、標的型微量栄養素肥料の普及が促進されています[1]。データに基づく処方により、農業者は価格プレミアムを持ちながらも測定可能な収量向上をもたらすカスタムブレンドを採用するようになっています。メーカーは作物および地域別の微量栄養素パックを投入する一方、分析結果を正確な使用ガイドラインに転換する農学アドバイザリーチームへの投資を進めています。バングラデシュおよびパキスタンにおける同様の取り組みが、南アジアをアジア太平洋地域肥料市場の長期的な成長エンジンとして位置づけています。
東南アジア全域における特殊肥料生産能力拡張の急増
Pupuk Indonesiaは2024年にファクファク尿素コンプレックスに10億米ドルを投資し、下流の特殊ライン重視を明示しながら大幅な生産能力を追加する一方、ベトナムのPVFCCoは園芸クラスターへの供給を目的とした水溶性および緩効性の製造ラインを建設しています。低エネルギーコストと輸出チャネルへの近接性がこれらの投資を支え、サプライ経路を短縮し輸送排出量を削減しています。その結果生じる競争環境は、既存のグローバル大手にアジア太平洋地域肥料市場での棚プレゼンスを維持するための地域流通提携確保を迫っています。
ベトナムおよびタイからの園芸輸出増加が水溶性肥料需要を牽引
ベトナムとタイは、水溶性肥料によって実現される精密灌注施肥ルーティンに依存する高付加価値の果実・野菜輸出を追求しています[2]。堅調な外貨収入がこれらの資材のコストプレミアムを正当化し、調達パターンをバルク粒状商品からスペシャリティ袋詰め品へとシフトさせています。灌漑システムベンダーと肥料メーカーは、栄養素利用効率と残留物コンプライアンスを保証する統合パッケージを共同でマーケティングする機会が増えており、商業用温室や果樹園全体での普及曲線を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| アンモニアおよびリン酸塩原料価格の変動が生産者マージンを圧迫 | -1.1% | グローバル、輸入依存市場への急性影響 | 短期(2年以内) |
| 厳格な中国輸出割当が地域供給安全保障を制限 | -0.9% | 輸入依存国:インドおよび東南アジア | 短期(2年以内) |
| 南アジアにおける偽造肥料袋の蔓延がブランド信頼を損なう | -0.6% | インド、パキスタン、バングラデシュ、スリランカ | 中期(2〜4年) |
| ポリマーコーティング緩効性肥料に対するマイクロプラスチック規制の強化 | -0.4% | 先進市場が先行し、新興国市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アンモニアおよびリン酸塩原料価格の変動が生産者マージンを圧迫
Yara International ASAは、天然ガスコストが2025年第1四半期の8,500万米ドルから2025年第2四半期には2億2,500万米ドルに増加したと述べており、粗利益率を圧縮するエネルギー価格変動への脆弱性を浮き彫りにしています[3]。輸入アンモニアまたはリン鉱石に依存する小規模アジア生産者は、価格急騰時に操業率を一時的に削減することもあり、顕著なコスト転嫁リスクに直面しています。長期にわたる価格変動は生産者の予算サイクルを複雑にし、アジア太平洋地域肥料市場におけるプレミアム肥料の採用を遅らせる可能性があります。
厳格な中国輸出割当が地域供給安全保障を制限
北京によるDAP(二アンモニウムリン酸塩)および尿素輸出に対するアドホックな割当調整は、作付け最盛期に南アジアおよび東南アジア全域に波及し、輸入業者は原産地ポートフォリオを多様化し、より高い在庫保有を維持せざるを得なくなっています。戦略的備蓄および加速された国内生産能力プロジェクトがリスクを部分的に軽減していますが、近い将来においてコスト上昇は不可避です。この状況は、インドとインドネシアで長らく計画されているプロジェクトを加速させ、中国以外のサプライヤーがアジア太平洋地域肥料市場での地盤を強化する複数年の契約を締結する機会を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
単肥が優位を占める一方、複合肥料が成長をリード単肥は2025年のアジア太平洋地域肥料市場シェアの59.0%を占め、主要作物生産システムにおける窒素・リン・カリウムの個別施用が広く普及していることが背景にあります。特に窒素含有量46%を誇る尿素を中心とした窒素肥料は、コスト効率の高さと中国・インドでの広範な使用により、引き続き需要をリードしています。リン酸肥料およびカリ肥料は作物生産性の向上に不可欠であり、土壌の栄養素欠乏に対する意識の高まりが亜鉛などのマイクロ栄養素の採用を促進しています。
合肥料は2026年から2031年にかけてCAGR 5.4%で成長すると予測されています。この成長は、栄養素利用効率を高め施肥プロセスを簡素化するバランスの取れた栄養配合への需要増加に起因しています。インドの2026年向け48億米ドルの栄養素ベース補助金制度や中国における肥料供給確保措置などの政府施策が、地域全体での採用をさらに促進しています。また、精密農業の普及拡大が予測期間を通じて複合肥料の需要を牽引すると見込まれています。
形態別:
従来型肥料がリード、特殊肥料が最速成長従来型肥料は2025年の市場シェアの72.0%を占め、特殊肥料は栄養素利用効率への需要増加に支えられ、2026年から2031年にかけてCAGR 7.1%で成長すると予測されています。水溶性製品は成長ランキングのトップに立ち、園芸地帯でのフェルティゲーション普及が後押ししています。緩効性肥料は、労働力不足と溶脱損失が一回施用への需要を高める中でシェアを拡大していますが、ポリマーマイクロプラスチックへの監視が強まっています。
ICLのAMP Holdingsとの1億7,000万米ドルの流通契約は、プレミアム果物・野菜作物向け特殊水溶性製品に対する商業的信頼を裏付けています。液体肥料は機械化トレンドに乗り、特に温室および農園環境での需要が高まり、アジア太平洋地域肥料市場における特殊セグメントにさらなる勢いをもたらしています。

施用方法別:
土壌施用がリード、フェルティゲーションが最速成長土壌施用は2025年の市場シェアの61.5%を占め、フェルティゲーションは点滴灌漑の普及促進策と水不足への対応を背景に、2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。インドの園芸地帯および沿岸養殖池での採用が加速しており、栄養素漏出コンプライアンス要件を満たすための精密な硫黄コーティング資材への需要が高まっています。葉面散布は高付加価値農産物における迅速なマイクロ栄養素補正に特化した小規模なニッチを占めています。
緩効性粒剤とフェルティゲーション機器を組み合わせた日本のモデルは、近隣市場が施用プロトコルを高度化し収量を向上させ流出を削減する上での参考となっています。灌漑企業と肥料企業が提供する統合ソリューションバンドルが新規設置の増加するシェアを確保し、アジア太平洋地域肥料市場を拡大しています。
作物タイプ別:
畑作物がリード、芝生および観賞用途が最速成長畑作物は2025年のアジア太平洋地域肥料市場シェアの57.9%を占め、主に米・小麦・トウモロコシの栽培が牽引しています。一方、芝生および観賞用途は、ゴルフコースの拡張、公共緑地の整備、および新興中間所得経済圏における住宅造園の拡大を背景に、2026年から2031年にかけてCAGR 8.6%で成長すると予測されています。園芸作物は、一貫性と残留規制への適合を優先する輸出志向型生産を通じて堅調な需要を維持しています。
米だけでアジア太平洋地域肥料市場の3分の1を占めており、中国南部での三期作および메콩デルタでの集約化が背景にあります。景観栄養プログラムでは低溶脱・鉄分豊富なブレンドの指定が増加しており、特殊サプライヤーにとってマージンの高い機会を創出しています。温室野菜の並行成長が液体・水溶性栄養素の採用を促進し、栄養素スケジューリングの精度を向上させています。
地域分析
中国およびインドの肥料市場
中国は2025年の地域販売の28.1%を占め、統合された石油化学ネットワークと広範な穀物栽培に支えられています。成熟した市場であるにもかかわらず、政策主導の効率改善と特殊肥料製品の普及拡大が、アジア太平洋地域肥料市場における成長を引き続き支えています。インドは2026年から2031年にかけてCAGR 5.3%で成長すると予測されており、均衡のとれた補助金改革と、小規模農家の作物収量および微量栄養素吸収の改善を目的としたデジタル土壌検査イニシアチブの恩恵を受けています。
ASEAN肥料市場
インドネシア、ベトム、タイ、フィリピンは、輸出作物の収益性が点滴灌漑および液肥施用システムへの投資を促進することで、特殊肥料において堅調な成長を集合的に示しています。Pupuk Indonesiaの2025年における643万メトリックトンの生産目標は国内供給の安全保障を強化する一方、ベトナムのPVFCCoは急成長する果物輸出バリューチェーンを支える高分析水溶性製品ラインに向けて設備投資を振り向けています。
オーストラリア、日本および南アジアの肥料市場
オーストラリアと日本は、取扱量は小さいものの、カーボンクレジットの収益化、生分解性コーティング、および精密栄養モデリングの試験導入によって技術採用の方向性を形成しています。一方、バングラデシュとパキスタンは、中東メーカーとの二国間契約を通じて中国産DAP(リン酸二アンモニウム)への依存から供給を多様化しようとしており、供給安全保障への懸念がアジア太平洋地域肥料市場内の貿易ルートを再編している様子を示しています。
競争環境
アジア太平洋地域肥料市場は断片化しており、Yara International ASAがアンモニアから特殊ブレンドまでの垂直統合を追求する一方、ICLおよびNutrienは流通パートナーシップと特殊生産能力の積極的な拡大によりシェア防衛を図っています。Coromandel International Ltd.およびKingenta Ecological Engineering Group Co., Ltd.などの地域チャンピオンは、近接性の優位性と政府との関係を活用してマイクロ栄養素および水溶性ニッチへの浸透を図っています。
統合が加速しており、Incitec PivotによるYara Nipro液体事業の買収およびICLの中国AMP Holdingsとの特殊肥料契約がエンドツーエンドのソリューション制御を追求するシグナルとなっています。製品イノベーションは、キトサンコーティング緩効性粒剤、硫黄強化水溶性粉末、および投与精度を導くデータ活用型アドバイザリープラットフォームに集中しています。
新規参入者は、新興の自発的カーボンクレジット制度を活用できる可能性のある炭素効率の高い栄養素経路を通じた差別化を模索しています。ガスコストの変動と環境規制がアジア太平洋地域肥料市場全体のマージン耐性に課題をもたらす中、競争激化が予測されています。
アジア太平洋地域肥料業界リーダー
-
Coromandel International Ltd.
-
ICL Group Ltd
-
Sinofert Holdings Limited
-
Xinyangfeng Agricultural Technology Co., Ltd.
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋肥料市場
- Coromandel International Ltd.
- Grupa Azoty S.A. (Compo Expert)
- Haifa Group
- Hebei Sanyuanjiuqi Fertilizer Co., Ltd.
- ICL Group Ltd
- Sinofert Holdings Limited
- Sociedad Quimica y Minera de Chile SA
- Xinyangfeng Agricultural Technology Co., Ltd.
- Yara International ASA
- Zhongchuang xingyuan chemical technology co.ltd
- Koch Agronomic Services, LLC
- Nutrien Ltd.
- Shandong Hualu-Hengsheng Chemical Co., Ltd.
- Florikan ESA LLC
- Kingenta Ecological Engineering Group Co., Ltd.
Recent Industry Developments in アジア太平洋肥料市場
- 2025年6月:Xinyangfeng Agricultural Technology Co., Ltd.は、新たなリン素材循環経済産業パークを含む対外投資プロジェクトを発表しました。これらのプロジェクトは、リン酸アンモニウム生産に重点を置いた上流肥料供給の統合に向けた設備投資を含んでいます。
- 2024年8月:ICLは中国のAMP Holdingsと1億7,000万米ドルの5年間流通契約を締結し、プレミアム果物セグメントへの浸透を深めました。
- 2023年1月:ICLはGeneral Millsと戦略的パートナーシップ契約を締結し、General Millsへの戦略的特殊リン酸塩ソリューションのサプライヤーとなります。この長期契約は国際展開にも重点を置いています。
アジア太平洋地域肥料市場レポートの範囲
複合肥料と単肥はタイプ別セグメントとしてカバーされています。従来型と特殊はフォーム別セグメントとしてカバーされています。フェルティゲーション、葉面散布、および土壌施用は施用方法別セグメントとしてカバーされています。畑作物、園芸作物、芝生および観賞用は作物タイプ別セグメントとしてカバーされています。オーストラリア、バングラデシュ、中国、インド、インドネシア、日本、パキスタン、フィリピン、タイ、およびベトナムは国別セグメントとしてカバーされています。
| 複合 | ||
| 単肥 | 微量栄養素 | ホウ素 |
| 銅 | ||
| 鉄 | ||
| マンガン | ||
| モリブデン | ||
| 亜鉛 | ||
| その他 | ||
| 窒素系 | 硝酸アンモニウム | |
| 無水アンモニア | ||
| 尿素 | ||
| その他 | ||
| リン酸系 | DAP(二アンモニウムリン酸塩) | |
| MAP(一アンモニウムリン酸塩) | ||
| SSP(過リン酸石灰) | ||
| TSP(重過リン酸石灰) | ||
| その他 | ||
| カリ系 | MoP(塩化カリウム) | |
| SoP(硫酸カリウム) | ||
| その他 | ||
| 二次多量栄養素 | カルシウム | |
| マグネシウム | ||
| 硫黄 | ||
| 従来型 | |
| スペシャリティ | CRF(緩効性肥料) |
| 液体肥料 | |
| SRF(緩溶性肥料) | |
| 水溶性 |
| 灌注施肥 |
| 葉面散布 |
| 土壌施用 |
| 畑作物 |
| 園芸作物 |
| 芝・観賞用 |
| オーストラリア |
| バングラデシュ |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| パキスタン |
| フィリピン |
| タイ |
| ベトナム |
| アジア太平洋地域その他 |
| タイプ | 複合 | ||
| 単肥 | 微量栄養素 | ホウ素 | |
| 銅 | |||
| 鉄 | |||
| マンガン | |||
| モリブデン | |||
| 亜鉛 | |||
| その他 | |||
| 窒素系 | 硝酸アンモニウム | ||
| 無水アンモニア | |||
| 尿素 | |||
| その他 | |||
| リン酸系 | DAP(二アンモニウムリン酸塩) | ||
| MAP(一アンモニウムリン酸塩) | |||
| SSP(過リン酸石灰) | |||
| TSP(重過リン酸石灰) | |||
| その他 | |||
| カリ系 | MoP(塩化カリウム) | ||
| SoP(硫酸カリウム) | |||
| その他 | |||
| 二次多量栄養素 | カルシウム | ||
| マグネシウム | |||
| 硫黄 | |||
| 形態 | 従来型 | ||
| スペシャリティ | CRF(緩効性肥料) | ||
| 液体肥料 | |||
| SRF(緩溶性肥料) | |||
| 水溶性 | |||
| 施用方法 | 灌注施肥 | ||
| 葉面散布 | |||
| 土壌施用 | |||
| 作物タイプ | 畑作物 | ||
| 園芸作物 | |||
| 芝・観賞用 | |||
| 国 | オーストラリア | ||
| バングラデシュ | |||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| アジア太平洋地域その他 | |||
市場の定義
- 市場推定レベル - 各種肥料の市場推定は、栄養素レベルではなく製品レベルで行われています。
- カバーされる栄養素タイプ - 一次栄養素:N、P、K、二次多量栄養素:Ca、Mg、S、微量栄養素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均栄養素施用量 - 各国における農地1ヘクタール当たりの平均栄養素消費量を指します。
- カバーされる作物タイプ - 畑作物:穀物、豆類、油料種子、繊維作物。園芸作物:果実、野菜、プランテーション作物およびスパイス。芝・観賞用植物。
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 作物の栄養要件を確保するために施用される化学物質で、粒状、粉末、液体、水溶性など様々な形態で入手可能。 |
| スペシャリティ肥料 | 効率強化および栄養素の有効性向上のために使用され、土壌施用、葉面散布、および灌注施肥を通じて施用されます。CRF(緩効性肥料)、SRF(緩溶性肥料)、液体肥料、水溶性肥料を含みます。 |
| 緩効性肥料(CRF) | 作物のライフサイクル全体にわたる栄養素の有効性を確保するため、ポリマー、ポリマー硫黄、樹脂などの素材でコーティングされています。 |
| 遅効性肥料(SRF) | より長い期間にわたって作物への栄養素の有効性を確保するため、硫黄、ニームなどの素材でコーティングされています。 |
| 葉面散布肥料 | 葉面散布によって施用される液体および水溶性肥料の両方を含みます。 |
| 水溶性肥料 | 液体、粉末などの様々な形態で入手可能で、葉面散布および灌注施肥モードの肥料施用に使用されます。 |
| 灌注施肥 | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などの異なる灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、土壌に直接注入される気液形態で入手可能。 |
| 過リン酸石灰(SSP) | 35%以下のリンのみを含むリン酸肥料。 |
| 重過リン酸石灰(TSP) | 35%超のリンのみを含むリン酸肥料。 |
| 高度化効率肥料 | 他の肥料と比較してより効率的にするために、様々な原料の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 散播、条施、耕起土壌施用などの伝統的な方法で作物に施用される肥料。 |
| キレート微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主に葉面散布および灌注施肥を通じた作物への肥料施用に使用されます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅固な予測手法を構築するため、ステップ1で特定した変数および要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測期間の市場規模推定は名目値で行われます。価格にはインフレは含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証および確定 この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するため、レベルおよび職能を横断して選定されます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング案件、データベースおよびサブスクリプションプラットフォーム




