
アジア太平洋バイオ肥料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.75 十億米ドル |
| 市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2031) | 1.33 十億米ドル |
| 成長率 (2026 - 2031) | 9.89 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋バイオ肥料市場分析
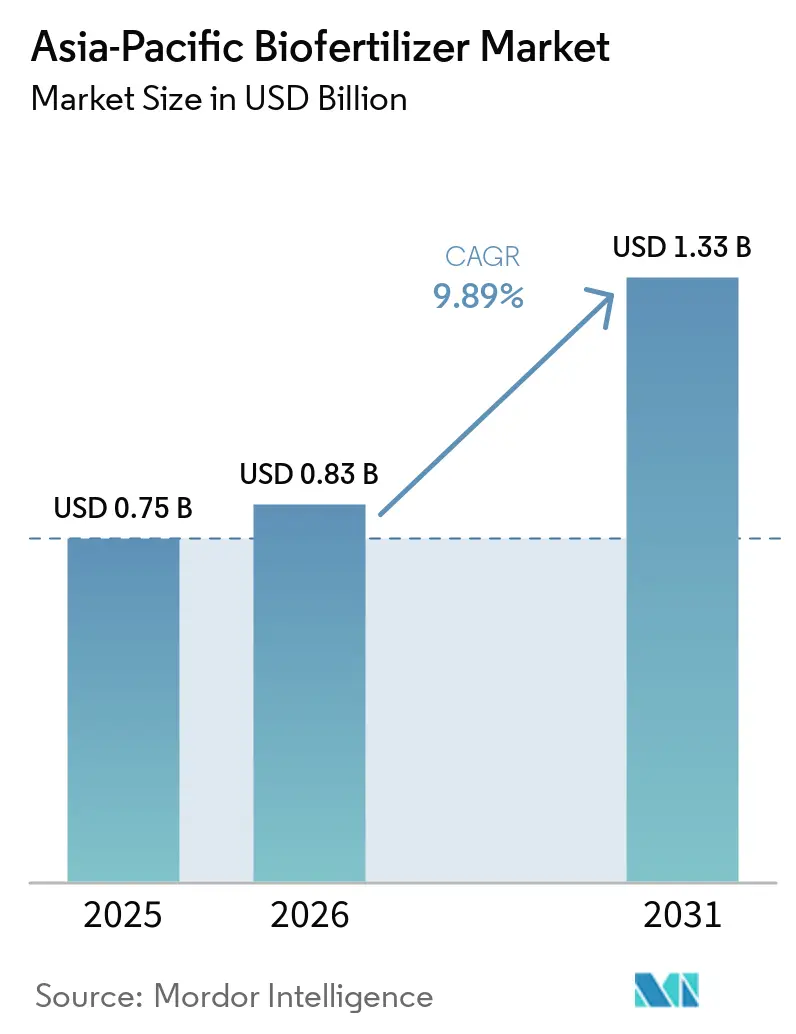
アジア太平洋バイオ肥料市場規模は2025年に0.75 ビリオン 米ドルと評価され、2026年の0.83 ビリオン 米ドルから2031年には1.33 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 9.89%で成長すると予測されています。政府の補助金プログラム、化学肥料規制、および認証有機生産が地域全体の需要を形成しています。輸出サプライチェーンは、プレミアム作物の生産者にとって残留物コンプライアンスの重要性を高めています。協同組合連合、調達機関、およびアグリビジネスプラットフォームが重要な流通チャネルとして台頭しています。アジア太平洋バイオ肥料市場は、小規模農家向けの低コスト投入材としての従来の役割を超え、特定の土壌や気候において安定したパフォーマンスを発揮する製品が普及の強固な基盤を持つ段階へと移行しています。
主要レポートのポイント
- 形態別では、アゾトバクターが2025年のアジア太平洋バイオ肥料市場シェアの29.5%を占め、リゾビウムは2026年から2031年にかけてCAGR 11.2%で成長すると予測されています。
- 作物タイプ別では、畑作物が2025年のアジア太平洋バイオ肥料市場規模の82%を占め、園芸作物は2026年から2031年にかけてCAGR 11.4%で成長すると予測されています。
- 地域別では、中国が2025年の市場シェアの67.1%を占め、ベトナムは2026から2031年にかけてCAGR 9.0%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋バイオ肥料市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府補助金および 実証プログラムによる普及経済性の改善 | +2.2% | アジア太平洋中核地域、主に 中国とインド、インドネシア、タイ、ベトナムへの波及 | 短期(2年以内) |
| 有機農業および 輸出志向型農業の拡大 | +1.8% | インド、ベトナム、タイ、 フィリピン、オーストラリア | 中期(2〜4年) |
| 化学肥料使用規制の強化と より厳格な残留物コンプライアンス | +1.5% | 中国とインド、日本および東南アジアへの 二次的影響 | 中期(2〜4年) |
| 干ばつ、塩害、熱ストレスに対応する 微生物コンソーシアムの開発 | +1.2% | インド、インドネシア、タイ、ベトナムの 沿岸部および灌漑地域で最も高い強度 | 長期(4年以上) |
| 高温多湿気候向け常温保存可能 製剤による生存率損失の低減 | +0.9% | インドネシア、ベトナム、タイ、 フィリピン | 中期(2〜4年) |
| 炭素および再生農業に連動した 土壌健全性プログラム | +0.6% | オストラリア、日本、インド、 中国での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府補助金および実証プログラムによる普及経済性の改善
国家支援は、小規模農家の農業システム全体におけるバイオ肥料の普及において引き続き主要な要因となっています。中国は2025年の第1号中央文書においてバイオテクノロジーおよびデジタル農業ツールを導入し、生物学的投入材の政策的枠組みを強化しました。インドは2025年度予算および35,600以上の会員組合に対応する協同組合調達チャネルを通じて自然農業への支援を継続しました[1]。実証圃場は、生産者が地域の条件下で作物の結果を観察できるようにすることで、初回購入のリスクを低減します。福建省および浙江省の省レベルプログラムは、2025年中に商業用有機肥料およびバイオ肥料の施用に対して最大100人民元(14米ドル)の支援を提供しました[2]。財政的インセンティブと現地実証の組み合わせにより、普及のコストと認知されるリスクが低下し、地域全体の農家によるバイオ肥料のより広範な採用を支援しています。
有機農業および輸出志向型農業の拡大
有機農地の拡大と残留物に敏感な輸出サプライチェーンが、生物学的投入材への需要を高めています。インドの有機製品輸出は2024〜2025年に665.96 ミリオン 米ドルに達し、34.6%の成長を反映する一方、輸出量は4%増加して368,155メトリックトンとなりました[3]。インドの改訂された有機生産基準は、欧州委員会およびスイスの同等性要件と整合しています。このような基準は、有機生産要件を満たす投入材への需要を支援し得ます。コーヒー、パーム製品、茶、熱帯果実の東南アジア供給業者は、日本および欧州連合のバイヤーからの残留物検査に直面しています。ベトナムは2030年までに有機農地が農業用地の2.5%〜3%を占めることを目標としています。有機生産および残留物に敏感な輸出農業の拡大により、有機および市場固有のコンプライアンス要件を満たす投入材の必要性が高まっており、アジア太平洋全域でバイオ肥料への追加需要が生まれています。
化学肥料使用規制およびより厳格な残留物コンプライアンス
化学肥料使用規制は、特定の農業システムにおける生物学的投入材に追加的な機会を生み出しています。インド2025年肥料管理令改正は、附則IIIに基づくバイオ肥料品質基準を規定し、有機炭素増強剤を含む新たな生物学的カテゴリーを導入しています。中国の肥料削減政策は、主要穀物生産地域における省レベルの実施プログラムによって支援されており、農業普及員が生物学的代替品の選定と普及において役割を担っています。この制度的役割は、政府契約を供給する企業にとって生産者へのリーチコストを低減できます。より厳格な品質要件はまた、コンプライアントなバイオ肥料製品への市場信頼を高め、従来型肥料使用規制が地域全体で生物学的代替品への追加的な機会を生み出しています。
干ばつ、塩害、熱ストレスに対応する微生物コンソーシアムの開発
微生物コンソーシアの進歩により、バイオ肥料の用途は栄養管理を超え、干ばつおよび塩分ストレス下での作物の耐性強化にまで拡大しています。2025年には、「Plants」および「International Journal of Molecular Sciences」に掲載された研究が、合成微生物コミュニティを用いた干ばつおよび塩分条件下での苗の生育改善を報告しました。これらの進展は、インド、インドネシア、ベトナム、フィリピンを含むアジア太平洋のストレス発生が多い農業地域における特化型バイオ肥料の可能性を支持しています。ストレス耐性微生物製剤の商業化および現地検証は、バイオ肥料の用途を拡大し、市場成長を支援する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部の保管およびラストマイル流通の ギャップ | -1.5% | インド、ベトナム、インドネシア、 フィリピン、タイ | 短期(2年以内) |
| 土壌、作物、季節にわたる パフォーマンスのばらつき | -1.2% | 南アジアおよび東南アジア | 中期(2〜4年) |
| 製品の短い保存期間および 生存細胞数の減少 | -0.9% | インドネシア、ベトナム、 フィリピン | 短期(2年以内) |
| 断片化した登録および 品質管要件 | -0.8% | 日本、中国、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農村部の保管およびラストマイル流通のギャップ
不十分な保管とラストマイル物流は、農村流通における生物学的製品の信頼性に課題をもたらしています。2024年、インドのコールドチェーン部門の90%以上が断片化した民間所有であり、冷蔵車両の不足と一貫性のない保管基準が見られました。アジア開発銀行は、南アジアおよび東南アジアにおいてコールドストレージ能力を持たないラストマイル販売業者を特定しました。35°Cを超える持続的な温度は、液体製剤の生存細胞数を急激に低下させる可能性があります。南アジア農薬・病害虫管理学会が2024年に発表した分析では、不十分な保管が生産レベルのリスクとして2番目に高く、リスク優先度指数が210であることが特定されました。適切な農村部の保管および輸送へのアクセスが限られているため、流通中の製品の生存率が低下し、一貫性のない現地パフォーマンスのリスクが高まり、遠隔農業地域でのバイオ肥料の普及が制限される可能性があります。
土壌、作物、季節にわたるパフォーマンスのばらつき
一貫性のない現地結果は、農家の信頼や機関調達の意思決定を損なう可能性があるため、依然として重大な制約となっています。製品の有効性は、土壌pH、有機炭素、在来微生物集団、作物品種、および施用タイミングに依存します。2025年に「Plant and Soil」誌に掲載された研究では、微生物コンソーシアムが十分な水分条件下のローム土壌でトウモロコシのシュート成長を増加させた一方、高いばらつきのために砂質土壌では有意な成長効果が観察されなかったことが報告されています。生育条件にわたる現地パフォーマンスの差異は、バイオ肥料の成果の一貫性への信頼を低下させ、失敗した試験後の再購入を妨げる可能性があります。この有効性のばらつきは、特にアジア太平洋地域の多様な土壌および気候条件にわたって、製品のポジショニング、施用推奨、および普及の意思決定を複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:アゾトバクターが主導し、リゾビウムは力強い成長が予測される
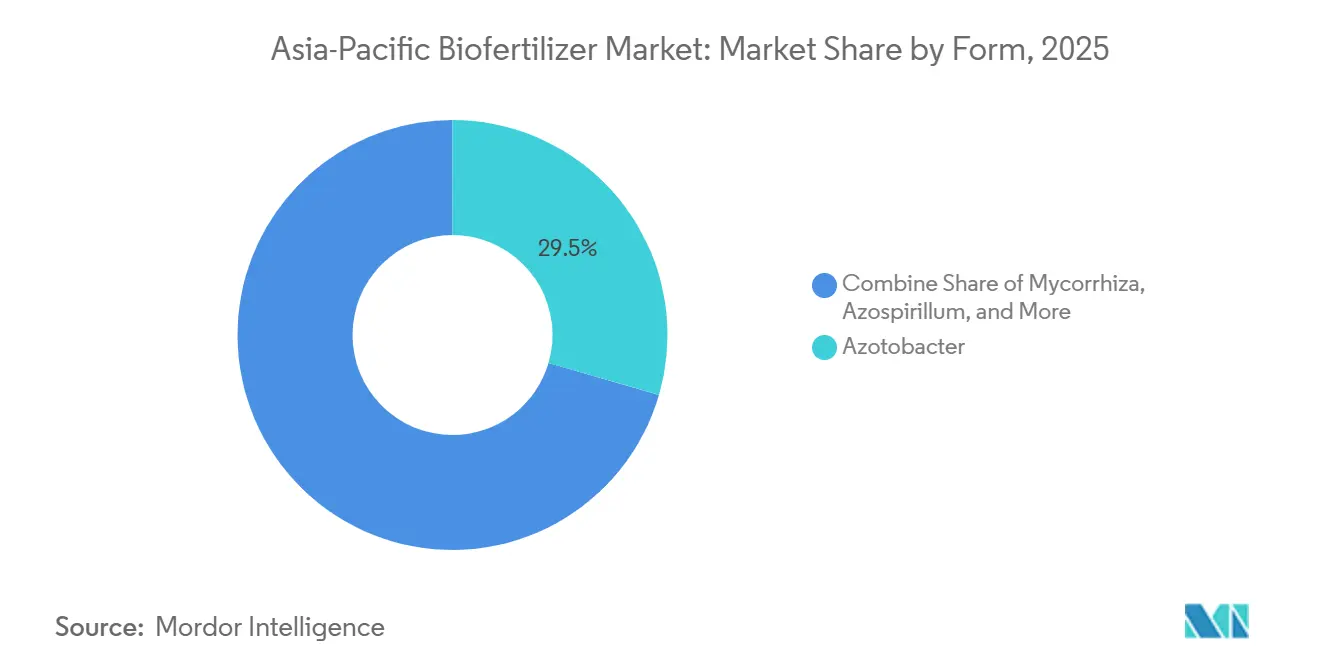
アゾトバクターは2025年のアジア太平洋バイオ肥料市場シェアの29.5%を占め、コメや小麦などの穀物を含む非マメ科作物への施用によって支えられています。アゾスピリラムは窒素固定およびフィトホルモン生産特性への関心を集めています。リン酸可溶化細菌は、劣化した熱帯土壌における窒素およびリン欠乏に対処するためにリゾビウムと併用されることが多いです。マイコリザ製品は、根の定着が作物の品質と収量を向上させる可能性がある園芸作物およびプランテーション作物に施用されます。
リゾビウムは、アジア太平洋バイオ肥料市場において2026年から2031年にかけてCAGR 11.2%で成長すると予測されています。マメ科植物との窒素固定関係は、大豆、ひよこ豆、レンズ豆、キバナエンドウ、落花生の輪作での使用を支援しています。リゾビウム、アゾトバクター、リン酸可溶化細菌を組み合わせた多菌株製剤は、より簡単な施用プロトコルを求める農業部門から注目を集めています。2026年に「Frontiers in Plant Science」誌に掲載された研究では、圃場試験において干ばつ条件下でアゾスピリラムを含む微細藻類・植物成長促進細菌コンソーシムから穀物収量が36%増加したことが報告されています。日本はVAマイコリザを条例指定の土壌改良材として分類しており、その製品タイプに対して明確な規制経路を提供しています。

作物タイプ別:畑作物がリードし、園芸作物が拡大
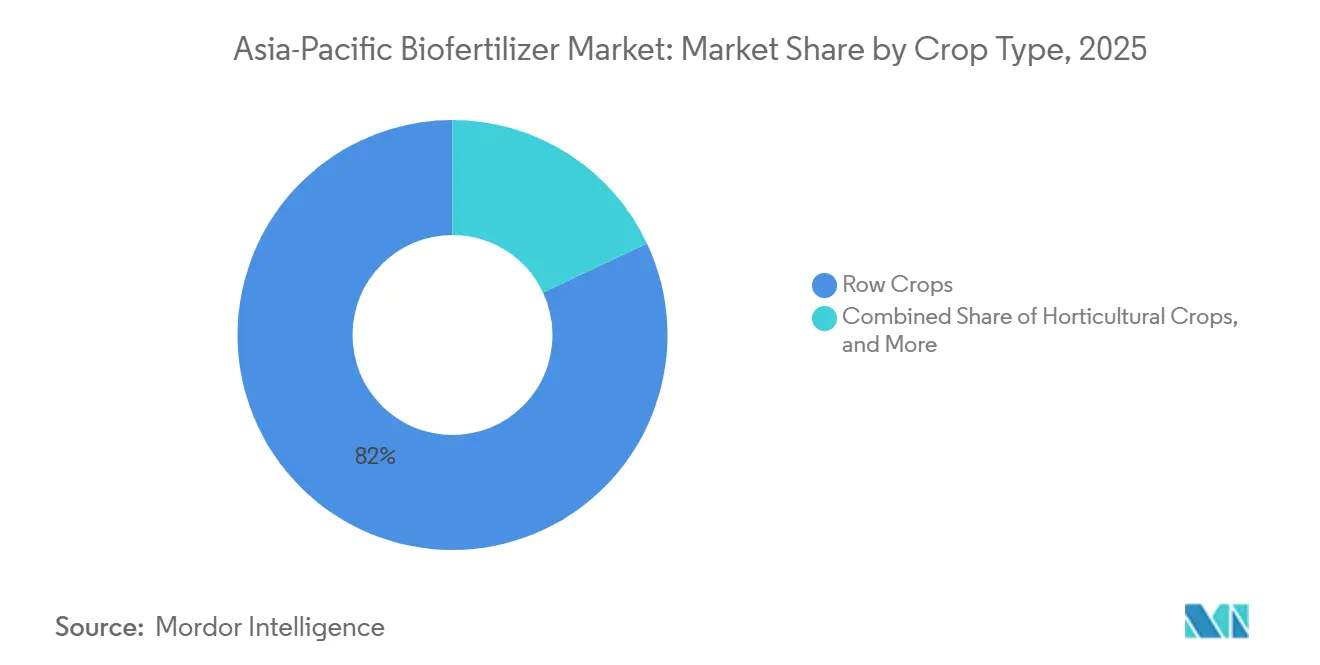
畑作物は2025年のアジア太平洋バイオ肥市場規模の82%を占めました。中国、インド、ベトナム、インドネシア、タイにおける米、小麦、トウモロコシ、大豆の生産がこの地位を支えています。国家補助金プログラム、統合栄養管理規則、および協同組合チャネルは、分散した園芸事業よりも畑作物をより直接的に対象としています。この制度的アクセスにより、生産者は大規模な農家グループへの信頼性の高いルートを確保しています。マメ科植物はインドにおけるリゾビウムの普及において重要であり、畑作物に分類され、補助金プログラムによって支援されています。
園芸作物は2026年から2031年にかけてCAGR 11.4%で成長すると予測されており、残留物コンプライアンスに適合した栄養管理を必要とする高付加価値の果物・野菜生産者にとって成長機会を示しています。菌根菌接種材は、根菜類、塊茎類、および多年生プランテーション作物に特に関連しています。換金作物にはサトウキビ、綿花、油ヤシ、ゴムが含まれ、インドネシア、タイ、ベトナムで関連性があります。輸出バイヤーは、これらのサプライチェーンにおける農業生産慣行おび農薬残留物コンプライアンス要件の一部として、生物学的投入材をますます評価しています。ベトナムの農業開発イニシアチブは、米、コーヒー、ゴム、茶、コショウ、園芸製品を含む複数の作物グループをカバーしています。これらの輸出リンクは、規制されたバイヤーに対応するアジア太平洋の作物システムにおけるバイオ肥料普及の機会を拡大しています。
地域分析
中国のアジア太平洋バイオ肥料市場
中国は2025年の市場シェアの67.1%を占めました。その地位は、農業近代化プログラム、確立された発酵能力、および有機・生物学的肥料使用に対する省レベルの補助金によって支えられています。農業農村部は生物学的投入材を肥料削減および緑の農業認証と結びつけています。インドは確立された流通モデルを有しています。協同組合ネットワーク、調達機関、および国立バイオ肥料開発センターの生産ユニットが、リゾビウム、アゾトバクター、リン酸可溶化細菌の使用を支援しています。インドのスケジュールIIIに基づく品質基準は、バイオ肥料の最低生存細胞数を設定しています。
ベトナムは2026年から2031年にかけてCAGR 9.0%で成長すると予測されています。ベトナムの2024年6月の循環経済イニシアチブおよび2025年1月に採択された循環経済国家行動計画は、資源効率と持続可能な農業慣行を促進しています。これらのイニシアチブは、栄養管理の改善と従来の化学肥料への依存低減に向けた広範な取り組みの一環として、バイオ肥料の普及を支援する可能性があります。
インドネシア、タイ、フィリピン、およびその他のアジア太平洋地域は、高成長ではあるが物流面で要求の高い市場を代表しています。インドネシアのパーム油および米農場は菌根菌および窒素固定接種材への需要を提供していますが、販売店の分散と脆弱なコールドチェーンが依然として障壁となっています。タイの熱帯果実およびサトウキビ輸出業者は欧州バイヤーからの残留物認証要件に直面しています。フィリピンでは生物学的製品の登録および流通に関するパートナーシップへの関心が高まっています。これらの多様な国別条件は、アジア太平洋バイオ肥料市場が国別に特化した製品、市場参入ルート、および規制計画を必要とすることを意味していす。
競合環境
アジア太平洋バイオ肥料市場のトップ企業
アジア太平洋バイオ肥料市場は2025年に断片化しており、協同組合系サプライヤー、国内メーカー、および国際的な生学的投入材企業にわたる競争が展開されていました。Indian Farmers Fertiliser Cooperative LimitedおよびGujarat State Fertilizers and Chemicals Limitedは、協同組合流通と政府契約アクセスを通じて競争しており、両社に確立された国内流通ネットワークと機関チャネルへのアクセスを提供しています。Novonesis A/SおよびCorteva Agriscience, Inc.は、独自の微生物株、カプセル化技術、および農学データを通じて競争しています。Novonesis A/SはKRIBHCOと協力して、水田、小麦、豆類生産者向けにLCOプロモーター技術を使用したマイコリザバイオ肥料であるRhizosuperを導入しました。この協力は、Novonesis A/Sの微生物技術とKRIBHCOのインドにおける協同組合流通ネットワークを組み合わせています。
Coromandel International Limitedは450培養物の遺伝子バンクを保有しており、そのうち17は国立農業重要微生物局に寄託されています。この研究基盤は、バイヤーが地域株のパフォーマンスの証拠を求める場合の製品差別化を支援します。日本の有機JAS基準およびインドの肥料管理令も、低品質参入者のコンプライアンス閾値を引き上げています。T. Stanes and Company Limited、Kan Biosys Private Limited、IPL Biologicals Limited、Agri Lifeなどの小規模サプライヤーは、地域株への適応と国内流通によって競争しています。Rallis India Limitedは、タタの農村小売ネットワークを通じてGeogreen ブランドを支援しています。アジア太平洋バイオ肥料産業は、地域パフォーマンスの証拠、流通への近接性、および公共部門へのアクセスを引き続き評価しています。
熱帯流通向けの常温保存可能製剤は重要な機会を表しています。耐塩性株は東南アジアの沿岸部および灌漑土壌でも使用できます。デジタル農業アドバイザリーシステムは、流通業者に土壌固有のパフォーマンスデータを提供し、農場レベルの不確実性を低減できます。Coromandel International Limitedは、2024年にCortus、Grovibe、Grovibe Paddy Proの発売を通じて生物学的製品ポートフォリオを拡大しました。Novonesis A/S、IPL Biologicals Limited、およびCoromandel International Limitedはそれぞれ地理的拡大と製品開発を追求しています。
アジア太平洋バイオ肥料業界リーダー
-
Indian Farmers Fertiliser Cooperative Limited
-
Gujarat State Fertilizers and Chemicals Limited
-
Novonesis A/S
-
Corteva Agriscience, Inc.
-
Coromandel International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:IPL Biologicals Limitedは、計画されているINR 400クロールの拡張の一環として、インド・グジャラート州バドーダラーにcGMP準拠の生物学的製造施設を開設しました。第1フェーズではINR 200クロールの投資が行われ、バイオ肥料、生物薬、その他の作物健康製品の製造に向けた同社の総年間生産能力が7,000 KLに増加しました。
- 2024年9月:Novonesis A/SとKRIBHCOは、農業バイオソリューションに関する協力のための長期覚書に署名しました。初期協力の一環として、KRIBHCOはNovonesis A/S独自のLCO(リポキトオリゴ糖)プロモーター技術を使用した菌根菌バイオ肥料であるRhizosuperを導入しました。
- 2024年5月:Coromandel International Limitedは、VAMおよび独自のNPKコンソーシアを含むニームベースの製剤であるCortus、ならびに菌根菌バイオ肥料製品であるGrovibeおよびGrovibe Paddy Proを含む10の新農業製品を導入しました。同社はまた、450培養株の社内微生物遺伝子バンクを報告し、そのうち17培養株が農業上重要な微生物の国立局に寄託されています。
アジア太平洋バイオ肥料市場レポートの調査範囲
バイオ肥料は、土壌または作物に施用した際に栄養素の利用可能性、栄養素の吸収、または土壌肥沃度を高める生きた微生物を含む微生物ベースの農業投入材です。本スコープは、化学肥料、主にバイオ肥料として機能しないバイオスティミュラント、および合成土壌改良材を除外しています。
アジア太平洋バイオ肥料市場レポートは、形態別(アゾスピリラム、アゾトバクター、菌根菌、リン酸可溶化細菌、リゾビウム、その他のバイオ肥料)、作物タイプ別(換金作物、園芸作物、畑作物)、地域別(オーストラリア、中国、インド、インドネシア、日本、フィリピン、タイ、ベトナム、その他のアジア太平洋地域)に区分されています。市場規模および予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
| 根粒菌 |
| アゾスピリラム |
| アゾトバクター |
| 菌根菌 |
| リン酸溶解細菌 |
| その他のバイオ肥料 |
| 畑作物 |
| 園芸作物 |
| 換金作物 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| ベトナム |
| タイ |
| インドネシア |
| フィリピン |
| アジア太平洋その他 |
| 形態別 | 根粒菌 |
| アゾスピリラム | |
| アゾトバクター | |
| 菌根菌 | |
| リン酸溶解細菌 | |
| その他のバイオ肥料 | |
| 作物タイプ別 | 畑作物 |
| 園芸作物 | |
| 換金作物 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| ベトナム | |
| タイ | |
| インドネシア | |
| フィリピン | |
| アジア太平洋その他 |
市場の定義
- 平均施用量 - 平均施用量とは、当該地域・国の農地1ヘクタール当たりに施用されるバイオ肥料の平均数量です。
- 作物タイプ - 作物タイプには、畑作物(穀物類、豆類、油料作物)、園芸作物(果物・野菜)、換金作物(プランテーション作物、繊維作物、その他の工業作物)が含まれます。
- 機能 - 農業用生物農薬の作物栄養機能は、必須植物栄養素を供給し土壌品質を向上させるさまざまな製品で構成されています。
- タイプ - バイオ肥料は有益な微生物の数を増加させることで土壌品質を向上させます。作物が環境から養分を吸収するのを助けます。
| キーワード | 定義#テイギ# |
|---|---|
| 換金作物 | 換金作物とは、利益を生む最終製品の製造のために作物全体または一部が販売される非食用作物です。 |
| 総合的病害虫管理(IPM) | IPMは、さまざまな作物における病害虫を防除するための環境に優しく持続可能なアプローチです。生物的防除、栽培的慣行、選択的農薬の使用を含む複合的な手法を用います。 |
| 細菌性生物防除剤 | 作物の病害虫・病害を防除するために使用される細菌です。標的となる病害虫に有害な毒素を産生したり、栽培環境における養分と空間をめぐって競合することで機能します。一般的に使用される細菌性生物防除剤の例としては、バチルス・チューリンゲンシス(Bt)、シュードモナス・フルオレッセンス、ストレプトマイセス属などがあります。 |
| 植物保護製品(PPP) | 植物保護製品とは、雑草、病害、害虫などの病害虫から作物を保護するために施用される製剤です。最適な製品効力を発揮するよう配合された溶剤、担体、不活性材料、湿潤剤、補助剤などの他の共配合剤とともに、1つまたは複数の有効成分を含有しています。 |
| 病原体 | 病原体とは宿主に疾病を引き起こす生物であり、疾病症状の重症度が伴います。 |
| 寄生性天敵(パラシトイド) | パラシトイドは宿主となる昆虫の体上または体内に産卵する昆虫であり、幼虫は宿主昆虫を摂食します。農業においては、パラシトイドは作物への病害虫被害の抑制と化学農薬の必要性の低減を助ける生物的病害虫防除の一形態として利用できます。 |
| 昆虫病原性線虫(EPN) | 昆虫病原性線虫は、腸内細菌を放出することで病害虫に感染・致死させる寄生性線虫です。昆虫病原性線虫は農業において使用される生物防除剤の一形態です。 |
| 嚢状・樹枝状菌根菌(VAM) | VAM菌類は菌根菌の菌種です。さまざまな高等植物の根に生息し、これらの植物の根において共生関係を発達させます。 |
| 菌類生物防除剤 | 菌類生物防除剤は、植物の病害虫・病害を防除する有益な菌類です。化学農薬の代替手段です。病害虫に感染・致死させたり、病原菌と養分・空間をめぐって競合します。 |
| バイオ肥料 | バイオ肥料は土壌肥沃度を高め植物成長を促進する有益な微生物を含有しています。 |
| 生物農薬 | 生物農薬は、特定の生物学的効果を利用して農業害虫を管理するために使用される天然・生物ベースの化合物です。 |
| 捕食者 | 農業における捕食者とは、病害虫を捕食し作物への病害虫被害の防除を助ける生物です。農業で使用される一般的な捕食性生物の例としては、テントウムシ、クサカゲロウ、捕食性ダニなどがあります。 |
| 生物防除剤 | 生物防除剤は農業において病害虫・病害を防除するために使用される生きた生物です。化学農薬の代替手段であり、環境と人体への影響が少ないことで知られています。 |
| 有機肥料 | 有機肥料は、土壌肥沃度と植物成長のために単独または非合成由来の1つまたは複数の元素・化合物と組み合わせて使用される動物性または植物性物質から構成されています。 |
| タンパク質加水分解物(PH) | タンパク質加水分解物系生物刺激剤は、主に植物性または動物性のタンパク質を酵素的または化学的に加水分解することで生成される遊離アミノ酸、オリゴペプチド、ポリペプチドを含有しています。 |
| 生物刺激剤・植物成長調整剤(PGR) | 生物刺激剤・植物成長調整剤(PGR)は、植物の代謝などの植物プロセスを刺激することで植物の成長と健康を向上させるために天然資源から誘導された物質です。 |
| 土壌改良剤 | 土壌改良剤とは、土壌の肥沃度や土壌構造などの土壌の健康を改善するために土壌に施用される物質です。 |
| 海藻エキス | 海藻エキスは、微量・多量栄養素、タンパク質、多糖類、ポリフェノール、植物ホルモン、浸透圧調節物質を豊富に含んでいます。これらの物質は種子の発芽と作物の定着、植物全体の成長と生産性を向上させます。 |
| 生物防除・成長促進関連化合物(CRBPG) | 生物防除・成長促進関連化合物(CRBPG)は、植物病原体の生物防除と植物成長促進のための化合物を産生する細菌の能力です。 |
| 共生的窒素固定細菌 | 根粒菌などの共生的窒素固定細菌は宿主から食物と住処を得る一方、植物に固定窒素を供給することで貢献します。 |
| 窒素固定 | 窒素固定とは、土壌における化学的プロセスであり、分子状窒素をアンモニアまたは関連する含窒素化合物に変換します。 |
| 農業研究サービス(ARS) | ARSは米国農務省の主要な科学的機関内研究機関です。同国の農家が直面する農業問題の解決策を見つけることを目的としています。 |
| 植物検疫規制 | 各政府機関が課す植物検疫規制は、新たな植物病害虫または病原体の侵入・蔓延を防止するため、特定の昆虫、植物種、またはそれらの植物製品の輸入・販売を検査または禁止します。 |
| 外生菌根菌(ECM) | 外生菌根菌(ECM)は、植物と菌類の両方が生存のために共生から恩恵を受ける、高等植物の吸収根と菌類との共生的相互作用です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測手法を構築するため、ステップ1で特定した変数・要因を入手可能な過去の市場データと照合して検証します。反復的なプロセスを通じて市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測期間の市場規模推計は名目値で行います。価格設定にインフレは考慮されておらず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と最終確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者はさまざまな階層・職務から選定され、調査対象市場の包括的な全体像を生成します。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング、データベース・サブスクリプションプラットフォーム。


