
非プロトン性溶媒市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
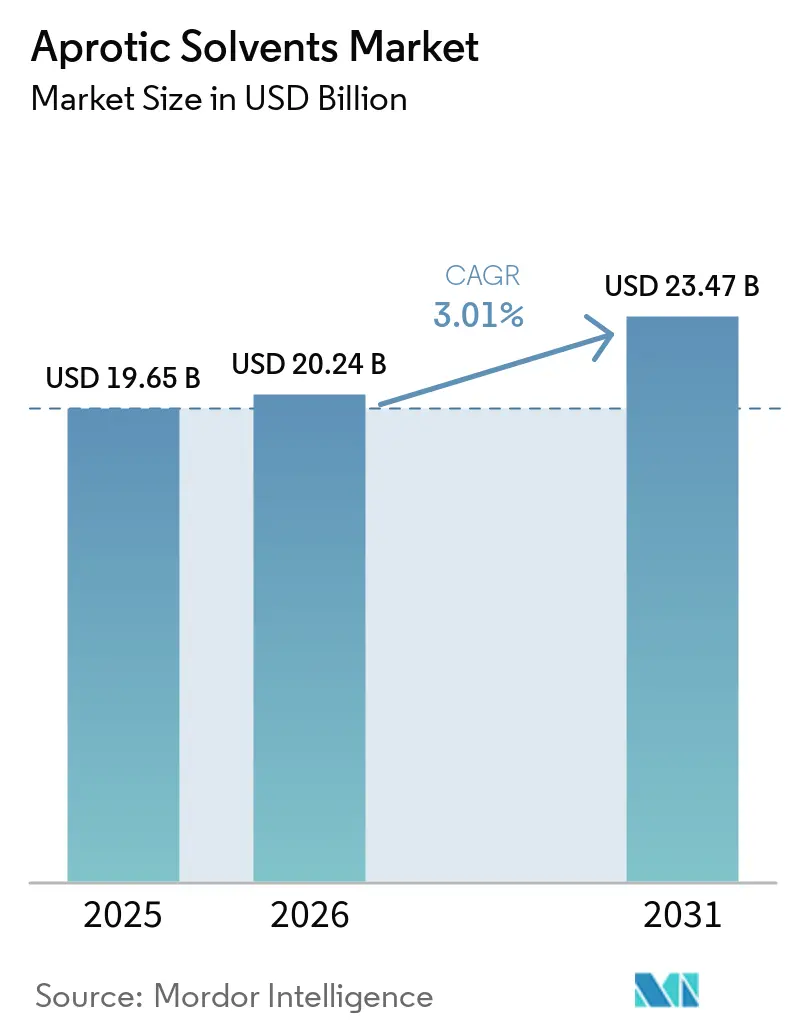
| 市場規模 (2026) | 20.24 十億米ドル |
| 市場規模 (2031) | 23.47 十億米ドル |
| 成長率 (2026 - 2031) | 3.01 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
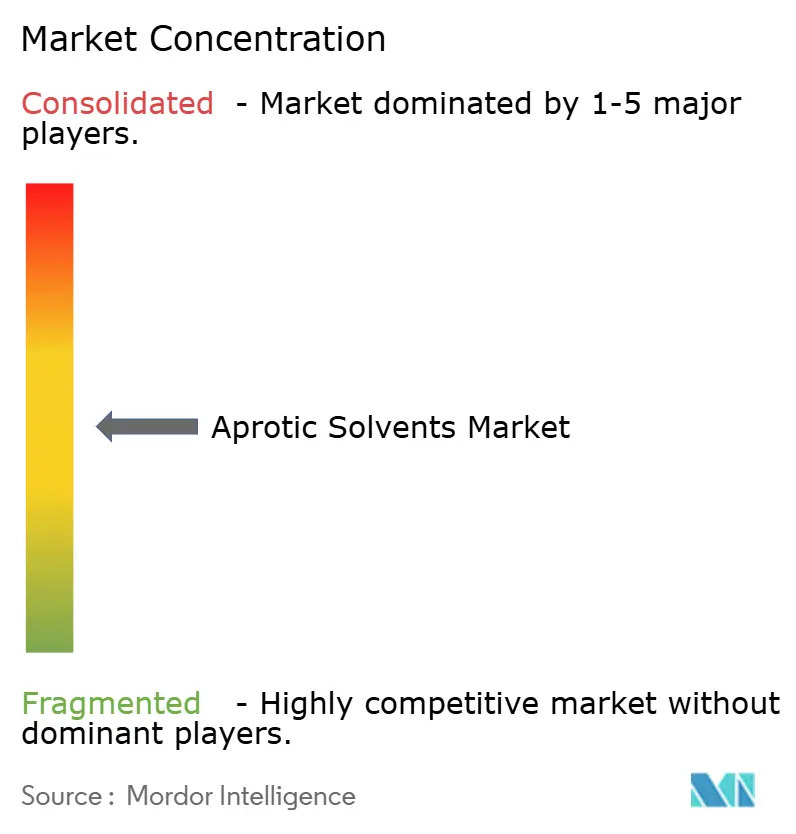
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非プロトン性溶媒市場分析
非プロトン性溶媒市場規模は2025年に196億5,000万USDと評価され、2026年の202億4,000万USDから2031年には234億7,000万USDに達すると予測されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は3.01%です。リチウムイオン電池製造、半導体ファブ、およびペプチド系有効医薬品成分(API)プラントへの設備投資が段階的な需要量拡大を牽引する一方、規制コンプライアンスコストが短期的な成長の上限を形成しています。総合化学メーカーはエネルギーおよび原料コストの上昇をエンドユーザーに転嫁しており、純度と安定供給を保証する長期供給契約へと調達戦略が再編されています。シレン(Cyrene)やガンマバレロラクトン(GVL)などのバイオマス由来双極性溶媒の台頭が、持続可能性評価を正式な評価基準として加えることで競争の構図を再定義しています。用途全般にわたり、代替化学品では再現が難しい特定の極性および沸点要件に大半の最終用途が依存しているため、価格弾力性は低く、規制強化が続くなかでも従来の分子への依存が継続しています。
レポートの主要ポイント
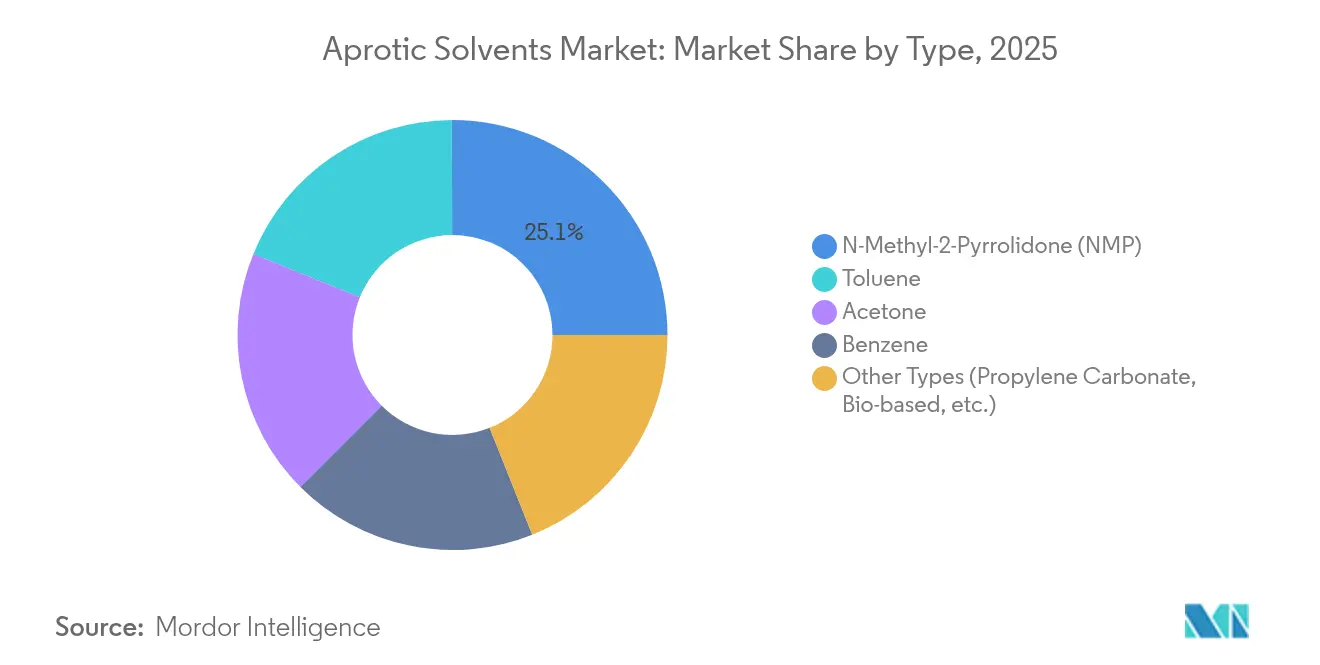
- タイプ別では、N-メチル-2-ピロリドンが2025年の非プロトン性溶媒市場において25.05%のシェアを維持し、「その他のタイプ」カテゴリーが2031年にかけて年平均成長率(CAGR)3.70%でトップの成長を記録しました。
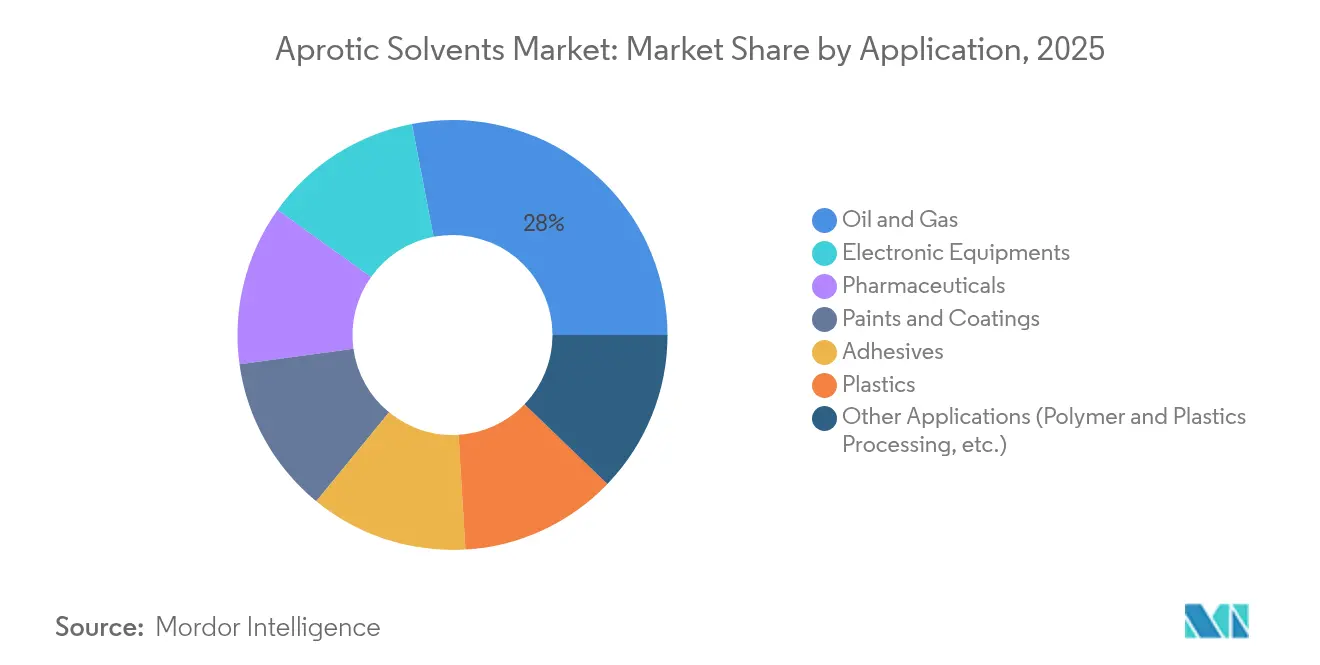
- 用途別では、石油・ガスが2025年の非プロトン性溶媒市場規模の28.03%を占め、電子機器が2031年にかけて最高の年平均成長率(CAGR)3.78%の予測を記録しました。
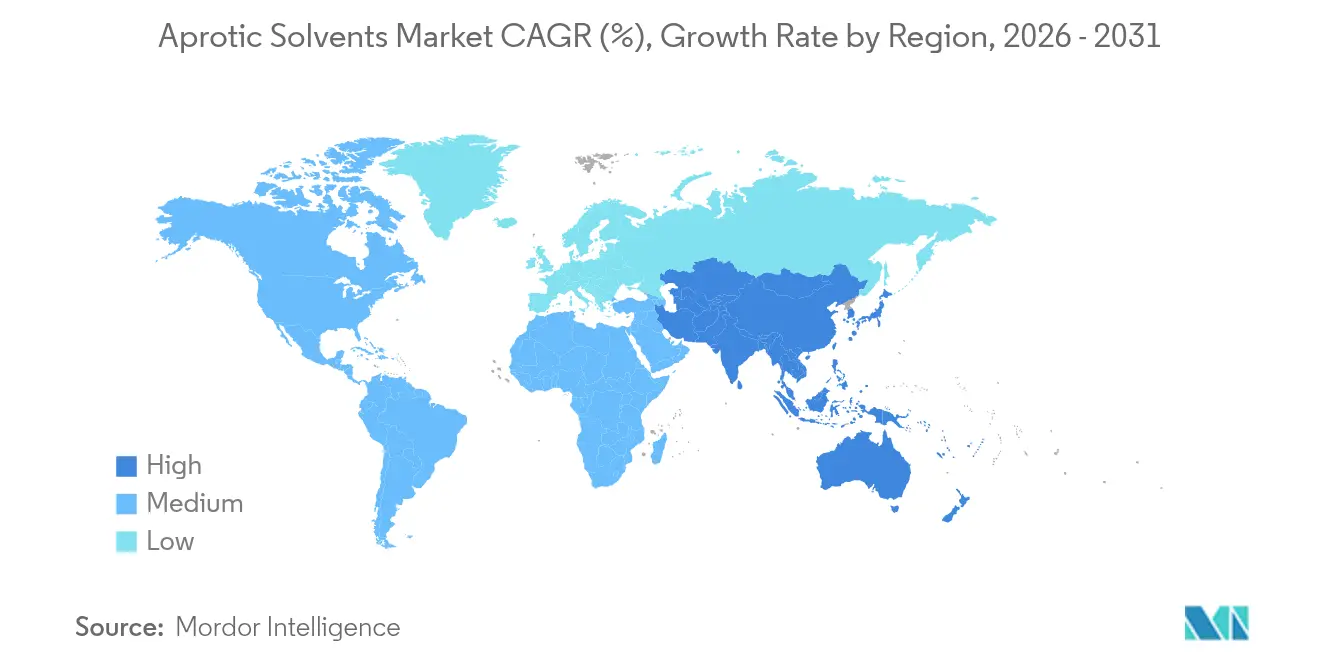
- 地域別では、アジア太平洋が2025年の非プロトン性溶媒市場シェアの53.15%を占め、2031年にかけて年平均成長率(CAGR)3.55%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル非プロトン性溶媒市場のトレンドと洞察
促進要因インパクト分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおけるリチウムイオン電池生産能力の急速な拡大 | +0.8% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 深掘り石油・ガス採掘流体からの持続的な需要急増 | +0.6% | グローバル、北米および中東に集中 | 短期(2年以内) |
| 医薬品グリーンフィールドAPI生産能力拡張(2025年〜2029年) | +0.5% | グローバル、欧州および北米が早期利益を獲得 | 長期(4年以上) |
| 中国における高純度電子グレード溶媒に対する規制緩和 | +0.3% | アジア太平洋、主に中国 | 中期(2〜4年) |
| バイオマス由来双極性非プロトン性溶媒の台頭(例:シレン®、GVL) | +0.4% | 欧州および北米中心、グローバルに拡大 | 長期(4年以上) |
| AIを活用した溶媒選択プラットフォームによる配合時間の短縮 | +0.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおけるリチウムイオン電池生産能力の急速な拡大
中国の電池ギガファクトリーの建設パイプラインは2030年までに設置済み出力が年間1,300GWh超に達する軌道にあり、1ギガワット時あたり通常200〜300トンの溶媒を消費することから、N-メチル-2-ピロリドンの年間需要が26万〜39万トン増加することになります[1]システムズアセスメントセンター、「2035年までの米国における商業的に計画された電池部品供給の定量化」、アルゴンヌ国立研究所、anl.gov。地域の生産者は石油化学原料指数に連動した価格算定式を固定するマルチイヤー供給契約を交渉しており、この慣行は変動性を緩和する一方でバイヤーの交渉力を強化します。セルメーカーが正極エネルギー密度をさらに高めるにつれ、粘度制御要件が狭い不純物仕様を持つ双極性非プロトン性溶媒を有利にし、NMPの地位をさらに強固にしています。ジメチルカーボネート(DMC)やエチルメチルカーボネート(EMC)などの電解質共溶媒への補完的投資が溶媒横断的な需要相関を強め、垂直統合企業に恩恵をもたらします。しかし、材料コストを96%削減する費用競争力のある水系電極処理が後期の需要量を脅かしています。開発中のドライフィルム技術は、一部の正極ラインで溶媒使用を完全に排除できる並行的な経路を追加します。
深掘り石油・ガス採掘流体からの持続的な需要急増
水平坑井および超深部貯留層は、200°Cを超える温度および20,000psiを超える圧力下で安定性を維持する坑井完成液を必要とします。双極性非プロトン性溶媒は、水系流体では実現できない高塩溶解性と熱安定性を実現します。北米のシェールプロジェクトおよび中東の炭酸塩岩層が、段階的な需要増の大半を支えています。過酷でない条件に対する天然深共晶溶媒(NADES)の採用は環境に優しい経路を提供しますが、極限条件では依然として非プロトン性骨格に依存しています。硝酸カルシウム系坑井完成システムの継続的なイノベーションは、進行中の化学多様化を際立たせる一方で、適合する非プロトン性キャリアへの需要を強化しています。代替流体化学への設備改造に必要な資本コストをオペレーターが現在の高稼働率サイクル中に先送りしているため、短期的な成長は確実です。
医薬品グリーンフィールドAPI生産能力拡張(2025年〜2029年)
CordenPharmaの9億ユーロの建設プログラムに象徴されるペプチド治療薬ブームが、固相合成工程におけるジメチルホルムアミドおよびジメチルアセトアミドの需要量を押し上げています。GLP-1アゴニスト有効成分1メートルトン当たり、カップリング、切断、および結晶化の各工程で約5トンの非プロトン性溶媒を必要とします。新施設に導入されたモジュール式シングルユース反応器トレインは高い溶媒回収率を実現しますが、規制申請が再使用を定められたサイクルに限定しているため、バージン原料の需要は維持されます。連続製造パイロットは溶媒使用強度を40%削減できますが、低生産量の特殊APIに限定されています。規制当局が肥満治療薬の承認を迅速化するにつれ、生産タイムラインが短縮され、溶媒需要はそれに連動して拡大し、この促進要因が長期的な視野まで延長されます。
中国における高純度電子グレード溶媒に対する規制緩和
中国の国家市場監督管理総局は2024年に輸入ライセンス規則を改定し、半導体ファブ向けのNMPおよびジメチルスルホキシドの超低金属汚染物質バリアントへのアクセスを緩和しました。この政策は、新規300mmウェーハ施設および多層チップパッケージング工場の国内調達サイクルを加速します。ファブリケーターは海外メーカーから直接調達する一方、地元のコンパウンディングブレンダーが設備仕様にカスタマイズされたフォトレジストストリッパーを共同生産しています。この措置は、兆分率(ppt)レベルの不純物規格が必須であるクリーニングおよびエッチング工程における非プロトン性溶媒市場の需要量を押し上げます。中期的な影響は中程度ですが、この促進要因はアジア太平洋の特殊溶媒フローにおける優位性を強固にします。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NMP、DMF、NEPの生殖毒性物質へのEU REACH再分類 | -0.7% | 欧州中心、グローバルな規制波及 | 短期(2年以内) |
| 超臨界CO₂およびイオン液体抽出技術の急速な規模拡大 | -0.4% | グローバル、医薬品分野での早期採用 | 中期(2〜4年) |
| 原油系原料コストの変動性による費用変動の拡大 | -0.3% | グローバル、アジア太平洋および北米で顕著 | 短期(2年以内) |
| 半導体ファブにおける残留非プロトン性溶媒に対するOEMの規制強化 | -0.2% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NMP、DMF、NEPの生殖毒性物質へのEU REACH再分類
欧州委員会によるNMP、DMF、NEPの附属書XVIIへの追加は、2026年12月に発効する混合物中の0.3%濃度制限を導入し、従業員の曝露上限を課します。多国籍メーカーは最も厳格な法域を世界的な基準として採用することが多く、コンプライアンスコストを欧州以外の工場にも拡大します[2]SGS、「EUがREACHに基づき2物質を規制」、sgs.com。即時の資本支出には、密閉ループ処理システム、個人曝露モニタリング、および換気強化が含まれます。水処理用メンブレンモジュールメーカーは、代替双極性溶媒がポリマーの形態を変化させるため、認定遅延に直面しています。適用除外申請は可能ですが、行政上の負担によりユーザーは代替プロジェクトを加速させることになります。
超臨界CO₂およびイオン液体抽出技術の急速な規模拡大
商業規模の超臨界CO₂カラムは現在、ホップ抽出、医薬品精製、および精密化学品の脱ろうにおいて1時間当たり最大5,000Lを処理しています。先進的な熱交換ループにより圧縮エネルギーが低下するとともにプロセス経済性が向上しています。イオン液体および深共晶溶媒(DES)は、溶媒および重合可能な原料として機能する二重機能性を発揮し、バイオプラスチック合成に活用されています。これらの経路がパイロット規模を超えて拡大するにつれ、特に天然物抽出および触媒リサイクルにおいて、従来の非プロトン性溶媒の大量使用を代替できる可能性があります。2030年までに既存用途を完全に代替するとは考えにくいですが、よりグリーンなバリューチェーンにおける段階的な代替が見込まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:NMPの優位性がバイオ由来品による混乱に直面
N-メチル-2-ピロリドンは2025年の非プロトン性溶媒市場において25.05%のシェアを占め、リチウムイオン電池電極および高性能ポリマー製造における重要な役割を裏付けています。EUによる分類規制の圧力にもかかわらず、カソードスラリーのレオロジーおよびポリイミド前駆体との適合性においてNMPは依然として優位性を保ち、プレミアム価格を維持しています。生産者は追加の精製ラインを導入し、3nmノード半導体ファブのニーズに応えるべく金属不純物5 ppb仕様を達成しています。
「その他のタイプ」カテゴリにおける並行したイノベーションが競争構造を再編しています。シレン、GVL、およびジメチルイソルビドが合わさり、このグループを最速の3.70% CAGRの成長軌道へと押し上げました。2024年に発表された研究により、GVLがポリイミド膜の引張強度をNMPの基準値の2%以内に維持しながら毒性分類を低減できることが確認されました。この技術的検証は性能上の障壁が縮小しつつあることを示しており、特に欧州における新規設備増強がバイオベース分子に偏る可能性を示唆しています。トルエンおよびベンゼンのセグメントは、職場暴露限界値の規制により先進国経済において引き続き縮小しており、C2塩素化溶媒も同様の規制および代替圧力に直面しています。アセトンはセクター横断的な汎用性から恩恵を受け、急激な需要減少を免れています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:電子機器が成長エンジンとして台頭
石油・ガスは依然として単一最大の最終用途として、非在来型掘削がより深い貯留層に広がる中、2025年の非プロトン性溶媒市場規模の28.03%を占めました。これらの坑底環境は、水系システムが機能しない条件下での粘度制御を実現する熱安定性双極性溶媒を必要とします。蒸気補助重力排液および高密度坑井完成液への投資が継続的な消費を支えていますが、プロセスの最適化が1坑当たりの溶媒使用量を抑制するため、累積的な需要量成長は穏やかです。医薬品は、ペプチド医薬品需要および連続フロー反応器の普及を活用しており、収率は向上しつつも大量の溶媒補充量が依然として必要です。
電子機器は2031年にかけての年平均成長率(CAGR)3.78%という予測でその他すべてのセグメントを上回りました。先端ロジックチップ1枚に500種超のプロセス化学品が使用されており、超高清浄度の非プロトン性溶媒は液浸リソグラフィ、残渣除去、およびウェーハエッジ洗浄に不可欠です。CHIPS法のインセンティブが米国での新規生産能力の稼働を促し、長期契約を優先するサプライヤー認定プログラムを誘発しています。新興のチップレットアーキテクチャおよび高帯域幅メモリスタックはより狭い不純物許容範囲を必要とし、溶媒の付加価値含有量を高めています。プラスチック、塗料・コーティング、および接着剤は基礎的な需要を維持しつつも、産業クライアントが実現可能な範囲で低ハザード代替品への代替を進めているため、マージンへの圧力を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年のグローバル収益の53.15%を占め、中国の急速に拡大する電池バリューチェーンおよび日本の電解質生産への集中投資を背景に、2031年にかけて年平均成長率(CAGR)3.55%を記録すると予測されています。四川省、広東省、江蘇省周辺のギガファクトリークラスターが上流のDMCおよびEMC供給を確保し、域内の溶媒貿易フローを牽引しています。国内半導体生産能力への政策支援が高純度バリアントのユーザー基盤をさらに広げています。ただし、溶媒使用強度を96%削減するコスモトロピック水系正極スラリー加工などのプロセスイノベーションが、長期的な需要量依存度を低下させる可能性があります。
北米はCHIPS法主導のファブ建設および非プロトン性掘削流体に依存する持続的なシェール産出量により牽引されています。テキサス州における年間16万キロトンのプロピレンオキシド工場の建設が、アセトン副産物流の後方統合を改善しています。GLP-1系APIに特化したコロラド州およびマサチューセッツ州の医薬品グリーンフィールドプロジェクトが、地域ディストリビューターの集約によりロジスティクスが効率化される中、別の溶媒引き取りノードを追加しています。
欧州はREACH規制が生殖毒性閾値を厳格化する中、最も顕著な規制上の懸念を経験しています。生産者は95%の回収率および99%の純度を達成する密閉ループ回収設備を導入することで対応しており、その事例として3年未満で投資回収を実現するターンキーシステムが挙げられます。大手総合企業は依然として投資を継続しており、BASFがアントワープで年間14万トンの生産能力を持つアルキルエタノールアミン工場を建設していることがその証左です。欧州が規制のトレンドセッターとして果たす影響力は、より安全な溶媒をめぐるグローバルな調和を加速させ、将来の製品ポートフォリオを再形成しています。

規制環境
欧州連合は、電池、電子機器、医薬品に使用される双極性非プロトン性溶媒に関して、最も影響力のある規制設定者であり続けている。REACHの下で、欧州委員会は労働者保護要件と混合物における制限をコンプライアンス計画の中心に置く規制強化を進めており、特に附属書XVIIの更新対象物質(DMAcおよびNEPを含む)については2026年12月23日から施行される混合物中0.3%の濃度限度に加え、DNELに基づく職場管理措置が定められている。ECHAは2026年3月にNMP(項71)、DMF(項76)、DMAc(項80)、NEP(項81)を対象とした最新のコンプライアンスガイダンスを公表し、執行対応力を強化するとともに、利用者に対して閉鎖系での取扱い、暴露モニタリング、機微な用途におけるより迅速な代替物質の適格性評価を促している。
米国では、2024年6月に提案された規則を受けて、NMPは依然としてTSCA第6(a)条の規則制定活動の対象となっており、2026年4月時点で最終規則は未確定である。EUの規制施行スケジュールと米国のTSCAリスク管理の不確実性が相まって、調達方針は文書化された暴露管理、規制対象工程向けの高純度グレード、そして性能仕様が許す場合にはバイオマス由来の双極性溶媒などのより低ハザードな代替品の評価頻度の増加へと移行している。
バリューチェーン分析
非プロトン性溶媒のバリューチェーンは、石油化学原料および副産物流れ(アセトニトリルに関連するアクリロニトリル連鎖、アセトンの入手可能性に影響するプロピレン酸化ルート、特定の双極性溶媒に関連する無水マレイン酸水素化由来の中間体を含む)から始まる。生産工程はその後、合成と精製に進み、電子グレード材料の場合は金属イオン還元工程を含むことが多く、続いて貯蔵・流通を経て、リチウムイオン電池電極処理、半導体洗浄・剥離、医薬品合成、油田仕上げ流体などの最終用途セグメントに供給される。大規模な石油化学コンプレックスを有する統合生産者は、原料アクセスとユーティリティにおいて構造的な優位性を持つ傾向があり、一方で特殊グレードのサプライヤーは精製技術、汚染管理、一貫したロット追跡性で競争している。
流通は通常、大手電池メーカーおよび半導体ファブへの長期適格性評価・供給契約に基づく直接供給と、より断片化された医薬品・産業顧客に対応するチャネルパートナーとに分かれる。DMFやNMPなどの溶媒に対するREACH主導の規制強化は、欧州のサプライチェーン全体で準拠包装、専用タンク、文書化された労働安全対策の役割を高めており、電子機器・電池顧客は、純度保証と物流リスク管理を支えるため、地域化された調達とより高い現地在庫バッファーへと傾いている。サプライチェーン戦略には、規制上のリスクが最も高い部分について代替溶媒やブレンドへの転換、また仕様適合性を損なわずに溶媒の総消費量を削減することを目的とした回収・リサイクルシステムへの段階的投資も含まれる。
競合状況
グローバル供給は中程度に分散しています。石油化学原料への垂直統合により、BASF、Dow、およびINEOSはコストリーダーシップに不可欠な規模の優位性と製油所グレードのナフサへのアクセスを得ています。競争上の成功は、安定した原料アクセス、独自の精製技術、および新興の持続可能性基準を満たす機動性にかかっています。地政学的不確実性の高まりとともに、地域別保管ハブおよび冗長な生産拠点を含むサプライチェーン強靭化策が重要性を増しています。企業の気候関連公約が再生可能エネルギー調達およびスコープ3排出量会計を企業に促し、エンドツーエンドの透明性が調達の前提条件となっています。
非プロトン性溶媒業界リーダー
Dow
Eastman Chemical Company
BASF
INEOS
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
近い将来のホワイトスペースの一つは、規制のしきい値が厳格化するにつれて求められる、半導体製造やその他の精密洗浄用途向けの準拠高純度溶媒システムである。2026年6月、欧州委員会は集積回路洗浄溶媒中のNMP濃度限度を8%から0.1%に低減するREACH附属書XVII改正案について6週間のパブリックコンサルテーションを開始し、これにより再処方された化学品、検証済み代替品、そしてファブおよび化学品調合業者向けのアプリケーションエンジニアリング支援に対する需要が高まっている。超低金属汚染物質仕様と文書化された暴露管理、追跡可能性を組み合わせられるサプライヤーは、すでに狭い不純物許容範囲で運用されている電子機器プロセスにおいて、適格性評価主導のシェアを獲得する立場にある。
第二の機会分野は、生殖毒性分類が従来型分子を制限する場合における、ドロップインまたは準ドロップイン代替品としてのバイオベース双極性非プロトン性溶媒のスケールアップと適格性評価である。欧州委員会が資金提供するReSoluteプロジェクトは、フランスのカルリング・サントアヴォルドのプラットフォームにおいて、年間1,000メトリックトンの旗艦プラントを核とした工業規模のCyrene生産を目指しており、これは代替プログラム中の下流ユーザーにとっての参照点を提供する。別途、一部の化学施設に対する2024年HON規則の試験・モニタリング要件からの対象的免除を認める2026年7月の大統領布告のような米国の政策動向は、生産者が排出コンプライアンスと低炭素ポートフォリオへの投資をどのように両立させているかを示しており、これにより低炭素排出型のバリエーションと規制対応型のプロダクトスチュワードシップを併せて提供できるサプライヤーに機会が生まれている。
最近の業界動向
- 2026年7月:欧州委員会は、集積回路洗浄溶媒を対象としたREACH附属書XVII改正案(許容NMP濃度を8%から0.1%に低減する措置を含む)について6週間のコンサルテーションを開始した。このコンサルテーションにより、電子機器グレードの洗浄用製剤の代替スケジュールが明確化され、ファブおよび調合業者にとって事前適格化された代替溶媒システムと検証済みプロセスウィンドウの重要性が高まった。
- 2026年3月:BASFは、ルートヴィヒスハーフェンのフェアブント拠点で生産されるN-メチル-2-ピロリドン(NMP)およびそれに関連する中間体(BDO、THF、PolyTHF)の製品カーボンフットプリント低減(rPCF)版を発売した。この展開により、電子機器、自動車、化学分野の下流顧客は、溶媒の化学組成を変えることなくスコープ3フットプリントを低減する手段を得ることができ、純度だけにとどまらないプレミアムグレードの差別化を強化した。
- 2025年7月:Dowは、ボーレンのエチレンスチームクラッカーや、シュコパウの塩素アルカリ・ビニル資産を含む欧州の一部上流資産の恒久的な閉鎖を確認し、2026年半ばから2027年にかけて段階的な操業停止を開始する。この決定により、地域の原料供給可能性への注目が高まり、溶媒の購買者・生産者は欧州の調達耐性、在庫配置、代替供給ルートを再評価するよう促された。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、非プロトン性溶媒市場は、主要な産業用途および特殊用途においてプロセス媒体、反応媒体、または配合媒体として使用される商業販売された非プロトン性溶媒から生じる収益として定義され、販売時点で測定れ、米ドルで報告されます。
調査範囲の除外事項:外部販売として価格設定されていない社内の溶媒内部移転は除外します。また、同一の最終用途に使用される場合であっても、水およびプロトン性溶媒は除外します。
セグメンテーション概要
- タイプ別
- N-メチル-2-ピロリドン(NMP)
- トルエン
- ベンゼン
- アセトン
- その他のタイプ(プロピレンカーボネート、バイオ由来品など)
- 用途別
- 石油・ガス
- 医薬品
- プラスチック
- 電子機器
- 塗料・コーティング
- 接着剤
- その他の用途(ポリマーおよびプラスチック加工など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の基本構造を構築し、後にインタビューで検証される前提条件を確立するために使用されます。米国エネルギー情報局(エネルギーおよびフィードストックシグナル)、USGSおよび類似の国家統計ポータル(産業生産の背景)、UN Comtrade(需給の整合性確認に役立つ貿易フロー)、ならびにEPAおよびECHAの通達(溶媒化学間の需要シフトをもたらす規制)などの公開情報源を活用しています。
また、代替トレンドを把握するために査読済みの化学・プロセス学術誌を精査し、設備能力の変化や用途構成を把握するために企業の年次報告書、投資家向け資料、プレスリリースを活用しています。価格および企業財務の背景については、企業財務・インテリジェンスに特化した有料サブスクリプシン、特許データベース、および市場に適合する場合は輸出入の船積みレベルの追跡データを選択的に参照しています。これらの例は例示的なものであり、データ収集、検証、および調査作業中の明確化のために他の多くの情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、公開情報から構築した内容を検証するために使用されます。特に地域別の価格差、採用動向の変化、および実際に代替が進んでいる領域について検証します。APAC、EMEA、および南北アメリカにわたる生産者、流通業者、および川下ユーザーのバランスの取れた組み合わせと対話し、最終承認前に数量、価格設定ロジック、および貿易への影響に関する前提条件を確認・調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | APAC:50% |
| 中位層:48% | 部門・ユニットリーダー:25% | EMEA:31% |
| 小規模プレイヤー:15% | マネージャー:60% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり生産、貿易、および川下活動の指標を用いて地域別の非プロトン性溶媒需要プールを再構築し、その後、用途レベルの使用パターンを用いて合計値を配分します。この形状が形成されると、サンプリングされた1キログラム当たりの価格前提を推定数量に適用したり、輸入集中度に関するチャネルチェックを行うなど、選択的なボトムアップ近似によって数値を裏付け、過大または過小評価を調整します。
モデルで使用される主要インプットには、原油および主要石油化学フィードストックの動向、関連する溶媒チェーンの地域別稼働率および設備能力増強、主要生産・消費拠点の輸出入バランス、ならびに塗料・コーティング、電子機器製造、医薬品、石油・ガス処理からの最終用途活動シグナルが含まれます。価格設定は主要な変動要因であるため、契約対スポット動向、地域別エネルギーコスト転嫁、および製品純度の差異を反映した平均販売価格の推移を適用し、その後すべてを当該年度の単一米ドルベースに正規化します。
予測はシナリオ分析を用いて生成され、需要経路は最終用途の成長期と規制・代替シフトの見込みペースに連動し、インタビューによる専門家コンセンサスを通じて検証されます。小規模国やニッチな用途においてボトムアップチェックが不完全な場合、最終合計値を確定する前に、貿易依存度、産業生産の方向性、類似市場における観察された用途構成などのプロキシ指標を用いてギャップを補完します。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、ストーリーと数値が一致するようにします。モデルのアウトプットを純貿易の方向性、設備能力変更の発表、最終用途活動などの独立したシグナルと比較し、最終確定前に国別・用途別の大きな乖離を精査します。
価格の急激なリセット、溶媒ファミリーを制限する規制、または大規模な設備能力イベントなど、主要な前提条件が変化した場合、再接触を行い、何が変化したか、その影響が一時的なものか構造的なものかを確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、最新のインプットが公表されたビューに反映されるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceの非プロトン性溶媒市場規模算定と他の公表推計値との比較
非プロトン性溶媒の公表市場規模は、トピック名が同じであっても、基準年、通貨タイミング、および価格積み上げの選択が合計値を顕著に変動させる可能性があるため、しばしば異なります。更新サイクルも重要であり、新規設備稼働、規制、および短期的な価格リセットはすべての情報源で同時に反映されるわけではありません。
この市場では、主なギャップの要因として、古い価格ポイントが引き継がれているかどうか、広義の芳香族化合物が非プロトン性溶媒の範囲として扱われているかどうか、および地域別構成が記載年度の単一米ドル値にどのように換算されているかが挙げられます。価格・数量インプットの更新頻度を高め、公表前に異常な貿易・価格変動を再確認することで、Mordor Intelligenceは古い通貨換算タイミングや固定的な平均販売価格カーブに依存した推計で生じうる乖離を低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 20.24 ビリオン 米ドル(2026年) | |
| 産業出版社A | 21.29 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広い製品バスケットを反映している可能性があり、地域間での平均販売価格の更新方法および通貨タイミングの記載年度への適用方法に関する透明性が低い。 |
| グローバル出版社B | 14.03 ビリオン 米ドル(2025年) | より狭い需要プールを適用しているとみられ、芳香族化合物およびケトン類の一部を除外している可能性があり、地域カバレッジおよび価格正規化の差異が米ドル合計値を圧縮する可能性がある。 |
3つの数値間の乖離は、主にタイミングと範囲の境界によって説明され、次いで価格の推移方法および基準年の米ドルへの換算方法によって説明されます。購入者が同一の年度、含まれる溶媒ファミリー、および平均販売価格の更新アプローチで合意した場合、残余の乖離は大幅に縮小し、計画立案においてより解釈しやすくなります。


レポートで回答される主要な質問
非プロトン性溶媒市場の現在の規模はどれくらいですか?
非プロトン性溶媒市場規模は2026年に202億4,000万USDに達し、2031年までに234億7,000万USDに成長する見込みです。
非プロトン性溶媒需要の最大シェアを持つ地域はどこですか?
アジア太平洋がグローバル需要量の53.15%を占めており、中国の電池ギガファクトリーおよび日本の電解質投資がその主な牽引役です。
規制にもかかわらずN-メチル-2-ピロリドン(NMP)が優位を保ち続けているのはなぜですか?
NMPは比類のない正極スラリーのレオロジーおよびポリマー適合性を提供しており、リチウムイオン電池における即時代替は技術的に困難です。
最も急速に成長している用途セグメントはどれですか?
半導体ファブおよびCHIPS法のインセンティブに牽引された電子機器が、2031年にかけて年平均成長率(CAGR)3.78%で拡大しています。
バイオ由来溶媒は市場にどのような影響を与えていますか?
シレンおよびガンマバレロラクトンの商業ローンチが低毒性のドロップイン代替品を提供し、「その他のタイプ」セグメントを年平均成長率(CAGR)3.70%で牽引しています。
最終更新日:



