
溶剤市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
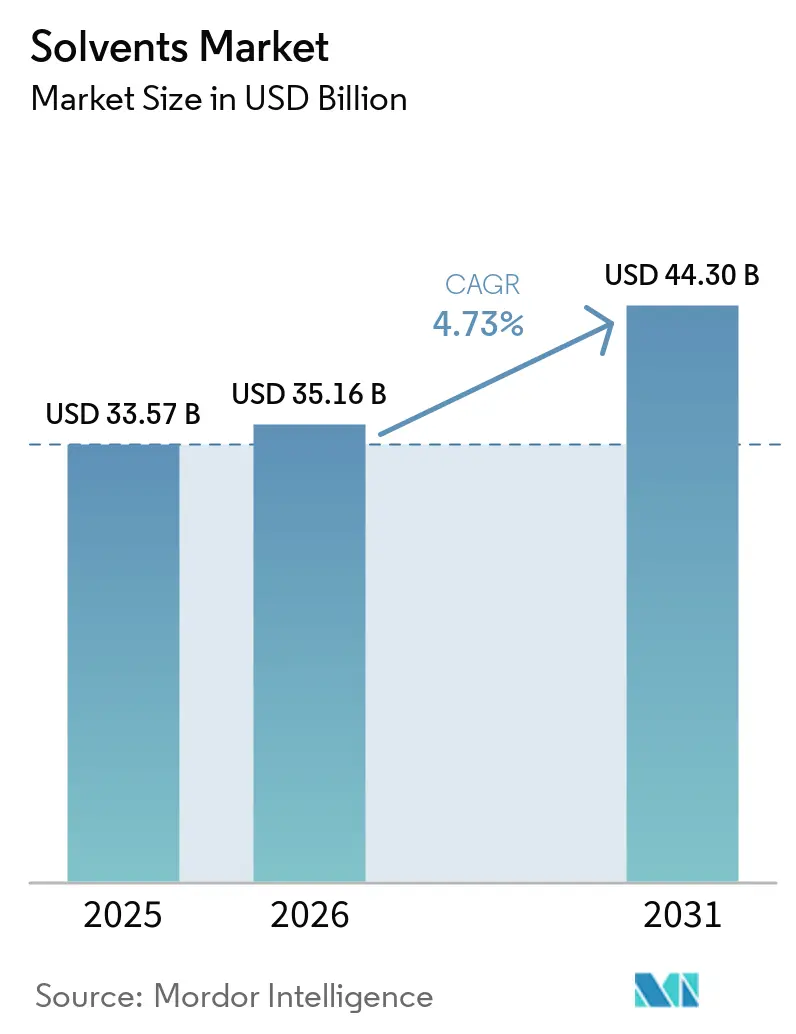
| 市場規模 (2026) | 35.16 十億米ドル |
| 市場規模 (2031) | 44.30 十億米ドル |
| 成長率 (2026 - 2031) | 4.73 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる溶剤市場分析
溶剤市場規模は2025年に335億7,000万米ドルと評価され、2026年の357億1,600万米ドルから2031年には443億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.73%です。石油化学ベースのグレードが依然として数量面で主導的地位を占めていますが、バイオ原料のイノベーション、クローズドループ回収への投資、および揮発性有機化合物(VOC)規制の強化が組み合わさって、溶剤市場内の成長パターンを再形成しています。アジア太平洋における医薬品アウトソーシングの拡大、建築用コーティング需要を押し上げるインフラ支出、およびブランドオーナーのサステナビリティへのコミットメントが、高純度酸素含有グレードの機会を広げる一方で、高芳香族ブレンドの見通しを悪化させています。統合された原料ポジション、AI対応回収システム、および信頼性の高いバイオルートを持つサプライヤーが早期のマージン上昇を取り込んでいる一方、スポット原油や輸入ナフサに依存する中堅生産者はコスト変動の拡大に直面しています。したがって、競争上のポジショニングは、従来のコモディティ数量と新興のスペシャルティニッチの両方に対応する機動性にかかっており、特に溶剤ベースのポリマーリサイクルがパイロット規模から商業展開へと移行するにつれてその重要性が増しています。
レポートの主要なポイント
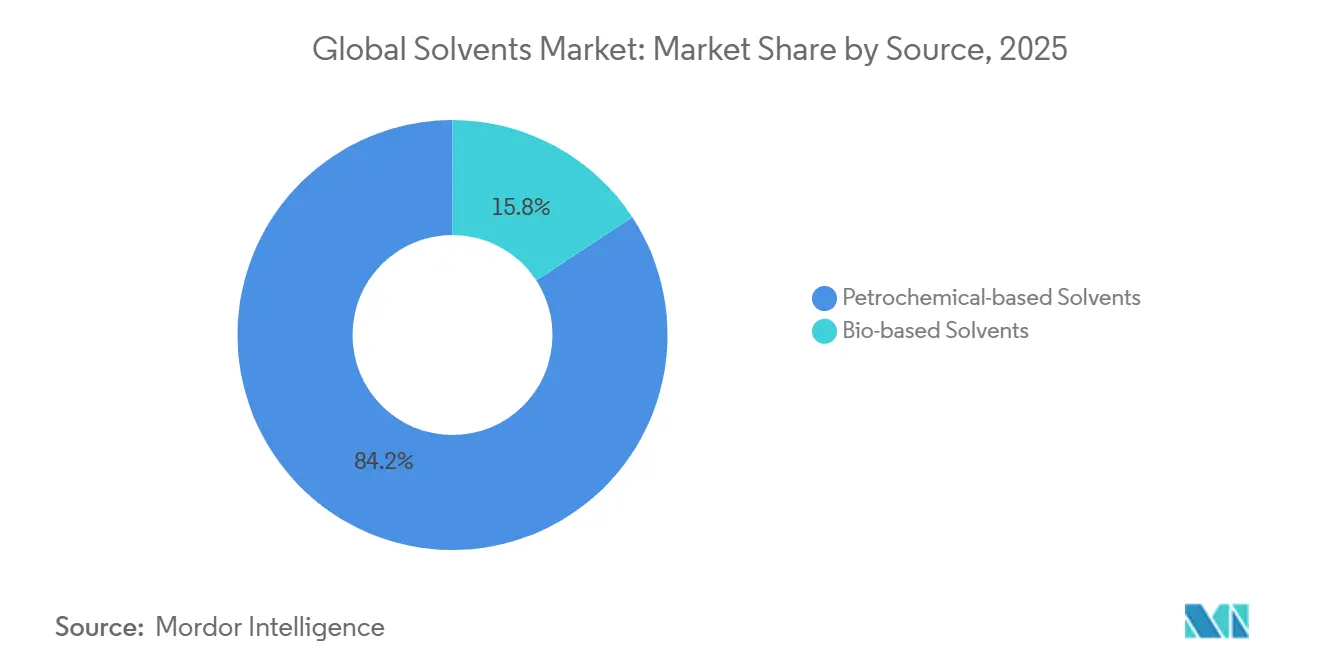
- 2025年、石油化学ベース溶剤は市場シェアの84.23%を占め、溶剤市場における支配的地位を反映しています。一方、バイオベースグレードは予測期間(2026年〜2031年)中に最も高い成長を示すと予測されており、予想CAGRは8.13%です。
- 酸素含有溶剤は2025年に主要タイプとして台頭し、市場規模の65.78%を占めました。このセグメントは2031年まで4.97%のCAGRで安定した成長を維持すると予想されています。
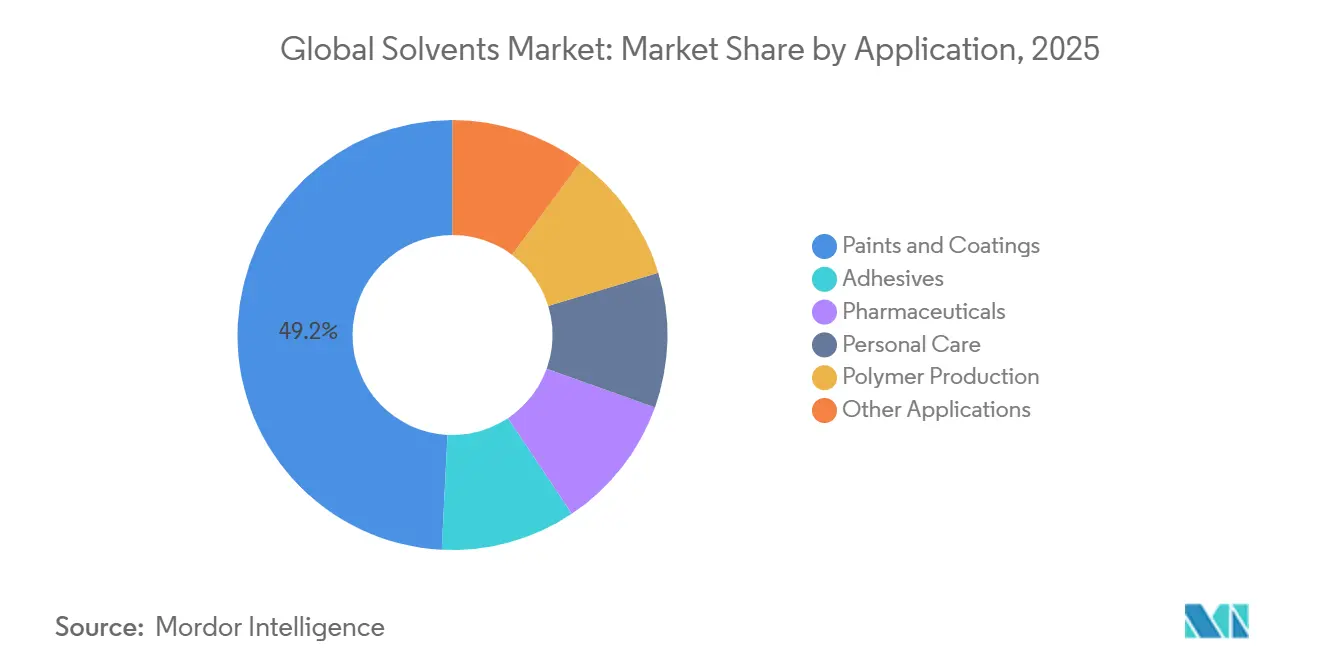
- 塗料およびコーティング用途セグメントは2025年に最高収益を生み出し、市場の49.22%に貢献しました。しかし、医薬品セグメントは予測期間中に5.04%のCAGRで最も速い成長が見込まれています。
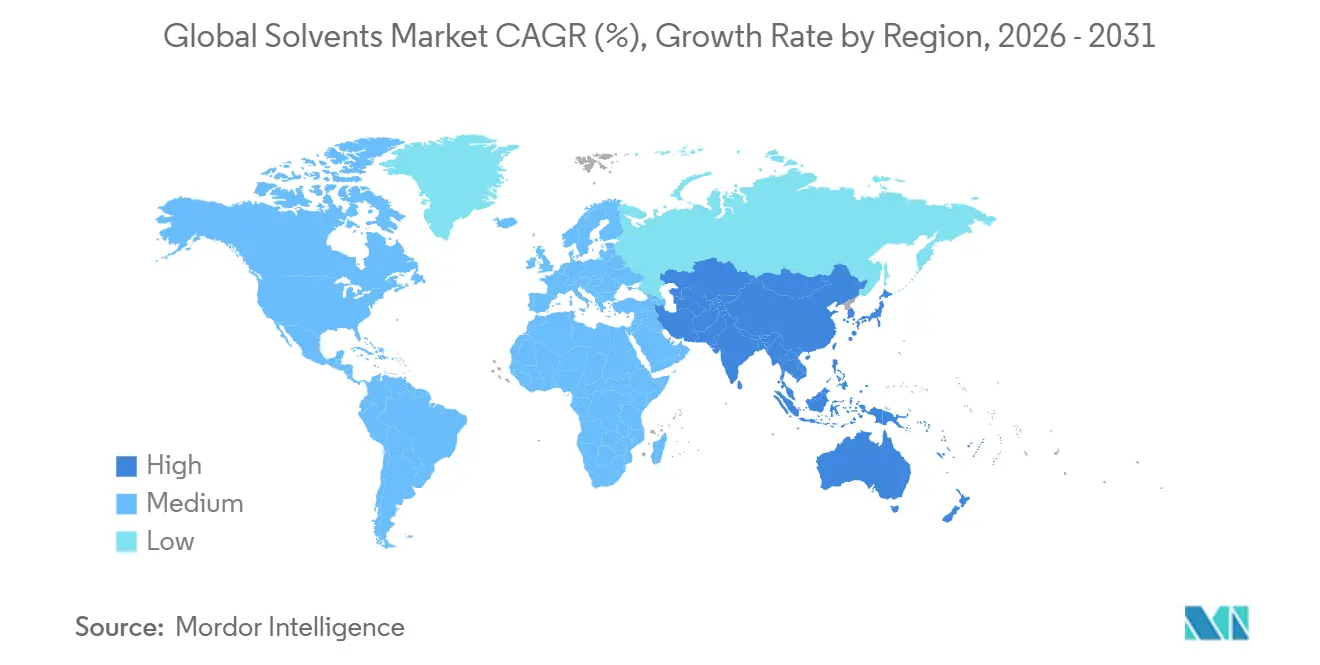
- アジア太平洋は2025年に地理的景観をリードし、市場シェアの42.35%を占めました。同地域は2031年まで5.21%のCAGRで堅調な成長を維持すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 塗料およびコーティングからの需要急増 | +1.2% | アジア太平洋および北米に集中したグローバル | 中期(2〜4年) |
| 新興アジア太平洋クラスターにおける医薬品製造の加速 | +0.9% | アジア太平洋中核(インド、中国、ベトナム)、中東および北アフリカへの波及 | 長期(4年以上) |
| 北米およびEUにおけるVOC規制強化が溶剤代替を促進 | +0.8% | 北米およびEU、カリフォルニアおよび北欧諸国での早期採用 | 短期(2年以内) |
| 溶剤ベースのポリマーリサイクル技術の急速な拡大 | +0.6% | EUおよび北米、日本および韓国でのパイロット展開 | 中期(2〜4年) |
| AI駆動のクローズドループ溶剤回収システムによるエンドユーザーの運営費削減 | +0.4% | グローバル、医薬品およびスペシャルティケミカル施設での早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料およびコーティングからの需要急増
建築用および工業用コーティングは2025年に世界の溶剤生産量のほぼ半分を吸収しており、VOC含有量に関する規制上限がアセトン、メチルエチルケトン、および酢酸エステルへの処方変更を加速させています。2024年に発効した米国のエアゾールコーティングに関する国家排出基準は、VOCを重量比45%に制限しており、処方業者が炭化水素ブレンドを低VOC酸素含有物に置き換えることを促しています。中国は2025年に低VOCコーティング義務を補修塗装および家具ラインに拡大し、適合グリコールエーテルの需要が二桁台の急増を引き起こしました。同時に、2030年までに1,200億米ドルを超える中東のパイプライン改修予算が、高溶解力の酸素含有キャリアに依存するエポキシおよびポリウレタンコーティングを支えています。したがって、コモディティ炭化水素サプライヤーはマージン圧力に直面している一方、スペシャルティ酸素含有生産者は適合処方において10%〜15%の価格プレミアムを獲得しています。
新興アジア太平洋クラスターにおける医薬品製造の加速
インドと中国は2025年に世界の原薬の38%を生産し、20億米ドル相当の生産連動型インセンティブと輸出志向型製造パークの急増によって押し上げられた[1]。海南自由貿易港だけで2024年から2025年にかけて80億米ドルの医薬品設備投資を呼び込み、年間12万メトリックトンを超える溶剤需要を追加した。ベトナムのグリーンフィールド原薬場に対する10年間の税制優遇措置は、2030年までに15億米ドルの輸出を引き込む見込みであり、高純度エタノール、イソプロパノール、テトラヒドロフランの地域的な需要をさらに押し上げる。これらの市場では環境規制の監視が比較的緩やかであるが、国際医薬品規制調和会議(ICH)の残留溶剤に関する更新計画により、医薬品溶剤の純度基準が厳格化され、堅牢な品質システムと検証済み回収ループを持つサプライヤーが有利になる。
北米およびEUにおけるVOC規制強化が溶剤代替を促進
EU産業排出指令は2024年にコーティングおよび印刷の溶剤排出閾値を最大30%引き下げ、製造業者が免除対象のアセトンへの転換または高コストの排出抑制設備の設置を余儀なくされています。カリフォルニア州の改正規則1113は2025年より室内フラット塗料のVOCを10 g/Lに制限し、地域のコーティングサプライチェーンを水性またはゼロVOC処方に事実上移行させています。大手多国籍企業は24ヶ月以内に処方変更コストを吸収できますが、中小企業は50万〜200万米ドルの設備投資に直面しており、業界再編を促進しています。酸素含有およびバイオベースのサプライヤーは、中堅処方業者のコンプライアンス対応を支援するために複数年の技術サービス契約を締結し、顧客のワークフローにより深く組み込まれています。
溶剤ベースのポリマーリサイクル技術の急速な拡大
混合プラスチックの溶剤媒介溶解はパイロットから商業段階へと移行しています。Exxon MobilのExxtendは2025年に4万メトリックトンの廃棄物を処理し、2027年までに年間50万メトリックトンを目標としています[2]。フラウンホーファー研究所のポリスチレン向け95%溶剤再利用ループはバージングレードの特性を達成し、品質低下への懸念を和らげました。EUの包装および包装廃棄物規制は2030年までにPETボトルに65%のリサイクル含有量を義務付けており、2031年までに20万メトリックトンの溶剤を吸収する可能性のある先進リサイクル量に対する規制上の牽引力を生み出しています。したがって、サプライチェーンはバージン樹脂価格変動に対する戦略的ヘッジとして、トルエンおよびキシレンベースの溶解レシピを検討しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 石油系溶剤の原料価格変動とマージン圧力 | -0.7% | グローバル、輸入原油依存地域(欧州、アジア太平洋の純輸入国)で深刻 | 短期(2年以内) |
| 高スペックインクにおけるバイオ溶剤処方の高い所有コスト | -0.5% | 北米およびEU、アジア太平洋への影響は限定的 | 中期(2〜4年) |
| 2027年以降の自動車内装における芳香族溶剤に対するOEMの禁止拡大 | -0.3% | グローバル、EUおよびカリフォルニアでの早期施行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石油系溶剤の原料価格変動とマージン圧力
ブレント原油は2024年〜2025年に1バレルあたり70〜85米ドルの間で変動し、10米ドルの変動ごとに統合溶剤マージンに100〜150ベーシスポイントのスウィングをもたらしました。欧州のオペレーターは2025年1月のノルウェーの停止後に天然ガス原料が1メガワット時あたり45ユーロに追加急騰し、予定外のクラッカー停止とナフサ由来溶剤生産の削減を引き起こしました。ヘッジプログラムや製油所統合を持たない小規模な独立ユニットは収益が5%〜8%減少し、資産売却を加速させました。バイオルートは部分的な絶縁を提供しますが、トウモロコシや砂糖価格の変動が並行したリスクプロファイルをもたらし、規模の不利が大型クラッカー複合施設よりも現金コストを高く保っています。
高スペックインクにおけるバイオ溶剤処方の高い所有コスト
トウモロコシやサトウキビ由来のバイオアルコールおよびエステルは、石油化学同等品に対して依然として20%〜40%の価格プレミアムを持っており、このギャップはブレントが1バレルあたり90米ドルを超えた場合にのみ大幅に縮小します。食品接触インク用途では残留不純物レベルを10 ppm以下に要求することが多く、1メトリックトンあたり100〜200米ドルを追加する二重蒸留および活性炭研磨工程が必要になることがよくあります。EPAのセーファーチョイスおよびカーボンクレジットのインセンティブにもかかわらず、北米のコンバーターでの採用率は5%未満にとどまっています。これは、ブランドオーナーが目に見えるサステナビリティラベルなしに追加コストを転嫁することに抵抗しているためです。バイオ精製所が20万メトリックトン以上の規模に近づくまで、経済性は性能または規制上の義務が価格差を正当化するニッチに採用を制限するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
バイオベースの成長が石油化学系既存企業を上回る石油化学グレードは2025年に溶剤市場シェアの84.23%を維持しましたが、バイオベース代替品は全体の溶剤市場成長のほぼ2倍となる8.13%のCAGRで前進しています。バイオルートに帰属する溶剤市場規模は、EUの炭素強度スコアリングとカリフォルニアの低炭素義務が取引可能なクレジットに転換されるにつれて、2031年までに80億米ドルを超えると予測されています。Cargillは2025年にバイオエタノール生産量を5万メトリックトン拡大し、カーボンラベルクレームを持つ医薬品合成にサプライしました。Groupe Berkemのリグニン由来ストリッパーはISO 14001認証を取得し、欧州のクリーニングラインでN-メチル-2-ピロリドンを置き換えています。
価格に敏感な接着剤および金属洗浄では、石油化学溶剤がコスト面で依然として主導的地位を占めています。ShellとExxon Mobilは現在、クラッカー内で認証済みバイオナフサを共同処理し、専用ユニットなしに再生可能ラベルを持つマスバランス溶剤を生産しています。これは、NGOからチェーン・オブ・カストディの信頼性に関する精査に直面しながらもシェアを守る戦術です。規制の強度が高まるにつれて、溶剤市場はさらに二極化する可能性が高く、バイオベースまたはマスバランスのストリームが規制地域に対応し、アジア太平洋の成長が石油化学需要を活発に保ちます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
タイプ別:
酸素含有溶剤が医薬品およびコーティング用途全体で主導含酸素溶剤グレードは2025年の溶剤市場規模の65.78%を占め、極性、低臭気、およびVOC規制からの複数の適用除外に支えられ、4.97%のCAGRで拡大すると予測されています。エタノールやイソプロパノールなどのアルコール類は、消毒剤およびAPI結晶化需要の急増に牽引され、サブセグメントをリードしています。グリコールエーテルは、建築用塗料においてVOC目標値50 g/L未満を追求する配合業者の需要を背景に急速に拡大しており、2024年から2025年にかけてDowおよびEastman Chemicalが新たに稼働させた8万メトリックトンの設備増強によって支えられています。
炭化水素系溶剤は2025年においても相当のシェアを維持しているものの、OEMの車室内空気基準が芳香族化合物を排除する方向に進む中、成長は頭打ちとなっています。ハロゲン化ニッチ分野はREACH規制の強化に伴い年間約1%のペースで縮小しています。2025年に発売されたEastman 168は、地球温暖化係数が90%低いノンハロゲンのドロップイン代替品を提供しており、より安全な代替物質への移行の勢いを示しています。
用途別:
原薬生産の東方シフトに伴い医薬品が塗料を上回る塗料およびコーティングは2025年に溶剤量の49.22%を消費しましたが、医薬品需要はインド、中国、ベトナムの受託製造機関の拡大に伴い、2031年まで年間5.04%のより速い成長を遂げています。1,000キログラムの原薬バッチ1回で最大10,000リットルの高純度酸素含有溶剤を使用する可能性があり、インド単独で2025年に320万メトリックトンの原薬生産を追加し、5万メトリックトンの追加溶剤需要に換算されます。
接着剤は相当な市場シェアを保持していますが、ホットメルトおよび水性化学への移行が着実に進んでおり、成長を抑制しています。パーソナルケア製品は新興地域での可処分所得の増加に牽引されて需要が高まっています。ポリマー生産需要は合成ゴムにおけるトルエンおよびキシレンによって牽引されており、印刷インクおよび農業化学品は独自の規制上および電子化転換の逆風に直面しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域溶剤市場
アジア太平洋地域は2025年に溶剤市場シェアの42.35%を創出し、2031年までに5.21%のCAGRで拡大すると予測されています。インドは2024年から2025年にかけて製薬ハブへの海外直接投資として45億米ドルを確保し、年間9万メトリックトンの溶剤需要を押し上げました。中国の塗料生量は、第2層都市における住宅建設の再開により2025年に6%増加し、国内大手企業が12万メトリックトンの溶剤生産能力を追加する動きを促しました。ベトナムの税制優遇措置は、2031年までに地域需要をさらに2万メトリックトン押し上げる可能性があります。
北米溶剤市場
北米では、VOC規制により消費が炭化水素ブレンドから酸素化および植物由来のストリームへと転換されています。米国環境保護庁は2024年に化学品貯蔵タンクの蒸気回収規則を強化し、3億米ドルから5億米ドルのコンプライアンス費用を義務付けました。これにより、改質溶剤として規制免除のアセトンおよび酢酸メチルが優位に立っています。メキシコの2025年における自動車生産台数380万台は、2027年以降の芳香族禁止が迫る中でも、OEM塗料消費の5%成長を支えています。
欧州・中東・アフリカおよび南米溶剤市場
欧州の溶剤需要は、ドイツによる12億ユーロの溶剤回収設備アップグレードが牽引しており、バージン原料需要を最大40%削減しています。フランスは2025年に低VOC塗料ラインに対応するため、年産3万メトリックトンのバイオプロパノールプラントを稼働させました。南米および中東・アフリカでは需要が高まっており、ブラジルの除草剤製剤や湾岸地域のエタン優位性を活かした溶剤輸出が地域のニッチ市場を埋めています。
バリューチェーン分析
溶剤のバリューチェーンは石油化学原料およびバイオ原料の調達から始まり、基礎溶剤への転換と精製を経て、バルク貯蔵、流通、最終用途での配合に至る。石油系では、原油からナフサへの流れおよび天然ガス由来のオレフィンと芳香族の流れが、含酸素溶剤(アルコール類、ケトン類、酢酸エステル類、グリコールエーテル類)および炭化水素系溶剤の原料となる。バイオ系では、糖・デンプン発酵に加え、下流のエステル化および水素化工程がバイオアルコールおよびバイオエステルを供給し、統合型プレーヤーはマスバランス方式によるバイオナフサの共処理も活用している。典型的な製造資産としては、上流の製油所およびスチームクラッカー、中流の専用溶剤ユニットおよび蒸留装置列、そして塗料、医薬品、電子機器分野の大規模最終使用者におけるオンサイト回収・排出抑制システムが挙げられる。
中流の物流とコンプライアンスが、納入コストと供給可能性を左右する度合いが増している。2023年後半以降の紅海およびスエズ運河周辺での海運混乱に加え、2024年の北米における港湾労働混乱により、海上輸送、タンクコンテナの確保、ターミナル処理能力への依存度が浮き彫りとなった。その結果、購買者は現地調達と汎用グレード向けの安全在庫積み増しへと傾いている。供給側では、欧州における構造的な合理化(ダウが2025年にドイツの主要上流資産の閉鎖を確認したことを含む)が、一部の塩素系およびエチレン誘導体系溶剤チェーンの供給を引き締め、優位な地域からの輸入への依存を高めている。アジアでは、新規大型設備(Qixiang Tengdaが2026年にメチルエチルケトンの生産能力を年26万トンに拡大するなど)により、中国が含酸素溶剤のスイング供給国としての地位を強めている。流通業者およびトレーダーは、バルク生産者と、一貫した規格、包装形態(バルク、IBC、ドラム缶)、および医薬品などの規制対象用途向け文書を必要とする分散した下流ユーザーとの間の橋渡しを続けている。
競争環境
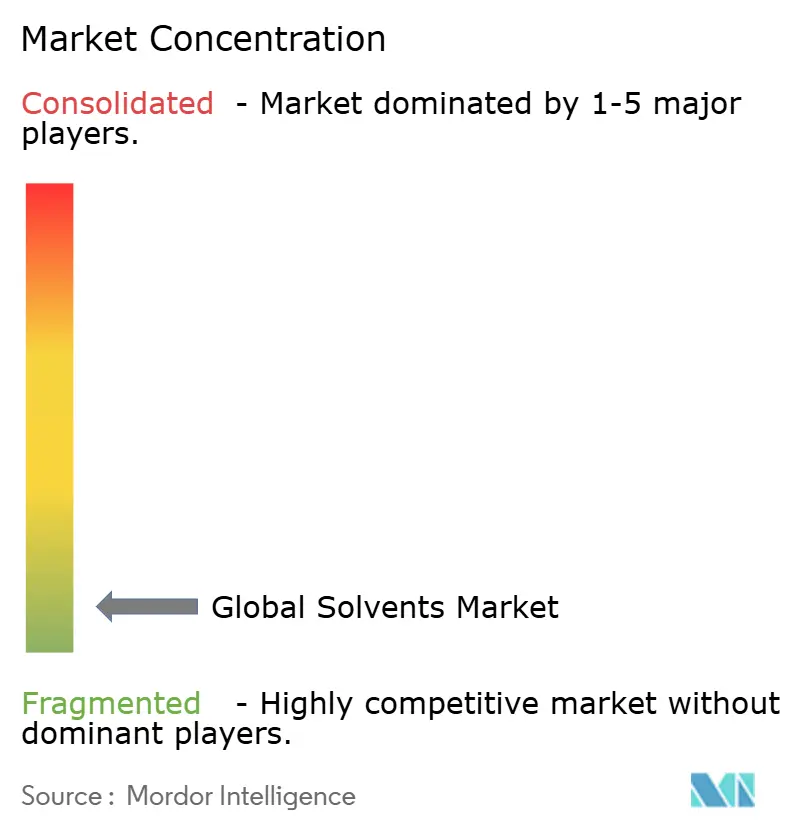
世界の溶剤市場は適度に分散しており、上位5社が相当な市場シェアを占めています。BASFの2024年の特許は膜分離と蒸留を組み合わせて98%の溶剤再利用を達成し、40%のエネルギー削減を提供し、同社をターンキー回収パートナーとして位置付けています。DowとEastmanは農業協同組合の原料ストリームを活用してバイオグリコールエーテルを共同開発しており、再生可能ラベルが重視される場所で10%〜15%の価格プレミアムを目指しています。ホワイトスペースのイノベーションは3つの領域で活発です:残留物50 ppm以下の超高純度医薬品溶剤、室内建築用塗料向け低臭気キャリア、およびポリマー溶解リサイクル向けに最適化された独自ブレンドです。HoneywellのForgeインスタレーションが主導するAI対応回収システムは、溶剤損失をスループットの2%〜3%に抑え、1メトリックトンあたり50〜100米ドルの運営コストを削減でき、技術先進的な生産者に有利な効率上の優位性を生み出しています。一方、マスバランス認証の議論が顧客の信頼を揺るがす可能性があり、NGOは簿記的アプローチではなく分離されたバイオストリームを求めており、専用再生可能資産への投資フローを再形成する可能性があります。
溶剤産業のリーダー企業
-
BASF SE
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries Holdings BV
-
INEOS
- 注:主要企業の掲載順は順位を示すものではありません。
溶剤市場 このレポートでカバーされる企業
- ADM
- Arkema
- Ashland
- BASF SE
- Bharat Petroleum Corporation Limited
- Braskem
- Cargill, Incorporated
- Celanese Corporation
- Chevron Phillips Chemical Company LLC
- Clariant
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Gandhar Oil Refinery (India) Limited
- GROUPE BERKEM
- Honeywell International Inc.
- Huntsman International LLC
- Idemitsu Kosan Co., Ltd.
- INEOS
- LyondellBasell Industries Holdings BV
- OXEA
- Sasol Limited
- Shell plc
- Solvay
- TotalEnergies SE
市場機会と将来展望
電子機器、電池、規制対象の配合用途向けの高純度・高規格グレードの溶剤において、ホワイトスペースが生まれつつある。これらの分野では、品質システム、トレーサビリティ、厳格な不純物管理が、コモディティ規模の生産よりも高い基準を求められる。中国では、湖北宜化が2026年5月に48.8億人民元規模のプロジェクトを開始し、電子グレードの炭酸ジメチルを年30万トン生産するユニットを含む計画となっており、電池電解液用溶剤チェーンへの投資の勢いを示している。需要側では、塗料分野におけるVOC規制の厳格化により、溶剤選択が含酸素系溶剤や規制準拠のブレンドへと引き続きシフトしており、スポット調達のみに比べ、技術サービス、規格管理、溶剤回収統合の価値が高まっている。
設備投資の動きと原料統合は、含酸素系および特殊溶剤プールにおける競争上の選択肢も変えつつある。OXEAは2026年7月、テキサス州ベイシティにおけるプロピオンアルデヒド、プロパノール、ブタノールの生産能力拡大について最終投資決定を確認し、2026年第3四半期に新規オンサイト合成ガスユニットの用地準備を計画していると発表した。これにより、主要な含酸素系ビルディングブロックのより強靭な供給が支えられる。同時に、アジアにおける規模拡大(Qixiang Tengdaが年26万トンのMEKユニットを稼働させていることを含む)により、コスト管理とコンプライアンスの両方を重視する顧客に対し、一貫した規格、認証、クローズドループ回収サービスによる差別化の重要性が高まっている。政策主導の産業ローカライゼーション計画は、一部市場における国内生産能力の拡大と輸入代替の余地をさらに広げており、Balaji Aminesがインドで年産10万トンのジメチルエーテル施設で2026年5月に商業生産を開始したことが一例である。
最近の産業開発事情 溶剤市場
- 2026年7月:OXEAは、テキサス州ベイシティ拠点におけるプロピオンアルデヒド、プロパノール、ブタノールの生産能力拡大について最終投資決定を確認し、2026年第3四半期に新規オンサイト合成ガスユニットの用地準備を行うと発表した。この動きは、塗料や化学中間体に使用される含酸素系溶剤ビルディングブロックの北米での供給可能性を改善する。また、市中調達原料への依存に比べ、より統合的で柔軟な生産経済性を支える。
- 2025年10月:BASFは中国の湛江フェアバンド拠点において、年8万メトリックトンのネオペンチルグリコール工場を稼働させ、世界のNPG生産能力を33万5,000メトリックトンに増加させた。この稼働開始により、塗料および樹脂バリューチェーンへの統合供給が拡大し、NPG関連中間体が溶剤対応配合において競合する。また、地域顧客の物流リスク低減における大規模フェアバンド複合施設の役割をさらに強化する。
- 2024年3月:ダウは、リチウムイオン電池のサプライチェーンを支えるため、米国ガルフコーストに世界規模の炭酸溶剤施設への投資意向を発表し、エチレンオキサイド生産から回収したCO2を利用するとした。このプロジェクトは、溶剤供給の成長を単なるコモディティ需要ではなく、脱炭素化の道筋および電池グレードの規格に結び付けている。また、優位な原料と主要な輸出物流に近接した特殊溶剤プラットフォームへの資本配分の継続を示している。
溶剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における溶剤市場は、工業用および消費者向け製剤において溶解、希釈、分散、または洗浄を目的として商業的に販売される溶剤製品を対象とする。主要地域において溶剤グレードとして取引される石油系および バイオベースの化学品を含む。
対象外の範囲:主に設備と一体化して提供される現場内リサイクル溶剤ストリームおよび超臨界抽出流体は、市場合計から除外される。
セグメンテーション概要
- 供給源別
- バイオベース溶剤
- 石油化学ベース溶剤
- タイプ別
- 酸素含有溶剤
- 炭化水素溶剤
- ハロゲン化溶剤
- 用途別
- 塗料およびコーティング
- 接着剤
- 医薬品
- パーソナルケア
- ポリマー生産
- その他の用途(印刷インク、農業化学品、および金属洗浄)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、経時的に検証可能な需給シグナルの初期セットを構築するために活用された。国連コムトレードの貿易統計、米国地質調査所(USGS)の化学品・材料データ、米国環境保護庁(EPA)のVOCおよび溶剤関連規制資料、ユーロスタットの産業・貿易統計表、ならびに溶剤化学と用途トレンドに関するACS出版物などの学術誌といった公的・公式資料を参照した。
企業レベルの方向性を現実的に把握するため、年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料、および設備能力の変化、原料の動向、プラント稼働率を論じる信頼性の高い業界紙も参照した。必要に応じて、企業財務・インテリジェンス、特許状況、輸出入の積荷レベルの動向を支援する有料サブスクリプションを活用し、製品ミックスや輸送ルートの変化などの前提条件を検証した。ここに記載したデスクソースは例示であり、データ収集、相互検証、および明確化のために他の多くの公的・有料資料も使用した。
一次インタビューおよびサーベイ
一次調査は、塗料・コーティング、接着剤、医薬品、洗浄用途を対象とした生産者、流通業者、製剤業者、および大口エンドユーザーとのインタビューおよび簡易サーベイを中心に実施した。これらの議論を通じて、どの溶剤ファミリーが代替されているか、グレード別の価格動向、および地域別の需要の違いを確認した。これらのインプットはモデルの前提条件の調整に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | アジア平洋:45% |
| 中位層:52% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:21% | マネージャー:53% | 南北アメリカ:19% |
市場規模の算定と予測
規模の算定は、生産および貿易フローを用いて地域別消費量を再構築するトップダウン方式から開始し、塗料・コーティング、接着剤、医薬品、パーソナルケア、ポリマー加工における主要な溶剤使用プールに整合させた。合計値は、サンプリングされたサプライヤーの売上高、流通チャネルの確認、グレード別数量に現実的な平均販売価格を乗じた値を含む選択的なボトムアップ検証によって裏付けた。
モデルを形成した主要インプットには、地域別の塗料・コーティング生産動向、化学品需要に連動した鉱工業生産指標、酸素含有溶剤と炭化水素系溶剤ファミリー間の移行動向、典型的な純度および規制主導のグレードミックス(例:低VOC適合製剤)、ならびに溶剤の平均販売価格を変動させる原料連動型の価格動向が含まれる。小規模国においてボトムアップの視点が不完全な場合、相対的な製造産出量や貿易集中度などの代理変数を用いてギャップを補完し、インタビューに基づく補正係数を適用した。
予測にあたっては、VOC規制の強化、バイオベース代替の進展ペース、および下流製造業からの循環的需要に関する蓋然性の高いシナリオに基づいて成を柔軟に調整できるよう、シナリオ分析を採用した。最終的な軌道は上記の変数と整合性を保ち、地域別稼働率と価格正常化に関するインタビュー回答者の見通しを用いて精緻化した。
データ検証と更新サイクル
モデルのアウトプットは、貿易収支の方向性、既知の設備能力の増減、および溶剤需要を通常動かす下流活動のトレンドなどの独立したシグナルと照合して検証した。ある地域でこれらのシグナルと一致しない急激な上昇が見られた場合、前提条件を再検討し、必要に応じて回答者に再連絡して、それが一時的な事象なのか真の段階的変化なのかを確認した。
最終承認前に、数値チェック、単位整合性チェック、および前版との差異チェックを含む複数のアナリストレビューを実施した。レポートは年次で更新され、主要なプラント停止、規制の変化、原料ショックなどの重大事象が発生した場合は中間更新が行われることがある。納品直前に最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバル溶剤市場規模と他公表推計値との比較
溶剤に関して公表されている数値が大きく乖離して見える場合があるが、これは基礎となる対象範囲と集計ロジックが必ずしも同一ではないためである。最大の差異は通常、溶剤製品の販売として扱われるものと内部ストリームとの区別、バイオベースグレードの取り扱い方法、および価格が加重平均としてモデル化されているかグレードレベルの価格としてモデル化されているかに起因する。
本調査では、現場内リサイクル溶剤ループを除外し、商業的に取引される溶剤グレードのみを計上する(完成混合物として販売される洗浄ブレンドは除く)ことで、この乖離の大部分が説明される。この対象範囲の選択はMordor Intelligenceが適用するものである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 352億米ドル(2026年) | |
| 業界誌A | 325億米ドル(2024年) | 一部で広範な化学品カテゴリーの定義を使用しており、保守的な価格推移を適用している可能性があり、グレード加重平均販売価格ロジックと比較して見出し値が低くなる場合がある。 |
| 業界レポトB | 505億米ドル(2031年) | より後年の値をより低いCAGRプロファイルで報告しており、対象範囲の記述から、ブレンド製品やより広範な溶剤類似材料が計上されるかどうかによって変動し得る売上高積み上げアプローチが示唆される。 |
この表は、予測前提条件を比較する前であっても、年度の選択と対象範囲の境界が分散の大部分を生み出すことを示している。需要プールを取引される溶剤グレードに限定し、合計値を貿易および下流活動シグナルと照合することで、最終値は購入者が監査・更新できる再現可能なインプットセットに追跡可能な状態を維持している。
レポートで回答される主要な質問
2031年までの溶剤の世界需要はどのくらいの速さで成長すると予測されていますか?
溶剤市場は4.73%のCAGRで拡大し、2031年までに443億米ドルに達すると予測されています。
どのエンドユーズセグメントが最も多くの増分量を追加しますか?
特にインドと中国における医薬品製造が、溶剤消費において最も速い年間5.04%の増加を示す見込みです。
2025年のアジア太平洋のシェアはどのくらいで、2031年まで何%の成長が見込まれますか?
アジア太平洋は2025年にすでに42.35%を占めており、5.21%のCAGRで最大の地域需要センターとしての地位を維持する見込みです。
どの溶剤タイプが最も厳しい規制上の逆風に直面していますか?
炭化水素、特に芳香族溶剤は、自動車内装での段階的廃止とコーティング市場でのより厳しいVOC規制に直面しています。
バイオベース溶剤は石油系グレードとコスト競争力がありますか?
現在20%〜40%のプレミアムを持っており、主に原油価格が1バレルあたり90米ドルを持続的に上回る場合、またはカーボンクレジットメカニズムがギャップを補填する場合に経済的に魅力的になります。
サプライヤーの競争はどの程度分散していますか?
上位10社が設備能力の45%〜50%を支配しており、世界市場は適度に分散したままであり、ニッチスペシャリストに機会を提供しています。