
滑り止めコーティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
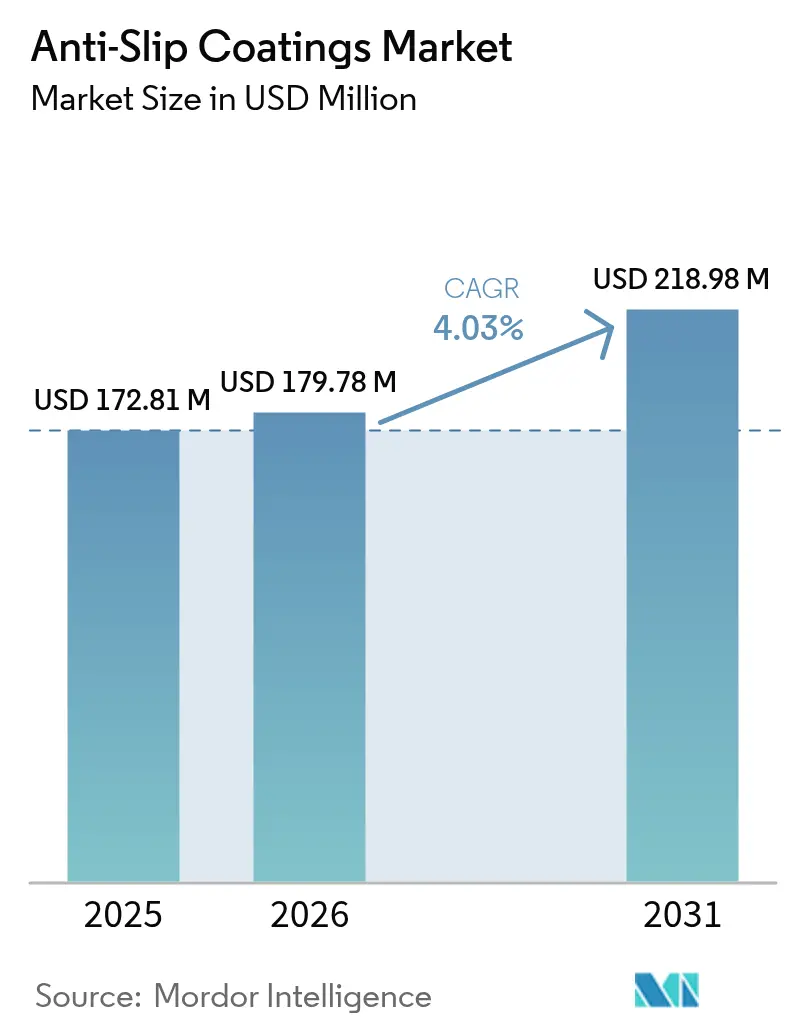
| 市場規模 (2026) | 179.78 百万米ドル |
| 市場規模 (2031) | 218.98 百万米ドル |
| Growth Rate (2026 - 2031) | 4.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる滑り止めコーティング市場分析
滑り止めコーティング市場規模は2025年にUSD 172.81百万と評価され、2026年のUSD 179.78百万から2031年にはUSD 218.98百万に達すると推定されており、予測期間(2026年~2031年)においてCAGR 4.03%で成長する見込みです。義務的な安全規制、保険料の引き上げ、および自動化生産ラインの普及が、工場・病院・公共インフラ全体における滑り止め床材への継続的な支出を支えています。ロボット工学、静電気に敏感なデバイス、頻繁な薬品洗浄が交差する現場では需要が最も速く伸びており、従来の床仕上げ材はトラクション(摩擦力)と静電気放電制御または化学的耐久性の両立ができないためです。原材料価格の変動と溶剤規制の強化はコスト圧力を増加させていますが、同時に作業員の安全性と施工の容易さを向上させる低VOC化学品への投資も加速させています。技術的サポートと機動的な製造能力を組み合わせたサプライヤーは、プロジェクトオーナーが汎用コーティングではなくターンキーソリューションを求める中で、仕様採用の獲得に有利な位置に立っています。
主要レポートのポイント
- 樹脂タイプ別では、エポキシが2025年の滑り止めコーティング市場シェアの43.62%を占め、その他の樹脂タイプは2031年にかけて安定したCAGR 4.74%で拡大する見込みです。
- 技術別では、水性システムが2025年の滑り止めコーティング市場規模の58.77%を占め、2031年にかけて最も高いCAGR 4.61%で拡大しています。
- 用途別では、産業用途が2025年に42.21%の売上シェアをリードしており、「その他」の用途は2031年にかけて最も高いCAGR 4.83%で成長すると予測されています。
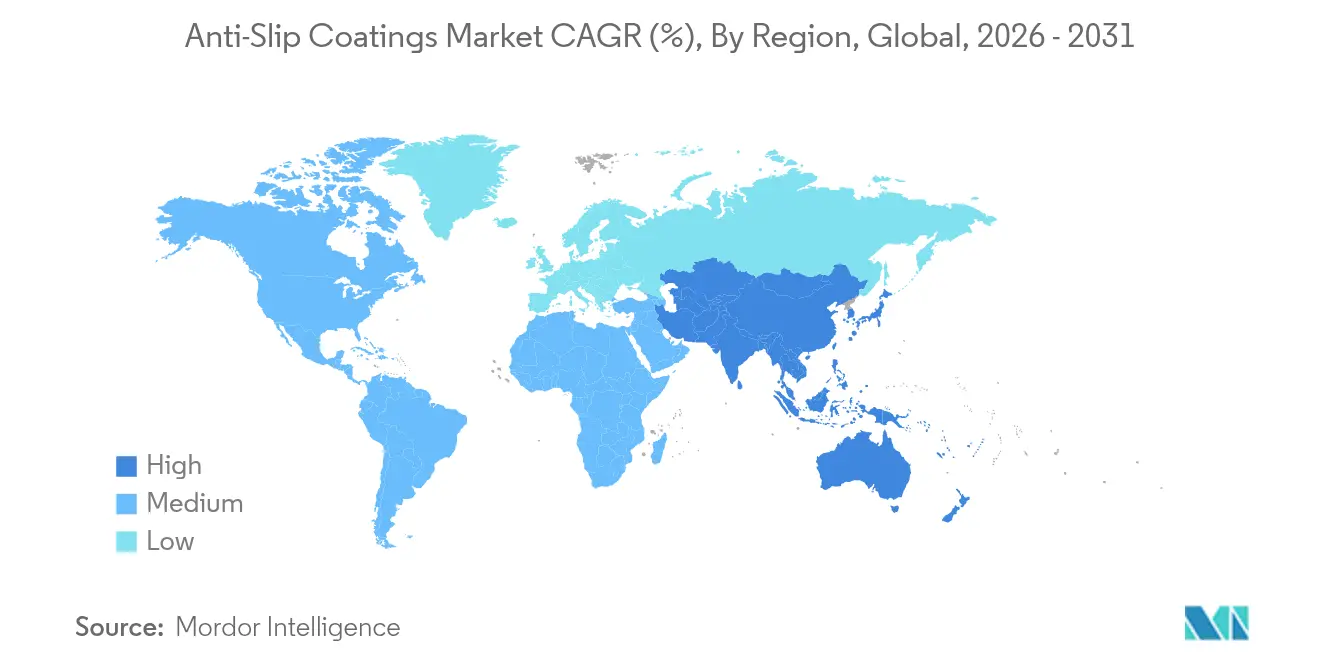
- 地域別では、アジア太平洋が2025年のグローバル売上の44.35%を占め、2031年にかけてCAGR 4.82%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRに対する影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スマートおよび自動化製造フロア全体への利用拡大 | +0.80% | アジア太平洋中心、北米・EUへの波及 | 中期(2〜4年) |
| より厳格な職場安全基準と保険義務 | +0.90% | 北米・EUで先行するグローバル市場 | 短期(2年以内) |
| 老朽化した商業インフラからの改修需要の増加 | +0.60% | 主に北米・EU | 長期(4年以上) |
| アジア太平洋および中東における建設ブーム | +1.10% | アジア太平洋中心、中東・アフリカの新興市場 | 中期(2〜4年) |
| ヘルスケアで普及が進む滑り止めハイブリッドコーティング | +0.40% | 先進国市場に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマート・自動化製造フロア全体への利用拡大
自動化された工場では、継続的なロボットトラフィック、ローリング荷重、および積極的な衛生管理に耐えながら安定した摩擦値を維持できる床材が仕様として求められるようになっています。プラントエンジニアは、多くの従来のエポキシ仕上げが電磁センサーに干渉したり、過酸化物による繰り返し洗浄後に劣化し、予定外のシャットダウンを引き起こすことを発見しています。滑り止めと静電気放電保護を組み合わせたハイブリッドポリアスパルティックシステムは、硬化が速く数時間以内に完全生産再開を可能にするため、支持を集めています。アジア太平洋の電子機器クラスターでは、ダウンタイムコストが急上昇しており、プレミアムコーティングの追加費用はラインの中断リスクよりも重要視されなくなっています。その結果、調達チームはますます滑り止め、ESD(静電気放電)、および耐薬品性の指標を単一仕様にまとめたプリセット「スマートフロア」性能テンプレートを参照するようになっています。
より厳格な職場安全基準と保険義務
労働安全衛生局(OSHA)は現在、滑り・転倒の重大違反1件につきUSD 15,000を超える罰金を科しており、一方で保険会社は認定された滑り止め仕上げを設置した施設に対して二桁(%)の保険料割引を提供しています。1件の請求あたりUSD 50,000〜100,000の示談金支払いが一般的であるため、施設オーナーはUSD 5〜8/ft²のコーティング費用が1件の事故を防ぐだけで元が取れると試算しています[1]米国労働省、「歩行・作業面および個人用保護具」、osha.gov。安全審査担当者も文書化された摩擦係数試験を要求しており、認証パッケージとともに出荷される製品への需要を押し上げています。このようなコンプライアンスの動態は、任意のアップグレードを義務的な資本項目へと急速に転換させており、特に重い歩行者交通量に直面する小売チェーンや物流センターで顕著です。
老朽化した商業インフラからの改修需要の増加
北米と欧州において2010年以前に建設された20億ft²以上の小売・オフィススペースが新しい滑り止め基準を満たしておらず、大規模な改修バックログが生じています。請負業者は多くの場合、風化した基材をダイヤモンドグラインダーで研削し、耐湿性プライマーを塗布し、テナントの業務を妨げないよう夜間シフトで施工を完了しなければならず、これらすべてがプレミアムな労務費の上乗せとなっています。しかし、プロパティマネージャーは賠償責任リスクと保険前提条件と照らし合わせて高いプロジェクトコストを受け入れています。コーティングベンダーはこのニッチに対し、一晩で完全な硬度に達する速硬化システムを提供し、収益上重要な施設の再オープンまでの時間を短縮しています。
アジア太平洋および中東における建設ブーム
各地域政府は2030年までに空港・病院・スマートファクトリーにUSD 1.7兆以上を投入しており、大部分のプロジェクトは入札書類においてANSI A326.3などの国際牽引力規範を参照するようになっています。開発業者は現場でのVOC暴露を低減しスケジュールの余裕を縮小するハイソリッドまたは水性配合を好みます。湾岸協力会議(GCC)のプロジェクトはさらに熱衝撃と砂の摩耗に対する耐性を要求しており、極端な温度での強靭性で知られるポリウレタンおよびハイブリッド化学品への仕様が進んでいます。
制約要因の影響分析*
| 制約要因 | CAGRに対する影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な環境規制 | -0.70% | EU・北米でより厳格なグローバル市場 | 短期(2年以内) |
| 原材料(エポキシ、ポリウレタン)価格の変動 | -0.50% | グローバルなサプライチェーンへの影響 | 中期(2〜4年) |
| 埋め込みテクスチャー床材とテープからの競合 | -0.30% | 主にコスト重視の市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な環境規制
米国環境保護庁(EPA)はN-メチル-2-ピロリドンおよびいくつかのPFAS界面活性剤を規制する計画を持っており、フォーミュレーターは従来のラインを15〜25%のコスト増で再設計することを余儀なくされています[2]米国環境保護庁、「規則案:N-メチル-2-ピロリドン産業用表面コーティング」、epa.gov。水性オプションはVOCの障壁を解決しますが、場合によっては追加のビルドコートが必要になり、施工スケジュールが延長されて労務費の請求額が増加します。深いR&Dパイプラインを持つ企業はこれらの移行を吸収できますが、小規模な地域サプライヤーは市場から撤退するか買収ターゲットになる可能性があります。
原材料(エポキシ、ポリウレタン)価格の変動
アジア産エポキシ輸入品へのアンチダンピング関税は、2024年に北米樹脂の原材料コストを前年比30%以上引き上げました[3]米国国際貿易委員会、「中国・韓国からのエポキシ樹脂」、usitc.gov。ポリウレタンフィードストックは米国における気象関連の操業停止後に同様の変動に直面しました。リスクを軽減するため、大手メーカーは複数年の供給契約を締結するか樹脂生産を内製化しており、中小競合他社はスポット市場の急騰に晒されています。請負業者はますます単一樹脂への依存をヘッジするためにポリアスパルティックまたはハイブリッド化学品を標準とした代替見積を要求しており、柔軟なポートフォリオを持つニッチサプライヤーへの扉を開いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
エポキシの優位性が特殊用途からの挑戦に直面エポキシ仕上げは樹脂システムにおける滑り止めコーティング市場規模の43.62%を生み出しました。コンクリートへの強力な接着性、耐薬品性、および湿った油の下で摩擦を高めるさまざまな骨材配合への対応から、引き続き支持を集めています。しかし、成長の勢いは、基本的なエポキシが対応できない迅速な使用再開・低温硬化・UV信頼性を提供するその他の樹脂カテゴリーへとシフトしています。ポリアスパルティックブレンドは2時間以内に硬化するため、自動車工場は次のシフト前にフォークリフトルートを再開できます。また、ハイブリッドウレタン・アクリルシステムは、スラブのマイクロクラックを橋渡しできる十分な伸縮性を持っています。
2026年から2031年にかけて、その他の樹脂タイプは樹脂ファミリーの中で最も高い4.74%のCAGRで成長すると予測されています。病院やデータセンターはこれらを好みますが、それは超低臭気で作業員の早期復帰を可能にするためです。サプライヤーは現在、重量計量済みカートリッジに滑り止めシリカをバンドルし、現場での配合比を簡素化してインストーラーのミスを低減しています。仕様立案者が汎用コストよりも性能を重視するにつれて、ニッチ樹脂イノベーターはかつてエポキシ大手の独占領域であった参照リストを確保し、滑り止めコーティング市場内の競争的な物語を再形成しています。
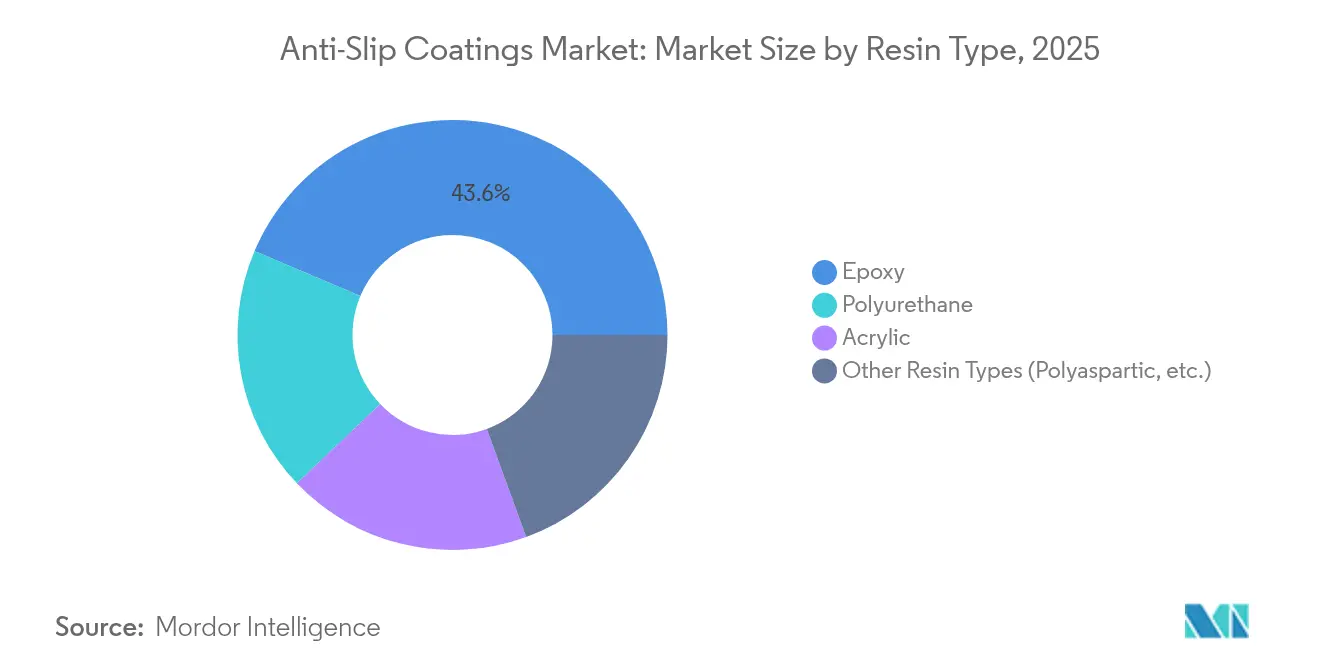
注記: 全セグメントのシェアはレポート購入後に入手可能


技術別:
水性システムが環境移行をリード水性製品は技術別の滑り止めコーティング市場規模の58.77%を占めました。規制によるVOC上限、トンネルでの防火規則、および使用中の建物での臭気制限が幅広い受け入れを促進しています。新しいバインダー化学品は硬度と耐薬品性の歴史的なギャップを埋め、施工者は通常の水による機器洗浄を歓迎しており、溶剤廃棄費用を削減しています。欧州連合の複数の都市圏では公共入札において水性または100%固形分ソリューションを義務付けており、実質的に需要を標準化しています。
溶剤系製品は、極度の耐薬品性または氷点下での硬化が必要な船舶甲板や工作場では引き続き使用されています。それでも、ほとんどのサプライヤーは現在、水性キャリアと反応性エマルジョンを組み合わせたハイブリッド技術を推進しており、溶剤系製品と同等の滑り止め評価を実現しています。グリーンビルディングラベルが普及するにつれ、水性施工を専門とする請負業者がプレミアム入札を獲得しており、滑り止めコーティング市場内で環境配慮型製品へのシフトを強化しています。
用途別:
産業リーダーシップと多様化の融合産業施設は最終用途別の現在の滑り止めコーティング市場シェアの42.21%を占めています。石油化学プラント、組立工場、および海洋ドックは、腐食性スピルとローリング荷重に耐えるハイビルド骨材に依存しています。しかし、最も速い拡大は輸送インフラ、レジャー施設、およびスポーツ分野にあり、CAGR 4.83%を記録しています。空港オーナーはジェットブラストゾーンに滑り止めポリウレタン層を指定し、スポーツ施設運営者はスキッドを防ぎながらアスリートの疲労を軽減するクッション性のあるアクリルテクスチャーを設置しています。
商業オフィスのフィットアウトでも、美観を損なわずに摩擦係数を維持するため、磨かれたコンクリートロビーにマイクロテクスチャー透明コートが埋め込まれています。住宅用途は依然として控えめですが、住宅所有者がプールやガレージ入口周辺にラフプロファイルエポキシを塗布するにつれて成長しています。この普及は、滑り止め性能が産業上の後付けではなくライフスタイルの必需品として認識されるようになったことを示しており、滑り止めコーティング市場の総アドレス可能市場を拡大しています。
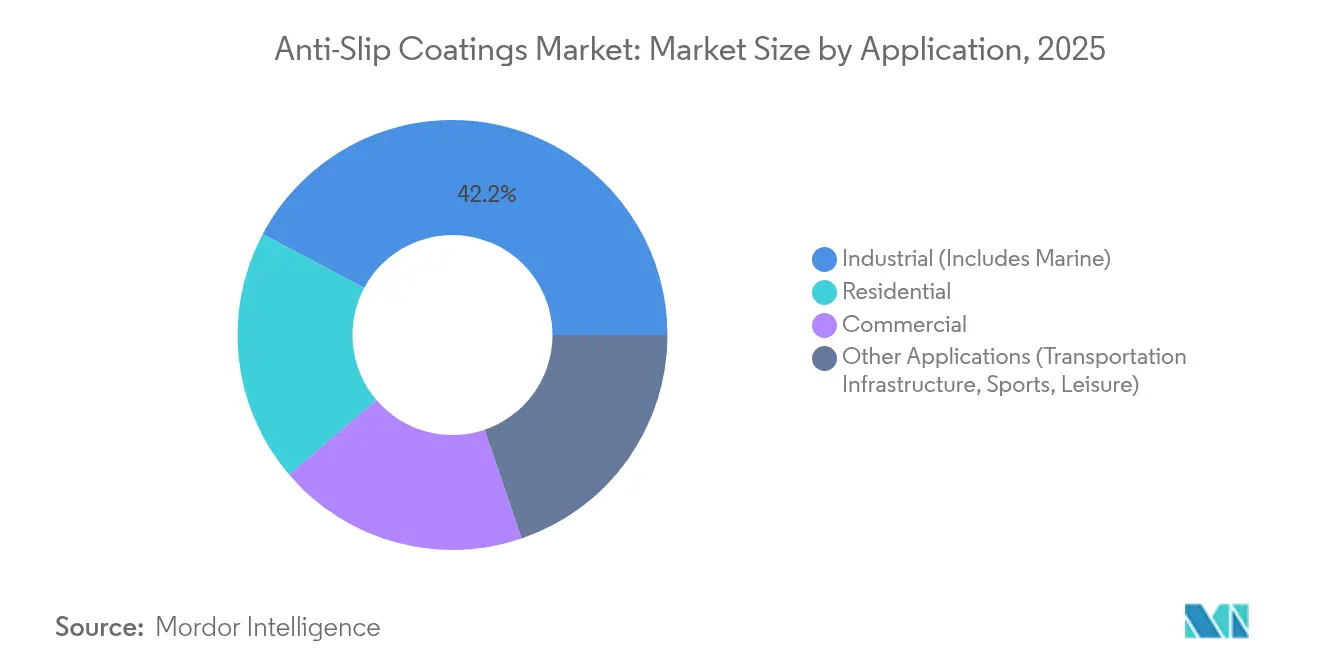
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の滑り止めコーティング市場
アジア太平洋地域は2025年に44.35%のシェアを占め、2031年にかけて4.82%のCAGRで成長し、最大の地域別収益を生み出した。中国およびインドにおける大規模鉄道、半導体製造施設、大型病院プロジェクトでは、自動搬送車との統合を前提としたプレミアムな滑り止め表面が仕様として求められている。東南アジア諸国連合はISO摩擦基準に沿った安全規格の標準化を進めており、基準要件を引き上げるとともに、自治体入札をブランド製品へと誘導している。
北米の滑り止めコーティング市場
北米は絶対規模では後塵を拝するものの、物流倉庫、スーパーマーケット、医療施設における広範な改修サイクルの恩恵を受けている。厳格なOSHA(労働安全衛生局)の執行と中西部の冬季リスクにより、建設需要が低迷る局面においても需要は底堅く推移している。エンドユーザーは滑り止め性能と抗菌性能を組み合わせて求めることが多く、両要件を満たすハイブリッド化学製品が支持されている。
欧州・中東・アフリカの滑り止めコーティング市場
欧州は保険会社の規定に後押しされ、成熟した普及水準を維持しているが、成長の源泉は歴史的建造物の改修工事にあり、施工業者は歴史的基材を保護する透湿性水性ソリューションを求めている。中東およびアフリカ市場は規模こそ小さいものの、スタジアム、地下鉄、観光施設の整備が進むにつれて突出した成長率を示している。これらの地域では紫外線耐久性および熱衝撃耐性が仕様上重視されており、ポリウレタンハイブリッド製品が優位性を発揮している。

規制環境
滑り止めコーティングは、化学物質管理規則と性能検証要件の両方に関わる分野である。米国では、VOC規制はEPAの40 CFR Part 59に基づく規則に根ざしており、水性および高固形分システムへの処方選択を促している。OSHAの執行および文書化要件も、施設所有者に対し、耐滑性に関する試験データおよび認証パッケージによって裏付けられたコーティングを指定するよう促している。エポキシ樹脂輸入に影響を与えるアンチダンピング関税もコンプライアンスコストを押し上げ、2024年に北米の樹脂原料コストを前年比30%以上引き上げ、施工業者や配合業者の製品選定および調達戦略に影響を与えている。
欧州およびアジアの一部地域では、市場アクセスは製品スチュワードシップと標準化された試験方法に大きく依存している。EUのREACHおよびCLPは物質規制とラベリングを推進し、厳しく規制された溶剤や界面活性剤からの再処方を加速させている。一方、性能試験は耐滑性についてDIN EN 16165:2021のような統一された方法への準拠が増えている。アジア太平洋地域では、中国のGB/T 9263-2020などの各国基準に加え、国際的なトラクション規格(大規模インフラプロジェクトにおけるANSI A326.3など)を引用する入札仕様が、文書化された摩擦性能の基準を高め、地域を問わず一貫した試験プロトコルを提供できるサプライヤーを優位にしている。
バリューチェーン分析
バリューチェーンは、ベース樹脂(エポキシ、ポリウレタン、アクリル、および特殊ハイブリッド)と、シリカ、セラミックまたは鉱物系骨材、ポリマービーズやマイクロスフィアシステムなど、質感と摩擦を生み出す機能性添加剤の上流サプライヤーから始まる。配合業者はその後、バインダー、フィラー、滑り止め媒体、硬化剤パッケージを現場施工用コーティングに混合し、産業施設や公共施設の停止時間を減らすため、低VOC水性技術と速硬化ハイブリッドへの注目が高まっている。コンプライアンスは早期の段階で組み込まれており、製品設計と品質保証は、欧州のDIN EN 16165や中国のGB/T 9263-2020をはじめ、防衛・航空宇宙用途向けのMIL-PRF-24667DやEN 4508:2006などの分野特有の要件も含め、エンドマーケットが参照する試験方法にマッピングされることが多い。
ミッドストリームの流通は、通常、産業・インフラ顧客向けの直接プロジェクト販売と、商業・住宅向け作業のためのコーティング流通業者や専門フローリング施工業者を通じて行われる。施工業者や請負業者は、表面処理、骨材散布率、硬化条件によって価値を生み出し、これらがコーティングが摩擦係数の目標を満たすかどうかを左右する。これにより、汎用品ではなく、サプライヤーの技術サービス、現場試験支援、パッケージ化されたシステムへの需要が高まっている。ダウンストリームの購買者には、工場、病院、物流センター、船舶・輸送用資産、改修需要の高い商業ビルが含まれ、調達においては、耐滑性と化学的耐久性、ESD制御、認証文書を単一のフローリング仕様にまとめる傾向が強まっている。
競合状況
滑り止めコーティング市場は中程度に分散していますが、第1階層の多国籍企業が依然として性能基準を設定しています。Akzo NobelはEUのグリーン義務を満たす水性バインダーによるInterponパウダーラインの拡充を続けています。PPG Industriesは高付加価値コーティングへの注力を強化するためシリカ部門を売却し、その収益を低摩擦添加剤研究に投入しています。Sherwin-Williamsは最近、美観とトラクションを融合させたソフトフィール快適床材を発売し、ヘルスケアおよび教育ニッチにおける地位を強化しました。
東南アジアおよび東欧の地域メーカーは、地域密着型のサービスと柔軟なバッチサイズによって自治体の仕事を獲得していますが、多くは輸入樹脂に依存しており、為替変動に脆弱です。原材料のショックにより、独立系企業がエポキシ契約を確保するための購買プールを形成する戦略的提携が促進されています。一方、プライベートエクイティが特許取得済みの骨材ブレンドまたは抗菌知的財産を所有する特殊フォーミュレーターを標的にするにつれて、M&A関心が高まっており、滑り止めコーティング産業における統合フェーズの到来を示唆しています。
顧客はますますデジタル仕様ツール、摩擦係数(COF)認証パッケージ、および単価よりも総合設置保証サポートに基づいてサプライヤーを比較しています。スマートフォン連動センサーによる現場摩擦の検証や、ターンキー表面再生サービスを提供できる企業は繰り返し収益を確保しています。このサービス志向の競争は小規模プレーヤーへの参入障壁を高め、データの透明性に根ざした製品差別化を促進しています。
滑り止めコーティング産業リーダー
3M
Akzo Nobel N.V.
PPG Industries Inc.
Sika AG
The Sherwin-Williams Company
- *免責事項:主要選手の並び順不同
滑り止めコーティング市場
- 3M
- Akzo Nobel N.V.
- Anti-Slip Anywhere
- Axalta Coating Systems, LLC
- FloorSlip Limited
- Flowcrete Group Ltd.
- Hempel A/S
- Henkel AG & Co. KGaA
- ICP Group
- Jotun
- Mapei S.p.A.
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- Rust-Oleum Corporation
- Sika AG
- The Sherwin-Williams Company

市場機会と将来展望
重耐荷用ブロードキャストエポキシフロアシステムと、住宅・軽商業用表面向けのより軽量でメンテナンス重視のシーラーとの間に明確なギャップが生まれつつあり、所有者は再表面加工による混乱を伴わない耐滑性を求めている。これは、2026年の製品動向において、コンクリート、舗石、屋外歩道への施工を簡素化する、即使用可能な水性滑り止めシーラーおよび着色コートに焦点が当てられていることに表れており、施工業者やDIY向け販路の対象市場を拡大している。同時に、医療機関、電子機器工場、自動化製造施設では、トラクション性能に加え、迅速な使用再開性、化学薬品洗浄耐性、場合によってはESD性能を組み合わせた多属性フロアが仕様化されており、標準化された摩擦文書を用いた検証を支援できるハイブリッド化学製品やシステムサプライヤーの余地が生まれている。
規制当局や仕様作成者が性能ベースの検証へ移行するにつれ、添加剤や試験サポートにも機会が広がっている。ANSI A326.3やDIN EN 16165などの標準化された方法の広範な採用により、摩擦試験の文書と明確な施工プロトコルを備えたコーティングの価値が高まっており、特に公共インフラや公共施設においてその傾向が顕著である。イノベーションの面では、2026年に発表された研究において、歩道上の質感・コーティング・材料性能を最適化するTexCoMPフレームワークが導入され、より データに基づいた滑り止め表面の設計を支援し、配合業者に試行錯誤を減らしつつ低VOCシステムで湿潤トラクション基準を満たすための体系的な道筋を提供している。
Recent Industry Developments in 滑り止めコーティング市場
- 2026年6月:PLOS Oneに掲載された査読済み研究が、環境および材料変数にわたるコーティング歩道表面の滑り止め性能をモデル化・最適化するためのTexCoMP(Texture-Coating-Material-Performance)フレームワークを発表した。この研究は、より予測性の高い配合設計と質感設計のアプローチを支援し、開発サイクルを短縮し、多様な基材で湿潤トラクション目標を満たすことへの信頼性を高めることができる。
- 2025年4月:ICP Group傘下のDYCOが、商業・住宅用レクリエーション表面向けの100%アクリル系滑り止めコーティング「DYCO Court & Floor」を発売した。この発売により、アスファルトおよびコンクリート上での中程度質感の耐滑仕上げの選択肢が広がり、高頻度利用のレジャー用途および軽商業用途におけるアクリル系システムの需要を強化した。
- 2024年5月:市場では、欧州でDIN EN 16165:2021などの新しい方法に準拠した耐滑性試験文書に対する仕様要求の増加が見られ、公共向けプロジェクトにおける施工業者の試験・コンプライアンス文書のパッケージ化に影響を与えた。この変化により、認証パッケージと標準化された現場検証の役割が、樹脂化学および施工速度と並ぶ差別化要因として高まった。


滑り止めコーティング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、日常使用における摩擦性能を高め、滑りのリスクを低減するために表面上に膜として施工される滑り止めコーティング材料の販売価値を対象とする。耐滑性が主要な性能要件となる産業用、商業用、住宅用表面向けに販売される製品を含む。
対象範囲外:滑り止めテープおよびマット、別売の骨材添加剤、コーティングを用いない機械的テクスチャリング方式は対象外とする。
セグメンテーション概要
- 樹脂タイプ別
- エポキシ
- ポリウレタン
- アクリル
- その他の樹脂タイプ(ポリアスパルティックなど)
- 技術別
- 水性
- 溶剤性
- 用途別
- 住宅用
- 商業用
- 産業用(マリンを含む)
- その他の用途(輸送インフラ、スポーツ、レジャー)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- UAE
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、最初の需要マップを構築し、市場モデルを毎年検証可能な指標に結び付けるために用いられる。米国労働統計局(職場傷害・安全指標)、OSHAおよび同様の各国安全規制機関(耐滑性ガイダンスおよびコンプライアンス動向)、Eurostatおよび国連貿易統計(建設・産業活動の代替指標、およびコーティング材料の貿易動向)、ASTMやISOなどの業界標準団体(試験方法および摩擦係数の用語)といった公的資料を参照している。
これに加え、企業の開示資料、投資家向け説明資料、製品技術データシート、信頼性の高い報道を確認し、コーティングシステムがどこで仕様化され、性能に関する主張がどのように位置づけられているかを把握する。企業財務・インテリジェンスの確認、特許動向の調査、コーティング原材料に関連する場合の輸出入品目レベルの確認を迅速化するために、一部の有料サブスクリプションも利用している。ここに記載したソースは例示であり、データ収集、検証、明確化のために他の多くの公的資料も使用されている。
一次インタビューおよび調査
一次調査は、実際に購入・施工されているものを検証し、その上でモデルに用いた前提を検証することに重点を置いている。主要な最終用途分野にわたり、コーティング配合業者、施工業者、流通業者、安全および施設関係者を組み合わせてヒアリングを行い、回答者の構成はアジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたって均衡させ、特定の地域が最終的な数値に過度な影響を与えないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):16% | アジア太平洋地域:38% |
| ミドルティア:45% | 機能・事業部門リーダー:28% | 欧州・中東・アフリカ地域:35% |
| 中小規模企業:22% | マネージャー:56% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、建設および産業活動指標を用いて表面保護コーティング需要を再構築するトップダウン方式から始まり、その後、床、デッキ、スロープ、および類似の基材における耐滑性システムの採用可能性によってフィルタリングされる。需要プールが形成されると、インタビューでの意見や目に見える仕様パターンを用いて樹脂種別および最終用途別の分割を適用し、これらの層を一つの値に統合した後にのみ主要な結論に到達する。
検証のため、選択的にボトムアップの近似値算出も行い、サンプリングした製品価格帯と一般的な床・デッキ用途における1平方フィート当たりの標準的な消費量を用い、それにセクター活動から導かれる妥当なプロジェクト量を乗じている。モデルで使用される主要な入力には、産業用および商業用フローリング活動、職場安全への注目度指標、高交通量エリアの再表面加工・保守サイクル、樹脂および添加剤の価格動向、コンプライアンス期待の進化に伴う水性系と溶剤系システムの構成比の変化が含まれる。
予測は、上記の先行指標に対する短期トレンドフィッティング(指数平滑法)を用いたシナリオ分析によって構築され、その後、今後数年間の仕様強度と価格設定について一次回答者が予想する内容に基づいて調整される。ボトムアップ検証にギャップがある場合、例えば小規模な地域施工業者の量に関する可視性が限られている場合、その不足分は普及率レンジによって補完され、チャネル関係者と共に見直され、地域を問わず一貫して適用される。
データ検証および更新サイクル
検証は、モデル出力を独立した指標と三角測量し、大きな差異が生じた場合はストーリーが整合するまで追跡調査を行うことで実施される。前年比の変動、樹脂構成比の変化、暗示される平均販売価格について異常値チェックを行い、外れ値は承認前に第二の分析者によって確認される。
本レポートは年次で更新され、原材料価格の急激な変化や仕様行動を変化させる規制の変更など、重大な事象が発生した場合には中間更新が行われる。提出前には最新の見直しを実施し、数値が最新の公開情報および最近の専門家の意見を反映していることを確認する。
Mordor Intelligenceの滑り止めコーティング市場規模と他の公表推定値との比較
滑り止めコーティングの公表市場規模は、各発行元が市場の境界を異なる方法で設定し、基準年や価格前提が必ずしも一致していないため、しばしば異なる。また、ある推定値が建設サイクルにより重点を置き、別の推定値が安全コンプライアンスの物語に重点を置き、それをコーティング需要への転換として定量化していない場合にも差異が生じる。
滑り止めテープおよびマットはMordor Intelligenceの対象範囲外であり、これは隣接するトラクション製品を単一の安全表面カテゴリーに統合した推定値と当社の値が異なる実務的な理由の一つである。この差異は、エポキシおよびポリウレタン系システムの価格上昇速度の想定、海洋用および産業用フローリングが地域を問わず同じ強度で計上されているかどうか、そして通貨換算と指標系列がどの頻度で更新されるかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 179.78 M (2026) | |
| グローバルコンサルティング会社A | USD 158.72 M (2024) | より早い基準年とより速い成長曲線を用いており、対象範囲の記述も最終用途に関してより広く、コーティング専用の定義に比べて想定される需要プールと価格構成が変化する可能性がある。 |
| 業界出版社B | USD 169.00 M (2025) | より広い用途枠組み(例えばフローリングと海洋用途を合わせて記載)を含み、より高い長期成長率を適用しており、普及率と平均販売価格の推移が短期的な活動指標によって制約されない場合、合計値が押し上げられる可能性がある。 |
これらを総合すると、この表は、基準年の選択と何を滑り止めソリューションとして数えるかが、数値間の差異の大部分を説明していることを示している。観測可能なコーティング需要の推進要因に変数を結び付け、チャネル関係者とともに前提を再確認することで、当社の推定値は、後続の更新でも再現可能な明確なステップに遡って追跡しやすい状態を維持している。


レポートで回答される主要な質問
滑り止めコーティング市場の現在の規模はどれくらいですか?
滑り止めコーティング市場は2026年にUSD 179.78百万に達しており、CAGR 4.03%を反映して2031年にはUSD 218.98百万に達する軌道に乗っています。
グローバル売上に最も貢献している地域はどこですか?
アジア太平洋は2025年の世界需要の44.35%をリードしており、2031年にかけてCAGR 4.82%で拡大しています。
なぜ水性滑り止め製品はこれほど急速に成長しているのですか?
水性システムはVOC規制の強化、火災リスクの低減、および性能を犠牲にせずに清掃を簡素化するため、すでに滑り止めコーティング市場規模の58.77%を占めています。
現在最も支配的な樹脂タイプはどれですか?
エポキシ配合は耐薬品性と接着性のおかげで2025年売上の43.62%を占めていますが、より速く硬化するポリアスパルティック樹脂がCAGR 4.74%で台頭しています。
安全規制は購入決定にどのような影響を与えていますか?
OSHA罰金、保険インセンティブ、および厳格化する建築基準により、滑り止め床材は任意のアップグレードからコンプライアンスの必需品へと転換しており、産業・商業・公共セクター全体での需要を押し上げています。
先進国市場における改修需要を牽引しているものは何ですか?
2010年以前に建設された建物は多くの場合、新しい滑り止め基準を満たしておらず、北米と欧州において20億ft²以上の改修需要が生まれており、オーナーはダウンタイムを最小化するために速硬化・低臭気ソリューションを求めています。
最終更新日:



