
コーティング前処理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
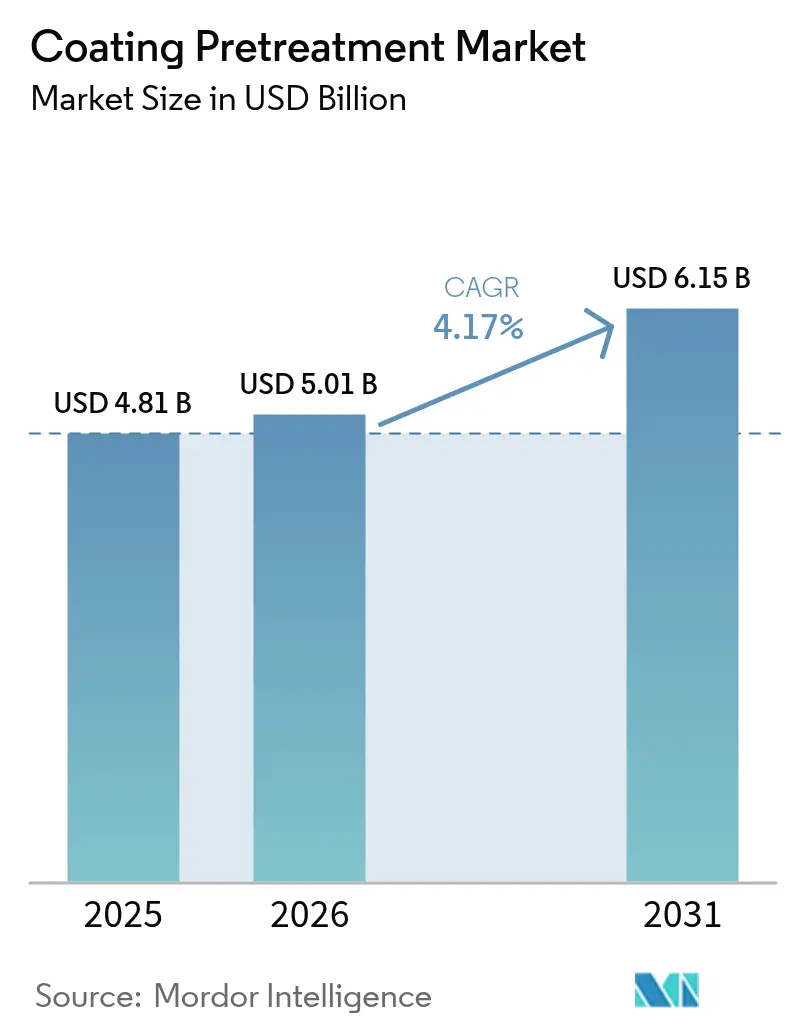
| 市場規模 (2026) | 5.01 十億米ドル |
| 市場規模 (2031) | 6.15 十億米ドル |
| 成長率 (2026 - 2031) | 4.17 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
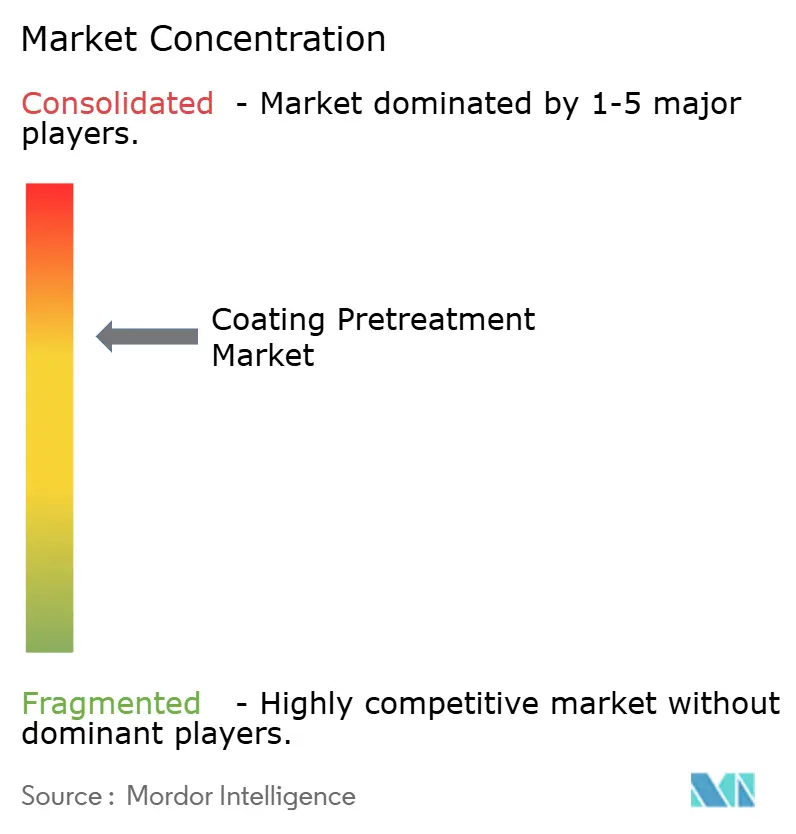
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーティング前処理市場分析
コーティング前処理市場規模は2025年に48億1,000万米ドルと評価され、2026年の50億1,000万米ドルから2031年には61億5,000万米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 4.17%で成長する。強化された環境規制、軽量車両アーキテクチャへのシフト、スマートファクトリー運用の採用が、収益成長に影響を与える主要な力となっている。リン酸塩システムは、実績ある防食性能により大規模な自動車ライン向けで依然として主流を占めているが、規制当局がクロム酸塩化学品を制限するにつれて、シランおよびジルコニウムナノコートへの急速な移行が加速している。特に自動車ボディショップにおけるスマートインラインモニタリングが化学品効率の向上を促進する一方、航空宇宙分野の複合材構造への移行が高度な接着促進剤のプレミアムニッチを開拓している。競争面では、クロムフリーポートフォリオを有する多角化サプライヤーがシェアを拡大する一方、従来型のリン酸塩専業メーカーはエネルギーコストの増加とCAPEX集約型のライン更新による収益圧迫に直面している。
主要レポートの要点
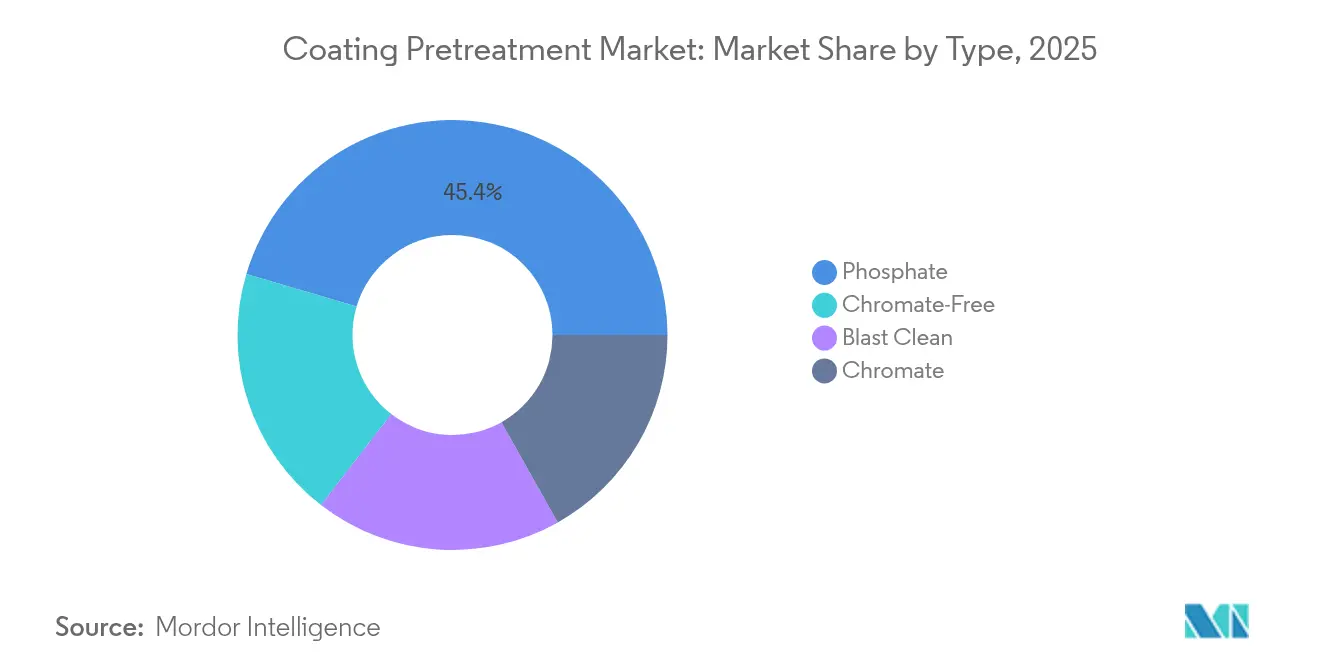
- タイプ別では、リン酸塩システムが2025年のコーティング前処理市場シェアの45.42%を維持しており、シラン技術は2031年までCAGR 5.57%で拡大すると予測される。
- 金属基板別では、鉄鋼が2025年のコーティング前処理市場規模の59.62%を占め、アルミニウムは2031年までCAGR 5.34%で成長すると予測される。
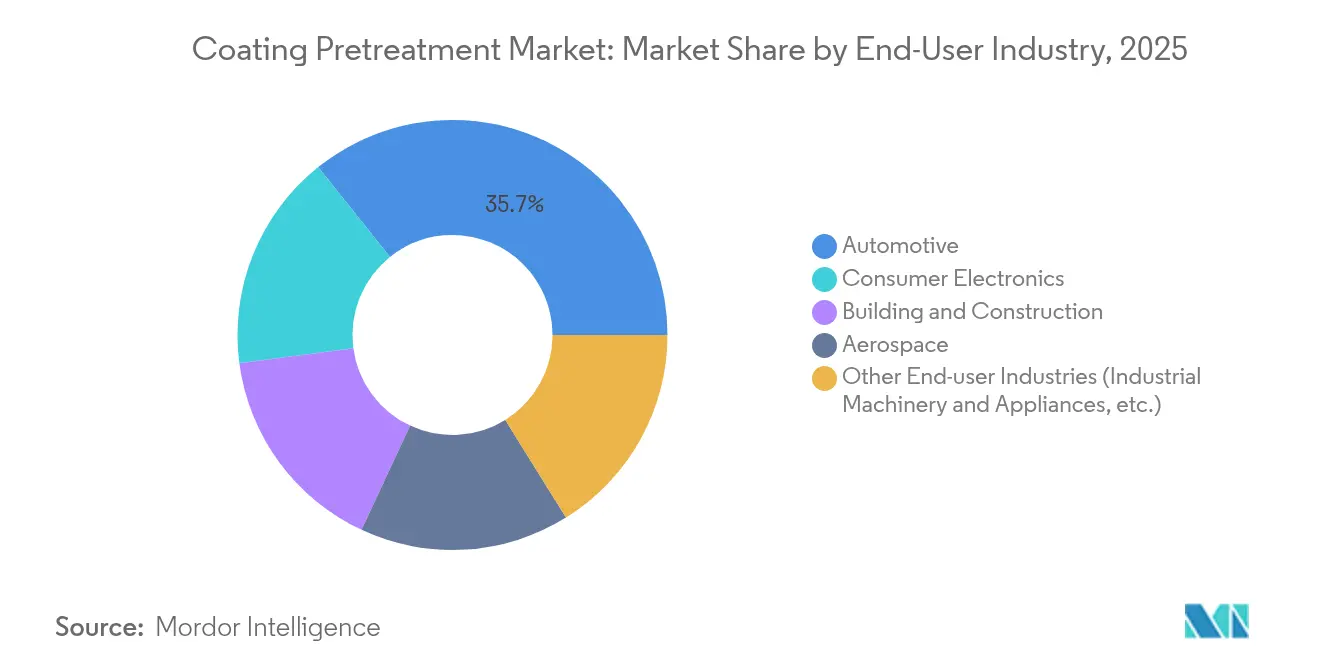
- エンドユーザー産業別では、自動車・輸送が2025年に35.74%の収益シェアを獲得しており、コンシューマーエレクトロニクスが2031年まで最速のCAGR 5.27%を記録すると見込まれる。
- 地域別では、アジア太平洋が2025年のコーティング前処理市場規模において44.78%のシェアで首位を占め、2031年までCAGR 5.12%で拡大する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| リン酸塩系マルチメタルシステムへのOEM需要の急増 | +1.2% | 北米およびアジア太平洋に集中するグローバル | 中期(2~4年) |
| エコフレンドリーなジルコニウムおよびシランナノコートへの急速な移行 | +1.8% | 欧州・北米が先行し、アジア太平洋が追随 | 長期(4年以上) |
| スマートファクトリーの改修によるインライン前処理採用の促進 | +0.7% | 北米・欧州がアジア太平洋へ拡大 | 短期(2年以内) |
| 航空宇宙複合材における新規接着促進剤の必要性 | +0.4% | 主に北米・欧州 | 長期(4年以上) |
| OEM保証延長による防食仕様の強化 | +0.6% | 先進市場で最も強力なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リン酸塩系マルチメタルシステムへのOEM需要の急増
世界の自動車メーカーは、混合金属ボディインホワイト(車体骨格)組立における信頼性の高い防食性能を発揮する高度な亜鉛リン酸塩浴を引き続き採用している。PPGのVersabond処方は、高速な反応速度と均一な結晶形成を実現し、品質を損なうことなくライン速度を向上させることを可能にしている。バッテリー電気自動車の台頭は、鉄鋼フレームとアルミニウム製バッテリーハウジング間の電食軽減の必要性を高めている。トヨタによる9億2,200万米ドルのケンタッキー塗装工場アップグレードは、高スループットかつマルチメタル対応プロセスへのOEMのコミットメントを象徴している。アジアの鉄鋼メーカーもこのトレンドに追随しており、鞍鋼広州は車両生産拡大に対応するため、追加で年産40万トンの亜鉛めっきラインを稼働させた。
エコフレンドリーなジルコニウムおよびシランナノコートへの急速な移行
欧州REACHの改訂および英国の2024年クロム酸塩禁止が、低スラッジのジルコニウムおよびシラン化学品の採用を加速させている[1]欧州委員会、「REACHに基づく物質の使用許可」、european-commission.europa.eu 。BASFのOxsilanとPPGのZircoBondは、従来のリン酸塩の半分のコーティング重量で同等の防食性能を発揮しつつ、スラッジを最大80%削減する。シランナノ層は室温で重合するため、60~70℃のリン酸塩浴と比較してエネルギー使用量を約30%削減する。OEMがスコープ3排出削減を追求するにあたり、これらの低エネルギー化学品は工場脱炭素化ロードマップに不可欠な要素となっている。
スマートファクトリーの改修によるインライン前処理採用の促進
インダストリー4.0ツール——インラインpHプローブ、機械学習駆動の薬液添加アルゴリズム、ビジョンガイド型ロボットスプレーヤー——が化学品使用量と不良率を削減した。PPGのデジタル変革により、米国の工場の月次収益が40万米ドル増加し、記録可能な労働災害が6.5%減少した。ABBのPaint 4.0スイートは、早期欠陥検知により初回合格率を100%近くまで引き上げる。DürrはBYDの欧州塗装工場に120台のEcoBell3アトマイザーロボットを設置し、フィルム厚を最適化するためにリアルタイムで品質データを収集している。
航空宇宙複合材における新規接着促進剤の必要性
航空機における炭素繊維構造の割合の増加が、非金属基板に接着できるクロム酸塩フリープライマーの需要を牽引している。オクラホマ大学は、MIL-SPEC耐久基準を満たす非毒性航空宇宙プライマーの開発推進のために480万米ドルを確保した。複合材燃料タンクおよびナセル部品向けに設計されたPPGの接着促進剤シリーズは、低VOCトップコートと組み合わせてOEMの持続可能性目標を満たす。炭素繊維への電気化学的酸化処理が界面せん断強度を48.8%向上させ、次世代航空機に不可欠な材料レベルのイノベーションを実証している。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クロム酸塩規制の強化と廃棄コストの増大 | -1.1% | 欧州・北米で最も深刻なグローバル | 短期(2年以内) |
| エネルギー集約型高温リン酸塩ライン | -0.8% | エネルギー集約地域に特に影響するグローバル | 中期(2~4年) |
| マルチメタル対応フレキシブルラインへのCAPEX増大 | -0.5% | 小規模プレイヤーに不均衡な影響を与えるグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クロム酸塩規制の強化と廃棄コストの増大
英国の2024年9月における六価クロム前処理の禁止は、急速に動く政策行動を浮き彫りにし、従来のクロム使用者を突然の競争リスクにさらした。カリフォルニア州大気資源局は、2030年までに六価クロム装飾めっきの完全廃止を義務付け、1,000万米ドルの補助金を提供しているが、多くの中小めっき業者は多額の改修費用に直面している [2]カリフォルニア州大気資源局、「クロムめっきATCM改正」、arb.ca.gov。許可された処理能力が逼迫する中、有害廃棄物処理費用は上昇を続けており、メーカーは三価クロムまたは非クロム経路に関するR&Dの加速を余儀なくされている。
エネルギー集約型高温リン酸塩ライン
リン酸塩浴を60~70℃に維持するには相当の電力および蒸気負荷を要する。欧州では炭素税が操業コストを押し上げ、前処理エネルギー総支出はラインOPEXの25%に向かっている。アウディのネッカーズルムにおけるウェット・オン・ウェット塗装プロジェクトは、焼付けおよびフラッシュゾーンの再設計により車両1台当たり140kWhのエネルギー節約を示した。不安定な天然ガス価格がリン酸塩の経済性を損なうにつれ、室温シランまたはジルコニウム経路への経済的メリットが高まっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
シランのイノベーションがリン酸塩の支配に挑むリン酸塩浴は、OEM承認の定着と幅広い基板適合性により、2025年のコーティング前処理市場の45.42%を占めた。自動車アンダーボディなどの大量生産・防食重要用途において依然としてデフォルト選択であり続けている。しかし、スラッジ発生量の少なさと常温処理によるエネルギーコストの最小化により、シラン化学品はCAGR 5.57%で拡大している。シランプラットフォームのコーティング前処理市場規模は、持続可能性義務が強化される中、2031年までに倍増する軌道に乗っており、クロム酸塩シェアは法規制の圧力により急激に縮小している。サプライヤーは、ナノ層の均一性と高速硬化ウィンドウを組み合わせたジルコニウム・シランハイブリッド処方を通じて差別化を図り、ラインオペレーターがスループット低下を回避できるよう支援している。
シランサプライヤーは廃水管理の容易さからも恩恵を受けており、世界中で排水基準が厳格化される中、ナノコートは通常、金属負荷が低い。プロセスの簡便性は、複雑な形状上での厳密なフィルム厚制御を必要とするエレクトロニクス仕上げ業者にも訴求力を持つ。OEMがグローバル工場全体で承認仕様を統一するにつれ、アジアのグリーンフィールド工場でのシラン採用が加速し、リン酸塩の歴史的なコスト優位性が縮小すると見込まれる。
注記: 各セグメントのシェアはレポート購入後に入手可能


金属基板別:
アルミニウムの成長が鉄鋼の優位を上回る大量生産車の大部分が依然として乗員セル強度のために超高張力鋼に依存しているため、鉄鋼は2025年のコーティング前処理市場シェアの59.62%を占めた。鉄鋼上の亜鉛リン酸塩層は、10年間の穿孔防止保証を満たす塗料密着性指標を達成する。その優位性にもかかわらず、アルミニウムサブ市場は自動車軽量化およびモバイル端末・ラップトップへのアルミニウムスキンのより広範な使用を反映して年率5.34%で成長している。EVメーカーが押し出し成形バッテリーエンクロージャーとフード組立を優先するにつれ、アルミニウムに帰属するコーティング前処理市場規模は差が縮まると予測される。
プロセスエンジニアは現在、プレミアムエレクトロニクスハウジングのブラッシュ仕上げを保護し、アノダイズカラー下に現れる可能性のあるマイクロピッティングを防止する非エッチングシランクリーナーを統合している。アルミニウムリチウム合金用の航空宇宙プライマーは、複合材フェアリングへの強固な接着を可能にするゾルゲル前駆体を組み込んでいる。これらの技術的進歩が総合的に、グローバル前処理ラインにおけるアルミニウムの処理シェア増加を支えている。
エンドユーザー産業別:
エレクトロニクスの急増が自動車の優位に挑む自動車は2025年の総収益の35.74%を占め、同セクターの大規模な生産台数と厳格なOEM防食基準を反映している。しかし、エレクトロニクスセグメントは、ハイエンドスマートフォンやウェアラブルデバイスが欠陥のない外観コーティングを要求する中、2031年までCAGR 5.27%で成長すると予測される。コンシューマーエレクトロニクスブランドがマグネシウムやステンレスサブフレームにも対応するクロム酸塩フリー・低VOC化学品を仕様指定するにつれ、コーティング前処理市場のシェアリーダーシップは徐々に多様化する可能性がある。
航空宇宙は高付加価値だが低ボリュームの顧客であり、複合材主翼やナセル向けの高度な接着促進剤を購入している。建築・建設用途——クールピグメントフッ素樹脂を用いたコイルコーティング屋根パネルなど——は、リン酸系クリーナーへの安定した需要を維持する一方、重機・家電メーカーはコストと耐久性のバランスを取るためにハイブリッドジルコニウム技術を採用している。
注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
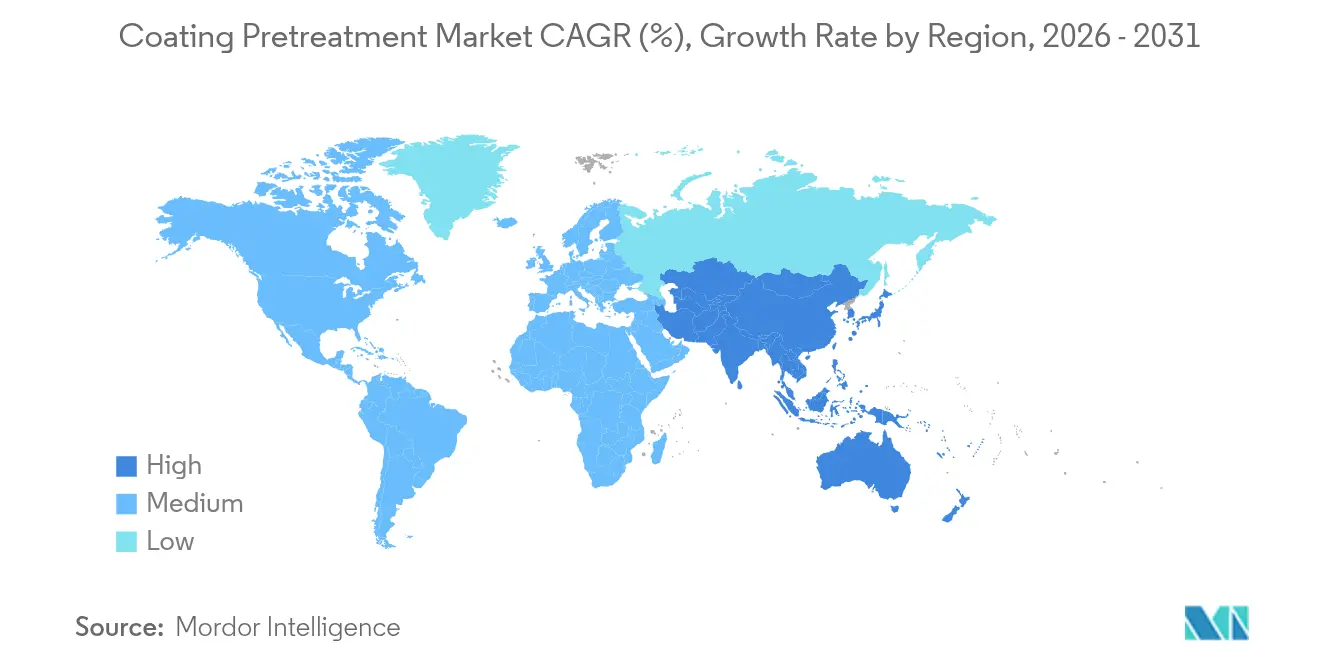
アジア太平洋地域コーティング前処理市場
アジア太平洋地域は2025年の世界収益の44.78%を占め、2031年まで年率5.12%で拡大すると予測されており、最大かつ最も成長の速い地域ハブとしての地位を確固たるものにしている。中国の電気自動車の急増は、マルチメタル前処理能力への大規模な投資を促進しており、その一例として、BYDが深圳で設計された120台以上のDürrロボットを備えた欧州向け輸出設備を有する新工場を建設していることが挙げられる。日本のティア1サプライヤーは、企業のカーボンニュートラル宣言に沿うべく低スラッジナノコートに注力しており、一方でベトナムのエレクトロニクス産業の急成長を受け、PPGは現地の水性コーティング生産量を倍増させた。
南北アメリカおよびEMEAコーティング前処理市場
北米は航空宇宙および小型トラック生産における深い強みを活かし、スマートファクトリーへの改修によりデジタル導入が加速している。欧州は規制の締め付けを強化しており、他地域に先駆けてクロムフリー化学品への生産ラインの転換を余儀なくされている。南米および中東・アフリカは規模こそ小さいものの、車両組立の移転や耐食性鋼材加工を必要とするインフラ拡張に伴う成長余地を有している。これら新興地域におけるコーテング前処理市場規模は現時点では依然として小規模であるが、現地サービス能力の確立を目指す多国籍サプライヤーの関心を集めている。

規制環境
規制の圧力は、特に欧州と北米において、六価クロムやその他の規制対象助剤からの前処理化学の転換を引き続き促している。欧州連合では、2026年のREACH附属書XVII改正により産業用コーティングや表面処理助剤に関連する新たな規制対象物質が追加され、ECHAはクロム(VI)を継続的に精査対象とする制限作業を進めており、2026年8月まで続くSEACの意見聴取プロセスも含まれる。これらの措置は、クロムフリーのジルコニウムおよびシラン系前処理への転換をさらに後押しし、輸出業者やマルチサイトのOEMサプライチェーンにおいては、コンプライアンス対応が処方だけでなくSDS、ラベリング、バッチ文書にまで拡大している。
業界標準や大気排出規制も、製品選定や工程設計に影響を与えている。QUALISTEELCOATは2026年1月から技術仕様書バージョン5.01を導入し、鋼材向け化学前処理システムの承認手続きを厳格化し、コーティング業者に対して前処理の適格性確認を耐食クラス要件と整合させるよう求めている。米国では、EPAが2025年1月にエアロゾルコーティング用国家VOC排出基準の改正を確定し、専門分野カテゴリーを拡大し規制値を更新した。これにより、仕上げ工程における適合前処理工程と組み合わせた低VOC・再処方コーティングシステムの幅広い採用が後押しされている。
バリューチェーン分析
コーティング前処理のバリューチェーンは、上流の無機・有機化学原料(酸、金属塩、シラン、ジルコニウム化合物、界面活性剤、抑制剤)から始まり、洗浄剤、化成皮膜処理剤、シーラーへの調合・配合工程が続く。流通は、OEM直接供給、地域販社、現場サービスモデルを通じて行われる。大手前処理サプライヤーは、技術サービスとラボサポートによる差別化を図り、さらに消耗品の継続購買を確実にするデジタル投入・モニタリングツールを活用する傾向を強めており、特に自動車業界やその他高スループットの仕上げラインで顕著である。
下流では、施工業者と最終利用者が前処理を洗浄機、多段スプレーライン、排水処理、品質管理と統合している。OEMの適格性認定や規格団体の要件は、切替コストに影響を与える。特に熱リン酸処理からより低温のシランやジルコニウム系システムへ移行する際には、槽管理、スラッジ処理、排水処理のニーズが変化する。その結果、工程管理機器や現場サービス能力の重要性が高まっている。PPG、Henkel、Chemetallなどグローバルな展開網を持つ多角的サプライヤーは、顧客が供給の継続性や工場間での承認の一貫性を求める中、複数地域での製造・物流の優位性を享受している。
競争環境
当市場は中程度の集約度を示している:上位5社が合わせてグローバル収益の約60%を掌握しているが、多数の地域応用業者および化学処方業者が専門ニッチで繁栄している。PPG、Henkel、Chemetall、Quaker Houghton、Nippon Paintがリーダー層を形成し、幅広い製品カタログと多地域製造拠点を擁している。PPGは北米工場の自動化に3億米ドルを投じ、デジタルダッシュボードにより30%の生産性向上を達成した。Quaker HoughtonによるDipsol Chemicalsの1億5,300万米ドルの買収は、タイおよびインドネシアの自動車メーカーに対応するためのアジア太平洋鉄鋼前処理フットプリントを拡大した。
ニッチイノベーターはクロム酸塩フリーソリューションをターゲットとしており、OxMet Technologiesが航空宇宙MRO向けジルコニウムシランブレンドを推進する一方、Coventya Digitalのようなスタートアップが中規模コーター向けクラウド連携薬液添加ポンプを提供している。大手サプライヤーはサービス契約と現地ラボサポートを重視し、原材料の価格変動が高まる中で消耗品収益を確保している。全体として、アジャイルなR&Dと知的財産共有協定を有するサプライヤーは、OEM認定サイクルが持続可能性圧力のもとで短縮するにつれて戦略的優位を獲得している。
コーティング前処理産業リーダー
Henkel AG & Co. KGaA
PPG Industries, Inc.
Axalta Coating Systems, LLC
BASF
Akzo Nobel N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
コーティング前処理市場
- 3M
- Akzo Nobel N.V.
- Atotech
- Axalta Coating Systems, LLC
- BASF
- Bulk Chemicals, Inc.
- Henkel AG and Co. KGaA
- Hubbard-Hall
- IFS Coatings
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Troy Chemical Industries
- Westchem Technologies Inc

市場機会と将来展望
混合金属アセンブリにおける耐食性仕様を満たしつつ、エネルギーと水の使用を削減する化成処理の道筋には、より厳格な規制物質政策の下でも空白領域が存在する。プログラムや規格の更新により、これがより具体化している。QUALICOATは2025年1月にQCT-VOL.2-25.0仕様を発行し、化学品メーカー向けの前処理指示と承認手続きを標準化した。QUALISTEELCOATは2026年1月から技術仕様書バージョン5.01に移行し、事前認定済みで審査しやすい前処理パッケージの価値を高めている。OEMの資本支出やスループット重視の姿勢も、統合された少工程ソリューションを後押ししており、Henkelが洗浄とコーティングを1工程にまとめる方式を推進していることや、自動車の車体工場でのスマートインラインモニタリングの採用拡大がその例である。
技術開発は、低温かつ規制物質を含まないシステムにおける高付加価値製品の余地も生み出している。2025年8月、AD InternationalはCorialis Groupと提携し、垂直型粉末塗装前処理の最適化により水消費量を87%、エネルギー使用量を66.7%削減したと発表し、前処理の選択と測定可能な運用コスト削減を結び付けた。2026年には、いくつかの手法が転換を反映している。Proquimiaは35〜45℃で稼働し、リン酸亜鉛と同等の性能を目指すナノテクノロジー系リン酸処理法を発表し、NOF Metal Coatings Europeは70〜100℃という低温硬化が可能なPFASフリー・クロムフリーの亜鉛フレーク技術を導入した。これらの取り組みは、化学物質規制と排出要件の厳格化と一致し、コンプライアンス、ユーティリティ負荷の削減、ライン構成の簡素化を兼ね備えた製品提案を後押ししている。
Recent Industry Developments in コーティング前処理市場
- 2026年4月:Henkelは、アルミニウム陽極酸化処理向けの中温シーリング製品「Bonderite M-ED 11204」を発売した。従来のシーリング条件と比較してエネルギー、水、CO2消費量を削減することを目指している。この発売により、陽極酸化部品が塗装品や粉末塗装品と併存することが増えている輸送機器や電子機器などアルミ多用のバリューチェーンにおいて、Henkelの前処理関連製品ポートフォリオが強化される。
- 2025年12月:Henkelは金属表面用薄膜有機コーティングの新色バリエーションを発表し、金属部品における機能的・美観的保護の選択肢を拡大した。薄膜コーティングの選択肢拡大は、工程数の削減を目指す仕上げ業者を支援し、より厳しい化学物質コンプライアンス要件の下で金属表面保護を下流のコーティングシステムと整合させることを可能にする。
- 2024年7月:Henkelは、金属の不活性化処理と前処理を1工程で統合するオールインワン方式を発表し、仕上げラインの効率化を目指した。工程の統合は水使用量の削減、設置面積の縮小、排水管理の簡素化につながり、クロムフリー前処理代替品の採用を加速させる運用上の制約に直接対応する。


コーティング前処理市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、後工程での塗料や保護コーティングの密着性と耐久性を高めるために金属表面を準備するための材料と工程を対象とする。産業製造全般で使用される洗浄、化成皮膜層、機械的準備工程を含む。
対象範囲外:最終的な塗料またはコーティング層自体の価値、および明確な前処理工程を含まない一般的な金属加工サービスは除外される。
セグメンテーション概要
- タイプ別
- リン酸塩
- クロム酸塩
- クロム酸塩フリー
- ブラストクリーン
- 金属基板別
- 鉄鋼
- アルミニウム
- エンドユーザー産業別
- 自動車
- 航空宇宙
- コンシューマーエレクトロニクス
- 建築・建設
- その他エンドユーザー産業(産業機械・家電等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEANカントリーズ
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、インタビューを通じて仮説を検証する前段階として、最初の需給指標一式を構築するために用いられる。表面処理・金属仕上げに関するEPAの指針、有害物質に関する欧州化学品庁の規制、洗浄・ブラスト処理に関連するOSHAおよびNIOSHの安全基準、関連化学品カテゴリーに関するUN Comtrade貿易統計、下流の金属活動を説明するのに役立つ場合のUSGS素材指標など、公的・公式な参考資料に依拠している。
また、自動車、建設、家電、電子機器分野における製品ポートフォリオと用途露出を理解するために、企業の年次報告書、投資家向け説明資料、プレスリリースも確認している。一部では、スクリーニングを迅速化し、数量や価格動向を相互確認するために、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを利用している。上記のソースは例示であり、データ収集、検証、明確化のために他多数の公開資料も使用された。
一次インタビューおよび調査
一次調査は、実際に工場レベルで何が購入・使用されているかを確認することに重点を置き、その後、使用強度や価格設定に関する仮説を精緻化する。自動車、航空宇宙、建築・建設、産業製造の各分野において、前処理化学品サプライヤー、調合業者、販社、施工業者、最終利用者にAPAC、EMEA、南北アメリカ全域でヒアリングを行い、モデルが実際の工程選択とコンプライアンス主導の変化を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):12% | APAC:42% |
| ミドルティア:56% | 機能/部門リーダー:40% | EMEA:37% |
| 中小プレイヤー:14% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、トップダウン方式を用いて構築されており、製造活動とコーティング金属需要を最終用途別に再構築し、標準的な工程経路と化学組成を用いて前処理価値に変換する。コーティング前処理においては、特に鋼材およびアルミニウム部品に関する金属仕上げ生産量の代理指標、最終用途別の前処理ライン導入率、化成皮膜処理の組成変化(リン酸塩、クロメート、クロメートフリー、ブラスト洗浄)、コンプライアンス主導の代替率、インタビューで妥当性を検証した化学組成別の平均販売価格帯が主要な入力データとなる。
初回の算定後、サプライヤーの収益分割、主要な最終用途分野のチャネル確認、一般的な前処理化学品の価格×数量の抽出計算など、選択的なボトムアップ推定によって総計を裏付けている。ボトムアップの網羅性が不十分な場合は、コーティングラインの既存導入基盤の観測値や自社処理と外部委託仕上げの比率に基づく保守的な浸透率の仮定でギャップを処理している。
予測は、規制、軽量化、工程アップグレードが化学組成や価格設定をどの速さで変化させうるかについての専門家の意見を踏まえたシナリオ分析を用いて策定される。シナリオの経路は、車両生産、建設出力、産業生産などのマクロ指標に基づき、生産単位当たりの前処理強度の予想される変化に応じて調整される。
データ検証と更新サイクル
検証は、独立した複数の指標間でのトライアンギュレーションを通じて行われ、その後、国別・最終用途別の異常値についてモデルの妥当性が検証され、最終承認に至る。コーティング金属単位当たりの推定前処理支出をインタビューで得られた範囲と比較し、地域別成長率が製造業・貿易指標と整合しているかを確認し、規制または顧客の採用スケジュールと一致しない化学組成の急激な変化を調査する。
この作業は複数段階のアナリストレビューを経て行われ、価格、採用状況、規制に関する仮定が外部指標と大きな差異を生じさせる場合には、回答者に再度連絡が行われる。レポートは毎年更新され、主要な出来事が入力コスト、コンプライアンス規則、産業出力に大きな影響を与える場合には中間更新も行われる。提供前には最終確認が行われ、クライアントがモデルとナラティブにおいて最新の見解を確実に得られるようにしている。
Mordor Intelligenceのコーティング前処理市場規模算定と他の公開推定値との比較
コーティング前処理の公開市場規模は、同じテーマに見えても異なる場合がある。対象範囲の境界が異なる形で設定され、価格の扱いに異なる時期選択が用いられているためである。差異は、工程チェーンのどの部分が計上されるか、地域間の通貨換算がどのように処理されるか、クロメートフリーへの移行の採用がどの程度積極的に想定されているかによっても生じる。
年次価格を一貫した通貨換算時期で更新し、複数の需要指標と相互確認すると、更新主導型のギャップが現れる。これが、Mordor Intelligenceにとって以下の2026年の値がその水準に落ち着く理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.01 B (2026) | |
| グローバルコンサルティングA | USD 4.34 B (2024) | 異なる基準年を使用しており、化学組成の変化や地域レベルの通貨換算時期を十分に調整せずに2024年の価格を後年に持ち越している可能性があり、2026年基準で比較すると値が圧縮される可能性がある。 |
| インダストリーアナリティクスB | USD 3.76 B (2024) | より古い基準年の値に依拠しており、最終用途間で平均販売価格が一定に保たれている場合、価格の高いクロメートフリーシステムを過小に評価する可能性があり、特に用途・ライン別の検証が十分でない場合にこの傾向が強まる。 |
差異を見ると、最大の要因は比較に用いられる年であり、次に規制や顧客仕様の変化に応じて価格と組成がどのように更新されるかが影響している。同じ対象範囲を一定に保った場合、外国為替換算の時期と前処理の平均販売価格を実際の採用指標に合わせて更新するモデルは、ずれを抑える傾向があり、明確な変数と再現可能な検証に基づいて推定値をより追跡しやすくする。


レポートで回答された主要質問
コーティング前処理市場の2026年における規模とその成長速度は?
市場は2026年に50億1,000万米ドルと評価されており、CAGR 4.17%で2031年までに61億5,000万米ドルに拡大すると予測される。
コーティング前処理市場において現在最大のシェアを持つ地域はどこか?
アジア太平洋が2025年のグローバル収益の44.78%を占めてトップに立ち、2031年までCAGR 5.12%で最速成長の地域でもある。
シランベース前処理が急速に採用されているのはなぜか?
シラン化学品は常温で機能し、スラッジを最大80%削減し、厳格な環境規制に合致することから、CAGR 5.57%を牽引している。
スマートファクトリーの改修は前処理オペレーションにどのような影響を与えるか?
インラインセンサーおよび機械学習による薬液添加ツールが初回合格品質を100%近くまで引き上げ、工場生産性を約30%向上させた。
最終更新日:



