
アミノ樹脂市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
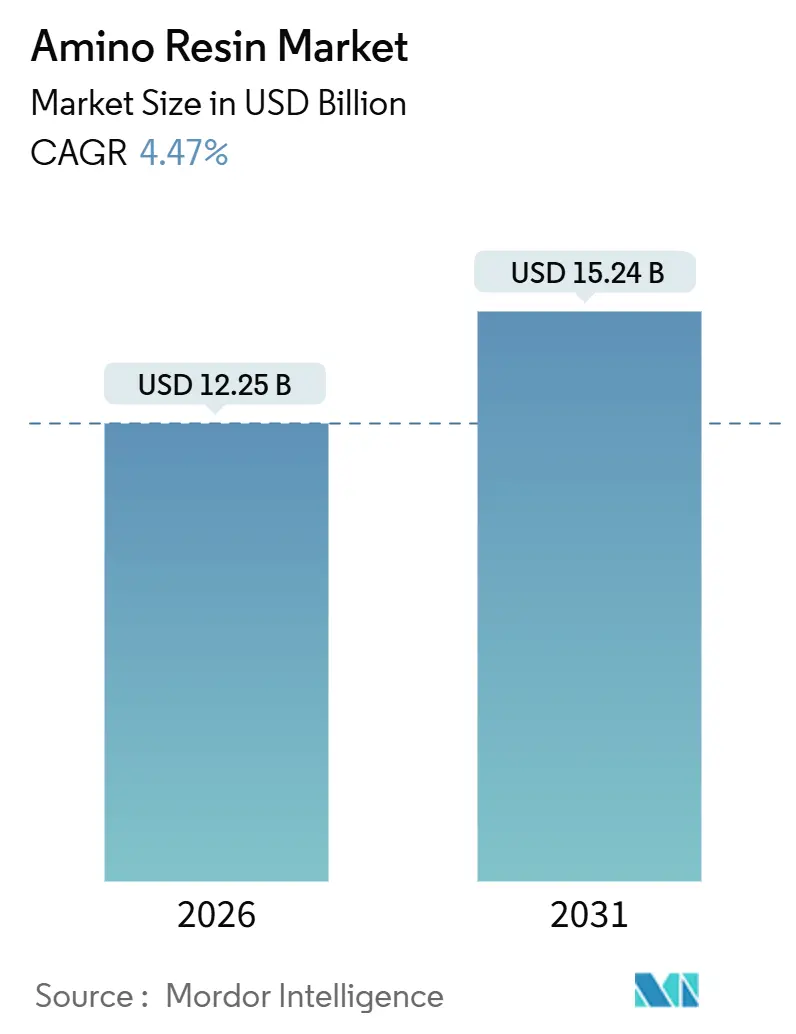
| 市場規模 (2026) | 12.25 十億米ドル |
| 市場規模 (2031) | 15.24 十億米ドル |
| Growth Rate (2026 - 2031) | 4.47 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアミノ樹脂市場分析
アミノ樹脂市場規模は2026年に120億2,500万米ドルと推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)4.47%で成長し、2031年には152億4,000万米ドルに達すると見込まれています。需要を下支えするのは、建設需要主導による木質パネル生産の急増、自動車用コーティングにおける急速な電動化、およびホルムアルデヒド排出量削減を求める規制圧力の高まりです。尿素ホルムアルデヒド(UF)はコスト競争力において優位を保っていますが、メラミンホルムアルデヒド(MF)およびメラミン尿素ホルムアルデヒド(MUF)グレードは、120~150℃の硬化温度帯で構造グレードの耐湿性を満たしながら低排出規制にも適合するため、UFを上回る成長を示しています。メタノール、尿素、メラミンに対する原料価格の変動や関税がコンバーターのマージンを圧迫し続けており、自家樹脂生産および低炭素原料への転換が加速しています。このためアミノ樹脂市場は、高性能化学品への移行と、バイオベースまたはホルムアルデヒドフリー代替品への移行という二重の構造変革を進めながら、最大用途である木質パネル用接着剤に軸足を置き続けています。
レポートの主要ポイント
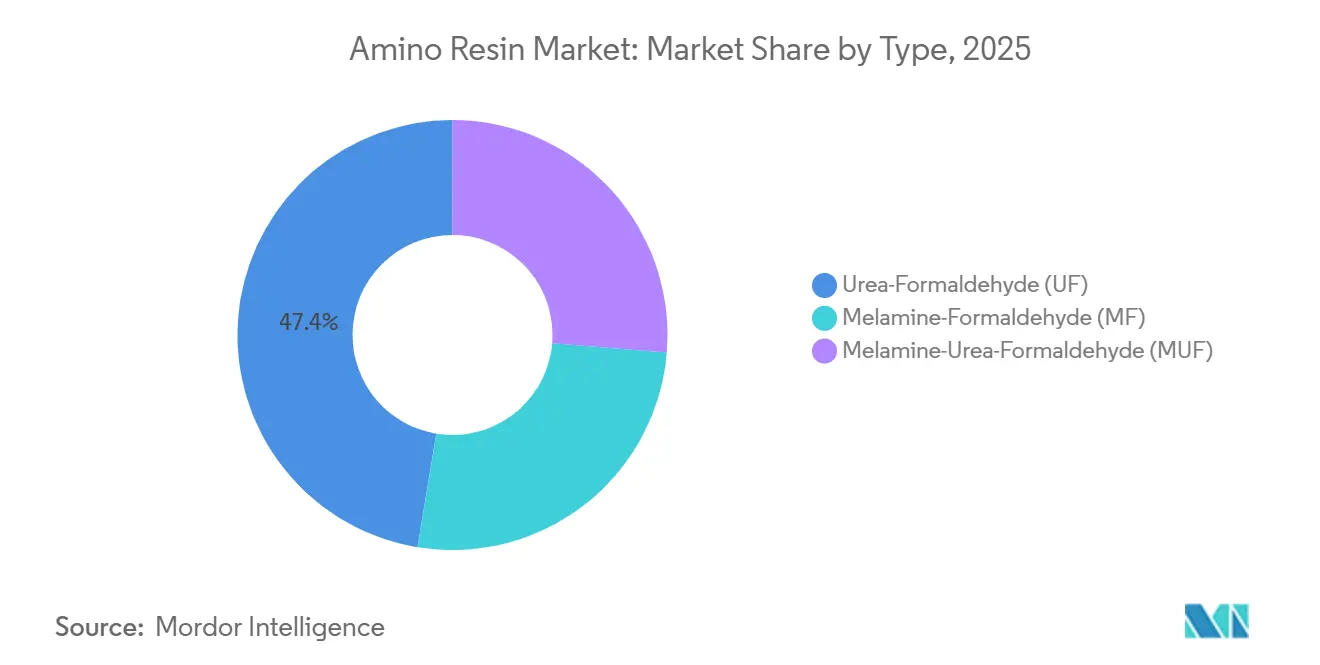
- タイプ別では、尿素ホルムアルデヒドが2025年のアミノ樹脂市場シェアの47.41%を占めており、メラミンホルムアルデヒドは2031年にかけて年平均成長率(CAGR)5.22%で成長すると予測されています。
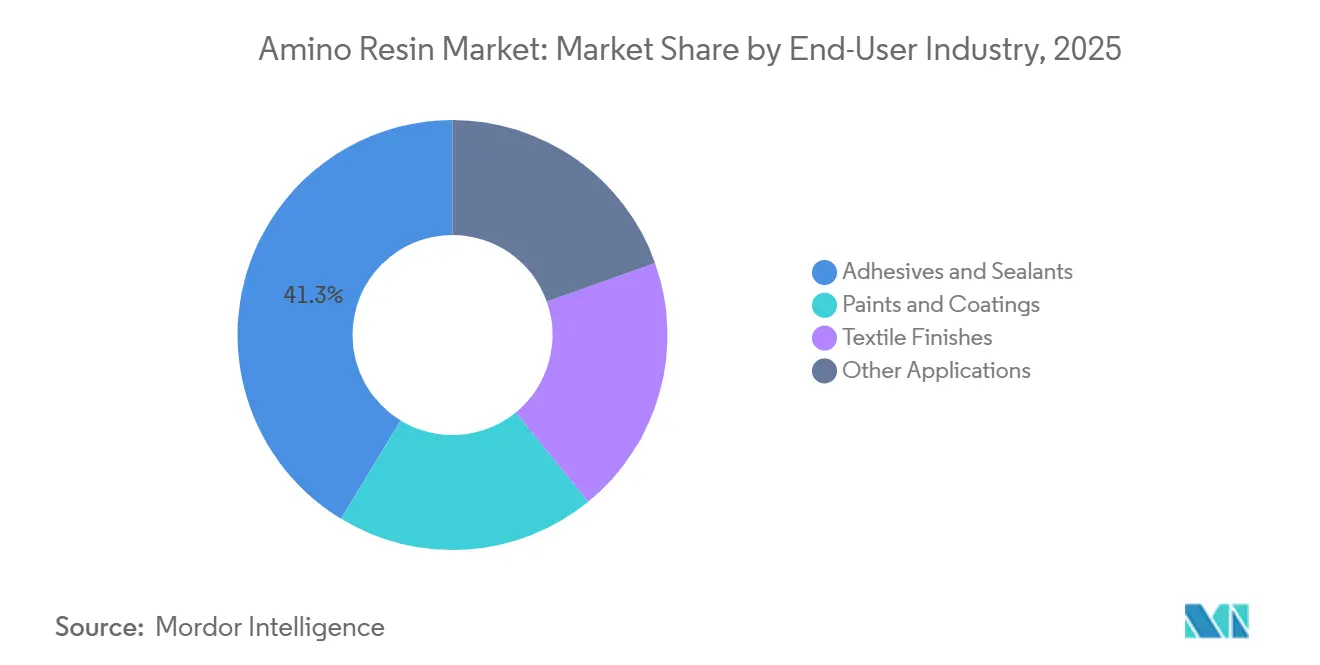
- エンドユーザー産業別では、接着剤およびシーラントが2025年に売上の41.33%を占めており、塗料およびコーティングは2031年まで年平均成長率(CAGR)5.18%で拡大しています。
- 地域別では、アジア太平洋が2025年に売上の52.51%を占めており、中東およびアフリカ地域は2026年から2031年にかけて年平均成長率(CAGR)5.94%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料およびコーティングからの需要増加 | +0.8% | アジア太平洋および北米を中心としたグローバル | 中期(2~4年) |
| 建設・家具における木質パネル用接着剤需要の急増 | +1.2% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 自動車OEMコーティングの成長 | +0.6% | 北米、欧州、中国 | 中期(2~4年) |
| エンジニアドフローリングおよびラミネートの拡大 | +0.5% | アジア太平洋、欧州 | 長期(4年以上) |
| ホルムアルデヒドフリーグリオキサールベース樹脂の採用 | +0.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料およびコーティングからの需要増加
メラミン架橋剤は、自動車用クリアコートにおいてイソシアネートに取って代わりつつあります。その理由は、より低い焼き付け温度での硬化、エネルギー使用量の削減、および有害な空気中イソシアネート粒子の回避にあります。CYMELおよびSetamineなどのブランドは、米国カリフォルニア州の南海岸大気管理局(SCAQMD)規制およびEU産業排出指令における厳格なVOC上限を達成しながら、バッテリーモジュールコーティングにおける耐傷性および耐薬品性基準を満たすことを配合者に可能にしています。2024年および2025年における自動車生産台数の落ち込みにより短期的な樹脂需要は減少しましたが、水系・粉体プラットフォームへの移行は、140℃での高速架橋密度を実現する高メチル化MFグレードに有利な持続的成長基盤を生み出しています[1]Allnex、「アミノ樹脂 – 架橋剤」、allnex.com。
建設・家具における木質パネル用接着剤需要の急増
パーティクルボードおよびMDF(中密度繊維板)はUF生産量の大部分を消費しており、接着剤需要は新規家具および住宅内装工事と密接に相関しています。インドのMDF生産能力は2025年に拡大し、余剰生産能力による価格回復の遅れにもかかわらず、二桁の数量成長を記録しています。欧州においては、LampertswaldeからWals-Siezenheimへのクロノスパンの鉄道直通列車による樹脂輸送など、サプライチェーンの再設計に伴うコストおよびカーボン削減効果が明確に示されています。一方、中国のエンジニアドウッド輸出業者は東南アジアおよびアフリカ向けにパネルを供給しており、国境を越えた接着剤需要の再分配を実質的に進めています。
自動車OEMコーティングの成長
2024年の世界乗用車生産台数は回復し、外装および内装トップコートにおけるアミノ樹脂使用量は概ね自動車生産台数と連動しています。アルミニウムボディ構造の普及により焼き付けサイクルが短縮されているため、OEMは140℃で20分以内に硬化目標を達成できるMF架橋剤を好んでいます。バッテリーエンクロージャーには、ISO 12944に基づく難燃性・絶縁性コーティングが要求されており、低VOCおよび低遊離ホルムアルデヒド含有量を実現するイソブチル化メラミンの採用が加速しています。
エンジニアドフローリングおよびラミネートの拡大
2024年から2025年にかけて、北米と欧州における住宅リノベーションの活発化を背景に、ラミネートフローリングおよびデコラティブオーバーレイの出荷量が急増しました。一方、アジア太平洋地域のメーカーは完成パネルを大量に輸出しました。MF(メラミンホルムアルデヒド)含浸紙を使用するこれらのオーバーレイは、高温プレス加工が施され、EN 13329規格に基づく優れた耐摩耗性を誇ります。しかし、新たな課題が浮上しています。2026年8月に施行予定のEU規則2023/1464がホルムアルデヒド排出上限を義務付けるため、樹脂サプライヤーは超低排出MFグレードの提供か、オーバーレイの透明性を保つためのスカベンジャー添加剤の使用を迫られています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有害大気汚染物質および排出規制 | -0.6% | 北米、欧州 | 短期(2年以内) |
| バイオベース樹脂システムへの需要の高まり | -0.3% | 欧州、北米 | 中期(2~4年) |
| 原料(尿素・メタノール)価格および関税の変動 | -0.4% | 欧州およびアジア太平洋を中心としたグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有害大気汚染物質および排出規制
2025年7月、欧州一般裁判所はメラミンを高懸念物質(SVHC)に指定する決定を支持し、規制上の不確実性が高まるとともに非ホルムアルデヒド系化学品への移行が加速しています。米国環境保護庁(EPA)の有害物質規制法(TSCA)第VI条はパーティクルボードおよびMDFのホルムアルデヒド排出量を上限規制していますが、EU規則2023/1464は2026年8月から許容排出量を半減させる予定です。これらのコンプライアンス要件により、配合者はUFブレンド中の遊離ホルムアルデヒドを削減するか、グリオキサール系に切り替えることを余儀なくされており、試験・認証にかかる追加コストが発生しています[2]米国環境保護庁、「複合木材製品のホルムアルデヒド排出基準」、epa.gov。
バイオベース樹脂システムへの需要の高まり
ViobondのリガにあるリグニンプラントはL2027年までに合板用接着剤のフェノールの相当部分を代替する予定であり、タンパク質ベースおよびリグニン・フェノール系バインダーがパイロット段階から工業段階へと大きく前進することになります。一方、GreenBondのタンパク質樹脂はすでに欧州のパーティクルボードに商業的に採用されています。これらのバイオベース樹脂はUFの湿潤強度保持性にまだ及ばないかもしれませんが、コンバーターはグリーンプレミアムの獲得と交渉力の強化のためにこれらを活用しており、結果として従来型樹脂のマージンを圧迫しています。これに対応して、業界の既存企業はバイオマスバランスアンモニアおよび尿素原料を導入し、カーボンフットプリントの削減を実現しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
メラミンが耐湿性において尿素を凌駕尿素ホルムアルデヒド(UF)は2025年のアミノ樹脂市場シェアの47.41%を占めています。その優位性は、メラミンホルムアルデヒド(MF)よりも固形分当たりのコストが低いこと、および高速パーティクルボードラインにおける迅速硬化能力にあります。しかし、UFの接着強度はパネルが高温または高湿度環境にさらされると低下します。この脆弱性から、コンバーターは外装グレードパネル、配向性ストランドボード(OSB)、および構造用合板などの用途においてMFまたはメラミン尿素ホルムアルデヒド(MUF)を好むようになっています。その結果、メラミンホルムアルデヒド(MF)は2031年にかけて年平均成長率(CAGR)5.22%で成長すると予測されています。さらに、メラミンとのブレンドはMFコストの一部でANSI Type I耐水性を達成します。一方、HexionのEcoBindラインはプレス効率を損なうことなくCARB Phase 2およびEPA基準を満たしています。
UFのアミノ樹脂市場規模は依然として相当なものですが、MFの優れた耐久性は輸送、船舶用途、および外装クラッディング向け仕様においてますます採用されています。高メチル化MF樹脂は、高固形分での溶解性と中温焼き付け架橋性から、工業用コーティングおよびシワ防止テキスタイル仕上げにおいて普及が進んでいます。メラミン尿素フェノールホルムアルデヒドハイブリッドシステムは、MFの耐湿性とフェノール樹脂の強度を組み合わせながら欧州OSB 3認定を視野に入れています。各樹脂の将来の方向性は、地域ごとのホルムアルデヒド規制と、UFの高速硬化速度に匹敵することが期待されるグリオキサールベースMFの市場投入に左右されます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:
自動車電動化によるコーティングの加速接着剤およびシーラントは2025年のグローバル消費量の41.33%を占めており、主としてパーティクルボード、MDF(中密度繊維板)、合板の接合用途に使用されています。しかし、自動車電動化の加速に伴い、塗料およびコーティングは2031年まで年平均成長率(CAGR)5.18%で着実に拡大します。メラミン架橋剤は電気自動車(EV)バッテリーモジュールコーティング、アンダーボディシール、およびクリアコートにおいて極めて重要な役割を果たしており、−40℃から120℃のサイクル環境においても接着性を維持します。CYMEL、Setamine、Luwipalなどの低温硬化型樹脂は焼き付け炉のエネルギー消費量を削減でき、OEMの脱炭素化取り組みにおいて大きな利点となります。
コーティング用アミノ樹脂市場は一貫した成長を示しており、2031年までのさらなる拡大が見込まれています。特定の硬化温度において綿混紡に高い防シワ性を付与することで知られるジメチロールジヒドロキシエチレン尿素(DMDHEU)は、テキスタイル仕上げにおいて安定した需要を確保しています。タイヤ接着促進剤や紙の湿潤強度向上剤など他の用途は多様なマージンを提供していますが、グラフィックペーパーの需要減退が全体の成長を抑制しています。真の市場変革をもたらすのはバッテリーパック需要の急増です。各EVがメラミン樹脂を必要とすることから、このセグメントは2030年までに相当な収益源を生み出す可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋・アフリカ アミノ樹脂市場
アジア太平洋地域は2025年に世界収益の52.51%を占め、中国のメタノール生産量および同地域のパーティクルボードとMDF製造能力に牽引されました。インドのMDF生産能力は顕著な成長を遂げました。さらに、粗悪輸入品に対するアンチダンピング関税により、製材所はCARB同等のUFおよびMUF樹脂の採用を余儀なくされ、パネル当たりの樹脂使用量が増加しています。2024年の中国における住宅着工件数の減少にもかかわらず、東南アジアおよびアフリカへの木質系エンジニアードウッドの輸出が接着剤需要をシフトさせました。日本、韓国、オーストラリアなどの成熟市場では、コンプライアンスが重要視されており、ライフサイクルカーボンデータが樹脂選択に与える影響が増大しています。BASFの南京における拡張計画は2025年10月の稼働を予定しており、特殊アミン生産能力を追加するもので、アジア太平洋地域の消費に対する強い信頼を示しています。
北米・欧州 アミノ樹脂市場
北米と欧州は合わせて需要の相当部分を占めており、排出規制によるコスト圧力に直面しています。EPA TSCAタイトルVIの下、パーティクルボードメーカーは超低排出UFへの転換を進めるか、MUFおよびフェノール系代替品に移行しています。しかし、コンバーターは価格上昇に抵抗しており、マーチャント樹脂のマージンに圧力をかけています。Arclinのウェストバージニア州におる拡張は、メチルアミンおよびジメチルホルムアミドに焦点を当てており、EPAの2026年施行審査を前に原料調達の安定性を強化するものです。一方、欧州はより厳格な排出上限に向けた準備を進めており、メラミンのSVHCステータスを受けてグリオキサールおよびリグニン系システムへの投資を行っています。特筆すべきは、KronospanによるNordalimの完全買収、およびBakelite SyntheticsによるGreenBondの買収が、規制上の課題を乗り越えるべく自社専用または独自の樹脂ポジションを構築しようとする川下プレーヤーの戦略を浮き彫りにしている点です。
中東・アフリカ・南米 アミノ樹脂市場
中東・アフリカ地域は2031年に向けて最も高い地域別CAGRである5.94%を記録する見込みであり、サウジアラビアおよびUAEにおけるメガプロジェクト、ならびに南アフリカおよびケニアにおける新興家具産業クラスターが成長を牽引しています。欧州およびアジアの樹脂メーカーは、輸送コストを抑制し迅速なリードタイムを確保するため、現地でのMUFブレンディングを目的とした合弁事業を検討しています。ブラジルの経済変動が南米の成長を抑制する一方、同国のユーカリベースのMDF輸出は北米バイヤーにとっての多角化拠点としてのニッチを確立しています。今後、アフリカの関税制度および産業政策が現地パネル製造の軌道を決定する上で重要な役割を果たし、アミノ樹脂市場における新たな需要拠点を生み出す可能性があります。


規制環境
アミノ樹脂は、製造工程からの排出と下流の室内空気排出の両面で規制が強化されている。米国では、製造拠点はアミノ/フェノール樹脂製造に関する有害大気汚染物質排出基準(40 CFR Part 63, Subpart OOO)の下で規制されており、EPAのTSCA Title VIは複合木材製品からのホルムアルデヒド排出を制限し、これがパーティクルボードおよびMDFのサプライチェーン全体でUF、MUF、MFの選択を左右している。
欧州では、REACH規則(EC No 1907/2006)が年間1トンを超えて市場に投入される物質の登録およびコンプライアンス義務を推進し、アミノ樹脂および原料ポートフォリオ全体における文書化とスチュワードシップの要件を強化している。用途面のコンプライアンスと品質管理については、生産者およびユーザーはASTM D1979-97やEN ISO 11402:2005などの標準化された遊離ホルムアルデヒド試験方法に依拠することが多く、紙・板紙用途については21 CFR Part 176における間接食品添加物に関する適用規定が、許可される化学組成をさらに定めている。
バリューチェーン分析
アミノ樹脂のバリューチェーンは、上流原料である尿素とメラミン(アミノ化合物)、およびホルムアルデヒド(アルデヒド)から始まり、エーテル化と特性調整のためにメタノール、ブタノール、またはエタノールが使用される。樹脂製造は通常、ヒドロキシメチル化に続く縮合という2つの主要な反応段階で行われ、目標とする粘度、遊離ホルムアルデヒド量、硬化挙動を達成するために温度とpHを管理した撹拌槽操作で実施される。このため、ホルムアルデヒドおよびアミノ原料の安定供給が、コストと信頼性における重要な要素となっている。
生産者は、木質パネル用接着剤、ラミネート/含浸樹脂、コーティング架橋剤に供する配合業者や加工業者に対し、液状濃縮物または調整済み配合物として樹脂を供給しており、性能・認証試験は資格認定サイクルに組み込まれている。マージン管理とサービスの差別化は、メタノール、尿素、メラミン、ホルムアルデヒドの垂直統合または確保された調達に加え、排出規制に対応したパネルライン向けおよび低VOCコーティングシステム向けの下流技術サポートに、ますます依存するようになっている。Plastics Industry Associationなどの業界団体も、樹脂生産者に関連する持続可能性および規制上の課題における調整拠点として機能している。
競合環境
アミノ樹脂市場は適度に分散しています。イノベーションは低炭素およびバイオベース化学品に集中しています。HexionのBloom Biorenewablesとのアライアンスは、アルデヒド支援分画技術を活用して2026年までに完全バイオベースパネル向けホワイトリグニンを供給します。競争優位性は固形分当たりの価格から、ライフサイクルデータ、追跡可能な原料調達、および従来型と環境配慮型化学品の双方を供給できる能力へとシフトしています。ホルムアルデヒド、メラミン、メタノールの一貫供給、または信頼性の高いバイオベース代替品を提供できるメーカーが次の成長フェーズを獲得する上で最有力です。
アミノ樹脂産業のリーディングカンパニー
BASF SE
Hexion
Prefere Resins Holding GmbH
Georgia-Pacific Chemicals
Dynea AS
- *免責事項:主要選手の並び順不同

アミノ樹脂市場
- Acron
- Arclin Inc.
- BASF SE
- Chemique Adhesives & Sealants Ltd
- DIC Corporation
- Dynea AS
- Eastman Chemical Company
- Ercros SA
- Georgia-Pacific Chemicals
- Hexion
- Jiangsu Sanmu Group
- Kronoplus Limited
- LRBG Chemicals Inc.
- Prefere Resins Holding GmbH
- Synpol Products Private Limited
- Uniform Synthetics
- Wanhua Ecoboard Co. Ltd

市場機会と将来展望
木質パネルおよびオーバーレイにおいて、MFおよびMUFシステムが硬化速度や耐湿性を犠牲にすることなく厳格化するホルムアルデヒド規制値を満たせるようにする、認証済みの低炭素・低排出原料をめぐるギャップが形成されつつある。2026年4月にOCIとPrefere Resinsが提携し、MelaminebyOCI Novo(ISCC PLUS認証、バイオガスを用いて生産)を導入したことは、認証済みメラミン原料が、ラミネートおよびエンジニアードウッドにおける既存のMF/MUF性能を維持しつつ、樹脂サプライヤーおよびパネルメーカーが製品カーボンフットプリントの低減を証明する手段として位置付けられていることを示している。
メラミンの供給安定性も、下流の樹脂・パネル生産能力が地域の原料供給力よりも速く拡大している状況において機会をもたらしている。2026年4月、インドネシアはグレシック経済特区において、6億米ドルの投資計画とアンモニア-尿素-メラミンの統合チェーン(メラミン設計生産能力年間12万トン)を伴う、初の国内メラミン工場の建設に着手した。これにより、輸入依存の低減と東南アジアの木質パネル、ラミネート、コーティングのバリューチェーン支援を目的とする新たな地域供給源が生まれている。
Recent Industry Developments in アミノ樹脂市場
- 2026年7月:BASFはREDcert2の下で認証済みバイオマスバランス(BMB)添加剤ポートフォリオを拡大し、Dispex AA 4145 MB、Rheovis PU 1333 MB、Rheovis HS 1169 MBなどの製品を追加した。アミノ樹脂関連の製品ではないものの、この拡大は、コーティングおよびエンジニアードウッドシステムがアミノ樹脂架橋剤・バインダーと併用して顧客の持続可能性要件を満たすために利用する、認証済みかつ低フットプリントの配合原料へのアクセスを改善する。
- 2025年12月:HexionはAncalaへの米国ガルフコースト・ホルマリン事業の売却を完了し、Ancalaは買収した拠点を運営するためValentraを設立した。この売却は、アミノ樹脂の主要原料であるホルムアルデヒドへのアクセスを再構築し、基礎化学品の統合から特殊・技術主導型の樹脂システムへのポートフォリオシフトを示している。
- 2024年5月:BASFはルートヴィヒスハーフェンのメラミン設備(年間51,000トン)の売却を完了した。これは欧州のメラミン供給に直接影響を及ぼし、メラミン-ホルムアルデヒドおよびMUF生産の原料供給環境を厳しくし、樹脂生産者にとって多様な調達戦略と統合戦略の重要性を高めている。


アミノ樹脂市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アミノ樹脂市場は、工業用途向けに販売されるアミノ樹脂材料、主に尿素-ホルムアルデヒド(UF)、メラミン-ホルムアルデヒド(MF)、メラミン-尿素-ホルムアルデヒド(MUF)から生じる収益を対象とし、木材用接着剤、コーティング、繊維仕上げなどの主要な最終用途を各地域にわたって対象範囲とする。
対象範囲の除外事項:下流の完成品(家具やパネルなど)の価値は含まず、販売時点における樹脂材料の価値のみを対象とする。
セグメンテーション概要
- タイプ別
- 尿素ホルムアルデヒド(UF)
- メラミンホルムアルデヒド(MF)
- メラミン尿素ホルムアルデヒド(MUF)
- エンドユーザー産業別
- 塗料およびコーティング
- テキスタイル仕上げ
- 接着剤およびシーラント
- その他用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アミノ樹脂がどこで消費され、需要が建設活動や木質パネル生産とどのように連動しているかについて明確な見取り図を構築することから始まる。建設指標については各国統計機関、樹脂関連の貿易フローについてはUN Comtrade貿易統計、化学品・産業材料の背景についてはUSGS、ホルムアルデヒド排出規則および試験方法については税関・規格当局といった公的資料を使用した。
市場を実際の事業活動に結び付けるため、企業の年次報告書、10-K形式の開示資料、投資家向け説明資料、業界団体の刊行物を確認し、生産能力に関する記述、製品の位置付け、地域別需要に関する所見を精査した。企業財務・インテリジェンスの有料サブスクリプションは、工場の分布を把握し、セグメント別収益構成を比較するために選択的に使用され、特許データベースは低排出型配合の開発動向を把握するために確認した。これらの例は網羅的なものではなく、データ収集、検証、および調査内容の明確化のために他の多くの公的資料も参照した。
一次インタビューおよび調査
一次調査は、樹脂生産者、配合業者、流通業者、木質パネル・ラミネートメーカー、コーティングおよび繊維仕上げユーザーなど、バリューチェーン全体の参加者との議論により実施した。これらの対話を通じて、典型的な用途別配分、地域別価格動向、およびホルムアルデヒド排出規制がUF、MF、MUF間の移行にどのように影響しているかを検証し、外れ値については追加のヒアリングで再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 経営幹部:13% | APAC:46% |
| 中堅層:48% | 機能/部門責任者:39% | EMEA:32% |
| 小規模プレーヤー:15% | マネージャー:48% | 米州:22% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築し、建設活動、エンジニアードウッド・パネル生産の動向、および樹脂使用強度に関する仮定を用いて地域別の対象需要プールを再構築し、地域別の価格設定を用いて価値に変換した。総計を現実的なものとするため、サンプリングされたサプライヤーの収益配分、標準的な価格帯に関するチャネルチェック、既知の最終用途活動に対するボリュームの整合性確認といった選択的なボトムアップ手法によりモデルを裏付けた。
いくつかの実務的な入力要素は、小さなパラメータの調整以上に市場を大きく動かすため、モデルにおける重要な変数として扱った。これには、地域別のMDF/パーティクルボードおよびラミネート生産動向、新築件数および改修指標、ホルムアルデヒド排出規制の厳格化と代替行動、用途別のUF、MF、MUFの配分、および原料価格の変動に連動した観測済み価格動向が含まれる。直接的な観測データが乏しい場合には、代理指標(木質パネル生産成長率など)を用いてギャップに対応し、専門家の意見に基づいて示唆される樹脂比率を調整した。
予測は、市場が規制のタイミングや建設サイクルによって変動する可能性があるため、主要な推進要因の軽量な多変量分析を用いたシナリオ分析により作成した。成長率および価格に関する仮定はインタビューでの知見を用いてストレステストを行い、その後、特定の事象による裏付けがない限り、非現実的な急激な変化を避けるため最終系列を平滑化した。
データ検証と更新サイクル
出力結果は複数の段階を経て確認した。まず地域、タイプ、最終用途の合計値にわたる基本的な整合性テストを行い、続いて建設動向、木質パネル生産に関する所見、貿易動向といった独立した指標に対する分散チェックを実施した。特定の国やセグメントがこれらの指標と比較して不自然に見える場合には、入力仮定を再検討し、必要に応じて業界関係者に再度連絡を取り、変化の内容を確認した。
最終承認前には、別の分析者がモデルロジックと主要な仮定を確認し、計算誤りや二重計上を防止する。本レポートは年次で更新され、大規模な規制変更、供給の混乱、急激な価格変動など重大な事象が発生した場合には、臨時の更新が行われる。提供直前には最終的なデータ確認を行い、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのアミノ樹脂市場規模と他の公表推計との比較
アミノ樹脂の公表市場価値は、同一業界を対象とする調査であっても、対象範囲の選択や時期の前提が同一でないため、異なる場合がある。差異は通常、市場に何を含めるか(樹脂価値のみか、拡張された下流価値を含むか)、使用される基準年、そして地域間での価格変換方法から生じる。
ベンチマーク表では、他の一部の数値よりも2026年の値がより厳密なものとなっている。Mordor Intelligenceのモデルでは、対象範囲をアミノ樹脂材料の収益(UF、MF、MUF)にとどめ、完成木材製品や、総計を膨らませる可能性のある広範なホルムアルデヒド系樹脂ファミリーを含めていない。これに加えて、差異は、想定される価格上昇速度の違い、低排出グレードへのコンプライアンス主導の代替の扱い、そして大規模な建設サイクルの変動や規制発表の後に調査が更新されているかどうかによっても生じる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.25 B (2026) | |
| グローバルコンサルティング会社A | USD 15.48 B (2026) | 木質パネルおよびラミネートにおける下流の価値取り込みをより多く含むと見られる、より広範な用途集計を使用しており、また2026年における地域別の平均販売価格水準も高めに想定している。 |
| 業界出版社B | USD 10.86 B (2025) | 系列を2025年基準年に固定しており、建設関連需要の回復や価格の正常化が翌年の段階に十分反映されていない場合、2026年の値を過小評価する可能性がある。 |
総合すると、この差異は主に対象範囲の境界、基準年の選択、そしてモデルにおける価格および代替効果の反映方法によって説明される。当社のアプローチは、明確な需要要因から総計を構築し、実際の最終用途指標と照合しているため追跡可能性が保たれており、新たな情報が得られた際に数値を再現・更新しやすくなっている。


レポートで回答される主要設問
2031年のアミノ樹脂市場の予測金額はいくらですか?
市場は2026年の120億2,500万米ドルから、2026年~2031年にかけてCAGR4.47%を反映し、2031年には152億4,000万米ドルに達すると予測されています。
最も急速に拡大している樹脂タイプはどれですか?
メラミンホルムアルデヒドは、構造グレードの耐湿性を満たしながらより厳格な排出規制にも適合するため、CAGR5.22%で成長しています。
アミノ樹脂の需要をリードしている地域はどこですか?
アジア太平洋は中国のメタノール生産能力および拡大する木質パネル生産に牽引され、2025年売上の52.51%を占めています。
塗料およびコーティングがシェアを拡大している理由は何ですか?
自動車の電動化と低温硬化要件により、OEMはメラミン架橋剤を指定するようになり、コーティング需要においてCAGR5.18%を達成しています。
規制は製品開発にどのような影響を与えていますか?
米国環境保護庁(EPA)有害物質規制法(TSCA)第VI条およびEU規則2023/1464は、サプライヤーに対して遊離ホルムアルデヒド濃度の削減またはグリオキサールおよびリグニンベース代替品の採用を義務付けており、コンプライアンスコストが増加する一方でイノベーションを促進しています。
最終更新日:



