
外来手術センター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
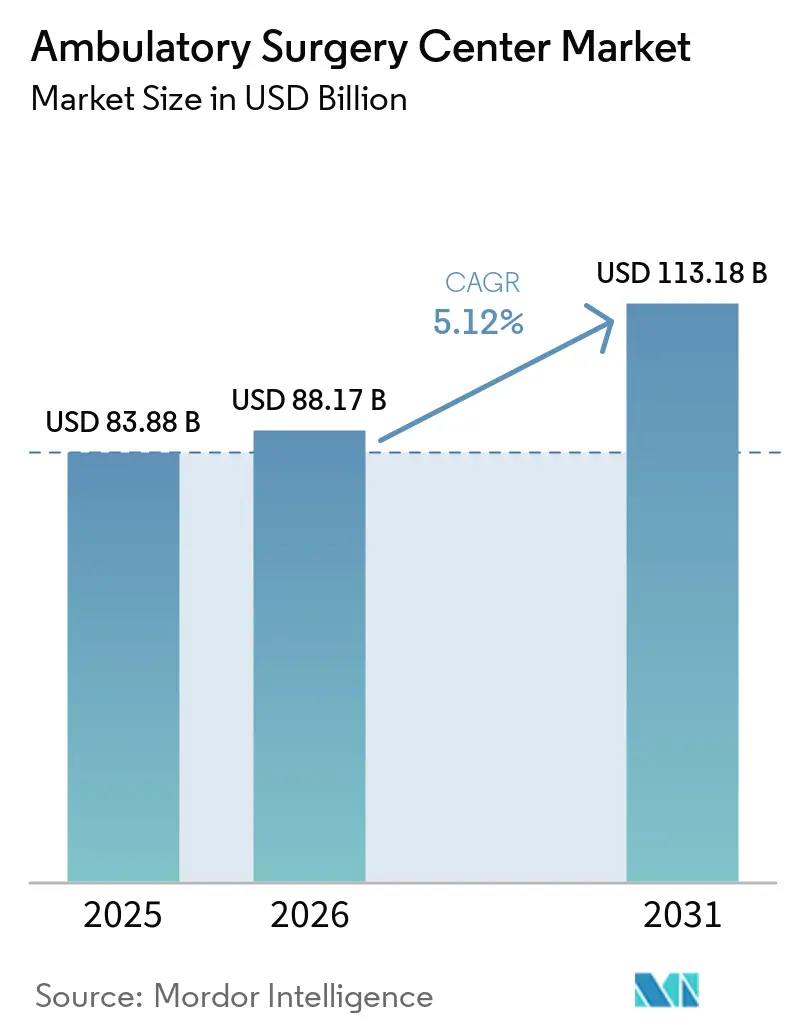
| 市場規模 (2026) | 88.17 十億米ドル |
| 市場規模 (2031) | 113.18 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
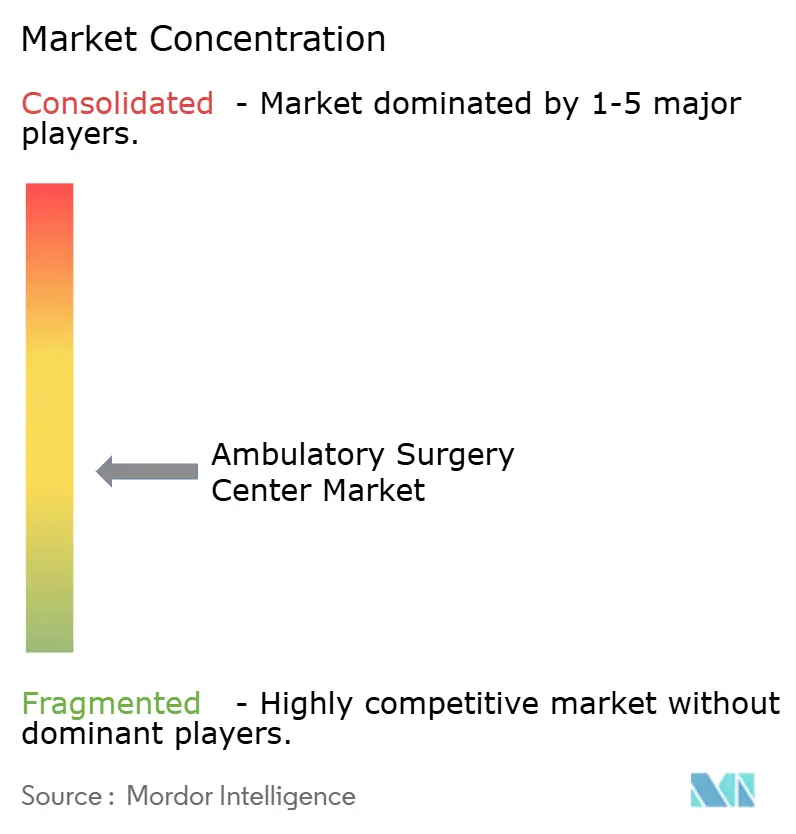
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外来手術センター市場分析
2026年の外来手術センター市場規模は880億1,700万米ドルと推定され、2025年の838億8,000万米ドルから成長し、2031年には1,131億8,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率(CAGR)5.12%で成長します。
成果連動型報酬モデルの普及、手術費用の低減を求める保険者圧力、病院の枠外でより高度な医療を可能にする技術革新が、施設建設の加速を促しています。整形外科、眼科、疼痛管理が引き続き手術件数を支えていますが、新たなCPTコードが外来診療報酬の対象となったことで、心血管および脊椎の手術が最も急速に拡大しています。専門領域の多様化と自動化ツールを組み合わせたオペレーターは、診療報酬の逆風が続く中でも利益率を拡大しています。プライベートエクイティによるロールアップ投資が牽引する不動産競争は、中長期的な業界再編を示唆しているものの、地方都市や新たに規制緩和された州には近期的な市場余地が残されています。
主なレポートの要点
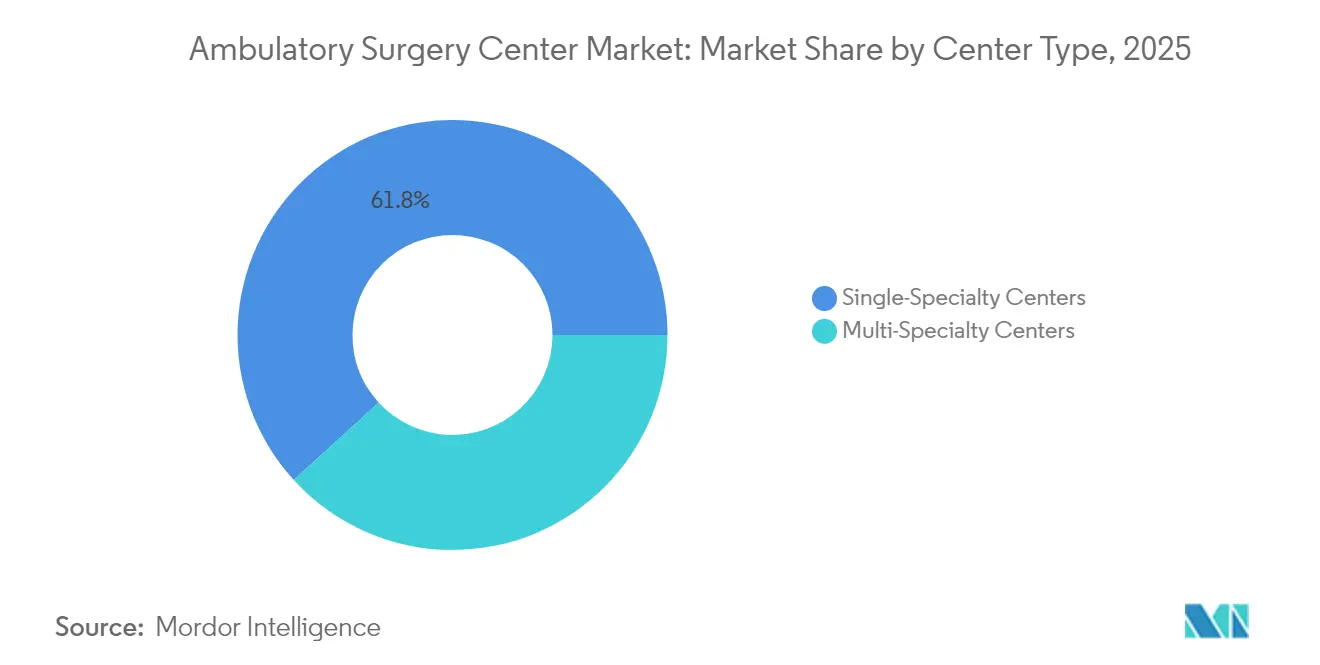
- センタータイプ別では、単一専門施設が2025年の外来手術センター市場において61.78%を占め、複数専門センターは2031年にかけて年平均成長率(CAGR)8.09%で拡大する見込みです。
- モダリティ別では、独立型センターが2025年の外来手術センター市場規模の66.10%を占め、病院ベースの施設は2026年〜2031年にかけて年平均成長率(CAGR)8.76%を記録する見込みです。
- 所有形態別では、医師所有センターが2025年の外来手術センター市場規模の59.35%のシェアを獲得しており、企業資本が支援するサイトは年平均成長率(CAGR)9.74%で拡大しています。
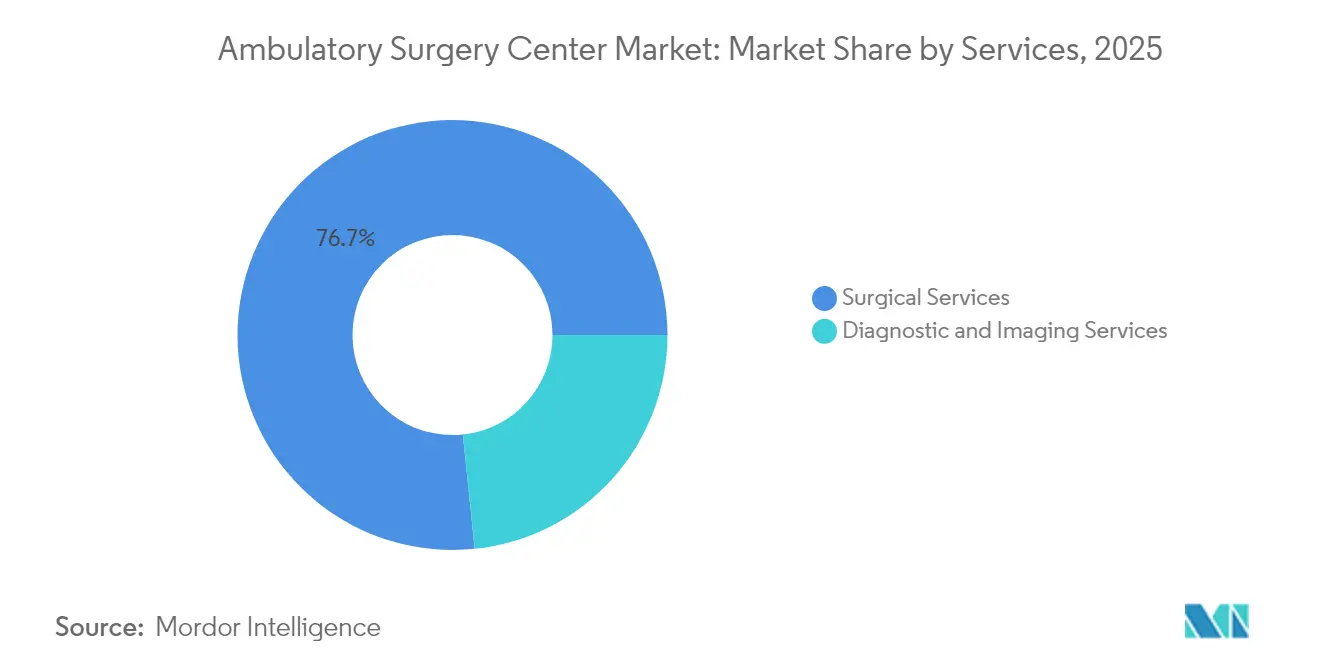
- サービス別では、外科的サービスが2025年の外来手術センター市場シェアの76.65%を占め、心血管手術は2031年にかけて年平均成長率(CAGR)9.18%で拡大する見込みです。
- 専門分野別では、整形外科が2025年の外来手術センター市場シェアの29.78%を占め、心血管手術は2031年にかけて年平均成長率(CAGR)9.18%で拡大する見込みです。
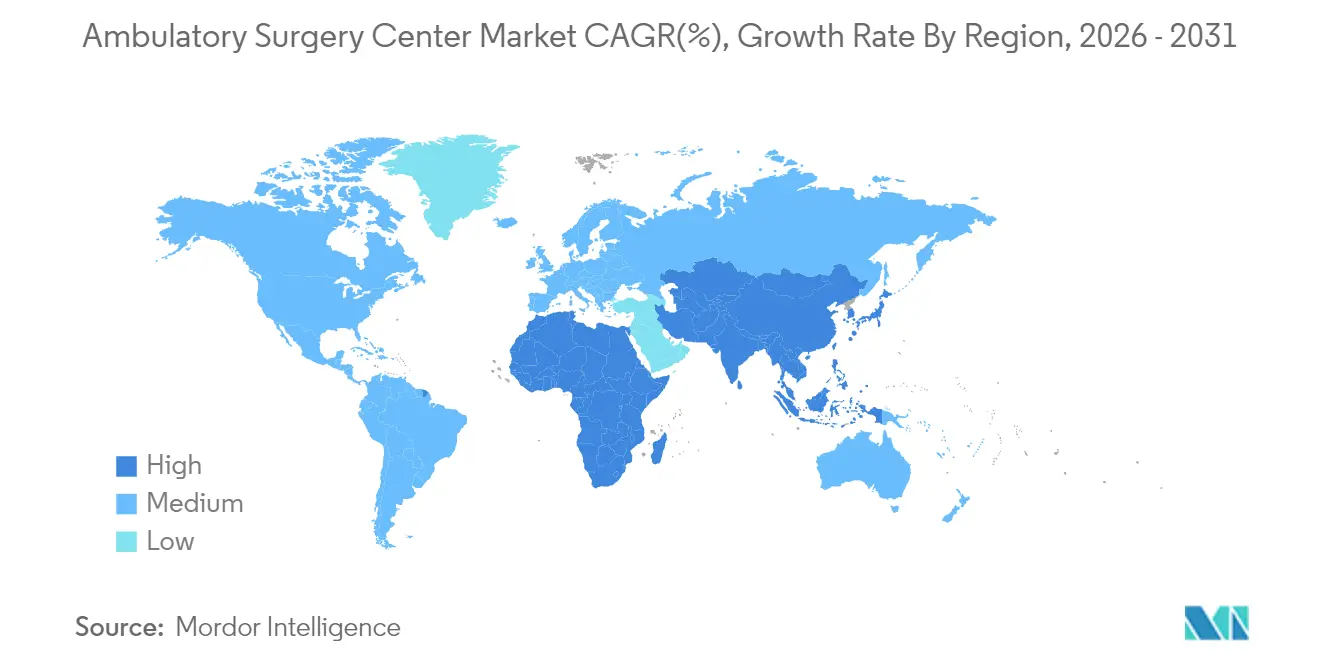
- 地域別では、北米が2025年の外来手術センター市場シェアの36.10%をリードし、アジアは2031年にかけて最速の年平均成長率(CAGR)9.95%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
外来手術センター市場の促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| CMSによる外来手術センター適用手術の拡大 | +1.6% | 米国 | 中期(2〜4年) |
| 需要証明規制(CON)の撤廃 | +1.3% | 米国の一部州 | 短期(2年以内) |
| 高免責額プランの普及 | +1.1% | 北米、欧州 | 中期(2〜4年) |
| AI活用による業務効率化 | +0.9% | グローバル | 長期(4年以上) |
| 外来手術に対する需要の増大 | +0.8% | グローバル | 長期(4年以上) |
| 患者の利便性向上と新興市場への拡大 | +0.7% | アジア、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CMS承認の外来手術センター手術リスト拡大が高度急性期移行を加速
2025年暦年病院外来予定払い制度最終規則は、一部の経皮的冠動脈手術を含む20の複雑な手術を外来リストに追加しました。[1]画像診断室を改修し、多職種チームの資格認定を行ったセンターはすでに新たな紹介患者の流入を獲得し、有利な民間保険契約を確保しています。心血管領域のスループットは2030年まで年平均成長率(CAGR)9.65%を維持する見込みで、早期参入者は防御可能な保険者ミックス優位性を確立しています。大規模な医療システムは、24時間以内退院規則を遵守しながらより高い症例量を獲得するため、未活用の病院外来部門を専用ハイブリッド外来手術センターへ転換しています。
需要証明規制(CON)撤廃が急速な施設建設を可能に
ジョージア州、フロリダ州、ウェストバージニア州における法律改正により、グリーンフィールド開発への参入障壁が低下しています。2024年7月に施行されたジョージア州下院法案(HB)1339は、多くの新規センターを従来の需要証明規制(CON)プロセスから免除し、アトランタ都市圏だけで30件以上の申請パイプラインを生み出しました。高度なサイト選定分析を持つオペレーターは、競合他社に先駆けて人口増加回廊近くの物件リースを確保し、地域医師とのパートナーシップを活用して保険者認定を加速させています。申請ペースは中期的に供給過剰をもたらし、稼働率が低下する可能性を示しているものの、歴史的に十分なサービスが提供されてこなかった郊外地域における患者アクセスの拡大が期待されます。
高免責額医療保険プランと価格透明性が患者を低コストの外来手術センターへ誘導
米国全体で、外来手術センターの平均民間保険価格はメディケアの162%であるのに対し、病院外来部門は234%であり、コストに敏感な患者にとって実質的な節約となっています。[2]義務化された病院価格公開制度と雇用主スポンサー型の透明性ツールにより、相対的な価格差が消費者レベルで可視化されています。手術を一括料金パッケージとして提供し、予測可能な請求書をマーケティングするセンターは、雇用主直接契約を獲得し、従来の病院チャネルから選択的手術の患者を引き付けています。
眼科・整形外科におけるAI活用ワークフローソリューションがスループットを向上
2024年の複数州にまたがるネットワーク研究において、AI活用型スケジューリングが手術キャンセルを27%削減し、定刻開始率を34%改善しました。[3]眼科手術室では、コンピューター支援診断スコアリングが術前評価時間を41%短縮し、白内障センターが1日あたり各手術室で2〜3件の症例を追加できるようになっています。スループットの向上は利益率の改善だけでなく、外科医の満足度向上にもつながり、医師からの患者紹介のロイヤルティを高めます。
外来手術センター市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 周術期看護師および麻酔看護師(CRNA)不足 | -1.4% | 米国、カナダ | 短期(2年以内) |
| 高度な手術における病院外来部門(HOPD)との診療報酬格差 | -1.2% | 米国 | 中期(2〜4年) |
| 高初期設備費用 | -1.0% | グローバル | 長期(4年以上) |
| 熟練医療専門家の不足 | -0.9% | 新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
周術期看護師および麻酔科医不足が手術室稼働率を制限
認定登録麻酔看護師(CRNA)の供給は需要を下回り続けており、特に農村部市場ではしばしば唯一の麻酔提供者となっています。賃金インフレの上昇とバーンアウトにより採用課題が深刻化し、需要が存在する場合でもブロックタイムの上限設定を余儀なくされているセンターもあります。オペレーターは加速レジデンシープログラムや複数年雇用契約に連動した学費支援協定で対応しています。柔軟なスケジュールと専門職キャリアラダーを提供するセンターは離職率を一桁台前半に抑え、稼働水準を維持しています。
心臓・脊椎手術における病院外来部門(HOPD)との診療報酬格差が利益率を侵食
メディケア・メディケイドサービスセンター(CMS)が2025年度に外来手術センターの支払いを2.9%引き上げたものの、高度急性期コードにおける診療現場格差は依然として存在します。資本集約型の心臓および脊椎手術は、外来手術センターでは病院外来部門よりも利益率が薄くなる可能性があり、独立したセンターは症例ミックスの見直しを迫られています。多くのセンターは、医療システムと共同事業体を組成し、設備資本の提供と高い民間保険料率の適用を受け、業務の機動性を損なうことなく財務的持続性を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
外来手術センター市場セグメント分析
センタータイプ別:
専門特化が引き続き優位を保ちながら多様化が加速単一専門センターは2025年の収益の61.78%を生み出しており、臨床的に効率的な筋骨格系、眼科、および疼痛管理サービスインによって支えられています。単一専門施設の運営者は、平均同室回転時間が14分未満であると報告しており、これは医師のロイヤルティにおける重要な要因となっています。集中的なスタッフィングモデル、機器の再利用、および整合されたインプラント処方集は、歴史的にEBITDAマージンを30%台半ばに押し上げてきました。
複数専門センターは、現時点では規模が小さいものの、2031年まで年率8.09%で単一専門のピアを上回る成長が予測されています。多様化した症例ミックスは、診療報酬の変動を緩和し、週全体のスケジューリング密度を高めます。大規模なシステムは、既存の整形外科ハブに内視鏡、耳鼻咽喉科、および女性の健康を組み込み、固定費に対する収益を高め、消化器科外来手術センターサービスの拡大を支援しています。この転換により、外来手術センター市場シェアにおける複数専門のシェアが今後5年間でさらに数ポイント上昇すると予想されています。
注記: 各セグメントの詳細シェアはレポート購入後に閲覧可能です
モダリティ別:
独立型施設がリードを維持するが病院ベースの成長が加速独立型施設は2025年収益の66.10%を占めました。病院キャンパスからの独立性により、高所得郊外地域や雇用主集積地に近い柔軟なサイト選定が可能となり、明確なアクセス優位性をもたらしています。多くは時間外営業も行い、病院がスケジュール調整に苦慮する勤務後の手術を獲得しています。
病院ベースの外来手術センターは収益の33.90%を占めていますが、年平均成長率(CAGR)8.76%での成長が見込まれています。医療システムは未使用の手術処置室を適合した外来施設へ転換し、紹介患者ベースを守り、下流の画像診断および入院患者数を確保しています。初期の証拠によれば、病院電子医療記録との連携が紹介サイクルを短縮し、段階的な成長を促進しています。この変化は、高額な画像インフラを必要とする脊椎・心臓構造プログラムを中心に、外来手術センター市場規模における病院系列セグメントの割合を着実に押し上げる見込みです。
所有形態別:
医師による経営が継続するも企業による統合が激化医師所有者は2025年収益の59.35%を占め、臨床的自律性に対する外科医の選好を示しています。メディケア料率が2.9%調整された後も、パートナー1人当たりの平均分配額は魅力的な水準を維持しており、多くの単一施設事業体が独立を継続しています。しかし、7倍のEBITDAによる買収レバレッジを活用する企業・プライベートエクイティプラットフォームは年平均成長率(CAGR)9.74%で拡大しています。規模の拡大により、保険者との契約交渉力、サプライチェーンにおけるリベート、共有収益サイクルサービスが解放されます。その結果、外来手術センター市場シェアにおける企業セグメントの割合は、根付いた医師所有にもかかわらず拡大する見込みです。
合弁事業体は中間的な選択肢を提供し、外科医のガバナンスと病院資本を組み合わせています。Tenet HealthcareのUSPI部門のポートフォリオは2021年に438センターに成長し、2025年には575〜600センターを目標としており、経営陣は調整後EBITDAの約半分を外来手術センターの貢献分と予測しています。同様の取引は、機器コストが高い心血管および消化器内視鏡ニッチ領域でも増加しています。
サービス別:
外科的サービスが主軸を維持しながら診断サービスが勢いを増す外科手術は2025年収益の76.65%を生み出し、整形外科関節置換、白内障摘出、疼痛注射が依然として最大の診療量を牽引していることを反映しています。CPT承認の拡大に支えられ、外科手術の外来手術センター市場規模は着実に拡大する見込みです。
収益の23.35%を占める画像診断と補助検査サービスは、年率9.18%の成長が見込まれています。施設内MRIまたはCTを追加するセンターは、スケジュール管理の主導権を獲得し、下流収益を確保します。2025年から有効なメディケア・メディケイドサービスセンター(CMS)のテレヘルス同等性規定と介護者研修コードは、非手術収益ストリームをさらに支援し、多様化戦略を強化します。
注記: 各セグメントの詳細シェアはレポート購入後に閲覧可能です
専門分野別:
整形外科がリードを維持しながら心血管が急拡大整形外科は2025年収益の29.78%を占め、主軸専門分野であり続けています。予測可能なインプラント価格設定、包括支払いへの習熟度、ロボット支援膝関節技術が高い診療量を維持しています。筋骨格系の診療報酬が引き締まる中でも、外来手術センター市場は整形外科を最大の柱として維持しています。
メディケア・メディケイドサービスセンター(CMS)の診療現場更新によって新たに解放された心血管手術は、年平均成長率(CAGR)9.18%で拡大する見込みです。早期参入者はハイブリッド心臓カテーテル検査室への投資と頭蓋内圧(ICP)適格の看護スキルセットの整備を進めています。症例の複雑性が高まるにつれ手術1件あたりの平均収益が上昇し、2031年にかけて循環器科が主要な収益加速要因として位置づけられます。
地域分析
北米外来手術センター市場
北米は2025年の収益の36.10%を占め、リーダーシップの地位を確固たるものとしました。医療必要性証明書の撤廃の継続とCMSの支払い更新の一貫性が、地域的な拡大を促進しています。2024年1月にハリファックスのQEIIヘルスサイエンスセンターへの100万米ドルの寄付を基盤とするロボット支援脊椎プログラムは、技術集約型の高度急性期ケースへの地域の傾向を示しています。これらの投資は、支払者の精査にもかかわらず、地域の症例重症度を高め、適度な価格決定力を支えるものと見込まれます。
欧州外来手術センター市場
欧州はより多様な導入パターンを示しています。英国、ドイツ、フランスが開発をリードしており、それぞれがアクセス義務と民間部門の効率性のバランスを取る官民パートナーシップの枠組みを活用しています。厳格な術後品質指標と統合ケアパスウェイが、日帰り手術の潜在需要を外来診療量へと着実に転換することを支援しています。
アジア太平洋外来手術センター市場
アジアは最も急速な拡大を遂げており、2031年までに9.95%のCAGRが見込まれています。中間層の需要拡大、民間医療保険の成長、インフラ整備に対する公的インセンティブが、中国およびインド全域での建設を促進しています。多国籍オペレーターは、自費診療需要を取り込みがら規制リスクを軽減するため、三次病院内での合弁外来手術センターの試験的立ち上げを行っています。手術の外来移行が進むにつれ、世界の外来手術センター市場シェアにおけるアジアの貢献度は大幅に上昇する見通しです。
競合情勢
このセクターは中程度の集中度を維持しています。上位5つの複数施設グループは合計でより高い収益シェアを保有しており、独立系施設には十分な余地が残されています。TenetのUSPI部門は2025年までに最大600センターを目標とし、システムアライアンスを活用して医師の連携を確保しています。
従来から病院中心のデバイス企業が外来手術センターの成長支援にシフトしています。2024年6月、Zimmer BiometはBecker's ASCと連携し、関節置換に関する専用教育モジュールを立ち上げ、インプラントとワークフローコンサルティングを組み合わせたポジショニングを図りました。在庫ファイナンスとサービスとしてのインプラントモデルを提供するメドテックベンダーは、コストを意識した管理者の間で優先ベンダーとしての地位を獲得しています。
テクノロジー活用の新興企業も台頭しています。クラウドベースの収益サイクルプラットフォームやAI活用型スケジューリングのサービスとしてのソフトウェア(SaaS)ベンダーは、単一施設の医師にとっての管理負担を軽減しています。早期導入者は2%未満の否認率と20%を超えるスタッフ生産性向上を報告しています。これらの効率性は小規模オペレーターが外来手術センター市場の統合において独立を維持するのに役立っています。
外来手術センター業界リーダー
-
AMSURG
-
Tenet Healthcare
-
HCA Healthcare
-
Surgical Care Affiliates
-
Cerner Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
外来手術センター市場 このレポートでカバーされる企業
- AMSURG
- United Surgical Partners International
- HCA Healthcare
- Surgery Partners
- Surgical Care Affiliates (Optum)
- Envision Healthcare
- SurgCenter Development
- Regent Surgical Health
- PE GI Solutions
- NueHealth / ValueHealth
- NorthStar Healthcare
- TriasMD
- Vision Integrated Partners
- Nobilis Health
- Covenant Physician Partners
- Mednax Services
- TeamHealth
- SCA Health International
- St. George Surgical Center
- Muve Health (ValueHealth)
市場機会と将来展望
支払者および規制当局の動きが外来診療の対象範囲を拡大する中で、画像診断、麻酔の深度、より厳格な退院可否判断に依存する、より高度な心血管系および脊椎領域の処置において特に空白領域が生まれている。CY2025年病院外来予測支払制度(Hospital Outpatient Prospective Payment System)最終規則では、一部の経皮的冠動脈処置を含む20件の複合的処置が外来対象リストに追加された。CMSはまた、2024年12月にASCリストへの新規処置追加に関する指名プロセスを改善し、関係者が追加コードをASC償還対象に組み込む道筋を改善した。
これに加え、2024年7月1日発効のジョージア州HB1339を含む州レベルのCertificate-of-Need規制緩和が、新規開設の申請を加速させ、成長中の郊外地域や二次都市を中心とした立地選定を強化している。事業者の戦略は、複数専門分野への転換、収益循環の自動化、雇用主主導の契約交渉において投資機会を生み出しており、これは報告されている価格差(ASCでメディケアの162%に対し、病院外来部門では234%)と総医療費への注目の高まりによって支えられている。同時に、統合の進展が競争の集中する場所を再編している。企業系施設は本レポートの文脈において最も急成長している所有形態であり、大規模な系列プラットフォームの動き(例えば、Ascensionによる2026年6月のAMSURG買収完了)は、医師と連携した外来資産の統合が続くこと、および病院資本を高度医療サービスラインに導く合弁事業の広がりを示している。
外来手術センター市場における最近の業界動向
- 2026年7月:AMSURGはノースカロライナ州における内視鏡センター5施設の買収を発表した。この追加買収により単一州内での密度が高まり、より広い拠点網にわたる標準化されたサプライチェーンおよび収益循環プロセスを支える。これは地域規模拡大における追加買収(タックイン買収)の役割を強化するものである。
- 2026年6月:Ascensionは AMSURGの買収を完了し、大規模な外来手術センター網を自社のシステム拠点に加えた。この取引により、外来手術件数に対するヘルスシステムの統制力が強化され、専門分野拡大および支払者との契約交渉力のためのより大規模なプラットフォームが構築される。
- 2026年4月:Tenet Healthcareは、傘下のUSPI事業が2026年第1四半期に外来手術センター7施設を1億2,500万米ドルで買収したと発表した。この支出は選択的なASCのM&Aに対する継続的な意欲を反映しており、規模を持つ事業者が資産や医師との連携をめぐりより積極的に競り合える市場において、独立系センターへの競争圧力を高めている。
外来手術センター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、外来手術センター市場は、患者が一泊することなく退院する、同日の外科的処置、診断的処置、または予防的処置を提供する独立型の非病院施設によって生み出される年間収益として定義されます。
対象除外範囲:病院外来部門、オフィスベースの処置室、および純粋な外来手術センターITサービス収益は、この市場規模算定から除外されています。
セグメンテーション概要
- センタータイプ別
- 単一専門センター
- 消化器内視鏡センター
- 眼科センター
- 整形外科センター
- 疼痛管理センター
- 循環器センター
- 美容外科センター
- その他の単一専門センター
- 複数専門センター
- 単一専門センター
- モダリティ別
- 病院ベースの外来手術センター
- 独立型外来手術センター
- 所有形態別
- 医師所有
- 病院所有
- 企業・プライベートエクイティ所有
- 合弁事業体
- サービス別
- 外科的サービス
- 診断・画像診断サービス
- 専門分野別
- 消化器内視鏡
- 眼科
- 整形外科
- 疼痛管理・神経内科
- 心血管
- 耳鼻咽喉科(ENT)
- 泌尿器科
- 婦人科
- 形成・再建外科
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、外来手術環境の概観を構築し、次いで独立型センターに絞り込むことから始まりました。手術件数とケア環境の変化を把握するため、米国メディケア・メディケイドサービスセンターのデータ公表、CDCの医療利用統計、OECDの医療費表、およびWHOの医療システム指標などの公開情報を参照しました。
次に、診療報酬の変化とケア提供場所の移行を追跡するため、企業の年次報告書や投資家向け資料、支払者および規制当局の更新情報、信頼性の高い医療専門などの補足資料を活用しました。並行して、収益範囲と所有権パターンの妥当性確認のために企業財務情報およびニュースインテリジェンスの有料サブスクリプションを使用し、処置および機器の普及トレンドに関する方向性の指標としてのみ特許データベースを使用しました。このデスクソースリスは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、実際に外来手術センターの収益を牽引する要因、特に症例ミックス、支払者ミックス、および能力制約が国や所有権モデルによってどのように異なるかを検証することに重点を置きました。外来症例移行に関与する運営者、臨床医、および支援サービスプロバイダーと対話し、一つの地域が仮定を過度に左右しないよう、南北アメリカ、EMEA、およびアジア太平洋地域全体でインプットをクロスチェックしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):12% | アジア太平洋地域:43% |
| 中位層:50% | 機能・ユニットリーダー:28% | EMEA:32% |
| 中小規模プレイヤー:16% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのアプローチを用いて構築されました。まず、地域別の処移行と外来提供能力をマッピングし、次いで利用率と価格に紐づいた収益プールを通じて市場を再構築しました。実際には、外来手術センターの処置件数、施設数および手術室スループット、症例あたりの平均収益(専門科ミックス別)、および適格な手術を外来環境に移行させる診療報酬リストの変更などの指標から出発します。
これらのインプットは、症例ミックスの分割(単一専門対複数専門)、純収益に対する支払者ミックスの影響、およびスタッフィングとスケジューリングの制約を反映した利用率を含む、繰り返し可能な仮定の連鎖を用いて市場合計に変換されます。合計値を現実的に保つため、サンプリングされたセンターレベルの収益範囲を用いた選択的なボトムアップチェックを実施し、典型的な請求額および診療報酬帯についてチャネルチェックを完了し、公開されている運営者のフットプリントから積み上げました。カバレッジが不完全であったり、地域に一貫した報告が欠けていた場合は、ギャップを調整しました。
予測については、過去の成長のトレンドラインと、診療報酬の拡大、選択的処置の回復、および能力増強に関する専門家の見解に裏付けられたシナリオ分析に依拠しました。ベースケースは、リスト価格ではなく期待される純診療報酬の動向に焦点を当てることで、価格進行について保守的に設定し、拡大が利用率の向上よりも新規センター開設によって牽引されている地域については仮定を再検証しました。
データ検証と更新サイクル
数値を確定する前に、外来手術センターの収益と同じ方向に動くはずの処置件数、施設数、および報告された支出トレンドなどの独立したシグナルに対してモデルアウトプットを三角測量しました。外れ値は別途の分散チェックステップで検討し、明確な要因(例えば、診療報酬の更新や一時的な利用率の低下)によって変動を説明できない場合は、仮定にフラグを立てて修正しました。
計算ロジック、単位の一貫性、および通貨換算がエンドツーエンドで確認されるよう、承認前に第二のアナリストによるレビューが完了されます。レポートは年次で更新され、主要な政策変更、診療報酬リストの変更、または重大な能拡大が観察された場合には中間更新が実施されます。納品直前に最終確認を行い、公表されるビューが最新の公開データおよびインタビューに基づく検証を反映するようにしています。
Mordor Intelligenceの外来手術センター市場規模と他の公表推計との比較
外来手術センターの公表市場規模は、タイトルが類似して見える場合でも、基礎となる定義が同一でないため、しばしば異なります。その差異は通常、どの施設タイプがカウントされるか、収益がセンターレベルで測定されるか、より広い外来ケアプール全体で測定されるか、そして価格が国をまたいでどのように正規化されるかによって生じます。
一部の公表数値は病院外来部門を含んでいたり、単一国の収益基盤に大きく依存し、広範な医療費比率でグローバルにスケールアップしています。Mordor Intelligenceのモデルでは、独立型の非病院外来手術センターのみがカウントされ、合計値は処置移行指標と症例ミックス調整済み症例あたり収益を基に構築され、その後利用率と診療報酬の仮定を検証するインタビューチェックが行われます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 880.17 億米ドル(2026年) | |
| 産業データベースA | 543.00 億米ドル(2026年) | 米国のみの産業収益基盤を使用しているため、米国外の外来手術センターが除外されており、処置移行と診療報酬進行における地域差を捉えていません。 |
| 産業インテリジェンスB | 456.00 億米ドル(2023年) | メディケア認定の外来手術センターおよび関連カウントを中心に推計しており、非認定施設とより広い支払者ミックスが十分に代表されていない場合、外来手術センターの総収益を過小評価する可能性があります。 |
全体として、この表はスコープの選択がギャップの大部分を牽引しており、次いで支払者ミックスと地域にわたる収益の正規化方法が続くことを示しています。施設の定義を厳密に保ち、症例ミックス、利用率、および診療報酬の動向などの主要なレバーをクロスチェックすることで、結果として得られる数値は明確な要因に追跡可能であり、同じインプットを用いて経時的に再現することができます。
レポートで回答される主要な質問
外来手術センター市場における心血管手術の急成長を牽引しているのは何ですか?
より高度な心臓手術がCMS外来手術センター適用手術リストの2025年版に追加され、ハイブリッド心臓カテーテル検査室を備えたセンターが2031年まで年平均成長率(CAGR)9.18%で拡大が予測される新たな患者量を獲得できるようになりました。
独立型センターと病院ベースの外来手術センターを財務面で比較するとどうなりますか?
独立型施設は2025年収益の66.10%を占め、低い間接費の恩恵を受けていることが多い一方、病院ベースの施設はシステムが未使用の外来スペースを転用するにつれて年平均成長率(CAGR)8.76%を記録する見込みです。
複数専門センターが単一専門施設よりも速く成長しているのはなぜですか?
多様な症例ミックスは診療報酬リスクを緩衝し、スケジューリング密度を高め、複数専門センターは単一専門の緩やかな成長に対して年平均成長率(CAGR)8.09%を支えています。
外来手術センターの成長に最も影響を与えるスタッフィング課題は何ですか?
周術期看護師および認定登録麻酔看護師(CRNA)の不足は手術室稼働率を抑制し、賃金圧力を増大させており、採用ギャップは短期的に全体のCAGRを1.4パーセントポイント引き下げると推定されています。
診断サービスは外来手術センターにとって重要な収益源になりつつありますか?
はい、現在収益の23.35%を占める診断・画像診断サービスは年率9.18%の成長が見込まれており、センターがエンドツーエンドケアの提供とスケジューリング効率の改善を可能にしています。