
グローバルサージカルブームス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
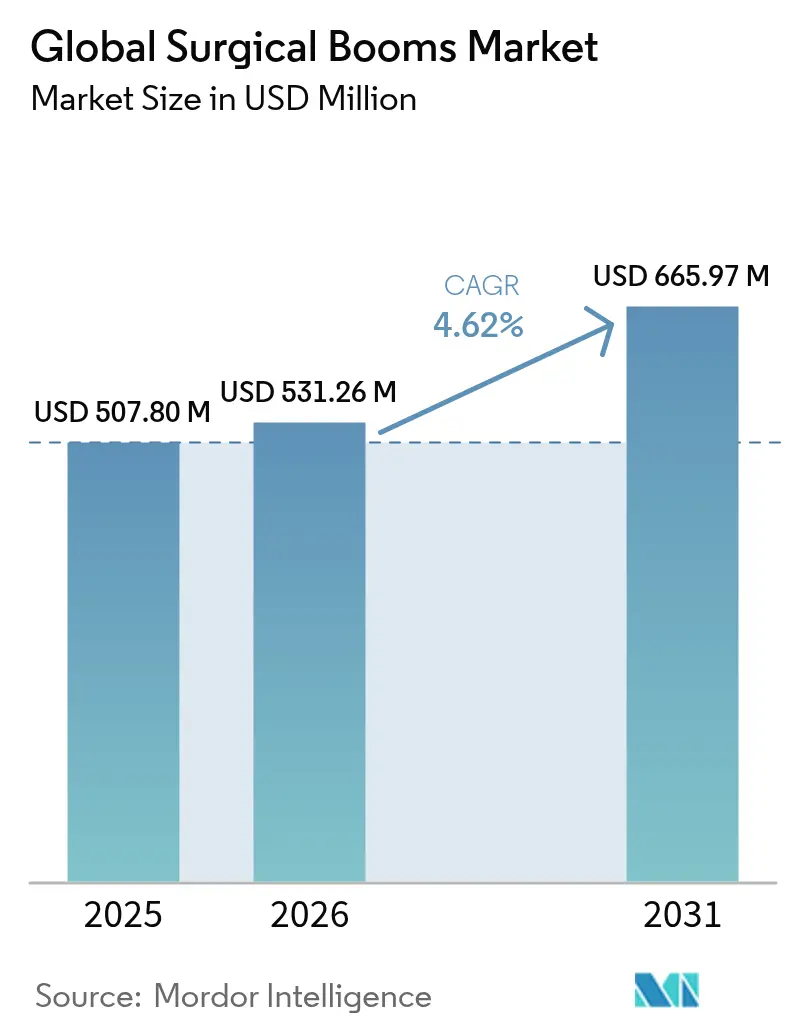
| 市場規模 (2026) | 531.26 百万米ドル |
| 市場規模 (2031) | 665.97 百万米ドル |
| Growth Rate (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバルサージカルブームス市場分析
サージカルブームス市場規模は、2025年の5億780万米ドルから2026年には5億3,126万米ドルに成長し、2026年〜2031年の年平均成長率4.62%で2031年までに6億6,597万米ドルに達すると予測されます。ハイブリッド手術室の急速な普及、外来手術センターの急速な成長、および病院の脱炭素化イニシアティブが相まって、天井設置型インフラへの資本投資を牽引しています。同時に、IoT主導の予知保全契約がサービスモデルを事後対応型修理から事前対応型資産管理へとシフトさせ、手術室の稼働時間を長期化させ、ライフタイム所有コストを削減しています。COVID-19後の手術需要の抑制解放と、低侵襲手術に対する臨床医の持続的な選好が、高度な天井システムの継続的な活用を確実なものにしています。ベンダー各社は現在、価格ではなく画像診断・ロボティクス・データプラットフォームとの統合深度を主な競争軸としており、これはサージカルブームス市場における技術的差別化が市場を再形成していることを裏付けています。
主要レポートの要点
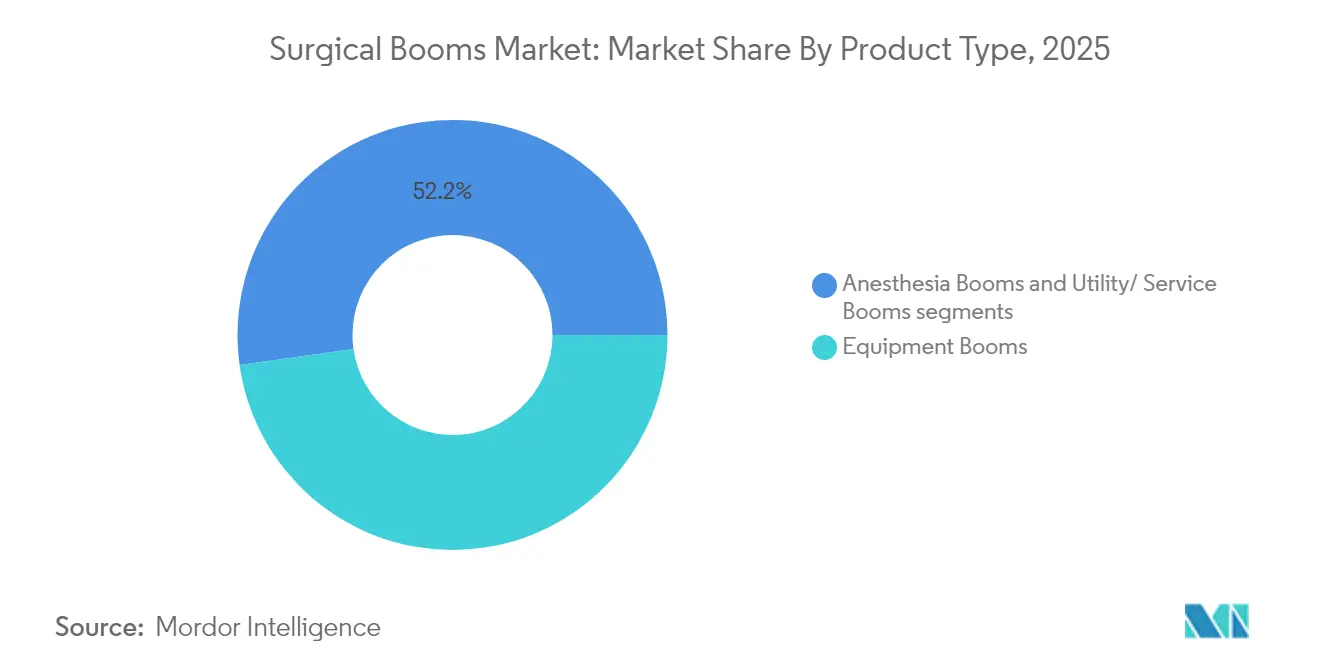
- 製品タイプ別では、機器ブームが2025年のサージカルブームス市場シェアにおいて47.78%の収益でリードしており、ハイブリッド・コンビネーションブームは2031年にかけて年平均成長率4.98%で成長すると予測されています。
- アームタイプ別では、シングルアームシステムが2025年のサージカルブームス市場規模の53.62%を占めており、マルチアームシステムは2031年にかけて年平均成長率5.67%で拡大しています。
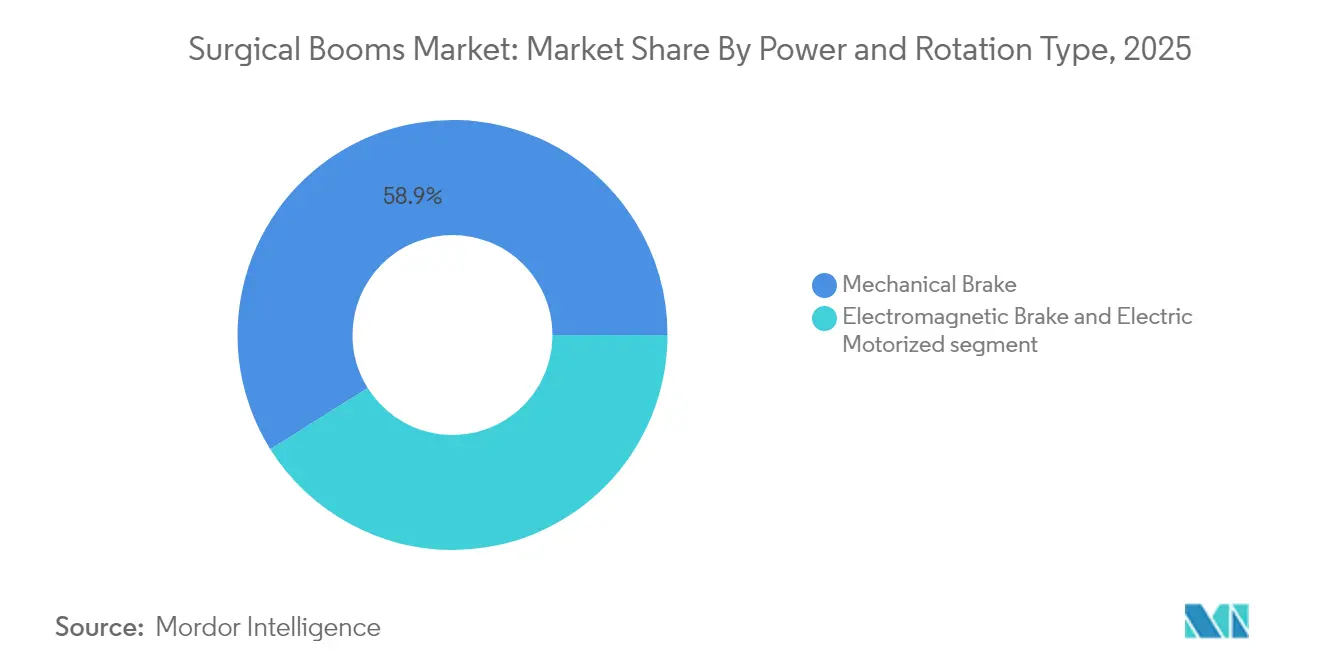
- 電力・回転機構別では、機械式ブレーキユニットが2025年に58.91%の収益を獲得しており、電動モータ式機構が年平均成長率5.86%で2031年まで最速の成長を遂げています。
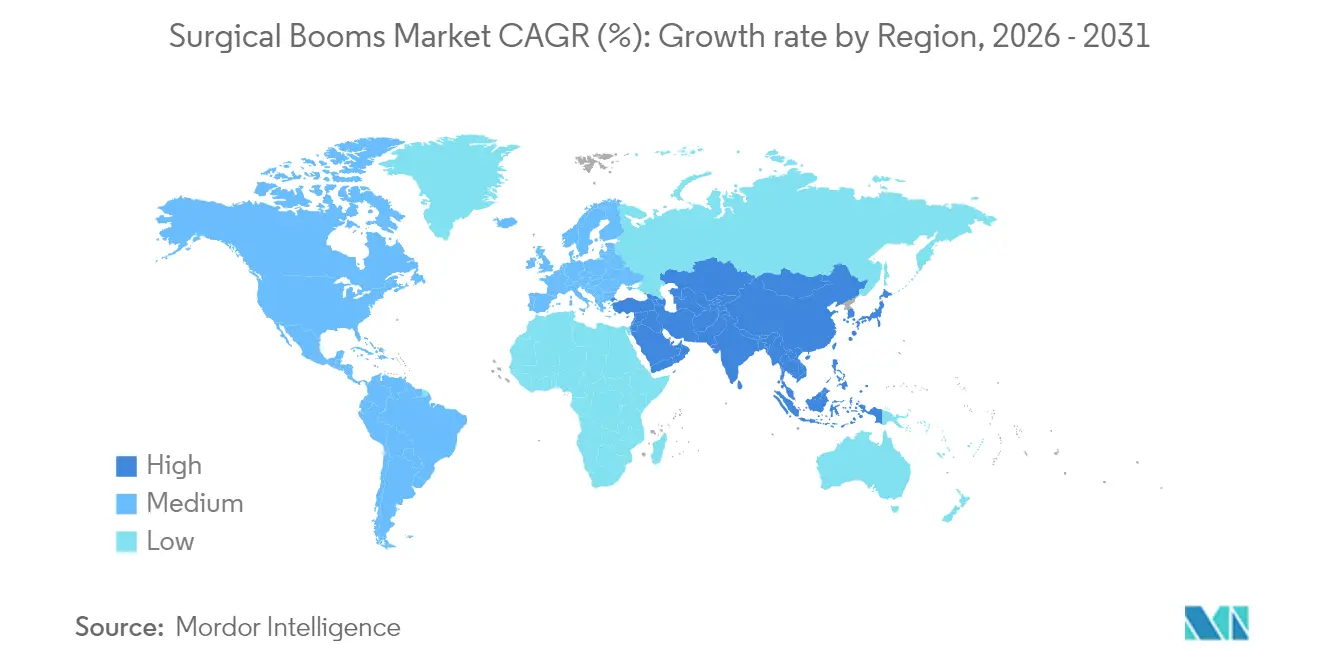
- 地域別では、北米が2025年のサージカルブームス市場の41.88%を占めており、アジア太平洋が年平均成長率6.78%で最速の成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への(概算)%影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 三次病院におけるハイブリッド手術室の急速な建設 | +1.2% | 北米・EU、アジア太平洋へ拡大 | 中期(2〜4年) |
| OECD加盟国における外来手術センター(ASC)の普及 | +0.8% | グローバル、北米に集中 | 短期(2年以内) |
| 統合型手術室ITおよびビデオルーティングプラットフォームの採用拡大 | +0.7% | グローバル、先進市場が主導 | 中期(2〜4年) |
| COVID-19後の積み残し需要による手術室の拡充 | +0.9% | グローバル、北米・欧州で顕著 | 短期(2年以内) |
| ブーム向けIoT対応予知保全契約 | +0.4% | アジア太平洋を中心に北米へ波及 | 長期(4年以上) |
| モジュール型天井設備を支持する病院の脱炭素化目標 | +0.3% | EU・北米、アジア太平洋でも新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
三次病院におけるハイブリッド手術室の急速な建設
三次病院は、開腹手術と高度画像診断を融合させるため、ハイブリッド手術室の建設を加速しています。バンクーバー総合病院の2025年拡張工事では15室が追加され、ハイブリッド手術室が改良されたことにより、年間症例数が19,000件を超えました。Virtua Healthの5億米ドルプロジェクトでは10室が導入され、そのうち2室はハイブリッド室で、高急性度の心臓血管および消化器系のインターベンションに特化して対応しています。これらの空間は、より重い荷重に耐えられ、複雑な設備を配線し、画像診断機器やロボティクスとシームレスに統合できるブームを必要としており、サージカルブームス市場全体でプレミアム需要を牽引しています。
OECD加盟国における外来手術センターの普及
米国では2024年半ばに11,555か所の外来手術センター(ASC)が稼働しており、センター当たり2.88室を有する431億米ドル規模の市場を形成しています。ASCで治療を受けるメディケア受給者は2023年に340万人に達しました[1]出典:メディケア支払諮問委員会、「2025年3月報告書」、medpac.gov 。ASCのオーナーは、ターンオーバー時間を短縮し、可視化を合理化し、外来施設に典型的な低天井高に適合する天井システムを好む傾向があり、サージカルブームス市場における安定した需要を下支えしています。
COVID-19後の積み残し需要による手術室の拡充
病院は2020年初頭に手術量の約35%を失い、100万件を超える整形外科の積み残し案件が生じました。マニトバ州のHealth Sciences Centreは、現代的な天井インフラを備えた新しい手術室により手術能力を25%向上させる1億米ドルのプログラムを開始しました(cbc.ca)。積み残し需要の解消には、効率的で多目的な手術室が必要であり、サージカルブームス市場における調達の勢いを強化しています。
統合型手術室ITおよびビデオルーティングプラットフォームの採用拡大
KARL STORZ OR1 NEO®などのシステムは、頭上のハブを通じて機器制御、画像診断、データ管理を一元化します。札幌柏葉会病院のSMARTスイートでは、データルーティング、滅菌ブリッジ、ブームポジショニングが単一の天井グリッドに統合されることで、ワークフローの改善が記録されています。統合化により、配線・ネットワーク・構造上の要件が高まり、病院は高度なブームを選好するようになり、サージカルブームス市場が拡大しています。
阻害要因インパクト分析*
| 阻害要因 | CAGR予測への(概算)%影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 既存手術室の改修に伴う高コスト | -0.6% | グローバル、北米・欧州で顕著 | 中期(2〜4年) |
| 長期化する調達サイクルおよび施設計画担当者の不足 | -0.4% | 北米・EU、アジア太平洋でも新興 | 短期(2年以内) |
| 医療用ガスコネクタおよびベアリングのサプライチェーンのボトルネック | -0.3% | グローバル、北米・EUに集中 | 短期(2年以内) |
| 手術室資本設備に対する償還制度との連携の限界 | -0.2% | 北米・EU規制市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
既存手術室の改修に伴う高コスト
改修工事は新築予算の35〜55%を消費し、医療施設建設の平均単価は1平方フィート当たり700〜730米ドルとなっています。St. Francis Hospitalの心臓病棟改修には220万米ドルの費用がかかり、一時的な閉鎖を余儀なくされました。このような費用負担が、一部の成熟した施設による新規天井プラットフォームの導入を抑制し、サージカルブームス市場における短期的な需要の一部を減衰させています。
長期化する調達サイクルおよび施設計画担当者の不足
病院の71%が流通の遅延を指摘しており、施設計画チームは人員不足の中で運営されているため、資本承認が長引いています。部門横断的な調整は現在、医療技術管理(HTM)、IT、建築エンジニアリングにまたがっており、発注から設置までのタイムラインが長期化しています。こうした摩擦がサプライヤーの収益認識を先送りにし、サージカルブームス市場の成長率を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機器の支配的地位が統合を牽引機器ブームは2025年に47.78%の収益を維持しました。これは、コンパクトなスペースに麻酔ワークステーション、画像ディスプレイ、手術照明を集約するためです。ハイブリッド・コンビネーションブームは、ベース規模は小さいものの、ユニバーサルルーム戦略の普及により年平均成長率4.98%を示しています。バンクーバー総合病院の建設事例は、汎用性の高いブームによりどの手術室でもあらゆる処置が可能であることを示しています。SterisのCleanSuiteは、40%のコスト削減と6倍の迅速な設置を実現しながらISOクラス5の無菌性を提供することでこのトレンドを体現しています。統合圧力がサージカルブームス市場において機器ブームを中心的地位に保つ一方、コンビネーションユニットは将来の技術追加に向けた余地を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アームタイプ別:
マルチアームシステムがワークフロー上の優位性を獲得シングルアームレイアウトは、単純な症例に注力するコスト重視の施設に対応するため、2025年に53.62%のシェアを獲得しました。マルチアームシステムは、複雑な低侵襲手術において同時に画像診断、吸引、ロボティクスを必要とすることから、年平均成長率5.67%で成長しています。St. Tammany Health Systemの外来センターでは、マルチアームプラットフォームからDa VinciロボットとMakoロボットが稼働しています(sttammany.health)。この移行により、人間工学が改善され、フロアの混雑が減少し、手術室のターンオーバーが向上し、マルチアームクラスのサージカルブームス市場規模の勢いが持続しています。
電力・回転機構別:
電動自動化が精度を変革機械式ブレーキ設計は2025年に58.91%の収益を維持していますが、電動モータ式は年平均成長率5.86%を追跡しています。BG KlinikのCiartic Move自走式Cアームは、手動アライメントを不要にすることで自動化のメリットを示しています。電動ユニットはプログラム可能なプリセットを可能にし、IoTセンサーと統合し、スタッフが接触する表面を減らすことでより厳格な感染管理プロトコルを維持します。病院がデジタル保全システムを導入するにつれ、電動システムはサージカルブームス市場においてより大きな収益シェアを獲得するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米外科用サージカルブーム市場
北米は2025年の収益の41.88%を創出しており、潤沢な設備投資予算と外科用ロボティクスの早期導入に支えられています。診療報酬の安定性により、病院は天井設備を予測可能なサイクルで更新することが可能となっており、改訂された築基準は可用性レートの向上を義務付けています。これらのトレンドが総合的に、サージカルブーム市場における購買活動を持続させています。
欧州外科用サージカルブーム市場
欧州は脱炭素化指令を基盤として、中一桁台の成長を示しています。EUのエネルギー効率の高いインフラへの注力により、施設はスマートHVACと互換性のあるモジュール式天井ユーティリティを指定することが求められており、次世代ブームへの需要が高まっています。高齢化の進展により処置件数がさらに増加し、サージカルブーム市場における欧州の貢献に対して底堅さをもたらしています。
アジア太平洋外科用サージカルブーム市場
アジア太平洋地域はCAGR 6.78%で成長しています。中国の病院建設支出は2020年から2025年にかけて750 ビリオン 米ドルを超えており、インドの主要チェーンは1兆4,600億ルピーのプログラムにより17,800床の追加を計画しています。Getingeはインドにおけるシェアを30%から45%に引き上げることを目指しており、競争の激しさを示しています。アジアインフラ投資銀行による多国間資金調は公共建設における資本制約を緩和し、新興アジア全域でサージカルブーム市場の対象規模を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
手術用ブームは医療機器として規制されており、電気安全性、EMC、ソフトウェア、ユーザビリティに関する要件を満たす必要があり、加えて医療ガス、電源、天井の構造荷重に関する施設レベルの規定にも適合する必要があります。米国では、FDAがこれらのシステムを医療機器の枠組みの下で規制しており、2026年2月から品質マネジメントシステム規則(QMSR)が施行され、21 CFR Part 820が更新され、製造業者とそのサプライヤーに対するISO 13485:2016の品質システム要件により直接整合するようになりました。
欧州では、コンプライアンスはEU医療機器規則(MDR 2017/745)を中心としており、2026年にはさらなるコンプライアンスの拠点が追加されます。欧州委員会は、通知機関の適合性評価に関する手続き要件をより統一的に定めるため、実施規則(EU)2026/977を採択し、EUDAMEDのUDI/デバイスモジュールが2026年5月28日に義務化され、EU市場にブームおよび統合天井システムを投入する製造業者にとって文書化と登録の負担が増大しました。安全性と性能に関する期待も、標準化の更新を通じて強化されており、これにはMDR整合規格としての2026年版EN 60601-1(第3.2版)の引用、およびIEC 60601医療用電気機器シリーズ内での2026年7月のIEC 60601-1:2026の発行が含まれます。
競争環境
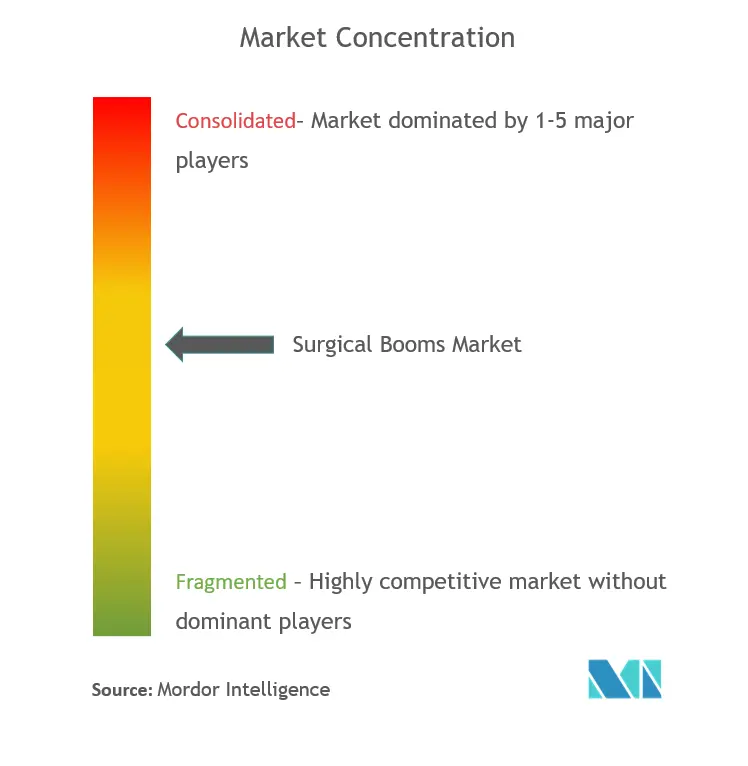
サージカルブームス市場は緩やかに集約されています。Stryker、Steris、Getinge、およびDrägerwerkは、統合の深度、サイバーセキュリティ、ライフサイクルサービスバンドルを重視しています。Strykerによる49億米ドルのInari Medical買収は、血管領域へのリーチとブームのアタッチレートの可能性を広げています。SterisはCleanSuiteによるターンキー採用を推進し、設置時間を大幅に短縮し、1つの契約でISOクラスの無菌性を提案しています。GetingeのU.S. Defense Healthサイバーセキュリティ認可は、大型連邦入札へのアクセスを確保しています。
新興プレーヤーは地域調達モデルと電子商取引を活用しています。MindrayとAmazon Businessの提携は、中堅バイヤーの取引摩擦を低減しています。Baxterの音声起動Voalte Linqは、通信プラットフォームと天井設備の融合を示唆し、将来の機能レイヤーを予感させます。自律型ポジショニング、AIガイダンス、予知分析が普及するにつれ、機械エンジニアリングだけでは競争優位性を維持できなくなり、サージカルブームス市場におけるイノベーション競争が拡大しています。
グローバルサージカルブームス業界リーダー
Hill-Rom Services, Inc.
Steris
Amico Group of Companies
Zimmer Biomet
Stryker
- *免責事項:主要選手の並び順不同
グローバル外科用サージカルブーム市場
- Stryker
- Steris plc
- Skytron
- Getinge AB (Maquet)
- Dragerwerk
- Trumpf Medical
- Amico Corporation
- Ondal Medical Systems
- Hillrom (Baxter)
- Mindray
- Olympus
- Shenzhen Keling Medical
- Karl Storz
- Mediland Enterprise Corp.
- BeaconMedæs (Atlas Copco)
- Starkstrom
- Hipac Healthcare
- Sigma-Medical
- Fuji Booms
- Pronk Technologies

市場機会と将来展望
プロバイダーが単独の天井アームの購入から、ロボティクス、画像処理、集中型デバイス制御をサポートする統合されたデータ対応の天井インフラの仕様策定へと移行するにつれて、ホワイトスペースが広がっています。この移行の証拠はデジタルサージェリーのロードマップに現れており、2026年6月、Intuitive Surgical社はda Vinci 5プラットフォームがロボットの運動学データと力覚フィードバック情報をどのように活用し、OR接続性、高スループットのデータ経路、施設間のばらつきを減らす標準化された部屋レイアウトの実用的価値を高めているかを説明しました。
病院が単一デバイスの設置ではなく症例クラスターを中心に電源、医療ガス、ネットワークポートを整合させるにつれて、相互運用性とインフラ計画も機会が集中する分野となっています。購入者の要件はますます、医療データおよび画像標準(DICOM、HL7、FHIR)との互換性や、低遅延のワークフローと分析のための室内コンピューティングニーズ(エッジコンピューティング/TinyML)と結びついており、これは純粋に機械的な支持体ではなく、モジュール式統合バックボーンとして構築されたブームプラットフォームに有利に働きます。これにより、天井ハードウェアとOR統合、サイバーセキュリティ対応の接続性、統合された部屋を稼働させ続けるライフサイクルサービスモデルをバンドルするベンダーにとって、対応可能な市場範囲が拡大します。
Recent Industry Developments in グローバル外科用サージカルブーム市場
- 2026年5月:欧州委員会は、EUDAMEDのUDI/デバイスモジュールを2026年5月28日から義務化し、製造業者にEUデータベースへのデバイス情報の登録を求めました。これにより、手術用ブームサプライヤーに対する文書化とマスターデータの準備要件が高まり、EU域内の病院およびASC施設全体で新しい構成がどれだけ迅速に展開できるかに影響を与える可能性があります。
- 2025年7月:Zimmer Biomet社は、Getinge社と戦略的パートナーシップを発表し、OR統合や照明を含むGetingeの手術室資本財製品を、ZBX ASCソリューションの下で外来手術センターの顧客に販売することとしました。このパートナーシップはバンドルされたASC向け提案を強化し、インプラントおよび処置成長戦略を天井取り付けインフラの購買決定と結びつけます。
- 2025年2月:Stryker社はInari Medical社の49億米ドルでの買収を完了し、血管内治療分野での事業範囲を拡大しました。より広範な処置ポートフォリオは、より包括的な病院およびASC向けソリューション販売を後押しし、天井取り付けインフラが処置対応技術やサービス契約と並んで位置付けられるプラットフォームアプローチを強化します。


グローバル外科用サージカルブーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、手術室内で使用される新品の手術用ブームから生み出される収益を対象としており、医療ガス、電源、データ接続、モニター、臨床ワークフロー用のアクセサリー棚を搭載した天井取り付けまたは床設置型のアームを含みます。
対象範囲の除外:改修済みシステム、基本的な壁掛けペンダント、および移動式カートは、その価格設定、更新サイクル、使用パターンがブーム資本財の購入と一致しないため除外されます。
セグメンテーション概要
- 製品タイプ別(金額)
- 機器ブーム
- 麻酔ブーム
- ユーティリティ・サービスブーム
- ハイブリッド・コンビネーションブーム
- アームタイプ別(金額)
- シングルアーム
- デュアルアーム
- マルチアーム
- 電力・回転機構別(金額)
- 機械式ブレーキ
- 電磁ブレーキ
- 電動モータ式
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要マップの初版を構築し、病院が手術室インフラにどのように予算を配分するかに定義を整合させるために使用されました。世界保健機関、OECDの保健統計、世界銀行、各国の保健当局などの公開情報源が、手術件数、病院の収容能力、および医療費全体の方向性を確認するために使用されました。
また、導入を左右する規制および調達関連のシグナルも確認しました。デバイスに関する背景情報については、該当する場合には米国FDAのデータベース記録が使用され、各国の公開入札ポータル(アクセス可能な場合)を用いて資本財の購買行動を照合しました。市場を供給側の実態と結びつけるため、企業の開示資料、投資家向けプレゼンテーション、製品カタログ、手術室のアップグレードに関する信頼性の高い業界紙報道を調査しました。一部では、企業財務情報やニュースインテリジェンスの有料購読サービス、および特許データベースを使用して、タイムラインと製品ポジショニングを照合しました。上記の情報源は例示であり網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開資料も参照されました。
一次インタビューおよび調査
一次調査は、ブームシステムと共に何が購入されるか、また施設タイプごとに購買決定がどのように行われるかを確認することに重点を置きました。病院のエンジニアリングおよびOR計画チーム、調達担当者、販売代理店やサービスパートナー、臨床ユーザーに話を聞き、一般的な構成、更新サイクル、導入基盤の拡大に関するギャップを埋めることができました。これはグローバル市場であるため、価格設定や普及に関する前提が一地域に偏らないよう、APAC、EMEA、アメリカ地域の間で入力データのバランスを取りました。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):14% | APAC:45% |
| 中堅層:49% | 機能/部門リーダー:37% | EMEA:30% |
| 中小プレイヤー:15% | マネージャー:49% | アメリカ:25% |
市場規模算定と予測
規模算定は、処置能力、手術室の増設、改修活動を病院および外来手術センター全体での予想されるブーム設置数に変換し、それを標準的なシステム価格を用いて金額に換算するトップダウン構築から始まります。ロジックを現実的に保つため、外来設定へ移行する手術の割合、施設タイプごとの平均OR数、主要な改修サイクルに連動した更新時期、平均販売価格に影響を与える単一アーム対複数アーム設置の構成比などの市場フィンガープリントを使用しました。
これらの合計は、主に出荷モメンタムに関するチャネルチェック、構成別のサンプル価格帯、バックログと更新需要に関するサプライヤー側のコメントを用いた、選択的なボトムアップ推計によって検証されました。直接的なデータが乏しい場合には、付属品の取り付け率(例えば追加棚、モニターマウント、ガスモジュールなど)について境界付きの範囲を用いてギャップを処理し、その後インタビューのフィードバックと一般的な入札仕様を用いてそれらの範囲を絞り込みました。
予測にあたっては、地域全体の病院資本予算、選択的処置の正常化、施設アップグレードサイクルに応じて普及率を柔軟に変化させられるよう、シナリオ分析が使用されました。最終予測は、購入者が手術室の近代化計画において何を非裁量的とみなし、何を先送り可能とみなすかについての一次的なフィードバックと整合するように保たれました。
データ検証と更新サイクル
数値が確定される前に、成果物は病院建設動向、処置件数の成長方向、調達活動パターンなどの独立したシグナルと照合され、その後、既知の購買サイクルに合致しない外れ値がないかモデルが精査されます。ある地域で能力や価格の入力データでは説明できない急激な変化が見られる場合、前提を再確認し、情報源のたどり方を再検討し、関連するインタビュー対象者に再度連絡を取って変化の要因を確認します。
定義、単位、通貨の扱い、そして示唆される数量と金額の関係が現実的であることを確認するため、2人目のアナリストによるレビューが行われます。報告書は年次で更新され、病院の資本支出に影響する政策変更や手術件数の大きな変化など、重要な出来事が発生した場合には中間更新が行われます。公開直前には、各セクションと表の間で一貫性が保たれるよう、最終的な更新作業を行い、クライアントに最新の見解をお届けします。
他の公表推計値と比較したMordor Intelligenceの手術用ブーム市場規模
手術用ブームの公表市場規模は、類似の臨床環境を対象としている場合でも異なることがあり、これは主に各発行元が異なる範囲の天井取り付けインフラを含め、更新需要に対して異なる時期設定を適用しているためです。見出しの数値に選ばれる年によっても結果が変動することがあり、これは通貨換算の時期、一時的な病院資本支出の停止、平均販売価格の更新が必ずしも同期して動かないためです。
主なギャップは、改修済みブーム、基本的な壁掛けペンダント、移動式カートが同じ合計に含まれているかどうかから生じており、Mordor Intelligenceの算定では、手術室および外来手術センターに設置された新品の天井取り付けまたは床設置型手術用ブームのみがカウントされ、中古資産の再販や隣接する機器カテゴリーが価格シグナルを希薄化しないようにしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 531.26 M (2026) | |
| 総合コンサルティング会社A | USD 507.00 M (2026) | 対象範囲をコアなブームアームに近い形に保ち、構成間でより平坦な価格推移を適用しており、施設活動が同程度であってもモデル化された価値を低く抑える可能性があります。 |
| 業界紙B | USD 388.90 M (2022) | 規模算定の基準をより狭い範囲の病院建設・アップグレードシグナルに置いており、外来ORの拡大と更新時期を十分に調整していないため、初期値が低く抑えられます。 |
全体として、この差は対象範囲の包含状況、構成比の価格設定方法、更新サイクルの年間需要への変換方法によって説明されます。処置能力、改修の頻度、現実的な構成パターンに入力データを結びつけることで、この推計は少数の再現可能なステップと明確な変数にまでたどることができます。


レポートで回答される主要設問
グローバルサージカルブームス市場の現在の規模は?
グローバルサージカルブームス市場規模は2026年に5億3,126万米ドルであり、予測期間(2026年〜2031年)中に年平均成長率4.62%を記録すると予測されています。
グローバルサージカルブームス市場の主要プレーヤーは誰ですか?
Hill-Rom Services, Inc.、Steris、Amico Group of Companies、Zimmer Biomet、およびStrykerがグローバルサージカルブームス市場における主要企業です。
グローバルサージカルブームス市場で最も急成長している地域はどこですか?
アジア太平洋が予測期間(2026年〜2031年)中に最高の年平均成長率6.78%で成長すると推定されています。
グローバルサージカルブームス市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がグローバルサージカルブームス市場で最大の市場シェアを占めています。
このグローバルサージカルブームス市場レポートが対象とする年はいつですか?
本レポートは、グローバルサージカルブームス市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、2025年、2026年、2027年、2028年、2029年、2030年のグローバルサージカルブームス市場規模の予測も提供しています。
最終更新日:



