
アルミ電解コンデンサ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
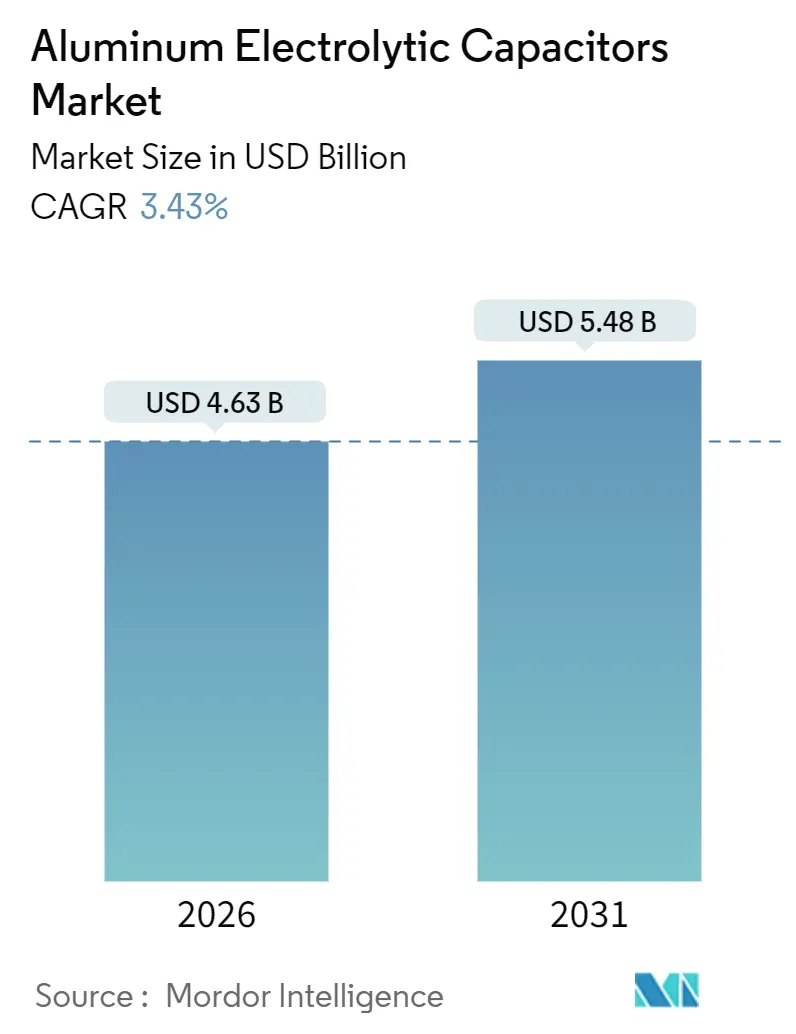
| 市場規模 (2026) | 4.63 十億米ドル |
| 市場規模 (2031) | 5.48 十億米ドル |
| Growth Rate (2026 - 2031) | 3.43 % |
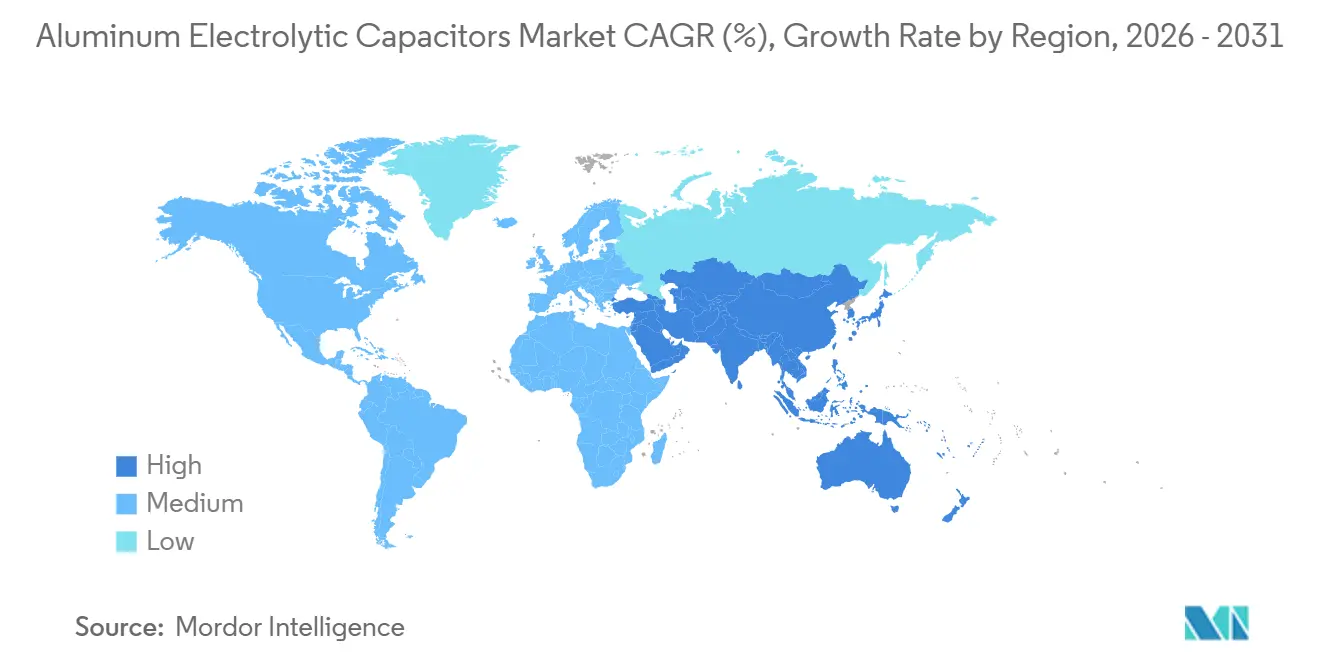
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
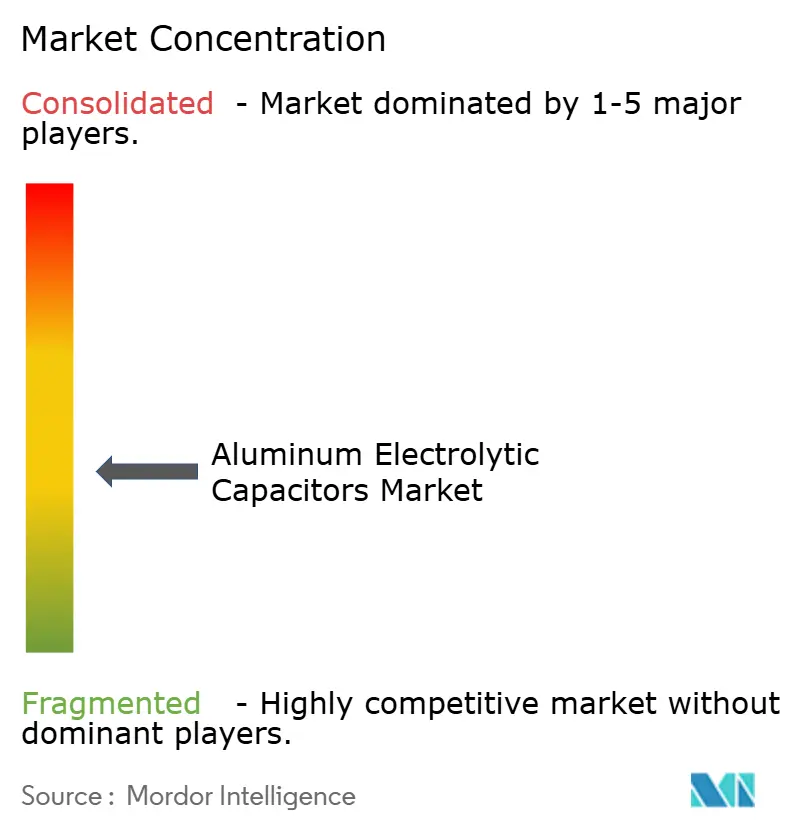
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミ電解コンデンサ市場分析
アルミ電解コンデンサ市場規模は2026年に46.3億米ドルであり、2031年までに54.8億米ドルに達すると予測され、同期間を通じてCAGR 3.43%を反映しています。この勢いは、高電圧インバータトポロジー、800 V電気自動車(EV)バッテリープラットフォーム、および低等価直列抵抗(ESR)と長寿命を要求するワイドバンドギャップパワーデバイスへの移行から生まれています。スマートフォンにおける部品の小型化、EVトラクションインバータにおけるリップル電流密度の高まり、および中東における再生可能エネルギーの義務化が、製品設計と地域別需要パターンを再編しています。サプライヤー戦略は現在、アルミニウム価格の変動を相殺するため、ハイブリッドポリマー技術、自社エッチングフォイルキャパシティ、および自動車信頼性認定の強化に重点を置いています。同時に、地域の専門メーカーは近接性とコスト優位性を活かして、民生用電子機器や産業オートメーション分野での設計採用を獲得しています。
主要レポートのポイント
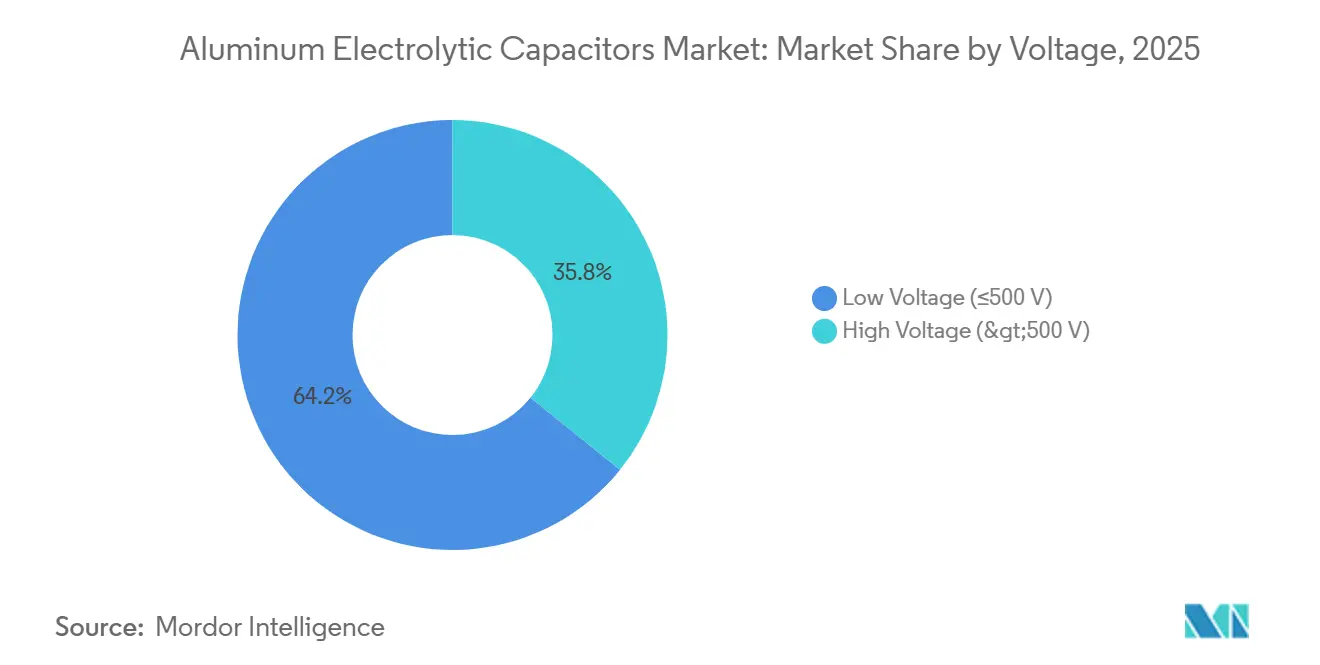
- 電圧別では、500 V以下の低電圧コンデンサが2025年の売上の64.21%を占め、500 V超のセグメントは2031年までCAGR 4.4%で成長する見込みです。
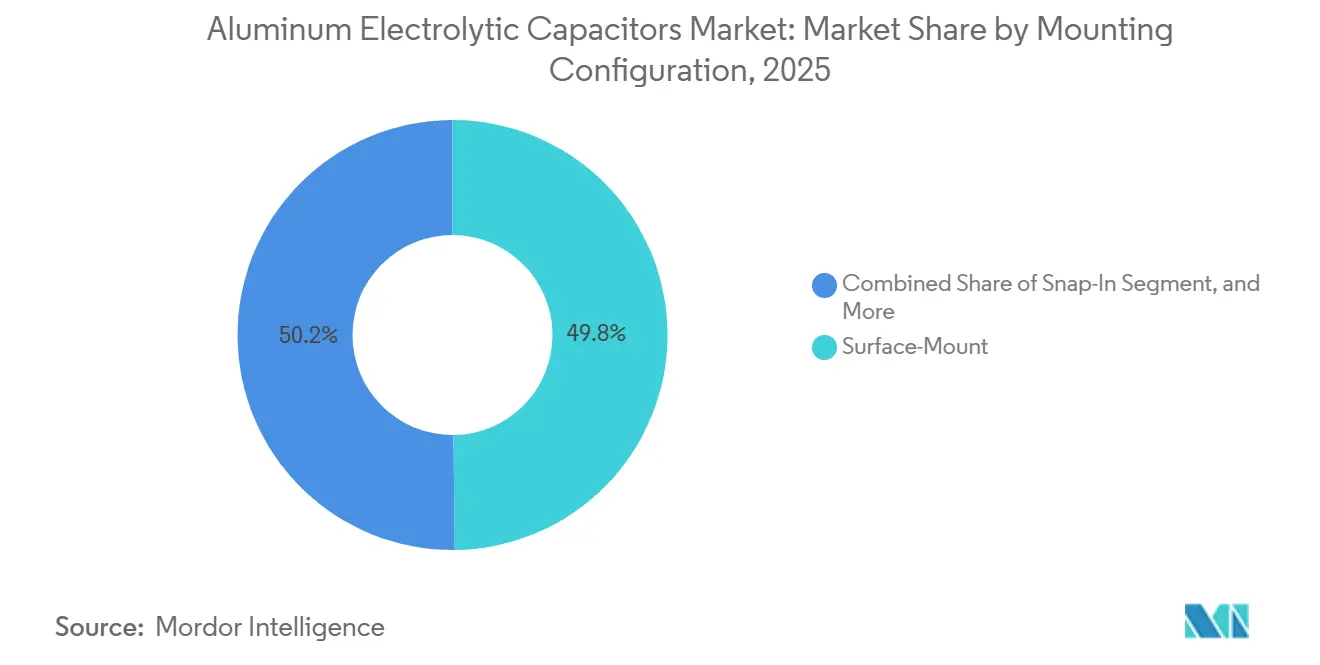
- 実装構成別では、表面実装デバイスが2025年に49.84%のシェアでトップであり、スナップイン設計は2031年までCAGR 4.1%で拡大する見通しです。
- 電解質タイプ別では、非固体液体タイプが2025年の販売の61.47%を占め、固体ポリマーコンデンサはCAGR 4.9%で拡大する予測です。
- 用途別では、民生用電子機器が2025年需要の32.53%を生み出し、自動車は2031年までの最速CAGR 4.26%が見込まれます。
- 地域別では、アジア太平洋地域が2025年売上の45.38%を占め、中東は最も高い地域成長率となるCAGR 4.7%が期待されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プリント基板実装面積の縮小が超小型コンデンサを牽引 | +0.50% | 民生用電子機器ハブが集中するアジア太平洋地域を中心にグローバル展開 | 中期(2〜4年) |
| EVにおける800 Vバッテリーシステムへの移行がリップル電流要件を高める | +0.70% | 北米、欧州、中国 | 中期(2〜4年) |
| 大規模太陽光インバータへの投資拡大 | +0.60% | 中東、アジア太平洋、北米 | 長期(4年以上) |
| スマートマニュファクチャリング(インダストリー4.0)に向けた政府インセンティブ | +0.40% | 欧州、北米、アジア太平洋の一部市場 | 長期(4年以上) |
| ワイドバンドギャップパワーデバイスが低ESRバルクキャパシタンスの必要性を創出 | +0.60% | 自動車および産業セグメントでの早期採用を中心にグローバル展開 | 中期(2〜4年) |
| 5G基地局におけるエッジAIハードウェアの普及 | +0.40% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プリント基板実装面積の縮小が超小型コンデンサを牽引
スマートフォンおよびタブレットの電力管理回路は引き続き縮小しており、サプライヤーは2023年設計比で30%少ない基板面積のパッケージに同等のキャパシタンスを提供することが求められています。プロファイル3 mm以下の表面実装アルミ電解コンデンサは、音響ノイズを発生させるセラミックスの並列バンクを代替しており、この優位性はNichicon社が2025年にリリースしたGYGハイブリッドシリーズで実証されています。[1]K. Tanaka、「スマートフォン電源システム向け超小型コンデンサパッケージング」、Nichicon、nichicon.co.jp 需要はアジア太平洋地域に集中しており、EMS(電子機器受託製造)企業は極薄マージンを維持するために平方ミリメートル単位の節約を優先しています。全体CAGRへの0.5%の押し上げ効果は、モバイルデバイスの膨大な出荷数量を反映しています。低プロファイルポリマーカソードラインへの設備投資は、従来の液体電解質からの移行を強調しています。小型化ロードマップに対応できないサプライヤーは、次世代ハンドセットのリファレンス設計から排除されるリスクに直面しています。
EVにおける800 Vバッテリーシステムへの移行がリップル電流要件を高める
自動車メーカーは、DC急速充電時間を短縮し銅の使用量を削減するため、400 Vから800 Vのパック電圧への移行を進めています。この変更によりDCリンクコンデンサへの電圧ストレスが2倍になり、リップル電流が50 A RMSを超え、従来の液体電解質部品の過熱を招きます。[2]J. Smith、「800 V EVプラットフォーム向け高電圧DCリンクコンデンサ」、IEEE Xplore、ieee.org PanasonicのZL自動車向けシリーズおよびEatonのEHBSAハイブリッドファミリーは、135 °C定格でESR 10 mΩ以下のAEC-Q200ハイブリッドポリマーソリューションへの移行を示しています。EV普及は市場CAGRを0.7%押し上げており、北米と欧州が中国に続いて高電圧展開に参加しています。オンボードチャージャーおよびトラクションインバータのサプライヤーは、ディレーティングを排除するためにポリマーカソードを採用する動きが増しており、平均販売価格(ASP)の高い成長を確固たるものにしています。
大規模太陽光インバータへの投資拡大
サウジアラビアおよびアラブ首長国連邦のギガワット規模の太陽光発電所は、中央インバータ向けに600〜900 V定格の高電圧コンデンサを指定しており、長期的な需要を牽引しています。中央インバータおよびストリングインバータは、スイッチングトランジェントを緩和し高調波歪みを制御するためにアルミ電解コンデンサに依存しています。炭化ケイ素(SiC)スイッチは動作温度を低下させることでさらに寿命を延ばします。この地域の開発はCAGRに0.6%貢献しており、再生可能エネルギーポートフォリオの拡大に伴い、アジア太平洋および北米もこれに続いています。生産を地域に集約するサプライヤーは輸入関税と為替リスクを回避でき、近接性と短いリードタイムを通じて設計採用を確固たるものにしています。
ワイドバンドギャップパワーデバイスが低ESRバルクキャパシタンスの必要性を創出
SiCおよび窒化ガリウム(GaN)トランジスタは100 kHz以上のスイッチングを可能にし、パッシブ磁気部品の体積を50%削減する一方で、従来のスルーホールコンデンサのESR限界を露わにします。200 kHzにおける20 mΩでさえ数ワットの熱を散逸させ、コンパクトな筐体内での熱暴走を脅かします。KEMETのT520ポリマータンタルコンデンサは現在、バルクエネルギーと高周波バイパスの両方を供給するためにアルミ電解コンデンサと並列で使用されており、技術の融合を示しています。[3]KEMET、「T520ポリマータンタルアプリケーションノート」、kemet.com 産業用ドライブおよびEV充電器は即座の恩恵を受け、全体CAGRを0.6%押し上げています。IEC 61071への準拠は調達上の義務となっており、サプライヤーは厳格な寿命試験への投資を余儀なくされています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム価格の変動によるマージン圧縮 | -0.40% | アジア太平洋および欧州への深刻な影響を含むグローバル展開 | 短期(2年以内) |
| 高純度エッチングフォイルの供給リスク | -0.30% | 日本と中国に集中リスクを抱えるグローバル展開 | 中期(2〜4年) |
| 125 °C以上における固体ポリマーの信頼性懸念 | -0.20% | 世界の自動車および産業セグメント | 中期(2〜4年) |
| 多層ポリマーコンデンサへの設計採用シフト | -0.30% | アジア太平洋および北米の民生用電子機器 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム価格の変動によるマージン圧縮
ロンドン金属取引所(LME)のスポット価格は2025年12月に1メートルトン当たり2,955米ドルに達し、年初予測を20%上回り、3ヶ月間の顧客向け価格リストに縛られているコンデンサメーカーの粗利益を圧迫しています。エッチングフォイルは材料費の約30%を占め、60〜90日間の価格転嫁ラグが価格調整を妨げています。米国エネルギー省が提案する炭素国境調整措置は、石炭依存度の高い系統地域においてさらなるコスト圧力を加える可能性があります。売上高1億米ドル未満の中小企業はヘッジ手段が限られており、破綻リスクが高まるとともに研究開発予算も制約されています。
高純度エッチングフォイルの供給リスク
主に日本と中国の10社未満のサプライヤーが高表面積エッチングフォイルの生産を管理しており、2025年にはリードタイムが16週間に倍増しました。有害廃棄物処理に関する環境規制がキャパシティ増強を制約しています。完全な自社フォイルラインを運営しているのはNippon Chemi-ConとNichiconのみであり、これらの企業は割り当てショックから保護されています。新しいフォイル調達先の認定には最大24ヶ月を要し、サプライヤーの突然の撤退が市場CAGRに対して0.3%の押し下げ要因となっています。メーカーは複数年の長期購入契約で対応していますが、垂直統合のコストはほとんどの中堅プレーヤーを阻んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
高電圧タイプが電力変換分野で存在感を高める500 V超の高電圧アルミ電解コンデンサは年間4.4%の成長が予測され、太陽光インバータおよび産業用ドライブが効率化のためにDCバス電圧を引き上げることで、アルミ電解コンデンサ市場全体のCAGR 3.43%を上回ります。低電圧品は、スマートフォン、タブレット、および12〜48 V自動車電源レールの需要に支えられ、2025年の売上の64.21%を依然として占めています。高電圧酸化層には1ボルト当たり約1.2 nmの精度が求められるアノード処理が必要であり、クリーンルームへの投資およびインラインの欠陥検査を推進しています。
中東のユーティリティ規模の太陽光プロジェクトと800 V EVオンボードチャージャーはセグメントの境界を曖昧にしており、450〜500 Vコンデンサは両階層にまたがっています。PanasonicのZLシリーズはこの交差点を狙い、135 °C耐久性を備え、アンダーフード環境での熱管理の課題を強調しています。ワイドバンドギャップ半導体が600〜700 Vの中間バスを可能にするにつれて、アルミ電解コンデンサ市場は従来の500 V分岐点ではなく、新しい電圧クラスターを中心に再編される可能性が高いです。


電解質タイプ別:
固体ポリマーが液体電解質の既存勢力に挑戦固体ポリマーコンデンサは5G基地局の熱需要を背景にCAGR 4.9%で拡大する見通しであり、非固体液体設計は2025年に61.47%のシェアを保持しています。アルミニウム酸化物アノードと導電性ポリマーカソードを組み合わせたハイブリッドポリマー品は、コストと性能のギャップを埋め、105 °Cにおける寿命を10,000時間に延ばします。
125 °C以上での固体ポリマーの信頼性は依然として課題であり、導電性ポリマーの劣化が自動車アンダーフード用途への展開を制限しています。そのため液体電解質は、85 °C以下かつ2 A RMS未満の電流の用途において引き続き優位性を保っています。ハイブリッドポリマー形式のアルミ電解コンデンサ市場規模は、特にESRが熱設計予算を左右する自動車DC-DCコンバータを中心に、認定データが蓄積されるにつれて着実に拡大する見込みです。
実装構成別:
スナップインがモジュール型電源で存在感を高める表面実装パッケージは、チップマウンタによる自動実装と40%の基板面積削減が支持され、2025年の売上で49.84%をリードしています。スナップインデバイスは、産業用レトロフィットがフィールド交換可能なモジュールを求めることから、年間4.1%の成長が予測されています。スルーホールのラジアルおよびアキシャル品は緩やかに減少する一方、ねじ端子コンデンサは高出力UPSおよびトラクションシステムでニッチな需要を維持しています。
工場オートメーション向け電源はますます10,000 µF超の400〜500 Vスナップイン品を指定するようになっており、並列缶数を削減し在庫管理を容易にしています。一方、スマートフォンOEMは表面実装の高さを3 mm以下に抑え、ポリマー電解質を保護するために260 °C以下のリフロープロファイルを要求しています。労務コストがオートメーションを支持する中、スルーホール形式のアルミ電解コンデンサ市場シェアは縮小を続けるでしょう。
注記: セグメント別シェアはレポート購入時に全セグメントで取得可能
用途別:
自動車の電動化が民生用電子機器を上回るペースで拡大民生用電子機器は2025年需要の32.53%を生み出しましたが、自動車はCAGR 4.26%で全セグメントを上回るペースで拡大します。EVトラクションインバータ、48 Vマイルドハイブリッドシステム、およびバッテリー管理ユニットが1台当たりの平均キャパシタンスを引き上げています。通信インフラおよび産業オートメーションは安定したベースラインを提供し、再生可能エネルギー用インバータは太陽光・風力発電の設置に連動して拡大しています。
中国は2025年に世界のEV生産の60%を組み立てており、GB/T 31467への準拠がAEC-Q200と同様に不可欠となっています。Panasonicが2025年に完了した5倍の能力拡大と2029年までの3倍増の計画は、ポリマーハイブリッドに対する持続的な需要を示しています。民生用電子機器の出荷量はハンドセット買い替えサイクルに連動して周期的に変動します。工場オートメーションおよび協働ロボットは、先進国での労働力不足とインダストリー4.0プログラムの下でのインセンティブに牽引され、その空白を埋めています。
地域分析
アジア太平洋地域アルミ電解コンデンサ市場
アジア太平洋地域は2025年の収益の45.38%を占め、中国のスマートフォン組立工場、日本の自動車電子機器、韓国のファウンドリが牽引しています。国内需要と輸出量を合わせると、同地域はアルミ電解コンデンサ市場の中心地となっていす。タイ、マレーシア、ベトナムの各国政府は税制優遇措置を提供しており、村田製作所、パナソニック、その他各社の生産能力を引き寄せています。
中東アルミ電解コンデンサ市場
中東は、サウジアラビアの10ギガワット規模のNEOMプロジェクトやアラブ首長国連邦の2.6ギガワット規模のモハメッド・ビン・ラシッド・アル・マクトゥーム太陽光発電パークなどのギガスケール太陽光発電所を背景に、最速となる4.7%のCAGRを記録しています。これらの発電所向けインバータには、85℃において100,000時間の定格を持つ600〜900Vのコンデンサが必要であり、高電圧需要を押し上げています。日立エナジーの西安ラインは、湾岸協力会議(GCC)向け設備に対応するため2025年に生産量を3倍に拡大しており、同地域が中国の生産能力を引き付けていることを裏付けています。
南北アメリカ、欧州およびアフリカのアルミ電解コンデンサ市場
北米は、低ESRのDCバスキャパシタンスを必要とするEV組立拡張およびハイパースケールデータセンター建設の恩恵を受けています。欧州はエネルー価格の逆風に直面しているものの、電動化義務化を通じて自動車・産業部品のプレミアム需要を維持しています。南米はハイブリッドプラットフォームを採用するブラジルの自動車部品サプライヤーを中心に小規模なベースから成長しており、アフリカはオフグリッド太陽光コントローラーに焦点を当てた新興市場にとどまっています。

規制環境
アルミ電解コンデンサのコンプライアンスは、主要な最終市場全体における国際的な部品規格と、より厳格化する物質規制の文書化要件によって形成されている。製品規格レベルでは、IEC 60384(導電性高分子固体電解質を用いた表面実装型固定アルミ電解コンデンサ向けのIEC 60384-25:2021を含む)などのIEC規格が認定および調達要件の基盤となっており、本レポートで言及されているパワーエレクトロニクス用途向けIEC 61071などの分野別要件もこれに加わる。
各国での採用および更新は、特にアジア向けにグローバル展開するサプライヤーにとって追加の層を形成している。韓国は導電性高分子固体電解質を用いた固定アルミ電解コンデンサ向けにKS C IEC 60384-26-2025を発行し、中国は2026年7月1日を施行日とするGB/T 6346.23-2025を発行し、メーカーおよび輸入業者にとって明確なコンプライアンスの節目を設けている。材料コンプライアンスに関しては、EUのREACH規則に基づくSVHC報告がサプライヤーの宣言に引き続き影響を与えており、ルビコンが2026年4月9日にSVHC不使用証明を更新した(253物質を対象)例が示すように、これは自動車、産業、エネルギー用途におけるOEMのデューデリジェンスを支えている。
競争環境
中程度の集中度が続いており、Nippon Chemi-Con、Panasonic、Nichicon、Rubycon、およびTDKが合計約40%のシェアを保持し、Lelon Electronics、Samwha Capacitor Group、CapXonなどの地域競合に余地を残しています。日本のリーダー企業はハイブリッドポリマーラインと自社エッチングフォイルキャパシティへの資本投下を続け、商品価格の変動を緩衝しながら自動車・再生可能エネルギーセグメントでプレミアムASPを獲得しています。
中国および台湾のメーカーは、価格に敏感な民生用および産業用顧客向けに液体電解質品の数量を拡大しています。垂直統合は依然として稀であり、自社フォイル生産を持つ大手プレーヤーは2社のみで、これが供給ショックに対する戦略的優位性となっています。2025年の特許出願は125 °C以上でのポリマーカソードの安定性を標的としており、固体状態の信頼性を拡大する競争を示しています。
Eaton等の欧米企業は2025年にAEC-Q200認定を取得し、より短いリードタイムと地元の技術サポートを活用して、高い人件費を相殺しています。表面実装の採用は、EMS企業が完全自動化ラインを推進するにつれて、かつてスルーホールデバイスが支配していた分野でも拡大しています。ニッチな機会は、現在競合する企業が少ないEN 50155およびIEC 60068の規制下にある鉄道牽引および船舶推進においても生まれています。
アルミ電解コンデンサ産業のリーダー企業
KEMET Corporation(Yageo傘下)
Panasonic Corporation
Vishay Intertechnology Inc.
Rubycon Corporation
Nippon Chemi-Con Corporation
- *免責事項:主要選手の並び順不同
アルミ電解コンデンサ市場
- Nippon Chemi-Con Corporation
- Panasonic Holdings Corporation
- Yageo Corporation (KEMET)
- Vishay Intertechnology Inc.
- Nichicon Corporation
- Rubycon Corporation
- TDK Corporation (EPCOS Brand)
- Cornell Dubilier Electronics
- Lelon Electronics Corporation
- Samwha Capacitor Group
- Nantong Jianghai Capacitor Co.
- NIC Components Corp.
- Elna Co., Ltd.
- Suncon (Sanyo)
- Illinois Capacitor (Cornell)
- Hitano Enterprise Corp.
- Samyoung Electronics Co., Ltd.
- Taiwan Chinsan Electronics Industrial Co., Ltd.
- Cheng Tung Industrial Co., Ltd.
- CapXon Group
- Jianghai Europe Electronic Components GmbH

市場機会と将来展望
2026年の価格およびアロケーションの動向は、エッチド箔の投入材料を確保し、リードタイムを安定化させ、高ストレスの電力変換設計向けに認定済みの代替品を提供できるサプライヤーにとってのホワイトスペースを示している。複数のベンダーが2026年半ばにコンデンサの価格改定を開始または発表した。Yageo(2026年7月1日発効の価格引き上げが報告されている)、ニチコン(2026年6月に発表された製品群全体の価格引き上げ)、KEMET(一部仕様について2026年6月1日発効の価格引き上げ)、パナソニック(2026年7月1日以降の出荷分に対するSP-Cap表面実装型固体アルミコンデンサの価格調整メカニズム)などである。これらの変化は、コストパススルーメカニズム、複数調達、および高リップル電流・高温要件に対応する設計を行うOEMへのローカライズされたサポートの商業的価値を高めている。
機会は、顧客をコンパクトなパッケージのポリマーおよびハイブリッド電解コンデンサへと移行させる、規格および用途主導のアップグレードからも生まれる。中国のGB/T 6346.23-2025の2026年7月1日施行、およびポリマーに重点を置いたIECおよび各国規格(IEC 60384-25:2021およびKS C IEC 60384-26-2025)は、追跡可能なコンプライアンス文書と高温下での安定した性能の重要性を高めている。用途面では、本レポートの需要テーマである800V EVプラットフォーム、ワイドバンドギャップパワーデバイス、およびユーティリティ規模の太陽光インバーターは、低ESR大容量コンデンサとより高い耐電圧の設計要件へとつながり、車載信頼性認証と高耐圧のスナップイン・コンパクト表面実装ポートフォリオを組み合わせられるサプライヤーに有利に働く。
Recent Industry Developments in アルミ電解コンデンサ市場
- 2026年7月:Yageoは、製造コストの上昇を理由に、アルミ電解コンデンサを含む全コンデンサ製品群について、2026年7月1日発効の価格引き上げを顧客に通知したことを報告している。この対応はサプライヤーの収益保護を拡大する一方で、供給網経済の厳格化を示唆し、下流顧客に代替調達先の検討を迫る可能性がある。この動きはアルミ電解コンデンサ分野における価格動向に影響を与え、顧客に設計全体における総所有コストの評価を促す可能性がある。
- 2026年1月:Vishay Intertechnologyは、小型スナップイン電力用アルミ電解コンデンサの193 PUR-SIシリーズを、新たに550Vおよび600Vの耐電圧品で拡充した。この更新はコンパクトな形状での高耐圧性能を広げ、自動車および産業用途におけるエネルギー密度の向上を支えている。この拡充によりVishayはプレミアム分野での優位性を強化し、競争価格に影響を与える可能性がある。
- 2025年6月:Panasonic Industry Europeは、3.3Arms~4.6Armsのリップル電流と135℃までの動作を実現するハイブリッドアルミ電解コンデンサのZVUシリーズを発売した。この製品は自動車および産業用電子機器向けの高信頼性オプションを拡充し、冷却要件を低減しエネルギー効率を向上させる。この開発はパナソニックの欧州市場での存在感を強化し、ハイエンド用途における設計採用の判断に影響を与える可能性がある。


アルミ電解コンデンサ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、電子機器および電気システム全体で使用するために販売されるアルミ電解コンデンサから生じる収益を対象とし、当該部品が最終機器の製造および交換需要に供給される時点で計上される。
対象範囲の除外事項:セラミック、フィルム、タンタルなどの隣接するコンデンサ種別は、類似のフィルタリングまたはエネルギー蓄積機能を果たす場合であっても除外される。
セグメンテーション概要
- 電圧別
- 高電圧(500 V超)
- 低電圧(500 V以下)
- 電解質タイプ別
- 非固体(液体)電解質
- 固体ポリマー電解質
- ハイブリッドポリマー
- 実装構成別
- 表面実装
- スルーホール(ラジアル、アキシャル)
- スナップイン
- ねじ端子
- その他の実装構成
- 用途別
- 産業オートメーション
- 通信
- 民生用電子機器
- 自動車(内燃機関およびEV)
- エネルギー・電力
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、部品のバリューチェーンと、アルミ電解コンデンサを通常消費する需要層をマッピングすることから始め、その後、世界の電子機器および産業活動指標を丁寧に精査した。貿易フローについてはUN Comtradeなどの公開・非有料ソースを、マクロ経済の背景については世界銀行やIMFのデータシリーズを、製造出荷の指標については政府の産業統計ポータルを活用した。
数値を実用的なものにするため、用語や用途の手がかりについてはIECやJEITAの刊行物、価格動向や生産能力の動きについては企業の年次報告書、投資家向け資料、信頼できる報道機関の記事も確認した。一部では、企業財務、特許データベース、出荷レベルの貿易データセットを扱う有料サブスクリプションを用いて、事業者、製品群、および方向性のある出荷量の変化を相互確認した。ここに列挙したデスクソースは例示にすぎず、データ収集、検証、確認のために他の多くの公開資料を使用した。
一次インタビューおよび調査
一次調査は、通常この市場を動かす前提、特に耐電圧構成、ポリマー採用、主要投入材料の価格動向についてのデスク調査の仮説を検証するために実施した。部品メーカー、流通業者、最終顧客のエンジニアリングまたは調達チームなど、サプライチェーン全体にわたるバランスの取れたステークホルダーに聞き取りを行い、そのフィードバックを用いて変換係数を精緻化し、地域ごとの盲点を減らした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:38% | CXO:15% | アジア太平洋:53% |
| 中堅層:46% | 部門/事業リーダー:33% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:16% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定はトップダウン方式を用いて構築し、電子機器生産、産業出荷、および貿易関連の需要層を地域別に再構築した上で、専門家と協議したペネトレーションおよびシステム当たり搭載量の範囲を用いてコンデンサ価値に変換した。その総計は、主要用途に対するサンプリングされたASP×数量ロジックと、実装方式および耐電圧クラス別の分布が現実的であることを確認するチャネルチェックによる、選択的なボトムアップの近似値と照合した。
モデルを再現可能な形で維持するため、産業用オートメーションおよび通信電力システムにおける最終機器の生産動向(例示)、インバーター設計に起因する高耐圧使用の変化、固体およびハイブリッドポリマー種別への構成移行、および原材料・エネルギーコストに紐づく観測された価格動向など、いくつかの実践的なインプットを中心に据えた。直接的な出荷量指標が弱い部分については、関連部品カテゴリーの輸出入動向などの代替指標を用い、インタビューによって検証された保守的な利用率および交換前提を適用してギャップを処理した。
予測はシナリオ分析を用いて策定した。需要は産業資本支出や消費者向け電子機器の周期に影響され、用途構成が総ユニット成長よりも速く変化しうるためである。主要な推進要因に関する変数レベルの見通しは一次回答者からの合意に整合させ、予測期間にわたるASPの推移および構成変化について明確な前提を置いて先行して展開した。
データ検証および更新サイクル
検証は、地域別電子機器出荷の方向性、貿易動向、および耐電圧・実装方式の分布から導かれる用途構成といった独立した指標に対してモデル出力を三角測量することによって行った。大きな差異が生じた場合は、前提の再検討を行い、その後、問題がタイミング、価格設定、または対象範囲の不一致によるものかを確認するため、対象を絞った回答者への再確認を実施した。
最終承認前に、計算、単位の整合性、および通貨換算が再確認される複数段階のアナリストレビューを経て、外れ値については平易な言葉で説明する。レポートは年次で更新され、重要な事象が発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう、納品前の最終確認を実施している。
Mordor Intelligenceのアルミ電解コンデンサ市場規模と他の公開推定値との比較
アルミ電解コンデンサの公開されている市場規模は、同じ最終用途を議論している場合であっても、対象とするコンデンサ種別、年度表記、および価格前提が必ずしも一致しないため、しばしば異なる。また、ある推定値が出荷量に大きく依拠し、別の推定値が収益に大きく依拠している場合にも差異が見られ、ASPが変動すると値が急速に変化しうる。
フィルムコンデンサは総額を広げる一般的な追加項目であり、この分野は本市場のMordor Intelligenceの対象範囲外であるため、同じ年度であっても一部の公開値がより高く見える理由の一部を説明している。その他のギャップは通常、固体ポリマーおよびハイブリッドポリマーの採用が構成内でどのように扱われるか、高耐圧需要が実際のインバーター生産率に結び付けられているか、そして通貨換算や物価調整が地域や更新タイミングにわたって一貫して適用されているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.63 B (2026) | |
| グローバルコンサルタントA | USD 5.10 B (2026) | 実務上、選択された用途向けに隣接するパワーコンデンサ分野を統合することでコンデンサの対象範囲を広く取り、耐電圧クラス別のポリマー比率を明確に分離せずに、より高いブレンドASPを適用している。 |
| 業界団体B | USD 4.20 B (2026) | 報告された出荷動向および保守的な価格設定に大きく依拠する傾向があり、構成が固体およびハイブリッドポリマー部品へ移行し、産業用電力システムにおいて高耐圧品の比率が上昇する場合に収益を過小評価する可能性がある。 |
3つの数値の間の差異は、主に対象とする製品群の含め方、ASPの持ち越し方、および用途需要が機器生産の指標にどれだけ厳密に結び付けられているかによって説明される。対象範囲をアルミ電解コンデンサに厳密に限定し、再現可能な検証を通じて構成と価格設定を確認することで、得られる値は明確な要因にまで追跡しやすく、新たなデータが得られた際に更新しやすい状態を維持している。


レポートで回答される主要な質問
2031年までのアルミ電解コンデンサ市場の予測値は?
市場は2031年までに54.8億米ドルに達すると予測されています。
最も成長の速い電圧セグメントはどれですか?
500 V超定格のコンデンサは2031年までCAGR 4.4%で拡大する見込みです。
なぜハイブリッドポリマーコンデンサが電気自動車で注目されているのですか?
ハイブリッドポリマーは低ESRと高温耐久性を提供し、800 Vトラクションインバータ向けのAEC-Q200要件を満たします。
最も高い成長率を記録するのはどの地域ですか?
中東は大規模再生可能エネルギープロジェクトに牽引され、2031年までCAGR 4.7%を達成する見込みです。
アルミニウム価格の変動はコンデンサメーカーにどのような影響を与えますか?
エッチングフォイルが材料費の最大30%を占め、価格転嫁が最大90日遅延する可能性があるため、スポット価格の変動はマージンを圧迫します。
アルミ電解コンデンサにおける主要なサプライチェーンリスクとは何ですか?
高純度エッチングフォイルの世界的サプライヤーが10社未満であることは、構造的な調達リスクをもたらしています。
最終更新日:



